Рынок зерна в России
Министерство Образования Российской Федерации
Московский Государственный Горный Университет
Маркетинговое исследование на тему:
Рынок зерна в России
Выполнила:
студентка группы
ЭО-1-98
Гордеева Я. Е.
Проверил:
Бурчаков В. А.
Москва, 2001
Содержание
Общие положения………………………………………..2
Взаимосвязь отечественного и мирового рынков…..3
3 . Рынок зерна……………………………………………….4
4 . Динамика цен на зерно………………………………… 6
Заключение …………………………………………….…7
Список литературы……………………………………….8
Приложение 1…………………………………………..…9
1. Общие положения
Анализ специалистов Министерства сельского хозяйства и продовольствия РФ показывает, что за последние десять лет (в ходе неудовлетворительного осуществления аграрной реформы ) агропромышленный комплекс Российской Федерации оказался в кризисном положении . Объемы валовой продукции сельского хозяйства сократились на 39 % . За эти годы выведены из оборота десятки миллионов гектаров земли, посевные площади уменьшились на 15 % . Более чем на миллион гектаров сократилась площадь орошаемых земель. Серьезные изменения в сторону ухудшения произошли в животноводстве. Говоря о продукции растениеводства , специалисты отмечают , что в истекшем году произошел против 1999 года рост производства зерна на 5 % ( за счет увеличения урожайности зерновых культур на 7 % при сокращении посевных площадей на 2 % ) . Однако снижены валовые сборы ( и посевные площади ) по подсолнечнику , сахарной свекле, льноволокну , а также по картофелю и овощам, что видно из следующих данных:
|
Культура |
2000 |
1999 |
1991-2000 |
2000 г. в % |
|
|
1999 г. |
1991-2000 |
||||
|
Зерно ( в весе после доработки), валовой сбор, млн.тн |
66.3 | 63.3 | 75.9 | 104.6 | 87.4 |
|
урожайность, ц/га |
14.9 | 13.6 | 14.8 | 111.0 | 87.0 |
|
сахарная свекла (фабричн) валовый сбор, млн.тонн |
16.1 | 19.1 | 21.7 | 85.0 | 74.0 |
|
подсолнечник, валовый сбор, млн.тонн |
2.8 | 4.2 | 3.1 | 66.0 | 89.0 |
|
урожайность, ц/га |
7.1 | 10.2 | 9.9 | 70.0 | 72.0 |
|
льноволокно
, валовый
сбор, |
59.0 | 68.7 | 72.2 | 86.0 | 82.0 |
|
урожайность, ц/га |
3.9 | 3.9 | 3.1 | 100.0 | 126.0 |
|
картофель, валовый сбор, млн.тонн |
38.5 | 39.9 | 36.8 | 97.0 | 105.0 |
|
урожайность, ц/га |
7.1 | 10.2 | 9.9 | 70.0 | 72.0 |
|
овощи, валовый сбор, млн.тонн |
10.7 | 11.3 | 10.2 | 95.0 | 105.0 |
|
урожайность, ц/га |
137 | 142 | 138 | 96.0 | 99.3 |
В составе зерновых культур в 2000 году против 1999 года выросли валовые сборы основной продовольственной культуры - пшеницы на 16 % , ржи - на 45 % , зерно-бобовых - на 17 % . Производство крупяных культур снизилось: проса - на 8 % , риса - на 16 %, но на 32 % увеличилось производство гречихи.
2. Взаимосвязь отечественного и мирового рынков
Анализ показывает, что сельскохозяйственный рынок России в процессе осуществления преобразований оказался открытым и без введения эффективных защитных мер вошел в мировое экономическое пространство. Однако происходящие при этом процессы оказались далеко не однозначными. В числе положительных результатов конкуренции можно выделить развитие переработки сельскохозяйствен- ной продукции , расширение ассортимента продовольствия , упаковки и в определенной мере внимание к качеству товаров . Вместе с тем , необходимо отметить ряд тенденций , которые достаточно четко проявились в последние годы и требуют их учета при определении стратегии развития российского сельскохозяйственного рынка . Во-первых , импорт продовольствия из стран дальнего зарубежья , сократившись в первые послереформенные годы , стал вновь возрастать . Наблюдается тенденция увеличения импорта по мясным продуктам и маслу сливочному , хотя их объемы не восполняют снижение отечественного производства . Резко возрос импорт в 1994 году по безалкогольным и алкогольным напиткам . Существенно снизился ввоз зерна , но увеличились закупки муки , макаронных изделий . Другая тенденция связана с постепенным восстановлением товаропотоков России с государствами - участниками СНГ . Если в первые годы имел место резкий спад импорта продовольствия из этих стран , то с 1995 года наметилась активизация товарооборота . Россия занимает 85 % торгового оборота СНГ по импорту мяса , 91 % - хлопка - сырца . Перспектива развития рынка сельскохозяйственной продукции и продовольствия на ближайшие годы по мнению специалистов представляется неблагоприятной . Если в 2001 году будет сохранена жесткая либеральная экономическая политика ( с диспаритетом цен между продукцией сельского хозяйства и промышленности , выпускающей машины, оборудование , удобрения для сельского хозяйства ) , то состояние агропромышленного производства еще более ухудшится . Исходя из складывающегося макроэкономического и внутриотраслевого положения в большинстве регионов и в 2001 году следует ожидать дальнейший спад валовой продукции сельского хозяйства и её товарной части . Теперь уже очевидно, что валовые сборы зерна , основной сельскохозяйственной культуры, определяющей общий уровень производства в аграрном секторе , устойчиво снизились до уровня 65 - 70 млн. тонн , что не позволяет развивать животноводство и птицеводство . Возделывание картофеля, овощей и плодов в основном перешло в личные подсобные хозяйства населения , где оно основывается на применении ручных технологий . Производство сахара и растительного масла ограничено техническими и технологическими возможностями. Поэтому можно прогнозировать (если коренным образом не изменится отношение к механизму формирования продовольственного рынка) продолжение углубления кризисных процессов в агропромышленном комплексе и в целом в народном хозяйстве России . Это означает , что будут сокращаться отечественные товарные ресурсы, снижаться потребление продовольствия и соответственно реальный уровень жизни населения . Вместе с тем , неразвитость рыночной инфраструктуры аграрного сектора экономики, и как следствие - проблемы с реализацией готовой продукции, а также неплатежеспособность покупателей и насыщенность рынка продукцией зарубежного производства, приводят к такому положению, когда при неблагоприятных условиях развития АПК в 2000 году наблюдалась тенденция устойчивого превышения предложения сельхозпродукции и продовольствия над спросом .
3 . Рынок зерна
Из ниже приведенных данных видно, что в 2000 году Россия получила около 66 млн. тонн зерна , что на 3 млн. тонн ( или 5 % ) больше , чем в 1999 году . Производство зерна в разрезе культур характеризуется следующим образом :
|
Культура |
2000 |
1999 |
1991-2000 |
2000 г. в % |
|
|
1999 г. |
1991-2000 |
||||
|
Зерно (в весе после доработки) |
66.3 | 63.4 | 75.9 | 104.6 | 87.4 |
|
в том
числе : |
|
|
|
|
|
В структуре
производства
зерна в 2000 году
увеличилась
доля пшеницы,
ржи, в основном
за счет расширения
озимого клина,
а также зернобобовых
культур, а удельный
вес большинства
яровых зерновых
уменьшился.
Эксперты
не исключают
, что как и в прошлые
годы, реальная
цифра полученного
урожая зерновых
несколько выше
официальной
(примерно на
10 млн. тонн), поскольку
часть зерна
производители
оставляют для
своих целей
. Указанные
объемы зерна
мы можем рассматривать
как главный
источник поступления
зерна на рынок.
Вместе с тем
, значительное
количество
зерновых культур
было реализовано
коммерческим
структурам
. Поэтому на
зерновом рынке
наряду с производителями
зерна до нового
урожая будут
выступать и
коммерческие
фирмы .
Кроме
того , следует
учитывать и
тот момент ,
что урожай
главной зерновой
культуры - пшеницы
в мире не только
обеспечивает
потребности
стран-производителей
зерна , но и
позволяет
создать необходимые
запасы для
экспортных
поставок.
Урожай пшеницы
в ЕС составил
почти 100 млн. тонн
, США - более 62 ,
Канаде - свыше
30 млн. тонн . Значительные
объемы зерна
на экспорт
предлагают
ЕС (около 18 млн.
тонн) , Канада
(почти 20 млн. тонн),
Австралия (
более 13 млн. тонн).
С учетом изложенного
положения на
внутреннем
рынке зерна
России и на
мировом рынке
можно сделать
вывод о том ,
что это создало
определенные
предпосылки
для увеличения
предложений
на рынке зерна
. Если говорить
о внутреннем
рынке , то особенно
предложение
зерна на продажу
возросло начиная
с августа 2000 года
, т.е. с поступлением
зерна нового
урожая . Например
, по данным
Минсельхозпрода
РФ предложения
регионов на
вывоз пшеницы
в августе - декабре
2000 года составляли
около 75 тыс. тонн
ежемесячно
. Львиную долю
в этих предложениях
занимал Ставропольский
край (45 - 50 тыс. тонн).
По ржи предложения
колебались
в пределах 10 -
20 тыс. тонн , где
ведущее место
занимала Республика
Марий - Эл (2000 тонн).
По ячменю предложения
на вывоз из
регионов -
производителей
особенно возросли
в ноябре - декабре
2000 года ( до 50 - 60 тыс.
тонн) , в основном
за счет Тульской
области ( 40 тыс.
тонн ) . Аналогичное
положение
отмечается
по овсу , где
за этот же период
предложения
возросли до
25 - 30 тыс. тонн, особенно
по Алтайскому
краю (20 тыс. тонн).
По мере реализации
зерна отмечается
снижение предложений
его на рынок,
но в целом положение
остается стабильным
, т.к. вслед
|
|
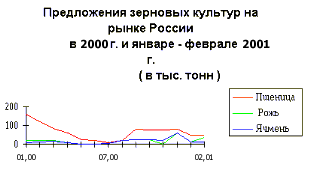
В 2001 г. по прогнозам Минсельхозпрода РФ ожидается получить урожай зерна в количестве 65 млн. тонн, что обеспечит потребность населения в хлебобулочных изделиях и животноводства в комбикормах.
|
декабрь 1999 года |
январь 2000 года |
февраль 2000 года |
|
|
Пшеница |
74500 |
47550 |
44570 |
4 . Динамика цен на зерно
Сложившаяся
ситуация на
рынке зерна
безусловно
нашла отражение
на ценах его
реализации.
По мере того,
как снижалось
предложение
зерна на рынок
, возрастали
его цены, и наоборот,
что видно из
графика " Средние
цены на зерновые
культуры в
России в 2000 г. и
в январе - феврале
2001 г. " ( См. Приложение
№ 1 ) . Следует
отметить, что,
как правило,
(а это видно из
графиков предложения
зерна на рынок
и графика цен
на него) пиковые
предложения
(сентябрь - декабрь
2000 года) зерна
вызывали некоторое
снижение цен
на него.
Анализ
цен на рынке
зерна , проведенный
аналитическим
отделом Объединенного
биржевого
комитета (
Рослесбиржа
, ММБиржа , биржа
" Фермер " ,
Росагробиржа
, Международная
рыбопромышленная
биржа , Биржа
электротехники
и приборостроения
) , подтверждает
выводы специалистов
Минсельхозпрода
РФ. Если в октябре
2000 года на торгах
бирж ОБК отмечался
некоторый рост
цен на пшеницу
(кроме фуражной),
кукурузу
продовольственную
и фуражную , то
в ноябре - декабре
2000 г. рост предложения
зерновых культур
вызвал снижение
уровня цен на
них.
Цены на пшеницу
мягкую в ноябре
2000 г. снизились
на 13 % , в декабре
- на 2 %, на пшеницу
твердую, соответственно,
на 7.4 % и 4 % , на пшеницу
фуражную в
ноябре цены
возросли на
6.7 % , а в декабре
снизились на
8.4 % . Отмечается
снижение цен
на ячмень фуражный.
Стабильными
оставались
цены за этот
период на биржевых
торгах на рожь
продовольственную
, ячмень продовольственный,
кукурузу и овес
. В январе - феврале
2001 г. (по мере снижения
запасов зерновых
культур ) и , как
уже отмечалось,
снижения предложений
производителей
зерна на товарный
рынок, отмечается
рост цен на
пшеницу продовольственную
, ячмень продовольственный
, кукурузу
продовольственную
и фуражную.
Вместе с тем
конъюнктура
на рынке цен
пшеницы фуражной,
ржи продовольственной,
ячменя фуражного
и овса оставалась
более стабильной
и отмечалось
даже их снижение.
Анализ также
показывает
, что в конце
первого квартала
, как правило
отмечается
рост цен на
зернопродукцию
в связи с подготовкой
и проведением
посевных работ
, а также сокращением
запасов зерна
.
5. Заключение
По данным Госкомстата РФ на 01.02.01 полностью обеспечена потребность сельскохозяйственных предприятий , например , семенами пшеницы . Однако такая ситуация складывается далеко не во всех зерносеющих регионах . Не обеспечены семенами Ростовская Волгоградская , Самарская , Саратовская , Томская области , Алтайский край . Поэтому специалисты аналитического отдела ОБК считают, что рост цен на зерно на 4-6% сохранится практически до июня - июля 2001 г. , т. е. до нового урожая, при условии, что виды на него будут положительными . В противном случае рост цен будет сохраняться , если не будут приняты меры по созданию необходимых ресурсов зерна . Цена 1 тонны повысится либо на 100, либо на 50! рублей. Так что если сейчас цена на зерно в среднем составляет 3200 рублей за тонну, повышение на 100 рублей в процентном соотношении сразу составит около 3,5%. Так что реально это не такой уж и большой ценовой скачок.
Как известно, "зерновой год" начинается с 1 июля - начала активного сбора зерна. С середины сентября до середины октября на рынок поступает наибольшее количество урожая и, как следствие, цены на зерно самые низкие. После этого начинается стабильное повышение цен, и продолжается оно до самого конца "зернового года". За ноябрь-декабрь прошлого года цены уже повысились на 500-600 рублей за тонну. Так что и предстоящее повышение – сезонное.
Надо сказать, что темпы повышения цен прежде всего зависят от количества собранного зерна. По оценкам экспертов, собранные в прошлом году 65,2 миллиона тонн зерна едва покрывают потребности страны. И переходящие запасы были невелики. Так что удивительным эксперты считают не резкий рост цен, а небывало низкую стоимость зерна в разгар урожая-2000.
К тому же росту цен способствуют расходы на хранение в элеваторах. Динамика повышения цен зависит прежде всего от того, какие запасы у оптовых потребителей. Если заводы, производящие хлеб, и фабрики, выпускающие кондитерские изделия, сделали хорошие запасы в период снижения цен, то у поставщиков в данный момент нет шансов сбывать зерно по высоким ценам. Так что нынешняя цена - результат компромисса. Но в любом случае потребителям придется расстаться с деньгами - пусть и через некоторое время.
До конца этого "зернового года" - к июлю 2001 года - цена за тонну зерна вырастет на 700-900 рублей. Это обеспечит рост цен в среднем на 20-25%. С уверенностью можно сказать, что скачок цены на 25% не произойдет в течение одной недели. Но каждую неделю цена может увеличиваться на 3-4%. Максимальный рост цены, по всем прогнозам, придется на конец этого года.
6. Список литературы
Черчилль Г. А. «Маркетинговые исследования» , «Питер», Санкт-Петербург, 2000
Отчет о проведенном анализе цен на рынке зерна Объединенного биржевого комитета от 27.03.01 г.
«Известия», №3 от 16.01.01, «Рынок зерна в России: идет повышение цен»
Данные Госкомстата от 01.02.01 г.
- Интернет-журнал «Зерно Он-Лайн» от 13.05.01 г.