Прибыль комерческого банка (Winword, RTF)
Зрозуміло не усі банки працюють з таким рівнем прибутковості, але все ж таки фізичні особи все більше довіряють свої гроші банківським установам. Так, за минулий рік внески населення зросли на 58% і досягли 1,35 млн. грн.
В зв’язку з незадовільним становищем банківської системи в 1997 році тільки 74 % комерційних банків працювало нормально, 18 % банків поставлено в режим фінансового оздоровлення, а 8 % — ліквідовано.
Треба відмітити, що банкрутство того чи іншого банка вкрай негативно відбивається на фінансовому становищі тих юридичних і фізичних осіб, грошовими коштами яких цей банк користувався.
Незважаючи на падіння обсягів виробництва, банкіська система загалом залишилася прибутковою, хоча порівняно з попереднім 1996 роком прибутковість активів та капіталу в 1997 році знизиллася.
Що стосується статистики прибутку за його складом, то в 1997 році зросла частка доходів від операцій з цінними паперами та векселями (див. додаток 11), але все ж таки найбільшу частку в прибутку комерційних банків України займають відсотки отримані за наданими кредитами — 37%.
84% витрат, що були виділені на утримання підрозділів банків, становлять витрати на утримання апарату управління (див. додаток 12).
В цілому серед українськиих банків останнім часом спостерігається тенденція зниження частки процентних доходів в їхньому загальному обсязі. При цьому непроцентні доходи збільшуються переважно за рахунок розширення обсягів касово-розрахункового обслуговування. З одного боку, це явище позитиивне, бо свідчить про розширення кількості клієнтів, збільшення кількості послуг за розрахунково-касовим обслуговуванням. З іншого боку, ці цифри також свідчать про нерозвинутість в Україні ринку банківських послуг взагалі і факторингових, лізингових, трастових. які посідають істотне місце в діяльності західних банків, зокрема.
Відповідно до вищесказаного можна відмітити, що українська банківська система має великі перспективи щодо підвищення ефективності діяльності комерційних банків, але це можливе лише за умов покращення не тільки стану банківської системи, а і всієї економіки України в цілому.
Отже, сьогодні в практиці українських банків існує дуже велика низка проблем, з якими вони стикаються кожен день у своїй діяльності, і деякі з них безпосередньо впливають на прибутковість комерційних банків України. Вирішення цих проблем, як вже відмічалося раніше, залежить не тільки від вдосконалення механізму банківської діяльності, але й від загального економічного стану в державі. Відомо, що більшість господарств у нас сьогодні є слабкими, з низьким рівнем кредитної здатності, а то й просто збитковими. Кредитні відносини з такими господарствами не надійні, пов"язані з підвищеним ризиком. З позиції банка як підприємства — це малоприємна клієнтура. Але з позицій народного господарстів в цілому, ряд структур із цих малорентабельних підприємств є життєво необхідними, без функціонування яких суспільство не може нормально існувати і тому якраз саме ці підприємства потребують банківської підтримки. Вихід із цього протиріччя існує.
Традиційно така ситуація вирішуєтсья не за рахунок комерційного банку, примушуючи його кредитувати таких клієнтів або виконувати ті чи інші операції, а при підтримці держави. Держава, яка зацікавлена, наприклад, в розвитку виробництва продуктів харчування, легкої промисловості, сільського господарства і тощо, бере на себе додаткові, в їх взаємодії з банками, матеріальні гарантії.
Їх може бути декілька, насамперед, є категорії дешевих кредитів. Організаційно в таких випадках комерційний банк кредитує підприємство по заниженій відсотковій ставці, а держава (бюджет) компенсує йому різницю, між тим, нижчим рівнем відсотка, який зможуть платити підприємства, і кредитним відсотком, який складається на ринку. Можливий і інший варіант, коли бюджет передає комерційному банку відповідні ресурси, які призначені для спеціальних інвестиційних кредитів. В першому випадку держава компенсує банку плату за кредит, а в другому — дає гроші. В кожному із цих випадків мова йде про спеціально затверджену державою програму (національну або регіональну), яка фінансується банками і яка одержує відповідну урядову підтримку. Ніхто при цьому не втрачає: народне господарство одержує додатковий імпульс для розвитку життєво необхідних галузей, а у комерційних банків не тільки не тільне не пропадає комерційна зацікавленість, але й, одержуючи додаткові гарантії держави, з більшим бажанням взаємодіють з такими клієнтами.
В складній економічній ситуації (і особливо в умовах інфляції) банки обережно відносяться до потреб бюджету, в кредитуванні його видатків. Банківське сприяння програми розвитку економіки держави здійснюється не шляхом огульного кредитування більшої частини видатків державного бюджету і його дефіциту, а шляхом закупки цінних паперів та інших зобов"язань держави, а також на основі кредиту, його терміновості і платності, находячи джерела для непониження доходності комерційного банку.
Важливим інструментом стимулювання банківської діяльності є також податкова політика. В цілому вона повинна виходити з тих же принципів, які закладені в податковій системі відносно всіх інших підприємств. Посилений податковий прес, який напрвлений на скорочення прибутку банка, в кінцевому рахунку відіб"ється на розвитку діяльності підприємств.
Розглядаючи результати діяльності комерційних банків України за роки їх існування, буде повчальним звернути увагу не тільки на роботу комерційних банків, які опинились в тяжкому фінансовому становищі, в тому числі збанкрутілих, а також і тих, які у важких умовах економічної кризи не тільки вистояли, а й укріпили своє фінансове становище.
Економічне середовище, в якому функціонує банківська система, нормативні регулятори і вимоги з боку НБУ до всіх комерційних банків були практично однаковими. Тоді чому ж одні банки збанкрутували, інші опинились в трудному фінансовому становищі, ще інші банки опинились в групі більш менш "благополучних"? Особливо не можливо не звернути увагу на те, що в групі "багополучних" опинились не тільки великі, сильні банки, але й малі банки. В той же час деякі більші потужні банки збанкрутували. Звичайно, що на це дуже важливе питання може буде знайти відповідь при більш широкому та глибокому аналізі діяльності комерційних банків, але це виходить за межі даного дослідження. Тут же звернемо увагу тількі на деякі сторони діяльності банків в умовах трансформування виробничих відносин на сучасному етапі і які вплинули і нині впливають на фінансовий стан банківської системи.
Досвід роботи банків "благополучних" засвідчує, що їх успішний розвиток в умовах кризису залежить в прешу чергу від рівня професіоналізму — від політики банка, майстерності, грамотної побудови управлінських і функціональних струткр. Досвід же банків, що збанкрутіли, навіть тих, які мали більш менш великі структурні фонди, показав, що їх, на перший погляд, нормальна внутрішня управлінська структура насправді виявилась аморфною, розвивалась хаотично та зробилася не управляємою. Такі банки могли існувати та процвітати в умовах галопуючої інфляції.
В цих умовах доходи банків перекривали непрофісіоналізм в банківській діяльності, а збитки нівелювала та ж інфляція. Але як тільки темпи інфляції почали уповільнюватися, коли НБУ став проводити більш жорстку монетарну політику, а інфляція ставала все більш керованою, стан в цих банках почав сильно погіршуватись. В банківській сфері практично настав вторинний переділ ринку — лиття, поглинання. На цьому етапі наступає період збільшення банків, а філіальні системи більш сильних банків починають розширюватись.
Сьогодні в системі комерційних банків України функціонують два види банків — банки з розвинутою філіальною сіткою і банки, які не мають філіалів.
Є банки без філіальної сітки, які знайшли свою нішу і спокійно в ній працюють. Наприклад, АКБ "Перкомбанк" — великий, комплектний, мобільний, має свою клієнтуру, рентабельний банк.
Не менше успішно працюють і ті банки, у яких є розвинута сітка філіалів (наприклад, АКБ "Приватбанк", у якого є більше 100 філіалів).
Повчальним в питаннях організації банківської справи в нових умовах є діяльність АКБ "Укрінбанк", який має розгалужену сітку філіалів. Цей банк чітко розділив функції центрального апарату і полочної операційної діяльності. Центральний апарат банка займається методологією, контролем і координацією діяльності філіалів. Головне оперційне управління в Києві займається щорічним обслуговуванням клієнтів. Банк визначився зі своїми реальними клієнтами, знає їх баланси і фінансово-матеріальні можливості. В управлінській структурі банка з"явились юридичний відділ і відділ управління кредитними ризиками.
АКБ "Укрінбанк" значно переструктуризував, суттєво перебудував свій кредитний потрфель. В зв"язку з цим він зменшив кількість, але якість його значно підвищилася, більшість валютних коштів цього банка працює в різних рентабельних програмах.
Подолання гіперінфляції дозволяє банкам переходити до більш реального планування своєї діяльності. Виникають умови для застосування таких інструментів в банківській діяльності, які дозволяють як планувати, так і одержувати додатковий прибуток. Мова йде про ф"ючерси, опціони, форвардні операції з валютою ті інші форми діяльності, які відповідають умовам ринкових відносин.
Сьогодні в банківській системі України є багато проблем, які потребують свого практичного вирішення. Вони зачіпають перед усім питання, які пов"язані з подальшим розвитком банківської системи України, вдосконаленням кредитної політики держави. Вирішення цих проблем залежить насамперед від вдосконалення банківського законодавства, яким слід було б передбачити слідуюче:
-банківське законодавство повинно було б відобразити всі форми взаємовідносин банків з органами державної влади і управління, Національним банком, між собою і клієнтурою. Банківські закони повинні мати характер прямої дії з тим, щоб звести до мінімуму втручення органів управління в діяльність комерційних банків;
-вдосконалити систему банківського ліцензування, передбачити усунення монополізму в банківській діяльності, а також рівність умов конкуренції між банками;
-для забезпечення повноти банківського законодавства норми, які відносяться до банківської діяльності, слід було б включати в законодавчі акти по регулюванні інших сфер діяльності;
-ввести законодавчі норми, які регламентують кредитування банками власних акціонерів і пайщиків;
-при вдосконаленні податкового законодавства необхідно враховувати специфіку банківського сектору та зацікавити його в підвищенні діяльності і фінансової стійкості, створення в банках резервів для покриття можливих збитків: указані резерви повинні створюватись із доходів банка за рахунок оподаткування;
-упростити процедуру створення філіалів банків, зняти всі географічні бар"єри організації нових банків;
-створювати відповідні умови для організації спеціалізованих кредитних установ, інвестиційних, інноваційних, іпотечних, експортно-імпортних банків, товариств взаємного кредиту, кредитноощадних установ, кредитної кооперації і інших, які прийняті в світовій практиці. Поряд з великими банками повинна бути і сітка малих банківських або небанківських установ (з граничними правами), які тісно зв"язані з малим бізнесом і мають з ним особливі відносини.
В цілях захисту власних економічних інтересів банків і вкладників, підвищення надійності захисту кредитів, які надаються клієнтам банку, використання ефективних засобів і методів стягнення боргу слід було б здійснити слідуючі заходи;
-здійснити розробку відповідних правил і процедур для всіх стадій кредитної діяльності, які включали б етапи обгрунтування, супроводження та погашення кредиту;
-систематично і всебічно вивчати кредитні ризикі, приймати заходи по їх пониженню. Вірно поступили комерційні банки, які в своїх управлінських структурах організували відділи управління кредитними ризиками;
-вдосконалювати механізм економічного і правового захисту виданих кредитів з використанням заставного права, поручительства, а також інших форм гарантій та його забезпечення;
-необхідно забезпечити достовірну інформацію про клієнтів;
-одним з засобів забезпечення стійкості банків та підвищення довіри до них є страхування депозитів, які також захищають інтереси вкладників. Необхідно розробити страхування вкладів з урахуванням досвіду інших держав. Страхування депозитів повинно здійснюватись спеціальним оргвном, який створений за участю Національного банка України, страхової установи і комерційних банків. Об"єктом страхування повинні стати тільки вклади і депозити суб"єктів господарювання, і в першу чергу вклади і депозити населення. При цьому розмір вкладу або депозиту, по якому здійснюється відшкодування в певній сумі, повинен бути офіційно обмежений;
-банкрутство банків, особливо великих, є небажаним тому, що це веде до серйозних економічних потрясінь як для їх акціонерів, так і для економіки в цілому. Але в процесі формування банків слід передбачувати можливість їх банкрутства. Тому важливо при цьому мінімізувати негативні наслідки, для чого слід передбачити більш чітку процедуру об’яви банків банкрутами.
Дуже в критичному стані сьогодні знаходитсья довгострокове кредитування. Тому слід було б здійснити заходи по забезпеченню привабливості для комерційних банків інвестиційних та конверційних кредитів з урахуванням більших обсягів витрат по їх обслуговуванні, високого ступеню ризику, відсутності надійних гарантій, поверення вказаних кредитів.
В цьому відношенні можна було б підвищити розмір маржі до рівня середньої маржі по інших комерційних кредитних операціях, або звільнити комерційні банки повністю від оподаткування по державним кредитам, які направляються на інвестиційні і конверсійні програми.
Висновки.
Вивчення діючого законодавства порядку формування та використання прибутку банку, аналіз показників прибутковості на даних як умовних банків, так і реально існуючих (АБ “Еліта” м. Запоріжжя та його київська філія), все це дозволяє зробити наступні висновки:
1. Основні принципи діяльності комерційного банку — прибутковість господарювання та принцип “дешевше купити — дорожче продати”. Проте зазначені принципи повинні носити “цивілізований” характер. А для цього необхідно створити рівні можливості в отриманні необхідної інформації і створенні свого продукту.
2. Для досягнення успіху кожний комерційний банк повинен діяти під девізом: “Все для клієнта!”. Забезпечуючи прибуток клієнту, банк реалізує і свій власний інтерес. Тому банк повинен постійно удосконалювати і впроваджувати нові види послуг, підвищувати якість обслуговування.
3. Прибуток як найважливіша категорія ринкових відносин виконує певні функції: характеризує економічний ефект, має стимулююче значення, а також є одним із джерел формування бюджетів різних рівнів. Як різниця між валовими доходами та валовими витратами визначається балансовий прибуток.
4. Так як банк являє собою фінансовий інститут і має право здійснювати не всі види діяльності (комерційним банкам забороняється діяльність у сфері матеріального виробництва, торгівлі, страхування), то його валовий дохід складають наступні види доходів: процентні, комісійні, торгівельні, інші банківські і небанківські доходи. Основними статтями витрат є відсотки, сплачені по вкладам громадян та депозитам юридичних осіб, витрати на утримання банку та інші.
5. Критерієм ефективності діяльності банку є такий розмір показників прибутковості, який забезпечує максимальні норми прибутку при одночасному виконанні нормативів, встановлених НБУ.
6. Для збільшення прибутковості активів банки повинні застосовувати такі заходи:
- збільшувати обсяг наданих кредитів за рахунок зменшення кредитного відсотку;
- збільшувати частку власних коштів банку в загальній сумі його коштів;
- зменшувати співвідношення власних та залучених коштів.
7. Щоб максимізувати прибуток, необхідно збільшувати доходи та зменшувати витрати банку. В зв"язку з цим в роботі були виділені основні напрямки зростання доходів:
а) загальне зростання групи активів, що приносять процентний дохід, для чого банк повинен, по-перше, залучати більше позичальників і при цьому ретельно аналізувати їх фінансовий стан, по-друге, нарощувати свій кредитний потенціал за рахунок збільшення обсягу ресурсів, що залучаються. Це можливо при проведені зваженої маркетингової та процентної політики;
б) зміна питомої ваги доходних активів в сукупних активах, для чого необхідно звести "непрацюючі" активи до мінімуму, проте у межах, що забезпечують ліквідність банку;
в) зміна загального рівня процентної ставки по активних операціях банку. Теоретично більш високий рівень процентної ставки повинен принести банку якомога більший дохід. Проте, в сучасних умовах банки рідко удаються до таких дій. В умовах конкурентної боротьби вони найчастіше знижують ставку з метою залучення якомога більшої кількості позичальників. Зниження середньозваженої ставки проценту по Україні є свідоцтвом цього;
г) зміна структури портфелю доходних активів. Відомо, чим вищий дохід, тим більший ризик в сфері банківської діяльності. Тому головне завдання банку — визначення ступеню допустимості та виправданості того чи іншого ризику.
Основні напрямки зниження рівня витрат банку:
а) залучення дешевих ресурсів. Такими є вклади до запитання;
б) зниження витрат на утримання апарату управління;
в) скорочення обсягів заробітної платні, але не шляхом її зниження, а шляхом скорочення кількості працюючих завдяки автоматизації банківської діяльності.
8. Після сплати податків і штрафів, накладених податковою інспекцією, Національним банком України та іншими органами подальший розподіл прибутку здійснюється за індивідуальними пропорціями та напрямками. Однак загальними напрямками використання прибутку для усіх банків є здійснення відрахувань:
-до резервного фонду;
-до страхового фонду;
-до фондів економічного стимулювання банку;
-виплата дивідендів акціонерам;
-на благодійні та спонсорські заходи;
-на сплату винагород керівництву;
-інші напрямки.
Розподіл прибутку, який залишився після оподаткування здійснюється в порядку встановленому загальними Зборами акціонерів (пайовиків) банку. Після розподілу може залишитись вільний залишок прибутку — нерозподілений прибуток.
9. Сьогодні в банківській системі України є багато проблем, які потребують свого практичного вирішення. Вони зачіпають перед усім питання, які пов"язані з подальшим розвитком банківської системи України, вдосконаленням кредитної політики держави. Вирішення цих проблем залежить насамперед від вдосконалення банківського законодавства. З метою захисту власних економічних інтересів банків і вкладників, підвищення надійності захисту кредитів, які надаються клієнтам банку, використання ефективних засобів і методів стягнення боргу необхідно здійснювати такі заходи як: систематичне і всебічне вивчення кредитних ризиків, прийняття заходів по їх пониженню; вдосконалення механізму економічного і правового захисту виданих кредитів з використанням заставного права, поручительства, а також інших форм гарантій та його забезпечення; направлення клієнтам, біржам та іншим зацікавленим закладам банківських звітів; здійснення страхування депозитів як один з засобів забезпечення стійкості банків та підвищення довіри до них; в процесі формування банків слід передбачувати можливість їх банкрутства, тому важливо при цьому мінімізувати негативні наслідки, для чого слід передбачити більш чітку процедуру об’яви банків банкрутами.
10. До недавнього часу в нашій країні не проводились дослідження присвячені комплексному аналізу діяльності комерційних банків. Розвиток акціонерної форми власності в банківському секторі економіки, робота банків на комерційних засадах передвизначають їх орієнтацію на отримання максимального доходу, перегляд традиційних форм та методів керівництва своїми операціями, а також регулярне проведення аналізу ефективності їх здійснення. Не менш важливим стає також проведення аналізу банківської діяльності на макро- та мікрорівнях. Тому є актуальною розробка методики аналізу показників діяльності банків, як в теоретичному, так і в практичному аспектах.
Аналіз діяльності банку повинен базуватися на наступних принципах:
співвідношення інформації, яка вкладена і яка вимагається. Цей принцип дуже важливий, він є базовим для реалізації комунікаційної функції аналізу. Ігнорування веде або до надання надлишкової інформації (відзначимо, що підготовка даних — процес дорогий), або до недостачі необхідної інформації;
висока культура аналітичних розрахунків. Суть даного принципу полягає в тому, що дані які надаються повинні бути простими та доступним для тих, для кого вони призначаються;
залежність аналізу від існуючих обмежень : технічного, часового, інформаційного характеру, а також інтелектуальних, пізнавальних здібностей та можливостей аналітика.
Підбиваючи підсумок даної роботи, необхідно зазначити, що в нашій країні комерційні банки стають основним сегментом в структурі банківській системі. Комерціалізація банків значить переклад кредитного процесу на ресурсний тип його побудови. Перехід до ринку узаконює нову роль прибутку як оціночного показника роботи банків. В цьому плані особливо актуальним стає аналіз банківської діяльності з точки зору її дохідності.
Використана література.
Закон України “Про банки і банківську діяльність” із змінами і доповненнями станом на 01.01.98. // Відомості Верховної ради України. - 1997.-№25.
Закон України “Про господарські товариства” // Галицькі контракти - 1996 - №42.
Закон України “Про оподаткування прибутку підприємств” // Діло - 1998 - №1,2.
Інструкція № 10 “Про порядок регулювання та аналіз діяльності комерційних банків” від 21.11.1997.
Анализ деятельности коммерческих банков. / Под общ. ред. Кумок С.И.,1994.
Банковский портфель – I, II, III. Отв. ред. Коробов Ю. И. и др. Авт. кол.: Антонов Г. М. и др. – М: Соминтэк, 1994.
Богомазов М. Банковская прибиль расползается по новим счетам. // Бизнес, 1997 — № 42.
Вступ до банківської справи. / під. заг. ред. Савлука М. І. — К.: Лібра, 1998.
Гуцал І. С., Чайковський Я.І. Банківська система України сьогодні: основні проблеми й перспективи розвитку. // Фінанси України, 1997 — № 8.
Данильченко К.М., Раєвська Т.О. Ліквідність та активи комерційних банків // Вісник НБУ –1996 - № 5 – с. 15.
Домрачев В. Процес накопичення капіталу триває. / Вісник НБУ, 1997 — № 10.
Економический анализ деятельности банка: учебное пособие – М: Инфра-М, 1996.
Заруба О.Д. Банківський менеджмент та аудит – К: Лібра, 1996.
Івасів І.Б. Яка банківська система потрібна Укріїні? // Вісник НБУ, 1997 — № 4.
Коммерческие банки./ Под.ред. Усоскина В.М. Авт.кол. Рид Э., Коттер Р., Гилл Э. и др. – М: СП Космополис, 1991.
Львов Ю.И. Банки и финансовий ринок. — С-П.: КультИнформПрес, 1995.
Никольский Ю. Украинские банки”97: вижить би... // Финансовая консультация, 1997 — № 5.
Основи банковского дела. / под ред. Мороз А. М. — К.: Лібра, 1994.
Раєвський К., Домрачев В., Майданюк О. Деякі аспекти фінансового аналізу комерційних банків. – К: 1996.
Святко С.А. Анализ доходів комерційного банку. // Фінанси України, 1997 — № 12.
Статистика Асоціації українських банків. // Вісник НБУ, 1998 — № 1.
Усоскин В.М. Современний коммерческий банк: управление и операции.— М.: Вазар-Ферро, 1994.
Халява С. Прибутковість та ліквідність комерційних банків та ууправління грошовою позицією. // Вісник НБУ, 1997 — № 5.
Черкасов В.Е. Финансовий анализ в коммерческом банке.— М.: ИНФРА-М, 1995.
Ширинская Е. Б. Операции коммерческого банка: российский и зарубежний опит. — М.: Финанси и статистика, 1995.
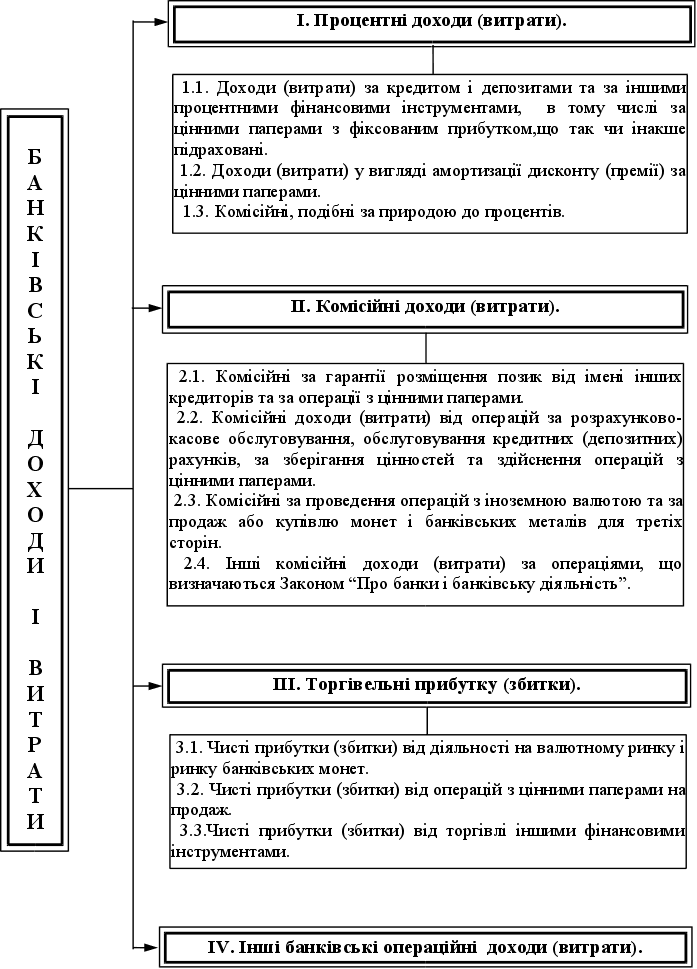
Додаток 1.
Склад банківських доходів (витрат).
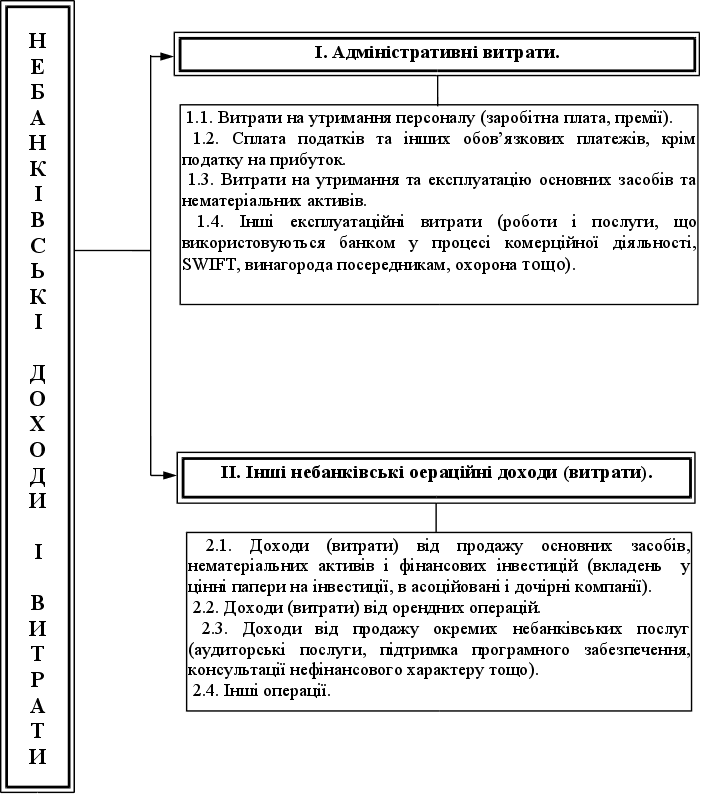
Додаток 2.
Склад небанківських доходів (витрат).
Додаток 3.
Структура доходів банку 1.
|
Показники |
1.07.97. |
1.10.97. |
1.01.98. |
1.04.98. |
||||
|
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
|
|
1.Проценти отримані всього, в т.ч. - по кредитах
*по довгостроковим; *по короткостроковим;
*по довгостроковим; *по короткостроковим;
- по міжбанківських операціям *депозитам, *кредитам; - по дисконтних і заставних операціях з векселями. 2.Доходи і комісія по послугах, наданих - клієнтам; - банкам на основі коррвідносин. 3. Доходи від операцій з ЦП, в т.ч. - від реалізації ЦП; - інші. 4.Відшкодування клієнтами поштових та інших витрат. 5.Інші доходи. 6.Штрафи, пені отримані. |
2446470 1548150 1780 1546370 15130 5320 109810 80 732990 89720 643270 70120 693210 471600 221610 9250 5340 3910 1490 370 - |
77.65 48,50 0,06 48,44 3,65 0,17 3,48 0,003 23,26 2,85 20,41 2,23 22,00 14,97 7,03 0,29 0,17 0,12 0,05 0,01 - |
4561590 2956720 195610 2761110 386600 5320 381280 180 1147970 154720 992950 70120 1464270 1052380 411890 99650 16880 82770 3540 710 - |
74,42 48,24 3,19 48,24 6,31 0,09 6,22 0,003 18,73 2,53 16,2 1,14 23,58 17,17 6,72 1,63 0,28 1,35 0,06 0,01 - |
6323060 3837230 7580 3829650 822860 5310 817550 200 1584790 179068 1405722 77980 2224598 1634522 590076 226972 100617 126355 6019 1495 - |
72,00 43,69 0,09 43,6 9,37 0,06 9,31 0,002 18,05 2,04 16,01 0,89 25,33 18,61 6,72 2,58 1,14 1,44 0,07 0,02 - |
8232237 4854719 106537 4748181 1369580 0 1359580 224 1939735 186789 1752946 77980 2968559 2260259 708300 423096 200397 222699 8430 1633 - |
70,76 41,73 0,92 40,81 11,69 0 11,69 0,002 16,67 1,.61 15,06 0,67 25,52 19,43 6,09 3,64 1,72 1,92 0,07 0,01 - |
|
Всього доходів |
3150790 |
100,0 |
6129760 |
100,0 |
8782144 |
100,0 |
11633955 |
100,0 |
Додаток 4.
Структура доходів банку 2.
|
Показники |
1.07.97. |
1.10.97. |
1.01.98. |
1.04.98. |
||||
|
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
|
|
1.Проценти отримані всього, в т.ч. - по кредитах
*по довгостроковим; *по короткостроковим;
*по довгостроковим; *по короткостроковим;
- по міжбанківських операціям *депозитам, *кредитам; - по дисконтних і заставних операціях з векселями. 2.Доходи і комісія по послугах, наданих - клієнтам; - банкам на основі коррвідносин. 3. Доходи від операцій з ЦП, в т.ч. - від реалізації ЦП; - інші. 4.Відшкодування клієнтами поштових та інших витрат. 5.Інші доходи. 6.Штрафи, пені отримані. |
1185290 287507 0 287507 60042 0 60042 83392 754336 0 754336 0 48288 47493 794 88210 88210 0 48288 173772 49558 |
74,62 18,1 0 18,1 3,78 0 3,78 5,27 47,79 0 47,49 0 3,04 2,99 0,05 5,24 5,24 0 3,04 10,94 3,12 |
2986540 988509 0 988509 195792 0 195792 97896 1700045 0 1700045 0 143740 137054 6686 893001 893001 0 248321 365319 142785 |
62,45 20,7 0 20,7 4,1 0 4,1 2,05 35,6 0 35,6 0 3,01 2,87 0,14 18,7 18,7 0 5,2 7,65 2,99 |
3668806 1520190 0 1520190 161595 0 161595 155610 1729665 0 1729665 101745 178952 119102 59850 1424430 897750 526680 293265 311819 107730 |
61,3 25,4 0 25,4 2,7 0 2,7 2,6 28,9 0 28,9 1,7 2,99 1,99 1,0 23,8 15,0 8,8 4,9 5,21 1,8 |
5047621 3233917 0 3233917 156201 0 156201 29827 1627948 50236 1577712 384616 178964 147567 31397 1907355 1593411 313973 251178 463894 0 |
64,31 41,2 0 41,2 1,99 0 1,99 0,38 20,74 0,64 20,10 4,4, 2,28 1,88 0,4 24,30 20,30 4,0 3,2 5,91 0 |
|
Всього доходів |
1588410 |
100,0 |
4775408 |
100,0 |
5985001 |
100,0 |
7849314 |
100,0 |
Додаток 5.
Структура витрат банку 1.
|
Показники |
1.07.97. |
1.10.97. |
1.01.98. |
1.04.98. |
||||
|
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
|
|
1.Сплачені проценти, всього, в т.ч.
2. Сплачена комісія по послугах. 3. Витрати по операціях з цінними паперами. 4. Поштово-телеграфні витрати. 5. Витрати по оплаті послуг КУ. 6. Витрати по маркетингу. 7. Амортизаційні відрахування. 8. Інші витрати. Разом операційних витрат.
Разом витрат на утримання персоналу. |
1249940 60590 624750 100420 9710 432370 21600 21630 720 1140 23830 6880 26450 239130 1569220 443600 485 81220 0 52995 0 5783000 |
58,18 2,82 29,09 4,68 0,45 20,13 1,01 1,01 0,03 0,05 1,11 0,32 1,23 11,13 73,07 20,66 0,02 3,78 0 2,47 0 26,93 |
1989060 89700 914750 265420 1000 710780 7410 39850 3370 5200 47080 19850 59550 4448880 2612840 918110 795 162190 0 122185 0 1203280 |
52,12 2,35 23,97 6,95 0,03 18,62 0,19 1,04 0,09 0,14 1,23 0,52 1,56 11,76 68,47 24,06 0,02 4,25 0 3,2 0 31,53 |
2585766 115395 1057809 440370 15850 956342 0 62278 26283 8440 78863 22785 90837 694092 3569344 1560157 868 234724 0 208223 0 2003972 |
49,39 2,20 20,20 8,41 0,3 18,27 0 1.12 0,47 0,15 1,41 0,41 1,63 12,45 64,04 20,88 1,01 3,14 0 9,14 0 35,96 |
3383415 229560 1128800 639300 0 1382230 3525 77333 45000 12647 115145 42375 134679 936921 4747515 2289800 885 379233 0 286422 0 2956340 |
43,9 2,98 14,65 8,29 0 17,93 0,05 1,0 0,58 0,16 1,49 0,55 1,75 12,16 61,6 29,74 0,01 4,93 0 3,72 0 38,4 |
|
Всього витрат |
2147520 |
100,0 |
3816120 |
100,0 |
5573316 |
100,0 |
7703855 |
100,0 |
Додаток 6.
Структура витрат банку 2.
|
Показники |
1.07.97. |
1.10.97. |
1.01.98. |
1.04.98. |
||||
|
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
Сума, грн. |
Питома вага, % |
|
|
1.Сплачені проценти, всього, в т.ч.
2. Сплачена комісія по послугах. 3. Витрати по операціям з цінними паперами. 4. Поштово-телеграфні витрати. 5. Витрати по оплаті послуг КУ. 6. Витрати по маркетингу. 7. Амортизаційні відрахування. 8. Інші витрати. Разом операційних витрат.
Разом витрат на утримання персоналу. |
709370 73234 125138 28298 172064 224679 82432 142 853 0 156279 137936 45505 22752 1070370 224689 0 26299 123134 125139 0 351950 |
49,86 5,15 8,8 1,99 12,1 15,8 6,02 0,01 0,06 0 10,99 9,7 3,2 1,5 75,25 15,88 0 1,2 8,2 8,88 0 24,75 |
1199302 132837 179042 51980 355196 294553 182507 2887 1155 0 286552 251236 66419 266541 2067655 505360 0 25990 169042 158048 0 820415 |
41,52 4,6 6,2 1,8 12,3 10,2 6,32 0,1 0,04 0 9,8 8,7 2,3 9,23 71,59 17,5 0 0,9 5,2 4,98 0 28,41 |
1901223 69058 58549 58125 446778 255216 225190 901 600 360030 213180 372615 48040 225190 1979575 768650 0 39033 10286 113496 0 1023266 |
36,33 2,3 1,95 1,2 14,98 8,5 7,5 0,03 0,02 1,2 7,1 12,41 1,6 7,5 65,92 25,6 0 1,3 3,4 3,78 0 34,08 |
1534480 142632 98416 133123 580037 29527 280510 23772 3803 475 294773 418383 137402 617597 3030755 1374022 0 65135 94613 190176 0 1723946 |
32,27 3,0 2,07 2,8 12,2 6,3 5,9 0,5 0,08 0,01 6,2 8,8 2,89 12,99 63,74 28,9 0 1,37 1,99 4,0 0 36,26 |
|
Всього витрат |
1422320 |
100,0 |
2888070 |
100,0 |
3002841 |
100,0 |
4754701 |
100,0 |
Додаток 7.
Динаміка отриманого прибутку банком 1, грн.
Показники |
На 1.07.97. |
На 1.10.97. |
На 1.01.98. |
На 1.04.98. |
|
1.Прибуток. 2.Надходження від позареалізаційних операцій. 3.Балансовий прибуток. 4.Збиток. 5.Збиток від позареалізаційних операцій. 6.Балансовий збиток. 7.Згорнутий балансовий прибуток. 8.Сума, на яку збільшується оподаткований прибуток. 9.Сума, на яку зменшується оподаткований прибуток. 10.Прибуток для оподаткування. 11.Сума податків. 12.Прибуток в розпорядженні. 13.Сплачені штрафи. 14.Інші витрати за рахунок прибутку. 15.Прибуток до розподілу. |
1003270 1046710 2049980 1400 1030 2430 2047400 - 1006000 1041400 380810 1666590 530 2540 1663520 |
2313640 2582460 4896100 - - - 4896100 29800 2500150 2325750 769000 4127040 550 5020 4121470 |
3208828 44310629 7519457 - - - 7519457 29802 3956445 35928714 1023226 6496231 551 24125 6471555 |
3930100 5756400 9686500 61784 7556 69340 9617160 29802 55280700 4366262 1224459 8392701 6981 141400 8244320 |
Додаток 8.
Динаміка отримання прибутку банком 2, грн.
Показники |
На 1.07.97. |
На 1.10.97. |
На 1.01.98. |
На 1.04.98. |
|
1.Прибуток. 2.Надходження від позареалізаційних операцій. 3.Балансовий прибуток. 4.Збиток. 5.Збиток від позареалізаційних операцій. 6.Балансовий збиток. 7.Згорнутий балансовий прибуток. 8.Сума, на яку збільшується оподаткований прибуток. 9.Сума, на яку зменшується оподаткований прибуток. 10.Прибуток до оподаткування. 11.Сума податків. 12.Прибуток в розпорядженні. 13.Сплачені штрафи. 14.Інші витрати за рахунок прибутку. 15.Прибуток до розподілу. |
166090 4510 170600 - - - 170600 - 100 170500 51060 119540 - 17330 102210 |
1887338 4510 1891848 - - - 1891848 297180 16820 2172208 565700 1326148 1250 156610 1168288 |
2982160 4510 2986670 - - - 2986670 297810 71576 3212904 1623830 1362780 28145 19063 1315572 |
3094613 4510 3099123 - - - 3099123 2971810 113250 5947693 1714328 1384795 30028 15058 1339709 |
Додаток 9.
Розрахунок показників прибутковості банку 1 та банку 2 на 1.04.98р.
|
Показники |
Банк 1 |
Банк 2 |
|
Отримані відсотки, грн. Сплачені відсотки, грн. Позики, грн. Підпроцентні депозити, грн. |
8232237 3383415 22057931 35138132 |
55047621 1534480 5912125 2438090 |
|
Частий спред, % |
27,69 |
22,44 |
|
Отримані відсотки, грн. Сплачені відсотки, грн. Середні загальні активи, грн. |
8232237 3383415 67921180 |
5047621 1534480 21348470 |
|
Чиста відсоткова маржа, % |
7,14 |
16,46 |
|
Прибуток після оподаткування, грн. Чисельність працівників, грн. |
8692701 430 |
1384795 250 |
|
Чистий дохід на одного працюючого, грн. |
20216 |
5539 |
|
Прибуток після оподаткування, грн. Витрати на утримання працівників, грн. |
8692701 2956340 |
1384795 1723946 |
|
Витрати на персонал, грн. |
2,94 |
0,80 |