Теория игр
М
В1
а11
х2 х11 Х
Рис.1. Подписать рисунок
Аналогично строится отрезок В2В2, соответствующий стратегии В2 игрока В.
Определение 1. Ломаная линия, составленная из частей отрезков, интерпретирующих стратегии игрока В, расположенная ниже всех отрезков, называется нижней границей выигрыша, получаемого игроком А.
Определение 2. Стратегии, части которых образуют нижнюю границу выигрыша, называются активными стратегиями.
В игре (2 ґ 2) обе стратегии являются активными.
В1 а21
В2
а12 К
В2 а22
В1
а11 v
О х2 N х1 1 Х
Рис.2.
Ломаная В1КВ2 является нижней границей выигрыша, получаемого игроком А. (см. рис.2) Точка К, в которой он максимален, определяет цену игры и ее решение. Найдем оптимальную стратегию первого игрока. Запишем систему уравнений
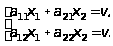
Приравнивая выражения для v из уравнений системы и учитывая, что
x1 +
x2 = 1, получим
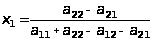 ,
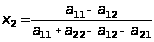 ,
(1)
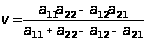 .
(2)
Составляя аналогичную систему
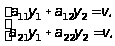
и учитывая условие
y1 + y2 = 1,
можно найти оптимальную стратегию игрока В:

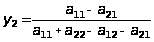 .
(3)
Пример 1. Найти решение игры, заданной матрицей
 .
a
= max (1,1) = 1, b
= min (3,2) = 2, a
№
b,
 .
Игра не имеет
седловой точки.
Оптимальное
решение следует
искать в области
смешанных
стратегий.
Построим на
плоскости
отрезки, соответствующие
стратегиям
второго игрока.
(см. рис.3)
Рис.3.
По формулам (1) - (3) находим оптимальные стратегии и цену игры:
x1 = 1/3, x2 = 2/3; y1 = 2/3, y2 = 1/3; v =5/3.
Ответ.
Оптимальные
смешанные
стратегии
игроков
 (1/3, 2/3) и
 (2/3, 1/3), цена игры
составляет
v =5/3.
Данный ответ означает следующее:
если первый игрок с вероятностью 1/3 будет применять первую стратегию и с вероятностью 2/3 вторую, то при достаточно большом количестве игр с данной матрицей его выигрыш в среднем составит не менее 5/3;
если второй игрок с вероятностью 2/3 будет применять первую стратегию и с вероятностью 1/3 вторую, то при достаточно большом количестве игр с данной матрицей его проигрыш в среднем составит не более 5/3.
Второй случай. Рассмотрим игру (2 ґ n) с матрицей
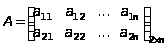 .
Для каждой из n стратегий игрока В строится соответствующий ей отрезок на плоскости. Находится нижняя граница выигрыша, получаемого игроком А, и определяется точка на нижней границе, соответствующая наибольшему выигрышу. Выделяются две активные стратегии игрока В, отрезки которых проходят через данную точку. Далее рассматриваются только эти две стратегии игрока В. Игра сводится к игре с матрицей (2 ґ 2). Оптимальные стратегии и цену игры находят по формулам (1) - (3).
Пример 2. Найти решение игры, заданной матрицей
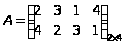 .
a
= max (1,1) = 1, b
= min (4, 3, 3,4) = 3, a
№
b,
 .
Игра не имеет седловой точки. Оптимальное решение следует искать в области смешанных стратегий. Построим на плоскости отрезки, соответствующие стратегиям второго игрока. (см. рис.4)
Рис.4.
Нижней границей выигрыша для игрока А является ломаная В3КВ4. Стратегии В3 и В4 являются активными стратегиями игрока В. Точка их пересечения К определяет оптимальные стратегии игроков и цену игры. Второму игроку невыгодно применять стратегии В1 и В2, поэтому вероятность их применения равна нулю, т.е. у1 = у2= 0. Решение игры сводится к решению игры с матрицей (2 ґ 2)
 .
a
= max (1,1) = 1, b
= min (3,4) = 3, a
№
b,
 .
По формулам (1) - (3) находим оптимальные стратегии и цену игры:
x1 = 2/5, x2 = 3/5; y3 = 3/5, y2 = 2/5; v =11/5.
Ответ.
Оптимальные
смешанные
стратегии
игроков
 (2/5, 3/5) и
 (0, 0, 3/5, 2/5), цена игры
составляет
v =11/5.
Данный ответ означает следующее:
если первый игрок с вероятностью 2/5 будет применять первую стратегию и с вероятностью 3/5 вторую, то при достаточно большом количестве игр с данной матрицей его выигрыш в среднем составит не менее 11/5;
если второй игрок с вероятностью 3/5 будет применять третью стратегию, с вероятностью 2/5 четвертую и не будет использовать первую и вторую стратегии, то при достаточно большом количестве игр с данной матрицей его проигрыш в среднем составит не более 11/5.
Третий случай. Рассмотрим игру (m ґ 2) с матрицей
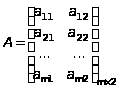 .
Решение игры может быть получено аналогично случаю два. Для каждой из m стратегий игрока А строится соответствующий ей отрезок на плоскости.
Находится верхняя граница проигрыша, получаемого игроком В, и определяется точка на нижней границе, соответствующая наименьшему проигрышу. Выделяются две активные стратегии игрока А, отрезки которых проходят через данную точку.
Далее рассматриваются только эти две стратегии игрока А. Игра сводится к игре с матрицей (2 ґ 2). Оптимальные стратегии и цену игры находят по формулам (1) - (3).
Пример 3. Найти решение игры, заданной матрицей
 .
a
= max (3, 2, 0, - 1) = 3,
b
= min (4,6) = 4, a
№
b,
 .
Игра не имеет
седловой точки.
Оптимальное
решение следует
искать в области
смешанных
стратегий.
Построим на
плоскости
отрезки, соответствующие
стратегиям
первого игрока.
(см. рис.5).
Рис.5.
Верхней границей проигрыша для игрока В является ломаная А1КА4. Стратегии А1 и А4 являются активными стратегиями игрока А. Точка их пересечения К определяет оптимальные стратегии игроков и цену игры. Первому игроку невыгодно применять стратегии А2 и А3, поэтому вероятность их применения равна нулю, т.е. x2 = x3= 0. Решение игры сводится к решению игры с матрицей (2 ґ 2)
 .
a
= max (3, - 1) = 3, b
= min (4,6) = 4, a
№
b,
.
По формулам (1) - (3) находим оптимальные стратегии и цену игры:
x1 = 7/8, x4 = 1/8; y1 = 3/8, y2 = 5/8; v =27/8.
Ответ.
Оптимальные
смешанные
стратегии
игроков
(7/8, 0, 0, 1/8) и
(3/8, 5/8), цена игры
составляет
v =27/8.
Данный ответ означает следующее:
если первый игрок с вероятностью 7/8 будет применять первую стратегию, с вероятностью 1/8 четвертую и не будет использовать вторую и третью стратегии, то при достаточно большом количестве игр с данной матрицей его выигрыш в среднем составит не менее 27/8;
если второй игрок с вероятностью 3/8 будет применять первую стратегию и с вероятностью 5/8 вторую, то при достаточно большом количестве игр с данной матрицей его проигрыш в среднем составит не более 27/8.
1.5 Сведение матричной игры к задаче линейного программирования
Теория игр находится в тесной связи с линейным программированием, так как каждая конечная игра двух лиц с нулевой суммой может быть представлена как задача линейного программирования и решена симплексным методом и, наоборот, каждая задача линейного программирования может быть представлена как конечная игра двух лиц с нулевой суммой. Рассмотрим игру двух лиц с нулевой суммой, заданную платежной матрицей
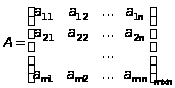 .
Если платежная
матрица не
имеет седловой
точки, т.е. a
<b
и
 ,
то решение игры
представлено
в смешанных
стратегиях
(x1, x2,...,
xm)
и
(y1, y2,...,
yn).
Применение
первым игроком
оптимальной
стратегии
 опт
должно обеспечить
ему при любых
действиях
второго игрока
выигрыш не
меньше цены
игры.
 ,
 .
Рассмотрим задачу отыскания оптимальной стратегии игрока А, для которой имеют место ограничения
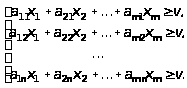
Величина v неизвестна, однако можно считать, что цена игры v > 0. Последнее условие выполняется всегда, если все элементы платежной матрицы неотрицательны, а этого можно достигнуть, прибавив ко всем элементам матрицы некоторое положительное число.
Преобразуем систему ограничений, разделив все члены неравенств на v.
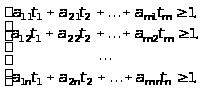 (1)
где
 ,
 .
(2)
По условию x1 + x2 + … +xm = 1.
Разделим обе части этого равенства на v.
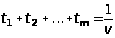 .
Оптимальная
стратегия
(x1, x2,...,
xm)
игрока А должна
максимизировать
величину v,
следовательно,
функция
 (3)
должна принимать минимальное значение.
Таким образом,
получена задача
линейного
программирования:
найти минимум
целевой функции
(3) при ограничениях
(1), причем на
переменные
наложено условие
неотрицательности
(2). Решая ее, находим
значения
 ,
 и величину
1/v, затем
отыскиваются
значения xi
= vti.
Аналогично
для второго
игрока оптимальная
стратегия
опт
должна обеспечить
при любых стратегиях
первого игрока
проигрыш, не
превышающий
цену игры.
 ,
.
Рассмотрим задачу отыскания оптимальной стратегии игрока B, для которой имеют место ограничения
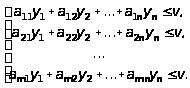
Преобразуем систему ограничений, разделив все члены неравенств на v.
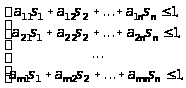 (4) где
 ,
 .
(5)
По условию y1 + y2 + … +yn = 1. Разделим обе части этого равенства на v.
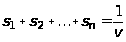 .
Оптимальная
стратегия
(y1, y2,...,
yn)
игрока В должна
минимизировать
величину v,
следовательно,
функция
 (6)
должна принимать максимальное значение.
Получена задача линейного программирования: найти максимум целевой функции (6) при ограничениях (4), причем на переменные наложено условие неотрицательности (5).
Таким образом, для нахождения решения игры имеем симметричную пару двойственных задач линейного программирования. Можно найти решение одной из них, а решение второй находится с использованием теории двойственности.
Пример. Найти решение игры, заданной матрицей
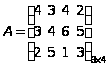 .
a
= max (2, 3,1) = 3, b
= min (4, 5, 6,5) = 4, a
№
b,
.
Игра не имеет седловой точки. Оптимальное решение следует искать в области смешанных стратегий.
Для определения оптимальной стратегии игрока А имеем следующую задачу линейного программирования:
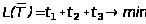 ,
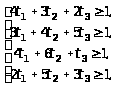
 ,
 .
Для нахождения оптимальной стратегии игрока В имеем следующую задачу линейного программирования:
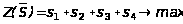 ,
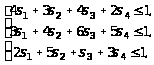
 ,
 .
Оптимальные решения пары двойственных задач имеют вид
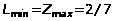 ,
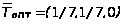 ,
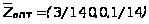 .
Учитывая соотношения между xi и ti, yj и sj, а также равенство
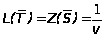 ,
можно найти оптимальные стратегии игроков и цену игры:
(1/2, 1/2, 0),
 (3/4, 0, 0, 1/4), v=7/2.
1.6 Игры с природой
В рассмотренных выше матричных играх предполагалось, что в них принимают участие два игрока, интересы которых противоположны. Поэтому действия каждого игрока направлены на увеличение выигрыша (уменьшение проигрыша). Однако в некоторых задачах, приводящихся к игровым, имеется неопределенность, вызванная отсутствием информации об условиях, в которых осуществляется действие (погода, покупательский спрос и т.д.). Эти условия зависят не от сознательных действий другого игрока, а от объективной действительности. Такие игры называются играми с природой. Человек в играх с природой старается действовать осмотрительно, второй игрок (природа, покупательский спрос) действует случайно.
Условия игры задаются матрицей
.
Пусть игрок А имеет стратегии А1, А2, …, Аm, а природа - состояния В1, В2, …, Вn. Наиболее простой является ситуация, когда известна вероятность pj каждого состояния природы Вj. При этом, если учтены все возможные состояния, p1 + p2 + … + pj + … + pn = 1.
Если игрок А выбирает чистую стратегию Аi, то математическое ожидание выигрыша составит p1 ai1 + p2 ai2 + … + pn ain. Наиболее выгодной будет та стратегия, при которой достигается
(p1 ai1 + p2 ai2 + … + pn ain).
Если информация о состояниях с природой мала, то можно применить принцип недостаточного основания Лапласа, согласно которому можно считать, что все состояния природы равновероятностны:
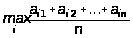 ,
т.е. стратегию, для которой среднее арифметическое элементов соответствующей строки максимальное.
Имеется ряд критериев, которые используются при выборе оптимальной стратегии. Рассмотрим некоторые из них.
1. Критерий Вальда. Рекомендуется применять максиминную стратегию. Она выбирается из условия

и совпадает с нижней ценой игры. Критерий является пессимистическим, считается, что природа будет действовать наихудшим для человека способом.
2. Критерий максимума. Он выбирается из условия
 .
Критерий является оптимистическим, считается, что природа будет наиболее благоприятна для человека.
3. Критерий Гурвица. Критерий рекомендует стратегию, определяемую по формуле
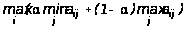 ,
где a - степень оптимизма и изменяется в диапазоне [0, 1].
Критерий придерживается некоторой промежуточной позиции, учитывающей возможность как наихудшего, так и наилучшего поведения природы. При a = 1 критерий превращается в