Влияние государственной политики на развитие российско-украинских торгово-экономических отношений
И, наконец, поднятие пошлин и установление квот одной страной подтолкнет к ответным действиям ее партнеров, в результате чего ухудшаются в целом условия международной торговли, сократится ее объем и снизится уровень доходов и занятости во всех странах.
Внимания заслуживает и такой аргумент для оправдания пошлин, как необходимость диверсификации ради стабильности. Предполагается, что защита пошлинами и квотами необходима странам с высокоспециализированной экономикой для стимулирования промышленной диверсификации и, как следствие, уменьшение зависимости от конъюнктуры на мировых рынках одного или двух видов продукции. Очевидно, что такой аргумент может быть использован только слаборазвитыми странами и при определенных обстоятельствах.
И, наконец, несколько слов о таком доводе в пользу протекционизма, как защита молодых отраслей. Этот аргумент можно назвать справедливым исключением, имеющим экономическое оправдание. Действительно, временная защита молодых национальных фирм от жесткой конкуренции более зрелых и поэтому на текущий момент более эффективных иностранных фирм дает возможность нарождающимся отраслям окрепнуть и стать эффективными производителями. Но в этой связи необходимо помнить о следующем. Во-первых, в слаборазвитых странах очень сложно определить, какая из отраслей является тем новорожденным, который способен достичь экономической зрелости и поэтому заслуживает защиты. Во-вторых, в высокоразвитых странах, когда в условиях жесткой иностранной конкуренции национальные производители обращаются к правительству с просьбой защитить их, дав возможность провести модернизацию и повысить конкурентоспособность, возможен обратный эффект. Протекционизм, увеличивая прибыли и предоставляя средства для модернизации, в то же время снимает остроту вопроса о необходимости изменений.
Следует также отметить, что аргументы в пользу протекционизма, как правило, подчеркивают немедленный эффект, который возможен в результате введения торговых барьеров, и игнорируют долгосрочные последствия.1
Что касается последствий политики протекционизма, то, прежде всего, следует отметить повышение цен и снижение объема товаров, на которые распространяются защитные пошлины. От этого, конечно же, в первую очередь страдают национальные потребители. Существуют также косвенные последствия протекционизма. Последние заключаются в том, что пошлины прямо способствуют экспансии относительно неэффективных отраслей, которые не обладают сравнительными преимуществами, и косвенным образом вызывают свертывание относительно эффективных отраслей, имеющих сравнительные преимущества. Это означает, что пошлины служат причиной менее эффективного использования мировых ресурсов и приводят к сокращению реального объема мирового производства.
Учитывая все вышесказанное, нельзя не согласиться с целым рядом авторитетных исследователей, которые считают, что выгоды, которые приносит политика протекционизма, достигаются ценой гораздо больших потерь для экономики в целом.2
Итак, в международной практике получили развитие два типа внешнеэкономической политики: свободная торговля и протекционизм. Причем опыт показывает, что, как правило, тенденции к свободной торговле и тенденции к протекционизму перемежают друг друга. Развитые страны рассматривают свободу торговли, как единственный режим, к которому могут стремиться правительства. Ограничения же торговли рассматриваются, как нежелательный, но неизбежный компромисс, вызванный необходимостью решать актуальные на данный момент проблемы национальной экономики.
Современную внешнеэкономическую политику государств с рыночной экономикой можно назвать неопротекционизмом, опирающимся на целую систему скрытых средств защиты внутреннего рынка. Но необходимо отметить, что сегодня гораздо больший акцент делается не на ограничении импорта и установлении изощренных барьеров (хотя и это имеет место), а на стимулировании экспорта и повышении конкурентоспособности экономики.
Внешнеторговая политика неразрывно связана с внутренней экономической политикой государства. Поэтому ее содержание обусловлено теми задачами расширенного воспроизводства, которые страна решает в рамках своего национального хозяйства. В самой общей форме можно сказать, что главной задачей внешнеторговой политики является создание благоприятных внешнеторговых условий для расширенного воспроизводства внутри страны.
Государственное регулирование внешней торговли осуществляется с помощью широкого круга мер, число которых постоянно растет.
Объясняется это прежде всего тем, что по мере расширения внешнеэкономических связей той или иной страны требуются все новые инструменты оптимизации ее участия в международной специализации, ограждения национальной экономики от негативного влияния внешних факторов (циклических спадов, чрезмерных колебаний валютных курсов, недобросовестной конкуренции и т.д.), содействия укреплению позиций национальных производителей на мировом рынке. Меры по регулированию внешней торговли делятся на следующие 8 категорий:
1. Таможенный тариф. Импортный таможенный тариф – включает в себя систематизированный перечень (номенклатуру) ввозимых товаров, методы определения их таможенной стоимости и взимания пошлин, механизм введения, изменения или отмены пошлин, правила определения страны происхождения товара. Активная часть импортного таможенного тарифа – ставки таможенных пошлин, являющиеся по своему экономическому значению налогом на ввоз иностранных товаров.
2. К паратарифным мерам относятся прочие платежи, взимаемые при ввозе иностранных товаров: различные таможенные сборы, внутренние налоги, специальные целевые сборы. Эти меры порой оказывают существенное влияние на внешнюю торговлю.
3. Меры контроля за ценами призваны обеспечить защиту национальных интересов производителей. К ним относятся антидемпинговые и компенсационные меры, направленные против экспортных субсидий. Кроме того, для защиты некоторых уязвимых секторов экономики (прежде всего аграрного) могут применяться скользящие импортные сборы, цель которых – довести внутреннюю цену товара до определенного уровня.
4. Финансовые меры. Для регулирования внешней торговли могут вводиться особые правила совершения валютных операций.
5. Количественный контроль. На ввоз и вывоз товаров устанавливаются количественные ограничения (квоты).
6. Автоматическое лицензирование. Для ввоза (вывоза) определенных товаров требуется получить установленный документ. Таким образом, осуществляется наблюдение (мониторинг) за торговлей этими товарами. Такое наблюдение не является ограничительной мерой, но облегчает введение подобных мер в случае необходимости.
7. Монополия государства. Государство устанавливает свою монополию на торговлю определенными товарами вообще или на внешнюю торговлю ими.
8. Технические барьеры включают в себя контроль за импортом на предмет его соответствия национальным стандартам безопасности и качества.1
Немалую роль в развитии тенденции либерализации торговли сыграло Генеральное соглашение по тарифам и торговле (ГАТТ), которое было подписано в 1947 году 23 странами, и которое превратилось в форум для ведения переговоров по тарифным барьерам на многосторонней основе. Благодаря ГАТТ, в основу регулирования экономических связей были положены три фундаментальных принципа: равный не дискриминационный режим для всех стран-участниц ГАТТ, снижение пошлин путем проведения многосторонних переговоров, устранение импортных квот.
С 1 января 1996 года начала работу всемирная торговая организация (ВТО), которая заменила действующее с послевоенного периода Генеральное соглашение по тарифам и торговле (ГАТТ). По сравнению со своим предшественником, у ВТО существует больше полномочий и более форматизированная структура. Основными принципами ВТО являются принцип наибольшего благоприятствования и принцип национального режима. Членами новой организации стали 125 стран-членов ГАТТ после ратификации ими Уругвайского раунда всемирных торговых соглашений. Более 30 других стран хотели бы присоединиться к ГАТТ/ВТО, в том числе Китай, Тайвань, Вьетнам, Россия и Украина.
По правилам ВТО в настоящее время работает практически все мировое сообщество, что обеспечивает до 98% мировых товаропотоков. Задача ГАТТ/ВТО обеспечить минимальные обязательства по степени открытости экономики со стороны всех партнеров Мировой организации торговли.
Очевидно, что такая крупная держава как Россия не может оставаться вне системы ГАТТ/ВТО. В настоящий период вопрос о вступлении России в ВТО приобрел политическое значение.1
2. Анализ проблем и перспектив развития российско-украинских экономических отношений
2.1. Современное состояние внешнеторговых взаимоотношений России с Украиной.
Глубокий и продолжительный спад, который наблюдался в экономических системах обеих стран, был вызван распадом единого народнохозяйственного комплекса СССР, разрывом большинства хозяйственных связей между странами, а также объективными потерями и промахами в процессе перевода административно-командной экономики на рыночные рельсы. Одной из первых сфер внешнеэкономической деятельности, которая начала оживляться в обеих странах, стала внешняя торговля. В торговых взаимоотношениях России и Украины были, в основном, применены общепринятые в мировой торговле принципы таможенного регулирования, но с существенной асимметрией налогообложения, заложенной в национальных законодательствах.
Два государства в значительной степени являются взаимозависимыми с ресурсной и технологической точки зрения, имеют развитую сеть многосторонних экономических связей, стремятся к цивилизованной интеграции в мировое экономическое пространство. Особенности глобального и национального развития требуют от России и Украины формирование своих отношений в стратегической перспективе именно на экономическом фундаменте, максимально используя, прежде всего взаимный потенциал, межрегиональное сотрудничество и взаимные связи с международными экономическими организациями.
Неотложные проблемы, которые стоят перед двумя государствами, – прежде всего необходимость структурной перестройки национальных экономик и обеспечение постоянного их роста – похожи, но одновременно есть и определенные отличия, связанные с особенностями рыночных перестроек и механизмов преодоления кризиса. В отдельных случаях российские и украинские товаропроизводители превратились в реальных конкурентов в тех сегментах рынка, которые раньше поглощали всю (или значительную часть) их продукции. Существуют определенные расхождения интересов и в сфере энергоснабжения. Действуют и некоторые другие факторы, которые сдерживают расширение и углубление экономических интересов.
Поэтому, нужна активизация сотрудничества именно в тех сферах, где взаимные интересы сохраняются, и поиск компромиссных взаимовыгодных вариантов там, где возникают расхождения.
Российская Федерация является крупнейшим рынком сбыта для товаров традиционного украинского экспорта: продукции агропромышленного комплекса, машиностроения, металлургической и химической промышленности. В свою очередь Украина импортирует из Российской Федерации сырье, газ, нефть, нефтепродукты, ядерное топливо, продукцию машиностроения.
На протяжении 1994-1996 гг. объемы внешней торговли товарами между Россией и Украиной постоянно возрастали. Если в 1994г. товарооборот составлял 11,0 млрд. долл., в 1995 г. – 13,9 млрд. долл., то в 1996 г. – 14,4 млрд. долл., т. е. увеличился за 3 года в 1,3 раза. Но на фоне этих успехов невозможно не заметить факт непаритетного товарообмена между странами. Если за период 1994-1996 гг. экспорт российских товаров в Украину увеличился в 1,4 раза, то импорт украинских товаров в Россию возрос в 1,2 раза. В результате сальдо внешнеторгового баланса России в торговле товарами увеличилось на 1,5 млрд. долл.1
Естественное развитие межгосударственного товарообмена было прервано в результате введения в мае 1996 г. ввозных таможенных пошлин на сахар и подакцизные товары, а с 1 сентября – введения НДС на все товары украинского происхождения. Это означало лишение Украины режима наибольшего благоприятствования и перевод торгового режима на принцип, при котором НДС на импорт взимается обеими странами.
После введения этих дискриминационных мер во внешней торговле России и Украины наблюдался обвальный спад объемов экспортно-импортных операций, о чем наглядно свидетельствует таблица 2.1.
Таблица 2.1.
Внешняя торговля России и Украины в 1996-2003 гг.
(млн. долл. США)
Показатели |
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
|
Внешне-торговый оборот, всего |
18037 |
15119 |
12542 |
10357 |
11572 |
11751 |
12012 |
15107 |
|
товары |
14394 |
11560 |
9953 |
7989 |
9341 |
9493 |
9115 |
12047 |
|
услуги |
3643 |
3558 |
2589 |
2368 |
2231 |
2257 |
2891 |
3060 |
|
Экспорт, всего |
9126 |
8182 |
7377 |
5842 |
5980 |
6010 |
6120 |
7865 |
|
товары |
8816 |
7837 |
7064 |
5641 |
5800 |
5814 |
5885 |
7614 |
|
услуги |
310 |
345 |
312 |
200 |
180 |
196 |
235 |
251 |
|
Импорт, всего |
8910 |
6936 |
5165 |
4514 |
5592 |
5741 |
5892 |
7242 |
|
товары |
5577 |
3723 |
2905 |
2396 |
3500 |
3679 |
3230 |
4432 |
|
услуги |
3333 |
3213 |
2259 |
2118 |
2092 |
2062 |
2662 |
2810 |
Источник: www.cisstat (официальный сайт Статистического комитета СНГ).
За 1997 г. общий товарооборот с Украиной товарами, услугами и работами составил 15 млрд. долл. и уменьшился по сравнению с 1996г. на 16,7% или на 3 млрд. долл. При этом общий экспорт товаров и услуг уменьшился на 11% и составил 8,1 млрд. долл., тогда как общий импорт товаров и услуг сократился на 22,5% и составил 6,9 млрд. долл.
Не сбылись надежды о восстановлении потока экспорта в Украину после отмены НДС во взаимном товарообороте в феврале 1998 года.
Экспорт товаров в Украину за 1998 г. сократился по сравнению с 1997 г. еще на 10,1%.
Тенденция дальнейшего сокращения объемов внешней торговли товарами между Россией и Украиной наблюдалась и в 1999 г.
Внешнеторговый оборот России с Украиной товарами и услугами в 1999 г. составил 10,357 млрд. долл., что на 17,4% или на 2,185 млрд. долл. меньше, чем в 1998 г. Российско-украинский оборот товарами в 1999г. составил 7,989 млрд. долл., что на 19,7% или на 1,964 млрд. долл. меньше, чем за 1998 г. Общий экспорт товаров и услуг по сравнению с 1998 г. уменьшился на 11,8% и составил 5,842 млрд. долл. Сальдо в 1999г. в торговле с Украиной составило 1,327 млрд. долл. против 2,211 млрд. долл. в 1998г. В структуре украинского импорта более 90% занимает продукция глубокой или достаточно глубокой степени переработки: услуги – 47,5%, продукция металлургической промышленности – 12,9%, продукция машиностроения – 12,5%, продовольственная продукция – 11,6%, продукция химической промышленности – 8,5%.1
Экспорт РФ в 1999 году на 68,9% состоял из энергоносителей, а учитывая машиностроительную, химическую, металлургическую и продукцию горнорудной промышленности, а также древесину и продукцию деревообработки, удельный вес продукции, которая относится к производственно-промышленному экспорту и направляется на удовлетворение потребностей украинского производства, составлял почти 90%. Удельный вес бартерных операций в торговле товарами с Украиной составлял: в экспорте – 4,3%, в импорте – 8,7%. В 1999 г. по сравнению с 1998 г. произошло уменьшение импорта металлургической продукции на 28,9%, продукции машиностроения на 27,0%, продукции химической промышленности на 15,4%, легкой промышленности – на 6,4%, руд и минеральных продуктов – на 47,3%. Увеличение импорта продукции пищевой промышленности и сельского хозяйства составило 11,5% (масло, мясо, молочные консервы, зерно, мука, крупы).
Увеличение российского экспорта в Украину началось в 2000 г. За год он возрос почти на 2,4% (до 5,98 млрд. долл.). Эта тенденция продолжалась и в 2001 г., хотя ее темпы замедлились.
В 2001 г. внешнеторговый оборот России с Украиной товарами и услугами составил 11,751 млрд. долл., что на 0,179 млрд. долл. больше чем в 2000 г. Российско-украинский оборот товарами в 2001 г. составил 9,493 млрд. долл., что на 0,152 млрд. долл. больше, чем за 2000 год. В 2001г. общий экспорт товаров и услуг по сравнению с 2000 годом увеличился и составил 6,010 млрд. долл., в том числе экспорт товаров увеличился и составил 5,814 млрд. долл.; импорт товаров и услуг составил 5,741 млрд. долл., в том числе импорт товаров - 3,679 млрд. долл. Положительное сальдо в торговле с Украиной составило 0,269 млрд. долл.2
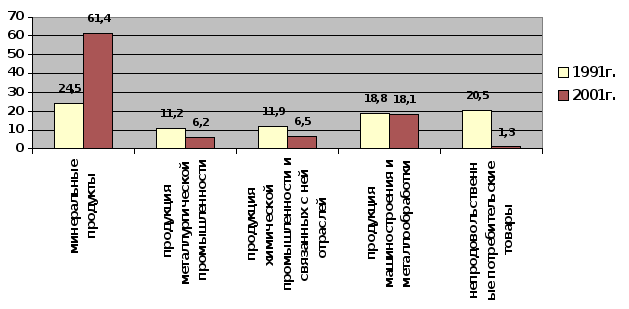
Рис. 2.1. Часть отдельных товарных групп в экспорте РФ в Украину в 1991г. и 2001г.
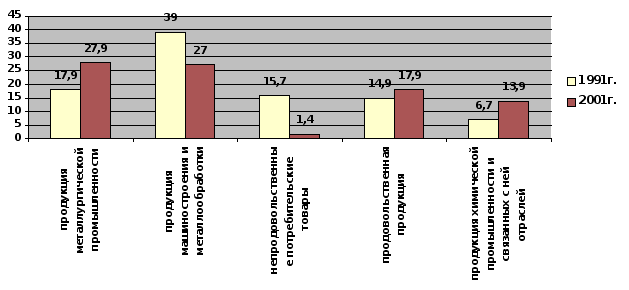
Рис. 2.2. Часть отдельных товарных групп в импорте с Украины в РФ в 1991г. и 2001г.
Практически не претерпевает каких-либо существенных изменений (по сравнению с 2000 г.) и сама структура взаимных поставок товаров: из России – продукция топливно-энергетического комплекса (около 62%), машины и оборудование (около 18%), продукция химической и целлюлозно-бумажной промышленности (более 6%); а из Украины – металлы и изделия из них, а также машины и оборудование (примерно, по 28%), сельхозпродукция (около 18%), химические товары – около 14% (рис. 2.1 и 2.2).
За 2003 г. товарооборот с Украиной составил 12,047 млрд. долл. и увеличился по сравнению с 2002 г. на 32,1%, в том числе экспорт – на 29,3%, импорт – на 37,2%. Внешнеторговый оборот услугами в 2003 г. составил 3,060 млрд. долл. против 2,891 млрд. долл. в 2002 г. При этом экспорт услуг увеличился и составил 251 млн. долл. Таким образом, общий внешнеторговый оборот России с Украиной товарами и услугами в 2003 г. составил 15,107 млрд. долл. что на 3,095 млрд. долл. или 25,7% больше, чем в 2002 г. Общий экспорт товаров и услуг по сравнению с 2002 г. увеличился на 28,5% и составил 7,865 млрд. долл., тогда как общий импорт товаров и услуг увеличился на 22,9% и составил 7,242 млрд. долл. Сальдо внешней торговли с Украиной остается положительным – 623 млн. долл.1
В последние годы экономические отношения РФ с Украиной начали приобретать признаки стабильности. Они становятся менее заполитизированными, больше подчиняются общим интересам. Активизируется на взаимовыгодных основах сотрудничество в аэрокосмической области, нефтеперерабатывающей промышленности и энергетике, судостроении. Значительную динамику приобретает сотрудничество в металлургическом комплексе, химической промышленности, транспортном машиностроении. Заметно оживилось развитие региональных связей.
В то же время, Россия остается самым крупным кредитором Украины, которая, к сожалению, не только не уплачивает своевременно долги, но и частично оспаривает их. Например, более чем 2,5 млрд. долл. долга за газ она признает без достаточного обоснования лишь 1,362 млрд. долл. несмотря на его реструктурирование 4 октября 2001 г. согласно межправительственному соглашению на 12 лет с трехлетним льготным периодом погашения и с низкой ставкой (LIBOR + 1%).2
Стабильные партнерские отношения с Украиной — органическая составляющая процесса интегрирования России в Европу. При этом стратегия экономического партнерства может строиться на фундаменте общих интересов, а не зависимостей. Россия является наибольшим торговым партнером Украины, но таким же важным партнером является для РФ Украина, причем в самых приоритетных областях, от развития которых зависит уровень отношений России с ЕС и эффективность интегрирования в мировую систему хозяйства.
Ради своих взаимных интересов обе страны должны сосредоточить усилие на имплементации достигнутых договоренностей, которая даст возможность перейти от деклараций к практическим и прагматическим формам сотрудничества с взаимным учетом своих жизненно важных интересов. Речь идет о развитии:
рынков сбыта;
сотрудничества в энергетической сфере (развитие единой энергетической системы; обеспечение энергоносителями, общее использование нефтеперерабатывающих и других производств топливно-энергетических комплексов);
транспортной сети;
общих производственных структур, кооперационных и технологических связей;
фондовых рынков и процессов взаимоинвестирования;
общего рынка трудовых ресурсов;
регионов, общих зон хозяйственной деятельности, контактных территорий с созданием внешнего пояса экономической поддержки российских интересов в Украине и украинских в России.
Вместе с тем эффективность реализации общих экономических проектов существенным образом будет зависеть от уровня взаимодействия с ЕС и другими международными структурами, формирование рациональных экономических отношений в границах СНГ, от выхода на рынки третьих стран с продукцией общих высокотехнологических производств (военно-технической, авиационной, ракетно-космической и других областей).1
Государство может активно оказывать содействие внешнеэкономической деятельности хозяйственных субъектов в «украинском направлении». При этом главными критериями повышения эффективности внешнеэкономической политики должны быть:
увеличение объемов экспорта товаров и услуг (строительство,
транспорт, телекоммуникации, туризм и т.п.);сохранение положительной динамики сальдо внешней торговли; улучшение структуры экспорта и импорта;
повышение конкурентоспособности традиционных видов российского экспорта;
продвижение на украинский рынок принципиально новых товаров;
создание благоприятных условий для инвестиций.
Энергетика — область, где в российско-украинских отношениях накопилось более всего проблем. Но она же имеет и наибольший потенциал для взаимовыгодного сотрудничества.
На протяжении десяти предшествующих лет был в широком потреблении миф про практически полную зависимость Украины от российских энергоносителей. В самом деле, Россия является главным поставщиком энергоресурсов в Украину, но эта зависимость далеко не односторонняя. И речь идет не только о том, что Украина имеет развитую инфраструктуру транспортирования на внешние рынки российской нефти, газа, аммиака.
Украинские нефтеперерабатывающие заводы (НПЗ) строились для переработки именно российской нефти, чтобы обеспечить высокую эффективность экспорта нефтепродуктов к Европе. Их мощности полностью обеспечивали потребности Украины и практически весь бывший союзный экспорт этой продукции. Эффективность кооперации в данной сфере признает и российский капитал, который из года в год наращивает свое присутствие в украинской нефтепереработке.
Отечественные нефтяные компании стали собственниками двух украинских нефтеперерабатывающих заводов, в частности наиболее оснащенного из украинских нефтеперерабатывающих предприятий – ОАО «Лисичанскнефтеоргсинтез» («ЛИНОС»), расположенного в Луганской области и загружаемого сибирской нефтью, поставляемой «ТНК». Последняя заплатила за «ЛИНОС» всего около 79 млн. долл. (из которых 9 млн. долл. пошли на оплату акций, 60 млн. долл. – на погашение долгов перед кредиторами и более 10 млн. долл. – на реконструкцию). Российские нефтяные компании активно расширяют сеть автозаправочных станций, которая свидетельствует об их долгосрочных планах на украинском рынке. Приватизация ими НПЗ в Украине дала возможность полнее их загружать и обеспечила конкурентоспособность вырабатываемых нефтепродуктов.1
Обе страны взаимозависимы и в атомной энергетике. Российское объединение «ТВЭЛ» ежегодно поставляет Украине тепловыделяющие сборники на общую сумму 200 — 250 млн. долл. Собственная промышленность Украины удовлетворяет лишь 15% потребностей ядерно-энергетического комплекса в оснащении, материалах, приборах, остальное поставляется из России, стран СНГ и Запада. Вместе с тем 20% уранового сырья, что поступает в РФ, добывается в Украине (45% — в Казахстане, 10% — в Узбекистане).2
Взаимозависимость в газовой сфере не ограничивается предоставлением Украиной услуг по транзиту российского газа к Европе. Она остается самым большим потребителем российского естественного газа (свыше 30% всего российского экспорта этих ресурсов).
В начале 2001 г. Верховная Рада Украины одобрила приватизацию газотранспортной системы (ГТС). В нее входят 36 тыс. км. газопроводов, 79 компрессорных станций, 13 подземных газохранилищ. Объем транзита через Украину – 133-141 млрд. кубометров в год (в основном в Европу и Турцию), что составляет около 90% всего газового экспорта России. При этом порядка 10 млрд. кубометров газа ежегодно «теряется» на украинской территории. И этот «потерянный» газ реэкспортируется в Европу (последние годы Венгрия и Польша, таким образом, получали около 1,5 млрд. кубометров газа). Поэтому не случайно во время визита президента РФ В. В. Путина в Польшу (январь 2002 г.) обсуждался вопрос о резком увеличении объема торговли между странами и строительстве российско-польского газопровода, поставляющего российский газ в Западную Европу в обход территории Украины.1
Однако трудности в российско-украинских экономических отношениях не ограничиваются исключительно задолженностью за поставки газа. Взять хотя бы предельно высокие тарифы за его прокачку по территории Украины в европейские страны. Фактически хозяева магистральных трубопроводов «рубят сук, на котором сидят», так как России в таком случае выгоднее строить обходные газопроводы. Правда, возможна и приватизация украинских нефтегазовых сетей при участии российского капитала.
Не меньшего внимания требует и вопрос нефтяного транзита. Серьезным вызовом украинскому проекту Евразийского нефтетранспортного коридора являются попытки России активизировать процессы транспортировки нефти северным путем. В частности, в конце 2001 г. введена в действие в первую очередь Балтийская трубопроводная система, которая даст возможность экспортировать через порт Приморск (Ленинградская область) на балтийский рынок 12 млн. тонн нефти в год.
В 2001 г. завершено строительство нефтепровода «Тенгиз – Новороссийск» «Каспийского трубопроводного консорциума» («КТК»), что создало предпосылки для уменьшения транзита казахстанской нефти через Одесский терминал и Феодосийскую нефтебазу и дает возможность экспортировать казахстанскую нефть через российскую территорию и российский порт на Черном море (Новороссийск).
Острой и неотложной является для Украины необходимость согласования с российским правительством проблемы активного использования возможностей нефтепровода «Одесса – Броды» для транспортирования нефти из бассейна Черного моря к Центральной и Западной Европе. Россия предлагает временно перенаправить его из Европы в Азию. Киев с этим не соглашается, опасаясь «потерять западных клиентов».1
В судостроительной промышленности активно развиваются процессы интеграции национальных производств, увеличиваются объемы взаимных поставок оснащения и материалов за счет расширения кооперации и создание общих предприятий по строительству и ремонту судов.
Приоритетом в области судостроения является дальнейшее развитие инвестиционного, научно-технического и инновационного сотрудничества и кооперации, прежде всего в производстве, снабжении и сервисном обслуживании газотурбинной техники, а также общих разработок, освоении и внедрении на водном транспорте высокоэффективных газотурбинных двигателей нового поколения.
Производственно-технологические связи между двумя странами в наибольшей мере развиты в машиностроительном комплексе (в автомобильной, авиационной и ракетно-космической отраслях, в сельскохозяйственном, энергетическом и атомном машиностроении, в тепловозо- и судостроении), в цветной металлургии (алюминиевое производство), в химической, нефтехимической и нефтеперерабатывающей индустрии.
Касаясь автомобилестроения, следует прежде всего констатировать, что заводы в Запорожье, Луцке, Львове, Кременчуге, Херсоне, Симферополе и других украинских городах работают, используя поставки узлов и деталей из России. Производственное взаимодействие основано на поузловой и подетальной специализации предприятий и на последующей кооперации в сборке готовых машин. Так, Кременчугский завод большегрузных автомобилей получает главные агрегаты (двигатели, коробки передач и др.) с Ярославского моторного завода, а основными потребителями грузовиков являются российские нефтяники, лесозаготовители и строители. Завод «Черниговавтодеталь» изготавливает на основе подряда карданные валы для российского «ГАЗа». В перспективе намечено возобновить поставки широкой номенклатуры комплектующих изделий с Украины для АМО «ЗИЛ» – пневмотормозной аппаратуры (с Полтавского агрегатного завода), колес и рессор (с Кременчугского и Синельниковского заводов), других узлов и деталей.1
С начала 1998 г. российско-украинские производственные связи в автомобилестроении ощутимо укрепились и от подрядной кооперации и двусторонней специализации перешли на более высокий уровень, сопряженный с развертыванием совместных крупносерийных производств со сборкой преимущественно на украинской территории, а также с образованием совместных предприятий, реализующих общую рыночную стратегию. Быстрому созданию совместных автосборочных производств в Украине способствовало соглашение между Правительством РФ и Кабинетом Министров Украины о производственной кооперации от 24 апреля 1998 г. Сегодня на украинском рынке широко представлены автомобили, производимые в кооперации с заводами «АвтоВАЗ», «ГАЗ», и «УАЗ».
В настоящее время ситуация в российско-украинской автомобильной кооперации ухудшается, причем столь существенно, что возникает вопрос о целесообразности продолжения сборки наших автомобилей в Украине. Во-первых, с 1 июля 2001 г. в РФ вступили новые правила взимания налога на добавленную стоимость («по стране назначения», т. е. с импортера продукции); теперь НДС на машинокомплекты оплачивается непосредственно при пересечении таможенной границы, что лишает украинских автосборщиков оборотных средств. Во-вторых, Закон Украины «О внесении изменений и дополнений в некоторые законодательные акты государственной поддержки автомобильной отрасли Украины» предусматривает значительное увеличение ставок пошлин на импортируемые узлы и агрегаты для сборки автомобилей.2
Кооперационные отношения России и Украины в ракетно-космической отрасли также базируются на межправительственных и межотраслевых соглашениях (в частности, между Российским космическим агентством и Национальным космическим агентством, а также Минпромполитики Украины). Российская сторона оценивает эти отношения как успешные и перспективные.
Российско-украинская производственная программа по сотрудничеству в космосе, рассчитанная до 2005 г., конкретизируется в ежегодных планах. Однако специфика производства ракетно-космической техники в рамках совместных проектов состоит в том, что финансирование осуществляется только за счет национальных средств (совместного бюджета нет), причем поставки по кооперации оплачивает покупатель. Тем самым двусторонняя кооперация подвергается серьезным рискам (в связи с возможной неплатежеспособностью какой-либо из сторон). Определенные преференции производителям космической техники дает межправительственное соглашение о льготном трансграничном перемещении кооперационной продукции и материалов, используемых в процессе производства (так, взаимные пошлины и НДС оплачиваются из госбюджетов). Производители России и Украины ныне ставят также вопрос об упрощении процедур лицензирования объектов интеллектуальной собственности и о снятии взаимных лицензионных платежей. Рассматривая производственное сотрудничество в авиастроении, следует прежде всего констатировать: авиапромышленность Украины получает из РФ почти 70% готовых изделий и 95% материалов и полуфабрикатов; в кооперации участвуют около 100 российских предприятий. Корпорация «Мотор Сич» (Запорожье) выпускает двигатели, которые Россия закупает для установки на крупномасштабных транспортных самолетах «Ка-50» и «Ка-52». В свою очередь материалы