Подготовка евро к наличному обращению
Министерство Общего и Профессионального Образования Российской Федерации
Франко – Российский Институт
Делового Администрирования
Специальность : Бакалавр Менеджмента
Экзамен на европейский диплом DEEM
По европейской политике.
Тема : “Подготовка к наличному обращению евро .”
В ыполнила
студентка
Петрякова
О.В.
4 курса дневного 31.05.01.
отделения 1 группы
Научный
руководитель
Растопчина
Ю.Н.
Обнинск 2001 год
Содержание :
Причины возникновения Европейского Валютного Союза. ( ЕВС ).
Члены ЕВС.
Евро как валюта платежа стран - участниц ЕВС.
Банкноты Евро.
Монеты Евро.
4-х этапный переход к Евро.
1 этап. Приобщение к Евро.
2 этап. Подготовка к введению Евро.
3 этап. Внедрение Евро. Переходный период.
Проблема "евросовместимости".
4этап. Сопроваждающий и заключительный этап.
Проблемы выпуска Евро.
дефектные купюры.
большое количество олова для монет.
Банковские операции в реальном времени и их эффективность.
Расчеты внутри зоны Евро.
Платежи через TARGET.
Организация введения евро.
Прогнозируемые последствия введения.
9.Влияние введения Евро на Россию.
установление официального курса евро к российскому рублю.
проведение расчетно-платежных и финансовых операций с евро в качестве резервной валюты.
прекращение торгов национальными валютами зоны евро.
Заключение.
 1.
Идея Евро берет
свое начало
в середине
сороковых годов
и принадлежит
поколению
юношей и девушек,
достигших
совершеннолетия
вскоре по окончании
Второй Мировой
войны. Идея
обманчиво
проста: если
между странами
Европы будут
созданы крепкие
коммерческие,
политические
и социальные
взаимосвязи,
новый военный
конфликт на
континенте
станет невозможен.
- отмечает видный
экономист,
лауреат Нобелевской
премии по экономике
за 1999 год Роберт
Р. Манделл. Он
- автор идеи
глобализации
мировых валют
и отчасти считает
себя "отцом
евро", так как
именно его
теория частично
легла в основу
валютной интеграции
стран ЕС.
Наконец-то
Европа стала
едина. Но вот
незадача: при
таком единении
приходится
оперировать
несколькими
валютами. При
этом расходы
по конвертации
в пределах
объединенной
Европы составляют
от 15 до 21 миллиарда
ЭКЮ в год (около
18-24 миллиардов
долларов). Зачем
тратить такие
деньжищи? Кроме
экономии объединение
валют сулит
странам-участникам
элементарное
удобство.
Кредитовать,
собирать налоги
и бороться с
инфляцией
станет несоизмеримо
легче, когда
в ЕС будет
один-единственный
центральный
банк, а не 15, как
сегодня.
Идем
дальше. Сами
товары и услуги
станут дешевле:
сократятся
издержки
производства.
Деньги станут
крутиться
быстрее. Отремонтированная
экономика
Европы, как
магнит, будет
притягивать
к себе инвестиции
и технологии
со всего мира.
Для европейских
финансистов
и бизнесменов
наступит пора
расцвета. Страны
ЕС ожидает
небывалый
экономический
подъем...
Исходя из упомянутых выше соображений, с 1 января 1999 года, на основании Маастрихтского соглашения, некоторые страны-участницы ЕС объединились в новое финансовое сообщество - Европейский Валютный Союз (ЕВС), при условии, что они будут соответствовать "критерию слияния", включающему ряд экономических показателей.
2. На настоящий момент определено, что членами ЕВС станут:
|
Страна |
Национальная валюта |
Код валюты |
|
Австрия |
Австрийские шиллинги |
ATS |
|
Германия |
Немецкие марки |
DEM |
|
Люксембург |
Бельгийские франки |
BEF |
|
Финляндия |
Финские марки |
FIM |
|
Бельгия |
Бельгийские франки | BEF |
|
*Греция |
Греческие драхмы |
GRD |
|
Испания |
Испанские песеты |
ESP |
|
Нидерланды (Голландия) |
Голландские гульдены |
NLG |
|
Франция |
Французские франки |
FRF |
|
Италия |
Итальянские лиры |
ITL |
|
Португалия |
Португальские эскудо | PTE |
|
*Великобритания |
Английские фунты | GPB |
|
*Дания |
Датские кроны |
DKK |
|
*Швеция |
Шведские кроны |
SEK |
|
Ирландия |
Ирландские фунты |
IEP |
*Однако, некоторые страны, хотя и соответствуют "критериям слияния", тем не менее, пока воздерживаются от вступления в ЕВС.
Валютой платежа стран - участниц ЕВС - Евро (EURO). Код валюты (по стандартам ISO) - EUR 1 EURO = 100 EURO cent. Начальный курс евро устанавливается в соотношении: 1 евро =1 ЭКЮ (по состоянию на 31 декабря 1998 года).
С 1 января 1999 года расчетная единица Европейского Сообщества - ЭКЮ - упраздняется. Соответственно, все ссылки на ЭКЮ в юридических документах заменяются ссылками на евро, а средства в ЭКЮ пересчитываются в евро в указанном соотношении.Одновременно окончательно фиксируются курсы пересчета национальных валют стран ЭВС к евро .
Установлены специальные процедуры пересчета в евро средств в замещаемых национальных валютах, позволяющие избежать курсовой разницы из-за погрешностей округления. Банки стран - участниц ЭВС договорились между собой осуществлять конверсию средств в национальных валютах в евро и наоборот без взимания комиссионных и предоставлять выписки по счетам клиентов с одновременным указанием сумм в евро и национальной валюте.
Символ Евро выглядит как буква Е с двумя параллельными поперечными линиями. Такое изображение навеяно греческой буквой "эпсилон" и первой буквой в слове Европа. Параллельные линии символизируют стабильность Евро.
Как и любая валюта, Евро будет представлена в виде банкнот и монет.
Было разработано 7 различных банкнот Евро : 500, 200, 100, 50, 20, 10 и 5 Евро.
В дизайне использованы символы величайших памятников Европы, причем только тех, которые на сегодня уже не сохранились. Окна и двери на лицевой стороне банкнот символизируют дух открытости и кооперации внутри Европейского Сообщества.
На обратной стороне каждой из банкнот обязательно нарисован мост, как метафора общения людей в Европейском сообществе и за его пределами. Окончательный дизайн был утвержден в декабре 1996 года в Дублине. Все банкноты имеют особую защиту от подделок.
Существует 8 различных номиналов монет Евро: 2 и 1 Евро, 50, 20, 10, 5, 2 и 1 цент. У всех монет одинаковая лицевая сторона. Обратная же сторона может отличаться, в зависимости от того, в какой стране выпущена та или иная монета. Вне зависимости от этого, на территории всех 11-ти стран участниц Евросоюза, монеты принимаются к оплате.
Общая для всех монет лицевая сторона, представляет карту Европейского Сообщества на фоне поперечных полос, к которым приложены звезды Европейского флага. Монеты в 1,2 и 5 центов делают акцент на место Европы в мире, в то время как монеты достоинством 10, 20 и 50 Евро представляют Европу как Объединение наций. Монеты 1 и 2 Евро изображают Европу без границ.
Окончательный дизайн был согласован на Заседании Европейского Совета в Амстердаме, в июне 1997.
Наконец, евро получит свой логотип, который уже зарегистрирован международной организацией по стандартизации и ныне вводится в наборные панели компьютеров, обменные коды компьютерных систем и в Интернет.
После семи лет бурных дискуссий и напряженной подготовительной работы ЭВС стал наконец реальностью
3.ЕВС разработал трехступенчатую программу для стран, вводящих единую валюту в обращение (см. хронологическую таблицу внизу).
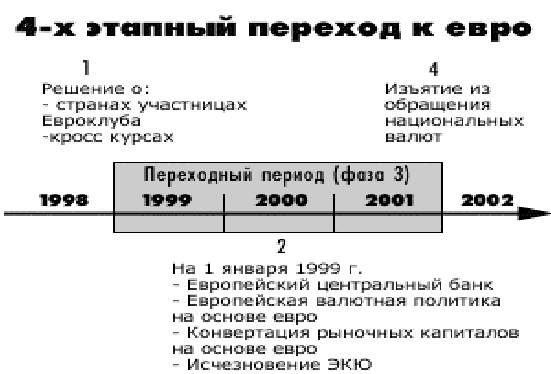
a)1 этап. 1996-первое полугодие 1998 года.
Приобщение к Евро - выпуск специализированной литературы, проведение многочислённых собеседований и дискуссий на эту тему. Формулировка в массовом сознании понятия Евро. Психологическая подготовка людей.
Всё выше перечисленное просто необходимо осуществить, так как во многих странах-членах ЕС введение евро вызвало страх :
Потери государственного суверенитета
Потери национальной валюты
Уменьшения зарплаты (в евро)
Повышения цен на товары и услугию
Для того, чтобы люди адаптировались к новым ценам , распространялись брошюры с описанием нового денежного кода. These pages will include some relevant texts and experiences in this field. В связи с широким использованием Интернета в странах-членах ЕВС в каждой из стран была создана страничка на национальном сайте страны, дающая полную информацию, касающуюся евро.
Испанская пресса для приобщения общественности к евро например прибегает к следующим уловкам:
*словосочетание « европейская валюта» включает в себя понятия свободы , свободной торговли, модернизации..
* словосочетание «единая валюта» имеет под контекст экономической рациональности, торговли, финансового менеджмента.
* словосочетание «общая валюта» включает в себя социальные ценности , равноправие, sharing.
По мнению испанских психологов, применение выше перечисленных выражений в данных подтекстах сможет крепко осесть в подсознаниях людей ,и ,при упоминании евро у них будут возникать положительные ассоциации, связанные с равноправием, экономической рациональностью, модернизацией, свободой.
Чтобы выяснить отношение населения ЕВС к евро, были проведены несколько опросов и экспериментальных тестов , (например Евробарометр-47, исследования компании KPMG)
По данным недавно проведенного во всех странах ЭВС исследования компании KPMG, 11% респондентов считают, что важнейший шаг, который необходимо предпринять их правительству - организация просветительских мероприятий в целях повышения доверия к евро среди населения (в Германии данный показатель составляет 18%).
Проведенное KPMG исследование по выявлению степени готовности корпораций к введению евро показало, что всего 53% респондентов планируют опубликовать отчет об итогах 1999 финансового года в евро.
Успех (или провал) новой валюты во многом зависит от осведомленности и психологических установок экономических операторов; от того, насколько быстро они смогут выработать навыки и привычку работы с евро. В связи с этим была организована соответствующая информационно-разъяснительная работа. Она должна вестись в тесном сотрудничестве с органами ЭВС. Информационная работа была развернута на нескольких уровнях: федерального правительства, региональных администраций, профессиональных ассоциаций и непосредственно банков и предприятий.
Очевидно , что информационные стратегии по продвижению евро не могут быть одинаковыми для всех Европейских стран, а должны ориентироваться на условия окружающей среды , культурные особенности каждой страны.
Европейский Комитет по защите прав потребителя создал группу, работающей над планом введения евро в наличное обращение. Для того, чтобы повысить доверие граждан к евро, были предприняты следующие меры:
Двойные цены ( в евро и в национальной валюте) позволяющие привыкать к евро.
Создание обсерваторий помогающих переходу на евро.
Это независимая структура, являющаяся гибкой и небюрократичной, основанная на сотрудничестве между государственными структурами , представителями производителей товаров и услуг (с одной стороны) и потребителями( с другой) являющаяся чем-то вроде посредника между этими двумя сторонами.
Роль обсерваторий состоит в наблюдении за правильным переводом денег, разрешении возникающих проблем, сбору информации, распространении информации , а также выступать в качестве структуры на которую можно сослаться ( при юридических разбирательствах) .
Убеждение лидеров мнений, знаменитостей в том, что введение евро будет иметь благоприятный эффект на жизнь граждан. Ведь мнение известных поп-звёзд, местные докторов, местных нотариусов влияет на мнение широких общественных масс, многие люди верят знаменитостям.
b) 2 этап. Середина 1998 по январь1999 года.
Подготовка к введению Евро. Объяснение последствий введения Евро, раскрытие экономического эффекта.
c
 )
3 этап. Январь
1999 –декабрь 2001.
Внедрение Евро. Введение его в наличный оборот.
Восприятие людьми цен в Евро без применения национальной валюты. Адаптация к ежедневному использованию.
d) 4этап . Январь 1999 -февраль 2002.
Сопроваждающий и заключительный этап.
Фаза изъятия национальной валюты.
Хотя ввод евро для стран первой очереди и планируется с 1 января 2002 года, в Англии и странах второй волны это произойдет не ранее февраля 2003 года. Скорее всего — между февралем 2003 и февралем 2004 года. Причинами этого являются и "Проблема 2000", и отсутствие нужного количества банкнот и монет, и некоторые другие обстоятельства.
c) 3 этап. 1 января 1999 г. страны - участницы ЭВС ввели единую валюту евро.
с 1 января 1999 года основные финансовые системы должны быть снабжены функцией двойного пересчета. Это означает, что любая сумма будет вводиться и обрабатываться одновременно в двух единицах: евро и национальной валюте. Многие банковские системы уже "умеют" работать одновременно с несколькими валютами, поэтому данный этап представляется многим обманчиво легким.
На практике все выглядит несколько иначе, чем в теории. Переход на евро - удовольствие не из дешевых. Аналитики корпорации Gartner Group полагают, что предприятиям предстоит выложить от 150 до 400 млрд. долл. (по расчетам специалистов IBM - 175 млрд. долл.).
Но и это еще не все. Нет точных правил пересчета. Как поступить, например, с округлением в случае с лирой и испанской песетой? Цифры здесь в несколько раз больше, чем при подсчете в немецких марках или голландских гульденах. Экономический и Валютный союз требует проводить все подсчеты с точностью до шестого знака после запятой, однако это может привести к весьма забавным ошибкам после округления.
Имеются два способа обеспечения "евросовместимости" на уровне систем:
можно исправить приложение таким образом, чтобы оно записывало транзакции в евро.
дать возможность работать с финансами в двух различных единицах, пересчет в которые производится параллельно во время входа транзакции в систему. Однако какой бы путь вы ни избрали, придется провести массу проверок перед тем, как система действительно начнет функционировать.
Оба предложенных варианта по-своему хороши. Проблема заключается в создании программного обеспечения, которое могло бы автоматически обрабатывать данные по обеим валютам и отображать поля, а также производить проверки на предмет того, что расчеты по новому принципу ведутся в масштабах всей системы.
Евро заменит все национальные валюты (IN-валюты) на forex рынках - с этого момента данные валюты не будут иметь хождение вне их стран.
Клиенты банков не обязаны переходить на Евро одновременно: пока их платежные системы будут работать с. национальными валютами, они смогут продолжать выставлять счета и ожидать оплаты в их национальной валюте. Когда же они переключатся на Евро, они будут выставлять счета в Евро и рассчитываться в Евро.
Таким образом, наравне с Евро, национальные валюты продолжат существовать в каждой из стран Евроклуба и после 1 января 1999 года, давая возможность выполнять платежи в национальных валютах в течение переходного периода. После 1 января 1999 года Евро заменит все национальные валюты (IN-валюты) на forex рынках - с этого момента данные валюты не будут иметь хождение вне их стран.
Клиенты банков не обязаны переходить на Евро одновременно: пока их платежные системы будут работать с. национальными валютами, они смогут продолжать выставлять счета и ожидать оплаты в их национальной валюте. Когда же они переключатся на Евро, они будут выставлять счета в Евро и рассчитываться в Евро. Однако, банки, должны быть готовы обслужить клиентов которые выбрали самую раннюю дату, то есть начиная с 1 января 1999 года. Национальные и общеевропейские банковские системы должны также быть подготовлены к 1 января 1999 года. Эти требования оказывают значительное давление на банковскую индустрию и ложатся на нее серьезным финансовым бременем
Таким образом, наравне с Евро, национальные валюты продолжат существовать в каждой из стран Евроклуба и после 1 января 1999 года, давая возможность выполнять платежи в национальных валютах в течение переходного периода. Принцип "нет принуждения, нет запрещения" позволяет корпорациям и институтам перейти к Евро, в их собственном ритме, и выбрать дату введения Евро в отрезке времени между 1 января 1999 года и 31 декабря 2001 года.
01.07.2002 года Евро полностью и окончательно заменит указанные выше валюты, автоматически прекращается обращение национальных валют, ее пользователями станут более 300 миллионов жителей стран. ( Информированность и задействованность молодёжи на этом этапе очень важна. Еврокомиссия создала Молодежный форум (Youth Forum), задачей которого явилось распространение идей Европейского Союза среди молодых людей, а также порекомендовала государству позаботится о задействованности образования в информировании подростков о евро. Для этого необходимо повысить осведомлённость и информированность самих учителей. Эта акция должна включать все формы образования : дистанционное, высшее, второе высшее, профессиональное обучение, и т.п. ). Обмен остаточных сумм национальных валют на евро будет продолжаться и позже. Внутренние финансовые операции стран - членов зоны евро (бюджет, финансовый учет и т. п.) до 31 декабря 2001 года по-прежнему могут вестись в их национальных валютах, однако с параллельной публикацией в евро основных показателей государственной финансовой статистики. Внешний государственный долг в валюте стран, присоединившихся к евро, подлежащий оплате до 31 декабря 1998 года, будет оплачиваться в той же валюте. К платежам, приходящимся на переходный период 1999-2001 годов, будет применяться правило "ни принуждения, ни запрещения" при свободе выбора средства платежа (по согласованию между сторонами займа) между валютой займа и евро. На практике большинство правительств намерено, однако, раньше деноминировать в евро свои обязательства, обращающиеся на рынке.
Наконец, любые новые государственные заимствования внутри зоны евро, размещаемые на открытом рынке с 31 декабря 1998 года, могут выражаться уже только в новой валюте - равно как и все платежи в погашение этих новых долгов.
Согласно этому плану создана и действует Европейская система центральных банков (ЕСЦБ) во главе с Европейским центральным банком. Новая валюта заменила ЭКЮ и уже заняла преобладающее место в межбанковских расчетах внутри Экономического и валютного союза ("зоне евро"). Хотя национальные валюты пока еще сохраняют физическое существование, они утратили свою экономическую самостоятельность и являются отныне лишь недесятичными номинациями евро. Процесс создания новой валюты будет окончательно завершен через три года, когда будут введены в обращение банкноты и монеты евро, а национальные валюты полностью прекратят свое существование. Пока ещё возникают некоторые проблемы связанные с выпуском банкнот и монет. В качестве примера приведу следующие факты:
4 .С
середины прошлого
года банки
Европы печатают
банкноты евро
для наличного
обращения. По
плану, с 2002 года
европейцы
должны начать
расчитываться
реальными
бумажками. В
июле 325 млн новых
банкнот достоинством
в 100 евро были
признаны негодными
для обращения.
В
печатном станке
банка Мюнхена
был обнаружен
дефект (какой
— не уточняется).
Благодаря этой
неполадке
100-евровые банкноты
на сумму около
$32 млрд были
напечатаны
без необходимого
количества
степеней защиты
от подделки.
Тогда,
в июле, ЕЦБ пообещал
напечатать
новую партию
купюр, а эти
уничтожить.
Однако теперь
ситуация поменялась.
Представитель
банка, пожелавший
остаться неизвестным,
сообщил Associated Press,
что найден
способ допечатать
недостающие
степени защиты.
К тому же эксперты
банка утверждают,
что поломка
вскоре будет
устранена.
Поэтому в целях
экономии средств
ЕЦБ просто еще
раз прогонит
дефектные
купюры через
станок. После
повторной
печати купюры
будут соответствовать
всем стандартам
и степеням
защиты от подделок,
уверяют специалисты.
Скорее
всего, руководство
ЕЦБ решило
пойти на столь
рискованный
шаг не из-за
денег. По данным
немецкой газеты
Frankfurter Allgemeine Zeitung, новая
партия банкнот
обошлась бы
всего в $29,9 млн
— не сверхбольшая
цена за престиж
и доверие со
стороны европейцев.
Дело просто
в том, что повторная
печать старых
банкнот в отличие
от печати новых,
по расчетам,
позволяет
уложиться в
сроки поставки
наличных евро
в местные банки.
Напомним,
что сегодня
евро используется
в качестве
безналичных
денег для расчетов
бизнеса, правительств
и бирж.
Повторяя
выше сказанное
отметим, что к
переходу на
наличные евро
ЕЦБ готовится
еще со середины
1999 года а к сентябрю
2001 года эмиссия
евро должна
быть остановлена.
Таким образом
, к этому сроку
в запасниках
главных европейских
банков должно
лежать в общей
сложности 14
млрд банкнот
единой валюты.
Рисковать
переносом срока
вступления
евро в силу —
самоубийство
для нынешнего
руководства
ЕЦБ, равно как
и для стран ЕС.
Потому и было
принято непопулярное
решение «получше
пропечатать»
дефектные
купюры.
--Технические требования для первого выпуска Евро-монет показали потребность в 1,500 тоннах олова. 80 миллиардов монет будет необходимо для E-дня (1-ого января 2002), - даты выпуска в обращение наличных Евро. Для монет достоинством 10, 20 и 50 центов будет использоваться Скандинавское Золото - новый сплав, содержащий 1% олова. Новый сплав был разработан как свободная от никеля альтернатива. Этот шаг вызван беспокойством о здоровье, в связи с тем, что в Европейской чеканке его используется более 25%.
Таким образом, для того чтобы более наглядно и подробнее чем в первой таблице представить вам этапы перехода к евро, на основе подробного описания каждого этапа я составила следующую таблицу :
5.Банковские операции в реальном времени и их эффективность.
Наличие режимов реального времени и завершения операций в конце дня дают возможность получить денежные средства сразу по совершении платежа. Режим реального времени будет поддерживаться всеми участниками Европейского Валютного Союза (EMU) и обеспечит возможность почти моментальных расчетов в любой стране EMU.
Однако, платеж в этих системах может быть совершен только при наличии на расчетном счете центрального банка (корреспондентском счете) необходимых средств. Если денежные средства доступны, операция исполняется незамедлительно, - в реальном времени. Если средств на счету недостаточно, операция вносится в очередь, до поступления необходимой суммы.
По просьбе клиента, центральные банки будут предоставлять ссуды под определенное обеспечение. Чтобы быстро мобилизовать такое обеспечение, оно должно быть в электронной, а не бумажной, форме.
Тот факт, что для выполнения платежа, может быть потребовано обеспечение создает связь между наличными деньгами и ценными бумагами, что является новой концепцией.
Следствием режимов реального времени и завершением в течение дня является безотзывность платежей.
Данные механизмы интегрированы в Систему валовых расчетов в реальном времени (Real Time Gross Settlements, RTGS).
6. Расчеты внутри зоны Евро.
Удобно, по-видимому, будет рассчитываться за услуги и покупки с помощью карточек системы Europay (Eurocard/MasterCard и Cirrus/Maestro), которая уже перешла на расчеты в евровалюте.
Расчетные счета в центральных банках будут действовать в Евро с 1 января 1999 года. Некоторые национальные клиринговые системы будут продолжать осуществлять платежи в национальных валютах.
В конце дня, клиринговый баланс будет выражен в Евро на расчетном счете центрального банка.
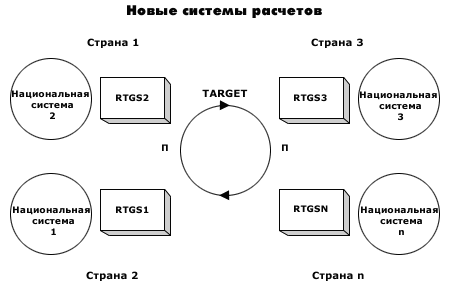
Клиринг и расчеты использующие, национальные RTGS, будут возможны на всей территории зоны Евро. Эти RTGS будут связаны между собой через механизм TARGET, создавая общеевропейскую систему расчетов в Евро. Эта система будет проводить операции по одной, каждый платеж будет безотзывным. Она будет регулировать только сделки в Евро.
Вместе с системой центральных банков, банки смогут использовать и коммерческие клиринговые системы. Единственной наднациональной клиринговой системой в Европе будет Банковская Ассоциация Евро (ЕВА) - система нетто-расчетов, созданная пятьюдесятью коммерческими банками, в том числе БНП. Расчеты внутри ЕВА будут совершаться в Европейском Центральном Банке. Сделки ЕВА будут проводиться только в Евро.
Евро-страны сохранят их внутренние системы клиринга, которые будут работать вместе с ЕВА, однако в ближайшем будущем не будет создано единой европейской клиринговой системы, которая заменит национальные.
Традиционные механизмы корреспондентских отношений, чьим важным отличием является возможность проводить сделки не только в Евро, но также во всех национальных валютах стран Евроклуба, продолжат действовать параллельно с системами клиринга и валовых расчетов, и будут мостом к национальным системам.
7. Платежи через TARGET
Уже в преддверии введения евро началась волна банковских слияний и формирования крупнейших альянсов фондовых бирж. Результат - появление единой электронной биржи с автоматической системой торгов в режиме реального времени, доступ к которой получат инвесторы во всех европейских странах. Объединению рынков служат также трансъевропейские системы расчетов ТАРГЕТ и система Банковской ассоциации евро (ЕБА).
При валовых расчетах, платеж из коммерческого банка какой-либо страны должен будет пройти через RTGS этой страны и затем, по каналам связи системы TARGET, будет передан в RTGS принимающей страны прежде, чем попасть в принимающий банк и в национальную платежную систему.
Так как доступ в TARGET открыт только через RTGS, любой платеж через TARGET контролируется Европейским Центральным Банком.
ЕВА (Euro Banking Association) клиринговая система с защищенным доступом, созданная и управляемая группой из 50 коммерческих банков.
Расчетные счета этих банков ведутся Центральным Банком Европы.
Каждый банк, участвующий в ЕВА, устанавливает лимиты обменов с другими банками, и предоставляет обеспечение по сделкам, что гарантирует системе полное завершение расчетов на конец дня.
ЕВА выполняет только евро-номинированные операции.
8. Организация введения евро.
Подготовка компаний к евро надо признать, происходит довольно неорганизованно. Неудивительно, что представители крупнейшей французской компании LVMH, выпускающей шампанские вина Louis Vuitton, Moet-Chandon