Налоговый контроль в Республике Беларусь и пути его совершенствования
В случае обнаружения нарушений результаты проверки оформляются соответствующим актом.
Регистрация акта рейдовой проверки и принятие решения по нему производится ИМНС, выявившей нарушение. В налоговый орган, где стоит на учете плательщик, высылается сообщение о проверке данного плательщика и привлечения его к ответственности [58, с. 27].
Таким образом, основной вид контрольного мероприятия в Республике Беларусь в рамках налогового контроля—налоговая проверка.
Естественно, от эффективной работы контролирующих органов напрямую зависят налоговые поступления в бюджет государства. И в настоящее время в условиях уклонения от налогов со стороны субъектов хозяйствования и иных плательщиков стоит задача повышения эффективности системы налогового контроля в республике. По словам министра по налогам и сборам К. А. Сумара, “налоговые органы призваны прежде всего обеспечить наполнение казны, то есть блюсти государственные интересы” [86].
Контрольная служба налоговых органов за 2001 год документально проверила более половины предприятий и более трети предпринимателей от общего количества состоящих на налоговом учете. Нарушения установлены у 71,5% и 52,2% соответственно. По результатам проверок доначислено налогов и других обязательных платежей и применено экономических санкций в сумме 63,7 млрд. р., из них по юридическим лицам—59,2 млрд. р., по индивидуальным предпринимателям—3 млрд. р. Из общей суммы взыскано 39,3 млрд.р., или 78,9% допричисленных сумм [40].
Что касается контрольной работы налоговых органов в 2002 году, то, по данным МНС, в первом полугодии 2002 года проверено 23% налогоплательщиков—юридических лиц и индивидуальных предпринимателей, стоящих на налоговом учете. 54% из них имеют нарушения.
По результатам проверок доначислено налогов и применено финансовых санкций на 54,7 млрд. р., а в бюджет взыскано 29,4 млрд. р. Это составляет 0,9% от общего поступления в бюджет, контролируемого налоговыми органами [103]. То есть результативность налогового контроля оставляет желать лучшего.
При этом почти 60% всех нарушений приходится на субъекты хозяйствования негосударственной формы собственности. Почти 62% от общего числа проверенных предприятий пришлось на негосударственный сектор. Из них 68% имеют нарушения. А у государственного сектора этот показатель выше—76% [103].
Одна из сфер усиленного налогового контроля—оборот нефтепродуктов. За первое полугодие 2002 года по результатам проверок налоговики арестовали 155,5 т. бензина и 31,1 т. дизельного топлива на общую сумму 98,6 млн. р. При этом в доход государства обращено более половины общего количества бензина и почти все дизтопливо [103].
В целом по республике за первое полугодие 2002 года увеличилось как количество налоговых проверок, так и сумма доначислений по их результатам. И тем не менее, по данным МНС, несмотря на результаты контрольной работы, выполнить задачу по обеспечению поступления в бюджет дополнительных доходов в размере не менее 75% от доначисленных сумм не удалось ни одной областной инспекции, кроме ИМНС по городу Минску [103].
В настоящее время необходимо искать пути совершенствования организации налогового контроля в республике, повышения его эффективности. С этой целью предполагается установить четкие механизмы и процедуры исполнения налогового обязательства, механизм и формы осуществления налогового контроля, при изменении (в том числе и при нарушении) сроков исполнения налогового обязательства определить механизм и формы осуществления налогового контроля [29, с. 48]. Особую актуальность в данном аспекте имеет введение самостоятельной отрасли законодательства – налогового права, в рамках которого были бы четко оговорены вопросы налогового контроля.
2.2. Анализ контрольной работы инспекции Министерства по налогам и сборам по N-скому району
Согласно Положению об инспекции Министерства по налогам и сборам по N-скому району, утвержденному 22.01.2002 г., инспекция Министерства по налогам и сборам по N-скому району (далее ИМНС по N-скому району) является органом государственного управления, входящим в структуру Министерства по налогам и сборам Республики Беларусь (МНС) и подчиняется МНС и ИМНС по M-ской области.
ИМНС по N-скому району в своей деятельности руководствуется Конституцией Республики Беларусь, иными актами законодательства. а также данным Положением.
Одними из важнейших функций инспекции являются:
- контроль за правильностью исчисления, полнотой и своевременностью уплаты налогов в бюджет, а также взыскание не внесенных в установленные сроки налогов в бюджет;
- контроль за соблюдением порядка декларирования физическими лицами доходов, имущества и источников денежных средств;
- контроль за соблюдением установленного порядка приема наличных денежных средств при реализации продукции (работ, услуг) [57, с.2].
На текущий момент численность работников инспекции составляет 68 человек [54, с. 1]. Данные о численности и образовании специалистов ИМНС по N-скому району представлены в таблице 1, составленной автором на основе отчета по труду формы N 2-труд по состоянию на 01.11.2002 года. Как видно из таблицы, свыше половины работников имеют высшее образование, и при этом 76% данных специалистов имеют высшее экономическое образование. Это свидетельствует, в целом, о высокой квалификации государственный налоговых инспекторов ИМНС по N-скому району. Анализируя вышеупомянутую отчетность, можно отметить, что в инспекции занято достаточно большое количество молодых специалистов: 39% общей численности инспекторов составляют специалисты в возрасте до 29 лет.
Таблица 1. Распределение государственных служащих ИМНС
по N-скому району по образованию
|
Наименование показателя |
Факт. числен- ность, чел. |
С выс- шим образ., чел. |
Из них с высш. эконо- мич., чел. |
Со сред. специ- альным образ., чел. |
Доля слу-жащих с высшим образ., % |
Уд. вес экономи- ческого образ., % |
|
Всего гос. служащих, в т. ч. |
59 |
33 |
25 |
25 |
56 |
76 |
|
- руководитель ин- спекции и его замес- тители; |
3 |
3 |
3 |
- |
100 |
100 |
|
- руководители от- делов и их замести- тели; |
4 |
4 |
2 |
- |
100 |
50 |
|
- главные инспекторы; |
13 |
9 |
8 |
4 |
69 |
89 |
|
- старшие инспекторы; |
32 |
15 |
10 |
16 |
47 |
67 |
|
- инспекторы |
7 |
2 |
2 |
5 |
29 |
100 |
Примечание. Источник: собственная разработка [54].
Контрольную работу в инспекции осуществляют три основных отдела:
- отдел предварительного контроля, учета и взыскания платежей;
- отдел контроля за налогообложением юридических лиц;
- отдел контроля за налогообложением физических лиц, индивидуальных предпринимателей, декларированием доходов и имущества.
По состоянию на 01.01.2003 г., на учете в ИМНС по N-скому району состоит 28193 налогоплательщика, в том числе 475 юридических лиц (1,7% от общего числа), 1407 индивидуальных предпринимателей (5,1%) и 26311 физических лиц (93,2%) [50].
Удельный вес плательщиков-предприятий государственного сектора составляет 34,1%, на негосударственные юридические лица приходится 65,9%. Среди юридических лиц государственной формы собственности наибольшую долю занимают унитарные предприятия – 44%. Учреждения и акционерные общества составляют соответственно 29% и 12%.
В негосударственном секторе значителен удельный вес индивидуальных предпринимателей – 62%.
Таким образом выглядит структура налогоплательщиков по состоянию на начало текущего года.
Анализируя структуру налоговых платежей в районе, можно отметить, что здесь наибольший удельный вес занимает налог на добавленную стоимость. Велика также и доля платежей в государственные целевые бюджетные фонды, производимые от выручки от реализации продукции (работ, услуг), а также налогов на фонд оплаты труда. В связи с наличием в районе предприятия по производству алкогольной продукции значительное место в структуре налоговых доходов занимают акцизы (4,4%). Налог на прибыль предприятий составляет 5,2%. При таком количестве плательщиков-предприятий это довольно низкий показатель. Данное обстоятельство связано с низкой рентабельностью и убыточностью многих предприятий района.
Обратимся к анализу контрольной работы инспекции за два предыдущих года. Для оценки деятельности ИМНС в области налогового контроля целесообразно рассмотреть соответствующие формы отчетности, в которых отражены результаты контрольной работы инспекции. Основой для анализа здесь являются отчеты формы 2-Н и приложения к ним.
В 2001 году инспекцией осуществлялся ряд мероприятий по контролю за соблюдением законодательства о налогах и предпринимательстве, снижению или недопущению роста задолженности по каждому плательщику. С этой целью работниками инспекции проводилась методологическая и консультационная работа с налогоплательщиками. Так, за год было проведено 16 семинаров-совещаний, опубликовано в печати 25 статей, по местному радио прозвучало 2 выступления. В отделах инспекции с целью более глубокого изучения налогового законодательства и практических методов работы проводилась экономическая учеба и производственные совещания [60, с. 1].
Результаты контрольной работы инспекции в 2001 году отражены в Приложении 2. По предприятиям государственного сектора проверено более половины и здесь в целом отмечается достаточно высокий процент нарушений у проверенных плательщиков – 91,5%. В негосударственном секторе в отношении налоговых проверок охвату подлежала меньшая часть плательщиков, и процент нарушителей законодательства о налогах и сборах оказался несколько ниже – 82,1%. То есть, в целом, результативность проверок в плане выявления нарушений достаточно высока. Это свидетельствует не только о низкой налоговой дисциплине налогоплательщиков, но и достаточно высокой квалификации налоговых инспекторов, осуществляющих проверки.
В результате проводимой работы в 2001 году доначислено налогов и финансовых санкций на сумму 562609,8 тыс. руб., в том числе по негосударственному сектору 58164,5 тыс. руб. и по государственному сектору 504445,3 тыс. руб. [48].
Взыскано за 2001 год по результатам проверок 277205,5 тыс. руб., в том числе финансовых санкций 157235,6 тыс. руб. Процент взыскания к доначислениям с учетом остатков невзысканных сумм и освобождения от финансовых санкций составил 76,0%. К сожалению, среди аналогичных данных по остальным ИМНС M-ской области это далеко не самый высокий показатель. Необходимо отметить, что проблема взыскания задолженности является одной из самых сложных для инспекции в настоящее время. Анализируя данные Приложения 2, можно сказать, что более высокий процент взыскания отмечался среди плательщиков негосударственного сектора. Также важным является тот факт, что в общей сумме взысканных платежей львиная доля (91,4%) приходится на юридические лица. То есть на данной категории плательщиков базируется не только поступление текущих налоговых платежей в бюджет, но и основной объем доначислений и взысканий по итогам мероприятий налогового контроля.
За 2001 год за нарушение налогового законодательства составлено 489 протоколов об административной ответственности, по которым привлечено к ответственности 189 граждан, прекращено делопроизводством 197, в том числе по юридическим лицам составлено протоколов 215, привлечено к ответственности 88 человек [60, с. 2].
Общая сумма штрафов по делам об административной ответственности составила 6321,3 тыс. руб., по которой взыскано 6098,0 тыс. руб., или 96,5% [60, с. 2].
В 2001 году консолидированный бюджет выполнен инспекцией на 85,6% к плану. Задолженность по платежам в бюджет составила 247571,8 тыс. руб. [52], по сравнению с предыдущим отчетным периодом наблюдается некоторое ее снижение. Задолженность составила 1,0% к плану поступлений в бюджет. В разрезе министерств наибольшая недоимка имеется у Министерства сельского хозяйства и продовольствия.
Отделом контроля за налогообложением юридических лиц за 2001 г. проведены налоговые проверки у 119 плательщиков, из которых у 109 установлены нарушения. В итоге было взыскано с учетом сальдо на начало года 182,7 млн. руб.
Значительный вклад в контрольную работу инспекции был внесен отделом предварительного контроля, учета и взыскания платежей в процессе принятия расчетов, проведения проверок изучения причин образования недоимки, а также в процессе контроля за своевременностью поступления авансовых платежей. В результате за год отделом составлен 381 акт и доначислено санкций на сумму 202774,1 тыс. руб. Необходимо отметить, что несколько лет назад в отделе был создан сектор информационно-аналитической работы, который постоянно осуществляет как анализ финансово-хозяйственной деятельности налогоплательщиков, так и контроль динамики поступлений по каждому виду налоговых платежей [62, с. 7]. Это несколько увеличило роль отдела в контрольной работе инспекции.
Отделом контроля за налогообложением физических лиц за анализируемый период было проведено 759 проверок у 543 плательщиков. 353 проверки были проведены у 227 индивидуальных предпринимателей, из которых у 137 установлены нарушения налогового законодательства. В итоге отделом было доначислено 20890,6 тыс. руб. финансовых санкций. Основными нарушениями здесь являлись факты непредоставления налоговых деклараций, занижение налогооблагаемой базы, неправильное определение налоговых вычетов по налогу на добавленную стоимость [60, с. 3].
Постоянно в течение года отделом проводилась работа по выявлению граждан, осуществляющих незарегистрированную предпринимательскую деятельность.
Анализируя работу инспекции в 2001 году, необходимо также отметить, что удельный вес доначисленных сумм ИМНС по N-скому району в общей сумме доначислений в области составил свыше семи процентов [2, с. 1]. Аналогичный показатель выше только у ИМНС по K-скому району, ИМНС по L-скому району, а также инспекции по г.М. То есть на фоне области итоги работы инспекции выглядят более чем достойно.
Что касается контрольной деятельности инспекции в 2002 году, то и в этом периоде ИМНС проводила определенную работу с плательщиками по поводу разъяснения налогового законодательства с целью укрепления налоговой дисциплины, выполнения плана по доходам, сокращению роста недоимки. Было проведено 11 семинаров-совещаний, 16 занятий в учебных заведениях [61, с. 1].
Основная цель была достигнута: план доходов и поступлений по консолидированному бюджету в 2002 году выполнен на 101,4%, в отличие от предыдущего года. Однако при этом отмечается рост задолженности, которая по состоянию на начало 2003 года составила к плану консолидированного бюджета 1,6%, что на 0,6 процентных пункта выше, чем в 2001 году.
Итоги контрольной работы инспекции в 2002 году отражены в Приложении 3. Процент проверенных плательщиков несколько ниже, чем в предыдущем году. В целом, доля нарушений законодательства остается стабильно высокой. Процент взыскания доначисленных сумм с учетом остатков на начало года и освобождением от санкций составил 66,1%, в том числе по государственному сектору 87,1 [61, с. 1].
В таблице 2 представлены сведения, позволяющие сравнить основные итоги контрольной работы ИМНС за два анализируемых года. Как видно из таблицы, произошло определенное снижение процента нарушений в целом по всем плательщикам, а также по государственному и негосударственному секторам. Это можно отчасти объяснить некоторым улучшением налоговой дисциплины
Таблица 2. Изменение основных показателей контрольной работы ИМНС
по N-скому району в 2002 году по отношению к 2001 году
|
Виды налогоплательщиков |
Темп из- |
Темп измене- |
Темп измене- |
|
менения |
ния доначис- |
ния процента |
|
|
доли на- |
ленных сумм |
взыскания, |
|
|
рушений, % |
на 1 СХ, % |
% |
|
|
1. Государственный сектор |
|||
|
1.1 Предприятия с 100 % |
|||
|
гос. собственностью |
-5,9 |
21 |
1 |
|
1.2 Акционерные |
|||
|
предприятия |
0 |
4,2 |
22,3 |
|
1.3 Бюджетные учреждения |
30 |
332,7 |
0,6 |
|
1.4 Совхозы |
0 |
-43,7 |
14740 |
|
1.5 Колхозы |
0 |
-83 |
-61,5 |
|
1.6 Предприятия |
|||
|
потребкооперации |
0 |
17385,3 |
0 |
|
1.7 Прочие плательщики |
0 |
-80,5 |
0 |
|
Итого по гос. сектору |
-8,1 |
225,7 |
16,6 |
|
2. Негосударственный |
|||
|
сектор |
|||
|
2.1 Банки |
0 |
-42,4 |
0 |
|
2.2 Коммерческие структкры |
-4,3 |
245,8 |
1,4 |
|
2.3 Общественные |
|||
|
организации |
-23,7 |
-61 |
0 |
|
2.4 Предприниматели |
0,7 |
121,1 |
41,4 |
|
2.5 Прочие плательщики |
-18,9 |
1495,6 |
-75,2 |
|
Итого по негос. сектору |
-5,1 |
355,7 |
-55 |
|
3. Физические лица |
|||
|
Всего |
-5,9 |
201,5 |
-13 |
|
в т. ч. юридические лица |
-5,6 |
273,3 |
-16,3 |
Примечание. Источник: собственная разработка [64; 65].
среди плательщиков в 2002 году. В то же время отмечается снижение процента взыскания в целом с 76,0% до 66,1% на фоне роста его по государственному сектору и снижения по негосударственному сектору. Таким образом, проблема взыскания допричисленных сумм становится еще более актуальной. Что касается ситуации с доначисленными платежами, то отмечается весьма внушительный рост в 2002 году доли доначислений, приходящихся на одного субъекта хозяйствования.
Естественно, при учете темпов инфляции такой рост оказывается меньше, но он имеется, что свидетельствует в пользу некоторого повышения эффективности налоговых проверок в 2002 году.
За нарушение налогового законодательства составлено 473 протокола об административной ответственности, по которым привлечено к ответственности 220 граждан (что на 31 человек больше, чем в 2001 году). Из общего числа составленных протоколов 249 по юридическим лицам, по которым привлечено к ответственности 127 человек [61, с. 2].
По данным отчетности, в 2002 году было проведено 1499 налоговых проверок, из которых 155 камеральных, 356 выездных и 988 рейдовых [69]. Вообще, в анализируемом периоде наиболее эффективными оказались именно рейдовые мероприятия: по их итогам работниками отдела контроля за налогообложением физических лиц доначислено в бюджет 9071,9 тыс. руб. Основные доначисления пришлись на предпринимателей, уплачивающих единый налог.
На рис. 1 показано долевое соотношение видов проверок, проведенных инспекцией в 2002 году.
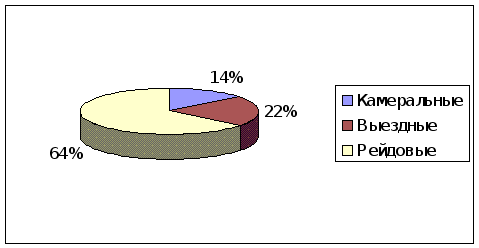
Рис. 1 Структура налоговых проверок, проведенных в 2002 году
ИМНС по N-скому району
Примечание. Источник: собственная разработка [69].
Как видно из диаграммы, на долю рейдовых мероприятий приходится свыше половины проверок. Это объясняется большим количеством налогоплательщиков-предпринимателей и иных физических лиц. Среди данной категории плательщиков наблюдается устойчиво низкая налоговая дисциплина, особенно в последнее время. Поэтому необходим весьма жесткий контроль за соблюдением ими законодательства о налогах и предпринимательстве. В этой связи, как показывает ситуация, достаточно эффективны рейдовые проверки. Такая результативность определяется прежде всего внезапностью.
Из таблицы 3, показывающей в обобщенном виде результаты налоговых проверок в 2002 году, видно, что процент выявления нарушений при рейдах
значительно выше, чем при выездных.
Таблица 3. Результаты налоговых проверок инспекции в 2002 году
|
Вид проверки |
Кол-во прове- денных проверок |
Кол-во прове- рок с наруше- ниями |
Доля про- верок с наруше- ниями, % |
Доначис- лено по итогам про- верок, тыс. руб. |
Взыскано по итогам проверок, тыс. руб. |
Процент взыска- ния, % |
|
Камеральные |
155 |
154 |
99,4 |
25371,1 |
37392,1 |
147,4 |
|
Выездные |
356 |
236 |
66,3 |
1732187,8 |
393654,2 |
22,7 |
|
Рейдовые |
988 |
705 |
71,4 |
16845,8 |
12983 |
77,1 |
|
Всего |
1499 |
1095 |
73 |
1774404,7 |
444029,3 |
25 |
Примечание. Источник: собственная разработка. [69]
Практически у каждого предпринимателя, занимающегося деятельностью, связанной с приемом наличных денежных средств, имеются нарушения, которые он чаще всего не скроет (отчасти в силу внезапности проверки). Субъект же хозяйствования при выездной проверке (особенно плановой) имеет возможность так или иначе избежать выявления нарушений, тем более что по новому законодательству налоговики не имеют права производить досмотр находящихся у плательщика вещей, документов, транспортных средств. Процент взыскания доначисленных сумм (без учета сальдо на начало периода) у рейдовых мероприятий также выше. Однако в общей сумме взысканных платежей (также, как и доначисленных) наибольший удельный вес занимают суммы, взысканные по итогам выездных проверок. Естественно, это логично, поскольку документально проверяются в основном крупные и наиболее перспективные в плане возможных нарушений (что выясняется по итогам предварительного контроля) налогоплательщики. Понятно, что здесь ключевое значение имеет правильный выбор таких плательщиков, поскольку наибольшие издержки инспекция несет именно по выездным проверкам и необходимо их оправдывать.
В таблице 4 приведены данные, отражающие вклад каждого из отделов ИМНС по N-скому району в суммах доначисленных налоговых платежей за два анализируемых года.
Таблица 4. Результаты контрольной работы ИМНС по N-скому району
в разрезе отделов
|
Отдел |
2001 год |
2002 год |
Темп изме- |
||
|
инспекции |
доначис- лено, тыс. руб. |
удельный вес отдела в доначис- лениях, % |
доначис- лено, тыс. руб. |
удельный вес отдела в доначис- лениях, % |
нения доли отдела в до- начислениях, % |
|
1. Отдел пред- варительного контроля |
207330,02 |
36,9 |
155712,92 |
8,8 |
-76,2 |
|
2. Отдел кон- троля за нало- гообложением юрид. лиц. |
315233,01 |
56 |
639546,4 |
36 |
-35,7 |
|
3. Отдел кон- троля за нало- гообложением физ. лиц |
40046,77 |
7,1 |
979145,38 |
55,2 |
677,5 |
|
Всего |
562609,8 |
100 |
1774404,7 |
100 |
0 |
Примечание. Источник: собственная разработка [82; 83]
В обоих периодах основной удельный вес – более половины итоговых сумм – занимают платежи, доначисленные в результате контрольной работы отдела контроля за налогообложением юридических лиц.
В 2002 году отмечается значительный рост доли участия этого отдела в доначислениях. Такое лидерство вполне логично, поскольку в целом налоговые доходы бюджета в районе базируются на платежах юридических лиц. Вклад отдела контроля за налогообложением физических лиц менее значителен. На один проверенный субъект по данной категории плательщиков приходится небольшая сумма доначислений. Кроме того, в связи с большим количеством состоящих на налоговом учете предпринимателей и иных физических лиц не представляется возможным охватить значительную их часть. Рост доли участия отдела физических лиц в доначисленных суммах налогов объясняется целенаправленной контрольной работой отдела по выявлению нарушений законодательства о налогах и сборах официально зарегистрированными предпринимателями, а также незарегистрированной хозяйственной деятельности предпринимателями и иными физическими лицами (в частности, активизировалась деятельность отдела по выявлению незарегистрированных граждан квартиросдатчиков).
Одновременно в 2002 году наблюдается снижение удельного веса в доначислениях отдела предварительного контроля. Отчасти это объясняется тем, что в связи с увеличением в данном году предприятий – хронических недоимщиков. Деятельность отдела во многом сконцентрировалась на проведении проверок по вопросу изучения причин образования задолженности перед бюджетом. По итогам таких проверок недоимщики не несут никакого финансового наказания, кроме налагаемых на руководителей предприятий административных штрафов в несколько базовых величин (обычно от трех до пяти). А в целом необходимо отметить достаточно низкую роль предварительного контроля в инспекции, что не может рассматриваться как положительная тенденция.
По итогам 2001 года в бюджет фактически поступило 20837,9 млн. руб., из которых на долю взысканных в результате мероприятий налогового контроля, проводимых инспекций в данном периоде, приходится 1,3%. Этот показатель выше среднего аналогичного показателя по Гродненской области. В 2002 году при фактическом поступлении в доход бюджета 26941,7 млн. руб. взыскано 444,0 млн. руб., что составляет 1,6% доходов бюджета. То есть имеет место определенное повышение показателя. Поэтому можно сделать вывод, что контрольная работа ИМНС по N-скому району по итогам 2002 года имела несколько больший эффект, принимая во внимание также то, что, в отличие от 2001 года, план по доходам перевыполнен. Результаты работы инспекции достойно выглядят на фоне области. Один из главных положительных аспектов здесь является относительная стабильность работы ИМНС, что объясняется опытом и высокой квалификацией налоговых инспекторов, а также хорошо организованным руководством отделами инспекции, четко налаженным взаимодействием между ними.
Вообще, подводя итог анализу эффективности контрольной работы ИМНС по N-скому району и давая ей оценку, следует отметить, что, в целом, результативность контрольных мероприятий в плане выявления нарушений налогового законодательства у проверяемых субъектов хозяйствования весьма высока, причем процент допустивших нарушения стабильно высок в течение ряда лет. Однако, как свидетельствует практика, большинство нарушений (особенно выявляемых на предприятиях в ходе документального контроля) являются не умышленным уклонением от налогообложения, а техническими ошибками бухгалтерии, являющимися, как правило, следствием нестабильного и сложного налогового законодательства. Поэтому по итогам контрольной работы допричисляются достаточно незначительные суммы. Несколько иной является ситуация с индивидуальными предпринимателями. Представители данной категории налогоплательщиков часто умышленно нарушают закон, главным образом не уплачивая единый налог или занимаясь незарегистрированной предпринимательской деятельностью. В связи с этим в последнее время инспекция уделяет большее внимание работе с ними.
И вместе с тем следует констатировать факт, что чуть более полутора процентов в сумме налоговых поступлений в бюджет – это довольно скромный эффект от контрольной деятельности инспекции. Но такая проблема существует у всех инспекций МНС в республике. Вопрос повышения результативности мероприятий налогового контроля актуален на уровне всей Республики Беларусь. Именно поэтому необходимо определить основные направления совершенствования контрольной работы налоговых органов на современном этапе.
ABSTRACT
Degree work: 106 pages, 1 illustration, 4 tables, 105 sources of literature, 4 enclosures
FINANCIAL CONTROL, TAXATION CONTROL, ORGANIZATION OF TAXATION CONTROL, TAXATION CHECK-UP, WAYS OF IMPROVEMENT OF TAXATION CONTROL
The object of the research is taxation control as a type of financial control.
The subject of the research is the control work of the taxation bodies organization in the republic nowadays.
The purpose of the research is the exploration of the theoretical bases of taxation control in financial and