Налоги как инструмент макроэкономического регулирования
постепенное выравнивание налогового бремени для разных категорий налогоплательщиков, сокращение необоснованных адресных или отраслевых льгот, принятие мер по привлечению к уплате налогов предприятий, работающих в настоящее время в безналоговом секторе, одновременно необходимо снизить налоговую нагрузку на реальных производителей;
упрощение порядка исчисления налогов, разработка простых и понятных законов, объединение налогов и других обязательных платежей одного уровня, имеющих одинаковую налоговую базу;
сокращение общего числа налогов и утверждение их исчерпывающего перечня, исключение возможности введения субъектами Федерации и муниципальными образованиями дополнительных налоговых платежей;
реформу межбюджетных отношений, определение баланса интересов между бюджетами различного уровня, обеспечение необходимой налоговой базы для местных бюджетов;
исключение укоренившейся практики систематического изменения налогового законодательства; четкое регламентирование деятельности и взаимодействие налоговых органов и налогоплательщиков, снижение необоснованно завышенных штрафных санкций, применяемых к налогоплательщикам.
Продвижение налоговой реформы в указанных направлениях, несомненно, должно положительно повлиять на решение проблем, возникающих на сегодняшний день между государством и предприятием. Однако учитывая богатую отрицательную практику, накопленную предприятиями в ходе их адаптации к действующей налоговой системе, можно предположить, что процесс отказа предприятий от применения механизмов снижения налоговых обязательств займет длительное время. При этом государству, несмотря на возможные убытки от снижения уровня налогового бремени на начальном этапе налоговой реформы, необходимо соблюдать последовательность шагов по реформированию налоговой системы. Только в этом случае можно рассчитывать на доверие со стороны предприятий и на положительный исход налоговой реформы, что позволит увеличить наполнение бюджета и обеспечить переход к цивилизованным отношениям между государством и предприятиями.
Список литературы
Барулин С.В. «Налоги как инструмент государственного регулирования экономики». Финансы. № 1. 1996.
Черник Д.Г. «Экономика и налоги». Налоговый вестник. № 3. 1996.
Масленникова А.А. Финансы. № 3. 2002.
Бутыльков М.Л. «Направления и методы налогового воздействия государства на банковскую деятельность». Финансы и кредит. № 3. 2002.
Маслова Д.В. «Налоговый кодекс и активизация стимулирующего потенциала налога на прибыль». Финансы. № 3. 2002.
Струков М.Ю. «Российская налоговая система и предприятия». Проблемы прогнозирования. № 1. 2002.
Горский И. «Налоги в экономической стратегии государства». Финансы. № 8. 2001.
Приложение А
Закон Российской Федерации “Об основах налоговой системы в Российской Федерации”. Глава 1: “Общие положения”.
Статья 2. Понятие налога, другого платежа и налоговой системы
Под налогом, сбором, пошлиной и другим платежом понимается обязательный взнос в бюджет соответствующего уровня или во внебюджетный фонд, осуществляемый плательщиками в порядке и на условиях, определяемых законодательными актами.
Совокупность налогов, сборов, пошлин и других платежей ( далее - налоги ), взимаемых в установленном порядке, образуют налоговую систему.
Статья 3. Плательщики налогов
Плательщиками налогов являются юридические лица, другие категории плательщиков и физические лица, на которых в соответствии с законодательными актами возложена обязанность уплачивать налоги.
Плательщики налогов, указанные в настоящей статье, в дальнейшем именуются налогоплательщиками.
Статья 5. Объекты налогообложения
Объектами налогообложения являются доходы (прибыль), стоимость определённых товаров, отдельные виды деятельности налогоплательщиков, операции с ценными бумагами, пользование природными ресурсами, имущество юридических и физических лиц, передача имущества, добавленная стоимость продукции, работ и услуг и другие объекты, установленные законодательными актами.
Приложение Б
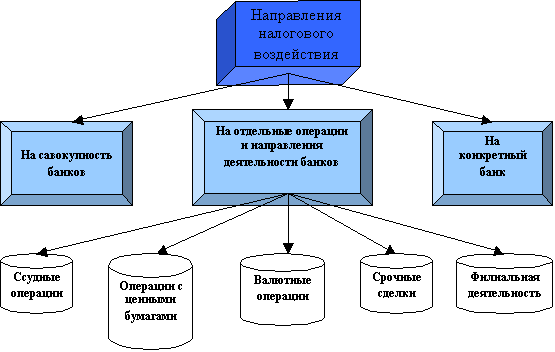
Рис. 1. Направления налогового воздействия на банковскую деятельность
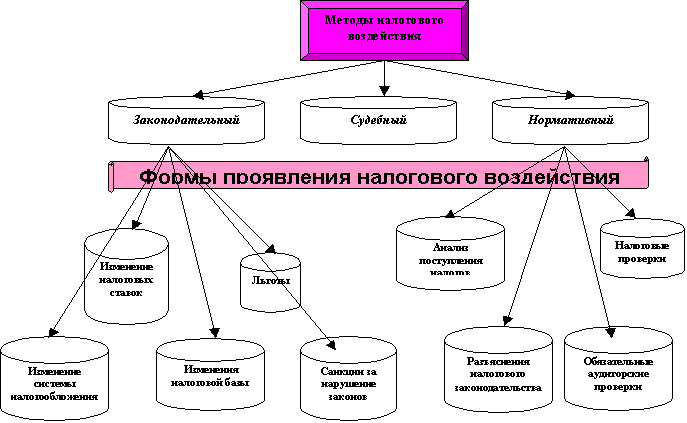
Рис. 2. Методы налогового воздействия государства на банковскую деятельность и формы их проявления
§ см. Ïðèëîæåíèå À
[1] см. Указ Президента РФ от 8 мая 1996 г.№685 «Об основных направлениях налоговой реформы в РФ и мерах по укреплению налоговой и платежной дисциплины» (с изменениями от 3 апреля 1997 г.)
[2] см. Таблицу 1
[3] Инструкция Госналогслужбы РФ от 30 мая 1995 года №31 «О порядке исчисления и уплаты налогов на имущество физических лиц» (в редакции от 1 апреля 1996 г.)
[4] см. Закон РФ от 12 декабря 1991 г. №2018-1 «О курортном сборе с физических лиц» (в редакции от 1 сентября 1997 г.)