Налоговые системы зарубежных стран
В своем внутреннем планировании предприятия ориентируются не на балансовую прибыль, а на некий сводный показатель накопления (который на разных предприятиях рассчитывается по разной методике), охватывающий, кроме балансовой прибыли, целый ряд других форм, под которыми маскируется реальная прибавочная стоимость, произведенная на данном предприятии. Это, во-первых, часть реальных денежных накоплений, которые в балансе показываются как издержки: отчисления в амортизационные фонды (точнее, их избыточная часть по сравнению с реальным износом оборудования), различного рода резервы, формируемые за счет начисления на издержки, и т.д. Во вторых, это нереализованный прирост стоимости принадлежащих предприятию активов: недвижимого имущества, товарных запасов, пакетов акций и т.д. В третьих, это находящиеся в обороте предприятия средства, передача которых в пользу других лиц может быть задержана на более или менее длительное время: суммы налогов, по которым государством предоставлена отсрочка; пенсионные фонды и фонды привлечения к участию в капитале предприятия наемных работников, образуемого путем начислений на них заработную плату; временно освобождаемые от налогов фонды накопления средств на капиталовложения и т.д. Не все эти фонды в одинаковой степени выражают накопление предприятия; поэтому фонды и суммы, перечисленные в двух последних группах, должны учитываться с соответствующими поправочными коэффициентами.
С точки зрения такого внутреннего планирования все налоги, уплачиваемые предприятием, рассматриваются как его собственные издержки; разница лишь в возможностях и методах их учета. Так, налоги, уплачиваемые с имущества или капитала предприятия, могут быть точно определены заранее; конечное бремя налогов с оборотов таможенных пошлин и других налогов, рассчитываемых на базе цен продаваемых товаров и услуг, может быть определено лишь с учетом возможности переложения этих налогов на потребителей (путем изменения цен); размер корпорационного налога зависит от целого ряда компонентов, влияющих на величину балансовой прибыли, из которых только часть может регулироваться самим предприятием, а остальные определяются внешними причинами, поэтому в отношении этого налога может быть лишь более или менее точный прогнозный расчет. Кроме того, предприятие должно планировать возможную экономию на уплату налогов вследствие использования льгот, предусмотренных для тех или иных форм расходования его накоплений, отсрочек в уплате налога и т.д. Таким образом, часть налогов представляет собой постоянную, заранее известную долю общих издержек, другие налоги являются переменной величиной, зависящей от факторов, в разной степени поддающихся измерению или прогнозированию.
Поэтому при планировании своей деятельности, размещении накопленных доходов и ресурсов предприятие разрабатывает, как правило, несколько вариантов, из которых выбирает тот, который обеспечивает минимальный размер налоговых обязательств (естественно, при равенстве прочих коммерческих и финансовых условий). При этом наиболее широкие возможности для налогового планирования существуют именно со стороны налогов, уплачиваемых по счетам прибылей, поскольку именно для этих налогов законом предусмотрено наибольшее число льгот, скидок, вычетов и т.д. в зависимости от выбора того или иного пути осуществления деятельности, формы и методов вложения капиталов.
Список литературы.
Князев В.Г., Черник Д. Г. ''Налоговые системы зарубежных стран'': М., «Закон и право», 1997 г.
Закон Украины «О системе налогообложения» от 25 июня 1991 года № 1251-ХII с изменениями и дополнениями, внесенными Законами Украины от 13 марта 1992 года № 2199-XII, от 5 мая 1993 года № 3180-XII, от 2 февраля 1994 года № 3904-XII, от 22 марта 1996 года № 96/96-ВР, от 18 февраля 1997 года № 77/97-ВР, от 19 апреля 1997 года № 221/97-ВР, от 15 января 1998 года № 19/98-ВР, от 5 марта 1998 года № 1999/98-ВР, от 1 декабря 1998 года № 285-XIV, от 17 декабря 1998 года № 320-XIV, от 22 декабря 1998 года №333-XIV, от 9 апреля 1999 года № 588-XIV.
Закон Украины «О налоге на добавленную стоимость» от 03.04.97 г. № 168/97-ВР
Закон Украины «О налогообложении прибыли предприятий» от 22.05.97 г. № 283/97-ВР
Б. А. Райзберг ''Курс экономики'', Учебник.: М., «ИНФРА – М», 1999 г.
Журавская И. , Шинкоренко Д. ''Украинская система налогообложения: настоящее и будущее'' // Бизнес – 2000, № 37 (400), с. 6-19.
Алексеенко И. Страна высоких налогов // Бизнес – 2000, №36 (399), с.64-66
Емельяненко В. Налоговый кодекс // Бизнес – 2000, №38(401), с.70
Смирнов К. Налоговая политика «Пойдем по Малому?»// Бизнес – 2000, № 42 (405), с. 66, 67, 69.
Приложения.
Таблица 3. Ставки федерального подоходного налога
|
Доход, тыс. долл. |
Максимальная федеральная ставка, % |
|
0 -29590 |
17 |
| 29590 -59180 | 26 |
| более 59180 | 29 |
Таблица 3. Ставки подоходного налога с физических лиц, действующие в регионах
|
Провинция, территория |
Основная ставка, % |
Основная федерально-провинциальная ставка, % |
| Ньюфаундленд Новая Шотландия о. Принца Эдуарда | 21,0* 19,0** 19,0 | 52,3 50,3 50,3 |
| Нью-Брансуик | 20,1 | 51,4 |
| Квебек | 21,6 | 52,9 |
| Онтарио | 21,6 | 52,9 |
| Манитоба | 19,1 | 50,4 |
| Саскачеван | 20,6 | 51,9 |
| Альберта | 14,8 | 46,1 |
| Брит. Колумбия | 22,9 | 54,2 |
| Юкон | 15,3 | 46,6 |
| Северо-западные территории | 13,0 | 44,4 |
* Ставка составляет 69% от основной федеральной. В Ньюфаундленде существует пяти процентный дополнительный налог на сверхдоходы.
** Основная ставка равна 59,5% основной федеральной. С 1 июля 1997 г. ставка провинции снизилась до 19,5% основной федеральной. В настоящее время с дохода, превышающего 10000 канадских долларов, берется дополнительный налог в размере 10%.
В остальных регионах существуют свои особенности применения различных ставок для различных сумм дохода.
Таблица 3. Ставки налога на прибыль, действующие в регионах
|
Провинция, территория |
Основная ставка, % |
Основная федерально-провинциальная ставка, % |
| Ньюфаундленд | 14,0* | 43,12 |
| Новая Шотландия | 16,0** | 45,12 |
| о. Принца Эдуарда | 15,0 | 44,12 |
| Нью Брансуик | 17,0 | 46,12 |
| Квебек (от вида деят-сти) | 8,9-16,25 | 38,02-45,37 |
| Онтарио | 15,5 | 44,62 |
| Манитоба | 17,0 | 46,12 |
| Саскачсван | 17,0 | 46,12 |
| Альберта | 15,5 | 44,62 |
| Брит. Колумбия | 16,5 | 45,62 |
| Юкон | 15,0 | 44,12 |
| Северо-западные терр-ии | 14,0 | 43,12 |
* Ньюфаундленд снижает ставку для компаний, создающих более 10 рабочих мест с полной занятостью и инвестициями не менее $500 000.
** С 1 июля 1993 г. снизилась ставка для корпораций, создающих рабочие места в фармацевтической, компьютерной, телекоммуникационной и аэрокосмической отраслях.
Таблица 4 Ставки амортизационных отчислений и метод списания.
|
Виды активов |
Метод списания |
Ставка, % |
| Здания, сельскохозяйственные сооружения, постройки для розничной торговли, гостиницы, театры и др. | Прямой (пропорциональный) метод списания | 1 - 6 |
| Специальные объекты в зданиях, принадлежащих нерезидентам | Прямой (пропорциональный) метод списания | 4 - 8 |
| Машины и оборудование* | Метод уменьшения балансовой стоимости | 30 |
| Ноу-хау, патентные права | Списание по первоначальной стоимости | 100 |
| Программное обеспечение | Списание по первоначальной стоимости | 100 |
| Приобретенное имя | Прямой (пропорциональный) метод списания | 10 |
*Машины и оборудование, стоимость которых не превышает 8600 датских крон, либо со сроком службы менее трех лет могут быть списаны в том же году, в котором они были приобретены.
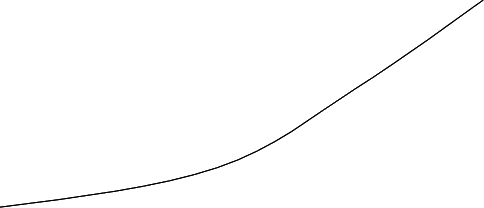
Рис. 1 Налог на доходы граждан
доход
 min
 100


 60


 10

20 30 40 ставка налога %
Рис. 2 Налог на прибыль

 ВАЛОВОЙ
ДОХОД
Скорректированный Суммы, исключаемые валовой доход из валового дохода

Суммы, включаемые в Налогооблагаемая
валовые издержки прибыль
Рис. 3 Налог на добавленную стоимость
|
|
Сырье |
Заработная плата |
Амортизация |
Прибыль |
|
 Налог
на добавленную
стоимость
сырья

 Налог
на добавленную
стоимость
 Добавленная
стоимость
 Хозяйственный
оборот
 Отпускная
цена
рис. 4 Кривая Лаффера
Ставка
налога, %

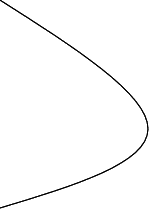 100
80

 максимальный
уровень

 налоговых
поступлений
37,7


10
налоговые поступления, гривен

Таблица 5 Система налогообложения Украины
|
НАЛОГИ И СБОРЫ (ОБЯЗАТЕЛЬНЫЕ ПЛАТЕЖИ) |
||||
|
Общегосударственные налоги и сборы (обязательные платежи) |
Местные налоги и сборы (обязательные платежи) |
|||
|
Непрямые (косвенные) налоги |
Прямые налоги |
сборы |
налоги |
Сборы |
|
1 |
2 |
3 |
4 |
5 |
|
Налог на добавленную стоимость; Акцизный сбор; Пошлина. |
Налог на доходы граждан (подоходный налог); Налог на прибыль предприятия; Плата (налог) на землю; Налог на имущество (недвижимость); Налог с владельцев транспортных средств. |
За геологоразведовательные работы, выполненные за счет государственного бюджета; Сбор за специальное использование природных ресурсов; Сбор за загрязнение окружающей среды; Взносы в фонд ликвидации последствий Чернобыльской катастрофы и социальной защиты населения; Сбор на обязательное государственное пенсионное страхование; Сбор на обязательное социальное страхование; Взносы в государственный инновационный фонд; Рентные сборы; Плата за торговый патент на некоторые виды предпринимательской деятельности; Отчисления на финансирование авто мобильных дорог. |
Налог с рекламы; Коммунальный налог. |
Гостиничный сбор; Рыночный сбор; Сбор за выдачу ордера на квартиру; Курортный сбор; Сбор за участие в бегах на ипподроме; Сбор за выигрыш на бегах на ипподроме; Сбор с лиц, принимающих участие в игре на тотализаторе на ипподроме; Сбор за проведение местных аукционов, конкурсных продаж и лотерей; Сбор с владельцев собак; Сборы за парковку автотранспорта; Сбор за проезд территорий приграничных областей автотранспорта направляющегося за границу; Сбор за право использовать местную символику; Сбор за выдачу разрешения на размещение объектов торговли и сферы услуг. |