Производство хитозана пищевого
ЗС – стоимость строительных работ (10-50% от стоимости оборудования), руб.
Таблица №1
Стоимость нового оборудования по цене приобретения
|
наименование оборудования |
кол-во единиц |
цена за единицу, руб. |
Стоимость, руб. |
|
Дробильная установка |
1 |
560 000,00р. |
560 000,00р. |
|
Парогенератор |
1 |
980 000,00р. |
980 000,00р. |
|
Сушильная установка |
1 |
1 540 000,00р. |
1 540 000,00р. |
|
Реактор нержавеющий |
1 |
840 000,00р. |
840 000,00р. |
|
Центрифуга |
1 |
420 000,00р. |
420 000,00р. |
|
Электрооборудование |
1 |
532 000,00р. |
532 000,00р. |
|
Дообвязка оборудования |
1 |
476 000,00р. |
476 000,00р. |
|
Итого: |
5 348 000,00р. |
||
|
БН |
8 022 000,00р. |
Производственные затраты
Статья 1. Заработная плата производственных рабочих (ЗЗ)
ЗЗ=ЭР*СЗ*12мес=6*8000*12=576 000,00 р.
где:
ЭР – количество рабочих;
СЗ – средняя заработная плата одного рабочего, руб.
Таблица 2
Потребность в численности производственных рабочих
|
Наименование операции |
Наименование оборудования |
Кол-во единиц оборудования |
Норма обслуживания оборудования чел. |
Кол-во рабочих на операции |
|
1.Взвешивание 2.Загрузка в реактор 3.Выгрузка в центрифугу 4.Загрузка в сушильный шкаф 5.Выгрузка в измельчитель 6.Упаковка 7.Хранение |
Весы Реактор Центрифуга СШ Мельница Стол Склад |
1
1 1
1 |
1 1 1 |
2 2 2 |
|
Численность рабочих: |
6 |
 1
 1
 1
Статья 2. Отчисление на социальные нужды (ЗФ)
ЗФ=ЗЗ*0,36=576 000,00*0,385=221 760,00 р.
Статья 3. Охрана труда (ЗТ)
ЗТ=ЭР*НС*ЦС
где:
НС – норма выдачи спец одежды на одного человека в год;
ЦС – цена за единицу спецодежды, руб.
Таблица 3
Затраты по охране труда
|
Наименование спецодежды (спецобуви) |
Количество человек (ЭР) |
Норма выдачи спец одежды на год, шт |
Потребность на год |
Цена за единицу, руб. |
Стоимость, руб. |
|
1.Халат |
19 |
2 |
38 |
600 |
22800 |
|
2.Сапоги |
19 |
2 |
38 |
600 |
22800 |
|
3.Перчатки |
19 |
96 |
1824 |
15 |
27360 |
|
4.Форма (для механиков) |
6 |
2 |
12 |
1200 |
14400 |
|
5.Форма (для охраны) |
6 |
1 |
6 |
1500 |
9000 |
|
Итого: |
96360 |
Эксплуатационные затраты
Статья 4. Амортизация оборудования (ЗА)
ЗА=БН*(АО:100)=8 022 000,00*(0,1:100)=8 022,00р.
где:
АО – норма амортизационных отчислений 0,1%
Статья 5. Электроэнергия (ЗЭ)
ЗЭ=СМ*КЧ*КС*КД*ЦЭ=31,67*12*365*2,65=367 593,69р.
СМ – суммарное потребление электроэнергии кВт/ч;
КЧ – длительность смены, час;
КС – количество смен в стуки;
КД – количество рабочих дней в году;
ЦЭ – стоимость 1 кВт/ч электроэнергии, руб.
Статья 6. Содержание и ремонт оборудования (ЗР)
ЗР=БН*(НО:100)=8 022 000,00*(0,2:100)=16 044,00р.
где:
ЗР – затраты на эксплуатацию и ремонт оборудования, руб;
НО – норматив затрат на ремонт оборудования 0,2%.
Материальные расходы
Статья 7.Стоимость сырья (ЗС)
ЗС=ВП*НР*ЦС=36*5,126*1600=265 257,06р.
где:
ЗС – стоимость сырья;
ВП – проектируемый выпуск за год, т;
НР – нормы расхода сырья на 1 т готовой продукции, т;
ЦС – цена за 1 т сырья, руб.
Статья 8. Возвратные отходы (ЗВ)
ЗВ=СП*(НВ:100)*ЦО=184,538*(80,5:100)* 1,45=26 542,61р.
где:
СП – потребность в сырье на год, идущем на производство проектируемых видов продукции, т;
НВ – норма возвратных отходов в процентах от количества сырья.
ЦО – цена за 1 т возвратных отходов, руб.
Прочие затраты
Таблица 4
Материальные затраты
|
Материал и тара |
норма расхода на 1 кг продукции |
в год |
Цена за тонну с НДС 18% |
Цена |
|
NaOH, (в пересчете на 100% NaOH) |
0,0018 |
325,72 |
10 672,76р. |
289 696,97р. |
|
HCL, (в пересчете на 33% HCl) |
0,0064 |
789,75 |
5 624,92р. |
370 188,12р. |
|
Перманганат калия |
0,0079 |
284,31 |
2 800,00р. |
66 338,30р. |
|
Щавелевая кислота |
0,0079 |
282,89 |
2 800,00р. |
66 006,61р. |
|
Соляная кислота |
0,0071 |
254,96 |
2 800,00р. |
59 491,76р. |
|
Пакеты |
10,0000 |
360000,00 |
0,50р. |
15 000,00р. |
|
Гофроящик |
0,5000 |
18000,00 |
5,00р. |
7 500,00р. |
|
Этикетка |
0,5000 |
18000,00 |
0,20р. |
300,00р. |
|
Итого: |
874 521,77р. |
|||
Статья 9. Налог на пользование автомобильных дорог (ЗП)
ЗП=[ОП-ОП*(РС:100)]*0,025=[33 264 008,00-33 264 008,00*0,00909]*0,025=824040,9542р.
где:
ОП – стоимость реализованной продукции, руб; см. Таблицу 5.
РС – расчетная ставка НДС при реализации товара по ценам включающим в себя налог на добавленную стоимость,%.
Таблица 5
Объемы продаж
|
Наименование продукции |
Выпуск за год, т |
Цена за 1 т, руб. |
Стоимость, руб. |
|
Хитозан пищевой |
36 |
924 000,00 |
33 264 008,00 |
|
Итого: |
33 264 008,00 |
||
Статья 10. Налог на содержание жилого фонда и объектов социально-культурной сферы (ЗЖ)
 ЗЖ=[ОП-ОП*(РС:100)]*0,015=[33 264 008,00-33 264 008,00*0,015]*0,015=491475,7182р.
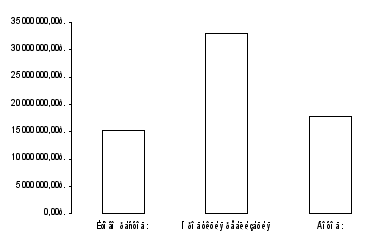
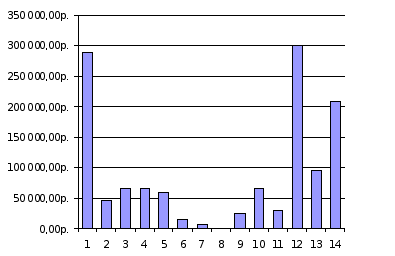
Рисунок 1. Затраты согласно таблице 7 Рисунок 2. Общее положение затрат и прибыли
Таблица 7.1
Общи расходы и доходы предприятия по производству «Хитозан пищевой»
|
Материал и тара |
Единица измерения |
норма расхода на единицу продукции |
Расход |
Цена за тонну с НДС 18% |
Цена |
Прибыль в год |
|||
|
в час |
в смену |
в месяц |
в год |
||||||
|
NaOH, (в пересчете на 100% NaOH) |
т |
0,0018 |
0,0754 |
0,90 |
27,14 |
325,72 |
10 672,76р. |
289 696,97р. |
1 |
|
HCL, (в пересчете на 33% HCl) |
т |
0,0064 |
0,1828 |
2,19 |
65,81 |
789,75 |
5 624,92р. |
370 188,12р. |
2 |
|
Перманганат калия |
т |
0,0079 |
0,0658 |
0,79 |
23,69 |
284,31 |
2 800,00р. |
66 338,30р. |
3 |
|
Щавелевая кислота |
т |
0,0079 |
0,0655 |
0,79 |
23,57 |
282,89 |
2 800,00р. |
66 006,61р. |
4 |
|
Соляная кислота |
т |
0,0071 |
0,0590 |
0,71 |
21,25 |
254,96 |
2 800,00р. |
59 491,76р. |
5 |
|
Пакеты |
т |
10,00 |
83,33 |
1000,00 |
30000,00 |
360000,00 |
0,50р. |
15 000,00р. |
6 |
|
Гофроящик |
шт |
0,50 |
4,17 |
50,00 |
1500,00 |
18000,00 |
5,00р. |
7 500,00р. |
7 |
|
Этикетка |
шт |
0,50 |
4,17 |
50,00 |
1500,00 |
18000,00 |
0,20р. |
300,00р. |
8 |
|
Крупка |
т |
0,0051 |
0,0427 |
0,51 |
15,38 |
184,538 |
1 600,00р. |
24 605,11р. |
9 |
|
Вода |
m3 |
33,00 |
990,00 |
11880,00 |
65,8 |
65 142,00р. |
10 |
||
|
Электроэнергия |
кВт/ч |
3,8000 |
31,6667 |
380,00 |
11400,00 |
136800,00 |
2,65р. |
30 158,02р. |
11 |
|
Заработная плата |
р |
300 000,00р. |
12 |
||||||
|
Расход на спецодежду |
р |
96 360,00р. |
13 |
||||||
|
Налоги |
р |
209 268,62р. |
14 |
||||||
|
Очистка сточных вод |
m3 |
0,11031 |
0,91925 |
11,0 |
330,93 |
3971,16 |
40,60р. |
13 435,76р. |
15 |
|
Итого расход: |
р |
1 613 491,27р. |
19 361 895,30р. |
||||||
|
Продукция реализация |
т |
0,100 |
3,000 |
36,000 |
924 000,00р. |
2 772 000,51р. |
33 264 006,08р. |
||
|
Себестоимость: |
т |
386 169,74р. |
Итого: |
$41 375,33 |
$496 503,96 |
||||
|
Доход: |
Рентабельность: |
41,79% |
Итого: |
1 158 509,23р. |
13 902 110,78р. |
||||
1.8. Комплексные показатели эффективности проекта
Порог рентабельности (точка безубыточности) и операционный рычаг
Порога рентабельности рассматриваемого проекта определяется в количественном выражении исходя из отношения суммы всех постоянных и условно-постоянных затрат проекта к маржинальному доходу, получаемому с единицы продукции. Расчет данного показателя имеет смысл производить исходя из данных проекта по завершении этапа модернизации производственной установки и вывода ее на проектную мощность. Налоговые отчисления включаются в суммарные затраты как условно-постоянная составляющая.
Заметим, что показатель порога рентабельности будет зависеть от коэффициента k, определяющего сценарий реализации проекта, но не от параметра V.
Расчет значения операционного рычага в рамках настоящего проекта не производится, поскольку существует опережающий подтвержденный спрос на продукцию создаваемой компании. То есть невозможно определить зависимость натуральных объемов реализации от контрольных изменений отпускной цены хитозана.
Ставка дисконтирования
Сложившейся практике финансового анализа при расчете показателей эффективности проекта будет применена ставка дисконтирования, учитывающая интегрированный риск проекта. Согласно оценке, этот показатель лежит в диапазоне 3-5 %. Примем для дальнейших расчетов максимальное значение заданного интервала – 5%.
При этом ставка дисконтирования определяется по формуле
i* = [(1 + r) / (1 + d)] - 1 + [p / 100] , где:
r – действующая ставка рефинансирования ЦБ РФ = 13 % = 0,13;
d – объявленный Правительством РФ на 2005 г. темп инфляции = 8,5 % = 0,085;
p – риск проекта = 5 %.
Таким образом, ставка дисконтирования равна (1,13/1,085) – 1 + 0,05 = 0,091
Коэффициент дисконтирования для дальнейших расчетов определяется по формуле
۷= 1 / (1 + i) = 0,916
Срок окупаемости проекта
Срок окупаемости (PB) в классическом финансовом анализе определяется из условия превышения накопленной чистой прибыли с амортизационными отчислениями над объемом инвестиционных затрат.
Поскольку в проекте распределение чистой прибыли предусмотрено 1 раз в полугодие, то для цели упрощения финансового анализа используем в качестве значения накопленной чистой прибыли суммарные выплачиваемые попериодно дивиденды и расчетные значения накопленной амортизации.
При дальнейших расчетах принимаем инвестицию как единовременную независимо от выбранной схемы инвестирования (см. Таблицу Ф12). Полугодовые возвраты инвестиционных взносов для целей расчета срока окупаемости также следует рассматривать как выплаченные дивиденды.
Значения PB для сценариев, рассматриваемых в настоящем бизнес-плане, приведены в Таблице Ф17 (части 1-3) на вкладках.
Рентабельность инвестиций
Показатель индекса рентабельности (PI) рассматриваемого проекта определяется отношением приведенного дохода к приведенным инвестиционным затратам, то
PI = [Σ P t * t ۷ ] / IC
1.9. Факторы риска
Риски проекта и их оценка
Для оценки рисков проекта, описываемого в настоящем бизнес-плане, примем за основу типовой перечень рисков инвестиционного планирования. В Таблице 8.1 приводятся типы рисков и причины их возникновения, которые могут быть отнесены к рассматриваемому проекту. В указанную таблицу включены также аналитические оценки возможности их возникновения и степени влияния на ход выполнения и результаты реализации проекта.
Таблица 8.1
Типы рисков
| № |
Типы рисков |
Причины возникновения |
Аналитическая оценка |
|
1 |
Финансовые риски |
инфляция; колебания валютных курсов; рост стоимости кредитных ресурсов; рост учетной банковской ставки; повышение издержек производства; рост фонда заработной платы. |
Инфляция, колебания курсов, рост учетной ставки относятся к системным рискам Стабильная экономическая ситуация последних лет в России позволяет рассчитывать на стабильность данных факторов на протяжении реализации проекта. Повышение издержек производства и рост фонда заработной платы учтены при построении финансовой модели |
|
2 |
Маркетинговые Риски |
неправильная стратегия операций на рынке; неточный расчет емкости рынка; отсутствие сбытовой сети; появление конкурента, сопоставимого по качеству продукта. |
Первые три позиции подробно рассмотрены в п.3 настоящего бизнес-плана. Особенности планируемого подтвержденного сбыта минимизируют данные риски. Появление конкурента, сопоставимого по качеству и объемам производства на время реализации проекта можно не учитывать, поскольку за 10 лет существования производства такого конкурента еще не появилось. |
|
3 |
Технологические риски |
выпуск продукции ненадлежащего качества; неправильный выбор оборудования; ошибки в определении проектной мощности; нехватка квалифицированной рабочей силы; срыв поставок сырья и расходных материалов. |
Все перечисленные риски – несистемные Выбор оборудования и определение проектной мощности производилось с привлечением независимых технических экспертов. Срыв поставок и несоблюдение установленного качества продукции предупреждается действиями компании Отсутствие необходимого персонала для компании, расположенной в Москве - не актуально. |
|
4 |
Риски участников проекта |
невыполнение обязательств кредиторами; одностороннее изменение условий инвестиционной сделки. |
Данный риск подлежит оценке потенциальным инвестором. В рамках настоящего бизнес-плана рассматривается единственный инвестор и отсутствие заемных кредиторов. |
|
5 |
Управленческие риски |
некомпетентность менеджмента; материальный ущерб со стороны персонала; недостаточная эффективность взаимодействия в команде. |
Менеджмент, заявленный для управления компанией обладает необходимым практическим опытом и знаниями Прочие риски – несистемные |
|
6 |
Политические риски |
изменение торгово-политического режима и таможенной политики; изменения в налоговом законодательстве; изменение законодательства, например об иностранных инвестициях; сложность репатриации прибыли; социальные риски. |
Политика привлечения инвестиций в экономику России, заявленная на период до 2015 г. и статистика реальных инвестиций со стороны международного капитала позволяет считать перечисленные системные риски минимальными. Социальные риски минимизированы небольшим количеством работников в создаваемой компании. |
|
7 |
Юридические риски |
неправильность юридического оформления сделок по формированию основных средств компании. |
Данный риск минимизируется привлечением опытных исполнителей (юридической компании) |
|
8 |
Экологические риски |
изменение экологического законодательства; аварии. |
Производство расположено на территории ОАО "Синтез", обеспечивающего контроль и проведение мероприятий по поддержанию экологической безопасности на своей территории, а также их соответствия действующим применимым нормам. |
|
9 |
Строительные (монтажные) риски |
задержки строительства, ремонта; задержки монтажа оборудования; дефекты закупаемого оборудования. |
Риски минимизируются привлечением известных (рекомендованных производителями оборудования) подрядчиков и строительных организаций, а также приемкой поставляемого |
|
10 |
Специфические риски |
утрата конфиденциальной технологической информации. |
Риск минимизируется системой защиты информации |
|
11 |
Форс-мажор |
пожары, техногенные катастрофы; прочие обстоятельства "форс-мажор". |
Данные риски частично переносятся на страховую компанию В компании будет проводиться обязательная работа по противопожарной безопасности. |
Моделирование и управление прогнозируемыми рисками
Для управления несистемными рисками, описанными в Таблице 8.1, руководство создаваемой компании будет применять следующие инструменты диверсификации рисков:
хеджирование закупочных цен на расходные материалы, услуги и сырье путем заключения долгосрочных контрактов на поставку, предусматривающих стабильные цены на период действия контракта, включающие санкции к поставщику за их одностороннее повышение;
защита интеллектуальной собственности, коммерческой тайны и информации для снижения вероятности появления значимого конкурента;
привлечение компетентных независимых консультантов и исполнителей для обеспечения квалифицированного решения вопросов, требующих специальных знаний, лицензий и т.п.;
формирование резерва сырья на случай срыва сроков поставок;
внедрение системы контроля качества и постоянное поддержание ее в действии;
тщательный отбор квалифицированного персонала, обучение и аттестация;
проведение мероприятий по обеспечению экономической безопасности с целью минимизировать возможный ущерб от действий персонала;
проведение мероприятий по формированию, тренировке и оптимизации команды управленцев и ведущих специалистов;
приемка оборудования будет осуществляться в соответствии с интересами компании, контракты на поставку оборудования будут содержать значительные штрафные санкции к недобросовестному поставщику.
Большинство финансовых рисков, связанных с увеличением издержек производства, роста фонда заработной платы и т.п. учтены при финансовом моделировании проекта. Таким образом, был использован инструмент "принятия" риска, то есть данные процессы не окажут влияния на представленный финансовый результат проекта в сторону его ухудшения.
Демпфирование непрогнозируемых рисков
Помимо управления несистемными рисками проекта руководство создаваемой компании будет применять и универсальные инструменты демпфирования (минимизации) рисков, не зависящие от результатов их прогнозирования и оценки. К таким инструментам могут быть отнесены:
введение в схему организации бизнеса элементов защиты;
своевременное и полное формирование пакета разрешительной документации;
мероприятия по обеспечению общей экономической безопасности (описание выходят за рамки настоящего бизнес-плана);
использование инструментов контроллинга для целей своевременного прогнозирования ситуаций экономического риска;
формирование стабилизационного резерва;
страхование имущественного комплекса создаваемой компании от опасностей и поломок;
страхование ответственности производителя за качество продукции и ответственности арендатора;
страхование работников и руководящего состава от несчастных случаев.
Страхование является универсальным инструментом передачи (переноса) рисков. При суммарном страховом покрытии перечисленных видов страхования US$ 374 000 величина ежегодного страхового взноса составляет US$ 1382. Расчет произведен специалистами "Военно-страховой компании".
В финансовые модели настоящего бизнес-плана введен ежегодный страховой платеж US$ 1 500. Страхование будет произведено после завершения этапа модернизации производственной установки.
Пути повышения эффективности производственной структуры
Планирование является центральной функцией любой системы управления, так как предопределяет цели, задачи управления и конечные результаты хозяйствования. Особо велика роль в планировании повышения эффективности производства как решающего этапа процесса управления эффективностью предприятия.
Повышение эффективности является важнейшим показателем конечных результатов хозяйственной деятельности и критерием оценки использования производственных ресурсов предприятия, фирмы. Эффективность рассматривается и как доходность, прибыльность работы предприятия, которая определяется путем соотношения результатов и затрат на производство и реализацию продукции. Чем больше будет выпущено продукции или оказано услуг в расчете на единицу затрат, тем эффективнее развивается производство, тем выше уровень благосостояния народа.
Развитие производства считается эффективным в том случае, когда растет объем производства продукции и качество ее достигается при меньших затратах трудовых, материально-технических, энергетических, финансовых ресурсов. В этой связи основным принципом и критерием оценки повышения эффективности производства можно считать достижение максимума результатов производства при минимальных затратах производственных ресурсов.
Учитывая, что процесс производства продукции, услуг осуществляется при помощи производственных ресурсов (людских, материальных, технических) и других, то судить об эффективности производства продукции в целом по заводу, фирме можно, главным образом, по оценке эффективности использования вышеуказанных ресурсов. Например, чем эффективнее, без потерь, использование трудовых ресурсов, тем выше производительность труда и тем больше производится продукции в расчете на одного человека. Чем лучше используется сырье, материалы (с меньшими отходами, «порчей»), тем больше продукции производится с единицы сырья, материалов и т.п.
В настоящее время нет единого определения термина «эффективность производства», а существует понятие ее как экономической категории, характеризующей соотношение результатов и затрат и появления конечных результатов хозяйствования. В этой связи под повышением эффективности следует понимать рост объемов производства высококачественной, конкурентоспособной продукции на базе имеемых ресурсов или с меньшими затратами их.
Следует иметь в виду, что повышение эффективности производства в целом и отдельных видов производственных ресурсов можно обеспечить за счет увеличения объемов выпуска продукции на основе имеемых трудовых, материально-технических ресурсов; либо обеспечить выпуск планового объема продукции при меньшем по отношению к плановым нормативам, материальных, технических и других ресурсов за счет более интенсивного их использования. Если возвратиться к понятию эффективности производства, последнее трактуется как результат, полученный от соотношения результатов и затрат. В этой связи необходимо различать понятие «экономический эффект» и «экономическая эффективность».
Эффективность - это относительный показатель, выраженный в процентах или долях единицы. Она показывает рентабельность производственных затрат, произведенных на выпуск продукции.
Эффективность производства в целом или отдельного вида продукции -это качественный, конечный показатель результатов хозяйствования предприятия (фирмы), который зависит от решения следующих задач:
1. Рост объемов производства высококачественной, конкурентоспособной продукции и наиболее полно удовлетворяющей растущие потребности общества.
2. Внедрение в производство достижений науки и техники, направленных на рост производительности труда, повышение качества и снижение себестоимости продукции.
3. Повышение народного благосостояния и культурного уровня народа.
4. Снижение затрат на производство продукции по показателям:
а) трудоемкость;
б) материалоемкость;
в) фондоемкость;
г) энергоемкость продукции;
д) капиталоемкость.
5. Повышение конкурентоспособности продукции.
6. Повышение интенсификации трудовых, производственных процессов, на основе внедрения новейших средств производства: механизации, автоматизации трудовых и производственных процессов.
7. Дальнейшее расширение и обновление материально-технической базы новыми высокопроизводительными машинами, оборудованием, применение ресурсосберегающих технологий и организации труда.
Факторы, влияющие нарост эффективности производства.
Проблема повышения эффективности производства является многоплановой, так как зависит от множества организационных, технических, экономических и социальных причин и условий производства, обусловливающих повышение организационного, технического уровня производственного процесса, совершенствования организации труда, производства, внедрения в производство новых видов прогрессивного оборудования, инструмента, технологических приспособлений, малоотходных и безотходных технологий.
Главную роль в повышении эффективности играет внедрение в производство новейших достижений науки и техники, обеспечивающих рост производительности труда и объемов производства, повышение качества и конкурентоспособности продукции, снижение затрат на производство и улучшение условий труда, быта и техники безопасности производственных процессов.
Значение в повышении эффективности производства имеют экономические факторы, такие, как предпринимательский подход к ведению бизнеса, обеспечение стабильностью спроса и создание фронта работ, эффективное материальное стимулирование и социальное обеспечение работников предприятия (фирмы), обеспечивающие высокую материальную заинтересованность работников в росте производительности труда, объемов производства, качества продукции и эффективности производства в целом.
Исходя из вышеизложенного, основными факторами повышения эффективности производства являются: технические, организационные, экономические и социальные.
К техническим факторам относятся: механизация, автоматизация, роботизация, компьютеризация производственных процессов, направленные на повышение производительности труда; улучшение использования основных производственных фондов; внедрение прогрессивных технологий, материалов, инструмента; повышение качества продукции, обусловливающее снижение потерь от брака и низкого качества продукции.
К организационным факторам относятся: повышение организации труда, производства трудовой, исполнительной дисциплины и улучшение использования рабочей силы.
К экономическим факторам относятся: совершенствование форм оплата труда, морального и экономического стимулирования; укрепление нормативной базы прогрессивными технически обоснованными нормами и нормативами и улучшение учета затрат на производство; снижение трудоемкости, материалоемкости, фондоемкости, а в итоге, повышение конкурентоспособности продукции.
К социальным факторам относятся: улучшение санитарного состояния, условий труда и быта, способствующих снижению профзаболеваний, производственного травматизма, в совокупности способствующие повышению работоспособности рабочих и служащих и эффективности их труда.
Важнейшим, обобщающим организационно-техническим и социально-экономическим фактором является внедрение в производство достижений научно-технического прогресса, которые являются основой реализации факторов повышения эффективности производства, качества и конкурентоспособности продукции.
Все эти факторы по-разному влияют на эффективность использования трудовых ресурсов, основных производственных фондов, материальных ресурсов, обусловливающих рост производительности труда, фондоотдачи основных производственных фондов и материалоотдачи, в совокупности обеспечивающие рост эффективности производства. Все перечисленные факторы принято объединять в две группы: интенсивные и экстенсивные.
К интенсивным относятся факторы, обеспечивающие рост промежуточных и конечных хозяйственных результатов (КХР) на базе имеемых производственных ресурсов (R) за счет качественных показателей интенсивности производства: роста производительности труда, повышения фондоотдачи и ресурсоотдачи. При интенсивных методах работы увеличение объемов выпуска продукции, услуг осуществляется без увеличения численности рабочей силы, основных производственных фондов при экономном, нормативном использовании сырья, материалов и т.п.
К экстенсивным относятся факторы, обеспечивающие рост промежуточных и конечных результатов (КХР) на основе пропорционального увеличения производственных ресурсов (численности работников, производственных фондов и т.п.).
ЗАКЛЮЧЕНИЕ
Данная работа была посвящена составлению бизнес-плана производства «Хитозан пищевой», а также экономической эффективности проектируемой технологической линии.
В разделе «Характеристика предприятия» была дана краткая характеристика предприятия, вид деятельности и выпускаемой продукции, номенклатура производственных подразделений.
В разделе «Маркетинг» был приведен анализ рынка и основных конкурентов, занимающихся аналогичной деятельностью, была установлена ходовая цена, которая установила фирмы на свою продукцию 33$ за 1 кг, что соответствует среднегодовой цене. Также была определена стратегия фирмы в области продвижения товара на рынке, определены рекламные источники.
Раздел «Производственный план» определил возможный выпуск в натуральном выражении, т.е. производственную мощность, которая составила 36 тонн в год, отразил производственную структуру предприятия, описание технологического процесса, готовность продукции, сырье, численность рабочих и классификацию производственных операций по назначению и степени механизации.
В разделе «Менеджмент» отражена организационная структура цеха, т.е. подчиненность по вертикали и основные обязанности начальника цеха и мастера.
«Финансовый план» содержит расчеты себестоимости продукции, т.е. все затраты связанные с ее производством, которые составляют 1 613 491,27 р рублей на 100 кг готовой продукции. Определяет отпускную цену за продукцию с учетом запланированной прибыли 33$ рублей за 1 кг, прибыль от реализации 2 772 000,51 р, а также расчет безубыточности продукции с определением критической точки, после которой предприятие получает прибыль, т.е. когда доходная часть превышает расходную.
Список используемой литературы
Бизнес-план 2005г./www.chitozan.narod/
Шевченко Д.К.и др. Планирование хозяйственной деятельности предприятия 2004 г. издательство: Дальрыбвтуз 315 с.