Правовое регулирование деятельности налоговых органов РФ
Становление введенной с 1992 года принципиально новой для России налоговой системы проходило в жестких условиях политических, экономических и структурных преобразований при отсутствии преемственности в области налогового права. За годы функционирования налоговой системы было внесено значительное количество различных изменений в налоговое законодательство с целью его приведения в соответствие с протекающими в жизни общества процессами.
Необходимость реформирования сложившейся в настоящее время налоговой системы России представляется очевидной. Однако, принимая во внимание, что основные налоги (НДС, акцизы, налог на прибыль предприятий, подоходный налог с физических лиц, ресурсные налоги), формирующие российскую налоговую систему, в большей степени выполняют свою основную функцию, что такие налоги апробированы как в развитых, так и в развивающихся государствах и различных экономических режимах, а также учитывая определенную адаптированность налогоплательщиков и налоговых органов к этим налогам, предполагается не кардинальное изменение действующей налоговой системы, а ее эволюционное преобразование, устранение имеющихся недостатков, ликвидация перекосов внутри налоговой системы, и в итоге - на основе формирования единой налоговой правовой базы и установления в России единого налогового правового порядка - создание рациональной и справедливой налоговой системы, обеспечение ее стабильности и предсказуемости.
К ведомственным подзаконам актам относятся приказы, положения, инструкции и другие розновидности инструктивного материала, который регулирует отношения внутри госналогслужбы. В круг этих отношений входят: вопросы совершенствования организаций и деятельности всех подразделений госналогслужбы; структуры и штатная численность специалистов в различных службах; проблемы взаимодействия между территориальными подразделениями госналогслужбы с другими правоохранительными органами; учет, контроль, анализ налоговой практики и т.д.
Внутриведомственные нормативные акты направленные на решение задач, стоящих непосредственно перед госналогслужбой, носят императивный характер и распространяют свое действие на лиц , являющихся сотрудниками государственной налоговой службы. Инструктивный материал может быть межведомственным, если подготовлен и издан за подписью руководителей двух и более министерств, коммитетов, служб.
Правовые основы деятельности госналогслужбы не исчерпываются названными актами. Их перечень содержит сотни наименований, они изменяются и дополняются в связи с переменами в экономической и политической жизни общества. Важно при этом, чтобы налоговое законодательство способствовало не только полному и своевременному поступлению в бюджет налогов и других обязательных платежей, но и преодолению кризисных явлений на пути перехода к рыночной экономике.
2.2. Система, структура и функции органов государственной налоговой службы.
Государственная налоговая служба РФ является единой системой контроля за соблюдением налогового законодательства, за правильностью исчисления, полнотой и своевременностью внесения в соответствующий бюджет налогов и других обязательных платежей.
Госналогслужба организована на следующих принципах:
1. Принцип единства.
Этот принцип построения системы проистекает из принципа единства налоговой политики: для обеспечения единообразного применения налогового законодательства в Российской Федерации требуется наличие единого контрольного органа. Госналогслужба России осуществляет свои полномочия в отношении как государственных, так и местных налогов.
В соответствии с подпунктом «н» пункта 1 статьи 72 Конституции Российской Федерации в совместном ведении Российской Федерации и субъектов Российской Федерации находится установление общих принципов организации системы органов государственной власти, а к ведению Российской Федерации, в частности, относится установление федеральных экономических служб (ст. 71 Конституции РФ).
По предметам совместного ведения издаются федеральные законы и принимаемые в соответствии с ними законы и иные нормативные акты субъектов Российской Федерации.
2. Принцип независимости
Независимость понимается, прежде всего, как независимость от местных органов власти. Она является конкретным проявлением принципа разделения властей, системы «сдержек и противовесов»: праву местных органов власти вводить местные налоги, устанавливать ставки платежей, определять льготы, противостоит обязанность налоговых инспекций действовать в строгом соответствии с буквой и духом закона. Налоговые инспекции выполняют только те решения и постановления по налоговым вопросам местных органов власти, которые приняты в соответствии с законом и в пределах предоставленных им прав. Местные органы власти и администрация не имеют права изменять или отменять решения налоговых органов, а также давать им оперативные руководящие указания.
3. Принцип централизации
Государственная налоговая служба России является централизованной системой налоговых органов. Исключением является правовое положение Госналогинспекции по г. Москве. В соответствии с Указом Президента РСФСР от 28 августа 1991 года «О полномочиях органов исполнительной власти города Москвы»1 эта инспекция находится в двойном подчинении: Госналогслужбы РФ и Правительства Москвы.
Система Министерства Российской Федерации по налогам и сборам условно делится на три уровня:
– Общефедеральный - центральный федеральный орган исполнительной государственной власти (Министерство Российской Федерации по налогам и сборам). Оно возглавляется Министром Российской Федерации, назначаемым Президентом Российской Федерации по представлению Председателя Правительства РФ. Заместители руководителя назначаются по его представлению Правительством Российской Федерации. Министр Российской Федерации по налогам и сборам формирует совещательный орган - коллегию.
– Региональный - Госналогинспекции по республикам в составе Российской Федерации краям, областям, автономным образованиям, городам: Москве и Санкт-Петербургу (т.е. инспекции по субъектам Федерации). Руководители этих инспекций назначаются руководителем Госналогслужбы России. В инспекциях этого уровня также образуются коллегии.
– Местный - Госналогинспекции по районам, городам без районного деления и районам в городах. Руководители этих инспекций назначаются Руководителами вышестоящих налоговых органов.
Различным звеньям Госналогслужбы свойственны различные функции. Между тем всем звеньям - общефедеральному, региональному и местному присущи и некоторые общие функции, поскольку все они осуществляют непосредственный контроль за соблюдением плательщиками налогового законодательства.
Анализ законодательства позволяет выделить следующие общие функции всех звеньев Госналогслужбы (общие функции налоговых органов).
Госналогслужба РФ:
1) обеспечивает учет налогоплательщиков;
2) обеспечивает контроль за выполнением налогоплательщиками и другими участниками налоговых отношений налогового законодательства;
3) осуществляет исчисление окладных налогов;
4) ведет оперативно-бухгалтерский учет сумм налогов и других платежей;
5) применяет меры по пресечению (предотвращению) нарушений налогового законодательства;
6) осуществляет контроль выполнения субъектами предпринимательской деятельности требований законодательства в отношении наличного денежного обращения;
7) применяет меры для предотвращения или ликвидаций убытков, нанесенных бюджету или налогоплательщику;
8) применяет меры ответственности к нарушителям налогового законодательства;
9) осуществляет учет, оценку и реализацию конфискованного, бесхозяйного имущества, имущества, перешедшего по праву наследования к государству и кладов;
10) выступает агентом валютного контроля;
11) выступает исполнительным органом по применению мер взыскания, наложенных рядом государственных инспекций и других контрольных органов.
Центральный аппарат в дополнение к тем функциям, которые выполняет местное звено налоговой службы, обладает следующими полномочиями:
– организует, координирует и контролирует работу Госналогинспекции;
– осуществляет аналитическую и статистическую деятельность;
– разрабатывает и издает инструктивные и методические указания и другие документы по применению налогового законодательству
– осуществляет контроль за актами, связанными с налогообложением, издаваемыми министерствами, ведомствами и другими организациями;
– участвует в выработке налоговой политики, подготовке проектов законодательных актов и международных договоров о налогообложении;
– решает вопросы международного сотрудничества.
Региональное звено Госналогслуж6ы выполняет функции, присущие нижнему звену, а также ряд функций, присущих высшему звену, - по организации, координации и контролю деятельности нижестоящих налоговых инспекций, обобщению практики.
Налоговый кодекс РФ устанавливает способ осуществления функций налоговых органов, с одной стороны, путем реализации полномочий, под которыми понимаются права произвести какие-либо действия (ст. 31 и 34 Кодекса), и с другой - методом исполнения объязанностей ( ст. 32, 33, 34 Кодекса, а также соответствующие статьи федеральных законов, определяющих порядок организации и деятельности налоговых органов).
Система налоговых органов построена в соответствии с административным и национально-территориальным делением, принятым в Российской Федерации, и состоит из трех звеньев.1 Основным элементом в этой, системе являются государственные налоговые инспекции по районам, городам без районного деления и районам в городах. Второе звено включает в себя государственные налоговые инспекции республик в составе России, краев, областей, автономной области, автономных округов, городов Москвы и Санкт-Петербурга.[2]
Возглавляет систему налоговых органов центральный аппарат Государственной налоговой службы - Министерство Российской Федерации по налогам и сборам.
Районные (городские) государственные налоговые . инспекции выполняют основную нагрузку по непосредственному контролю за исполнением налогового законодательства всеми физическими и юридическими лицами на обслуживаемой территории. В соответствии со ст. 18 Положения о Государственной налоговой службе Российской Федерации они обеспечивают своевременный и полный учет плательщиков налогов и других обязательных платежей, правильность начисления платежей гражданам Российской Федерации, иностранным гражданам и лицам без гражданства, а также поступление этих платежей в бюджет; контролируют своевременность представления плательщиками бухгалтерских отчетов и балансов, налоговых расчетов, отчетов, деклараций и других документов, связанных с исчислением и уплатой платежей в бюджет, а также проверяют достоверность этих документов в части правильности определения
Таблица№ 1
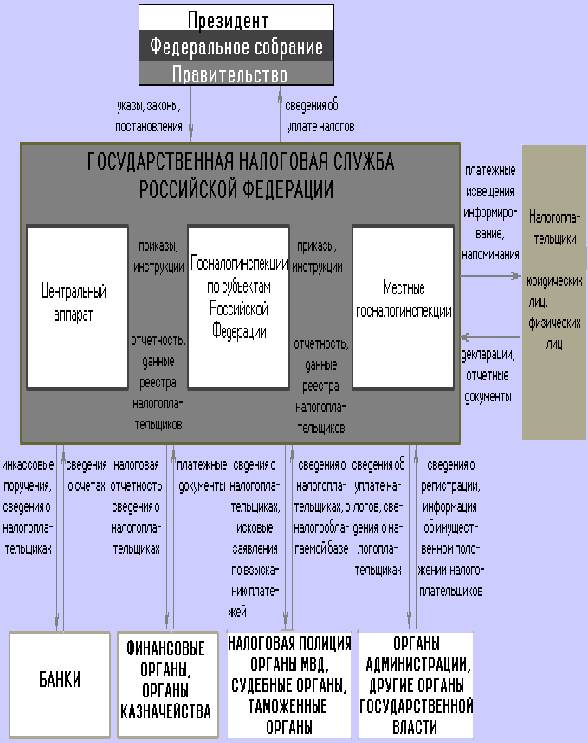
прибыли, дохода, иных объектов обложения и исчисления налогов и обязательных платежей; производят осмотр, фиксацию, содержание и изъятие у организаций документов, свидетельствующих о сокрытии (занижении) прибыли (дохода) или иных объектов от налогообложения; получают от предприятий, учреждений, организаций, .финансовых органов и банков документы, на основании которых ведут оперативно-бухгалтерский учет по каждому плательщику и виду платежа сумм доходов и других платежей, подлежащих уплате и фактически поступивших в бюджет, а также сумм финансовых санкций и административных штрафов; приостанавливают операции предприятий, учреждений, организаций и граждан по расчетным и другим счетам в банках и иных финансово-кредитных учреждениях в случаях непредставления (или отказа представить) госналогинспекциям и их должностным лицам бухгалтерских отчетов, балансов, расчетов, деклараций и других документов, связанных с исчислением и уплатой налогов и иных обязательных платежей в бюджет.
К компетенции районных (городских) государственных налоговых инспекций относятся применение финансовых санкций, предусмотренных законодательством Российской Федерации и ее субъектов за нарушение обязательств перед бюджетом; административных штрафов за эти нарушения, допущенные должностными лицами организаций и гражданами; возврат излишне взысканных и уплаченных налогов, и других обязательных платежей в бюджет через банки и иные кредитно-финансовые учреждения; учет, оценка и реализация конфискованного, бесхозяйного имущества и имущества, принадлежащего по праву наследования государству, а также кладов. Они вправе предъявлять в суд и арбитражный суд иски о ликвидации организаций любой организационно-правовой формы по основаниям, установленным законодательством Российской Федерации, о признании регистрации предприятия недействительной в случаях нарушения установленного порядка создания организации или несоответствия учредительных документов требованиям законодательства и взыскании доходов, полученных в этих случаях; о признании сделок недействительными и взыскании в доход государства всего полученного по таким сделкам; о взыскании неосновательно приобретенного не по сделке, а в результате других незаконных действий.
Сотрудники районной (городской) налоговой инспекции составляют, анализируют и представляют вышестоящим государственным налоговым органам установленную отчетность, а районным и городским финансовым органам — ежемесячные сведения о фактически поступивших суммах налогов и других платежах в бюджет. Часть этих функций реализуется в повседневной деятельности инспекторским составом, часть — руководителем или его заместителем.
Структура и штатная численность районной (городской) налоговой инспекции утверждается ее начальником на основании социально-демографических, экономических и географических характеристик района, объема выполняемой работы и других факторов, учитываемых при определении количества сотрудников и создании внутриструктурных подразделений, в пределах установленного им фонда оплаты труда. В крупных городских и районных (в городах) налоговых инспекциях могут быть созданы отделы и группы по видам взимания налогов. Их работа строится по отраслевому принципу. Принцип зональной организации работы может быть составным элементом отраслевого принципа. Например, в отделе по налогам с физических лиц один инспектор осуществляет контроль за соблюдением налогового законодательства жителями одного микрорайона города, другой инспектор -контролирует налогоплательщиков другого микрорайона и т.д. Согласно штатной численности и структуре районной (городской) налоговой инспекции в ее состав входят начальник, заместители начальника, начальники отделов, где они есть, главные государственные налоговые инспекторы, старшие государственные налоговые инспекторы, государственные налоговые инспекторы, специалисты, работники бухгалтерии и вспомогательного аппарата.
Руководитель инспекции, его заместители и начальники отделов назначаются и освобождаются от должности начальником вышестоящей налоговой инспекции. Прием и увольнение на работу других сотрудников районной (городской) налоговой инспекции производится по согласованию с руководителем инспекции. Он несет персональную ответственность за подбор и расстановку кадров, повышение их квалификации. Вновь принятые работники представляются к классному чину инспектора налоговой службы III ранга при наличии высшего или среднего специального образования и стажа работы в налоговых органах не менее одного года.
В отдельных случаях за примерное исполнение служебных обязанностей и высокие показатели в. работе руководитель вышестоящей налоговой инспекции вправе присвоить классный чин и до истечения этого срока. Районная (городская) налоговая инспекция является юридическим лицом, имеет свой текущий счет и печать.
В Положении о Государственной налоговой службе нормативно не определяется организационное устройство налоговых инспекций субъектов Российской Федерации. Также как и для районной (городской) инспекции, структура и штатное расписание этих звеньев системы утверждаются руководством соответствующей налоговой инспекции в пределах установленного им фонда оплаты труда. Необходимо подчеркнуть, что структурная схема краевой, областной и равной им налоговой инспекции строится с учетом региональных особенностей: размеров территории и его экономического потенциала, количества налогоплательщиков и их социально-демографических характеристик, других обстоятельств. Все различия в организационном построении связаны, в конечном счете, с созданием такой рабочей модели, которая в конкретных условиях будет наиболее эффективно решать стоящие перед госналогслужбой задачи.
Однако если районная (городская) налоговая инспекция непосредственно контролирует полноту и своевременность внесения налоговых платежей, правильность исчисления налогов, то краевые, областные и равные им структуры решают эти задачи в большей степени путем реализации организационно-методических функций.
На них возлагаются: организация работы, нижестоящих налоговых инспекций по осуществлению контроля за соблюдением законодательства о налогах и других платежах в бюджет; обобщение и анализ отчетов госналогинспекций о проделанной работе, подготовка на их основе методических рекомендаций по совершенствованию практики налогового контроля; организация взаимодействия налоговых инспекций с другими правоохранительными органами по усилению контроля за соблюдением законодательства о налогах и других платежах; комплексные и тематические проверки нижестоящих налоговых инспекций; обобщение и внедрение в налоговую практику передового опыта; проведение мероприятий по профессиональной