Анализ пенсионногозаконодательства Украины и других стран
Третій рівень в пенсійному забезпеченні повинні займати недержавні пенсії. Недержавне пенсійне забезпечення в загальній системі держави розглядається як доповнення до державного, яке може виконуватись як в формі додаткових професійних програм окремих підприємств, галузей економіки або територій, так і формі особового пенсійного страхування громадян, утворюючих заощадження коштів на своє додаткове пенсійне забезпечення в страхових компаніях або пенсійних фондах.
Обидві ці форми мають право на існування і повинні розвиватися. Разом з тим встановлення і розвиток професійних програм на сучасному етапі являється пріоритетною задачею і повинно стимулюватися в першу чергу.
Слід відмітити що положення закону, присвячені розвитку професійних пенсійних схем, були найменш затронуті і в інших законопроектах лише були більш конкретизовані та деталізовані.
Після прийняття рішення про створення професійних пенсійних програм вона стає обов’язковою і не може бути ліквідована за рішенням її творителів.
Професійна пенсійна програма повинна відповідати цілому ряду вимог. Перш за все, вона повинна представляти пенсії, а не єдиноразові виплати, а по друге вона повинна координуватися з системою державних пенсій в відношенні видів пенсій і пенсійного віку.
Пенсійна програма може бути як з встановленими виплатами так і з встановленими внесками. Її фінансування може виконуватись як виключно за рахунок внесків роботодавців, так із участю працюючих. В той же час всі обов’язки по пенсійних програмах повинні мати фінансові покриття в формі накопичувальних активів та в формі майбутніх внесків, що надходитимуть.
При фінансуванні програм виключно за рахунок роботодавців в ній не може бути передбачений відповідний період часу, на протязі якого працівники, охоплені пенсійною програмою, не мають пенсійних прав. Якщо вони звільняються з підприємства до закінчення цього періоду, такий період не повинен бути довгим. Для працівників, що ведуть трудову діяльність, необхідно, згідно Закону, передбачити механізм переводу отриманих пенсійних прав в випадку їх звільнення з підприємства до отримання права на пенсію.
В тому випадку, якщо професійна пенсійна програма відповідає встановленим вимогам, то повинні бути надані відповідні податкові пільги. Для підприємств, які мають пенсійні програми, можуть бути встановлені межі заробітку для вилучення внесків на державне пенсійне забезпечення на рівні, що не перевищує в півтора рази величину середньої зарплати.
Крім того, внески, відраховані підприємством на фінансування професійних програм, повинні виключатися з податкової бази підприємства. Разом з тим в цілях забезпечення справедливої політики розподілу, згідно проекту, необхідно встановити межу внесків, котрі не враховуються при визначенні податкової бази. Загальна межа внесків, що вилучаються на державне і додаткове професійне пенсійне забезпечення, могла б бути встановлена на рівні тарифу внесків, що вилучається на державне пенсійне забезпечення з зарплати, та що не перевищує встановлену кратну величину середньої зарплати і в меншому розмірі, регресивно диверсифікованого, в залежності від величини зарплати робітників.
Оскільки більша частина активів професійних програм буде використовуватись на накопичення і інвестування в розвиток економіки, то є цілеспрямованим, згідно з проектом, також звільнити від оподаткування інвестиційний дохід професійних пенсійних фондів. Разом з тим слід внести оподаткування пенсій, сплачених за професійними пенсійними програмами. Таким чином, мова йде не про звільнення від оподаткування інвестиційного доходу професійних програм, а про встановлення відстрочки в оплаті податків на ці доходи.
Розвиток недержавних пенсійних систем повинен виконуватися під державним контролем. Необхідна також координація недержавних пенсійних програм з державними.
Пенсійне законодавство не повинно визначати розмір та конкретні умови становлення недержавних пенсій.
Рішення цих питань необхідно залишити на розгляд тих структур, котрі створюють недержавні пенсійні програми. Разом з тим законодавство про недержавне додаткове пенсійне забезпечення повинне встановити визначені межі, щодо характеру допустимої діяльності таких структур в області пенсійного забезпечення.
За думкою авторів закону базові пенсії повинні бути представлені всім громадянам і забезпечувати матеріальні умови життя особі при настанні інвалідності, досягнення пенсійного віку, або в випадку втрати годувальника незалежно від наявності трудового стажу.
Визначимо, що базові пенсії починаються з фінансованих розмірів з урахуванням прожиткового мінімуму пенсіонера в залежності від степені втрати працездатності і не можуть сплачуватися працюючим громадянам.
Разом з тим на перехідному етапі соціальна пенсія зберігається, а базова пенсія представляє собою частину трудової пенсії. Трудові (страхові) пенсії повинні надаватися всім особам, працюючим за наймом, та іншим категоріям населення, охоплених обов’язковим пенсійним страхуванням.
В загальній системі трудових пенсій всі її учасники повинні мати однакові обов’язки по її фінансуванню, а згідно з цим і однакові права відносно умов призначення розмірів пенсій. Які – небудь виключення або пільги в такій системі не допускаються. В зв’язку з цим з пенсійної системи повинні бути виключені всі види пенсійних пільг. Досягнення даної мети може бути присутнє тільки при розвитку недержавних форм пенсійного забезпечення, які повинні взяти на себе і збереження раніш прийнятих прав на пільгові пенсії.
Виходячи з цілей форми трудові (страхові) пенсії підлягають суттєвим змінам з точки зору розмірів, умов їх призначення та сплати. Рішучим фактором являється пенсійний вік. Саме він визначає співвідношення чисельності працюючих та пенсіонерів. В процесі старіння населення частка пенсіонерів збільшується.
В реальних умовах, з точки зору авторів закону, з урахуванням соціально – політичної ситуації єдиноразове збільшення пенсійного віку є неможливим. Тому в межах даної форми можуть вирішуватись задачі обмеженого характеру.
Проблему підвищення пенсійного віку, згідно Закону, можливо було б вирішити з врахуванням демографічної ситуації в державі, передбачивши в законі нові умови, починаючи з другого десятиліття даного століття.
Разом з тим вже в теперішній час можливо було б розробити програму стимулювання переходу на пенсію по старості в більш пізньому віці, що могло б призвести до збільшення фактичного віку виходу на пенсію.
Пенсійні пільги як стимул (не ефективний) для збільшення кадрів і вирішення інших глобальних або загальнодержавних задач, повинні бути замінені іншими більш рішучими мірами.
Вимоги, щодо величини стажу для трудових пенсій повинні бути пов’язані виключно з продовженням виплати страхових внесків. Мінімальний страховий стаж може бути встановлений в перспективі в розмірі одного повного року праці. Відповідно трудова пенсія буде по своєму розміру пропорційна цьому стажу. При такому підході відпала необхідність зберігання інституту пенсій по неповному трудовому стражі.
Розмір трудової пенсії по старості, як і по діючим умовам, повинен визначатися з урахуванням трудового (страхового) стажу і заробітку. Але ж сам механізм вирахування пенсії буде приближений до потреб, які випливають з принципів соціального страхування. В законі 2003 року вихідним критерієм для визначення розміру пенсії являється ціна року страхового стажу, виражена в процентах до заробітку, прийнятого до вирахування пенсії.
Автори закону допускають, що з урахуванням базової пенсії цю ціну можливо встановити на рівні 1% заробітку за кожен рік трудового (страхового) стажу. В результаті середній загальний розмір знову назначений базовою та трудовою пенсій становить 55 – 60% заробітку працюючого замість 45 – 47% (фактичне співвідношення середньої пенсії до середньої заробітної плати в теперішній час), що вище, ніж в інших країнах з високо розвинутою економікою.
В якості мінімальної пенсії пропонувалось вибрати базову пенсію.
Величину максимального розміру пропонувалось визначатися іншим шляхом – обмежити встановленим бар’єром заробіток, з якого знімаються страхові внески. При цьому на першопочатковому етапі по досягненню фінансової стабілізації пенсійної системи такий бар’єр заробітку вирахування внесків може не встановлюватися взагалі чи встановлюватися на більш високому рівні, ніж для вирахування пенсій.
Період обліку заробітку для вирахування пенсії вже в наш час може становити 5 років. З практичної точки зору навряд в найближчий час цілеспрямовано дозволять обліковувати період за ці бар’єри, оскільки це ускладнить індексацію заробітків і вирахування пенсій в умовах інфляції. По мірі стабілізації економічного положення стане можливим перехід до вирахування пенсії з заробітку за весь період страхування.
Виплата трудових пенсій з обліком чи без обліку заробітків та інших доходів завжди була предметом суперечок в державі. З позицій природи пенсій, визначаємо прямо чи в законодавчому чи теоретичному плані що заміна заробітку, втраченого в зв’язку з припиненням роботи, визначається однозначне рішення: пенсія в випадку продовження оплачуваної роботи виплачується не повинна, в крайньому випадку, в повному обсязі. Інше рішення суперечить принципам соціального страхування, базуючись на солідарності, насамперед, віків, змінившись на ринку праці і передавали естафету громадянам, які зістарілися і втратили в наслідок цього заробіток. Збереження виплати пенсії в період праці протидіяло б не тільки призначенню пенсійної системи, але й змінившимся умовам ринку праці.
Що стосується матеріальних стимулів до продовження праці для громадян, які зберегли працездатність, то вони закладені в самих нормах пенсій, які при нормальній організації пенсійного забезпечення і оплати праці завжди нижче ніж норми заробітку. В той час праця без отримання пенсії буде винагороджуватися її розміром за кожен рік праці після досягнення пенсійного віку.
Виплата пенсій працюючим пенсіонерам, які мають високий прибуток, ніж непрацюючим пенсіонерам, поглинає значну частину засобів, які могли б бути використані на підвищення пенсій тим, хто не може працювати. Разом з тим, враховуючи інтереси низькооплачуваних пенсіонерів, в новій системі можна було б передбачити виплату пенсій при відносно невисокому совокупному доході пенсіонера.
Пенсії по інвалідності і по втраті годувальника повинні базуватися на загальних з пенсіями по старості принципах, розуміється, в частині, що приміняються до цих пенсій. Пропонується в основному зберегти умови і норми їх призначення і відношення розмірів з пенсіями по старості.
Пенсії в зв’язку з несчасним випадком на підприємстві і професійними захворюваннями повинні представляти в межах системи страхування від несчасних випадків і професійних захворювань на підприємстві за рахунок роботодавців.
При проведенні пенсійної реформи в законодавчому порядку встановлено гнучкий механізм індексації розмірів пенсій і відповідно заробітків, з яких вони вираховуються, розраховані на різні рівні інфляції і економічного розвитку.
Законом 2003 року індексацію в межах системи державних пенсій, що складаються з базових і трудових (страхових) пенсій, передбачалось виконати шляхом регулярного підвищення пенсій в відповідності з ростом цін. По мірі стабілізації фінансової бази пенсійного забезпечення для виконання індексації трудових (страхових) пенсій, можна буде використовувати порядок, при якому для кожного пенсіонера визначається індивідуальний коефіцієнт, який дорівнює відношенню заробітку працівника з середньою зарплатою в країні в рік його отримання. На цей коефіцієнт множиться середня зарплата в країні на момент індексації, і таким чином виводиться новий заробіток для обчислення пенсії.
Досягнення поставлених в цьому Законі цілей можливо при реалізації запропонованих вище мір в комплексі з покращенням механізму фінансування і організації адміністративних структур. Для цього передбачається виконати слідуючі міри:
ввести солідарну матеріальну відповідальність за виплату страхових внесків роботодавця і робітника, поетапно встановивши для них однакову норму страхових внесків в процентному відношенні до зарплати робітника. При цьому, щоб робітник не потерпав від такого рішення, зарплату необхідно збільшити на ту частину внесків, яку він буде виплачувати замість роботодавця. В економічному розумінні результат не зміниться. Однак пам’ятавши, що розмір пенсії тепер буде залежати від періоду сплати страхових внесків, працівник змушений буде включитись в механізм контролю за їх своєчасною сплатою. Це дозволить скоротити кількість випадків несплати внесків в Пенсійний фонд;
ввести персоніфікований облік сплати страхових внесків і придбаних пенсійних прав на основі застосування сучасних методів інформатики та, таким чином, впорядкувати весь пенсійний процес при переході на нові принципи назначення пенсій в залежності від сплати страхових внесків. Такий облік не тільки зміцнить дисципліну надходження внесків, але й дозволить спростити та полегшити процедуру визначення пенсій, звільнить від необхідності збору та представлення в органи, виконуючих пенсійне забезпечення, великої кількості документів про стаж роботи (страхування) заробітку, оскільки ці органи будуть вже мати при собі всі необхідні відомості;
з метою підвищення ефективності управління коштами і посилення контролю за їх використанням потрібно створити наглядовий комітет, зарахувавши до нього посади міністрів соціального захисту населення, праці, фінансів, а також представників роботодавців і застрахованих.
Для встановлення тісної залежності, назначення, пенсійних пільг від реальних умов підприємства і формування відповідного економічного механізму становиться необхідним:
провести роботу по підвищенню гігієнічного нормування шкідливих факторів підприємницького середовища трудового (страхового) процесу, і на цій підставі затвердити критерії для відношення робіт, професій і посад до категорій за якими населенню будуть надаватися дострокові пенсії. На підставі оцінок, встановлених критеріїв для визначення умов праці на конкретних підприємствах дасть змогу на 30 – 35% скоротити призначення пенсійних пільг у зв’язку з їх необгрунтованістю і об’єктивно виділити сферу дії пільгових пенсій. При цьому, в перехідний період, пільги по державному пенсійному забезпеченню повинні розповсюджуватися на ті підприємства де шкідливі умови праці, небезпечні для здоров’я особи зберігаються незалежно від стану науково – технічного прогресу.
відновити систему повернення підприємствами пенсійних витрат, на дострокові пенсії, мається на увазі побудова таких економічних важелів, які в кінцевому результаті дозволить перевести встановлення пенсійних пільг за умовами праці в додаткові професійні пенсійні програми. Такий механізм може бути використаний в якості перехідної міри для тих виробництв, де виробниками об’єктивних критеріїв оцінки умов праці потягне за собою необхідність відміни призначення пільгових пенсій робітникам, які вже мають необхідний стаж для дострокового виходу на пенсію.
Індивідуальний (персоніфікований) облік страхових внесків зайнятого населення повинен бути, згідно Закону, рішенням, як мінімум, трьох принципових проблем.
По – перше, він повинен привести механізм пенсійної системи, до умов ринкових відносин, що розвиваються.
По – друге, без персоніфікованого обліку страхових внесків неможливо розвивати державне пенсійне страхування, в напрямі встановлення залежності розміру пенсії від страхового стажу і сплачених страхових внесків в пенсійну систему. Така залежність повинна вплинути на бюджет пенсійної системи, оскільки вона створює зацікавленість в своєчасній і повній сплаті страхових внесків.
По – третє, персоніфікований облік повинен створити можливість більш точного прогнозування зміни чисельності зайнятого населення та пенсіонерів в державі як в цілому, так і за фахом, по продовженню стажу та середніми розмірами, і як наслідок, давати можливість більш точній оцінці необхідних видатків на виплату пенсій і більш точних видатків страхового тарифу.
Персоніфікований облік страхових внесків може здешевлювати систему адміністративного контролю за правильність перерахунку внесків державного пенсійного страхування роботодавцями, доповнити його контроль з боку працівників.
Створення необхідної бази даних персоніфікованого обліку, яка могла б практично використовуватись при призначенні пенсій, потребує відповідного часу для накопичення відповідної інформації. Повна реалізація програми можлива, як показує минулий досвід на протязі п’яти – семи років.
З обліком наявних напрацювань вже в 2003 році можна було приступити, згідно Закону, до опрацювання даного Закону персоніфікації обліку страхових внесків на одній чи декількох територіях.
Поряд з цим шкідливі елементи персоніфікованого обліку страхових внесків з використанням його даних при назначені пенсій в наступні два – три роки могло бути, згідно проекту, виконуватись в пропорційному розрізі.
Проект пенсійної системи передбачав перехід до нових принципів пенсійного забезпечення зі збереженням пенсійних прав, доданих до діючої пенсійної системи.
На першому етапі (2003 р.) передбачається здійснення невідкладних мір, забезпечити захист рівня життя пенсіонерів в умовах інформації і росту вартості життя шляхом розширення бази для сплати внесків на пенсійне забезпечення і посилення відповідальності за несплату внесків, а також удосконалення порядку начислення пенсії та її індексація.
На другому етапі (2004 – 2005 р.) передбачається ввести в дію підготовку нового пенсійного закону в якому будуть конкретизовані і юридично оформлені терміни введення в дію окремих положень закону. На другому етапі повинна була бути також розкрита практична робота по здійсненню персоніфікованого обліку платників внесків і створення банку даних отриманих пенсійних прав, початися робота по координації державного пенсійного забезпечення і недержавних професійних пенсійних систем.
На третьому етапі (починаючи з 2006 р.) планується остаточна реалізація цілей і принципів реформи з більш повним використанням сучасних методів прогнозування і інформаційних технологій, дозволяючи забезпечити фінансову стабільність пенсійної системи на довгострокову перспективу і високу ефективність її функціонування в інтересах пенсіонерів.
Розділ II Пенсійна система України
II.1. Основи реформування Пенсійної системи України
Пенсійне забезпечення в Україні є державною системою і є основною складовою системи соціального захисту населення. Міністерство праці та соціальної політики України є головним (провідним) органом у системі центральних органів виконавчої влади із забезпечення реалізації державної політики у сфері пенсійного забезпечення. Управління фінансами пенсійного забезпечення здійснює Пенсійний Фонд України. На нього покладено також здійснення функцій з призначення (перерахунку) пенсій. Обіг коштів у пенсійній системі здійснюється через банківські установи та відділення зв’язку.
Система охоплює всіх непрацездатних громадян похилого віку, інвалідів, осіб, які втратили годувальника, виплати яким проводяться у формі пенсій, надбавок та підвищень до пенсій, компенсаційних виплат, додаткових пенсій. Кошти на реалізацію Державної пенсійної програми формуються за рахунок надходжень від:
обов'язкових внесків підприємств, установ, організацій;
обов'язкових внесків громадян;
коштів Державного бюджету та фондів соціального страхування;
інших надходжень.
Пенсійна система доповнюється системою пільг, компенсацій, гарантій, програмою житлових субсидій та іншими видами державної соціальної допомоги громадянам похилого віку, інвалідів, сімей з дітьми тощо.
Діючий Закон України “Про пенсійне забезпечення” був прийнятий в 1991 році з урахуванням діючих на той час економічних, соціально-політичних умов і його норми були розраховані під тариф внесків на соціальне страхування 61 відсоток фонду оплати праці. Звичайно, такий розмір внесків діяв лише один квартал, оскільки був непосильним для економіки. Сьогодні розмір обов’язкових платежів до Пенсійного фонду суттєво зменшився і становить 32 відсотки фонду оплати праці.
Слід врахувати, що внаслідок сплеску народжуваності впродовж 60х-70х років та його критичного спаду впродовж 80х-90х, на фоні збільшення загальної тривалості життя та незначного збільшення народжуваності спостерігається дисбаланс чисельності населення пенсійного віку по відношенню до чисельності населення працездатного віку, який має тенденцію до поглиблення, починаючи з 2020-го року.
Нинішня солідарна система надзвичайно уразлива до демографічних змін, що викликаються старінням населення, і в результаті чого зменшується співвідношення числа працюючих і кількості пенсіонерів.
Мал. 1: Темпи старіння населення України 1959 – 2026 (прогноз)
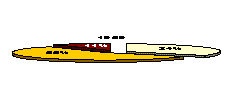
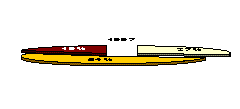
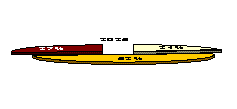

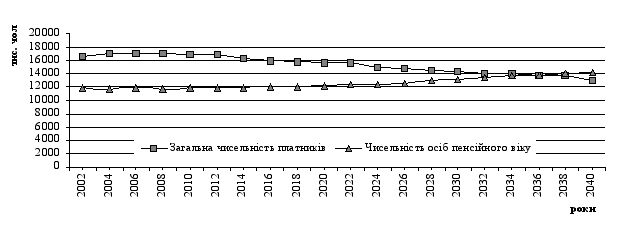
Прогноз загальної чисельності платників внесків до системи загальнообов’язкового державного пенсійного страхування і пенсіонерів, які отримують пенсії з Пенсійного фонду України свідчить про майже невпинне ускладнення ситуації. Особливо гострим воно стане за умови нижчих темпів зростання реальної заробітної плати і відповідно надходжень до Пенсійного фонду України.
Тому без прийняття нового законодавства ми не зможемо мати надійної фінансової бази пенсійної системи.
З цією метою опрацьовано законопроекти щодо запровадження загальнообов’язкового пенсійного страхування та додаткового пенсійного забезпечення.
Законопроект “Про загальнообов’язкове державне пенсійне страхування”, що був внесений Урядом, прийнято в першому читанні. Робочою групою, створеною у Верховній Раді України, проведена значна робота щодо доопрацювання зазначеного законопроекту.
Впровадження нової пенсійної системи – це багато аспектна робота, розрахована на тривалу перспективу. Пенсійна реформа в Україні є продовженням та складовою частиною економічних реформ в країні та послідовною реалізацією раніше прийнятих законодавчих актів.
Внаслідок здійснення реформи було впроваджено трирівневу пенсійну систему, яка розширить можливості для підвищення добробуту людей та економічного зростання в Україні.
Перший рівень - реформована солідарна пенсійна система, побудована на принципах "соціального страхування" та "солідарності поколінь".
Другий рівень - обов'язкова накопичувальна пенсійна система. Кошти цієї системи інвестуватимуться за спеціальними правилами з метою отримання інвестиційного доходу на користь застрахованих осіб. Накопичені в системі кошти належатимуть застрахованим особам, використовуватимуться для здійснення їм пенсійних виплат і успадковуватимуться спадкоємцями;
Третій рівень - система добровільного недержавного пенсійного забезпечення.
Реформа першого рівня (солідарної системи) передбачає:
охоплення системою загальнообов'язкового державного пенсійного страхування усіх працюючих громадян (у тому числі і тих, хто забезпечує себе роботою самостійно, а також найманих працівників у приватному секторі економіки), що дозволить створити рівні права на пенсійне забезпечення для усіх категорій громадян;
запровадження нової формули нарахування пенсій, що передбачає розширення періоду врахування заробітку при визначенні розмірів пенсій (на підставі даних системи персоніфікованого обліку внесків), зарахування до страхового стажу періодів, за які сплачено страхові внески, ставить майбутній розмір пенсії у залежність від величини заробітку, з якого сплачувались пенсійні внески, та страхового стажу, протягом якого вони сплачувались.
Крім того, буде знято максимальне обмеження розмірів трудових пенсій, що на сьогодні становить 150 грн. Це відновить належну диференціацію пенсій, а відтак - соціальну справедливість пенсійної системи.
При цьому сьогоднішнім пенсіонерам буде надано право на перерахунок призначеної їм пенсії за умовами нового Закону, що дозволить скористатись перевагами реформованої пенсійної системи усім віковим групам наших громадян.
Таким чином, перший рівень - це солідарна система пенсійних виплат, внески до якої сплачуватимуться усіма працюючими громадянами країни та їхніми роботодавцями. За рахунок цих коштів і виплачуватимуться страхові пенсії. Розмір пенсії залежатиме від розміру заробітної плати, з якої сплачувались пенсійні внески, та страхового стажу, протягом якого вони сплачувались, що досягатиметься шляхом впровадження системи персоніфікованого обліку відомостей про заробіток та сплату пенсійних внесків, на основі даних якої призначатимуться і виплачуватимуться пенсії. Ведення та обслуговування такої системи здійснюватиме Пенсійний фонд України.
Створення другого рівня пенсійної системи означатиме запровадження в нашій країні системи загальнообов'язкового накопичувального пенсійного страхування. Суть такої системи полягає у тому, що частина обов'язкових внесків до пенсійної системи (загальний рівень пенсійних відрахувань залишиться незмінним) накопичуватиметься у єдиному накопичувальному фонді і обліковуватиметься на індивідуальних накопичувальних пенсійних рахунках громадян, які (та на користь яких) сплачуватимуть такі внески. Ці кошти інвестуватимуться в економіку країни з метою отримання інвестиційного доходу і захисту їх від інфляційних процесів. Управління пенсійними коштами здійснюватимуть компанії з управління активами (для яких ця діяльність є професійною і буде ліцензуватись), обраними на конкурсній основі. При інвестуванні пенсійних активів компанії діятимуть згідно з вимогами законів щодо диверсифікації (вкладання коштів у різні напрями) інвестиційних вкладень. Безпосереднє зберігання пенсійних активів здійснюватиме банківська установа - зберігач, який нестиме відповідальність за цільове використання цих активів. Кошти на індивідуальних накопичувальних пенсійних рахунках громадян будуть власністю цих громадян, і вони зможуть скористатись ними при досягненні пенсійного віку (або, у випадках, передбачених законом, раніше цього терміну, наприклад у випадку інвалідності). Виплати з накопичувального фонду здійснюватимуться додатково до виплат із солідарної системи.
Адміністративне обслуговування цієї системи здійснюватиметься Пенсійним фондом України.
Введення другого рівня пенсійного страхування дозволить:
збільшити загальний розмір пенсійних виплат завдяки отриманню інвестиційного доходу;
посилити залежність розміру пенсії від трудового вкладу особи, а отже, посилити зацікавленість громадян у сплаті пенсійних внесків;
зменшити "навантаження" на фонд оплати праці роботодавців через перерахування частини обов'язкових пенсійних внесків до накопичувального фонду, що здійснюватиметься із заробітку працівника;
успадковувати кошти, обліковані на персональному пенсійному накопичувальному рахунку, родичам застрахованої особи;
створити потужне джерело інвестиційних ресурсів для зростання національної економіки;
розподілити ризики виплати низьких розмірів пенсій між першим та другим рівнем пенсійної системи і таким чином застрахувати майбутніх пенсіонерів від негативних демографічних тенденцій та коливань у економічному розвитку держави.
Другий рівень буде впроваджено лише після формування необхідних економічних передумов та створення відлагодженої і ефективної системи державного нагляду та регулювання у цій сфері, а також необхідної інфраструктури.
У Законі також передбачено, що через 11 років після введення обов'язкової накопичувальної системи громадянам буде надано право, за бажанням, перевести їхні обов'язкові пенсійні заощадження з накопичувального фонду до обраного ними недержавного пенсійного фонду (тобто на третій рівень). Це дозволить застрахованим особам самостійно вирішувати, яка інвестиційна політика є найбільш прийнятною для інвестування їхніх пенсійних заощаджень, а отже - в більшій мірі впливати на розмір своєї майбутньої пенсії.
Третій рівень пенсійного забезпечення передбачено створювати у вигляді системи добровільного недержавного пенсійного забезпечення за пенсійними схемами з визначеними внесками. Основу такої системи становитимуть недержавні пенсійні фонди (відкриті, корпоративні та професійні).
У рамках цієї системи працівники матимуть можливість, за бажанням, додатково до заощаджень у загальнообов'язковій системі (накопичувальному фонді) перераховувати внески до обраного ними недержавного пенсійного фонду. Система недержавних пенсійних фондів дозволить залучати і кошти роботодавців до формування пенсійних заощаджень працівників і, таким чином, ще більше сприяти підвищенню рівня життя громадян на заслуженому відпочинку. Внески до недержавних пенсійних фондів як з боку працівників, так і їхніх роботодавців, а також отриманий інвестиційний дохід оподатковуватимуться на пільгових умовах. Розмір пенсії в такій системі залежатиме від розміру страхових внесків та терміну, протягом якого ці внески накопичувались, а також отриманого на них інвестиційного доходу.
У Законі "Про недержавне пенсійне забезпечення" детально прописано вимоги до процедури заснування недержавних пенсійних фондів, системи управління цими фондами та їхніми активами. Крім того, встановлено чіткі вимоги до компаній (та персоналу), що:
управлятимуть пенсійними активами;
здійснюватимуть адміністративне управління пенсійними фондами;
надаватимуть агентські послуги у цій сфері.
Окремо виділено вимоги до банківських установ-зберігачів, визначено їхні функції та межі відповідальності за цільове використання добровільних пенсійних заощаджень.
Встановлено також вимоги до складу пенсійних активів, напрямів, ринків та диверсифікації (розподілу) їхнього інвестування (вкладення).
З боку держави буде встановлено суворий та дієвий нагляд за системою недержавного пенсійного забезпечення.
Усі ці вимоги та розгалужена інфраструктура системи спрямовані на забезпечення належного рівня захисту пенсійних заощаджень та майнових прав застрахованих осіб в системі обов'язкового та добровільного пенсійного страхування.
Трирівнева пенсійна система дозволить розподілити між трьома її складовими ризики, пов'язані зі змінами в демографічній ситуації (до чого більш чутлива солідарна система) та з коливаннями в економіці і на ринку капіталів (що більше відчувається у накопичувальній системі). Такий розподіл ризиків дозволить зробити пенсійну систему більш фінансове збалансованою та стійкою, що застрахує працівників від зниження загального рівня доходів після виходу на пенсію і є принципово важливим та вигідним для них.
На сучасному етапі пріоритетним напрямом роботи уряду є створення необхідної нормативної та організаційної бази для чіткого і ефективного введення в дію нових пенсійних законів.
Початок повномасштабної пенсійної реформи буде пов'язаний, в першу чергу для Пенсійного фонду України, з великою підготовчою роботою з організації перерахунків пенсій за умовами нового Закону та здійсненням нових призначень пенсій.
Крім того, необхідно буде забезпечити максимальну повноту збирання пенсійних внесків, точність планування та виконання бюджету Фонду.
До виконання цього завдання повинні бути належним чином підготовлені відповідні служби Пенсійного фонду України - від центрального апарату до районної його структурної одиниці. Ця готовність має бути кадровою, технічною та організаційною.
II.2. Структура фінансування коштів Пенсійного фонду (за основними рівнями).
II.2.А Базова пенсія
Новий механізм обчислення пенсій у солідарній системі
Реформування сьогодні діючої солідарної системи здійснюватиметься, зокрема, через запровадження нового порядку нарахування трудових пенсій, за яким матимуть право на перерахунок пенсії і нинішні пенсіонери. Пенсії обчислюватимуться із скоригованої на індивідуальний коефіцієнт середньої заробітної плати в Україні із урахуванням страхового стажу. Індивідуальний коефіцієнт для коригування заробітку визначатиметься для кожної особи шляхом ділення фактичної заробітної плати застрахованої особи на величину середньої заробітної плати в Україні за відповідний період у розрізі кожного місяця. Таким чином, набуде сучасного значення заробітна плата, виплачена у минулі роки, яка зазнала впливу інфляції. До страхового стажу зараховуватимуться всі періоди, за які сплачені страхові внески до Пенсійного фонду та періоди, які за діючим законодавством зараховуються до трудового стажу.
Мал. 2: Чисельність осіб пенсійного віку до загальної чисельності платників
Індексація та перерахунок пенсій
Законопроектом “Про загальнообов’язкове державне пенсійне страхування” передбачено, що пенсії із солідарної системи пенсійного страхування будуть індексуватись з урахуванням двох компонентів: врахування росту індексу цін споживчого ринку та темпів зростання реальної середньої заробітної плати в Україні, а саме: розміри пенсій будуть індексуватись відповідно до законодавства про індексацію та грошових доходів населення та ще додатково підвищуватиметься на 20% темпів зростання реальної середньої заробітної плати в Україні по відношенню до попереднього року.
Розрахунки підтверджують, що додатково можна запровадити підвищену індексацію пенсій відповідно до темпів зростання реальної заробітної плати.
Максимально ефективне використання коштів Пенсійного фонду можна досягти за умови встановлення гнучких методів індексації пенсій.
Страховий стаж у солідарній системі
У цьому розділі розглянемо періоди, з яких складається стаж, і коефіцієнт страхового стажу, що застосовується для обчислення розміру пенсії. Цьому в законі №10581(і надалі № 1058) присвячений розділ II.
Відповідно до п. 1 ст. 24 Закону № 1058, страховий стаж – це період (термін):
протягом якого особа підлягає загальнообов’язковому державному пенсійному страхуванню;
за який щомісяця сплачені страхові внески в сумі не меншій, ніж мінімальний страховий внесок.
Зазначимо, що у ст. 1 Закону № 1058 дещо інше визначення страхового стажу, в ньому згадується також про сплату збору на