Алгоритмы экономической (кадастровой) оценки городских земель и территориально-экономического зонирования
1. Определение цены земли на основе средневзвешенных баллонное качества.
За базовую денежную оценку земли сельскохозяйственных предприятий в этом случае приняты нормативная урожайность сельскохозяйственных культур и продуктивность кормовых угодий, рассматриваемые при оценке земель как функция экономических, почвенных и климатических факторов. Поэтому по каждому хозяйству собирается и обрабатывается следующая информация: средние значения признаков и свойств почв, продуктивности кормовых угодий, полученные по данным почвенно-климатических обследований; средние многолетние данные по температуре воздуха, количеству осадков в год и пр.; среднегодовые показатели по урожайности сельскохозяйственных культур, затратам труда, стоимости силовых и рабочих машин, количеству внесенных минеральных и органических удобрений, стоимости тракторов, комбайнов и других сельскохозяйственных машин на 1 га посева, количеству работников растениеводства, приходящихся на 100 га культивируемой площади, и другие показатели.
В результате по каждому земельно-оценочному району для основных сельскохозяйственных культур рассчитывают уравнения регрессии урожайности, которые применяют для получения нормативной урожайности зерновых по району. Так как в большинстве регионов Российской Федерации доля пашни под зерновыми культурами составляет до 70% , то при денежной оценке земельных ресурсов такой подход вполне приемлем. В специализированных районах оценка земли производится по ведущей культуре.
Для определения, насколько одни земли лучше или хуже других, необходимо рассчитывать средневзвешенный балл качества земель. Совокупные почвенные баллы земель по сельскохозяйственным предприятиям и в целом по району используются при денежной оценке земельных угодий, определении величины земельного налога и размеров арендной платы за землю.
2. Определение цены земли на основе дифференциальной ренты, нормативной урожайности и почвенно-экологического индекса.
При монополии на землю как на объект хозяйствования образуется земельная дифференциальная рента, которая поступает в бюджет государства через механизм цен, платежи и налоги с чистого дохода сельскохозяйственных предприятий. Экономическая сущность дифференциальной ренты проявляется в получении избыточного прибавочного продукта. Земельная рента является экономической формой реализации собственности на землю и поэтому может быть использована при определении цены земли. Дифференциальная рента определяется на единицу площади как разница между стоимостью продукции растениеводства в ценах реализации и индивидуальной ценой производства.
Норма прибыли, которая исчисляется как отношение всей прибыли, полученной от реализации продукции растениеводства, к наличию основных и оборотных фондов, определяет индивидуальную цену производства.
При оценке земли также необходимо учитывать сельскохозяйственную продуктивность климата, которая может быть представлена как функция многих агроклиматических факторов (такие разработки проведены учеными института им. В.В. Докучаева).
Формула почвенно-экологического индекса (ПЭИ) позволяет учесть особенности климата и почвенного покрова данной территории
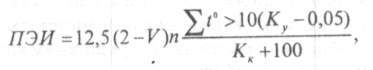
где V — объемная масса почвы в среднем для метрового слоя, г/см ;
n0 — полезный (безбалластный) объем почвы в метровом слое;
t >10 — среднегодовая сумма температур более 100 С;
Ку — коэффициент увлажнения (по Н.Н. Иванову);
Кк — коэффициент континентальности.
Величина К представляет собой отношение среднегодового количества осадков к среднегодовой испаряемости. Среднемесячные величины испаряемости определяются по формуле, предложенной Н.Н. Ивановым:
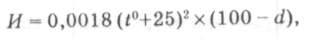
где t° — среднемесячная температура воздуха;
d — среднемесячная относительная влажность воздуха (по справочным данным).
На основе вышеописанных показателей (дифференциальная рента, нормальная урожайность сельскохозяйственных культур и почвенно-экологические индексы конкретного района) определяется размер ежегодного земельного налога за пользование 1 га пашни.
3. Определение цены земли на основе капитализации чистого дохода.
В этом случае цена земли определяется по формуле
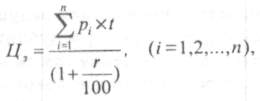
где
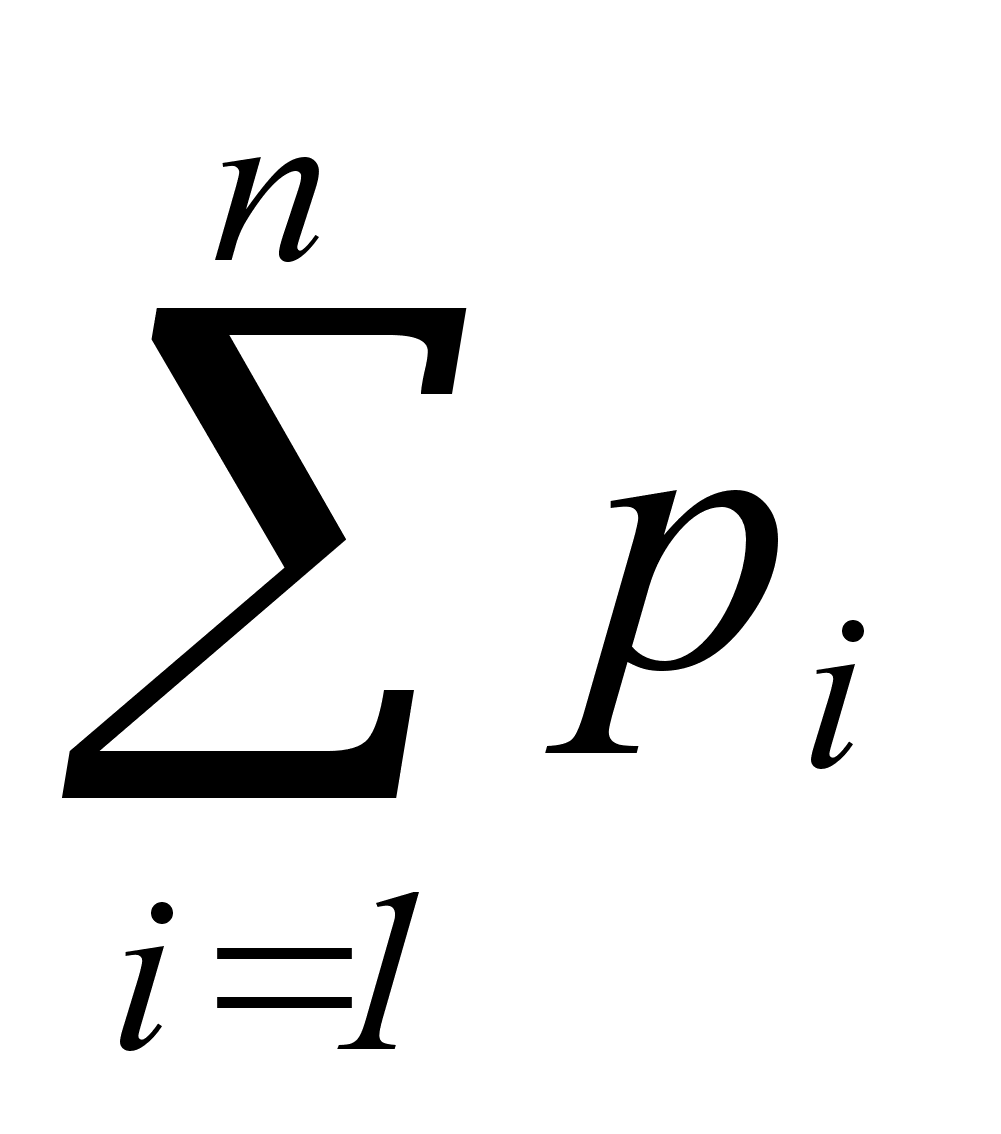 —
ожидаемый
чистый доход
от основных
сельскохозяйственных
культур с единицы
земельной
площади за
период лет;
t — период лет;
r — банковский процент за пользование долгосрочным кредитом (ожидаемый процент с капитала).
Определение цены сельскохозяйственных угодий, установление величины земельного налога за землепользование — проблема не только экономическая, но и политическая, так как в условиях многообразия форм собственности и организации производства она связана с характером производственных отношений, с проблемой создания регулируемого рынка в его взаимосвязи с мировым, а также с государственной финансовой политикой и решением важнейших социально-экономических проблем.
В настоящее время в России завершен четвертый этап земельно-оценочных работ. Результаты этих исследований, наряду с другими данными Земельного кадастра, значительно облегчают реализацию поставленной задачи — определение цены земельных ресурсов. Одним из основных показателей земельно-оценочных работ является нормативная (расчетная) урожайность, которая позволяет определить в натуральном выражении дифференциальную ренту 1, связанную с различиями в агроклиматическом потенциале земель.
Цена 1 га пашни на основе нормативной урожайности по основным или ведущей сельскохозяйственной культуре до каждому району области (края, республики) определяется по формуле
Цпр=Цпоб * Уп :Упоб ,
где Цпр — цена 1 га пашни в районе, руб.;
Цпоб — цена 1 га пашни по региону (области, краю, республике), руб.;
Уп— нормативная урожайность основных или ведущей сельскохозяйственной культуры по району, ц/га;
Упоб— нормативная урожайность основных или ведущей сельскохозяйственной культуры по области (краю, республике), ц/га.
Методический подход к стоимостной оценке земли на основе капитализации чистого дохода (при наличии достоверной информации, характеризующей величину чистого дохода) эффективен на всех уровнях управления. Однако этот метод приемлем лишь при наличии стабильной финансово-экономической системы в стране.
В целом в условиях рыночной экономики методические подходы к определению размера чистого дохода с единицы сельскохозяйственных угодий довольно просты.
В экономически развитых странах цены внутреннего рынка на сельскохозяйственную продукцию тесно связаны с мировыми, причем в них заложены общественно необходимые затраты труда на производство сельскохозяйственной продукции на худших землях, средняя норма прибыли на вложенный капитал, цены на земельные ресурсы с учетом их экономического плодородия и местонахождения, учтенные через арендную плату за их использование. Цена земли определяется на основе оптимального срока аренды земли, средней учетной ставки банковского долгосрочного кредита по курсу и чистой прибыли (дохода), получаемой от реализации основных продуктов земледелия, на котором специализируется данный регион. При определении цены земельных ресурсов наиболее часто используется методический подход на основе капитализации чистого дохода.
Для кадастровой оценки стоимости сельскохозяйственных угодий методические подходы могут быть следующими. Для получения достоверных данных доходности ведения сельскохозяйственного производства на землях различного качества и местоположения, размеров земельной ренты и стоимости земельных участков проводится кадастровая оценка стоимости сельскохозяйственных угодий, которая является составной частью Государственного земельного кадастра РФ.
Оценка стоимости сельскохозяйственных угодий рассчитывается методом капитализации ренты (рекомендован Госкомземом РФ, раздел 11 «Кадастровая оценка стоимости земель сельскохозяйственного назначения»), при этом в соответствии с Методическими рекомендациями по кадастровой оценке стоимости сельскохозяйственных угодий рента определяется по совокупному товарному продукту, а не по ведущей сельскохозяйственной культуре (зерновая рента).
Размер дифференциальной ренты (дохода) определяется как разница между ценой производства продукта в худших (замыкающих) условиях и индивидуальной ценой. Замыкающими называют относительно худшие условия, в которых признано целесообразным производство товара в силу общественных потребностей (покупательных возможностей населения).
Расчет рентных доходов рекомендуется проводить не по каждому отдельному продукту, а в целом по совокупности товарных отраслей. В целом для товаропроизводителя учитывают как объективные условия производства (качество земли, местоположение и др.), так и его результаты (объем товарного производства).
Производство товарного продукта обеспечивается одновременным действием разнокачественных факторов. Степень влияния каждого отдельного фактора и их совокупного действия на результаты товарного производства рассчитывается на основе корреляционно-регрессионного анализа, путем моделирования уравнения регрессии, коэффициенты регрессии которого показывают меру влияния соответствующего фактора (качеством земель, размерами основных фондов, оборотных средств, численностью работников) на выход товарной продукции.
Эти коэффициенты (нормативные оценки) служат основой для расчетов первой составляющей рентных доходов — прироста (по отношению к замыкающим условиям) выручки за счет рентных факторов.
Показатель влияния рентных факторов на уровень себестоимости товарной продукции также оценивается на основе метода корреляционно-регрессионного анализа. Модель учитывает оценку качества земель по окупаемости затрат по хозяйству и среднеобластную; уровень использования ресурсов соответственно по хозяйству и в среднем по области; характеристика местоположения хозяйства и среднеобластное значение этого показателя — средневзвешенное расстояние перевозок товарной продукции до рынков сбыта; среднеобластное значение себестоимости единицы общего объема товарной продукции; коэффициенты регрессии показывают меру влияния соответствующего фактора на уровень себестоимости.
По этим оценкам рассчитывается нормальная себестоимость товарной продукции каждого хозяйства и для замыкающих условий.
Разница между этими величинами, взвешенная на нормальные объемы товарной продукции, определяет экономию средств от снижения себестоимости (размер второй составляющей рентного дохода).
Дифференциальная рента в целом определяется по двум составляющим — приросту выручки от реализации сельскохозяйственной продукции и экономии затрат но производство, обеспечиваемых за счет рентных факторов (лучшего качества и местоположения земель по отношению к замыкающим условиям).
В связи с ростом себестоимости и цен реализации сельскохозяйственной продукции целесообразно корректировать величину земельной ренты, полученной в расчетах по среднегодовым данным. Для этого по каждому сельскохозяйственному предприятию рассчитывают агрегированные индексы себестоимости и цен товарной продукции, а также корректируют размер ренты при других вариантах цен товарную продукцию.
Размер ренты по видам сельхозугодий определяют на основе индексов рентообразующих факторов. Затем средние (в целом по сельхозугодьям) размеры рентного дохода дифференцируют по видам сельхозугодий: прирост выручки — по индексу оценки земли, рассчитанному по нормальному выходу кормовых единиц (оценка вида сельхозугодий по отношению к их общей средней оценке); экономия затрат — по соответствующему индексу окупаемости затрат в расчете на гектар (табл. 7).
Таблица 7
Индексы рентообразующих факторов и размеров ренты для хозяйства (на гектар сельхозугодий)
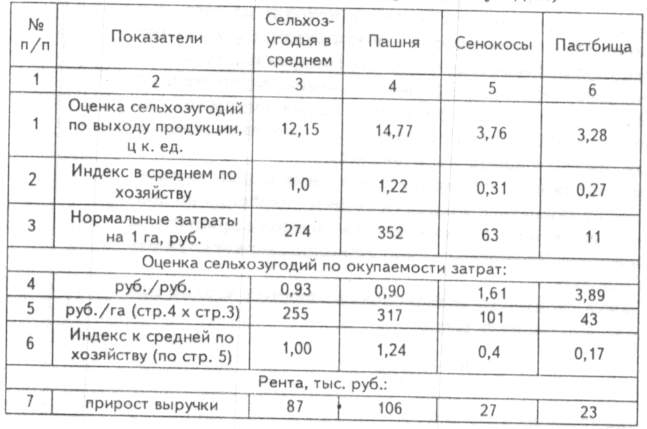
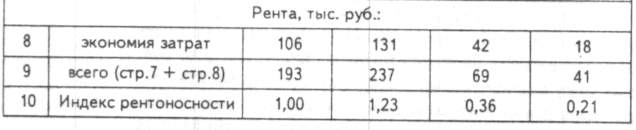
Данные строк 1, 3, 4 — по материалам четвертого тура земельно-оценочных работ.
Оценка стоимости земли должна учитывать необходимость создания нормальных условий воспроизводства не только для хозяйств, находящихся в средних и лучших по уровню рентных факторов условиях, но и худших (замыкающих). Поэтому для расчета опенки стоимости сельскохозяйственных угодий вначале рассчитывают цену товарного продукта для замыкающих условий по формуле
Цз = Нз х (1 +Рз: 100),
где Цз — выручка (цена) на единицу товарной продукции;
Нз — нормальная себестоимость единицы товарной продукции:
Рз — нормативный уровень совокупной рентабельности.
При расчетах цены товарного продукта исходят из того, что уровень совокупной рентабельности и в замыкающих условиях должен как минимум обеспечивать простое воспроизводство.
Оценку стоимости сельскохозяйственных земель осуществляют на основе данных о нормальной прибыли по замыкающим условиям (скорректированной на индекс рентоносности соответствующего вида угодий), ренты и нормы капитализации.
В качестве приближенного верхнего значения нормы капитализации может приниматься величина ставки Сбербанка по долгосрочным валютным депозитам из расчета сложного процента за период не менее года. Значением нижней границы может служить ставка 2,5% годовых.
Расчет опенки стоимости сельскохозяйственных угодий для хозяйства выполняется по формуле
Z=(R+D) : i x 100,
где Z — оценка стоимости земли;
R — относимая на землю нормальная прибыль по замыкающим условиям;
D — рента;
i — норма капитализации дохода, %.
Схема расчетов приведена в табл. 8.
Таблица 8
Оценка стоимости гектара сельхозугодий, тыс. руб. (расчетные цены, совокупная рентабельность — 30%, норма капитализации — 2,5%)
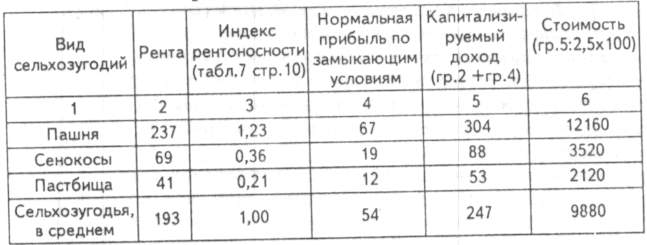
Аналогично проводят расчеты по другим видам сельхозугодий, в том числе учитывающие мелиоративное состояние сельскохозяйственных земель.
В связи с тем, что оценка земли в нашей стране до перехода к рыночным отношениям не практиковалась, в условиях формирования рынка земли необходимы дальнейшее совершенствование механизма оценки земельных ресурсов, разработка и апробация методических подходов к определению стоимости земельных участков.
Список литературы
Федотова М.А., Уткин Э.А. Оценка недвижимости и бизнеса. Учебник. – М.: Ассоциация авторов и издателей “ТАНДЕМ”. Издательство “ЭКМОС”, 2000г. – 352с.
Теория и методы оценки недвижимости: Учебное пособие /Под ред. засл. деят. науки РФ, д-ра экон. наук, проф. В.Е. Есипова. – СПб.: Изд-во СПбГУЭФ, 1998. – 159с.
В.А. Горемыкин. Российский земельный рынок /Учебное и практическое пособие.- М.: ИНФРА-М, 1996.- 176 с.
Н.Г.Волочков. Справочник по недвижимости.- М.: ИНФРА-М, 1996.- 672 с.
Организация оценки и налогообложения недвижимости, т.1 /Под ред. Дж. Эккерта.- М.: "СТАР ИНТЕР", 1997.- 382 с.
Тарасевич Е.Г. Оценка недвижимости /СПбГТУ, СПб., 1997.-424 с.
Экономика и управление недвижимостью: Учебник для вузов / Под общ. ред. П.Г. Грабового. Смоленск: Изд-во “Смолин Плюс”, М.: Изд-во “АСВ”, 1999.