Оплата труда
Введение
Как свидетельствует практика работы многих предприятий, без мощных личных стимулов развитие производства не решит сложных социально-экономических проблем, не обеспечит движение вперед к рыночной экономике.
Последние пореформенные десятилетия развития российской экономики наглядно демонстрировали противостояние в сфере кадровой политики предприятий между морально-идеологической активностью работника и его материальной заинтересованностью. Оказалось, что в таком «простом вопросе» - как оплата труда не все так гладко. В новых экономических реалиях, прежний инструментарий советской эпохи в сфере оплаты труда оказался не развит. Социальное стимулирование посредством моральных благ – великая вещь, но их (морально-личностных благ) оказалось не достаточно.
Одним из социальных стимулов является оплата труда. В работе коммерческого предприятия следует исходить из того, что оно обладает полной самостоятельностью в осуществлении хозяйственной деятельности, в распоряжении продукцией и товарами. Прибыль остается в распоряжении собственника предприятия. И достаточно трудно разграничить личный интерес предпринимателя, и государство в том числе, хозяйственно-организационную необходимость и сохранить «личную» заинтересованность работника.
Кроме того, через организацию заработной платы достигается компромисс между интересами работника и работодателя, способствующий развитию отношений социального партнерства между двумя движущими силами рыночной экономики. Выбор систем оплаты целиком и полностью является прерогативой работодателя. Но ему необходимо помочь осознать, что достижение личной выгоды невозможно без соблюдения интересов работника. Мало «захватить трон», его надо удержать.
В соответствии с изменениями в экономическом и социальном развитии страны существенно меняется и политика в области оплаты труда, социальной поддержки и защиты работников. Это и понятно. Многие функции государства по реализации этой политики возложены непосредственно на предприятие, которые самостоятельно устанавливают формы и системы заработной платы. Понятие заработная плата наполнилась новым содержанием и охватывает все виды заработков.
В этих условиях необходимо выяснить причины и наметить возможные пути совершенствования оплаты труда. Тематика организации и улучшения системы оплаты труда на предприятии является одной из актуальнейших на сегодняшний день.
В связи с вышеизложенным цель данной дипломной работы будет сформулирована следующим образом: провести исследования состояния оплаты труда на конкретном объекте, проанализировать действующие системы и формы оплаты труда, выявить их недостатки, выявить резервы по ее совершенствованию. Учитывая результаты исследований, разработать рекомендации по совершенствованию оплаты труда в конкретном предприятии.
Для осуществления этой цели необходимо решить следующие задачи.
Во-первых, определить сущность категории заработной платы.
Во-вторых, рассмотреть современное состояние оплаты труда в народном хозяйстве в целом и конкретно на обследуемом объекте. Определить основные принципы организации заработной платы и изучить систему организации оплаты труда на исследуемом объекте. Необходимо уделить внимание механизму регулирования оплаты труда государством в современных рыночных условиях. Также нужно рассмотреть существующие формы и системы оплаты труда и то, как эти формы и системы применяются на обследуемом предприятии, рассмотреть действующую систему премирования и поощрения работников, формы и размеры вознаграждений. Необходимо провести анализ затрат на оплату труда на данном объекте, определить фонды которые существуют на предприятии и из которых выплачиваются вознаграждения за труд работникам
В-третьих, рассмотреть возможность применения иных современных систем оплаты труда, то есть разработать конкретные мероприятия, которые могли бы повысить удовлетворенность работников своей заработной платой, приблизить ее размер к фактической стоимости рабочей силы, повысить заинтересованность, как работников, так и предприятия в увеличении заработной платы.
Объектом исследования выпускной квалификационной работы выбрано ООО «Мастер Мебель».
Предметом исследования является действующая система оплаты труда работников ООО «Мастер Мебель»
Рекомендации, разработанные в выпускной квалификационной работе целесообразно использовать для организации эффективной системы оплаты труда работников небольших производственных предприятий, каким и является ООО ««Мастер Мебель».
Основными методами исследований явились: монографический, экономико-статистический, расчетно-конструктивный.
Источниками информации послужили нормативно-справочная литература, учебные пособия по экономическому анализу и данные бухгалтерского учета и статистической отчетности предприятия.
Конституция РФ от 12 декабря 1993 года – вот тот базис, вот та грань между реальной действительностью и постулатами нашего государства, позволяющей любому автору не распыляться понапрасну. Теоретическую и методологическую базу составил, конечно же, Гражданский кодекс от 30 ноября 1994 года (с изм. и доп. от 15 мая 2001 г.) и Трудовой кодекс от 30 декабря 2001 года № 97 – ФЗ. – (с изм. и доп. на 22 августа 2004 г ), ряд международных соглашений различного уровня - Всеобщая декларация право человека и гражданина от 10 декабря 1948 г, Европейская хартия об основных социальных правах трудящихся. – (Страсбург 9 декабря 1998 г.). Именно знание того, как это там, «у них» помогает найти собственную точку зрения, более терпимо, с пониманием относиться к проблемам сегодняшнего дня и собственной работы. Немаловажную роль в раскрытии проблематики «оплаты труда» играют: Генеральное соглашение между общероссийскими объединениями профсоюзов, общероссийскими объединениями работодателей и Правительством. Российской Федерации 2002 г., Постановление Госкомстата РФ от 5 января 2004 г. N 1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, «Порядок обеспечения деятельности Российской трехстороннеё комиссии по урегулированию социально-экономических отношений. Утв. постановлением Правительства РФ 30 апреля 1997 г».
Попытка ответить на интересующие вопросы не может обойтись без вспомогательной литературы, трудов и публикаций отечественных и зарубежных авторов, раскрывающих дилемму «оплаты труда». Первенство принадлежит работам Баканова М.И., Ковалёву В.В., Павлову О.Ю., Прыкиной Л.В., Крашенниникова М.С. и другим. Путеводной звездой в определении ключевых элементов работы, пониманию сущности происходящих процессов послужили исследования Комарова О.К., Мазманова Б.Г., Оганесяна А.С., Чернева Р.И. Цементирующим раствором послужил сборники: «Проблемы современной экономики», «Оплата труда: Анализ, проблемы, решения» и «Новое в бух. учете и отчетности в Российской Федерации». Работу нельзя представить без мнений Дмитроченко Н., Зинина В.Г. и Эренберга Р. Дж. Периодическая печать как нельзя лучше отобразила тот накал страстей, бушующий на данном направлении, холодный расчет вкупе горячими эмоциями позволил более близко подойти к сути вопроса.
1. Теоретические аспекты оплаты труда в современных условиях
1.1 Сущность, формы и системы оплаты труда
Политика в области оплаты труда является составной частью управления предприятием, и от нее в значительной мере зависит эффективность его работы, так как заработная плата является одним из важнейших стимулов в рациональном использовании рабочей силы.
Кроме того, необходимо иметь в виду, что если цены не в полной мере учитывают качество продукции, то реальная заработная плата находится в прямой зависимости от качества продукции. Поэтому система оплаты труда на каждом предприятии должна учитывать происходящие инфляционные процессы [34, с. 25]
При разработке политики в области заработной платы и ее организации на предприятии необходимо учитывать следующие принципы при оплате труда:
- справедливость, т.е. равная оплата за равный труд; [1, c. 8].
- учет сложности выполняемой работы и уровня квалификации труда;
- учет вредных условий труда и тяжелого физического труда;
- стимулирование за качество труда и добросовестное отношение к труду;
- материальное наказание за допущенный брак и безответственное отношение к своим обязанностям, приведшие к каким-либо негативным последствиям;
- опережение темпов роста производительности труда по сравнению с темпами роста средней заработной платы;
- индексация заработной платы в соответствии с уровнем инфляции;
- применение прогрессивных форм и систем оплаты труда, которые в наибольшей степени отвечают потребностям предприятия [11, c. 206-207].
С переходом предприятий на рыночные отношения и предоставлением им большей самостоятельности в области оплаты труда перед ними встала проблема в решении следующих вопросов:
- создание современных методик распределения фонда оплаты труда по подразделениям, бригадам и исполнителям;
- разработка заводских тарифных систем, основанных на «плавающем» тарифе;
- внедрение бестарифных систем оплаты труда;
- стимулирование текущих результатов деятельности;
- поощрение предпринимательской и изобретательской деятельности;
- отражение вопросов оплаты труда в контрактах и коллективных договорах;
- определение целесообразности стимулирования рискованных мероприятий [15, c. 60].
Конкретные размеры ставок и окладов, а также соотношения в их размерах между категориями персонала и работниками различных профессионально-квалификационных групп определяются на предприятиях условиями коллективных договоров или приказами по предприятию. При этом целевой функцией любого предприятия (его собственников и наемных работников) является максимизация дохода, т.е. средств на оплату труда и чистой прибыли. Однако в росте каждого из указанных двух видов дохода собственники и наемные работники заинтересованы по-разному. Для собственников главное — увеличение чистой прибыли и выплачиваемых из нее дивидендов, для наемных работников — увеличение расходов на оплату труда.
Разрешение противоречий в интересах собственников и руководителей, с одной стороны, и наемных работников — с другой, происходит путем заключения коллективных договоров. В них определяются размеры и условия стимулирующих выплат и надбавок за отклонения от нормальных условий труда, за работу в ночное и сверхурочное время и др.
Для смягчения противоречий и «идентификации» интересов собственников и наемных работников необходимо разрабатывать системы поощрения наемных работников из прибыли [22, c. 53].
Коллектив предприятия самостоятельно формирует фонд оплаты труда, который является составной частью средств, направляемых на потребление. В состав данного фонда включаются: все начисленные предприятием суммы заработной платы независимо от источников финансирования; стимулирующие и компенсирующие выплаты, в том числе компенсации по оплате труда в связи с повышением цен и индексацией доходов в пределах норм, установленных законодательством; денежные суммы, начисленные работникам за непроработанное время, в течение которого за ними сохраняется заработная плата в соответствии с порядком, предусмотренным законодательством.
Заработная плата планируется и определяется исходя из планируемого рабочего времени и объема производства по тарифным ставкам, окладам или сдельным расценкам [22, c. 56].
В качестве методики можно рекомендовать следующий порядок определения величины фонда заработной платы рабочих, руководителей, специалистов и служащих.
Фонд заработной платы рабочих включает прямую или тарифную заработную плату и все доплаты к ней. Прямая заработная плата состоит из суммы сдельных расценок, выплачиваемых рабочим-сдельщикам, и заработной платы рабочих-повременщиков, начисляемой по тарифным ставкам.
При планировании определяют: фонд часовой заработной платы; фонд дневной заработной платы; фонд годовой (квартальной, месячной) заработной платы [38, c. 53].
Для рабочих-сдельщиков фонд заработной платы определяется по формуле
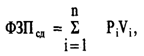 (1)
где Рi — штучная сдельная расценка за единицу объема производственной программы;
Vi — объем продукции i-го вида.
Плановый фонд заработной платы рабочих-повременщиков можно определить из выражения
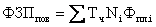 (2)
где Тч — часовая тарифная ставка рабочего-повременщика i-го разряда;
Ni — численность рабочих-повременщиков i-го разряда;
Фпл.i — плановый фонд рабочего времени рабочего i-го разряда.
Фонд заработной платы руководителей, специалистов и служащих определяется по должностным окладам путем умножения месячного оклада каждой группы работников на число месяцев в году и на число работников в группе [42, c. 3].
На некоторых предприятиях стали применяться бестарифные системы оплаты труда, т.е. устанавливаются коэффициенты, показывающие соотношение оплаты i-го работника и минимального размера оплаты труда.
Определив на каждого работника (рабочее место) конкретное значение его коэффициента оплаты труда по сравнению с минимальным по предприятию, можно рассчитать размер заработной платы по следующей формуле:
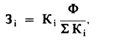 (3)
где Зi — заработная плата i-го работника, руб.;
Кi — коэффициент i-го работника;
åКi — сумма коэффициентов по всем работникам;
Ф — объем средств, выделенных на оплату труда.
При определении конкретной величины Кi для каждой группы работников разрабатываются свои критерии. Каждый работник должен знать, за какие достижения или улучшения в работе и в какой мере значение его коэффициента будет увеличено или снижено [22, c. 201].
В целом бестарифная система напоминает обычную систему оплаты труда, только при ее применении вместо разряда по ЕТКС применяются заводские коэффициенты, а учет конкретных достижений (упущений) производится при помощи заранее разработанной балльной системы.
Бестарифная система оплаты труда является ключевым элементом системы внутрипроизводственного хозрасчета. Для применения этой системы необходим перевод на хозрасчет всех структурных подразделений предприятия, чтобы устранить внутренние противоречия в области оплаты труда [24, c. 11].
Бестарифная система оплаты труда не отменяет нормирования труда на предприятии. Нормы используются при расчете внутренних цен, на основе которых рассчитываются валовой доход бригад, участков, цехов и в конечном счете их фонд оплаты труда.
При бестарифной системе заработная плата отдельного работника является его долей в общем фонде оплаты труда коллектива. Она зависит от квалификационного уровня работника, отработанного времени и коэффициента, учитывающего личный вклад работника в общие результаты работы подразделения [44, c. 255]
Квалификационный уровень определяется делением заработной платы отдельных работников на сложившийся на предприятии минимальный уровень оплаты труда [30, c. 210]. Например, если среднемесячная заработная плата работника составила 800 тыс. руб., а минимальный уровень оплаты труда на предприятии равен 330 тыс. руб., то его квалификационный уровень составит 2,4 (800 : 330). Для устранения различий в оплате за равный труд работников равной квалификации, но разных структурных подразделений предприятия необходима дополнительная корректировка рассчитанных квалификационных уровней [37, c. 40]. Это не означает уравнительности в оплате, так как конкретный уровень оплаты труда работника зависит от эффективности работы его структурного подразделения. Таким образом, создается сквозная система оценки рабочих мест и труда работников по всему предприятию.
На предприятии, как правило, определяют несколько квалификационных групп. При отнесении рабочего или специалиста к той или иной квалификационной группе принимается во внимание не только квалификационный уровень, рассчитанный на основе заработной платы, но и соответствие работника профессиональным требованиям, а также конкретные должностные обязанности [30, c. 215]. Выполнение работ более высокой квалификационной группы может служить основанием для перевода конкретного работника в эту группу и присвоения ему соответствующего квалификационного уровня.
Важным элементом бестарифной системы оплаты труда выступает коэффициент учета личного вклада работника в общие результаты. Этот коэффициент фиксирует лишь отклонения от нормального уровня работы. Коэффициент трудового участия определяется для всех членов трудового коллектива. Подразделения предприятия сами определяют набор показателей, влияющих на КТУ работника.
Примерный расчет фонда оплаты труда отдельных работников на основе квалификационных уровней и КТУ представлен в таблице 1.1.
Количество баллов определяется перемножением квалификационного уровня, отработанных человеко-часов и коэффициента трудового участия.
Оплата одного балла определяется делением фонда оплаты труда данного подразделения на общую сумму баллов всех работников (4325 : 1248 = 3,46). Фонд оплаты труда каждого работника равен произведению оплаты одного балла на количество баллов соответствующего работника.
Таблица 1.1
Распределение фонда оплаты труда между рабочими бригады
| Ф. И. О. | Квалификационный уровень работника | Отработано, чел.-ч | КТУ | Количество баллов | Оплата одного балла, тыс. руб. | Фактический фонд оплаты труда, тыс. руб. |
| Дроздов И. И. | 2,0 | 163 | 1,0 | 326 | 3,46 | 1128 |
| МакушевГ.П. | 2,4 | 158 | 1,0 | 379 | " |