Лизинг и его сущность
Анализ конкурирующих инвестиций, при всем разнообразии инвестиционных ситуаций, предполагает применение методов, основанных на концепции дисконтирования. Разница между текущей стоимостью выплат, вызванных реализацией проекта - PV и начальной суммой финансирования - INVо, это чистая текущая стоимость - NPV (англ. net present value), оценивающая эффективность капиталовложений.
Экономический эффект от финансирования аренды выражается в разнице сумм арендного и кредитного финансирования. Сумма эквивалентного лизингу займа определяется путем дисконтирования потока арендной задолженности по скорректированной ставке кредитного финансирования. Поэтому, для оценки эффективности арендных капиталовложений достаточно вычесть из суммы арендного финансирования скорректированную текущую стоимость потока арендной задолженности. Значение NPV есть не что иное, как разница сумм арендного и кредитного финансирования, оценивающая эффективность аренды в сравнении с эквивалентным ей займом. Арендатор может оценить экономический эффект арендного финансирования по формуле:
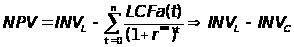
где: NPV - чистая текущая стоимость арендного финансирования; INVL - сумма арендного финансирования; INVС - сумма эквивалентного аренде кредитного финансирования; t - период времени в котором производится расчет; LCFa (t) - поток арендной задолженности арендатора в период t; r** - скорректированная ставка кредитного финансирования; n - продолжительность (срок лизинга).
При написании этой формулы делаются три допущения.
Во-первых, формула учитывает только начальную сумму финансирования и последующие арендные платежи. Ликвидационная стоимость оборудования, его страховка, дополнительное обслуживание и т. д., должны быть оценены отдельно (если они не являются составляющими арендных платежей) и учтены в оценке эффективности лизинга.
Во-вторых, арендатор располагает достаточной прибылью для того, чтобы полностью использовать налоговые льготы по аренде, амортизации имущества и выплате процентов по кредиту в течении срока лизинга. Предполагается, что фирма имеет четкую стратегию относительно уплачиваемых ею налогов на все время действия лизингового контракта, то есть, фактор неопределенности в налоговой политике незначителен. Если нет определенности относительно уплачиваемых фирмой налогов в будущем, то применение данной формулы не корректно. Строго говоря, нельзя дисконтировать неизвестные денежные потоки (экономическая наука не приводит доказательств такой возможности).
В-третьих, сумма арендного финансирования - это начальная стоимость арендуемого актива за вычетом всех оттоков наличности связанных с лизингом в данном периоде со стороны арендатора.
Прейдем к конкретному рассмотрению выгодности лизинга для арендатора. Это происходит когда NPV арендного финансирования положительное. В этом случае начальное арендное финансирование превышает кредитное. То есть, арендатор поучает в начале сделки большее финансирование имея в последующем ту же сумму обязательств, что и по кредиту.
С точки зрения дизонгодателя происходит следующее: лизингодатель получает кредитное финансирование на организацию лизинга и предоставляет арендное финансирование арендатору. Выставляя арендные обязательства против долга кредитору, лизингодатель сравнивает суммы кредитного и арендного финансирования.
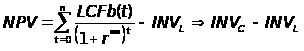
где: LCFb(t) - поток арендной задолженности лизингодателя в период t.
Эта формула содержит те же допущения, что и формула оценки экономического эффекта арендного финансирования для арендатора.
Когда NPV арендного финансирования положительно лизинг приемлем для лизингодателя. В этом случае начальное кредитное финансирование превышает арендное. То есть, лизингодатель получает в начале сделки большее кредитное финансирование, чем он предоставляет арендатору, имея в последующем одну и ту же сумму арендных и кредитных обязательств.
При одних и тех же арендных платежах денежные потоки, вызванные лизинговыми платежами для лизингодателя и арендатора различны. Поэтому подсчитанные ими суммы эквивалентных аренде займов редко бывают одинаковыми. Следовательно, и абсолютные значения NPV лизингодателя и арендатора чаще всего не совпадают.
Итак для того чтобы оценить экономический эффект лизинга относительно прямого кредитного финансирования необходимо сложить значения NPV лизингодателя и арендатора.
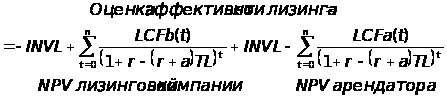
Лизинг может полностью заменит прямое кредитное финансирование только, если подсчитанные лизингодателем и арендатором значения NPV при сложении равны нулю. В этом случае лизинг не имеет экономического эффекта относительно прямого кредитного финансирования.
Из всего выше сказанного получаем что лизинг экономически эффективен тогда, когда сумма NPV лизингодателя и арендатора положительна. Это возможно, если кредитное финансирование лизингодателя превысит сумму эквивалентного аренде займа для арендатора.
Рассмотрим от чего зависит экономический эффект лизинга. При определенном равенстве условий сравнения аренды и эквивалентного ей займа эффект лизинга будут определять:
Во-первых, величина налогообложения непосредственно арендных платежей. Если действующая налоговая система предполагает налогообложение непосредственно арендных платежей, то эффективность лизинга для его участников снижается.
Во-вторых, ставки налогов, уплачиваемых с прибылей лизингодателя и арендатора. Ставки налогов непосредственно влияют на величину всех налоговых щитов и налоговых отчислений лизингодателя. Когда ставка налогов на прибыль лизингодателя выше ставки налога на прибыль арендатора, лизинг может быть эффективнее прямого кредитного финансирования в виду большей стоимости процентного и амортизационного налоговых щитов.
В-третьих, наличие достаточной прибыли, как у лизингодателя, так и у арендатора, для того, чтобы воспользоваться налоговыми щитами. Не имея прибыли, предприятия не имеют и налогооблагаемой базы. Убыточным и низкорентабельным предприятиям бесполезны предоставляемые государством по лизингу налоговые льготы. Получается, что лизинг эффективен в таких экономических условиях, которые обеспечивают высоко рентабельное производство и значительные прибыли в финансовой сфере.
В-четвертых, величина ставки процентов по кредиту. Экономический эффект лизинга возрастает с увеличением процентной ставки кредита, при условии большей ставки налога на прибыль лизингодателя. Существуют как "реальные" (немонетарные) теории процента, так и монетарные теории ссудных фондов и предпочтения ликвидности. При всем разнообразии изучаемых в теоретическом плане аспектов, процент рассматривается как естественная форма дохода, присваиваемая собственником капитала. Норма процента представляется "связующим звеном между состоянием финансового рынка и темпом накопления капитальных активов"[10]. Л Харрис [Harris Laurence] является специалистом по макроэкономической теории и проблемам денег. Он вел активную преподавательскую деятельность в наиболее престижных учебных заведениях. В момент написания своей книги "Monetary theory" он читал курс лекций на факультете общественных наук Открытого университета [Open University] в Англии. Собственно тема книги - современная теория денег и денежно-кредитного регулирования. Эта работа принадлежит к числу так называемых "синтезирующих трактатов", дающих широкую панораму новейших идей и взглядов в конкретных областях экономической науки. Процент является независимой переменной в инвестиционной функции. От нормы процента зависят инвестиции. При высоких процентных ставках издержки на заемный капитал высоки. Однако, спрос на ссудные фонды, вызываемый потребностью в инвестициях, может быть высок при их дефиците. Получается, что эффективность лизинга по сравнению с кредитным финансированием больше именно при высоких ставках ссудных фондов. Налоговые преимущества лизинга частично компенсируют высокую стоимость кредитных ресурсов. Следовательно, лизинг может рассматриваться как инвестиционный механизм в условиях высокой стоимости ссудных фондов.
В-пятых, норма амортизационных отчислений на лизинговый актив. Когда ставка налога на прибыль лизингодателя выше аналогичной ставки арендатора, лизингодатель получает сравнительно больший амортизационный налоговый щит и экономический эффект лизинга возрастает. Поэтому норму амортизации на арендуемый актив стараются увеличить.
В-шестых, имеет значение срок лизинга и величина платежей в каждый момент времени. При различных ставках налога на прибыль лизингодателя и арендатора, эффективность лизинга изменяется при перераспределении денежных поступлений и выплат по временным периодам.
Если участники лизинга могут воспользоваться инвестиционными налоговыми льготами и ставка налога на прибыль лизингодателя выше ставки налога на прибыль арендатора, то экономический эффект может быть тем больше, чем:
больше разница в ставках налогов на прибыль;
выше ставки налогов на прибыль участников лизинга;
шире налогооблагаемые базы для уплаты налогов с прибыли;
выше процентная ставка по кредиту;
больше срок лизинга и позже производятся арендные платежи;
выше норма амортизации в начале контракта, при условии значительного ее снижения в последующее время. То есть график амортизационных отчислений должен быть нелинейный.
Процесс ценообразование в лизинге, если он строится на налоговой основе, происходит следующим образом. Организуя аренду, лизингодатель забирает себе процентный и амортизационный налоговые щиты когда они для него стоят больше, чем для арендатора. Взамен амортизационного и процентного налоговых щитов арендатор получает налоговый щит арендной платы. Добавленная таким образом стоимость налоговых льгот - это маржа лизингодателя, которую он получает сверх той процентной ставки, которая установлена кредитором для проекта. Часть этой маржи лизингодатель уступает арендатору, предоставляя ему немного большее арендное финансирование, чем тот мог бы получить при прямом кредитовании.
Методика определения лизинговых платежей позволяет только калькулировать затраты лизингодателя по организации и проведению лизинга. Тогда как сумма лизинговых платежей должна обеспечивать не только прибыль лизингодателю, но и, что более важно, экономически эффективное финансирование арендатора.
Исходя из этого, с моей точки зрения, расчет суммы лизинговых платежей должен основываться на анализе эффективности лизинга для всех его участников.
Виды лизинга и лизинговых схем
Финансовый лизинг
В настоящее время, когда в России вопрос технического перевооружения и модернизации производства стоит наиболее остро, одним из способов решения этой проблемы является применение финансового лизинга.
Финансовый лизинг - аренда имущества на длительный срок с амортизацией большей части стоимости оборудования и передачей его в собственность лизингополучателю по остаточной стоимости по истечении срока действия лизингового договора. Оборудование приобретается лизинговой компанией в соответствии с представлениями заказчика и по его заявке. При этом за лизингополучателем закрепляется полное право выбора как типа и технических параметров оборудования, удовлетворяющих его требованиям и представлениям о нем, так и право выбора поставщика (изготовителя). При реализации данной задачи достигается экономия денежных средств, как отмечалось ранее, за счет замены источника финансирования по приобретенному оборудованию (чистая прибыль) на оборотные средства. Для этого можно использовать любой из ниже перечисленных способов.
1. Предоставление в аренду нового импортного оборудования, закупленного по поручению Клиента с использованием лизингодателем кредитных ресурсов. При этом лизингополучатель предоставляет гарантию третьих лиц (удовлетворяющую лизингодателя) на полную стоимость лизингового договора.
Для рассмотрения проектов потенциальному лизингополучателю необходимо предоставить бизнес-план (см. Приложение №1). Для Лизингополучателей одним из условий заключения договоров лизинга (финансовой аренды) является качество обеспечения, т.е. приемлемые гарантии возврата лизинговых платежей и возмещения затрат Лизингодателя и его банка при наступлении гарантийных обстоятельств.
Гарантии в каждом конкретном случае могут иметь различную форму и объем, в зависимости от кредитного рейтинга самого Лизингополучателя, рентабельности его бизнеса, результатов его хозяйственной и финансовой деятельности за предыдущие годы, устойчивости деловых связей, репутации, круга его контрагентов и стабильности партнерства.
В качестве обеспечения могут выступать:
Банковская гарантия (контргарантия) и/или векселя приемлемых банков;
Векселя предприятий, авалированные надежными российскими банками;
Фонды, создаваемы для обеспечения лизинговых платежей (покрытия гарантий);
Поручительство солидных компаний;
Залог ценных бумаг;
Залог ликвидного товара в обороте;
Залог недвижимости;
Гарантия обратного выкупа Поставщиком;
Подтвержденные в уполномоченных банках форвардные контракты на поставку готовой продукции в объемах не менее и по цене не более объема лизингового договора, определенных на момент заключения соответствующих договоров;
Экспортная выручка в уполномоченном банке;
Залог прочего имущества и активов;
Подтвержденные гарантии государственных и муниципальных фондов с лимитами в уполномоченных банках;
Обороты по счетам в МДМ Банке.
Стоимость оборудования, предоставленного в лизинг, также может рассматриваться как частичное покрытие. В этом случае оборудование оценивается (с учетом риска остаточной стоимости) с дисконтом от контрактной цены на момент поставки минус риски и затраты по демонтажу, страховые затраты, предпродажную подготовку и накладные расходы, связанные с продажей имущества.
Кроме того, возможно размещение денежных средств на целевых счетах в МДМ Банке в покрытие гарантии лизинговых платежей. Эти счета разблокируются по мере погашения задолженности по лизинговому договору или частично засчитываются в платеж.
Сравнение эффективности сделки по лизингу и прямого кредитования в банке показано в разделе “Финансовый и бухгалтерский аспекты использования лизинга”.
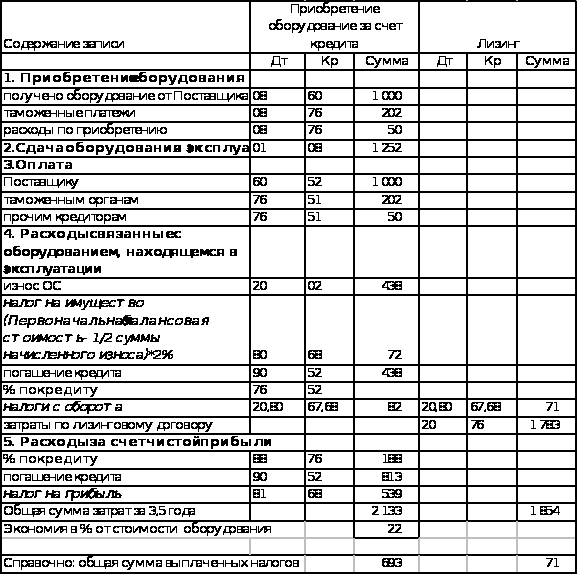
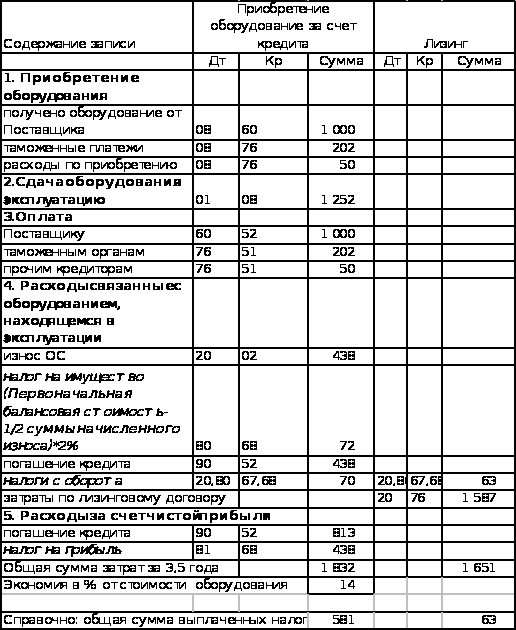
Расчет построен следующим образом. В левой части таблицы представлено движение денежных средств и уплата налогов предприятием, если бы оно приобретало оборудование в кредит под 15% годовых. Здесь учитываются: получение кредита, начисление процентов по нему, оплата и постановка на учет оборудования и его амортизация. Размер выручки от реализации является достаточно условной величиной, одинаково влияющей на общую сумму налогов и платежей в обоих расчетах. В правой части таблицы представлен расчет по приобретению оборудования через его лизинг. В этом расчете используются цифры из предыдущей таблицы по выручке и общая идеология (микроэкономика) налогообложения предприятия. При этом лизинговая компания использует кредит под 15% годовых. Размер лизингового платежа соответствует необходимому покрытию затрат лизинговой компании на погашение кредита и процентов по нему, приобретение оборудования, оплаты сборов и налогов в бюджет, а также включает прибыль лизинговой компании. Важно отметить, что в лизинговые платежи входят налоги на прибыль и на имущество, которые в любом случае должны быть выплачены предприятием либо непосредственно в бюджет при прямом кредитовании в банке, либо опять же в бюджет, но через лизинговую компанию. Лизинговая компания имеет особый режим налогообложения, отличающийся от промышленных или транспортных предприятий, что позволяет выплачивать в бюджет меньшую сумму налогов. Таким образом, государство в неявной форме поощряет инвестиции в основные фонды предприятия с помощью лизинга.
Согласно прилагаемому расчету лизинговая схема позволяет сэкономить 22% от стоимости основных средств по сравнению с прямым кредитованием в банке.
Более подробно это рассматривается в разделе “Финансовый и бухгалтерский аспекты использования лизинга”.
2. Клиент (лизингополучатель) гарантирует собственными средствами оплату контракта на закупку оборудования лизингодателем. С этой целью лизингополучатель выступает гарантом перед банком лизингодателя за последнего, для чего заключается договор Поручительства. Сумму, предусмотренную договором Поручительства, лизингополучатель размещает на депозит в банке. Данный счет имеет особый режим работы и покрывает общую сумму стоимости оборудования и процентов по кредиту, полученному лизингодателем под закупку заказываемых лизингополучателем основных средств.
Условный пример в разделе “Финансовый и бухгалтерский аспекты использования лизинга” наглядно показывает финансовые преимущества лизинга нового импортного оборудования перед его приобретением напрямую за счет собственных средств. Для упрощения все вычисления сделаны в долларах США с целью избежания поправок на инфляцию и изменения курса рубля. Расчет в данном случае построен следующим образом. В левой части таблицы представлена уплата налогов предприятием, если бы оно использовало для приобретения оборудования собственные средства. Здесь учитываются: оплата оборудования поставщику и поставка его на учет, а также амортизация. Размер выручки от реализации является достаточно условной величиной, одинаково влияющей на общую сумму налогов и платежей в обоих расчетах. В правой части таблицы представлен расчет по приобретению оборудования через лизинг. В том расчете используются цифры из предыдущей таблицы по выручке и общая идеология (микроэкономика) налогообложения предприятия. При этом лизинговая компания так же использует беспроцентную ссуду, взятую под залог средств лизингополучателя на спецсчете. Размер лизингового платежа соответствует необходимому покрытию затрат лизинговой компании на приобретение оборудования, оплаты сборов и налогов в бюджет, а также включает прибыль лизинговой компании. Важно отметить, что в лизинговые платежи входят налоги на прибыль и на имущество, которые в любом случае должны быть выплачены предприятием непосредственно в бюджет. Как уже отмечалось ранее, лизинговая компания имеет особый режим налогообложения, отличающийся от промышленных или транспортных предприятий, что позволяет выплачивать в бюджет меньшую сумму налогов.
Согласно прилагаемому расчету лизинговая схема позволяет сэкономить 14% от стоимости основных средств по сравнению с непосредственным использованием собственных средств (беспроцентной ссуды).
Возвратный лизинг (lease-back)
Возвратный лизинг (lease-back) - выкуп оборудования с одновременной сдачей его в аренду Продавцу (позволяет решить клиенту проблему недостатка собственных оборотных средств).
Лизинговая компания выкупает числящееся на балансе Клиента оборудование с одновременной сдачей ему в аренду этого же оборудования. Арендованное оборудование из разряда собственных основных средств переносится на забалансовые счета. Это позволяет с самого начала снизить платежи налога на имущество. Лизинговая компания может амортизировать основные средства в течение 2-3 лет. Лизинговые платежи полностью включаются Клиентом в себестоимость и существенно уменьшают налог на прибыль, причитающийся к уплате. По истечении срока действия лизингового договора у Клиента возникает возможность получить право собственности на оборудование по цене 10-15% от его первоначальной стоимости, при этом трудозатраты на всю операцию сводятся к нескольким бухгалтерским проводкам.
Реальная экономия лизингополучателя составляет от 7 до 15% от стоимости оборудования в долларовом выражении.
Компенсационный лизинг
Компенсационный лизинг - при этом расчет за предоставленное в аренду оборудование Лизингополучатель производит выпускаемой продукцией в рамках форвардных контрактов на ее поставку в объемах не менее и по цене не более объема лизингового договора. Компенсационный лизинг может рассматриваться в отношении лишь тех предприятий, которые выпускают ликвидную продукцию, пользующуюся повышенным спросом.
Паевой лизинг (leveraged leasing)
Паевой лизинг (leveraged leasing) – рамочные сделки с использованием кредитных ресурсов инвестора (третьей стороны). В данном случае лизингополучатель находит инвестора, желающего финансировать его деятельность. Полученные средства используются лизинговой компанией для закупки соответствующего оборудования. Дальнейшая схема аналогична варианту, описанному в разделе “финансовый лизинг”.
Оперативный лизинг
Оперативный лизинг - Эта форма лизинга отличается от финансового лизинга тем, что Лизингодатель закупает на свой страх и риск имущество и передает его Лизингополучателю в качестве предмета лизинга за определенную плату, на определенный срок и на определенных условиях во временное владение и в пользование.
По истечении срока договора предмет лизинга возвращается Лизингодателю. Обычно при оперативном лизинге предмет лизинга может быть передан в лизинг неоднократно в течение полного срока его амортизации. Лизингополучатель не в праве требовать перехода права собственности на предмет лизинга по окончании договора, кроме как на условиях заключенного между сторонами договора купли продажи.
Оперативный лизинг интересен в части оборудования, имеющего высокий моральный износ, в частности компьютеры, легковой автотранспорт, программное обеспечение и т.д.
Вендор лизинг (vendor leasing, или sales-aid lease)
Вендор лизинг (vendor leasing, или sales-aid lease) – осуществление сбыта через лизинг. Эта форма лизинга представляет интерес для фирм-поставщиков оборудования на российский рынок, для которых группа лизинговых компаний “ИнвестПромХолд” может выступать в качестве финансового оператора, получая существенные рассрочки платежа, и для крупных российских производителей высоколиквидной продукции). Ниже приводятся примерная схема реализации продукции через вендор-лизинг(см. рис. II.2).
Рисунок II.2 Схема реализации продукции через вендор-лизинг
Финансовый и бухгалтерский аспекты использования лизинга
При организации бухгалтерского учета операций по договору лизинга необходимо руководствоваться Временным положением о лизинге, утвержденным постановлением Правительства Российской Федерации от 29.06.95 г. № 633 (с учетом внесенных изменений и дополнений), Положением о бухгалтерском учете и отчетности в Российской Федерации, утвержденным приказом Минфина России от 26.12.94 г. № 170, Планом счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий и инструкцией по его применению, утвержденных приказом Минфина СССР от 1.11.91 г. № 56, Указаниями об отражении в бухгалтерском учете операций по договору лизинга, утвержденными приказом Минфина России от 17.02.97 г. № 15.
В соответствии с Временным положением о лизинге имущество, переданное в лизинг, в течение всего срока действия договора лизинга является собственностью лизингодателя, за исключением имущества, приобретаемого за счет бюджетных средств. Условия постановки лизингового имущества на баланс лизингодателя или лизингополучателя определяются по согласованию между сторонами договора лизинга.
Порядок ведения бухгалтерского учета определен в Указаниях от 17.02.97 г. № 15. В соответствии с данными указаниями учет операций по договору лизинга следует отражать следующим образом.
Бухгалтерский учет у лизингодателя
Затраты, связанные с приобретением лизингового имущества за счет собственных или заемных средств, отражаются по дебету счета 08 «Капитальные вложения», субсчет «Приобретение отдельных объектов основных средств». Имущество, предназначенное для сдачи в аренду по договору лизинга, учитывается на счете 03 «Доходные вложения в материальные ценности», который предназначен для обобщения информации о наличии и движении вложений предприятия в материальные ценности, предоставляемые по договору аренды (имущественного найма) за плату во временное владение и пользование или во временное пользование с целью получения дохода.
Материальные ценности учитываются на счете 03 «Доходные вложения в материальные ценности» в первоначальной оценке исходя из фактически произведенных затрат по приобретению этих ценностей, включая расходы по доставке, монтажу и установке.
Аналитический учет по счету 03 «Доходные вложения в материальные ценности» ведется по видам аренды (имущественного найма) имущества, приносящего доход, и арендаторам (нанимателям). Порядок записи на счетах бухгалтерского учета следующий (см. табл. II.1).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Имущество, предназначенное для сдачи в аренду по договору лизинга, в сумме всех затрат, связанных с его приобретением |
03 «Доходные вложения в материальные ценности», субсчет «Имущество для сдачи в аренду» |
08 «Капитальные вложения» |
|
Передача лизингового имущества лизингополучателю |
03 «Доходные вложения в материальные ценности», аналитический счет |
03 «Доходные вложения в материальные ценности», аналитический счет |
Если по условиям договора лизинга лизинговое имущество поставляется его продавцом непосредственно лизингополучателю, минуя лизингодателя, то указанные записи делаются в бухгалтерском учете транзитом на основании первичного учетного документа лизингополучателя.
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то передача лизингового имущества лизингополучателю отражается на счете 47 «Реализация и прочее выбытие основных средств» (см. табл.II.2)
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
На сумму задолженности по лизинговым платежам согласно договору лизинга |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
47 «Реализация и прочее выбытие основных средств» |
|
На стоимость лизингового имущества |
47 «Реализация и прочее выбытие основных средств» |
03 «Доходные вложения в материальные ценности», субсчет «Имущество для сдачи в аренду» |
|
На разницу между общей суммой лизинговых платежей согласно договору лизинга и стоимостью лизингового имущества |
47 «Реализация и прочее выбытие основных средств» |
83 «Доходы будущих периодов» |
|
Лизингодатель принимает имущество на забалансовый учет |
021 «Основные средства, сданные в аренду» |
Затраты лизингодателя по осуществлению лизинговой деятельности формируются в соответствии с Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденным постановлением Правительства Российской Федерации от 5. 08. 92 г. № 552 (с учетом внесенных изменений и дополнений), и учитываются на счете 20 «Основное производство» в корреспонденции со счетами учета соответствующих ценностей, расчетов и т. п. (см. табл. II.3).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Начисление амортизационных отчислений на полное восстановление лизингового имущества, учитываемого лизингодателем на своем балансе |
20 «Основное производство» |
02 «Износ основных средств» |
|
Ежемесячное списание накопленных сумм |
46 «Реализация продукции (работ, услуг)» |
20 «Основное производство» |
|
Причитающиеся по договору лизинга суммы лизинговых платежей за отчетный период и досрочно начисленные платежи |
62 «Расчеты с покупателями и заказчиками» |
46 «Реализация продукции (работ, услуг)» |
|
Поступление от лизингополучателя лизинговых платежей |
счетов учета денежных средств |
62 «Расчеты с покупателями и заказчиками» |
Если по условиям договора лизинговое имущество учитывается на балансе лизингополучателя, то необходимо сделать следующие записи на счетах бухгалтерского учета (см. табл. II.4).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Причитающаяся по договору лизинга сумма лизингового платежа, поступившая в отчетном периоде |
счетов учета денежных средств |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
|
Одновременно разница, учитываемая на счете 83 «Доходы будущих периодов», списывается (в части, приходящейся на сумму лизингового платежа) |
83 «Доходы будущих периодов» |
80 «Прибыли и убытки» |
Возврат имущества отражается следующими записями на счетах (см. табл. II.5).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Перенос стоимости лизингового имущества при возврате имущества и прекращении его использования для лизинга |
01 «Основные средства» |
03 «Доходные вложения в материальные ценности», субсчет «Имущество для сдачи в лизинг» |
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то необходимо сделать следующие записи на счетах бухгалтерского учета (см. табл. II.6).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Остаточная стоимость лизингового имущества (на основании первичного учетного документа лизингополучателя) |
03 «Доходные вложения в материальные ценности» |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
Если при этом возвращается имущество с полностью погашенной стоимостью, то оно приходуется на счет 03 «Доходные вложения в материальные ценности» по условной оценке 1 рубль.
Бухгалтерский учет у лизингополучателя
Стоимость лизингового имущества, поступившего лизингополучателю, учитывается на забалансовом счете 001 «Арендованные основные средства». Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то необходимо сделать следующие записи на счетах бухгалтерского учета (см. табл. II.7).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
На стоимость лизингового имущества, поступившего лизингополучателю |
08 «Капитальные вложения», субсчет «Приобретение отдельных объектов основных средств по договору лизинга» |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Арендные обязательства» |
|
Отражены затраты, связанные с получением лизингового имущества, и стоимость поступившего лизингового имущества |
01 «Основные средства», субсчет «Арендованное имущество» |
08 «Капитальные вложения», субсчет «Приобретение отдельных объектов основных средств» |
|
Начислены причитающиеся лизингодателю лизинговые платежи за отчетный период |
счетов учета издержек производства (обращения) |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то необходимо сделать следующие записи на счетах бухгалтерского учета (см. табл. II.8).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Начислены причитающиеся лизингодателю лизинговые платежи |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Арендные обязательства» |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
Начисление амортизационных отчислений на полное восстановление лизингового имущества производится исходя из его стоимости и норм, утвержденных в установленном порядке, и отражается по дебету счетов учета издержек производства (обращения) в корреспонденции со счетом 02 «Износ основных средств», субсчет «Износ имущества, сданного в лизинг».
При возврате лизингового имущества лизингодателю его стоимость списывается c забалансового учета (счет 001 «Арендованные основные средства»).
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то возврат лизингового имущества лизингодателю при условии погашения всей суммы предусмотренных договором лизинга лизинговых платежей отражается на счете 47 «Реализация и прочее выбытие основных средств»:
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя то возврат лизингового имущества лизингодателю при условии погашения всей суммы предусмотренных договором лизинга лизинговых платежей отражается на счете 47 «Реализация и прочее выбытие основных средств» (см. табл. II.9).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Списана стоимость арендованного имущества |
47 «Реализация и прочее выбытие основных средств» |
01 «Основные средства», субсчет «Арендованное имущество» |
|
Списана сумма начисленного износа имущества сданного в лизинг |
02 «Износ основных средств», субсчет «Износ имущества, сданного в лизинг» |
47 «Реализация и прочее выбытие основных средств» |
При выкупе лизингового имущества делаются следующие записи на счетах бухгалтерского учета (см. табл. II.10).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Стоимость лизингового имущества на дату перехода права собственности |
001 «Арендованные основные средства» |
|
|
Одновременно |
01 «Основные средства» |
02 «Износ основных средств», субсчет «Износ собственных основных средств» |
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя то при выкупе лизингового имущества и переходе его в собственность лизингополучателя при условии погашения всей суммы предусмотренных договором лизинга лизинговых платежей производится на счетах 01 «Основные средства» и 02 «Износ основных средств» внутренняя запись, связанная с переносом данных с субсчета по имуществу, полученному в лизинг на субсчет собственных основных средств.
В случае осуществления выкупа до истечения срока договора лизинга в бухгалтерском учете должны быть сделаны следующие записи на счетах (см. табл. II.11).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Досрочно начисленные платежи |
31 «Расходы будущих периодов» (счетов учета собственных источников организации) |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
Если по условиям договора лизинга лизинговое имущество учитывается на балансе лизингополучателя, то должны быть сделаны следующие записи на счетах (см. табл. II.12).
Таблица II.17
|
Содержание операции |
Дебет |
Кредит |
|
Досрочно перечисленные платежи |
31 «Расходы будущих периодов» (счетов учета собственных источников организации) |
02 «Износ основных средств», субсчет «Износ имущества, сданного в лизинг» |
|
Одновременно |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Задолженность по лизинговым платежам» |
76 «Расчеты с разными дебиторами и кредиторами», субсчет «Арендные обязательства» |
Сравнение различных финансовых схем
Предлагается сравнить финансовые схемы использования импортного оборудования, приобретенного предприятием в собственность за счет кредитных средств, и полученного по лизингу (без учета НДС). При этом мы рассматриваем период 3,5 года, за который лизинговая компания может полностью самортизировать оборудование; период кредитования 2 года; ставка по кредиту 15% годовых (см. табл. II.13).
Таблица II.17
Предлагается сравнить финансовые схемы использования импортного оборудования, приобретенного предприятием в собственность за счет собственных средств, и полученного по лизингу (без учета НДС). При этом мы рассматриваем период 3,5 года, за который лизинговая компания может полностью самортизировать оборудование (см. табл. II.14).
Таблица II.17
Возвратный лизинг (ЛИЗ-БЭК)
ЛИЗ-БЭК — является разновидностью финансового лизинга, отличительная черта которого: приобретение лизинговой компанией оборудования у будущего лизингополучателя, с дальнейшей передачей этого оборудования в эксплуатацию последнему.
Данная финансовая операция позволяет лизингополучателю увеличить объем оборотных средств.
Лизинговая компания выкупает у Клиента оборудование, предварительно взяв кредит в банке. Договором поручительства или банковской гарантией Клиент гарантирует возвратность данного кредита. Согласно налоговому законодательству, продажа оборудования осуществляется с НДС по остаточной стоимости или по договорной цене.
Схема бухгалтерских проводок (см. табл. II.15).
Таблица II.17
|
Выкуп лизинговой компанией основных средств лизингополучателя (по остаточной стоимости) |
|||
|
Содержание операции |
Дт |
Кт |
Сумма |
|
Реализация ОС (списание их с баланса) |
47 |
01 |
1 100 |
|
Списание износа (в уменьшение балансовой стоимости) |
02 |
47 |
100 |
|
Начислен НДС по реализации ОС |
47 |
68 |
200 |
|
Списание в доход результатов от реализации |
47 |
80 |
__ |
|
Поступление денежных средств за реализованные ОС |
51 |
47 |
1 200 |
|
Выкуп лизинговой компанией основных средств лизингополучателя (по цене выше остаточной стоимости) |
|||||
|
Содержание записи |
Дт |
Кт |
Сумма |
Примечание |
|
|
1. Реализация ОС: |
|||||
|
а) списание с баланса ОС |
47 |
01 |
1 100 |
первоначальная стоимость ОС |
|
|
б) списание с баланса начисленного износа |
02 |
47 |
100 |
||
|
в) начислен НДС на цену реализованных ОС |
47 |
68 |
240 |
||
|
г) поступление денежных средств за ОС |
51 |
47 |
1 440 |
цена реализованных ОС = 1200 |
|
|
2. Списание в доход результатов от реализации ОС. |
47 |
80 |
200 |
||
Выкуп лизинговой компанией основных средств лизингополучателя (по цене ниже остаточной стоимости) |
|
Содержание записи |
Дт |
Кт |
Сумма |
Примечание |
|
|
1. Реализация ОС: |
|||||
|
а) списание с баланса ОС |
47 |
01 |
1 100 |
первоначальная стоимость ОС |
|
|
б) списание Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||