Опционы
Если инвестор
подписывает
два опциона
купли и покупает
два опциона
купли с ценами
исполнения 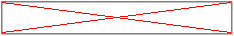 и
, то его небольшие
начальные
убытки после
получения и
выплаты премий
составляют
|
|
(23) |
а прибыли/убытки
расчитываются
по формуле
|
|
(24) |
Вертикальный
кондор заключается
в приобретении
опциона купли
с более низкой
ценой исполнения ,
продаже двух
опционов купли
с более высокими,
но отличными
друг от друга
ценами исполнения
и
и в приобретении
опциона купли
с еще более
высокой ценой
исполнения
|
|
(25) |
Данная стратегия
по своим функциям
аналогична
предыдущей.
Небольшие
начальные
убытки инвестора
после получения
и выплаты премий
составляют
|
|
(26) |
а прибыли/убытки
расчитываются
по формуле
|
|
(27) |
Горизонтальный или календарный спрэд конструируется с помощью покупки и продажи опционов купли с одинаковой ценой исполнения, но с разными датами истечения контрактов. Длинный опцион купли имеет более отдаленную дату истечения контракта.
Инвестор расчитывает
получить прибыль,
если цена базисного
актива на момент
окончания
сделки будет
находиться
вблизи цены
исполнения.
Надежды инвестора
связаны с тем,
что потенциал
временной
стоимости
краткосрочного
опциона исчезнет
быстрее, чем
опциона с большим
сроком действия.
Стратегия
требует первоначальных
затрат, вычисляемых
по формуле:
|
|
(28) |
Сделка заканчивается, когда контрагент - держатель опциона с ближним сроком до истечения контракта - исполняет его. В этом случае инвестор сразу же закрывает свою открытую позицию оффсетной сделкой.
Расчет
премии опциона
по формуле
Блэка-Сколеса
Расчет премии
опциона методом
Монте-Карло
(методом статистического
моделирования):
для простой линейной стохастической модели с мультипликативным шумом
для биномиальной модели
для модели с нелинейным шумом
На
начало
Литература

|
Основная страница |
Как и для чего торгуют опционами |
Лекция
1. Базисные
финансовые
расчеты.
Лекция
2. Кредит. Ценные
бумаги с фиксированным
доходом.
Лекция
3. Иностранная
валюта.
Лекция
4. Обыкновенные
акции.
Лекция
5. Финансовые
фьючерсы.
Лекция
7. Арбитраж и
хеджирование.
Лекция
8. Расчет премии
опциона методом
Монте-Карло.