Технико-экономические показатели работы предприятия
Чвсп.раб.- численность вспомогательных рабочих соответствующей профессии, чел.;
i - номер профессии.
Годовой эффективный фонд рабочего времени вспомогательных рабочих рассчитывается по формуле (3.3).
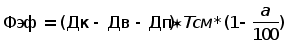 ,
(3.3)
где а - процент невыходов на работу по уважительным причинам.
В нашем случае а=10%.
Фэф=(365-104-10)*8*(1-10/100)=1807,20 руб.
ТФОТ1 = 8 * 1807,20 * 736.36 = 10 645 998 руб.
ТФОТ2 = 3 * 1807,20 * 651,13 = 3 530 166 pуб.
ТФОТ3 = 6 * 1807,20 * 576.13 = 6 247 092 pуб.
ТФОТ4 = 4 * 1807,20 * 651.13 = 4 706 888 руб.
ТФОТ5 = 1 * 1807,20 * 576.13 = 1 041 182 руб.
Установим нормы премии и доплаты. Они равны соответственно 25% и 5%.
ПР1= 10 645 998 * 0,25 = 2 661 499 руб.
ПР2= 3 530 166 * 0,25 = 882 541 руб.
ПР3= 6 247 092 * 0,25 = 1 561 773 руб.
ПР4= 4 706 888 * 0,25 = 1 176 722 руб.
ПР5= 1 041 182 * 0,25 = 260 295 руб.
Д1= 10 645 998 * 0,05 = 532 299 руб.
Д2= 3 530 166 * 0,05 = 176 508 руб.
Д3= 6 247 092 * 0,05 = 312 354 руб.
Д4= 4 706 888 * 0,05 = 235 344 руб.
Д5= 1 041 182 * 0,05 = 52 059 руб.
ФОТвсп.раб.1 = 10 645 998 + 2 661 499 + 532 299 = 13 839 797 руб.
ФОТвсп.раб.2 = 3 530 166 + 882 541 + 176 508 = 4 589 216 руб.
ФОТвсп.раб.3 = 6 247 092 + 1 561 773 + 312 354 = 8 121 220 руб.
ФОТвсп.раб.4 = 4 706 888 + 1 176 722 + 235 344 = 6 118 955 руб.
ФОТвсп.раб.5 = 1 041 182 + 260 295 + 52 059 = 1 353 536 руб.
Отчисления на социальные нужды вычисляются по формуле (3.4).
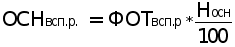 .
(3.4)
Расчет ОСН осуществляется для каждой категории работников отдельно.
ОСН1 = 13 839 797,82 *38.5/100 = 5 328 322 руб.
ОСН2 = 4 589 216,32 *38.5/100 = 1 766 848 руб.
ОСН3 = 8 121 220,65 *38.5/100 = 3 126 669 руб.
ОСН4 = 6 118 955,09 *38.5/100 = 2 355 797 руб.
ОСН5 = 1 353 536,76 *38.5/100 = 521 111 руб.
Результаты расчетов сводятся в таблицу 3.2
Таблица 3.2
Фонд оплаты труда вспомогательных рабочих.
|
Категория работников |
Численность, чел. |
Тарифный фонд оплаты труда, руб. |
Премия, руб. |
Доплата, руб. |
Фонд оплаты труда, руб. |
Отчисления на социальные нужды, руб. |
Итоги, затраты на оплату труда, руб. |
|
слесарь-наладчик |
8 |
10 645 998 |
2 661 499 |
532 299 |
13 839 797 |
5 328 322 |
19 168 119 |
|
слесарь-ремонтник |
3 |
3 530 166 |
882 541 |
176 508 |
4 589 216 |
1 766 848 |
6 356 064 |
|
транспортный рабочий |
6 |
6 247 092 |
1 561 773 |
312 354 |
8 121 220 |
3 126 669 |
11 247 890 |
|
контролер |
4 |
4 706 888 |
1 176 722 |
235 344 |
6 118 955 |
2 355 797 |
8 474 752 |
|
раздатчик инструмента |
1 |
1 041 182 |
260 295 |
52 059 |
1 353 536 |
521 111 |
1 874 648 |
|
ИТОГО |
22 |
26 171 328 |
6 542 832 |
1 308 566 |
34 022 726 |
13 098 749 |
47 121 476 |
Затраты на технологическую электроэнергию вычисляются по формуле (3.5).
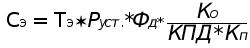 ,
(3.5)
где Тэ - тариф на 1 кВт/ч электроэнергии , руб.;
Руст - мощность установленного оборудования , кВт;
Фд - действительный фонд работы времени работы оборудования, час;
Ко - коэффициент одновременной работы оборудования ;
КПД - коэффициент полезного действия оборудования ;
Кп - коэффициент потерь в сети .
Тариф на 1кВт в час электроэнергии равен 300 рублей.
Технико-экономические характеристики применяемого оборудования приведены в таблицу 3.3.
Таблица 3.3
Сводные данные по оборудованию.
|
№ операции |
Вид оборудования |
Балансовая стоимость тыс. Руб. |
Установленная мощность эл/дв, кВт |
Габаритные размеры, мм |
Годовые нормы амортизации , % |
|
1 |
А |
15380 |
19,0 |
7950x3700 |
10,5 |
|
2 |
Б |
5760 |
7,6 |
1380x 800 |
6,5 |
|
3 |
В |
6120 |
6,2 |
2850x1630 |
6,7 |
|
4 |
Г |
1030 |
3,0 |
1130x 805 |
6,3 |
|
5 |
Д |
4770 |
4,2 |
2240x 820 |
10,5 |
|
6 |
А |
15380 |
19,0 |
7950x3700 |
10,5 |
Установленную мощность оборудования умножаем на количество единиц оборудования (для каждого вида):
Руст =19,0*3+7,6*3+6,2*4+3,0*3+4,2*4+19,0*3 = 187,4 кВт/ч.
Коэффициент одновременной работы оборудования примем равным 0,7. А коэффициент полезного действия оборудования примем равным 0,9. Коэффициент потерь в сети равен 0,95.
Подставляя данные в формулу (3.5), получаем :
Сэ = 300*187,4* 3895,52 * 0,7 / (0,9*0.95) = 179 303 267 руб.
Амортизация оборудования рассчитывается на основе балансовой стоимости оборудования и годовых норм амортизации по формуле (3.6).
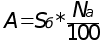 ,
(3.6)
где Sб - балансовая стоимость , руб.;
Nа - норма амортизационных отчислений , %.
В данном случае балансовую стоимость надо умножить на количество оборудования.
А1 = 15 380 000 * 3 * 10,5/100 = 4 844 700 руб.
А2 = 5 760 000 * 3 * 6,5 / 100 = 1 123 200 руб.
А3 = 6 120 000 * 4 * 6,7 / 100 = 1 640 160 руб.
А4 = 1 030 000 * 3 * 6,3 / 100 = 194 670 руб.
А5 = 4 770 000 * 4 * 10,5/100 = 2 003 400 руб.
А6 = 15 380 000 * 3 * 10,5/100 = 4 844 700 руб.
Чтобы найти амортизацию всего оборудования нужно сложить амортизацию каждого вида оборудования:
А = 4844 700+1123 200+1640 160+ 194 670+2003 400+4844700 = 14 650 830 руб.
Балансовая стоимость транспортных средств составляет 40% от балансовой стоимости оборудования, норма амортизации транспортных средств 12,5%.
Sб=15380000*3+5760000*3+6120000*4+1030000*3+4770000*4+15380000*3=156210000 руб.
Sбтр =156 210 000 *0,40 = 62 484 000 руб.
Атр = 62 484 000 * 12,5 / 100 = 7 810 500 руб.
Затраты на вспомогательные материалы рассчитываются по формуле (3.7).
СМвсп = М * Чст , (3.7)
где М - затраты на вспомогательные материалы на один станок, руб.;
Чст - Число станков, шт.
СМвсп = 180 000 * (3+3+4+3+4+3) = 3 600 000 руб.
Расходы на эксплуатацию транспортных средств (Зтр) составляют 10% от их балансовой стоимости:
Зтр = 62 484 000 * 0,1 = 6 248 400 руб.
Расходы на ремонт технологического оборудования (Роб) составляют 18% от их первоначальной стоимости:
Роб= 156 210 000 * 18 / 100 = 28 117 800 руб.
Расходы на ремонт транспортных средств (Ртр) - 9% от их балансовой стоимости:
Ртр = 62 484 000 * 0,09 = 5 623 560 руб.
Износ малоценных и быстроизнашивающихся предметов (Например инструмента, инвентаря) - 720 000 рублей на один станок в год:
Имбп = 720 000 * 20 = 14 400 000 рублей на все оборудование в год.
Результаты расчетов поместим в таблицу 3.4.
Таблица 3.4
|
Статья расходов |
Условное обозначение |
Сумма Тыс. руб. |
|
|
1 |
Фонд оплаты труда вспомогательных рабочих |
ФОТвсп.раб |
34 022,72 |
|
2 |
Отчисления на социальные нужды вспомогательных рабочих |
ОСНвсп.раб |
13 098,74 |
|
3 |
Стоимость технологической электроэнергии |
Сэ |
179 303,26 |
|
4 |
Амортизационные отчисления по технологическому оборудованию |
А |
14 650,83 |
|
5 |
Амортизационные отчисления по транспортным средствам |
Атр |
7 810,50 |
|
6 |
Стоимость вспомогательных материалов |
СМвсп |
3 600,00 |
|
7 |
Расходы на эксплуатации транспортных средств |
Зтр |
6 248,40 |
|
8 |
Расходы на ремонт оборудования |
Роб |
28 117,80 |
|
9 |
Расходы на ремонт транспортных средств |
Ртр |
5 623,56 |
|
10 |
Износ малоценных и быстроизнашивающихся предметов |
Имбп |
14 400,00 |
|
Итого: расходы по содержанию и эксплуатации оборудования |
306 884,81 |
Общепроизводственные расходы
Общепроизводственные расходы включают в себя расходы по управлению предприятием и организацией работ. К ним относятся зарплата руководителям, служащим, малого обслуживающего персонала с отчислениями на социальные нужды. Также относится амортизация производственных помещений, затраты на текущий ремонт, канцелярские, почтовые и другие расходы, налоги.
Годовой фонд зарплаты перечисленных выше категорий работников рассчитывается, исходя из месячной ставки и количества работающих по каждой штатной должности.
Таблица 3.5
Штатное расписание предприятия.
|
Должность |
Количество на 2 смены |
Оклад в месяц, руб. (количество минимальных з/п по РФ в месяц.) |
Премия % |
|
Руководитель предприятия |
1 |
15 |
50 |
|
Заместитель руководителя |
1 |
14 |
50 |
|
Начальник смены |
2 |
12 |
45 |
|
Технолог нормировщик |
2 |
10 |
45 |
|
Экономист-бухгалтер |
2 |
8 |
40 |
|
Кладовщик |
2 |
6 |
30 |
|
Уборщица (МОП) |
4 |
4 |
30 |
Тарифный фонд оплаты труда служащих рассчитывается по формуле(3.8).
ТФОТслуж = Чслуж * Ом * 12 , (3.8)
где Ом - Оклад в месяц ;
Чслуж - Численность служащих.
Минимальная зарплата в месяц - 83490 руб.
ТФОТслуж1 = 1 * (15 * 83490) * 12 = 15 028 200 руб.
ТФОТслуж2 = 1 * (14 * 83490) * 12 = 14 026 320 руб.
ТФОТслуж3 = 2 * (12 * 83490) * 12 = 24 045 120 руб.
ТФОТслуж4 = 2 * (10 * 83490) * 12 = 20 037 600 руб.
ТФОТслуж5 = 2 * ( 8 * 83490) * 12 = 16 030 080 руб.
ТФОТслуж6 = 2 * ( 6 * 83490) * 12 = 12 022 560 руб.
ТФОТслуж7 = 4 * ( 4 * 83490) * 12 = 16 030 080 руб.
Затем рассчитываются премии по формуле (3.9).
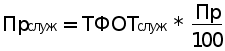 .
(3.9)
Прслуж 1 = 15 028 200 * 50 / 100 = 7 514 100 руб.
Прслуж 2 = 14 026 320 * 50 / 100 = 7 013 160 руб.
Прслуж 3 = 24 045 120 * 45 / 100 = 10 820 304 руб.
Прслуж 4 = 20 037 600 * 45 / 100 = 9 016 920 руб.
Прслуж 5 = 16 030 080 * 40 / 100 = 6 412 032 руб.
Прслуж 6 = 12 022 560 * 30 / 100 = 3 606 768 руб.
Прслуж 7 = 16 030 080 * 30 / 100 = 4 809 024 руб.
Далее рассчитывается фонд оплаты труда по формуле (3.10).
ФОТслуж = ТФОТслуж + Пр. (3.10)
ФОТслуж1= 15 028 200 + 7 514 100 = 22 542 300 руб.
ФОТслуж2= 14 026 320 + 7 013 160 = 21 039 480 руб.
ФОТслуж3= 24 045 120 +10 820 304 = 34 865 424 руб.
ФОТслуж4= 20 037 600 + 9 016 920 = 29 054 520 руб.
ФОТслуж5= 16 030 080 + 6 412 032 = 22 442 112 руб.
ФОТслуж6= 12 022 560 + 3 606 768 = 15 629 328 руб.
ФОТслуж7= 16 030 080 + 4 809 024 = 20 839 104 руб.
Отчисления на социальные нужды считаются по формуле (3.4).
ОСН1=22 542 300 * 38,5 / 100 = 8 678 785 руб.
ОСН2=21 039 480 * 38,5 / 100 = 8 100 199 руб.
ОСН3=34 865 424 * 38,5 / 100 = 13 423 188 руб.
ОСН4=29 054 520 * 38,5 / 100 = 11 185 990 руб.
ОСН5=22 442 112 * 38,5 / 100 = 8 640 213 руб.
ОСН6=15 629 328 * 38,5 / 100 = 6 017 291 руб.
ОСН7=20 839 104 * 38,5 / 100 = 8 023 055 руб.
Результаты сводятся в таблицу 3.6.
Таблица 3.6
Затраты на оплату труда
| Категория работников |
Оклад за месяц, руб. |
Численность, чел. |
Годовой тарифный Фонд оплаты труда, руб. |
Премии в год , руб. |
Годовой фонд оплаты труда , руб. |
Отчисления на социальные нужды, руб. |
Итого : Затраты на оплату труда, руб. |
| Руководитель предприятия | 1 252 350 | 1 | 15 028 200 | 7 514 100 | 22 542 300 | 8 678 785 |
31 221 085 |
| Заместитель руководителя | 1 168 860 | 1 | 14 026 320 | 7 013 160 | 21 039 480 | 8 100 199 |
29 139 679 |
| Начальник смены | 1 001 880 | 2 | 24 045 120 | 10 820 304 | 34 865 424 | 13 423 188 |
48 288 612 |
| Технолог нормировщик | 834 900 | 2 | 20 037 600 | 9 016 920 | 29 054 520 | 11 185 990 |
40 240 510 |
| Экономист-бухгалтер | 667 920 | 2 | 16 030 080 | 6 412 032 | 22 442 112 | 8 640 213 |
31 082 325 |
| Кладовщик | 500 940 | 2 | 12 022 560 | 3 606 768 | 15 629 328 | 6 017 291 |
21 646 619 |
| Уборщица | 333 960 | 4 | 8 015 040 | 2 404 512 | 10 419 552 | 4 011 527 |
14 431 079 |
| Итого |
14 |
117 219 960 |
49 192 308 |
166 412 268 |
64 068 723 |
230 480 995 |
Амортизация производственных помещений:
Амортизация производственных помещений считается по формуле (3.6).
Норма амортизации производственных помещений равна 1%.
Балансовая стоимость здания определяется по стоимости 1 кв. метра, который для производственных площадей стоит 5 млн. руб. Площадь предприятия определяется исходя из площади оборудования, рабочих мест, прочих производственных помещений. Плюс к этому 2 кв.м. выделяется каждому рабочему.
Норма площади на 1 рабочего - 2 кв. м.
Прочие производственные помещения :
площадь проходов - 15% от рабочей (занятой оборудованием) ;
дополнительная площадь :
складские помещения - 6 % от рабочей;
конторские помещения - 15% от рабочей;
бытовые помещения - 15% от рабочей.
Балансовая стоимость производственных помещений определяется по формуле (3.11).
Сбз = Цм * Пп , (3.11)