Финансовый анализ рентабельности и ликвидности предприятия на примере ООО X
От автора!
Работа подготовлена с учетом Нового плана счетов, на базе формы 1,2,4, за 2001г., которые представлены в приложении. Данная работа может быть использована для написания курсовых работ. Для получения более подробной информации обращайтесь по адресу www.sinor.ru/~ranger
Содержание
|
Введение……………………………………………………………………… |
3 |
|
1. Краткая характеристика ООО X»……………………………….. |
6 |
|
2. Анализ показателей финансовой устойчивости организации…….. |
7 |
|
3. Анализ и оценка показателей ликвидности………………………….. |
20 |
|
4. Анализ и оценка показателей платежеспособности………………… |
29 |
|
Заключение…………………………………………………………………... |
38 |
|
Список использованной литературы…………………………………….. |
40 |
|
Приложение |
Введение
Рыночная экономика обусловливает необходимость развития финансового анализа в первую очередь на микроуровне – то есть на уровне отдельных предприятий, так как именно предприятия (при любой форме собственности) составляют основу рыночной экономики.
В современных экономических условиях деятельность каждого хозяйствующего субъекта является предметом внимания обширного круга участников рыночных отношений (организаций и лиц), заинтересованных в результате его функционирования. На основании доступной отчетно-учетной информации указанные лица стремятся оценить финансовое положение предприятия. Основным инструментом для этого служит финансовый анализ, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
В связи с этим тема выбранной работы является актуальной.
Под ликвидностью организации понимается ее способность ----------. [2] Ликвидность означает безусловную платежеспособность организации и предполагает постоянное равенство между ее активами и обязательствами одновременно по:
общей сумме;
срокам превращения в деньги (активы) и срокам погашения (обязательства).
Анализ ликвидности организации представляет собой анализ ликвидности баланса и заключается в сравнении средств по активу, сгруппированных по степени ликвидности и расположенных в порядке убывания с обязательствами по пассиву, объединенными по срокам их погашения в порядке возрастания сроков.
Различают:
текущую ликвидность — соответствие дебиторской задолженности и денежных средств дебиторской задолженности;
расчетную ликвидность — соответствие групп актива и пассива по срокам их оборачиваемости в условиях нормального функционирования организации;
срочную ликвидность — способность к погашению обязательств в случае ликвидации организации.
Сравнение наиболее ликвидных и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами показывает текущую ликвидность, т.е. платежеспособность или неплатежеспособность организации в ближайшее к моменту проведения анализа время.
Сравнение медленно реализуемых активов с долгосрочными обязательствами показывает перспективную ликвидность, т.е. прогноз платежеспособности организации.
Платежеспособность организации — внешний признак его финансовой устойчивости и обусловлена -----------------------. Она определяется возможностью организации наличными денежными ресурсами своевременно погашать свои платежные обязательства. Анализ платежеспособности необходим не только для самой организации с целью оценки и прогнозирования его дальнейшей финансовой деятельности, но и для ее внешних партнеров и потенциальных инвесторов. [2]
Оценка платежеспособности осуществляется на основе анализа ликвидности текущих активов организации, т.е. их способности превращаться в денежную наличность, так как зависит от нее напрямую. При этом в отличие от платежеспособности понятие ликвидности означает не только текущее состояние расчетов, но и характеризует соответствующие перспективы. В процессе анализа необходимо определить достаточность денежных средств. Метод оценки достаточности средств основан на анализе финансовых потоков организации: приток денежных средств должен обеспечивать покрытие текущих обязательств организации. Исходной информацией для анализа движения денежных средств являются данные Главной книги или журналов-ордеров по отдельным бухгалтерским счетам. При анализе финансовых потоков проводится сопоставление потоков поступления и расходования денежных средств.
Цель курсовой работы: финансовый анализ рентабельности и ликвидности предприятия на примере ООО «X».
Задачи работы:
Изучить теоретическую литературу по теме;
Провести анализ финансовых коэффициентов ликвидности и платежеспособности ООО «X»;
Изучить финансовое состояние ООО «X»;
Выдать рекомендации по усовершенствованию финансовой деятельности предприятия.
Основными источниками информации для проведения анализа финансовых результатов деятельности рассматриваемого предприятия являются документы финансовой отчетности (приложение №1,2,3), а также опрос специалистов ООО "X".
1. Краткая характеристика хозяйствующего субъекта
Производственная фирма "X" является обществом с ограниченной ответственностью (ООО) - это организационно-правовая форма предприятия.
В ООО "X" создан уставный фонд, размер которого на 2001 год составляет 1500 тыс. руб.
Высшим органом управления ООО "X" является собрание участников.
В 2001 году средне списочная численностью работников ООО "X" увеличилась за счет открытия нового филиала по улице N и составила 192 человека.
В том числе: управленческий персонал - 10 чел.; специалисты- 23 чел.; производственные рабочие- 129 чел.; обслуживающий персонал- 30 чел.
В предшествующем, 2000 г., численность персонала фирмы составляла 124 человек.
Основным видом деятельности ООО "X" является производство и реализация N материалов, на данный момент в активе предприятия более пятидесяти наименований продукции. Цены на производимую продукцию ООО "X" аналогичны ценам конкурирующих фирм.
Целью деятельности ООО "X" является производство N продукции и удовлетворение существующего спроса на нее на рынке N ской области и за ее пределами, соответственно, получение прибыли в процессе этой деятельности (рис.1).
Продукция фирмы "X" изготавливается в основном на основе местных материалов. При этом широко используются компоненты, производимые ведущими компаниями мира - такими, как Dow Chemical Co. (США) и Bayer (Германия). Такое сочетание позволяет удовлетворить деловые запросы практически любого партнера.
Рис. 1. Объем продаж продукции 2000-2001г.
Принципы работы с партнерами предусматривают разработку уникальных рецептов в соответствии с конкретными требованиями заказчика буквально в течение нескольких суток.
В данный момент - летом 2001 года - промышленно-технологическая база позволяет ежедневно выпускать около 30 тонн N, 25 тонн N, 20 тонн n и 12 тонн n, которые поставляются практически во все регионы от Урала до Дальнего Востока. Особо перспективным направлением являются сухие n.
2. Анализ показателей финансовой устойчивости организации
Залогом выживаемости и основой стабильности организации служит ее финансовая устойчивость, т.е. такое состояние финансов, которое гарантирует ее постоянную платежеспособность. Такой хозяйствующий субъект за счет собственных средств покрывает вложенные в активы средства, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
На устойчивость организации оказывают влияние различные факторы:
• положение организации на товарном рынке;
• производство дешевой и пользующейся спросом продукции;
• потенциал в деловом сотрудничестве;
• степень зависимости от внешних кредиторов и инвесторов;
• наличие платежеспособных дебиторов;
• эффективность хозяйственных и финансовых операций и т.д.
В зависимости от влияния различных факторов можно выделить следующие виды устойчивости.
Внутренняя устойчивость — это такое общее финансовое состояние организации, при котором -------------------------------------------------. В основе достижения такой устойчивости лежит принцип активного реагирования на изменение внутренних и внешних факторов. [2]
Общая устойчивость — достигается движением денежных потоков, обеспечивающим постоянное превышение поступления средств (доходов) над их расходованием (затратами).
Финансовая устойчивость — определяется превышением доходов над расходами, обеспечивает свободное маневрирование денежными средствами и бесперебойный процесс производства и реализации продукции. Финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости организации.
Финансовая устойчивость — это такое состояние финансовых ресурсов, их распределение и использование, которое обеспечивает -------------------------------.
На финансовую устойчивость организации влияет огромное количество факторов, которые можно разделить по:
месту возникновения — внешние и внутренние;
важности результата — основные и второстепенные;
структуре — простые и сложные;
времени действия — постоянные и временные.
При проведении анализа основное внимание уделяется внутренним факторам, зависящим от деятельности организации и на которые она имеет возможность влиять, корректировать их воздействие и в определенной мере управлять ими.
К внутренним факторам относятся:
отраслевая принадлежность организации;
структура выпускаемой продукции (услуг), ее доля в общем платежеспособном спросе;
размер оплаченного уставного капитала;
величина издержек, их динамика по сравнению с денежными доходами;
состояние имущества и финансовых ресурсов, включая запасы и резервы, их состав и структуру.
К внешним факторам относят влияние экономических условий хозяйствования, господствующую в обществе технику и технологию, платежеспособный спрос и уровень доходов потребителей, налоговую кредитную политику правительства, законодательные акты по контролю за деятельностью организации, внешнеэкономические связи, систему ценностей в обществе и др.
Влиять на эти факторы организация не в состоянии, она лишь может адаптироваться к их влиянию.
Анализ финансовой устойчивости проходит в несколько этапов:
оценка и анализ абсолютных и относительных показателей финансовой устойчивости;
ранжирование факторов по значимости, качественная и количественная оценка их влияния на финансовую устойчивость организации;
принятие управленческого решения с целью повышения финансовой устойчивости и платежеспособности организации. Анализ финансовой устойчивости предприятия позволяет ответить на вопросы:
насколько организация независима с финансовой точки зрения;
устойчиво ли финансовое положение организации.
Финансовая устойчивость базируется на оптимальном соотношении между отдельными видами активов организации (оборотными или внеоборотными активами с учетом их внутренней структуры) и источниками их финансирования (собственными или привлеченными средствами).
В качестве абсолютных показателей финансовой устойчивости используют показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Для оценки состояния запасов и затрат используют данные группы статей «Запасы» раздела II актива баланса.
Для характеристики источников формирования запасов определяют три основные показателя:
наличие собственных оборотных средств (СОС) — исчисляется как разница между капиталом и резервами (раздел III пассива баланса) и внеоборотными активами (раздел I актива баланса); характеризует чистый оборотный капитал. Увеличение данного показателя по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии деятельности организации. В формализованном виде наличие оборотных средств можно записать:
СОС =, [3]
СОС = т.р.
наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД) — определяется путем увеличения предыдущего показателя на сумму долгосрочных пассивов (IVpII — раздел IV пассива баланса):
СД =; [3]
СД = т.р.
общая величина основных источников формирования запасов и затрат (ОН) — рассчитывается путем увеличения предыдущего показателя на сумму краткосрочных заемных средств (КЗС) — строка 610 раздела V пассива баланса:
ОИ =
ОИ = т.р.
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
излишек (+) или недостаток (-) собственных оборотных средств (СОС) - Фс —
СОС = [3]
СОС = т.р.
где З - запасы (строка 210 раздела II актива баланса);
излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (СД) — Фт —
СД =; [3]
СД =т.р.
излишек (+) или недостаток (-) общей величины основных источников формирования запасов (ОИ) — Ф0 —
ОИ = [3]
ОИ = т.р.
Выявление излишков (или недостатков) источников средств для покрытия запасов и затрат позволяет, в свою очередь, определить тип финансовой ситуации в организации, для чего с помощью показателей Фс, Фт, Ф0 строится трехкомпонентный показатель следующего вида:
[3]
и проводится экспресс-анализ финансовой устойчивости по следующей схеме:
|
Возможные варианты (N) |
СОС |
СД |
ОИ |
Тип финансовой устойчивости |
| 1 | Абсолютная устойчивость | |||
| 2 | Нормальная устойчивость | |||
| 3 | Неустойчивое финансовое состояние | |||
| 4 | Кризисное финансовое состояние |
где «—» — платежный недостаток; «+» — платежный излишек.
Для характеристики финансовой ситуации в организации существует четыре типа финансовой устойчивости:
первый — абсолютная устойчивость финансового состояния — в настоящих условиях развития экономики России встречающаяся крайне редко, задается условием:
= {1.1.1.},
где К — кредиты банка под товарно-материальные ценности с учетом кредитов под товары отгруженные и части кредиторской задолженности, зачтенной банком при кредитовании;
второй — нормальная устойчивость финансового состояния, гарантирующая платежеспособность, соответствует условию:
= {0.1.1.};
третий — неустойчивое финансовое состояние, характеризующееся нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств и увеличения СОС:
= {0.0.1.},
где ИОФН — источники, ослабляющие финансовую напряженность, по данным баланса неплатежеспособности (временно свободные денежные средства, привлеченные средства, кредиты банка на временное пополнение оборотных средств, прочие заемные средства).
Финансовая неустойчивость считается нормальной (допустимой) если величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции, т.е. выполняется следующее условие:
, [3]
где Зс — запасы сырья и материалов;
З г.п. — запасы готовой продукции;
К3 — краткосрочные кредиты и займы для формирования за пасов;
3 н.п. — запасы незавершенного производства;
З р.б.н. — расходы будущих периодов.
При этом минимальные условия финансовой устойчивости можно выразить следующим образом:
раздел I актива < раздела IV пассива, т.е. СОС%;
раздел II актива > раздела V пассива;
четвертый — кризисное финансовое состояние — состояние организации, находящейся на грани банкротства, когда денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают ее кредиторской задолженности и просроченных ссуд:
Расчетный анализ относительных показателей финансовой устойчивости или финансовых коэффициентов представляет собой оценку состава и структуры источников средств организации и их использования. Результатом такого анализа должна стать оценка независимости организации от внешних кредиторов. Чем выше доля заемных средств в общей величине источников, тем выше финансовый риск для контрагентов в работе с данной организацией, тем более неустойчиво ее финансовое положение.
В качестве собственных средств организации здесь рассматривают: итоговые показатели по разделу III баланса «Капитал и резервы», увеличенные на сумму доходов будущих периодов (строка 650 раздела V баланса) и резервов предстоящих расходов (строка 660 раздела V баланса), а собственные оборотные средства организации определяют как разность между собственными средствами и итоговым показателем по разделу I баланса «Внеоборотные активы».
Все относительные показатели финансовой устойчивости, характеризующие состояние и структуру активов организации и обеспеченность их источниками покрытия (пассивными) можно разделить на показатели:
• определяющие состояние оборотных средств;
• определяющие состояние основных средств;
• характеризующие финансовую независимость.
Состояние оборотных средств отражается через:
коэффициент обеспеченности оборотных активов собственными оборотными средствами — характеризует степень обеспеченности СОС организации, необходимую для финансовой устойчивости —
[3]
коэффициент обеспеченности материальных запасов собственными оборотными средствами — показывает, в какой степени материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных —
[3]
Уровень рассматриваемого показателя оценивается прежде всего в зависимости от материальных запасов организации. Если их величина значительно выше обоснованной потребности, то собственные оборотные средства могут покрыть лишь часть материальных запасов, т.е. показатель будет меньше единицы. И наоборот, при недостаточности материальных запасов для бесперебойного осуществления хозяйственной деятельности, показатель может быть выше единицы, но это вряд ли можно считать признаком хорошего финансового состояния организации;
коэффициент маневренности собственного капитала показывает, насколько мобильны собственные источники средств организации с финансовой точки зрения; он определяется путем деления собственных оборотных средств на сумму всех источников собственных средств —
[7]
Км.н.г.=
Км.к.г.=
Оптимальный уровень Км равен 0.5.
Уровень рассматриваемого коэффициента зависит от характера деятельности организации: в фондоемких производствах его нормальная величина должна быть ниже, чем в материалоемких, так как в этом случае значительная часть собственных средств является источником покрытия основных производственных фондов. С финансовой точки зрения, чем выше коэффициент маневренности, тем лучше финансовое состояние организации.
В числителе рассмотренных выше показателей — собственные оборотные средства, поэтому в целом улучшение состояния оборотных средств зависит от опережающего роста суммы собственных оборотных средств по сравнению с общим ростом оборотных активов, материальных запасов и собственных источников средств. Зависимость можно определить исходя из того, что собственных оборотных средств у организации тем больше, чем меньше основных средств и внеоборотных активов приходится на 1 руб. источников собственных средств. Понятно, что стремиться к уменьшению основных средств и внеоборотных активов (или к относительно медленному их росту) не всегда целесообразно.
В связи с этим уровень и динамику данных коэффициентов следует рассматривать в сопоставлении с другими показателями финансовой устойчивости.
Оценка финансовой устойчивости организации была бы односторонней, если бы ее единственным критерием была бы мобильность собственных средств. Не меньшее значение имеет финансовая оценка производственного потенциала организации, т.е. состояния ее основных средств.
Состояние основных средств анализируется при помощи следующих коэффициентов.
Индекс постоянного актива — коэффициент показывает отношение основных средств и внеоборотных активов к собственным средствам, или долю основных средств и внеоборотных активов в источниках собственных средств:
[17]
Кпа.н.г. =; Кпа.к.г. =
Если организация не пользуется долгосрочными кредитами и займами, то сумма коэффициента маневренности и индекса постоянного актива всегда будет равна единице. Собственными источниками покрываются либо основные, либо оборотные средства, поэтому сумма основных средств и внеоборотных активов и собственных оборотных средств при отсутствии долгосрочных заемных средств равна величине собственных средств:
Кпа + Км = 1 [3]
В этих условиях увеличение коэффициента маневренности возможно лишь за счет снижения индекса постоянного актива и наоборот. Как только в составе источников средств появляются долгосрочные заемные средства, ситуация изменяется: можно достигать увеличения обоих коэффициентов.
Коэффициент реальной стоимости имущества (коэффициент реальной стоимости основных и материальных оборотных средств в имуществе организаций) — определяет, какую долю в стоимости имущества организации составляют средства производства. Наиболее интересен этот коэффициент для производственных организаций.
Коэффициент рассчитывается делением суммарной величины основных средств (по остаточной стоимости), производственных запасов и малоценных и быстроизнашивающихся предметов (по остаточной стоимости) на стоимость активов организации (валюту баланса). Норматив — 0,5.
[12]
К рси н.г. = ; К рси к.г. =
Определяет уровень производственного потенциала организации, обеспеченность производственного процесса средствами производства.
Структура финансовых источников организации и его финансовую независимость характеризуют коэффициент автономии (финансовой независимости и концентрации собственного капитала) —
[15]
Ка н.г.; Ка к.г.
Этот коэффициент свидетельствует о перспективах изменения финансового положения в ближайший период. Оптимальное его значение — 0,5, когда сумма собственных средств организации составляет 50% от суммы всех источников финансирования. Рост коэффициента отражает тенденцию к снижению зависимости организации от заемных источников финансирования. Высокий уровень коэффициента автономии отражает стабильное финансовое положение организации, благоприятную структуру ее финансовых источников и низкий уровень финансового риска для кредиторов. Такое положение является защитой от больших потерь в периоды депрессии и гарантией получения кредита для самой организации. При снижении уровня коэффициента автономии до значений, меньших, чем 0,5, вероятность финансовых затруднений возрастает. Достижение коэффициентом автономии значений 0,5 и выше означает, что организация может пользоваться заемным капиталом.
Анализ коэффициента автономии проводят путем оценки:
• его динамики за ряд отчетных периодов;
• изменений структуры составляющих компонентов;
• определения влияния этих изменений на его уровень. Полученные результаты позволяют прогнозировать финансовую устойчивость организации в будущем.
Анализ коэффициента автономии дополняется расчетом коэффициента финансовой устойчивости:
[15]
К в.уст. н.г.= ; К в.уст. к.г.=
Значение этого коэффициента показывает удельный вес тех источников финансирования, которые организация может использовать в своей деятельности длительное время; характеризует часть актива баланса, финансируемую за счет устойчивых источников, а именно, собственных средств, средне- и долгосрочных обязательств.
Коэффициент финансовой активности (плечо финансового рычага) отражает соотношение заемных и собственных средств организации:
[15]
К сзс н.г. = ; К сзс к.г. =
Показатель характеризует структуру финансовых источников организации, а также степень зависимости от заемных источников. Анализ данного коэффициента необходимо проводить в комплексе с показателями оборачиваемости материальных оборотных средств и дебиторской задолженности. Влияние на динамику этого коэффициента оказывают также:
• доля в имуществе основных средств и внеоборотных активов и запасов товарно-материальных ценностей;
• уровень коэффициента долгосрочного привлечения заемных средств;
• уровень коэффициента обеспеченности запасов собственными оборотными средствами.
При изменении любого из перечисленных выше показателей коэффициент соотношения заемных и собственных средств меняется. Очевидно, что рост оборачиваемости активов организации позволяет ему сохранять достаточно высокую финансовую устойчивость и в тех случаях, когда доля собственных средств в общей сумме финансовых источников составляет меньше половины.
Важным вопросом в анализе структуры пассивов является цена различных альтернативных источников капитала (беспроцентные ссуды, кредиты банков, безвозмездные финансовые вложения и пр.). Привлечение заемных средств позволяет организации оплатить срочные обязательства, а также является способом расширить свою деятельность.
Коэффициент финансирования (соотношение собственных и заемных средств):
[15]
Ка н.г. = ; Ка к.г. =
Коэффициент показывает, какая часть деятельности организации финансируется за счет собственных средств, а какая — за счет заемных. Ситуация, при которой величина коэффициента финансирования меньше 1 (большая часть имущества организации сформирована за счет заемных средств) свидетельствует об опасности неплатежеспособности и нередко затрудняет возможность получения кредита.
3. Анализ и оценка показателей ликвидности
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы организации разделяются на следующие группы:
Наиболее абсолютные ликвидные активы А1:
• суммы по всем статьям денежных средств, которые могут быть использованы для проведения расчетов немедленно;
• краткосрочные финансовые вложения (ценные бумаги) —
А1 = [12]
А1н.г. = т.р.; А1к.г. = т.р.
Высоколиквидные активы А2 — активы, для обращения которых в наличные средства требуется определенное время, —
• дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты);
• прочие дебиторские активы:
a2 = [12]
A2 н.г.= т.р.; A2 к.г.= т.р.
Среднеликвидные активы А3 - наименее ликвидные активы —
• запасы, кроме строки «Расходы будущих периодов»;
• налог на добавленную стоимость по приобретенным ценностям;
• дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты).
А3 = [12]
А3 н.г. = т.р.; А3 к.г. = т.р.
Нелеквидные активы А4 — все статьи раздела I баланса «Внеоборотные активы» —
А4 = [12]
А4н.г. = т.р.; А4к.г. = т.р.
Эти активы предназначены для использования в хозяйственной деятельности в течение достаточно длительного периода времени.
Первые три группы активов могут постоянно меняться в течение хозяйственного периода и относятся к текущим активам организации. Они более ликвидны, чем остальное имущество фирмы.
Обязательства организации (статьи пассива баланса) также группируются в четыре группы и располагаются по степени срочности их оплаты.
Наиболее срочные обязательства П1 —
• кредиторская задолженность;
• задолженность участникам (учредителям) по выплате доходов;
• прочие краткосрочные обязательства;
• ссуды, не погашенные в срок —
П1 = [12]
П1н.г. = т.р.; П1к.г. = т.р.
Краткосрочные пассивы П2 —
• краткосрочные займы и кредиты;
• прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты, —
П2 = [12]
П2н.г. =т.р.; П2к.г. = т.р.
Долгосрочные пассивы Пз —
• долгосрочные кредиты и займы, статьи раздела IV баланса.
П3 = [12]
П3н.г.= т.р.; П3к.г.= т.р.
Постоянные пассивы П4 —
• статьи раздела III баланса «Капитал и резервы»;
• отдельные статьи раздела V баланса «Краткосрочные обязательства», не вошедшие в предыдущие группы;
• доходы будущих периодов;
• резервы предстоящих расходов.
Для сохранения баланса актива и пассива итог данной группы следует уменьшить на сумму по статье «Расходы будущих периодов».
П4 = [12]
П4н.г. =; П4к.г. =
Организация считается ликвидной, если ее текущие активы превышают ее краткосрочные обязательства. Реальную степень ликвидности и ее платежеспособность можно определить на основе ликвидности баланса.
На первой стадии анализа указанные группы активов и пассивов сопоставляются в абсолютном выражении. Баланс считается ликвидным при условии следующих соотношений групп активов и обязательств [12]:
a1 П1
А2 П2
А3 П3
А4 П4
Невыполнение одного из первых трех неравенств свидетельствует о нарушении ликвидности баланса. При этом недостаток средств по одной группе активов не компенсируется их избытком по другой группе, так как компенсация может быть лишь по стоимости; в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Согласно данным на момент составления баланса его нельзя признать ликвидным, так как ни одно из соотношений групп активов и пассивов не отвечает условиям абсолютной ликвидности (см. табл.1).
Таблица 1
Анализ ликвидности баланса
|
Актив |
На начало года |
На конец года |
Пассив |
На начало года |
На конец года |
Платежный излишек |
|
|
На начало периода |
На конец периода |
||||||
|
Наиболее ликвидные активы |
Наиболее срочные обязательства |
||||||
|
Быстореализуемые активы |
Краткосрочные активы |
||||||
|
Медленнореализуемые активы |
Долгосрочные пассивы |
||||||
|
Труднореализуемые активы |
Постоянные пассивы |
||||||
|
Баланс |
Баланс |
||||||
Как мы видим из табл. 1, за отчетный период увеличился платежный недостаток наиболее ликвидных и быстореализуемых активов; ожидаемые поступления от дебиторов превысили величину краткосрочных кредитов; величина запасов превысила долгосрочные обязательства. Однако, несмотря на имеющийся платежный излишек по этим группам, по причине низкой ликвидности запасов он вряд ли сможет быть направлен на покрытие недостатка средств для погашения наиболее срочных обязательств.
Видимо в течение отчетного периода у организации снизился объем реализации, что привело к образованию сверхнормативных запасов, причем часть этих запасов, по всей вероятности, составляли сырье и материалы, приобретенные на заемные средства. С целью более детальной оценки существующего положения и принятия обоснованных управленческих решений в дальнейшем, видимо, целесообразно провести анализ дебиторской задолженности (выделить долю сомнительной) и анализ производственных запасов на предмет соответствия фактических показателей нормативам.
Вторая стадия анализа — расчет финансовых коэффициентов ликвидности, который производится путем поэтапного сопоставления отдельных групп активов с краткосрочными пассивами на основе данных баланса.
Традиционно расчеты начинают с определения коэффициента абсолютной ликвидности, который рассчитывается как отношение наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов (сумма кредиторской задолженности и краткосрочных кредитов):
Кал = [11]
Кал. н.г. =; Кал. к.г. =
Нормальное ограничение - Кал = 0,2-0,5.
Коэффициент показывает, какая часть текущей задолженности может быть погашена в ближайшее к моменту составления баланса время, что является одним из условий платежеспособности.
Если фактические значения коэффициента укладываются в указанный диапазон, что в случае поддержания остатка денежных средств на уровне отчетной даты (за счет обеспечения равномерного поступления платежей от партнеров по бизнесу) имеющаяся краткосрочная задолженность может быть погашена за 2-5 дней (1 : 0,5; 1 : 0,2).
Следующим коэффициентом является коэффициент критической ликвидности (или промежуточный коэффициент покрытия) — он рассчитывается как частное от деления величины денежных средств, краткосрочных ценных бумаг и расчетов на сумму краткосрочных обязательств организации.
В этом случае к сумме активов, используемых для погашения краткосрочных обязательств, добавляют краткосрочную дебиторскую задолженность и определяют либо возможность полного покрытия краткосрочных обязательств этими активами, либо долю обязательств, которые могут быть покрыты в данной ситуации.
Коэффициент критической ликвидности отражает прогнозируемые платежные способности организации при условии своевременного проведения расчетов с дебиторами. Теоретически оправданное значения этого коэффициента 0,8.
Ккл = [11]
Ккл н.г. =; Ккл к.г. =
На заключительном этапе анализа рассчитывают коэффициент текущей ликвидности (или коэффициент покрытия), который определяется как отношение всех оборотных средств текущих активов — (раздел II баланса) за вычетом налога на добавленную стоимость по приобретенным ценностям (строка 220 и дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты (строка 230) к текущим обязательствам (сумма строк 610 + 620 + 630).
Кт.л = [11]
Ктл.н. = ; Ктл.к. =
Сумму активов, используемых для расчета предыдущего коэффициента, увеличивают на величину запасов (строка 210 баланса). Коэффициент текущей ликвидности показывает, в какой степени текущие активы покрывают краткосрочные обязательства. Он характеризует платежные возможности организации, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств. Уровень коэффициента покрытия зависит от отрасли производства, длительности производственного цикла, структуры запасов и затрат. Нормальным значением для данного показателя считается - 2.
Данный норматив установлен «Методическими положениями по оценке финансового состояния предприятия и установлению неудовлетворительной структуры баланса», которые утверждены 12 августа 1997 г. распоряжением №310-р Федерального управления по делам о несостоятельности (банкротстве).
Выполнение этого норматива организацией означает, что на каждый рубль его краткосрочных обязательств приходится не меньше двух рублей ликвидных средств. Превышение установленного норматива свидетельствует о том, что организация располагает достаточным объемом свободных ресурсов, формируемых за счет собственных источников. С точки зрения кредиторов, подобный вариант формирования оборотных средств является наиболее предпочтительным.
Невыполнение установленного норматива создает угрозу финансовой нестабильности ввиду различной степени ликвидности активов и невозможности их срочной реализации в случае одновременного обращения кредиторов.
Учитывая, что в состав текущих активов входит дебиторская задолженность, часть из которой может быть сомнительной, а в составе запасов товарно-материальных ценностей могут быть неликвиды (о чем было сказано выше), в процессе анализа необходимо рассмотреть структуру активов и провести их ранжирование по степени ликвидности. Знаменатель коэффициента (краткосрочные обязательства) также может быть структурирован по срокам погашения (см. табл. 2).
Таблица 2
Анализ коэффициентов ликвидности
|
Коэффициенты ликвидности |
На начало года |
На конец года |
Изменения, % |
|
1.Кал |
|||
|
2. Ктл |
|||
|
3. Ккл |
За анализируемый период отмечался рост коэффициентов ликвидности.
Наибольший прирост наблюдается в коэффициенте абсолютной ликвидности –%.
Коэффициент критической ликвидности, так же увеличился, что свидетельствует об увеличении активов во многом за счет роста дебиторской задолженности. Коэффициент текущей ликвидности, имеет нормативное значение, отражая устойчивое финансовое состояние организации.
Изменение уровня коэффициента текущей ликвидности может произойти за счет увеличения или уменьшения суммы по каждой статье текущих активов и текущих пассивов.
В первую очередь необходимо определить, как изменился коэффициент ликвидности за счет факторов первого порядка:
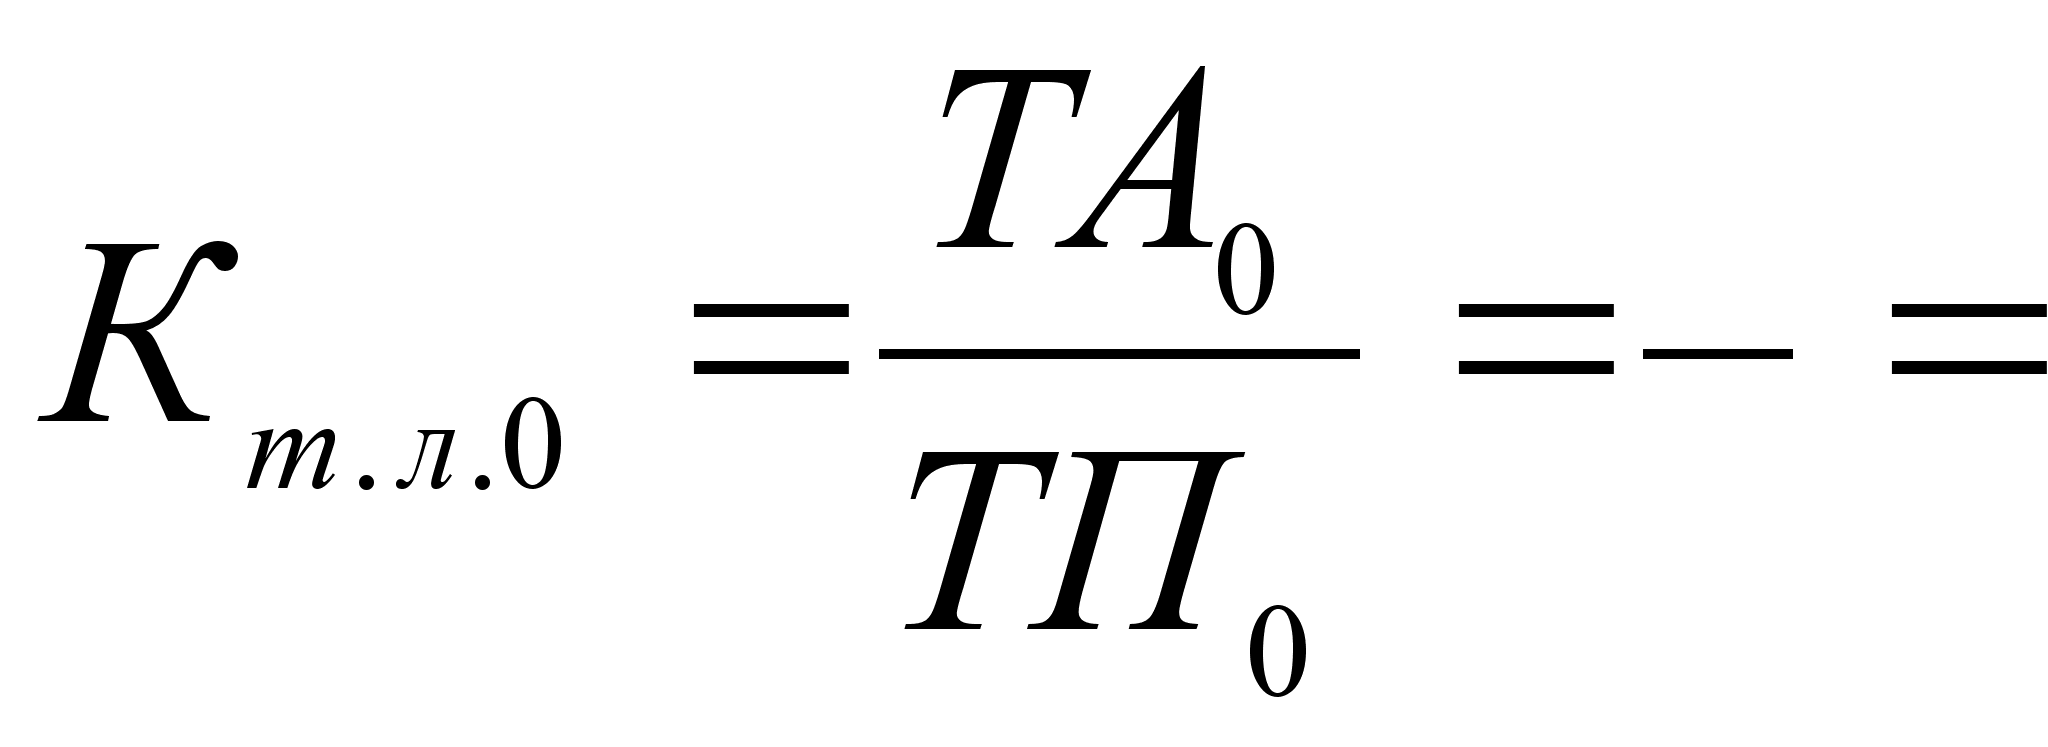 ;
 ;
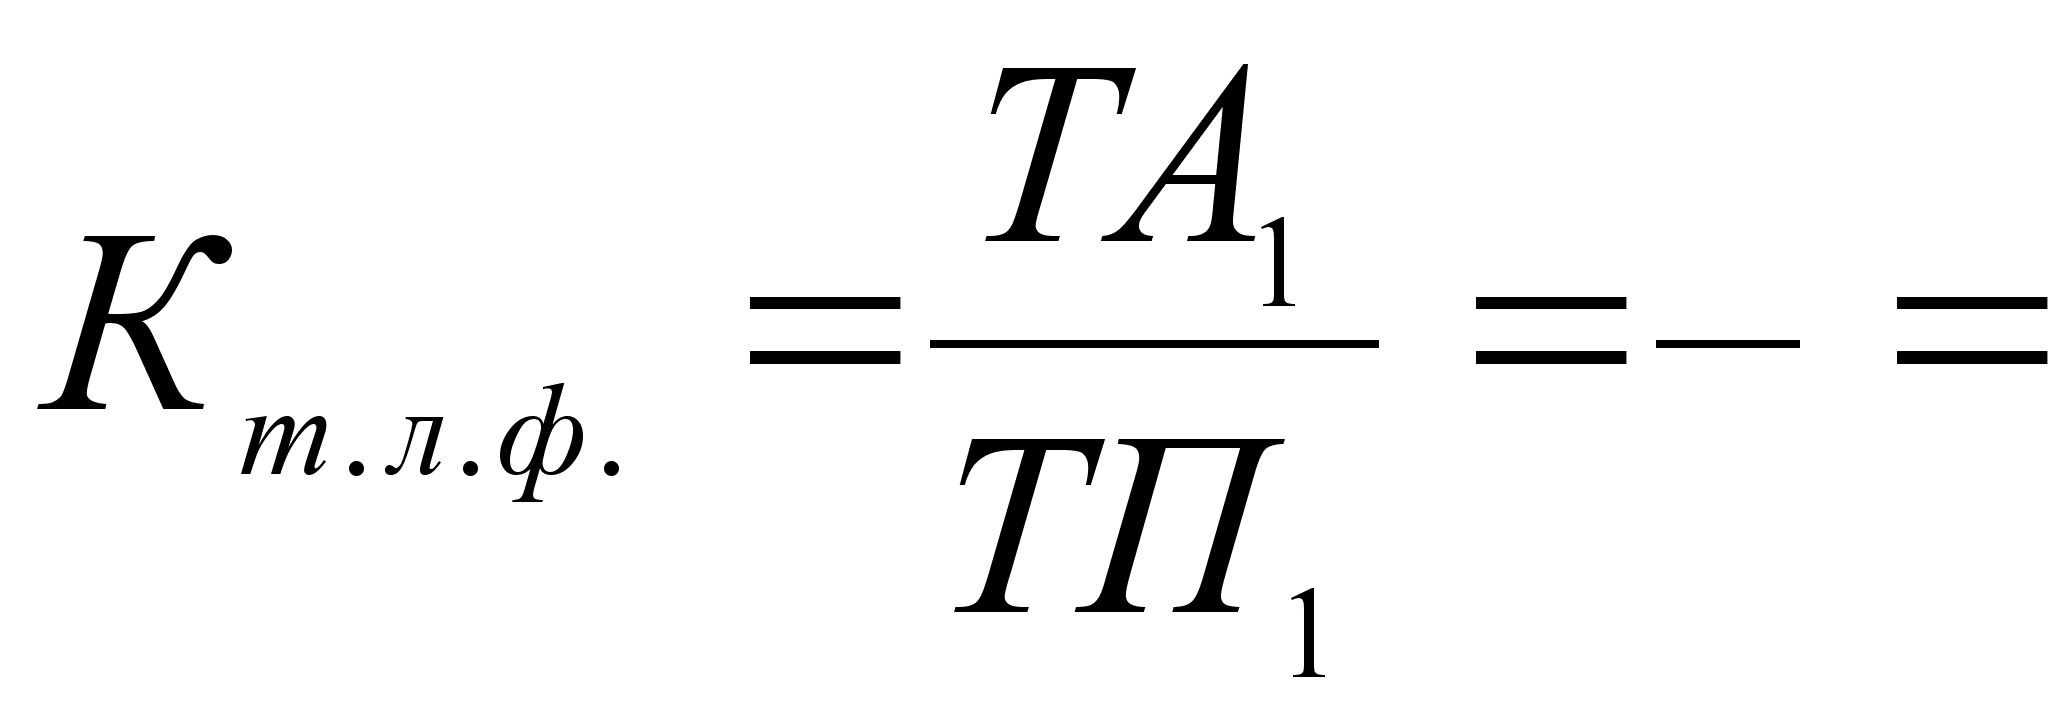
Изменение уровня коэффициента
текущей ликвидности общее: ;
в том числе за счет изменения:
суммы текущих активов ;
суммы текущих обязательств .
Затем способом пропорционального деления эти приросты можно разложить по факторам второго порядка. Для этого долю каждой статьи текущих активов в общем изменении их суммы нужно умножить на прирост коэффициента текущей ликвидности за счет данного фактора. Аналогично рассчитывается влияние факторов второго порядка на изменение величины коэффициента ликвидности и по текущим пассивам (табл.
Таблица 3
Расчет влияния факторов второго порядка на изменение величины коэффициента текущей ликвидности
|
Фактор |
Абсолютный прирост, тыс. руб. | Доля фактора в общей сумме прироста % | Расчет влияния |
Уровень влияния |
|
Изменение текущих активов |
||||
|
в том числе: |
||||
|
запасов |
||||
|
дебиторской задолженности |
||||
|
денежных средств и краткосрочных вложении |
||||
|
Изменение текущих пассивов |
||||
|
в том числе: |
||||
|
кредитов банка |
||||
|
кредиторской задолженности |
В процессе анализа кредитного риска необходимо сопоставить коэффициенты текущей и критической ликвидности. Коэффициент покрытия и коэффициент критической ликвидности содержат разную информацию только в числителе, так как коэффициент покрытия включает и запасы товарно-материальных ценностей. Нормальным следует считать соотношение коэффициента покрытия к коэффициенту критической ликвидности на уровне 4/1. Нарушение соотношения за счет увеличения коэффициента покрытия говорит о существовании сверхнормативных и скрытых запасов товарно-материальных ценностей, большом объеме незавершенного производства и т.д., а значит, об ухудшении финансового состояния организации.
4. Анализ и оценка показателей платежеспособности
Общая платежеспособность организации определяется как ее способность покрыть все свои обязательства (краткосрочные и долгосрочные) всеми имеющимися активами.
Коэффициент общей платежеспособности Кобщ.пл. рассчитывается по формуле:
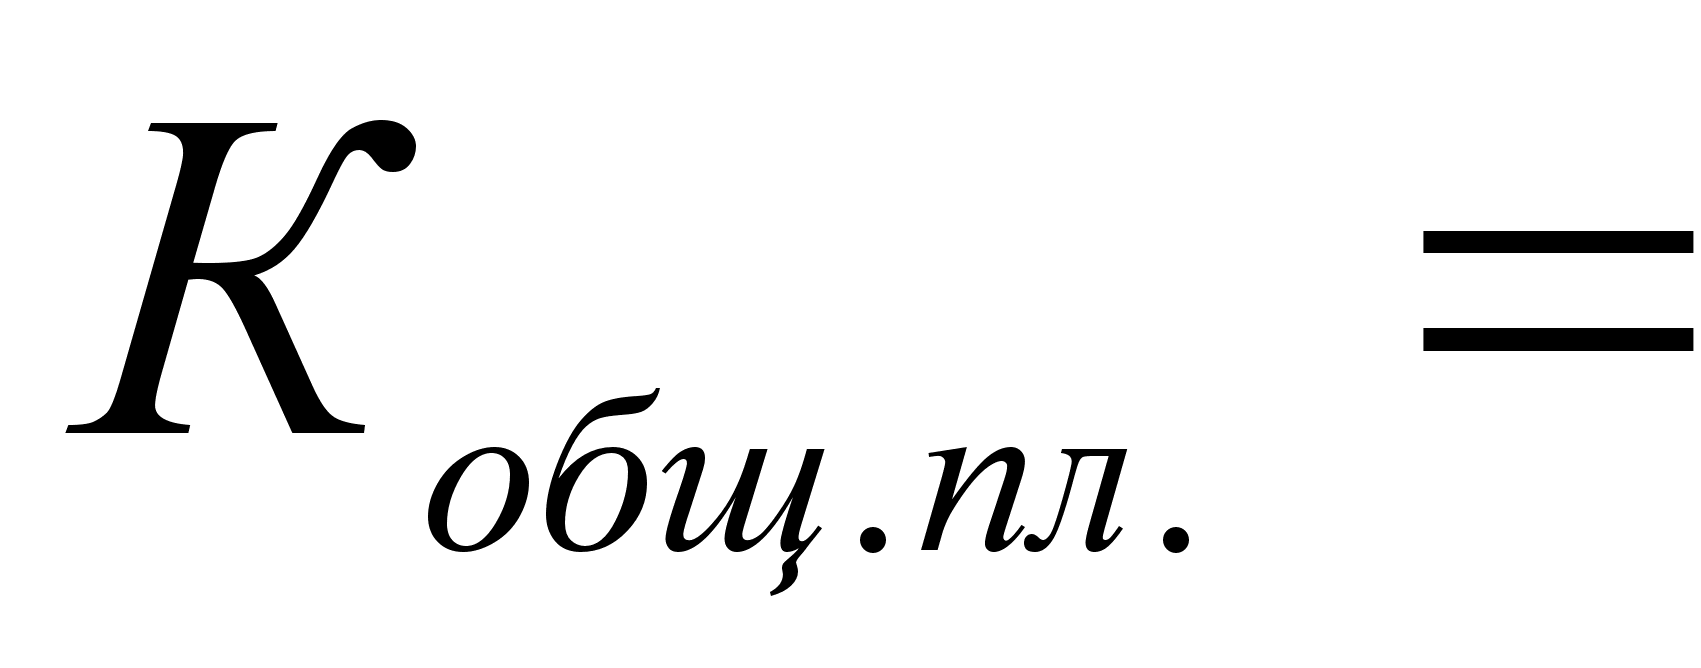 [18]
К общ.пл н.г.= ; К общ.пл к.г.=
Очевидно, что нормальным ограничением для этого показателя будет
К общ.пл 2.
В процессе анализа отслеживается динамика этого показателя и производится его сравнение с указанным нормативом. Расчет платежеспособности проводится на конкретную дату. Полученная оценка субъективна и может быть выполнена с различной степенью точности. Для подтверждения платежеспособности проверяют: наличие денежных средств на расчетных счетах, валютных счетах, краткосрочные финансовые вложения. Все перечисленные активы должны иметь оптимальную величину. С одной стороны, чем значительнее размер денежных средств на счетах, тем с большей вероятностью можно утверждать, что организация располагает достаточными средствами для текущих расчетов и платежей.
С другой стороны, наличие незначительных остатков средств на денежных счетах не всегда означает, что организация неплатежеспособна: средства могут поступить на расчетные, валютные счета, в кассу в течение ближайших дней, краткосрочные финансовые вложения легко превратить в денежную наличность. Постоянное кризисное отсутствие наличности приводит к тому, что организация превращается в «технически неплатежеспособную», а это