Особенности и проблемы учета расчетов с поставщиками и подрядчиками
Выработка электроэнергии в 1998 году значительно снизилась в сравнении с 1997 годом, почти на 40 %, однако в 1999 году наметился подъем производства – выработка электроэнергии за 1999 год увеличилась на 22 %. Отпуск тепловой энергии в 1998 году также снизился по сравнению с 1997 годом, но не столь значительно, как электрической, всего на 2 %, а в 1999 году увеличился на 3 %. Значительно снизился в 1999 году по сравнению с 1998 годом удельный расход условного топлива на отпущенную электроэнергию – на 7 %, а вот удельный расход условного топлива на отпущенное тепло возрос на 1 %. Примерно такая же ситуация наблюдается в изменениях двух следующих по таблице показателей. А именно: в 1998 году происходит увеличение по сравнению с предыдущим годом удельного расхода электроэнергии на собственные нужды – на производство электроэнергии и производство теплоэнергии, соответственно на 7 % и на 6 %, а в 1999 году снижение – на 8 % и на 1 %. Изменение коэффициента полезного действия теплового потока было незначительным: в 1998 году он уменьшился по сравнению с 1997 годом на 0,05 %, а в 1999 году увеличился на 0,01 % в сравнении с 1998 годом. Показатель экономии топлива в течение анализируемого периода уменьшался. Если в 1997 году экономия составляла 53 тонны условного топлива (ТУТ), то в 1998 году – 33 ТУТ, а в 1999 году уже 29 ТУТ. То же самое происходило и с экономией электроэнергии, а именно: снижение с 220,8 тыс. КВт.ч. в 1997 году до 131,7 тыс. КВт.ч. в 1998 году и до 16,5 тыс. КВт.ч. в 1999 году. Среднесписочная численность персонала с течением лет увеличивалась – в 1998 году на 4 человека, а в 1999 году на 10 человек, что отразилось в свою очередь и на изменении производительности труда. Если в 1997 году производительность труда составляла 752,8 тыс. КВт.ч./чел, то в 1998 году этот показатель снизился на 60 % и составил 454,6 тыс. КВт.ч./чел. Но в 1999 году произошло повышение производительности труда до 547,1 тыс. КВт.ч./чел, что на 20 % выше уровня 1998 года. Снижение производительности труда отрицательно отразилось как на себестоимости 1 КВт.ч. электроэнергии, так как и на себестоимости 1 Гкал тепловой энергии. В 1998 году себестоимость 1 КВт.ч. увеличилась на 0,03 руб./КВт.ч. и в 1999 году – уменьшилась на 0,01 руб./КВт.ч. А себестоимость 1 Гкал снизилась в 1998 году по сравнению с 1997 годом на 6,54 руб./Гкал, но в 1999 году – увеличилась на 27,08 руб./Гкал.
Кировская ТЭЦ-3 подотчетна ОАО "Кировэнерго" и ведет первичный учет и отчетность по формам, установленным для электростанции. Баланс, а также иные финансовые документы для отчета составляются в соответствии с действующим законодательством. Электростанция представляет в бухгалтерию Управления ОАО бухгалтерскую отчетность в полном объеме с необходимыми расшифровками.
Кировская ТЭЦ-3, являясь филиалом, собственную учетную политику не разрабатывает, а использует в работе учетную политику ОАО “Кировэнерго”.
Во втором разделе дипломной работы был проведен финансовый анализ предприятия, определена общая оценка и анализ динамики и структуры статей баланса, анализ платежеспособности предприятия.
За анализируемый период (1998-1999 гг.) стоимость имущества Кировской ТЭЦ-3 снизилась на 24189 тыс. руб. или на 4,73 %. При этом оборотные активы сократились на 20572 тыс. руб. или на 7,41 % по сравнению с 1998 годом, а внеоборотные активы – на 3617 тыс. руб., что составляет 1,55 %. Снижение оборотного капитала произошло за счет уменьшения дебиторской задолженности, которая снизилась на 26082 тыс. руб. или на 13,63 %, а также за счет снижения денежных средств на 8 тыс. руб. или на 64,2 %, в то время как запасы увеличились на 5518 тыс. руб. или на 6,4 %.
Анализируя данные, характеризующие состав и структуру источников финансирования имущества Кировской ТЭЦ-3, можно сказать, что оно сформировано на 54,61 % за счет собственных источников. Среди источников предприятия объем собственных средств за анализируемый период остался приблизительно на одном и том же уровне и составил на конец 1999 года 265999 тыс. руб.
Среди заемных источников кредиторская задолженность уменьшилась на 22153 тыс. руб. или на 9,11 %. Такое положение (сокращение кредиторской задолженности) уменьшает финансовую зависимость предприятия и увеличивает его финансовую устойчивость.
Вертикальный анализ статей актива баланса показал, что наибольший удельный вес в валюте баланса занимает оборотный (мобильный) капитал, который на конец 1999 года составил 52,77 % от всей стоимости имущества предприятия. Второе место занимают иммобилизованные активы (основной капитал), их удельный вес составляет 47,23 % на конец отчетного года. Если сравнивать эти две статьи баланса в динамике, то здесь ситуация следующая: иммобилизованные активы примерно на 2 % увеличились в конце года по сравнению с началом, а оборотный капитал наоборот уменьшился в том же объеме. Большую часть в общей структуре актива баланса в составе оборотного капитала занимает дебиторская задолженность, которая в начале 1999 года составляла 37,43 %, а в конце – 33,94 %. На четвертом месте находятся запасы, их доля на конец года составила всего 12,78, что на 2,84 % больше в сравнении с началом года. И самое незначительное место в валюте баланса занимают денежные средства и краткосрочные ценные бумаги, доля которых на конец отчетного периода составила всего 0,001%, что на 0,002 % меньше уровня начала года.
Проведение горизонтального анализа статей актива баланса выявило, что все статьи кроме запасов на конец отчетного периода сократились по сравнению с данными на начало года в следующих размерах: имущество предприятия (валюта баланса) – на 5 %, иммобилизованные активы – на 2 %, оборотный капитал – на 7 %, дебиторская задолженность – на 14 % и резко сократилась сумма денежных средств и краткосрочных ценных бумаг – на 62 %. Запасы же увеличились на 22 %.
Проведение вертикального анализа статей пассива баланса показало, что собственный капитал занимает на начало и конец года соответственно 52% и 54 % в общей сумме всех источников формирования имущества. Заемный капитал уменьшился в конце года на 2,20 % и составил 45,39 %. Основную часть заемного капитала занимает кредиторская задолженность, уровень которой в конце года также снизился примерно на 6 %. Такие источники формирования имущества предприятия, как краткосрочные и долгосрочные пассивы (кредиты и займы) в пассиве анализируемого баланса на конец года отражения не находят.
Горизонтальный анализ пассива баланса свидетельствует о том, что сумма всех статей пассива уменьшилась в конце 1999 года по сравнению с началом. Собственный капитал, который включает в себя уставный капитал, добавочный, резервный капитал, а также фонды накопления, сократился на 946 тыс. руб. или примерно на 1 %. Заемный капитал в целом уменьшился на 9,11 %, а кредиторская задолженность в его составе – на 17,41.
При анализе финансовой устойчивости предприятия рассчитывались коэффициенты структуры капитала, т.е. соотношения заемного, собственного и общего капитала с различных позиций. Коэффициент соотношения заемного и общего капитала показывает, что заемный капитал занимает 75 % от общей суммы капитала на начало года и 74 % на конец года. Это говорит о том, что зависимость предприятия от внешних источников финансирования уменьшилась на 1%. Коэффициент соотношения заемного и собственного капитала свидетельствует о том, что заемные средства превышают собственный капитал более чем в 3 раза на начало года, а на конец анализируемого периода – примерно в 2,8 раза. Это свидетельствует об уменьшении финансовой зависимости предприятия. Так как предприятие привлекало долгосрочные кредиты и займы для ведения финансово-хозяйственной деятельности только в начале года, то коэффициент долгосрочного привлечения заемного капитала рассчитан только на начало анализируемого периода. Его величина показывает, что доля привлечения долгосрочных кредитов и займов для финансирования активов наряду с собственными средствами составляет 1 %. Коэффициент маневренности собственных средств говорит о том, что собственные средства предприятия используются на практически на 100 %. Коэффициент накопления амортизации показывает, что 60 % первоначальной стоимости основных средств на конец года погашено износом.
Относительная величина реальной стоимости имущества производственного назначения (см. коэф. 7) увеличилась за отчетный период и составляет на конец года 0,6. Такой уровень данного коэффициента является нормальным, так как исходя из практики хозяйствования целесообразен его уровень от 0,5 и выше.
Анализ платежеспособности предприятия проводился с использованием показателей ликвидности. Расчет этих показателей приведен в таблице *** Из таблицы видно, что показатель чистого оборотного капитала на начало и конец периода имеет положительное значение, что говорит о превышении текущих активов над текущими пассивами, т.е. о достаточности оборотного капитала. Доля чистого оборотного капитала в текущих активах увеличилась на 0,02 и составила на конец отчетного года 0,14, т.е. чистый оборотный капитал составляет 14 % в структуре всех текущих активов.
Коэффициент текущей ликвидности составляет на начало и конец года соответственно 1,14 и 1,16 , коэффициент быстрой ликвидности – 0,79 и 0,75. Перечисленные показатели удовлетворяют норме, что говорит о нормальной платежеспособности предприятия и о возможности предприятия оплатить все свои долги и рассчитаться с кредиторами.
Коэффициент абсолютной ликвидности и доля денежных средств и краткосрочных ценных бумаг в текущих активах составляют на начало и конец года соответственно 0,00005 и 0,00002, эти показатели не отвечают норме, поэтому можно сказать, что ликвидность текущих активов предприятия очень низкая.
В третьем разделе рассмотрен учет и проведен анализ расчетов с поставщиками и подрядчиками, проведен подробный анализ дебиторской и кредиторской задолженности Кировской ТЭЦ-3.
За анализируемый период (1997-1999 гг.) увеличивались с каждым годом две статьи баланса, это запасы и сырье и материалы. Запасы в 1998 году увеличились по сравнению с 1997 годом на 31,24 %, а в 1999 году в сравнении с 1998 годом на 22,53 %; сырье и материалы увеличились соответственно на 30,43 % и на 19,91 %. Дебиторская задолженность составила в 1998 году 191386 тыс. руб., что на 11,55 % больше показателя 1997 года, а в 1999 году произошло ее уменьшение на 13,63 %. Следующие две статьи баланса с течением лет сокращались: денежные средства в 1998 году – на 81 тыс. руб. или на 86,17 %, а в 1999 году – на 8 тыс. руб. или на 61,54 %; долгосрочные заемные средства в 1998 году – на 177 тыс. руб. или 13.97%, а в 1999 году они вообще не привлекались. В течение всего изучаемого периода не привлекались и краткосрочные заемные средства. Сумма кредиторской задолженности, как и дебиторской задолженности, за 1997-1999 годы изменилась аналогично, а именно: в 1998 году ее величина увеличилась на 23208 тыс. руб. или на 10,55 %, а в 1999 году – уменьшилась на 22153 тыс. руб. или на 9,11 %.
Большую часть в структуре дебиторской задолженности занимает задолженность 5 самых крупных дебиторов. Ими являются ОАО “КЧХК”, СПАО “КЧУС”, ОАО “Вэлконт”, ЗАО “Проммонтаж” и различные бюджетные организации.
Если сравнивать общую сумму дебиторской задолженности по годам, то здесь данные указывают на то, что в 1998 году задолженность увеличивается по сравнению с 1997 годом на 1432029 руб. или на 0,87 %, а в 1999 году – уменьшается на 16776993 руб. или на 10,22 % по сравнению с 1997 годом и на 18209022 руб. или на 11,00 % в сравнении с 1998 годом. Соответственно изменяется и общая доля просроченной задолженности, а именно: в 1998 году она увеличилась на 23734341 руб. ил на 17,56 % в сравнении с 1997 годом; в 1999 году – уменьшилась на 18100064 руб. или на 13,39 % по сравнению с 1997 годом и на 41834405 руб. или на 26,33 % по сравнению с 1998 годом.
Вертикальный анализ дебиторской задолженности говорит о том, что наибольший удельный вес в структуре занимает задолженность ОАО “КЧХК”, которая составила в 1997 году 38,00 % от всей суммы задолженности, далее в порядке уменьшения задолженности располагаются ОАО “Вэлконт” – 23,24 %, бюджетные организации – 22,19 %, ЗАО “Проммонтаж” – 8,00 %, СПАО “КЧУС” – 6,89 % и 1,68 % приходится на прочие организации и предприятия. В течение всего анализируемого периода данный порядок структуры задолженности сохранялся, уменьшалась лишь сумма задолженности по предприятиям и организациям. Исключением в изменении сумм задолженности является только увеличение в течение изучаемого периода долгов по прочим организациям и предприятиям, которое происходило следующим образом: в 1998 году удельный вес задолженности прочих дебиторов увеличился на 1,12 % по сравнению с 1997 годом, а в 1999 году – на 6,18 % по сравнению с 1998 годом.
Анализ структуры кредиторской задолженности Кировской ТЭЦ-3, а точнее 5 наиболее крупных кредиторов, показал, что самая большая задолженность на предприятии возникла перед поставщиками топлива, в основном газа, а также перед подрядчиком, оказывающим транспортные услуги по доставке топлива – Кировским отделением промышленного железнодорожного транспорта. Это и понятно, ведь основной деятельностью Кировской ТЭЦ-3 является выработка тепловой и электрической энергии.
Рассматривая структуру кредиторской задолженности, нужно отметить, что в анализируемом периоде она изменялась в общем составе. Например, если в 1997 году и 1998 году основным кредитором являлось предприятие “Волготрансгаз”, то в 1999 году им стало ООО “Межрегионгаз”, доля задолженности перед которым составила больше половины всей суммы кредиторской задолженности (51,69 %). Задолженность ОАО “Кировоблгаз” в 1998 году по сравнению с 1997 годом увеличилась на 3603781 руб. или на 40 %, а в 1999 году прирост составил уже только 521202 руб. или 4 %, что свидетельствует о замедлении нарастания задолженности данному кредитору. Резко происходило увеличение задолженности перед ООО “Межрегионгаз”. Если в 1997 году долг перед ним составлял 31149498 руб., то в 1998 году он увеличился почти в 2 раза или на 98 % и составил 61874909 руб., а в 1999 году –прирост обозначился в сумме 30432911 руб. или 49 % и долг составил 92307820 руб. А вот задолженность перед предприятием “Волготрансгаз” в течение 1997-1999 годов уменьшалась – в 1998 году на 8 % по сравнению с 1997, а в 1999 – на 51 % по сравнению с 1998 годом. Значительно увеличивалась задолженность перед Кировским ОПЖТ: в 1998 году увеличение составило 79 %, а в 1999 году – 43 %. И последним крупным кредитором Кировской ТЭЦ-3 в анализируемом периоде являлось ОСП “КТП” ГУП “Кирторф”, задолженность перед которым в 1998 году увеличилась на 6330561 руб. или на 60 % в сравнении с 1997 годом, а в 1999 году – уменьшилась по сравнению с 1998 годом на 9234532 руб. или на 55 %.
Доля просроченной задолженности перед кредиторами в 1997 году составляла 89,43 %, в 1998 – 96,01 %, а в 1999 – 93,91 %.
Все проанализированные выше показатели свидетельствуют о следующем.
Основными дебиторами Кировской ТЭЦ-3 являются ОАО “КЧХК”, ОАО “Вэлконт” и бюджетные организации Кирово-Чепецкого района, хотя их дебиторская задолженность перед анализируемым предприятием уменьшается.
Основные кредиторы Кировской ТЭЦ-3 – ООО “Межрегионгаз” и предприятие “Волготрансгаз”, на их долю приходится 70 % всех долгов Кировской ТЭЦ-3.
1998 год был для Кировской ТЭЦ-3, как и для большинства предприятий, самым тяжелым, так как на финансово-хозяйственной деятельности всех предприятий и организаций сказался финансовый кризис 17 августа 1998 года. Однако в 1999 году наметилась устойчивая тенденция к снижению как дебиторской, так и кредиторской задолженности, в том числе и просроченной, хотя ее удельный вес еще достаточно велик. Соотношение дебиторской и кредиторской задолженности 0,83 благоприятно для предприятия, так как оно соответствует норме, т.е. меньше единицы.
С учетом всего вышеизложенного руководству предприятия можно сделать следующие предложения: искать пути для улучшения финансового положения, для этого необходимо заключать более выгодные хозяйственные договоры, сделать глубокий анализ системы расчетов (в том числе с поставщиками и подрядчиками) и на его основе совершенствовать порядок и виды расчетов.
Библиографический список источников информации
Официальные законодательные и распорядительные документы:
Гражданский кодекс Российской Федерации. Часть I и II . М.: Проспект 1999 год.
“Налоговый кодекс Российской Федерации” 1 часть. ФЗ от 9 .07.99 № 154. Принят Госудасрственной Думой 16.07.98г.. Одобрен Советом Федерации 17.07.98г. С изменениями и дополнениями.
О бухгалтерскком учете: Федеральный закон от 21.11.96г. № 129-ФЗ.
Ведомственные нормативные документы:
Инструкия по бухгалтерскому учету в бюджетных учреждениях, утвержденная Министерством финансов РФ приказ от 30.12.99г. № 107Н.
Методические указания по инвентаризации имущества и финансовых обязательств, утвержденные приказом Министерства финансов РФ от 13.06.95г. № 49.
Положение по бухгалтерскому учету “ Учетная политика предприятия” ПБУ – 1/98, утвержденная приказом Министерства финаносв РФ от 9.12.98г. № 60-Н.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденное приказом Министерства финансов РФ от 29.07.98г. № 34-Н.
Письмо Минфина РФ от 15.02.99г. № 12 “О порядке составления, годовой, квартальной и месячной бухгалтерской отчетности учреждениями и организациями, состоящими на бюджете.
Документальные цифровые источники:
“Отчет об исполнении сметы расходов бюджетной организации” (форма 2) централизованной бухгалтерии Управления культуры администрации Кирово-Чепецкого района за 1997 год.
“Отчет об исполнении сметы расходов бюджетной организации” (форма 2) централизованной бухгалтерии Управления культуры администрации Кирово-Чепецкого района за 1998 год.
“Отчет об исполнении сметы расходов бюджетной организации” (форма 2) централизованной бухгалтерии Управления культуры администрации Кирово-Чепецкого района за 1999 год.
Учебно-методическая литература:
Аглицкий И.С.. Автоматизация учета в России: мифы и реальность // Бухгалтер и компьютер 1998 г.- № 2 64 с..
Мотеюк В.И.. Основы самостоятельности и сбалансированности местных бюджетов // Финансы 2000г. № 2 76с..
Пронина Л.И.. Федеральный бюджет и местные финансы // Финансы. – 1999г. № 9 68 с..
Кондраков Н.П., Кондраков И.Н.. Бухгалтерский учет в бюджетных организациях. Издание второе, переработанное и дополненное – М.: “Проспект”, 1999г. – 224с..
Ковалев В.В. Финансовый анализ. М.: Финансы и статистика, 1996г. – 432с..
Ковалева А.М., Учебное пособие Финансы – М.: Финансы и статистика, 1998г. – 336с..
Кондраков Н.П.. Учебное пособие Бухгалтерский учет и финансово-экономический анализ. М.: Дело, 1998г. – 280с..
Самбарский В.И., Грищенко А.А.. Анализ хозяйственной деятельности в бюджетных и научных учреждениях. М.: Финансы и статистика, 1989г. –376с..
Справочник по финансированию учреждений образования: / Под редакцией В.Н. Усанова, М.И. Капитонова, В.И.Ерошина – второе издание. М.: Финансы и статистика, 1987г. – 319с..
Уваров С.О.. Как бухгалтерии разобраться с нормативными документами // Автоматизация бухгалтерского учета.. – 1998г. –111с..
Финогеев П.В. Анализ исполнения смет расходов бюджетных учреждений, Москва, “Издание финансы”, 1965г. –147с..
Экономическое обоснование создания и организации предпринимательской деятельности предприятия: Методические указания по выполнению дипломной работы / Составитель В.В. Целищев. – Киров: Вят. ГТУ, 1998г.. –23с..
ТПЖА.0605.03.019-01 ПЛ
Приложение 1
Динамика состава и структуры имущества Кировской ТЭЦ-3 за 1997-1999 гг.
| Показатели (актив баланса) |
На 01.01.1998 г. |
На 01.01.1999 г. |
Абсол. отклон. (+;–), | 1998 г. в % к 1997 г. |
На 01.01.2000 г. |
Абсол. отклон. (+;–), | 1999 г. в % к 1998 г. | |||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | тыс. руб. | уд. вес, % | тыс. руб. | |||
| Стоимость имущества предприятия, в том числе: | 488264 |
100,00 |
511306 |
100,00 |
+23042 |
104,72 |
487117 |
100,00 |
–24189 |
95,27 |
| внеоборотные активы | 246078 |
50,40 |
233695 |
45,71 |
–12383 |
94,97 |
230078 |
47,23 |
–3617 |
98,45 |
|
оборотные активы, из них: |
242186 |
49,60 |
277611 |
54,29 |
+35425 |
114,63 |
257039 |
52,77 |
–20572 |
92,59 |
| запасы и затраты | 70520 |
14,44 |
86212 |
16,86 |
+15692 |
122,25 |
91730 |
18,83 |
+5518 |
106,40 |
| дебиторская задолженность | 171572 |
35,14 |
191386 |
37,43 |
+19814 |
111,55 |
165304 |
33,94 |
–26082 |
86,37 |
| Денежные средства и краткосрочные финансовые вложения | 94 |
0,02 |
13 |
0,003 |
–81 |
13,68 |
5 |
0,001 |
–8 |
38,46 |
Приложение 2
Динамика состава и структуры источников формирования имущества Кировской ТЭЦ-3 за 1997-1999 гг.
| Показатели (пассив баланса) |
На 01.01.1998 г. |
На 01.01.1999 г. |
Абсол. отклон. (+;–), | 1998 г. в % к 1997 г. |
На 01.01.2000 г. |
Абсол. отклон. (+;–), | 1999 г. в % к 1998 г. | |||
| тыс. руб. | уд. вес, % | тыс. руб. | уд. вес, % | тыс. руб. | тыс. руб. | уд. вес, % | тыс. руб. | |||
| Источники собственных средств | 266934 |
54,67 |
266945 |
52,21 |
+11 |
100,00 |
265999 |
54,61 |
–946 |
99,65 |
| Долгосрочные пассивы | 1267 |
0,26 |
1090 |
0,21 |
–177 |
86,03 |
––––– |
––––– |
–1090 |
––––– |
| Краткосроч-ные кредиты и займы | ––––– |
––––– |
––––– |
––––– |
––––– |
––––– |
––––– |
––––– |
––––– |
––––– |
| Кредиторская задолженность | 220063 |
45,07 |
243271 |
47,58 |
+23208 |
110,55 |
221118 |
45,39 |
–22153 |
90,89 |
| Источники формирования имущества | 488264 |
100,00 |
511306 |
100,00 |
+23042 |
104,72 |
487117 |
100,00 |
–24189 |
95,27 |
Приложение 3
Анализ динамики и структуры дебиторской и кредиторской задолженности
по Кировской ТЭЦ-3 за 1997-1999 гг.
тыс. руб.
| Показатели |
1997 год |
1998 год |
Абсолютное отклонение, (+;–) |
1998 год в % к 1997 году |
1999 год |
Абсолютное отклонение, (+;–) |
1999 год в % к 1998 году |
| Запасы | 38726 | 50825 | +12099 | 131,24 | 62275 | +11450 | 122,53 |
| Сырье и материалы | 38100 |
49695 |
+11595 |
130,43 |
59587 |
+9892 |
119,91 |
| Дебиторская задолженность | 171572 |
191386 |
+19814 |
111,55 |
165304 |
–26082 |
86,37 |
| Денежные средства | 94 |
13 |
–81 |
13,83 |
5 |
–8 |
38,46 |
| Долгосрочные заемные средства | 1267 |
1090 |
–177 |
86,03 |
–––––– |
–1090 |
–––––– |
| Краткосрочные заемные средства | –––––– |
–––––– |
–––––– |
–––––– |
–––––– |
–––––– |
–––––– |
| Кредиторская задолженность | 220063 |
243271 |
+23208 |
110,55 |
221118 |
–22153 |
90,89 |
Приложение 4
Анализ структуры дебиторской задолженности по Кировской ТЭЦ-3 за 1997-1999 гг.
руб.
| Наименование | На 01.01.1998 года | На 01.01.1999 года | На 01.01.2000 года | |||
| организации-дебитора | Всего | Уд. вес, % | Всего | Уд. вес, % | Всего | Уд. вес, % |
| 1. ОАО “КЧХК” | 62398385 | 38,00 | 62244505 | 37,59 | 51863666 | 35,19 |
| 2. СПАО “КЧУС” | 11319720 | 6,89 | 11285761 | 6,81 | 9408612 | 6,38 |
| 3. ОАО “Вэлконт” | 38148508 | 23,24 | 38034062 | 22,97 | 31707895 | 21,51 |
| 4. ЗАО “Проммонтаж” | 13127310 | 8,00 | 13087928 | 7,90 | 10911026 | 7,40 |
| 5. Бюджетные организации | 36423482 | 22,19 | 36314212 | 21,93 | 30274588 | 20,54 |
| Прочие организации и предприятия | 2756253 |
1,68 |
4639219 |
2,80 |
13230878 |
8,98 |
|
Итого за год, в т. ч. просроченная задолженность удельный вес просроченной задолженности |
164173658 135147755 82,32 |
100,00 –––––– –––––– |
165605687 158882096 95,94 |
100,00 –––––– –––––– |
147396665 117047691 79,41 |
100,00 –––––– –––––– |
Приложение 5
Анализ структуры кредиторской задолженности по Кировской ТЭЦ-3 за 1997-1999 гг.
руб.
| Наименование | На 01.01.1998 года | На 01.01.1999 года | На 01.01.2000 года | |||
| организации-кредитора | Всего | Уд. вес, % | Всего | Уд. вес, % | Всего | Уд. вес, % |
| 1. ОАО “Кировоблгаз” | 9008880 | 4,53 | 12612661 | 5,87 | 13133863 | 7,35 |
| 2. ООО “Межрегионгаз” | 31149498 | 15,67 | 61874909 | 28,81 | 92307820 | 51,69 |
| 3. Предприятие “Волготрансгаз” | 77728006 | 39,09 | 71602299 | 33,34 | 34789839 | 19,48 |
| 4. Кировское ОПЖТ | 6139994 | 3,09 | 11013954 | 5,13 |
15798527 |
8,85 |
| 5. ОСП “КТП” ГУП “Кирторф” | 10472757 | 5,27 | 16803318 | 7,82 | 7568786 | 4,24 |
| Прочие организации и предприятия | 64319394 |
32,35 |
40875004 |
19,03 |
14980120 |
8,39 |
|
Итого за год, в т. ч. просроченная задолженность удельный вес просроченной задолженности |
198818529 177803411 89,43 |
100,00 –––––– –––––– |
214782145 206212337 96,01 |
100,00 –––––– –––––– |
178578955 167703497 93,91 |
100,00 –––––– –––––– |
Приложение 6
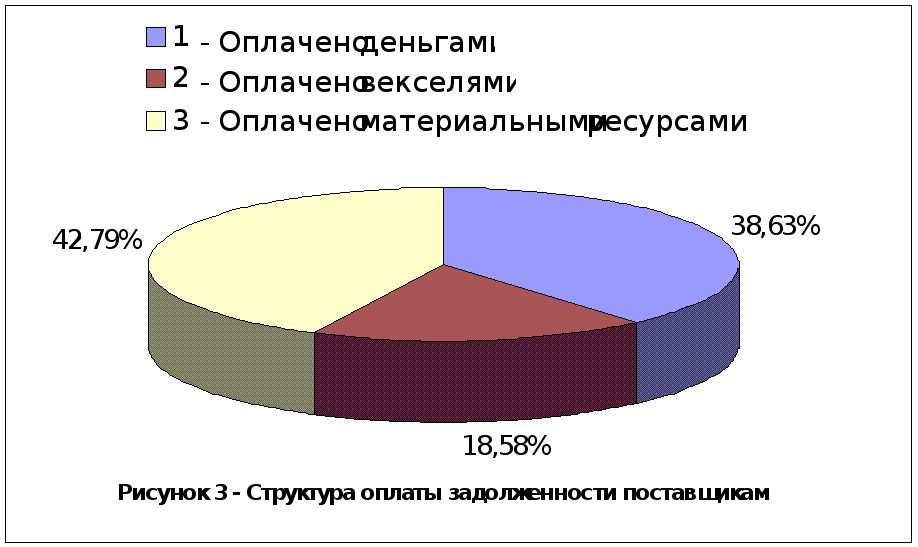
Анализ структуры погашения задолженности перед поставщиками
за IV квартал 1999 года по Кировской ТЭЦ-3
тыс. руб.
|
Наименование задолженности |
На начало отчет-ного пери-ода | Подле-жит оплате за отчет-ный период | Фактически оплачено из собственных ресурсов |
в том числе деньгами |
в том числе векселями |
в том числе материаль-ными ресурсами |
На конец отчет-ного пери-ода | ||||
| Сумма | % | Сумма | % | Сумма | % | Сумма | % | ||||
| Задолженность поставщикам всего | 600262 |
56013 |
63458 |
100,00 |
24511 |
38,63 |
11793 |
18,58 |
27154 |
42,79 |
592817 |
| в т. ч. за полученное топливо | 441880 |
25790 |
26191 |
–––– |
4725 |
–––– |
10529 |
–––– |
10937 |
–––– |
441479 |
| за поставку материально-технических ресурсов | 43696 |
15231 |
16417 |
–––– |
8952 |
–––– |
–––– |
–––– |
7465 |
–––– |
42510 |
| по прочим видам задолженности | 114686 |
14992 |
20850 |
–––– |
10834 |
–––– |
1264 |
–––– |
8752 |
–––– |
108828 |
Приложение 7
Анализ структуры погашения задолженности перед поставщиками
за IV квартал 1999 года по Кировской ТЭЦ-3
тыс. руб.
|
Наименование задолженности |
На начало отчет-ного пери-ода | Подле-жит оплате за отчет-ный период | Фактически оплачено из собственных ресурсов |
в том числе деньгами |
в том числе векселями |
в том числе материаль-ными ресурсами |
На конец отчет-ного пери-ода | ||||
| Сумма | % | Сумма | % | Сумма | % | Сумма | % | ||||
| Задолженность поставщикам всего | 600262 |
56013 |
63458 |
100,00 |
24511 |
38,63 |
11793 |
18,58 |
27154 |
42,79 |
592817 |
| в т. ч. за полученное топливо | 441880 |
25790 |
26191 |
–––– |
4725 |
–––– |
10529 |
–––– |
10937 |
–––– |
441479 |
| за поставку материально-технических ресурсов | 43696 |
15231 |
16417 |
–––– |
8952 |
–––– |
–––– |
–––– |
7465 |
–––– |
42510 |
| по прочим видам задолженности | 114686 |
14992 |
20850 |
–––– |
10834 |
–––– |
1264 |
–––– |
8752 |
–––– |
108828 |
ТПЖА.0605.03.019-03 РМ
ТПЖА.0605.03.019-04 РМ
Директор
Начальник штаба ГО
Юрисконсульт
