Планирование выручки от реализации продукции на предприятии
Кр- коэффициент повышения розничной цены;
0,215 (0,115)- ставка налога на добавочную стоимость (0,20 или 0,10) и налога для финансовой поддержки важнейших отраслей народного хозяйства (0,015) к новой розничной цене;
К- предельный коэффициент повышения цены в соответствии с постановлением правительства.
Таким образом, уровень свободных и регулируемых цен является важнейшим фактором, влиящим на выручку от реализации продукции, а следовательно, и величину прибыли.
Все предприятия, кроме тех, которые продают унифицированные изделия на рынках с высоким уровнем конкуренции, располагают определенной степенью свободы в установлении цен на свою продукцию и поэтому самостоятельно выбирают политику ценообразования.
Объем выручки от реализации зависит от выбора стратегии ценообразования на продукцию. Политика ценообразования на предприятии в условиях рынка разрабатывается с учетом издержек производства, спроса и предложения продукции, конкуренции на рынках сбыта, влияния государственного регулирования. Поэтому предприятие сначала устанавливает исходную цену, а затем корректирует ее с учетом действующих внешних факторов рынка.
Ценообразование имеет первостепенное значение в случаях, когда
предприятие впервые устанавливает цену при выпуске новой продукции;
организационно- технические условия вынуждают предприятие изменить цены;
конкуренты изменяют цены;
нужно решить вопрос об изменении структуры цен взаимосвязанных друг с другом изделий с точки зрения спроса на них и их себестоимости.
Эти обстоятельства относятся к маркетинговым исследованиям, но одновременно связаны с производством, снабжением и сбытом продукции, с формированием выручки от реализации продукции.
Цена представляет собой денежное выражение стоимости и потребительской стоимости товара, поэтому она не только отражает внутренние и внешние факторы производства, но влияет на них.
При формировании выручки от реализации продукции цена выполняет несколько функций:
учетную, так как служит средством учета выручки от реализации продукции, затрат на производство и реализацию продукции, эффективности производства;
стимулирующую, так как высокие цены стимулируют выпуск конкретной продукции;
распределительную, так как отклонение цены на продукцию данного предприятия от средних сложившихся цен отражает направление распределения прибыли или в пользу производителя, или в пользу потребителя. При помощи цен доходы перераспределяются между предприятиями, отраслями, регионами;
регулирующую, т.е. учитывается спрос и предложение на конкретную продукцию и закон денежного обращения, конкуренция выравнивает цены и предельные издержки производства, позволяет достичь эффективного использования ресурсов.
Эти функции полностью реализуются в условиях рыночных отношений. В нашей стране их реализация ограничена из-за неразвитости рынка, наличия монополизма во многих сферах производства и сбыта
III. Роль выручки от реализации продукции на предприятии
Доходы предприятий формируются из выручки от реализации продукции, товаров, вырабатываемых цехами ширпотреба, из отходов, сверхнормативных и излишних материалов, а также от выполнения работ и оказания услуг, включая капитальный ремонт собственного оборудования.
Выручка от реализации является основным доходом предприятия, главным источником его денежных поступлений, отражает результаты производственно-хозяйственной деятельности предприятия за определенный период времени (год, квартал, месяц).
«Выручка от реализации продукции составляет 90% всех доходов в производстве. Она является основным источником возмещения затрат на производство и сбыт продукции и используется предприятием для:
оплаты счетов поставщиков за материальные ценности
выплаты заработной платы рабочим и служащим
создания амортизации фонда
создания фондов экономического стимулирования
взноса платежей в бюджет (налога с оборота, плата за производственные фонды, фиксированных платежей, свободного остатка прибыли)
уплаты процентов за кредит
погашение банковского кредита и т.д.»3
От того, насколько достоверно будет спланирована выручка будет зависеть успешная финансово-хозяйственная деятельность предприятия. Расчет плановой выручки должен быть экономически обоснованным, что позволит осуществлять своевременное и полное финансирование инвестиций, прироста собственных оборотных средств, соответствующих выплат рабочим и служащим, а также своевременные расчеты с бюджетом, банками и поставщиками.
Изменения в объеме выручки от реализации оказывают большое влияние на финансовые результаты деятельности и на финансовую устойчивость предприятия, поэтому финансовый отдел предприятия организует ежедневный оперативный контроль за отгрузкой и реализацией продукции.
Следовательно, правильное планирование выручки на предприятии имеет ключевое значение.
Заключение
В заключении курсовой работы, подводя итоги, следует отметить, что:
Выручка от реализации- важнейшая экономическая категория, выражающая денежные отношения между поставщиками и потребителями продукции, работ, услуг
Ожидаемая выручка и прибыль являются основными компонентами финансового планирования
На величину выручки от реализации продукции влияют множество зависящих и не зависящих от деятельности предприятия факторов
Для расчета плановой выручки от реализации используются методы прямого расчета, товарного баланса с учетом переходящих остатков продукции, пофакторный метод и метод суммарного расчета
Выручка от реализации продукции отражает результаты финансово-хозяйственной деятельности предприятия и является источником формирования валового дохода предприятия
Список литературы
Ковалева А.М. Финансы в управлении предприятием.- М.,1995.-156с.
Ковалева А.М. Финансы-М.,2000.-385с.
Кошкина Г.М. Финансы предприятий- Новосибирск,1999.-184с.
Поукок М.А. Финансовое планирование и контроль.-М.,1996.-479с.
Романовский М.В. Финансы предприятий.-С.Петербург,2000.-527с.
Финансово-кредитный словарь-М.,1994.-511с.
Финансовый анализ деятельности фирмы-М.,1994.-240с.
Приложение
Исходные данные
|
Планируемая годовая итоговая выручка от реализации продукции, т.р. |
1400 |
|
Уд. вес затрат на 1 руб. продукции, руб. |
0,85 |
|
Структура затрат, % в т.ч.: |
100 |
|
Материалы |
52 |
|
Зарплата |
23 |
|
Отчисления на социальные нужды |
8,8 |
|
Амортизация |
5,2 |
|
Прочие |
11,0 |
|
Денежные средства в наличии на н.г., т.р. |
50 |
|
Распределение чистой прибыли, % |
100 |
|
Резервный фонд |
7 |
|
Фонд накопления |
53 |
|
Фонд потребления |
40 |
План доходов и расходов
Таблица 1
|
Показатели |
Год. план. дан-ные |
Месяцы |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
||
|
I.Доходы план.год. выручка от реализации продукции |
1400000 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116666 |
|
II. Расходы |
|||||||||||||
|
1. Затраты (общ.) |
1190000 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99166 |
|
1)материалы |
618800 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51566 |
|
2) зарплата |
273700 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22808 |
|
3) соц. нужды |
97437,2 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,7 |
|
4) аморти-зация |
61880 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5156 |
|
5) прочие |
138182,8 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11514 |
|
2. Налоги (общ.) |
|||||||||||||
|
1) на имущество (2% от УК) |
2000 |
500 |
500 |
500 |
500 |
||||||||
|
3. Отчисления |
|||||||||||||
|
1) фонд накопления |
110240 |
9186 |
9187 |
9187 |
9187 |
9186 |
9187 |
9187 |
9187 |
9186 |
9187 |
9187 |
9186 |
|
2) фонд потребления |
83200 |
6932 |
6933 |
6933 |
6933 |
6932 |
6933 |
6933 |
6933 |
6932 |
6933 |
6933 |
6932 |
|
3)резервный фонд |
14560 |
1212 |
1213 |
1213 |
1213 |
1212 |
1213 |
1213 |
1213 |
1212 |
1213 |
1213 |
1212 |
|
Чистая прибыль (планир.) |
208000 |
17482 |
17483 |
17483 |
17483 |
17482 |
17483 |
17483 |
17483 |
17482 |
17483 |
17483 |
17482 |
Смета затрат на производство
Таблица 2
|
Показатели |
План. дан-ные |
Месяцы |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
||
|
1. Выручка |
1400000 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116666 |
|
2. Затраты (в т.ч. на пр-во) |
1190000 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99166 |
|
-материалы |
618800 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51566 |
|
-зарплата |
273700 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22808 |
|
-соц. нужды |
97437,2 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,7 |
|
-амортизация |
61880 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5156 |
|
-прочие |
138182,8 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11514 |
План денежных поступлений и выплат на 2000г.
Таблица 3
|
Показатели |
План. дан-ные |
Месяцы |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
||
|
1. Денеж. средства в наличии на нач. года |
50000 |
50000 |
67502,3 |
85001,5 |
102000,7 |
119499,9 |
137002,2 |
154001,4 |
171500,6 |
188999,8 |
206002,1 |
223501,3 |
241000,5 |
|
2. Ден. поступления 2.1. Выр-ка от реализ. |
1400000 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116666 |
|
А Всего ден. средств |
1450000 |
166666 |
184169,3 |
201668,5 |
218667,7 |
236165,9 |
253669,2 |
270668,4 |
288167,6 |
305665,8 |
322669,1 |
340168,3 |
357666,5 |
|
3. Затраты и отчисления: |
|||||||||||||
|
1) Затр. на материалы |
618800 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51567 |
51566 |
51567 |
51567 |
51566 |
|
2) Затр. на зарплату |
273700 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22809 |
22808 |
22809 |
22809 |
22808 |
|
3) Затр. на соц. нужды |
97437,2 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,8 |
8119,7 |
8119,8 |
8119,8 |
8119,7 |
|
4) Аморти-зация |
61880 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5157 |
5156 |
5157 |
5157 |
5156 |
|
5) Проч. затраты |
138182,8 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11515 |
11514 |
11515 |
11515 |
11514 |
|
6) Налоги |
2000 |
- |
- |
500 |
- |
- |
500 |
- |
- |
500 |
- |
- |
500 |
|
Б. Итого затрат и отчислений: |
1192000 |
99163,7 |
99167,8 |
99667,8 |
99167,8 |
99163,7 |
99667,8 |
99167,8 |
99167,8 |
99663,7 |
99167,8 |
99167,8 |
99663,7 |
|
Чистый доход (А-Б) |
258000 |
67502,3 |
85001,5 |
102000,7 |
119499,9 |
137002,2 |
154001,4 |
171500,6 |
188999,8 |
206002,1 |
223501,3 |
241000,5 |
258002,8 |
Определение уровня рентабельности
Таблица 4
|
Показа-тели |
План. дан-ные |
Месяцы |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
||
|
Выручка от реализации |
1400000 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116667 |
116666 |
116667 |
116667 |
116666 |
|
Общие зат-раты на произ-водство |
1190000 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99167 |
99166 |
99167 |
99167 |
99166 |
|
Прибыль балансовая |
210000 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
17500 |
|
Рента-бельность продукции, % |
15% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
1,25% |
Показатели операционного анализа
Таблица 5
|
Показатели |
Формула |
|
|
Выручка (А) |
1400000 |
|
|
Переменные затраты (В) 83% |
987700 |
|
|
Валовая маржа (С) |
С=А-В |
412300 |
|
Коэф. валовой маржи (Д) |
Д=С/А |
0,2945 |
|
Постоянные затраты (Е) 17% |
=17% |
202300 |
|
Порог рентабельности (F) |
F=E/Д |
686926,99 |
|
Запас финансовой прочности (Q) |
Q=A-F |
713073,01 |
|
Запас финансовой прочности в % (Н) |
Н=Q/A*100% |
50,93% |
|
Прибыль (I) |
I=Q*Д |
210000 |
|
Сила воздействия операционного рычага (J) |
J=Q/I |
3,4 |
График безубыточности предприятия
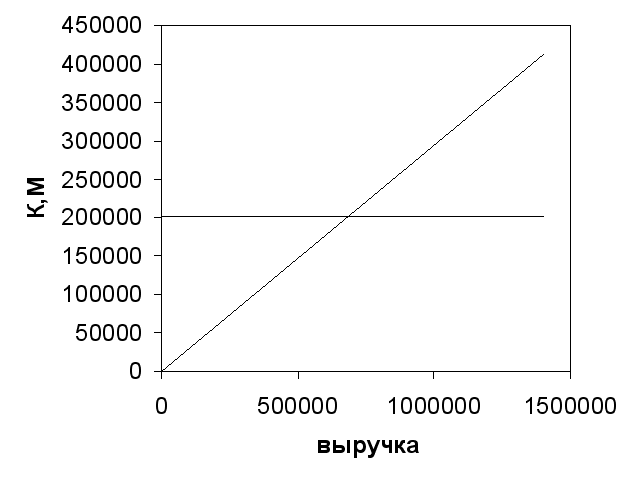
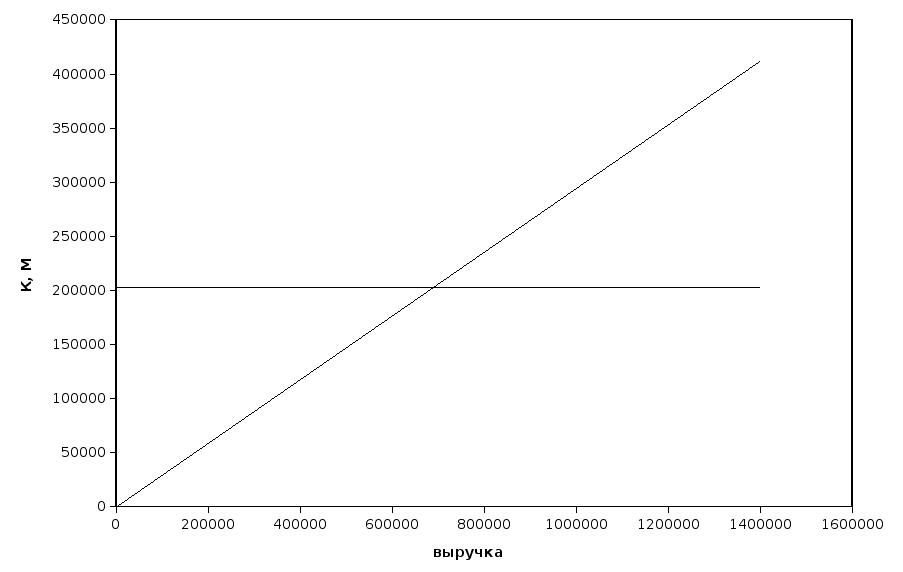
Вывод: В точке (592000;202300) находится минимальный объем производства за счет которого покрываются издержки предприятия. Левее этой точки находится зона убытков, правее- прибыли. В нашем случае маржинальный доход превышает постоянные затраты (412300›202300), следовательно предприятие получает прибыль от своей деятельности. Предприятие может снизить объем производства на 50,93%, о чем говорит запас финансовой прочности, и будет оставаться в прибыльном состоянии. При изменении выручки от реализации на 1% прибыль от реализации увеличится на 3,4%, что показывает операционный рычаг.
1 Кошкина Г.М. Финансы предприятий, с.33
2 Ковалева А.М. Финансы в управлении предприятием, с.16
3 Романовский М.В. Финансы предприятий, с.395
Overview
Диаграмма1Лист1
Sheet 1: Диаграмма1
|
||||||||||
Sheet 2: Лист1
| 0 | 0 |
| 1400000 | 412300 |
| 0 | 202300 |
| 1400000 | 202300 |