Проблемы укрепления финансового состояния предприятия
Анализируя кредиторскую задолженность, необходимо учитывать, что она является одновременно источником покрытия дебиторской задолженности, поэтому надо сравнивать сумму дебиторской и кредиторской задолженности (см. табл.8).
Таблица 8
Анализ соотношения дебиторской и кредиторской задолженности.
|
Показатель |
на 31.12.01 г. |
на 31.12.02 г. |
|
Сумма дебиторской задолженности, тыс. руб. |
477,386 |
946,894 |
|
Сумма кредиторской задолженности, тыс. руб. |
288,935 |
655,739 |
|
Период погашения дебиторской задолженности, дни |
59,29 |
61,94 |
|
Период погашения кредиторской задолженности, дни |
33,85 |
43,75 |
|
Приходится дебиторской задолженности на один рубль кредиторской задолженности, руб. |
1,65 |
1,44 |
Из таблицы видно, что дебиторская задолженность превышает кредиторскую это увеличение указывает нам о неплатежеспособности «покупателей» услуг предоставляемых ЗАО «Аксион-социал»,с другой стороны предприятие не может сократить «отгрузку продукции» так как экономисты привязаны к определённой сдаче отчетов к определенной дате и невозможности отказа в предоставлении услуг. Если в 2001 году на 1 рубль кредиторской задолженности приходилось 1,65 руб. дебиторской задолженности, то в 2002 году этот показатель снизился до 1,44 руб. Увеличились периоды погашения задолженностей, что говорит об отсутствии средств у дочерних предприятий за предоставленные услуги, необходимо принятие мер для обеспечения своевременной оплаты предприятий социальной сферы. Также мы знаем что если дебиторская задолженность превышает кредиторскую,то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность
Актив баланса содержит сведения о размещении капитала, имеющегося в распоряжении предприятия. Каждому виду размещенного капитала соответствует отдельная статья баланса. По этим данным можно установить, какие изменения произошли в активах предприятия, какую часть составляет недвижимость, а какую – оборотные средства, в том числе в сфере производства и сфере обращения. В процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе и структуре (см. табл.9) и дать им оценку.
Таблица 9
Структура активов предприятия.
|
Средства предприятия |
на 31.12.01 г. |
на 31.12.02 г. |
Прирост |
|||
|
тыс. руб. |
Доля, % |
тыс. руб. |
Доля, % |
тыс. руб. |
Доля, % |
|
|
Долгосрочные активы |
335,501 |
35,47 |
172,190 |
13,01 |
-163,311 |
-22,46 |
|
Текущие активы |
610,451 |
64,53 |
1150,916 |
86,99 |
539,549 |
22,46 |
|
В том числе в сфере: |
||||||
|
производства |
75,416 |
7,97 |
7,107 |
0,54 |
-68,309 |
-7,43 |
|
обращения |
535,035 |
56,56 |
1143,809 |
86,45 |
608,774 |
29,89 |
|
ИТОГО |
945,952 |
100,0 |
1323,106 |
100,0 |
377,154 |
- |
Из таблицы видно, что в 2002 году произошло увеличение общей суммы активов предприятия – на 377,154 тыс. руб. или на 39,87%. Произошли изменения и в структуре активов: уменьшилась сумма (на 163,311 тыс. руб.) и доля (на 22,46%) долгосрочных активов, Доля оборотного капитала увеличилась на 22,46%, что составило 539,549 тыс. руб., а доля основного капитала соответственно уменьшилась В связи с этим изменилось органическое строение капитала: на 2001г.отношение оборотного капитала к основному составляет 1,82,а на 2002г.- 6,68, что будет способствовать ускорению его оборачиваемости и повышению доходности. Произошло перераспределение текущих активов в пользу средств, находящихся в сфере обращения – на 29,89% или на 608,774 тыс. руб. Средства в сфере производства уменьшились на 68,309 тыс. руб., в результате чего их доля уменьшилась на 7,43%. Изучив структуру текущих активов, можно наблюдать, что большая их часть –86,45% находится в сфере обращения, что связано с большой долей в структуре активов дебиторской задолженности.
Рассмотрим более подробно состав, структуру и динамику основного и оборотного капитала.
Из таблицы 10 видно, что за анализируемый период сумма основного капитала уменьшилась на 163,311 тыс. руб., причем основной капитал в отчетном году состоит только из основных средств.
Таблица 10
Состав и динамика основного капитала.
|
Средства предприятия |
на 31.12.01 г. |
на 31.12.02 г. |
Прирост |
|||
|
тыс. руб. |
доля, % |
тыс. руб. |
Доля, % |
Тыс. руб. |
доля, % |
|
|
Основные средства |
179,501 |
53,5 |
172,190 |
100 |
-7,311 |
- |
|
Долгосрочные фин. вложения |
156,000- |
46,5 |
- |
- |
-156,000 |
- |
|
Нематериальные активы |
- |
- |
- |
- |
- |
- |
|
ИТОГО |
335.501 |
100,0 |
172.190 |
100,0 |
-163,311 |
- |
Далее необходимо проанализировать изменения состава и динамики текущих активов как наиболее мобильной части капитала, от состояния которых в значительной степени зависит финансовое состояние предприятия (см. табл.11), при этом следует иметь в виду, что стабильная структура оборотного капитала свидетельствует о стабильном, хорошо отлаженном процессе производства и сбыта продукции. Существенные ее изменения говорят о нестабильной работе предприятия.
Таблица 11
Анализ динамики и состава текущих активов.
|
Вид средств |
Наличие средств, тыс. руб. |
Структура средств, % |
||||
|
на 31.12.01 г. |
на 31.12.02 г. |
Изменение |
на 31.12.01 г. |
на 31.12.02 г. |
Изменение |
|
|
Денежные средства |
55,590 |
38,856 |
-16,734 |
9,1 |
3,4 |
-5,7 |
|
Краткосрочные фин. вложения |
2,059 |
158,059 |
156,000 |
0,3 |
13,7 |
13,4 |
|
Дебиторская задолженность |
477,386 |
946,894 |
469,508 |
78,2 |
82,3 |
4,1 |
|
Запасы и затраты |
60,619 |
7,107 |
-53,512 |
9,9 |
0,6 |
-9,3 |
|
В том числе: |
||||||
|
Производственные запасы |
55,459 |
7,107 |
-48,352 |
9,1 |
0,6 |
-8,5 |
|
Незавершенное пр-во |
- |
- |
- |
- |
- |
- |
|
Готовая продукция |
5,160 |
- |
-5,160 |
0,8 |
-0,8 |
|
|
НДС по приобретенным ценностям |
14,797 |
- |
-14,797 |
2,4 |
-2,4 |
|
|
ИТОГО |
610,451 |
1150,916 |
540,465 |
100,0 |
100,0 |
- |
Как видно из таблицы 11 наибольший удельный вес в оборотных активах занимает дебиторская задолженность, произошло ее увеличение (удельный вес изменился с 78,2% до 82,3%). В отчетном периоде удельный вес –0,6% приходится на запасы и затраты. В 2001 году на запасы приходилось 9,9%, причем на 8,5% уменьшилась доля производственных запасов по сравнению с 2002 годом, на 0,8 % уменьшилась доля готовой продукции.
Большое влияние на оборачиваемость капитала, вложенного в текущие активы, а, следовательно, и на финансовое состояние предприятия оказывает увеличение дебиторской задолженности. Большая доля дебиторской задолженности в 2001 году – 78,2% - говорит о неосмотрительной кредитной политике директора предприятия, а также о неплатежеспособности многих покупателей. В 2002 году ситуация ухудшилась – доля дебиторской задолженности увеличилась до 82,3%, а период оборачиваемости задолженности увеличился с 59,29 до 61,94 дней (см. табл. 8).
Итак, мы уже знаем, каким капиталом располагает ЗАО «Аксион-Социал», и в какие активы он вложен. Поскольку результаты ФХД предприятия и его финансовое положение зависят не только от наличия капитала, но и от эффективности его использования, в следующем пункте будет рассмотрена эффективность использования капитала предприятия в 2001-2002 годах.
3.3. Анализ эффективности и интенсивности использования капитала
Эффективность использования капитала характеризуется его доходностью (рентабельностью) – отношением суммы прибыли к среднегодовой сумме основного и оборотного капитала.
Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции, работ, услуг к среднегодовой стоимости капитала).
Взаимосвязь между показателями рентабельности совокупного капитала и его оборачиваемости выражается следующим образом:
Прибыль Прибыль Выручка от реализации
-------------------- = ------------------------- * ------------------------------------. (1)
Среднегодовая Выручка Среднегодовая
сумма капитала от реализации сумма капитала
Иными словами, рентабельность активов (ROA) равна произведению рентабельности продаж (Rпр) и коэффициента оборачиваемости капитала (Коб). Данные, приведенные в таблице 12, показывают, что доходность капитала за отчетный год снизилась на 37,7% (8,5-46,2), всвязи с ускорением оборачиваемости капитала она возросла на 8,91% и значительно снизилась за счет рентабельности продаж на 46,48%.
Таблица 12
Показатели эффективности использования совокупного капитала.
|
Показатель |
2001 год |
2002 год |
|
Балансовая прибыль предприятия, тыс. руб. |
345,738 |
96,900 |
Выручка от реализации, тыс. руб./по оплате/ |
2300,989 |
4188,900 |
|
Среднегодовая сумма капитала, тыс. руб. |
748,3005 |
1143,153 |
|
Рентабельность капитала, % |
46,2 |
8,5 |
|
Рентабельность продаж, % |
15,1 |
2,4 |
|
Коэффициент оборачиваемости капитала |
3,07 |
3,66 |
|
Изменение рентабельности капитала за счет: |
||
|
коэффициента оборачиваемости, % |
(3,66-3,07)*15,1=8,91% |
|
|
рентабельности продаж, % |
(2,4-15,1)*3,66=-46,48% |
|
|
ВСЕГО |
-37,57 |
|
Поскольку оборачиваемость капитала тесно связана с его рентабельностью и служит одним из важнейших показателей, характеризующих интенсивность использования средств предприятия и его деловую активность, в процессе анализа следует детально изучить этот показатель. Различают оборачиваемость всего совокупного капитала предприятия, в том числе основного и оборотного.
Скорость оборачиваемости капитала характеризуется следующими показателями:
Коэффициентом оборачиваемости (Коб);
Продолжительностью оборота (Поб).
Коэффициент оборачиваемости капитала рассчитывается по формуле:
Выручка от реализации
Коб = ---------------------------------------------------- (2).
Среднегодовая стоимость капитала
Продолжительность одного оборота капитала:
Поб = Д/Коб. (3)
где Д –количество календарных дней в анализируемый период.
На анализируемом предприятии (см. табл.13) продолжительность оборота совокупного капитала уменьшилась на 18,9 дня, коэффициент оборачиваемости увеличился на 0,59. Коэффициент оборачиваемости оборотного капитала снизился на 0,04, продолжительность оборота увеличилась на 0,64 дня.
Таблица 13
Анализ продолжительности оборота капитала.
|
Показатель |
2001 год |
2002 год |
Изменение |
|
Выручка от реализации, тыс. руб./по оплате/ |
2300,989 |
4188,900 |
1887,911 |
|
Среднегодовая сумма капитала, тыс. руб. |
748,301 |
1143,153 |
394,852 |
|
в том числе оборотного |
484,287 |
889,3075 |
292,716 |
|
Удельный вес оборотных активов в общей сумме капитала |
64,7 |
77,8 |
13,1 |
|
Коэффициент оборачиваемости всего капитала |
3,07 |
3,66 |
0,59 |
|
в том числе оборотного |
4,75 |
4,71 |
-0,04 |
|
Продолжительность оборота всего капитала, дни |
117,26 |
98,36 |
-18,9 |
|
в том числе оборотного |
75,79 |
76,43 |
0,64 |
Видно, что ускорение оборачиваемости совокупного капитала произошло за счет изменения структуры капитала (увеличения доли оборотного капитала в общей его сумме). Показатели свидетельствуют о снижении эффективности использования оборотного капитала и о необходимости принятия мер по ускорению оборачиваемости. Экономический эффект в результате снижения оборачиваемости капитала выражается в снижении прибыли. Сумма средств, дополнительно привлеченных в оборот в результате замедления оборачиваемости капитала, определяется следующим образом:
Выручка от реал. 4188,900
+ Э = -----------------------* изм.Поб = ---------(76,43-75,79) = 7,4496 тыс. руб. (4)
Дни в периоде 360
На анализируемом предприятии в связи с замедлением оборачиваемости оборотного капитала произошло дополнительное привлечение в оборот средств в размере 7,4496 тыс. руб. Если бы капитал оборачивался не за 76,43 дня, а за 75,79 дня (на уровне прошлого года), то для обеспечения фактической выручки в 4188,900 тыс. руб. предприятию потребовалось бы иметь в обороте не 889,3075 тыс. руб. оборотного капитала а 881,8579 тыс. руб., т.е. на 7,4496 тыс. руб. меньше. В качестве основных мероприятий по ускорению оборачиваемости оборотного капитала можно предложить:
ускорение процесса отгрузки услуг и оформления расчетных документов;
сокращение времени нахождения средств в дебиторской задолженности;
повышение уровня маркетинговых исследований, направленных на поиск своей ниши на рынке услуг и т.д.
3.4. Анализ движения денежных средств
Итоги анализа финансовых результатов должны быть согласованы с общей оценкой финансового состояния предприятия, которое в большей мере зависит не от размеров прибыли, а от способности предприятия своевременно погашать свои долги, т. е. от ликвидности активов. Последняя зависит от реального денежного оборота предприятия, сопровождающегося потоком денежных платежей и расчетов, проходящих через расчетный и другие счета предприятия. Поэтому желаемая эффективность хозяйственной деятельности, устойчивое финансовое состояние будут достигнуты лишь при достаточном и согласованном контроле за движением прибыли, оборотного капитала и денежных средств.
Основным источником информации для проведения анализа взаимосвязи прибыли, движения оборотного капитала и денежных средств является баланс (формы №1), приложение к балансу (формы №5), отчет о финансовых результатах и их использовании (формы №2). Особенностью формирования информации в этих отчетах является метод начислений, а не кассовый метод. Это означает, что полученные доходы, или понесенные затраты могут не соответствовать реальному “притоку” или “оттоку” денежных средств на предприятии.
В отчете может быть показана достаточная величина прибыли и тогда оценка рентабельности будет высокой, хотя в то же время предприятие может испытывать острый недостаток денежных средств для своего функционирования. И наоборот, прибыль может быть незначительной, а финансовое состояние предприятия — вполне удовлетворительным. Показанные в отчетности предприятия данные о формировании и использовании прибыли не дают полного представления о реальном процессе движения денежных средств. Например, достаточно для подтверждения сказанного сопоставить величину балансовой прибыли, показанной в формы № 2 отчета о финансовых результатах и их использовании с величиной изменения денежных средств в балансе (стр. 270 — 310). Прибыль является лишь одним из факторов (источников) формирования ликвидности баланса. Другими источниками являются: кредиты, займы, эмиссия ценных бумаг, вклады учредителей, прочие.
Поэтому в некоторых странах в настоящее время отдается предпочтение отчету о движении денежных средств, как инструменту анализа финансового состояния фирмы.
Отчет о движении денежных средств — документ финансовой отчетности, в котором отражаются поступление, расходование и нетто-изменения денежных средств в ходе текущей хозяйственной деятельности а также инвестиционной и финансовой деятельности за определенный период. Эти изменения отражаются так, что позволяют установить взаимосвязь между остатками денежных средств на начало и конец отчетного периода.
Отчет о движении денежных средств (см. таблицу 14) — это отчет об изменениях финансового состояния на 2001год, составленный на основе метода потока денежных средств. Он дает возможность оценить будущие поступления денежных средств, проанализировать способность фирмы погасить свою краткосрочную задолженность и выплатить дивиденды, оценить необходимость привлечения дополнительных финансовых ресурсов.
Таблица 14
Отчет о движении денежных средств.
|
Показатели |
сумма, тыс. руб. |
по текущей деятельности |
по инвестиционной деятельности |
по финансовой деятельности |
|
1.Остаток денежных средств на начало отчетного периода |
68,734 |
|||
|
2.Поступило денежных средств- всего, в том числе: |
2595,753 |
2595,753 |
||
|
выручка от продажи товаров, продукции, и услуг |
2487,320 |
2487,320 |
||
|
авансы, полученные от покупателей |
17,100 |
17,100 |
||
|
прочие поступления |
91,333 |
91,333 |
||
|
3.Направлено денежных средств всего, в том числе: |
2608,897 |
1316,452 |
163,659 |
|
|
на оплату приобретенных товаров, работ, услуг |
843,293 |
729,708 |
113,585 |
|
|
на оплату труда |
823,565 |
|||
|
отчисления в гос. внебюдж. фонды |
305,221 |
|||
|
на выдачу подотчетных сумм |
160,938 |
160,938 |
||
|
на выдачу авансов |
55,373 |
5,299 |
50,074 |
|
|
на расчеты с бюджетом |
408,688 |
408,688 |
||
|
прочие выплаты, перечисления |
11,819 |
11,819 |
||
|
Итого чистое изменение |
-13,144 |
|||
|
4.Остаток денежных средств на конец отчетного периода |
55,590 |
Таблица 15
Анализ поступления и использования денежных средств.
|
Показатели |
Абсолютная величина, тыс. руб. |
Доля от всех источников (%) |
|
I. Поступление и источники денежных средств |
||
|
- выручка от реализации товаров, работ, услуг |
2487,320 |
95,8 |
|
- реализация основных ср-в и иного имущества |
||
|
- авансы полученные от покупателей |
17,100 |
0,7 |
|
- бюджетные ассигнования и иное целевое финансирование |
||
|
- кредиты, займы |
||
|
- дивиденты, % по финанс. Вложениям |
||
|
- прочие поступления |
91,333 |
3,5 |
|
Итого: |
2595,753 |
100 |
|
II. Использование денежных средств |
||
|
- оплата приобретенных товаров, работ, услуг |
843,293 |
32,3 |
|
- оплата труда |
823,565 |
31,6 |
|
- отчисления на соц. нужды |
305,221 |
11,7 |
|
- выдача подотчетных сумм |
160,938 |
6,2 |
|
- выдача авансов |
55,373 |
2,1 |
|
- финансовые вложения |
||
|
- выплата дивидентов в % |
||
|
- расчеты с бюджетом |
408,688 |
15,7 |
|
- оплата % по кредитам, займам |
||
|
- прочие выплаты |
11,819 |
0,5 |
|
Итого: |
2608,897 |
100 |
|
III. Изменение денежных средств |
55,590 |
В отчетном периоде остаток денежных средств уменьшился на 13,144 тыс. руб. и на конец периода составил 55,590 тыс. руб. Движение денежных средств происходит в осносном по текущей деятельности.
Сумма всех поступлений средств составляет 100%, а каждая позиция выражается в процентном отношении к сумме источников денежных средств.
Основным источником притока денежных средств на предприятии была выручка от реализации товаров, работ и услуг. Ее удельный вес составил 95,8 % от суммы всех поступлений.
Среди направлений по расходованию полученных средств значительный вес имеет оплата приобретенных товаров, работ и услуг.
3.5. Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности.
Основными задачами анализа финансовых результатов деятельности являются:
систематический контроль за выполнением планов реализации продукции и получения прибыли;
определение влияния как объективных, так и субъективных факторов на финансовые результаты;
выявление резервов увеличения суммы прибыли и рентабельности;
разработка мероприятий по внедрению выявленных резервов.
В процессе анализа хозяйственной деятельности используются показатели балансовой прибыли, прибыль от реализации услуг, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль включает в себя финансовые результаты от реализации продукции, работ и услуг, от прочей реализации, доходы и расходы от внереализационных операций.
Как видно из таблицы 16 план по балансовой прибыли выполнен на 39%, по сравнению с прошлым годом ситуация значительно ухудшилась – получена прибыль в размере 96,900 тыс. руб. Прибыль от реализации услуг составляет наибольшую долю в балансовой прибыли, а внереализационные расходы резко увеличились с 4% до 30% по сравнению с прошлым годом.
Таблица 16
Анализ состава, динамики и выполнения плана балансовой
прибыли за отчетный год.
|
Состав балансовой прибыли |
2001 год |
2002 год |
||||
|
сумма, тыс. руб. |
Структура, % |
план |
факт |
|||
|
сумма, тыс. руб. |
структура % |
Сумма, тыс. руб. |
структура % |
|||
|
Балансовая прибыль |
345,738 |
100,0 |
-248,500 |
100,0 |
96,900 |
100,0 |
|
Прибыль от реализации услуг |
404,580 |
117,0 |
-244,900 |
98,6 |
125,200 |
129,2 |
|
Прибыль от прочей реализации |
-14,745 |
4,3 |
- |
- |
- |
- |
|
Внереализационные финансовые результаты |
-13.019 |
3.8 |
-3,6 |
1,4 |
-28,3 |
29,2 |
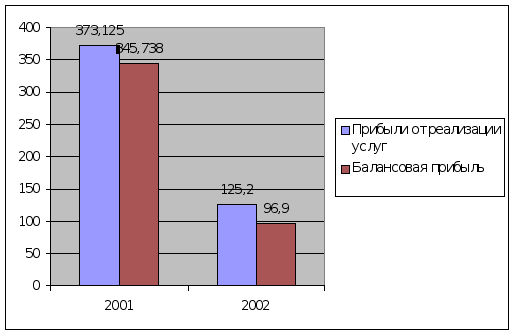
Рис. 5. Динамика прибыли от реализации услуг и балансовой прибыли, тыс. руб.
Прибыль от реализации услуг зависит от объема реализации продукции (Vрп) и ее себестоимости (С)( то есть от затрат на предоставление услуг). Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема рентабельной продукции приводит к пропорциональному увеличению прибыли. Увеличение реализации объема убыточной продукции приводит к уменьшению суммы прибыли.
Себестоимость продукции и прибыль находятся в обратной зависимости: снижение себестоимости приводит к увеличению прибыли и наоборот.
При планировании цен и выручки предприятием достигнуто договорное соглашение о назначении стоимости оказываемых услуг в размере 3% от получаемого дохода курируемых предприятий.
Оценка рентабельности
Полученная прибыль распределяется Учредителями предприятия на развитие предприятия и на выдачу дивидендов по акциям.
Показатели рентабельности характеризуют эффективность работы предприятия в целом. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Показатели рентабельности можно объединить в несколько групп:
1. показатели, характеризующие окупаемость издержек производства;
2. показатели, характеризующие прибыльность продаж;
3. показатели, характеризующие доходность капитала и его частей.
Таблица 17
Расчет и анализ коэффициентов рентабельности за 2002год.
|
Показатель |
Значение |
|
1. Прибыль от реализации продукции (Пр) |
125,200 |
|
2. Себестоимость реализации продукции (Себ) |
4063,700 |
|
3. Чистая прибыль (ЧП) |
75,900 |
|
4. Объем реализации (V) |
4188,900 |
|
Показатели |
Значение |
|
|
Рентабельность продаж |
Рп = Пр/V |
0,03 (3%) |
|
Рентабельность основной деятельности (окупаемость издержек) |
Род = Пр/Себ |
0,03 (3%) |
|
Рентабельность всего капитала |
Рк = ЧП/Б |
0,7 (7%) |
|
Рентабельность внеоборотных активов |
Рва = ЧП/ВА |
75,900/253,8455=0,3(30%) |
|
Рентабельность собственных средств |
Рсс = ЧП/ИС х 100% |
75,900/634,1085=0,12(12%) |
Таблица 18
Расчет и анализ коэффициентов рентабельности за 2001год.
|
Показатель |
Значение |
|
1. Прибыль от реализации продукции (Пр) |
373,125 |
|
2. Себестоимость реализации продукции (Себ) |
1927,864 |
|
3. Чистая прибыль (ЧП) |
253,900 |
|
4. Объем реализации (V) |
2300,989 |
|
Показатели |
Значение |
|
|
Рентабельность продаж |
Рп = Пр/V |
0,16 (16%) |
|
Рентабельность основной деятельности(окупаемость издержек) |
Род = Пр/Себ |
0,19 (19%) |
|
Рентабельность всего капитала |
Рк = ЧП/Б |
253,900/748,300=0,34(34%) |
|
Рентабельность внеоборотных активов |
Рва = ЧП/ВА |
253,900/264,0135=0,96(96%) |
|
Рентабельность собственных средств |
Рсс = ЧП/ИС х 100% |
253,900/531,972=0,48 (48%) |
Вывод:
Как видно из таблиц, все показатели рентабельности значительно снизились в 2002 году по сравнению с 2001 годом, рассмотрим каждый показатель:
1. Рентабельность продаж показывает сколько прибыли приходится на единицу реализованной продукции. В нашем случае мы видим, что в 2002году с 1 рубля реализованной продукции предприятия получено чистой прибыли – 0,03 руб. а в 2001 году – 0,16 руб. Мы наблюдаем снижение показателя в 2002году. Показатель в 2002году находится на очень низком уровне, он недостаточен для устойчивости финансового положения предприятия. Коэффициент рентабельности продаж показывает очень низкий процент оборотных средств, что говорит о низкой стоимости услуг. Предприятию необходимо увеличить стоимость и объем предоставляемых услуг.
2. Коэффициент рентабельности основной деятельности (окупаемость издержек) показывает, что в 2002году на каждый рубль затрат предприятие имеет 0,03 руб. или 3 коп. прибыли, а в 2001году 0,19 руб. или 19 коп. Снова наблюдаем тенденцию к уменьшению показателя рентабельности в 2002 году. Показатель недостаточен для устойчивости финансового положения предприятия. Коэффициент рентабельности производственной деятельности показывает очень низкий процент окупаемости издержек, что говорит о большой доле издержек в доходе предприятия. Предприятию необходимо сократить долю издержек.
3. Рентабельность всего капитала фирмы свидетельствует о снижении показателя с 34% до 7% показывает эффективность использования всего имущества предприятия. Снижение этого показателя свидетельствует о падающем спросе на предоставляемые услуги фирмы и о перенаполнении активов. Рентабельность основных средств и прочих внеоборотных активов отражает эффективность использования основных средств и прочих внеоборотных активов, измеряемую величиной прибыли, приходящейся на единицу стоимости основных и прочих внеоборотных средств. Этот коэффициент равен отношению прибыли к средней за период стоимости основных средств и прочих внеоборотных активов.
4. Коэффициент рентабельности внеоборотных активов отражает эффективность использования основных средств и прочих внеоборотных активов, измеряемую величиной прибыли, приходящейся на единицу стоимости средств. Мы получили 0,30 руб. прибыли, которая приходится на 1 еденицу стоимости средств в 2002году и 0,96 руб. прибыли в 2001году. Рост этого показателя при снижении показателя рентабельности всего капитала свидетельствует об избыточном увеличении мобильных средств, что может быть следствием образования излишних запасов товарно-материальных ценностей, затоваренности готовой продукцией в результате снижения спроса, чрезмерного роста дебиторской задолженности или денежных средств.
5. Коэффициент рентабельности собственных средств показывает эффективность использования собственного капитала. Так как в 2001 году показатель прибыли был значительно выше показателя 2002 года, а сумма собственных средств почти не изменилась, соответственно и показатель рентабельности собственных средств в 2002 году снизился с 48% до 12%.
Из всего вышесказанного следует основной вывод о том, что, прежде всего, руководству предприятия следует принимать меры :
По снижению издержек;
Увеличению объема предоставляемых услуг, в том числе поиск новых направлений деятельности;
Добиваться своевременной оплаты предоставляемых услуг.
Основной источник резерва роста прибыли для анализируемого предприятия – увеличение объема реализации услуг за счет поиска новых направлений деятельности ЗАО «Аксион-Социал». (см. п. 1.2).
3.6. Анализ финансовой устойчивости предприятия
Финансовая устойчивость предприятия – это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в границах допустимого уровня риска.
Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточном уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств.
Для обеспечения финансовой устойчивости предприятие должно обладать гибкой структурой капитала, уметь организовать его движение таким образом, чтобы обеспечить постоянное превышение доходов над расходами с целью сохранения платежеспособности и создания условий для самовоспроизводства.
Для проведения анализа возьмем ряд показателей, характеризующих деятельность предприятия.
Чистый оборотный капитал (ЧОК), или чистые оборотные средства, определяются как разность между оборотным капиталом (ОК) и краткосрочными обязательствами (КО):
ЧОК = ОК – КО; (2.14)
2001 год: ЧОК = 610,451 -288,935 = 321,516(тыс. руб.);
2002 год: ЧОК = 1150,916 – 655,739 =495,177 (тыс. руб.).
Так как краткосрочные обязательства представляют собой долги со сроком погашения один год от даты баланса, то чистый оборотный капитал составляет величину, оставшуюся после погашения всех обязательств. Возможность предприятия иметь большую маневренность в расширении производства в первую очередь зависит от величины чистого оборотного капитала. На анализируемом предприятии величина оборотного капитала за отчетный год составила 495,177 тыс. руб. или на 173,661 тыс. руб. больше предыдущего года. Необходимо также отметить, что наибольшая часть оборотных активов – на 80 % сформирована из дебиторской задолженности.
Отношение оборотного капитала к краткосрочным обязательствам показывает, во сколько раз оборотный капитал превышает краткосрочные обязательства:
К0 = ОК / КО (2.15);
2001 год: К0 =610,451 / 288,935 = 2,11;
2002 год: К0 = 1150,916 / 655,739 =1,76.
Для обеспечения минимальных гарантий инвестициям оборотный капитал должен по крайней мере в два раза превышать размер краткосрочных обязательств. Для анализируемого предприятия данный показатель составляет 1,76 раза, по сравнению с прошлым годом наблюдается снижение показателя.
Анализ динамики баланса предприятия (см. Приложение 3,4) ведется по четырем направлениям:
оценка ликвидности;
оценка финансовой устойчивости;
оценка рыночной устойчивости;
оценка деловой активности.
Ликвидность характеризуется следующими коэффициентами.
Коэффициент текущей ликвидности:
К1=ОС/ОП (2.16),
где ОС – оборотные средства,
ОС = стр.290 – стр.217(ф№1 бухгалтерского баланса),
ОП – краткосрочные пассивы,
ОП = стр.610+стр.620+стр.630+стр.670.
Коэффициент текущей ликвидности характеризует обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия на 2-3 месяца вперед. Критическое значение – К1< 2.
Коэффициент критической ликвидности:
К2=ДСА/ОП (2.17),
где ДСА – денежные средства и активы в сфере обращения,
ДСА = стр.230+стр.240+стр.250+стр.260+стр.270.
Коэффициент критической ликвидности характеризует обеспеченность предприятия собственными средствами для покрытия срочных обязательств на 1-2 месяца вперед, критическое значение – К2< 0,8.
Коэффициент абсолютной ликвидности:
К3 = ДСФ/ОП (2.18),
где ДСФ – денежные средства и краткосрочные финансовые вложения, ДСФ = стр.250+стр.260.
Коэффициент характеризует ликвидность предприятия на текущий месяц, критическое значение – К3 < 0,2.
Финансовая устойчивость предприятия оценивается с помощью абсолютных и относительных показателей.
Излишек (+) или недостаток (-) собственных оборотных средств:
К4 = СОС-ЗЗ (2.19),
где СОС – собственные оборотные средства,
СОС = стр.490+стр.640+стр.650+стр.660-стр.190+стр.390,
ЗЗ – запасы и затраты, ЗЗ = стр.210+стр.220-стр.217.
Данный показатель характеризует обеспеченность запасов и затрат собственными оборотными средствами.
Излишек (+) или недостаток (-) собственных и приравненных к ним долгосрочных заемных средств:
К5 = СОСдз – ЗЗ (2.20),
где СОСдз – собственные и приравненные к ним долгосрочные заемные средства,
СОСдз = стр.490+стр.590+стр.640+стр.650+стр.660-стр.190.
Показатель характеризует обеспеченность запасов и затрат собственными и приравненными к ним долгосрочными заемными средствами.
Излишек (+) или недостаток (-) общей величины формирования источников запасов и затрат:
К6 = СОСдкз – 33 (2.21),
где СОСдкз – собственные средства, долгосрочные и краткосрочные заемные средства,
СОСдкз = стр.490+стр.590+стр.640+стр.650+стр.660+стр.610+стр.627-стр.190.
Нормальная устойчивость финансового состояния, гарантирующая платежеспособность наблюдается при положительном или отрицательном К4 и положительными или равными нулю К5 и К6. Неустойчивое финансовое состояние, вызывающее нарушение платежеспособности, но при котором сохраняется возможность достижения равновесия определяется при отрицательных К4 и К5 и положительном или равным нулю К6. Кризисное состояние наблюдается при отрицательных значениях всех трех показателей.
Относительными показателями являются:
обеспеченность запасов и затрат собственными оборотными средствами –
К7 =