Экономическая оценка эффективности капитальных вложений
Расчет дисконтированной прибыли.
| годы |
Прибыль в прог. ценах млн. р. |
Инвестированная прибыль при ставке процента равной | |||||||
| 40 | 30 | 20 | 10 | 8 | 6 | 4 | 2 | ||
| 3 | 130 | 47,4 | 59 | 75,1 | 97,7 | 103,1 | 109,2 | 116 | 122,6 |
| 4 | 264 | 68,7 | 92,3 | 127,5 | 180,8 | 194,1 | 209,5 | 225,6 | 244 |
| 5 | 306 | 56,8 | 82,4 | 122 | 190 | 208,1 | 228,3 | 250,8 | 278,1 |
| 6 | 350 | 46,4 | 72,4 | 117 | 197,7 | 220,1 | 246,4 | 277,7 | 304,3 |
| 7 | 495 | 46,9 | 78,9 | 138,2 | 253,8 | 289,4 | 330 | 375 | 430,4 |
| 8 | 554 | 37,5 | 67,8 | 128,8 | 258,8 | 299,4 | 348,4 | 404,3 | 473,5 |
| 9 | 570 | 27,5 | 53,7 | 110,4 | 241,5 | 285 | 337,2 | 401,4 | 475 |
| 10 | 627 | 21,6 | 45,4 | 101,2 | 242 | 290,2 | 350,2 | 423,6 | 513,9 |
|
Всего |
3296 |
352,8 |
551,9 |
920,2 |
1662 |
1889,4 |
2159,2 |
2456,3 |
2841,8 |
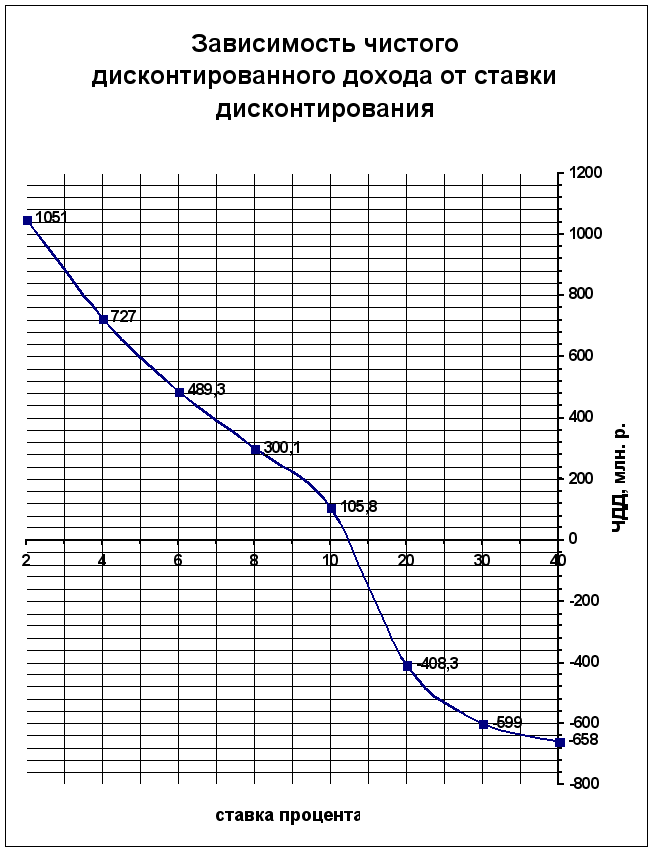
Расчет чистого дисконтированного дохода.
ЧДД = Дисконтиронная прибыль - Дисконтированые инвестиции
Результаты сведены в таблицу.
Таблица № 11
Расчет чистого дисконтированного дохода
| R | Формула расчета | ЧДД млн. р. |
| 0,4 | 352,8 –1010,8 | -658 |
| 0,3 | 551,9 –1151,6 | -599,7 |
| 0,2 | 920,2 –1328,5 | -408,3 |
| 0,1 |
1662 –1556,2 |
105,8 |
| 0,08 | 1889,4 – 1589,3 | 300,1 |
| 0,06 | 2159,2 – 1669,9 | 489,3 |
| 0,04 | 2456,3 – 1729,1 | 727 |
| 0,02 | 2841,8 - 1790 | 1051 |
Расчет индекс рентабельности инвестиций.
Эk = Дисконтиронная прибыль / Дисконтированые инвестиции
Результаты сведены в таблицу.
Таблица № 12
R |
Дисконтированная прибыль млн. р. |
Дисконтирование инвестиций млн. руб. |
Индекс рентабельности |
| 0,4 | 352,8 | 1010,8 | 0,34 |
| 0,3 | 551,9 | 1151,6 | 0,47 |
| 0,2 | 920,2 | 1328,5 | 0,69 |
| 0,1 | 1662 | 1556,2 | 1,06 |
| 0,08 | 1889,4 | 1589,3 | 1,1 |
| 0,06 | 2159,2 | 1669,9 | 1,2 |
| 0,04 | 2456,3 | 1729,1 | 1,4 |
| 0,02 | 2841,8 | 1790 | 1,5 |
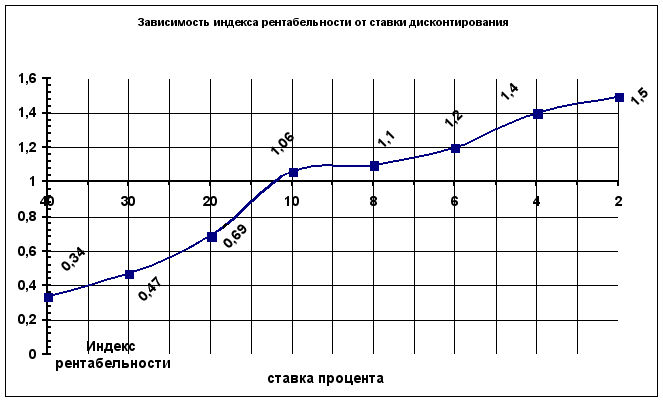
Из графиков следует, что чистый дисконтированный доход становится равным нулю при процентной ставке около12. Следовательно, процент эффективен при ставке процента, меньшей 12 Такой же вывод можно сделать и на основании расчетов индекса рентабельности. Индекс рентабельности становится больше единицы при процентных ставках менее 12.
.
Раздел 7.
Коммерческая эффективность проекта.
Коммерческая эффективность проекта определяется соотношением финансовых затрат и результатов, которые обеспечивают требуемую норму доходности. В качестве эффекта на i – том шаге расчета выступает поток реальных денег (шаг расчета 1 квартал в течение 2 лет, далее 1 год). При осуществлении проекта выделяют 3 вида деятельности:
инвестиционная;
операционная;
финансовая.
Сальдо реальных денег – разность между притоком и оттоком денежных средств от всех 3–х видов деятельности (на каждом шаге расчета). Все расчеты сведены в таблицу 13.
Таблица 13
Поток реальных денег (поток наличности тыс. р.)
|
№ пп |
Наименованиепоказателей |
2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 | ||||||
| 1 кв | 2 кв | 3 кв | 4 кв | 1 кв | 2 кв | 3 кв | 4 кв | ||||||||||
| 1 |
Операционная деятельность |
163,3 | 163,3 | 163,3 | 163,3 | 161,8 | 161,8 | 161,8 | 161,8 | 811,3 | 1001,2 | 1104,1 | 1172,2 | 1186,9 | 1445 | 1461 | 1572,7 |
| 2 |
Продажа и другие поступления |
320,2 | 320,2 | 320,2 | 320,2 | 355,4 | 355,4 | 355,4 | 355,4 |
1801 |
2157 | 2257 | 2379 | 2679 | 2828 | 2914 | 3061 |
| 3 |
Материалы и комплектующие |
156,9 | 156,9 | 156,9 | 156,9 | 174,1 | 174,1 | 174,1 | 174,1 |
902,3 |
1101 | 1152,9 | 1206,8 | 1317,9 | 1383 | 1453 | 1488 |
| 4 |
Прочие прямые издержки |
||||||||||||||||
| 5 |
Общие издержки и налоги |
||||||||||||||||
| 6 | Проценты по кредиту | 19,5 | 19,5 | 19,5 | 19,5 | 87,4 | 54,8 | ||||||||||
| 7 |
Инвестиционная Деятельность |
-85,5 | -102,6 | -136,7 | -188,0 | -246,7 | -246,7 | -341,8 | -227,5 | -281,7 | |||||||
| 8 |
Поступления от продажи активов |
||||||||||||||||
| 9 |
Затраты на приобретение активов |
85,5 | 102,6 | 136,7 | 188,0 | 246,7 | 246,7 | 341,8 | 227,5 | 281,7 | |||||||
| 10 | Финансовая деятельность | 85,5 | 102,6 | 136,7 | 188,0 | 246,7 | 246,7 | 341,8 | 227,5 | 281,7 | - 456,8 | - 511,6 | - 58,6 | - 59,3 | - 72,3 | - 73,1 | - 78,6 |
| 11 |
Собственный (акционерный) капитал |
55,6 | 66,7 | 88,7 | 122,2 | 160,4 | 160,4 |
222,2 |
147,9 | 183,1 | |||||||
| 12 | Краткосрочный кредит | ||||||||||||||||
| 13 | Долгосрочный кредит | 29,9 | 35,9 | 47,8 | 65,8 | 86,3 | 86,3 | 119,6 | 79,6 | 98,6 | |||||||
| 14 |
Погашение задолженностей |
456,8 | 511,6 | ||||||||||||||
| 15 | Выплаты дивидендов | 58,6 | 59,3 | 72,3 | 73,1 | 78,6 | |||||||||||
|
16 |
Излишек средств | 163,3 | 163,3 | 163,3 | 163,3 | 161,8 | 161,8 | 161,8 | 161,8 | 811,3 | 544,4 | 592,5 | 1113,6 | 1127,6 | 1372,7 | 1387,9 | 1494,1 |
| 17 |
Суммарная потребность |
||||||||||||||||
| 18 | Сальдо на конец года |
163,3 |
326,6 |
489,9 |
653,2 |
815,0 |
976,8 |
1138,6 |
1300,4 |
2111,7 |
2656,1 |
3248,6 |
4362,2 |
5489,8 |
6862,5 |
8250,4 |
9744,5 |
Пояснения к таблице.
1 строка определяется по формуле:
стр. 2 – стр. 3 – стр. 4 – стр. 5 – стр. 6
2 строка определяется по формуле:
Вгз = Мз * 50 * 1,65 * Кинф.
Вгао = Мао * 50 * 1,65 * Кинф.
Вгао2002 = 900 * 50 * 1,65 * 17,25 = 1280,8 / 4 = 320,2 (млн. р.) за 1 квартал
Вгао2003 = 900 * 50 * 1,65 * 19,15= 1421,8/ 4 = 355,4 (млн. р.) за 1 квартал
Вгз2004 = 14478,7 * 20,30= 293,9 (млн. р.)
Вгао2004 = 900 * 50 * 1,65 * 20,30 + Вгз2004 = 1507,2 + 293,9= 1801,1 (млн. р.)
Вгз2005 = 28957,5 * 20,91= 605,4(млн. р.)
Вгао2005 = 900 * 50 * 1,65 * 20,91 + Вгз2005 = 1552,5 + 605,4 =2157,9 (млн. р.)
Вгз2006 =31370,6 * 21,54 = 675,7 (млн. р.)
Вгао2006 = 900 * 50 * 1,65 * 21,54 + Вгз2006 = 1599,3 + 657,7 = 2257(млн. р.)
Вгз2007 = 33783,7 * 22,19 = 749,6 (млн. р.)
Вгао2007 = 900 * 50 * 1,65 * 22,19 + Вгз2007 = 1647,6 + 749,6 = 2397,2 (млн. р.)
Вгз2008 = 42953,6 * 22,86 = 981,9 (млн. р.)
Вгао2008 = 900 * 50 * 1,65 * 22,86 + Вгз2008 = 1697,3 + 981,9 = 2679,2 (млн. р.)
Вгз2009 = 45849,3 * 23,55 = 1079,7 (млн. р.)
Вгао2009 = 900 * 50 * 1,65 * 23,55 + Вгз2009 = 1748,5 + 1079,7 = 2828,2 (млн. р.)
Вгз2010 = 45849,3 * 24,26 = 1112,3 (млн. р.)
Вгао2010 = 900 * 50 * 1,65 * 24,26 + Вгз2010 = 1801,3 + 1112,3 =2913,6 (млн. р.)
Вгз2011 = 48262,5 * 24,99 = 1206 (млн. р.)
Вгао2011 = 900 * 50 * 1,65 * 24,99 + Вгз2011 = 1855,5 + 1206=3061,5 (млн. р.)
Строки 3, 4, 5 объединяются и записываются в себестоимость АО в годы строительства и сумма себестоимостей АО и завода в годы эксплуатации:
ССао = Вгао – [Пр (на 100 %) / Вг (на 100 %)] * Вгао , где
ССао – себестоимость АО в годы строительства
Вгао – выручка АО за год
Вг – выручка во время эксплуатации завода
Пр – прибыль завода в прогнозных ценах.
2002 г. ССао2002 = 1280,8 – (25092,3/48262,5 * 17,25) * 1280,8 = 1280,8 - 0,51* 1280,8 = 1280,8- 653,2 = 627,6/4 = 156,9 (млн. р.) в 1кв.
2003 г. ССао2003 = 1421,8 - 0,51 * 1421,8 = 1421,8 - 725,1= 696,7/4 = 174,1 (млн. р.) в кв.
2004 г. ССао2004 + ССз2004 = (1507,2 - 1507,2 * 0,51) + 8073 * 20,30 = 738,5 + 163,8 = 902,3 (млн. р.)
2005 г. ССао2005 + ССз2005 = (1552,5 - 1552,5 * 0,51)+ 16284 * 20,91 = 760,7 + 340,4 = 1101(млн. р.)
2006 г. ССао2006 + ССз2006 = (1599,3 - 1599,3 * 0,51) + 17147 * 21,54 = 783,6 + 369,3 = 1152,9 (млн. р.)
2007 г. ССао2007 +ССз2007 = (1647,6 – 1647,6 * 0,51) + 18005 * 22,19 = 807,3 + 399,5 = 1206,8 (млн. р.)
2008 г. ССао2008 + ССз2008 = (1697,3 – 1697,3 * 0,51) + 21276 * 22,86 = 831,6 + 486,3 = 1317,9 (млн. р.)
2009 г. ССао2009 + ССз2009 = (1748,5 – 1748,5 * 0,51) + 22337 * 23,55 = 857 + 526 = 1383 (млн. р.)
2010 г. ССао2010 + ССз2010 = (1861,3 – 1861,3 * 0,51) + 22337 * 24,26 = 912 + 541 = 1453 (млн. р.)
2011 г. ССао2011 + ССз2011 = (1855,5 – 1855,5 * 0,51) + 23169 * 24,99 = 909,1 + 578,9 = 1488 (млн. р.)
6 строка определяется:
1858 * 35 % = 650,3 (млн. р.) – необходимая сумма кредита
2003 г. 650,3 + 12 % = 650,3 + 78 = 728,3 (млн. р.) – сумма обслуживания кредита
78/4 = 19,5 (млн. р.) сумма обслуживания кредита в 1 квартале 2003 г.
2004 г. 728,3 + 12 % = 728,3 + 87,4 = 815,7 (млн. р.)
2005 г. 815,7 + 12 % = 815,7 + 97,9 = 913,6 (млн. р.)
2006 г. 913,6 + 12 % = 913,6 + 109,6 = 1023,2 (млн. р.)
2007 г. 1023,2 + 12 % = 1023,2 + 122,8 = 1146 (млн. р.)
2008 г. 1146 + 12 % = 1146 + 137,5 = 1283,5 (млн. р.)
2009 г. 1283,5 + 12 % = 1283,5 + 154 = 1437,5 (млн. р.)
2010 г. 1437,5 + 12 % = 1437,5 + 172,5 = 1610 (млн. р.)
2011 г. 1610 + 12 % = 1610 + 193,2 = 1803,2 (млн. р.)
7 строка определяется по таблице № 13 (стр. 8 – стр. 9 )
9 строка определяется как капитальные вложения по нормам заделов в строительстве
Предприятие |
Показатель |
Показатели задела в строительстве по кварталам, % сметной стоимости |
|||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
|
Завод керамического гравия |
К’п |
5 |
11 |
19 |
30 |
43 |
57 |
73 |
86 |
96 |
100 |
|
Затраты на строительство в баз. ценах |
4954 | 10900 | 18827 | 29728 | 42610 | 55491 | 73338 | 85219 | 95128 | 99093 | |
|
Затраты на строительство в кварт. |
10900 – 4954 = 5946 | 18827 – 10900 = 7927 | 29728 – 18827 = 10901 | 42610 – 29728 = 12882 | 55491 – 42610 = 12881 | 73338 – 55491 = 17847 |
85219 – 73338 = 11881 |
95128 – 85219 = 9909 | 99093 – 95128 = 3965 | ||
|
Коэффициент инфляции |
17,25 | 17,25 | 17,25 | 17,25 | 19,15 | 19,15 | 19,15 | 19,15 | 20,30 | 20,30 | |
|
Затраты на строительство в прог. ценах |
85,5 | 102,6 | 136,7 | 188,0 | 246,7 | 246,7 | 341,8 | 227,5 | 201,2 | 80,5 | |
10 строка определяется по таблице № 13. (стр. 11 + стр. 12 + стр. 13 – стр. 14 – стр. 15)
11 строка определяется исходя из задания = 65 % от КВ, распределенные по кварталам.
13 строка определяются исходя из задания = 35 % от КВ, распределенные по кварталам.
14 строка определяется исходя из задания 35 % от КВ = 650,3 (млн. р.). ставка банка = 12 % (по заданию). 650,3 + 12 % = 728,3 (млн. р.) – задолженность на конец 2002 г. 728,3 + 12 % = 815,7 (млн. р.) – задолженность на конец 2003 г. 815,7 + 12 % = 913,6 (млн. р.) – задолженность на конец 2004 г.
913,6 / 2 = 456,8 (млн. р.) – выплата в 2005 г.
456,8 + 12 % = 511,6 (млн. р.) – выплата в 2006 г.
15 строка определяется исходя из задания = 5 % от общей прибыли предприятия ( начиная с 3-его года эксплуатации).
16 строка определяется по таблице № 13. (стр. 1 + стр. 7 + стр. 10).
17 строка = стр. 16, если данные отрицательны, стр. 17 = 0, если положительны.
строка число в строке 18 на каждом шаге равно сумме значений в строке 18 на предыдущем шаге и в строке 16 на данном шаге.
Основным условием осуществления проекта является положительное сальдо реальных денег на любом шаге расчета (что наблюдается в нашем расчете). Если на некотором шаге сальдо реальных денег становится отрицательным, это означает, что проект в данном виде не может быть осуществлен независимо от значений интегральных показателей эффективности.
Метод внутренней нормы доходности (ВНД).
Внутренняя норма доходности (норма рентабельности инвестиций) характеризует норму дисконта, при которой дисконтированная стоимость притоков денежных средств равна дисконтированной стоимости их оттоков. Другими словами, это максимальная норма процентной ставки, при которой инвестиции остаются экономически безубыточными, т е. когда дисконтированная стоимость чистых поступлений от проекта равна дисконтированной стоимости инвестиций и ЧДД равен нулю. ВНД может интерпретироваться так же, как чистые годовые наличные поступления (прибыль или доход, а также амортизационные отчисления), создаваемые на капитал, реализованный в течение определенного периода. Наконец, одна из экономических интерпретаций ВНД такова: если весь проект осуществляется только за счет заемных средств, то она равна максимальному проценту, под который можно взять этот заем, чтобы расплатиться из дохода от реализации проекта за время, равное горизонту расчета.
Процедура, используемая для расчета ВНД, та же, что и для вычисления ЧДД. Используются такие же таблицы дисконтирования, но вместо дисконтирования потоков денежных средств нужно опробовать несколько норм дисконта до тех пор, пока не будет найдена величина, при которой ЧДД равен нулю. Это есть ВНД, и она представляет точную величину прибыльности проекта, Таким образом, ВНД определяется методом подбора.
Инвестиционный проект может быть принят, если ВНД больше минимального коэффициента окупаемости (стоимость капитала плюс какая-то надбавка за риск), который является самой низкой приемлемой ставкой процента на инвестируемый капитал. Преимуществом ВНД является то, что инвестор не должен определять свою индивидуальную норму дисконта заранее Он вычисляет ВНД, т е. эффективность вложенного капитала, а затем принимает решение, используя ее значение.
ВНД или ЧДД не должны использоваться как единственный критерий решения. Финансовая оценка инвестиционных проектов должна включать еще анализ структуры и распределения во времени дисконтированных потоков денежных средств.
Метод внутренней нормы доходности труден для перебора и сравнения вариантов, однако дает возможность определить эффективность проекта.
Схема расчета внутренней нормы эффективности может быть статичной и динамичной При статичной схеме инвестор определяет.
- общую потребность в прибыли для осуществления обязательных платежей (налоги, проценты за кредит, рентные платежи);
- среднегодовую величину необходимой прибыли (среднюю за 5 лет)
Внутренняя норма доходности в этом случае рассчитывается по формуле
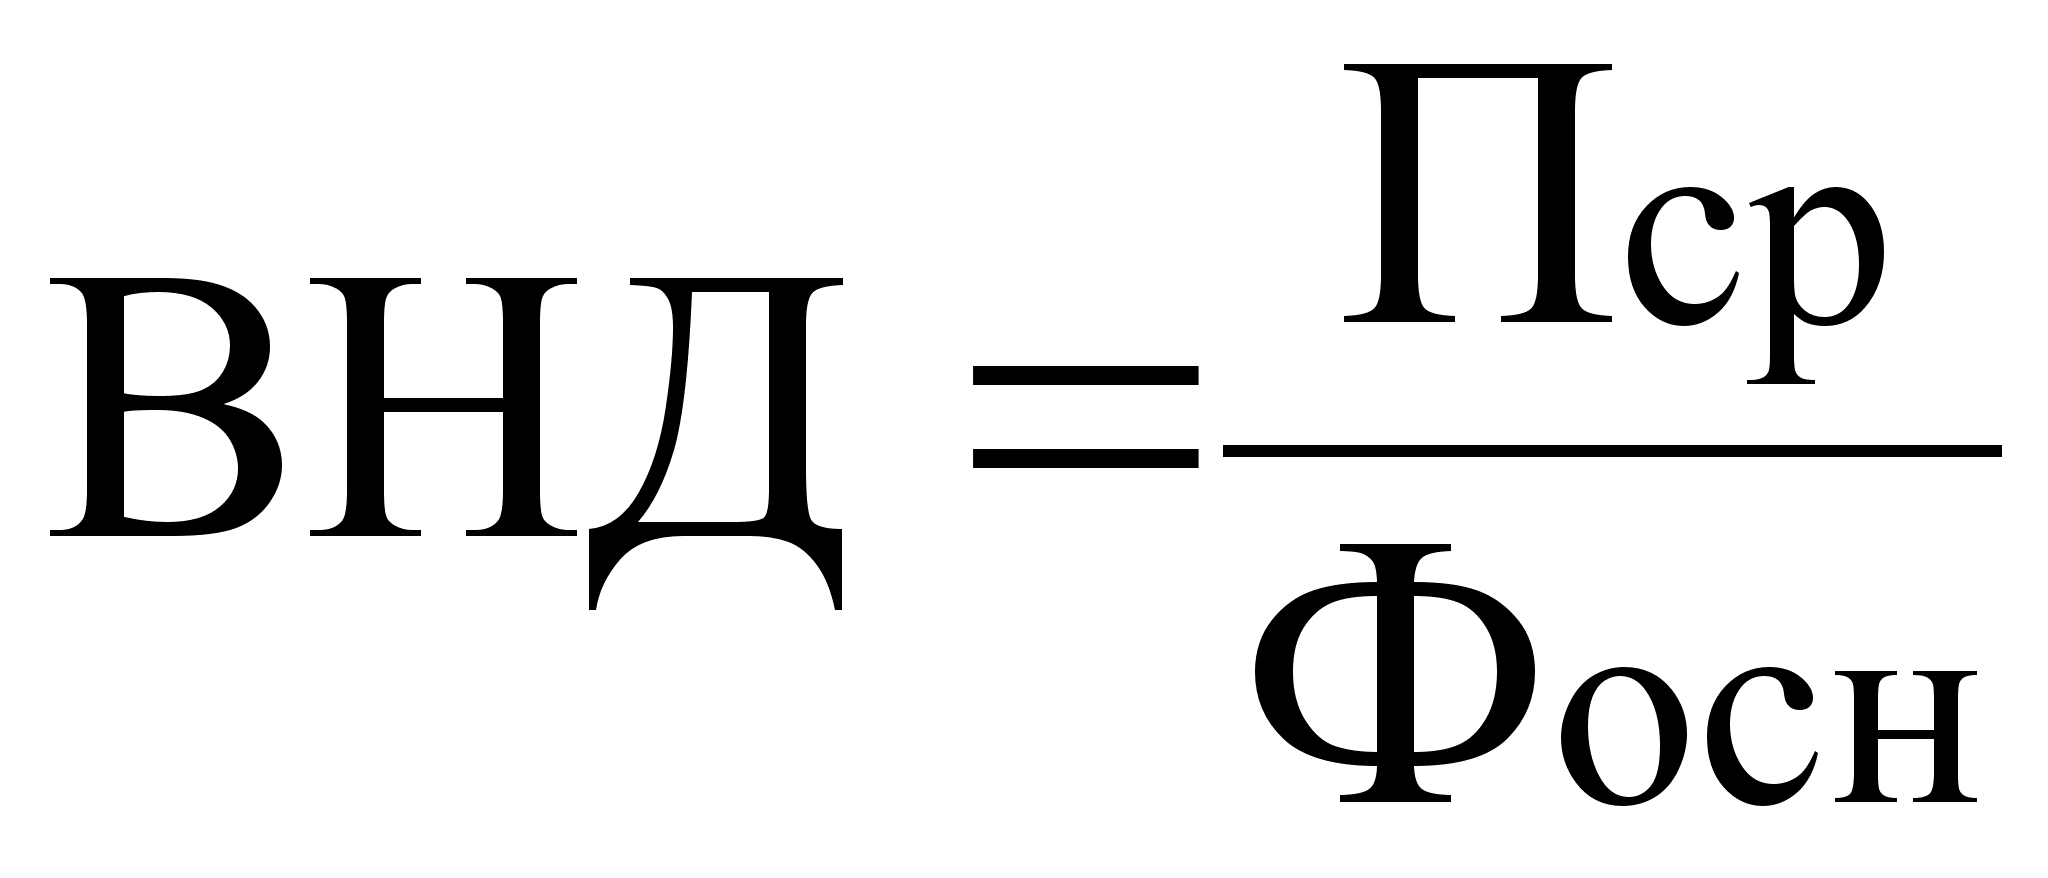 ,
где
Пср - средняя за 5 лет прибыль проектируемого предприятия, тыс. р.;
Фосн - среднегодовая стоимость основных производственных фондов на 5-ый год эксплуатации (с учетом вновь введенных основных фондов), тыс. р.
При динамичной схеме внутренняя норма эффективности рассматривается как норма приведения, при которой сумма доходов за определенное число лет становится равной первоначальным капитальным вложениям.
При этом решается уравнение, в котором R является неизвестным:
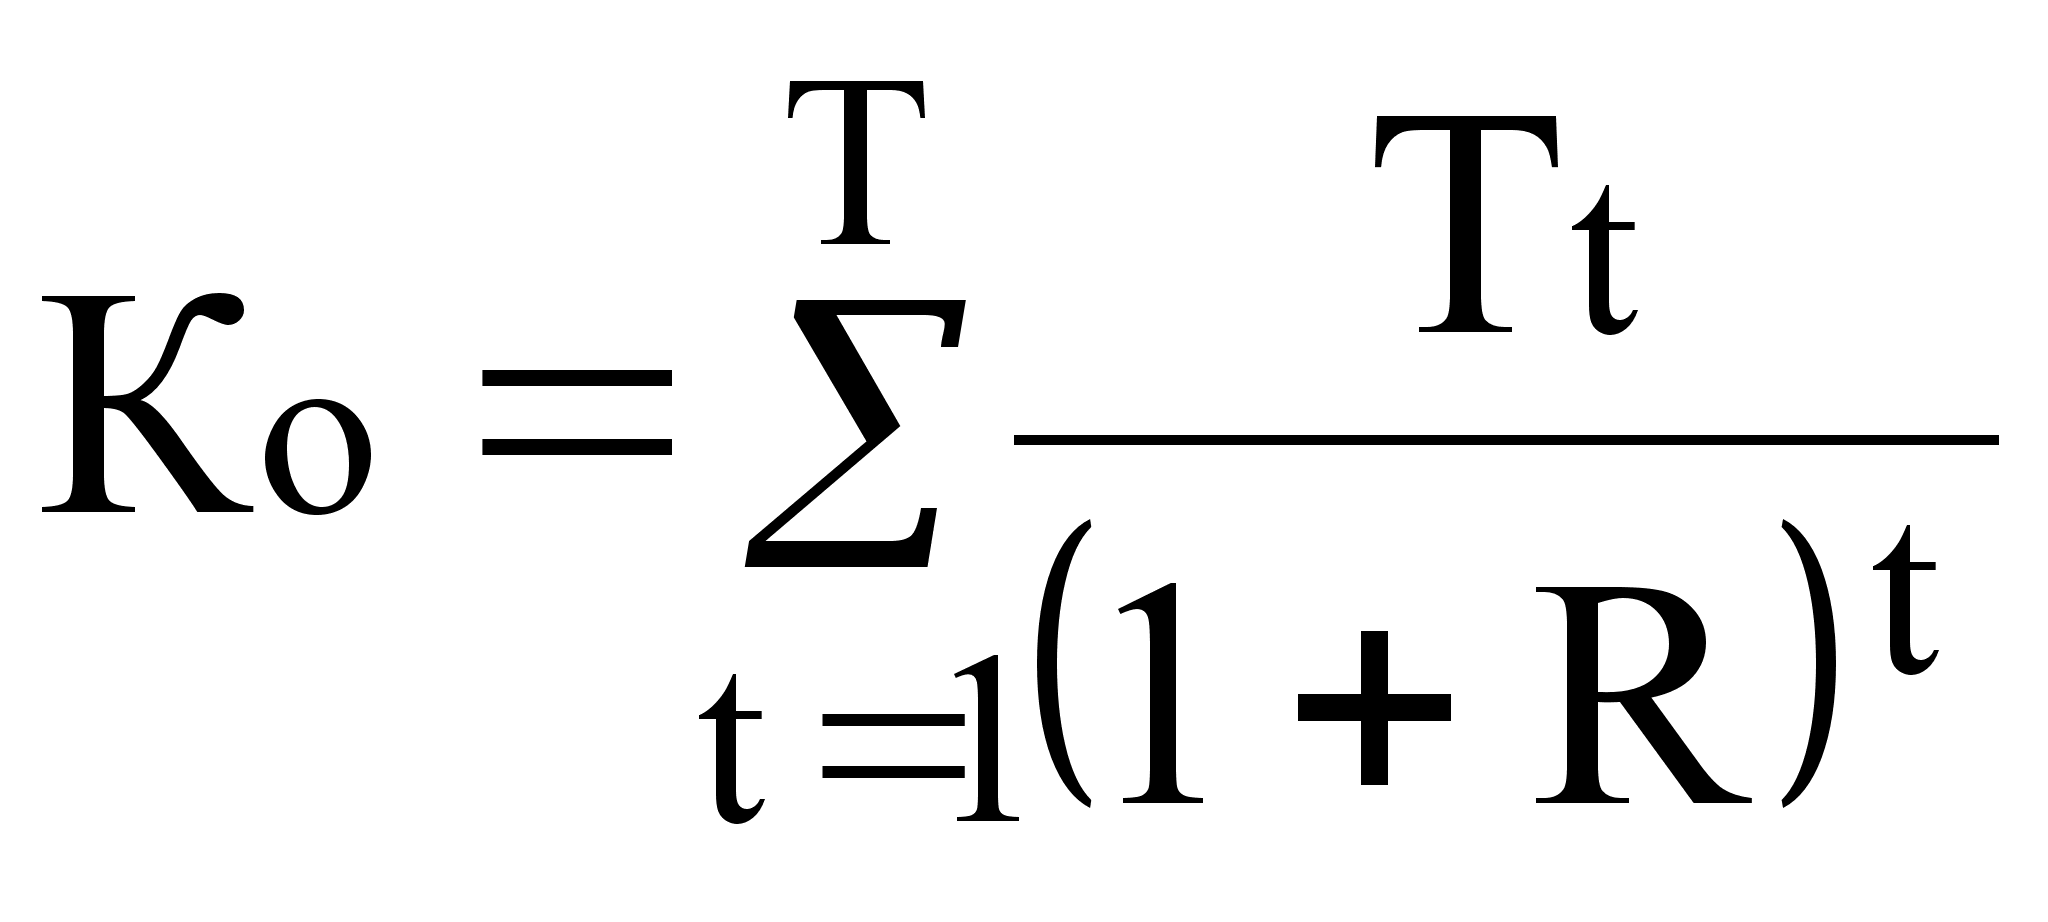 ,
где
R - норма прибыли по проекту, доля единицы.
Пt поступления от эксплуатации проекта в 1-ом периоде в течение горизонта расчета Т, тыс. р.
Ко - первоначальные капитальные вложения, приведенные к начальному моменту времени, тыс. р.
При определении внутренней нормы эффективности обычно в расчет включается время от начала затрат до истечения срока службы объекта. Иногда такие расчеты охватывают срок службы основного технологического оборудования.
Если применять метод внутренней нормы эффективности, то следует применять следующий порядок отбора проектов:
анализируются инвестиции, у которых чистый дисконтированный доход положителен или отношение дохода к затратам больше единицы;
для дальнейшего анализа отбираются проекты с внутренней нормой эффективности 15-20 %,
внутренняя норма эффективности сопоставляется с процентной ставкой на денежно-кредитном рынке; при превышении ВНД над этой ставкой, проект принимается к реализации;
при обосновании нормы доходности используются поправки на риск, налоги, инфляцию.
Неопределенность при оценке проекта связана, во-первых, с инфляцией, во-вторых, с техническими просчетами, в третьих, с определением производственной мощности, в четвертых, с определением сроков строительства и эксплуатации будущего предприятия.
Учет влияния факторов неопределенности, влияющих на основные технико-экономические показатели деятельности предприятия, должен быть одним из важнейших разделов экономических обоснований.
Литература
1. Нормативы капитальных вложений: Справ, пособие /А.А.Малыгин и др.- М.: Экономика, 1990.- 314 с.
2. О составе затрат и единых нормах амортизационных отчислении.-М.: Фикаисв » статистика, 1992.- 224 с.
3. Степанов И.С. Экономика строительства: Учебн. для вузов,- М.: Строийздат. 1997 - 412 с. :ял.
4. СНиП 1.С4.03-'85. Нормы продолжительности строительства и задела в строительстве предприятии, здании и сооружении, ч. 2// Госстрой СССР.- М.: АНПЦИТП, 1991.- 236 с.
5. Зуева Л.М. Экономическая оценка инвестиций: Учебное пособие. Воронеж, ВГАСА, 2000. – 110 с.