Логистика
Последние новшестве в сфере производства таковы: дифференциация продукции на возможно более поздней стадии производства (на базе максимально однотипных комплектующих); использование выгод массового производства не на стадии сборки, а на стадии изготовления комплектующих изделий; стремление к максимальному удовлетворению потребностей клиента на этапе выбора товара для производства. Все это требует гибкости производства на цеховом уровне, достигаемой как за счет расширения возможностей по переналадке оборудования, так и благодаря применению новых методов управления запасами — «Канбан» и «Точно в срок».
Суть системы «Канбан» состоит в том, чтобы начальные запасы по своему количеству соответствовали потребностям начальной стадии производственного процесса, а не накапливались, как прежде. На предприятиях фирмы «Тойота» решений данной проблемы сводилось к минимуму использования сравнительно небольших партий материалов и комплектующих и времени операций. Масштабы межоперационного складирования сокращаются вследствие синхронизации операций и нивелировки, перерабатываемых на каждом этапе объемов предметов труда. Что касается складирования готовой продукции, то его объемы снижаются путем сокращения срока продолжительности каждой операции, и, прежде всего срока замены инструмента.
Одним из методов сокращения запасов, повышения гибкости производства и возможности противостояния возрастающей конкуренции стал метод «Точно в сроке, получивший наибольшее распространение в США и странах Западной Европы. В данном же контексте следует выделить и охарактеризовать принципиальную идею метода, которая базируется на трех предпосылках (их правильность была многократно подтверждена эмпирическим путем). Во-первых, предполагается, что заявкам потребителей готовой продукции должны соответствовать не ее предварительно накопленные запасы, а производственные мощности, готовые перерабатывать сырье и материалы, поступающие почти ее колес». Вследствие этого объем производственных запасов, квалифицируемый как замороженные мощности, минимизируется. Во-вторых, в условиях минимальных запасов необходима непрерывная рационализация в организации и управлении производством, ибо высокий объем запасов нивелирует, в известном смысле маскирует ошибки и недостатки в этой области, узкие места производства, не синхронизированные операции, неиспользуемые производственные мощности, ненадежную работу поставщиков и посредников. В-третьих, для оценки эффективности производственного процесса, Помимо уровня затрат и производительности фондов, следует учитывать срок реализации заявки, так называемую длительность полного производственного цикла. Короткие сроки реализации заявок облегчают управление предприятием и способствуют росту конкурентоспособности благодаря возможности оперативного и гибкого реагирования на изменения внешних условий.
В противоположность традиционным методам управления, в соответствии, с которыми центральное звено планирования производства выдает производственные задания всем отделам и промышленным подразделениям, при методе «Точно в срок» централизованное планирование касается только последнего звена логистической цепи, т. е. склада готовой продукции. Вес другие производственные и снабженческие единицы получают распоряжения непосредственно от очередного, находящегося ближе к концу звена логистической цепи.
К примеру, склад готовых изделий дал заявку (что равнозначно выдаче производственного задания) на определенное число изделий в монтажный цех, монтажный цех отдает распоряжение об изготовлении подузлов цехами обработки и отделу кооперирования т. д.
Это означает, что производственное задание всегда выдается подразделению, использующему (или обрабатывающему) данную деталь. Тем самым материалопоток от «источника» к «потребителю» предваряется потоком информации в обратном направлении, т.е. производству «Точно в срок» предшествует информация «Точно в срок».
Практика показывает, что для эффективного внедрения стратегии «Точно в срок» необходимо изменение способа мышления целого коллектива, занимающегося вопросами производства и сбыта. Традиционный стереотип мышления типа «чем больше, лучше» должен быть заменен схемой «чем меньше, тем лучше», если речь идет об уровне запасов, использовании производственных мощностей предположительности производственного цикла или о величине партии продукции.
Результаты подробного анализа, проведенного по внедрению концепции «Точно в сроке на западноевропейских предприятиях, являются многообещающими. Усредненные данные, полученные более чем на 100 обследованных объектах (отдельные проекты функционируют на фирмах непрерывно от 2 до 5 лет), таковы:
— запасы незавершенного производства сократились более чем на 80%;
— запасы готовой продукции сократились примерно на 33%;
— объем непроизводственных запасов (материалов и кооперированных деталей) колебался от 4 часов до 2 дней по сравнению с 5-15 днями до внедрения метода «Точно в срок»;
— продолжительность производственного цикла (срок реализации заданий всей логистической цепи) снизилась примерно на 40%;
— производственные издержки снизились на 10-20%;
— значительно повысилась гибкость производства.
Затраты, связанные с подготовкой и внедрением стратегии «Точно в срок», относительно невелики и окупались, как правило, уже через несколько месяцев функционирования систем.
Использование стратегии "Точно в срок» дает и другие выгоды, в том числе неэкономического характера. Например, создание прозрачной структуры материалопотоков в виде промежуточных звеньев способствует широкому внедрению технологии типа СИМ (Компьютер интегрэйтед мэнуфэкчуринг). Использование принципов системы «Точно в срок» оказывает также положительное влияние на долгосрочную инвестиционную политику предприятия, которая в данном случае отдает предпочтение машинам и оборудованию, связанным с гибкой автоматизацией производственных, транспортных и контрольных процессов.
В течение последних 15 лет в промышленно развитых странах было разработано множество моделей, имеющих отношение к различных вопросам управления запасами. При помощи моделирования доказывается эффективность применяемых мер внутри производства или производственной программы, поскольку могут быть измерены периоды прохода продукта через всю технологическую линию. При помощи моделирования можно также проверить проекты гибких производственных участков, обслуживаемых автоматическими транспортными средствами, оценить затраты на материально-техническое снабжение производства. Проектирование складов с применением компьютера дает возможности получить информацию об их оптимальной системе, величине необходимых капиталовложений и затратах на эксплуатацию складов.
Фирмы часто используют математические модели для выбора уровней запасов путем балансирования затрат на подготовительные операции или расходов на выполнение заказа и сопоставления затрат при дефиците запасов с затратами на хранение запасов. Затраты на хранение запасов включают в себя не только затраты на содержание запасов на складе, издержки вследствие порчи продукции, а стоимость морального износа, но и издержки капитала, иными словами, норму прибыли, которую можно было бы получить, используй другие возможности инвестирования при эквивалентном риске.
Один из вариантов снижения риска при хранении запасов — использование технологий, основанных на системах гибкого производства, на его роботизации. В данном случае преимуществом является сокращение времени и затрат на подготовительные операции, Это делает экономически выгодным изготовление изделий небольшими партиями, что особенно важно в условиях жесткой конкуренции и постоянных изменений требований рынка. Особенно важно подчеркнуть, что одновременно существенно снижается и риск морального устранения запасов.
Рассмотрим вариант концепции коммерческой логистической системы, разработанный американскими учеными (рис.3)
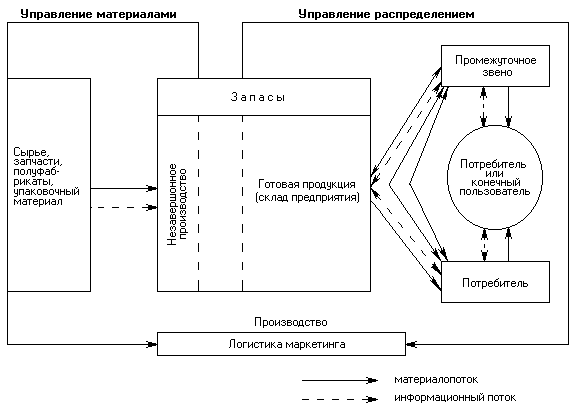
Рис.5 Схема коммерческой логистической системы
Принцип, или концепция, коммерческой системы, как видим из схемы, связан с управлением материалами и распределением. Американские ученые считают, что логистика – это скорее структура планирования, чем функция предпринимательства. Другими словами, задача управления в области коммерческой логистики имеет дело не столько с управлением материальным потоком, сколько с обеспечением механизма разработки задач и стратегий, в рамках которых может осуществляться повседневная деятельность по управлению распределением.
Одна из особенностей принципа коммерческой логистики состоит в том, что она уделяет особое внимание не только интеграции видов деятельности, которые традиционно относились к различным функциям предпринимательства, но и объединяет их. Например, во многих компаниях ответственность за запасы и их транспортировку может входить соответственно в функции производство и распределения. Если эти функции разделены, то принятие решений в области запасов без учета возможностей транспорта может привести к увеличению общих затрат по продвижению материалопотока. В логистической системе они должны быть взаимосвязаны.
Логистика является жизненно важным компонентом экономики, и в 80-е годы она получила свое бурное распространение на Западе и США. Например, в США затраты на логистику в национальном масштабе оцениваются в размере 15 – 23% валового национального продукта. И одна из основных причин, по мнению американских экономистов, – процесс дорегулиравания экономики.
Коммерческая логистика – это область деятельности, которая приобретает все большее практическое значение. Поэтому государственный и частный секторы проявляют растущий интерес к сфере коммерческой логистики.
В логистических решениях принимают участие:
а) продуценты (создающие, производящие продукты), поставщики;
б) транспортные агентства;
в) правительство;
г) потребители.
Потребность в логистике возникает в частном и государственном секторах.
В частном секторе потребитель формирует спрос на продукцию изготовителя. Изготовитель выступает в качестве поставщика. Он договаривается с транспортными агентствами о перемещении сырьевых материалов на предприятие, а готовой продукции – с предприятий на рынки. Таким образом, спрос на транспортные перевозки – это производный спрос. Правительство обеспечивает значительную долю транспортной инфраструктуры, управляет и руководит услугами.
Ключевые проблемы и решения логистики в государственном и частном секторах изложены в таблице 2.
Таблица
2. Ключевые проблемы
логистики и
их решения
в
государственном
и частном секторах.
| Частный сектор | Государственный сектор | |
|
Поставщик – обслуживающее агентство |
Управление запасами, ценообразование, перевозки собственным или нанимаемым транс-портом, планирование производства, размеще-ние предприятия |
Укомплектованность штата, ценообразование, перевозки собственным или нанимаемым транс-портом, предлагаемые услуги, размещение предприятий |
| Транспортное агентство | Маршрутизация перево-зок, уровень обслужива-ния, тип парка | То же |
| Правительство |
Ценообразование (налогообложение), инфраструктура и ее обслуживание |
Уровень субсидирования, обслуживание инфраструктуры, степень и природа регулирования и обеспечение обслуживания |
Коммерческая логистика рассматривается в двух аспектах: управленческом и технологическом. Организация управления снабжением, продвижение материального потока и обеспечение сбыта относится к организационному управлению; совершенствование технологий транспортных перевозок складского хозяйства, информационного обеспечения, планирования и контроля, а также оптимизация затрат на эффективное функционирование каждой из этих служб – к технологическому направлению.
2.4 Постановка задачи оптимизации логистической схемы организации ПЭС/СКК и исчодные данные.
Основной задачей оптимизации логистической схемы ПЭС/СКК является снижение издержек капитала, что означает снижение материальных запасов и потерь времени на всех стадиях движения товаров.
Важнейшим оптимизационным показателем является велечина, показывающая сколько раз материалы оборачиваются на складе в течении отчетного периода. За отчетный период принимаем год. Ниже приведена формула для расчета данного показателя:
COST OF SALES FOR THE PRESENT MONTH x 12 MONTHS
T OR=
TOTAL INVENTORY FOR THE PRESENT MONTH
В настоящее время велечина TOR для предприятия ПЭС/СКК равняется 3. Руководством компании была поставлена задача оптимизмровать логистическую схему таким образом ,чтобы данная велечина достигла значения 12.
В таблице приведены основные оптимизационные задачи и пути их решения:
Таблица 3.
|
Основные задачи |
Пути решения |
|
Разработка единой концепции ответственности за товарно-материальные запасы. Введение единицы учета запасов |
Внедрение с помощью системы SCALA обратной связи в системе производственных запасов |
|
Снижение стоимости “единицы учета запасов” |
Оптимизация управления закупками. Локализация производства импортных комплектующих. |
|
Снижение запаса “единицы учета запасов” на складе |
Оптимизация управления заказами |
|
Снижение запаса “единицы учета запасов” в производстве |
Оптимизация управления планированием производства |
|
Снижение затрат на транспортировку |
Оптимизация управления грузоперевозками |
|
Сведение до 0 погрешностей складирования |
Оптим управления складским |
3. Функциональный логистический менеджмент в оптимизации бизнес процесса организации
3.1 Оптимизация управления закупками.
Снижение цен на импортные и отечественные комплектующие
Основной задачей на данном этапе оптимизации велечины TOR является уменьщение стоимости складских запасов за счет снижения цены импортных комплектующих.
В настоящее время закупка основной массы импортных материалов ведется через посреднидника. Стандпртная цена складывается из следующих компонент:
Цена завода изготовителя
40% накрутка посредника
5-25 % таможенные пошлины
Необходимые мероприятия по снижению цены:
Отказ от услуг посредника
Заключение прямых контрактов с заводами изготовителями.
Локализация производства импортных комплектующих на Российских заводах(бизнес-план локализации производства представлен в сдедующем параграфе)
- Бизнес-план локализации производства импортных комплектующих.
Введение
Суть проекта: увеличение объема прибыли и оптимизация основного логистического показателя (TOR) за счет локализации производства импортных комплектующих
Форма участия государства в финансовом обеспечении проекта – инвестиционный кредит Администрации Самарской области в размере 55500 $ сроком на 6 лет под 7-10 % процентов годовых.
Финансирование проекта:
-Заемные средства - 100%
Сметная стоимость проекта - $55500
Срок жизни проекта 8 лет
Резюме
ЗАО “ПЭС/СКК” планирует увеличение объема прибыли , оптимизации основного логистического показателя(TOR) и увеличение производства жгутов проводов для семейства автомобилей FIAT, увеличение объемов производства жгутов проводов для электронных систем управления двигателем (ЭСУД) на базе новейших технологий с использованием современного оборудования посредством локализации производства импортных комплектующих.
План продвижения товаров на рынок. Применяется подход к ценообразованию цена такая же как и у конкурентов, но качество намного выше чем у конкурентов. Упор делается на близость работы с потребителем и качественном послепродажном обслуживании.
Каналы сбыта. Планируется продажа готовой продукции напрямую заказчику со склада компании.
Необходимо инвестиций. $55500 .
История бизнеса
В настоящее время ЗАО “ПЭС/СКК” производит и поставляет на АО “FIAT” жгугы проводов для автомобилей семейства “Гамма” (ВАЗ- 2110/11/15) “Самара” (ВАЗ-2108/09). В ближайшие 5 лет это производство сохранится в существующих объемах, однако, на повестке дня стоит вопрос о переходе на экологически чистые автомобили.
Настоящий проект преследует цель локализации производства импортных комплектующих по 3 темам:
Достижение оптимизационной велечины TOR
Увеличение объемов производства жгутов проводов для семейства автомобилей ВАЗ- 2110/11/15 с 18 тысяч комплектов в год (уровень 1998 года) до 110 тысяч комплектов в год к 2000 году (что соответствует программе выпуска 900 тысяч изделий в год).
Увеличение объемов производства жгутов проводов для электронных систем управления двигателем (ЭСУД) автомобилей ВАЗ с 30 тысяч комплектов в год (уровень 1998 года) до 360 тысяч комплектов в год к 2000 году (что соответствует программе выпуска 1300 тысяч изделий в год).
Основанием для развития данных проектов являются следующие документы и решения:
протокол о намерениях по созданию совместного предприятия от 21.21.21 и ориентировочная программа производства жгутов проводов для АО “АвтоВАЗ” на совместном предприятии.
Договор № 00001 от 36.12.29 между ЗАО “XYZ» и АО “FIAT” на подготовку производства жгутов проводов ЭСУД
Протокол №888888 от 05.25.95 между ЗАО “ZYZ”и АО “FIAT” о закреплении для освоения номенклатуры оригинальных комплектующих
Договоры № 5666 от 30.15.99 между ЗАО “XYZ» и АО “FIAT” на подготовку производства комплектующих изделий для автомобилей семейства ВАЗ 2110
Данные документы подтверждают будующий спрос на продукцию производимую на нашем предприятии, однако не являются юридической гарантией.
Актуальность данных проектов продиктована необходимостью производства в России и в первую очередь на АО “FIAT” новых совренменных моделей автомобилей, удовлетворяющих требованиям нового российского законодательства по экологии.
Внедрение ЭСУД на автомобилях позволит обеспечить выполнение норм по выбросу вредных веществ, вводимых в России с 01.01.1999 года.
Обоснование объема инвестиций, рассчитано исходя из следующих документов:
Договор № 14269 от 06.12.95 между ЗАО “XYZ”и АО “FIAT” на подготовку производства жгутов проводов ЭСУД
Благодаря данным документам известна программа производства продукции на период до 2002 года, а исходя из данной программы подобран перечень оборудования, указанный в п. 5 настоящего проекта, далее совместно со специалистами компании “PPPPPP”и“MMMM”, Германия разработан план размещения оборудования в используемом помещении с учетом стоимости реконструкции имеющегося здания.
Прогноз коньюктуры рынка
Продукция аналогичная планируемой:
Выпускается за рубежом
Происходит интенсивное освоение производства данных комплектующих отечественными производителями
Таким образом, ЗАО “ПЭС/СКК” не является мнонополистом в изготовлении данной продукции.
Данная продукция не защищена патентами, что дает возможность конкурентам производить ее без каких либо нарушений патентных прав.
Конечный потребитель продукции - АО “АвтоВАЗ”
ЗАО “ПЭС/СКК” имеет очевидное преимущество перед конкурентами ввиду наличия в Самаре необходимых производственных площадей, близости расположения к покупателю и отсутствия таможенных барьеров. Данное расположение нашего предприятия позволяет оперативно реагировать на изменения заказа со стороны покупателя, вести ритмичные плановые поставки, также весьма сокращаются расходы на транспортировку.
Благодаря более современной технологии производства ЗАО “XYZ” обеспечивает более высокий уровень качества продукции относительно конкурентов, что подтверждается обследованием предприятия со стороны специалистов концерна “АвтоВАЗ” .
Сбыт продукции производится на основании двустороннего договора на поставку между ЗАО “ПЭС/СКК”и АО “АвтоВАЗ”, процедура отгрузки и оплаты отработана.
Благодаря наличию современных технологий, обладания опытом ведущих мировых фирм, ЗАО “ПЭС/СКК” на сегодняшний день является единственным российским предприятием, способным локализовать производство импортных комплектующих. Эти изделия по своим конструктивным параметрам находятся на уровне лучших зарубежных аналогов.
Для реализации проекта потребуется инвестиции в объеме 55500 долларов США, которые при ставке 16% годовых будут возвращены через 2.5 года.
Реализация проекта позволит создать более 1000 рабочих мест по условиям труда и культуре производства соответствующие мировым стандартам.
План маркетинга
Перед фирмой стоит задача занять лидирующее положение на рынке жгутов атопроводов и комплектующих к ним. Основным потребителем нашей продукции в Росси является - АО “АвтоВАЗ”. На сегодняшний день потребности АО “АвтоВАЗ”в комплектующих удовлетворяются 5 крупными поставщиками. За счет плантруемой локализации производства импортных комплектующих наша компания предлагает выход на рынок жгутов с ценой продукции намного меньшей цене конкурентовт и высоким качеством готовой продукции. Это мы считаем позволит нам несколько потеснить конкурентов.
Цена на продукцию рассчитана исходя из нормативной материалоемкости изделий, утвержденных конструкторскими службами АО “АвтоВАЗ”и ЗАО “ПЭС.СКК”, на основании накопленных статистических данных исходя из двух летнего опыта производства жгутов автопроводов и исходя из нормативной трудоёмкости изделия, которая калькулируется и хронометрируется на ежемесячной основе.
Близость по географическому расположению с покупателем даёт нам преимущество перед конкурентами в связи доставки готовой продукции к покупателю. Покупатель может самостоятельно забирать готовую продукцию со склада ЗАО “XYZ”как автомобильным транспортом так и железнодорожным. Склад вмещает двух дневной запас готовой продукции, который необходим покупателю и соответствует перечню необходимой номенклатуры.
Производственный план
Требования к организации производства и технологии, приняты в соответствии с действующими требованиями фирмы “PPPPP”,являющимся мировым лидером по производству подобной продукции, обеспечивающем жгутами проводов все ведущие автомобилестроительные компании Европы и Америки.
Таблица 4 Cостав основного оборудования является следующим.
| № п/п |
Наименование оборудования |
Кол-воед. |
Цена за ед. |
Поставщик |
| 1 |
Машина для резки провода |
15 | 160000 |
Комакс (Швейцария) |
| 2 | Сборочный конвейер | 14 | 27000 |
Инка макина (Турция) |
| 3 | Пресс | 47 | 3500 |
Мекал (Италия) |
| 4 | Тест-компьютер | 142 | 2600 |
WEE (Германия) |
| 5 | Принтер для бирок | 142 | 1200 |
Епсон (Япония) |
| 6 | Разрывная машина | 3 | 4000 |
МАВ (Германия) |
| 7 |
Гидростанция для конвейера |
3 | 10800 |
МАГ Турция |
| 8 | Вешало для заготовок | 520 | 300 |
Инка Макина (Турция) |
| 9 | Литьевая машина | 3 | 16200 |
Россия |
| 10 | Штамп | 560 | 2700 |
Рейнсхаген (Германия) |
| 11 | Контрольно сборочный стенд | 760 | 1300 |
Элопар (Турция) |
| 12 | Сплайс- апликатор | 92 | 2600 |
Юникаблес (Испания) |
| 13 | Пресс-форма | 31 | 5400 | Россия |
| 14 |
Оборудование для мехобработки |
6 | 1600 | Россия |
| 15 | Электропогрузчик | 3 | 13500 |
Балканкар (Болгария) |
Практически все оборудование планируется импортировать.
Сведения об основных поставщиках материалов и комплектующих представлены ниже:
Таблица 5
| Наименование сырья, материала | Основной поставщик |
Альтернативный поставщик |
| Кабель-провод | ДРАКА Германия | |
| Трубка ПВХ | Самарская Кабельная Компания, г. Самара | |
| Трубка гофрированная | АСМ Югославия | |
|
Соединители электрические |
Атлант г. Изобильный Ставропольский край | |
|
Резинотехнические изделия |
Балаковорезинотехника г. Балаково Саратовская обл. | |
| Лента липкая | Трубоизоляция г. Новокуйбышевск Самарская обл. | |
| Предохранители и реле | Бош Германия |
Требования по качеству выпускаемой продукции соответствуют мировому уровню, о чем свидетельствует сертификат качества ИСО- 9000 выданный нашему предприятию независимой фирмой “Веритас”.
Производственные рабочие проходят один раз в три месяца контрольные тесты на профпригодность и обучаются по мере введения в производство нового оборудования, и технологических процессов.
Организационный план
Инициатором проекта является ЗАО “XYZ” предприятие зарегистрированное как юридическое лицо Российской Федерации в 1005 году (регистрационное свидетельство Р-5105.16.2, выдано 04 марта 1997 года (дата внесения последних изменений в Уставе предприятия Государственной Регистрационной Палатой при Министерстве Экономике Российской Федерации.)
Учредителями предприятия являются:
General Konus Corporation
3044, West Grand Street, Washington , Michigan 45523, USA
51% уставного капитала
Самарская Компания “qqq”
443022, Россия, г. Самара, ул. Гая 9 .
49% уставного капитала
Руководитель предприятия – Конусов Иван Иванович, тел. (8462) 29-30-65,
Факс (8462) 30-45-69
Уставной капитал предприятия-$1.95
В настоящее время численность работников предприятия составляет 501 человек.
На предприятии имеются отделы:
Административный
Финансовый
Главного инженера
Кадров
Качества
Производственный
Материально-технического снабжения
Склад
Финансовое положение предприятия определяется в основном из общероссийских условий хозяйствования, основной проблемой которых являются неплатежи со стороны заказчика, тем не менее предприятие, работая уже 4 года на российском рынке, не допустило задержек в выплате заработной платы и социальных выплат, средний уровень задолженности оплаты по поставщикам составляет не более 60 дней.
Форма собственности предприятия – смешанная.
Члены совета директоров ЗАО “XYZ”:
Q– Директор по операциям развития предприятий фирмы “PPPP”
– Генеральный директор ЗАО “ПЭС/СКК”
R– Финансовый директор ЗАО “ПЭС/СКК”
K _ Генеральный директор ЗАО “MMM”
Правом подписи финансовых документов предприятия обладают:
Конусов Иван Иванович - Генеральный директор ЗАО “XYZ”
Конусов Иван Владимирович – Финансовый директор ЗАО “XYZ”
Конусов Иван Александрович – Главный бухгалтер ЗАО “XYZ”
Распределение обязанностей между членами руководящего состава являются следующими:
Генеральный директор несет ответственность за все операции предприятия, осуществляет оперативный контроль и руководство предприятием в целом, действует без доверенности от имени предприятия в пределах своих полномочий, указанных в Уставе предприятия и решения Общего собрания акционеров и Совета директоров, распоряжается имуществом общества в соответствии с действующим законодательством, устанавливает порядок заключения и подписания контрактов и принятия обязательств предприятием, нанимает и увольняет сотрудников, утверждает штатное расписание и заработную плату сотрудников.
Финансовый директор предприятия отвечает за финансовые операции предприятия, их учет и контроль, осуществляет непосредственное руководство финансовым отделом предприятия, контролирует денежные потоки предприятия, отвечает за подготовку отчетов предприятия, отвечает за подготовку и оценку финансовой информации, требуемой для принятия решений Генеральным директором, Советом директоров и Общим собранием акционеров.
ФИНАНСОВЫЙ ПЛАН
Для финансовой оценки инвестиционного проекта необходимо учесть следующие факторы:
Стоимость старой действующей производственной линии составляет $32000. Срок жизни этого проекта предполагался быть равным 10 лет, в конце которого линия должна быть утилизована. Текущая рыночная стоимость данной модели составляет $15000 , и найдена компания, заинтересованная в покупке.
Новая производственная линия отличается от действующей более сложным механизмом действия, поэтому срок жизни предполагается быть равным 8 годам, после чего она будет утилизована. Ее текущая стоимость составляет $55500.Стоимость утилизации составит $1500 и ее необходимо учесть расчетах.
В таблице 1 представлены наиболее существенные различия между старой и новой производственными линиями. Расходы на электроэнергию, переналадку и т.д. в обоих случаях несущественны по сравнению с их стоимостью.
Таблица 6
|
Действующая производственная линия |
Новая производственная линия |
||
| объем годового выпуска, шт | 200000 | 230000 | |
| стоимость рабочей силы/ ед.пр., $ | 0.12 | 0.08 | |
| стоимость материалов/ ед.пр., $ | 0.48 | 0.46 | |
| Дополнительные расходы/ед.пр., $ | 0.24 | 0.16 | |
Дополнительный годовой объем выпуска на новой линии предполагается продавать по $0.95/ шт. При этом расходы на продажу и продвижение товара составят $5500/год.
Принимаем i=16%
1. Рассчитываем начальные чистые инвестиции необходимые для реализации проекта:
Таблица 7
| Действующая производственная линия(original production line) | $32000 |
| Текущая остаточная стоимость(current book value) | $25600 |
| Текущая рыночная стоимость(relevant market value) |
15000 |
| Потери на продаже(loss on sale) | $10600 |
|
Налог на прибыль(relevant tax savings on loss 30%) |
3816 |
| Чистые потери(net loss) | $6784 |
|
Чистые инвестиции(net investment) |
$55500 |
|
Стоимость утилизации(scrap value, value on eight years) |
$1500 |
|
Расчет чистых инвестиций(calculation of net investment) |
|
| Новая производственная линия(new production line) | $55500 |
|
Дополнительные средства от продажи старой линии(less cash on old) |
15000 |
| $40500 | |
| Экономия по налогу на прибыль(less tax savings) |
3816 |
| Начальные инвестиции |
$36684 |
2.Рассчитываем (operating savings and benefits)
Таблица 8
|
Действующая производст. линия(original production line) |
Новая производст. линия(new production line) |
Годовая разница (annual difference) |
|
|
Операционная экономия и потери(operating savings-current volume) |
|||
| Рабочая сила(labour) | $24000 | $16000 | $8000 |
| Материалы (materials) | 96000 | 92000 | 4000 |
|
Накладные расходы 200% рабочей силы (overhead 200%of labour) |
48000 |
32000 |
не применимо |
|
$168000 |
$140000 |
$12000 | |
| Дополнительные расходы (additional volume) | |||
| 30000 едениц @0.95 | $28500 | ||
| Рабочая сила(labour)@0.08 | -2400 | ||
| Материалы (materials)@0.46 | -13800 | ||
| Продажа и продвижение товара(sales and promotion) |
-5500 |
6800 |
|
|
Суммарная экономия(total savings and contribution) |
$18800 | ||
|
Амортизация (depreciation) |
$3200 | $6750 |
-3550 |
|
Операционная прибыль(taxable benefits) |
$15250 | ||
| Налог на прибыль(taxes at 36%) |
5490 |
||
| Прибыль после уплаты налога(aftertax benefits) | $9760 | ||
| Возврат амортизационных затрат(add back depreciation) |
3550 |
||
|
Чистый денежный поток(aftertax cash flow) |
$13260 |
||
| Новая произ.линия | 55500 | |
| -1500 | утилизация(scrap) | |
| $54000+8=$6750/год | ||
3.Рассчитываем срок окупаемости инвестиций(payback):
Payback=[Начальные инвестиции(initial investment)- стоимость утилизации(scrap value in eight years) ]/чистый денежный поток(aftertax cash flow)=($36684-$1500)/$13260=2.65 г
Так как Payback(2.65г)<времени жизни проекта(8 лет), то проект соответствует стандартам
4.Рассчитываем чистую рентабельность инвестиций (return on investment):
ROI=чистый денежный поток(aftertax cash flow)/ [Начальные инвестиции(initial investment)- стоимость утилизации (scrap value in eight years) ]=$13260/($36684-$1500)=37.7%
5.Рассчитываем чистую настоящую стоимость проекта(net present value):
Таблица 9
-
Период времени
Инвестиции
Входящий денежный поток(Benefits(inflows))
PV factor at 16 % Настоящая стоимость Совокупная чистая настоящая стоимость
0 $36684 - 1 -36684 -36684 1-8 - $13260 4.344 57601 20917 8 - $1500
0.305
458 21375 $36684 $107580 $21375
Так как NPV >0, то проект соответствует стандартам
6. Рассчитываем индекс прибыльности(Benefit Cost Ratio (BCR))
Profitability index =настоящая стоимость притока денежных средств(present value of operating inflows (benefit))/настоящая стоимость оттока денежных средств(Present value of net investment outlays (cost))=
=$57601/($36684-$458)=1.59
7. Рассчитываем Benefit Cost Ratio (BCR) без стоимости утилизации(terminal value)
=($57601+$458)/$36684=1.58
Так как BCR >1, то проект соответствует стандартам
8. Рассчитываем настоящий срок окупаемости( present value payback) при аннуитете:
Annuity factor=$(36684-$458)/$13260=2.732
9.Annualized NPV
Annuity = NPV / Factor = $21375/4.344=$4920
10. Рассчитываем внутреннюю норму рентабельности( iternal rate of return):
Так как Anuity factor получился 2,732, то из таблицы 7 находим, что IRR лежит в пределах от 30-35%.
IRR=Present value(net investment)/Annuity
Таблица 10
| Период времени | Инвестиции | Benefits (inflows) | PV factor at 35% | PV factor at 30 % | Настоящая стоимость (35%) | Настоящая стоимость (30%) |
| 0 | $36684 | - | 1 | 1 | -36684 | -36684 |
| 1-8 | - | $13260 | 4.344 |
2.925 |
34449 | 38786 |
| 8 | - |
$1500 |
0.305 |
0.123 |
136 | 184 |
| $36684 | -'$2098 | $2286 |
IRR=32%
Так как IRR (32%)>I(16%), то проект соответствует стандартам.
11. Структура баланса на начало и конец периода и отчет о движении денежных средств:
Таблица 11
|
НАЧ. ПЕРИОДА |
Д-Т | К-Т | Д-Т | К-Т | Д-Т | К-Т | Д-Т | К-Т |
КОНЕЦ. ПЕРИОДА |
||||
| ПА | 280,000 | 25,600 | 254,400 | 254,400 | 55,500 | 309,900 | 28,400 | 281,500 | |||||
| 0 | 0 | 0 | 0 | ||||||||||