Пути повышения эффективности капитальных вложений
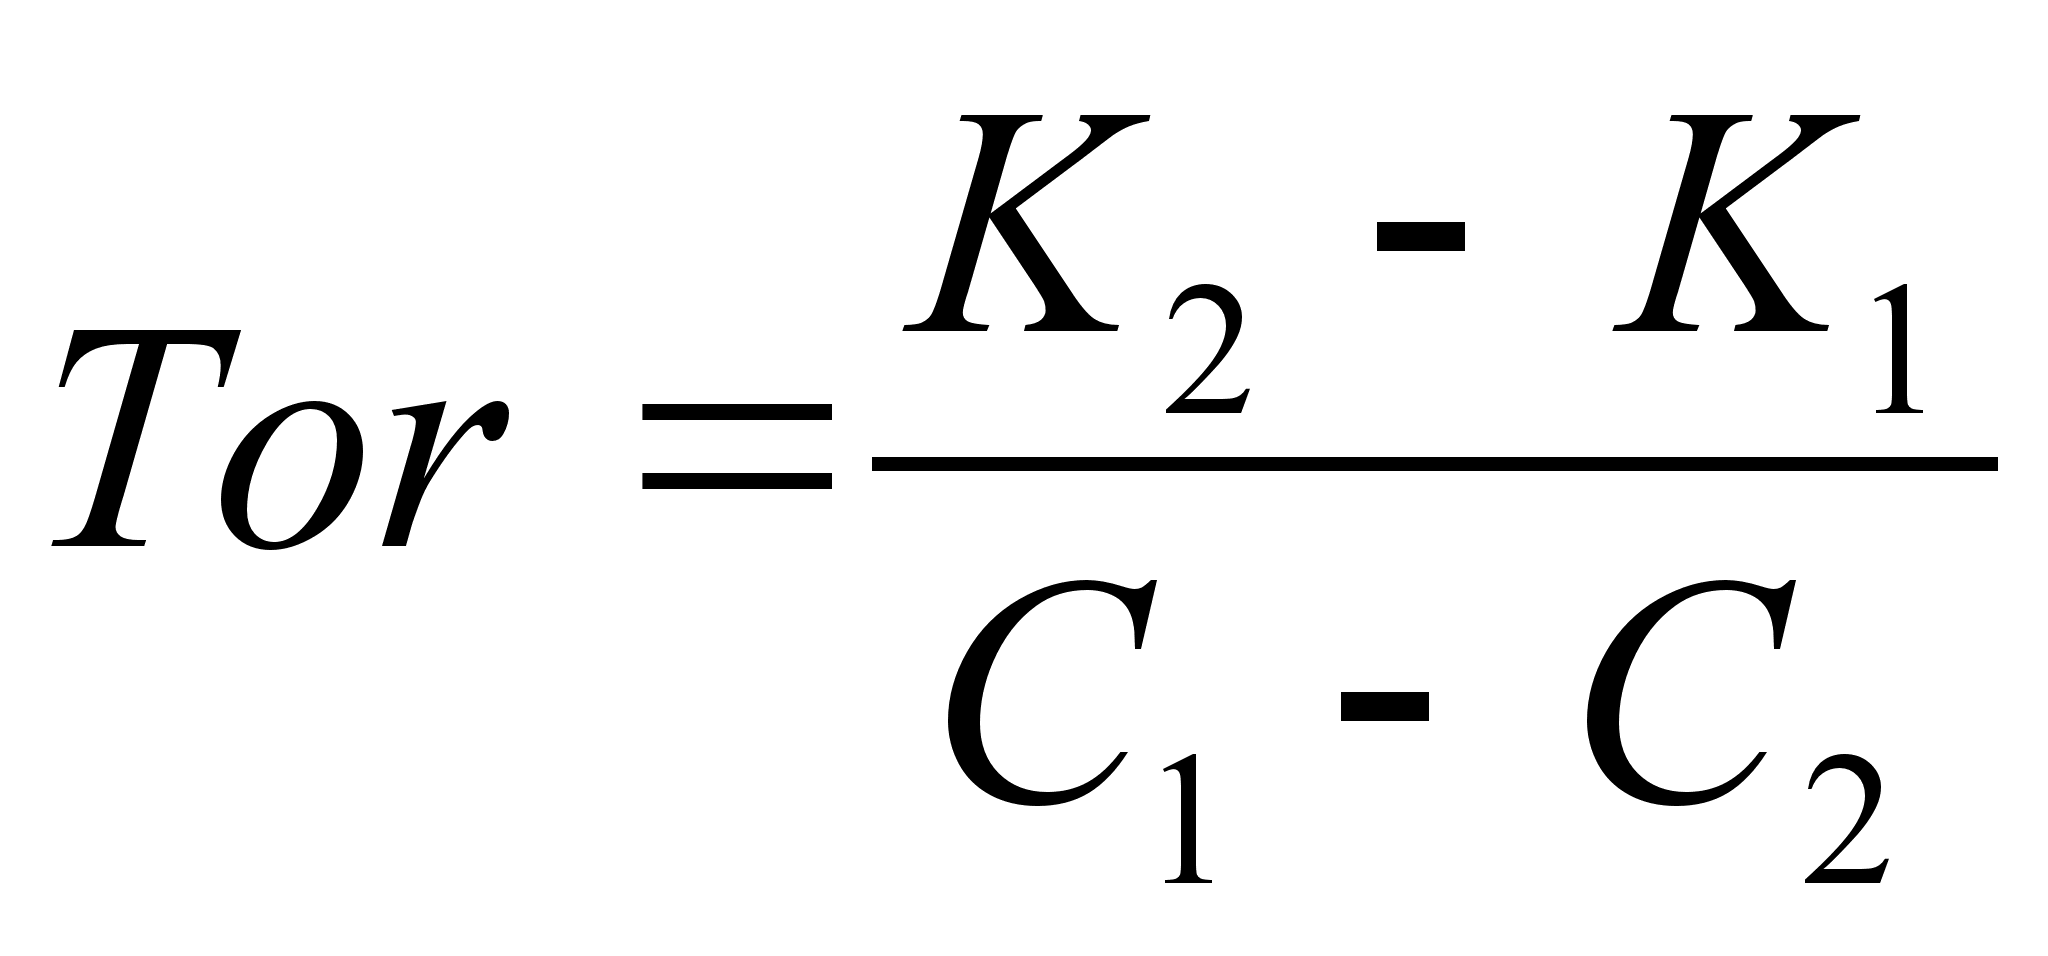 .
Если Еср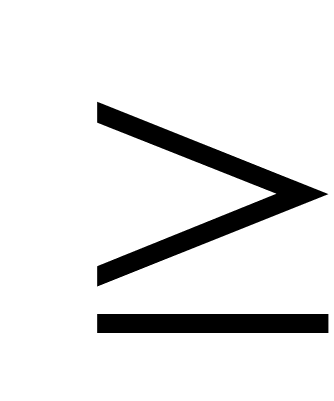 Еп,
то из этого
следовало, что
капитальные
вложения в
экономическом
плане обоснованы.
Недостатком данной методики является и то, что критерием для определения лучшего варианта являются приведенные, затраты, а не прибыль, которая в наибольшей степени отвечает требованиям рыночной экономики. Кроме того, данная методика не может быть использована при обосновании капитальных вложений, направляемых на улучшение качества продукции, так как улучшение качества продукций на предприятии, как правило, ведет к увеличению издержек производства продукции.
2.1.2. Два основных методических подхода, к определению выгодности вложения инвестиций в развитых странах с рыночной экономикой.
Поэтому большой теоретический и практический интерес представляет методика определения выгодности вложения инвестиций в развитых странах с рыночной экономикой, которая на протяжении десятилетий не претерпела существенных изменений, что свидетельствует, во-первых, о ее глубокой научной обоснованности, во-вторых, о ее подтверждении практикой. Основные методические подходы достаточно подробно, описаны в экономической литературе западных стран. Известны два метода решения данной проблемы, хотя они имеют и много общего.
Первый метод связан со сравнением величины инвестиций с величиной получаемого дохода от их использования путем сопоставления цены спроса с ценой предложения. Предприниматель заинтересован во вложении инвестиций, т.е. в приобретении капитального товара, только в том случае, если ожидаемый доход от его использования за определенный период составит не менее величины вложения инвестиций. Но как сравнить эти величины?
Предприниматель за товар сразу платит определенную сумму, а доход будет получать частями в течение ряда лет. Следует определить, сколько стоит тот доход, который предприниматель может получить в будущем, в момент вложения инвестиций. В мировой практике подобные расчеты называют дисконтированными, а полученную в результате этих расчетов величину называют дисконтированной или текущей стоимостью.
Дисконтированная стоимость (PV) любого дохода (П) через определенный период (Т) при процентной ставке (r) будет равна:
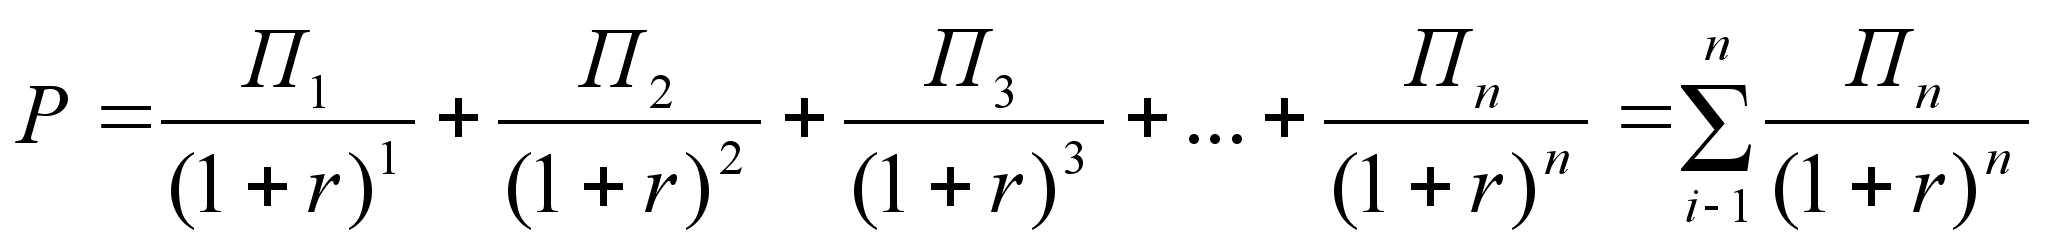 ,
где 1, 2, 3,..., n—годы, в течение которых ожидаются ежегодные доходы в размерах П1П2, П3,..., Пn.
Из этой формулы следует, что дисконтированная стоимость какой-то суммы будет тем ниже, чем больше срок, через который вкладчик намерен получить искомую сумму П, и чем выше процентная ставка r.
Выгодность вложения инвестиций, как было уже отмечено, определяется путем сопоставления цены спроса с ценой предложения.
Цена спроса (ДР) на товар — это самая высокая цена, которую мог бы заплатить предприниматель. Она равна дисконтированной стоимости ожидаемого чистого дохода от вложения инвестиций:
ДР = PV ожидаемого чистого дохода.
Предприниматель не будет вкладывать инвестиции больше этой суммы (цены спроса), ибо в противном случае ему выгоднее вложить деньги в банк под проценты.
Цена предложения товара (СР) определяется как сумма издержек производства этого товара и затрат на его реализацию. Как правило, это цена, указанная в прейскуранте, или продажная цена.
Итак, можно сделать следующий вывод: если цена спроса на капитальный товар превышает цену его предложения, то фирме имеет смысл приобретать дополнительные единицы товара; если цена спроса равна цене предложения, то для предпринимателя будет одинаково правильно любое из инвестиционных решений — приобретать или не приобретать дополнительные товары; для предпринимателя невыгодно вкладывать инвестиции, если цена спроса ниже цены предложения.
Значит, стратегия принятия фирмой инвестиционного решения зависит в конечном итоге от соотношения цены спроса и цены предложения.
Если все это перевести на более понятные нам термины, то это означает:
если Д > K—выгодно вкладывать инвестиции;
если Д < К. — невыгодно;
если Д = К—достигаются равновыгодные условия,
где Д—доход (прибыль), который может быть получен за счет реализации какого-то проекта. Он определяется на основе дисконтирования;
К—капитальные вложения, необходимые для реализации проекта.
В нашем случае Д является ценой спроса, К—ценой предложения.
Второй метод определения экономической целесообразности вложения инвестиций связан со сравнением нормы отдачи от инвестиций с процентной ставкой или другими аналогичными критериями.
Норма отдачи инвестиций определяется по формуле
Чистый доход — Цена предложения
R OR=
•100%.
Цена предложения
Если ROR > г, то фирме выгодно вкладывать инвестиции, если же ROR < г — невыгодно. При ROR = г достигаются равновыгодные условия.
В 1994 г. были изданы Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования, которые были разработаны по заданию правительства с целью унификации методов оценки эффективности инвестиционных проектов в условиях перехода экономики России к рыночным отношениям. В этих Методических рекомендациях заложены принципы и сложившиеся в мировой практике подходы к опенке эффективности инвестиционных проектов, адаптированные для условий перехода к рыночной экономике.
Главными из них являются:
• моделирование потоков продукции, ресурсов и денежных средств;
• учет результатов анализа рынка, финансового состояния предприятия, претендующего на реализацию проекта, степени доверия к руководителям проекта, влияния реализации проекта на окружающую природную среду и т.д.;
• определение эффекта посредством сопоставления предстоящих интегральных результатов и затрат с ориентацией на достижение требуемой нормы дохода на капитал или иных показателей;
• приведение предстоящих разновременных расходов и доходов к условиям их соизмеримости по экономической ценности в начальном периоде;
• учет влияния инфляции, задержек платежей и других факторов, влияющих на ценность используемых денежных средств;
• учет неопределенности и рисков, связанных с осуществлением проекта.
Методические рекомендации ориентированы на решение следующих задач:
• оценки реализуемости и эффективности инвестиционных проектов;
• обоснование целесообразности участия в реализации инвестиционных проектов заинтересованных предприятий, банков, российских и иностранных инвесторов, федеральных и региональных органов государственного управления;
• сравнение вариантов проекта;
• государственная, отраслевая и другие виды экспертиз инвестиционных проектов.
2.1.3.Показатели эффективности инвестиционного проекта.
Эффективность проекта характеризуется системой показателей, отражающих соотношение затрат и результатов применительно к интересам его участников.
Различаются следующие показатели эффективности инвестиционного проекта:
• показатели коммерческой (финансовой) эффективности, учитывающие финансовые последствия реализации проекта для его непосредственных участников;
• показатели бюджетной эффективности, отражающие финансовые последствия осуществления проекта для федерального, регионального или местного бюджета;
• показатели экономической эффективности, учитывающие затраты и результаты, связанные с реализацией проекта, выходящие за пределы прямых финансовых интересов участников инвестиционного проекта и допускающие стоимостное измерение. Для крупномасштабных (существенно затрагивающих интересы города, региона или всей России) проектов рекомендуется обязательно оценивать экономическую эффективность.
В процессе разработки проекта проводится оценка его социальных и экологических последствий, а также затрат, связанных с социальными мероприятиями и охраной окружающей среды.
Оценка предстоящих затрат и результатов при определении эффективности инвестиционного проекта осуществляется в пределах расчетного периода, продолжительность которого (горизонт расчета) принимается с учетом:
• продолжительности создания, эксплуатации и (при необходимости) ликвидации объекта;
• средневзвешенного нормативного срока службы основного технологического оборудования;
• достижения заданных характеристик прибыли (массы и/или нормы прибыли и т.д.);
• требований инвестора.
Горизонт расчета измеряется количеством шагов расчета. Шагом расчета при определении показателей эффективности в пределах расчетного периода могут быть: месяц, квартал или год.
Затраты, осуществляемые участниками, подразделяются на первоначальные (капиталообразующие инвестиции), текущие в ликвидационные, которые осуществляются соответственно на стадиях — строительной, функционирования и ликвидационной.
Для стоимостной оценки результатов и затрат могут использоваться базисные, мировые, прогнозные и расчетные цены.
Под базисной понимается цена, сложившаяся в народном хозяйстве на определенный момент времени. Базисная цена на любую продукцию или ресурсы считается неизменной в течение всего расчетного периода.
Измерение экономической эффективности проекта в базисных ценах производится, как правило, на стадии технико-экономических исследований инвестиционных возможностей. На стадии технико-экономического обоснования (ТЭО) инвестиционного проекта обязательным является расчет экономической эффективности в прогнозных и расчетных ценах.
Прогнозная цена (Цt) продукции ила ресурса в конце t-го шага расчета определяется по формуле
Цt=Цб•I(t,tн)
где Цб — базисная цена продукции или ресурса;
I(t,tн) — коэффициент (индекс) изменения цен продукции или ресурсов соответствующей группы в конце t-го шага по отношению к начальному моменту расчета (в котором известны цены).
Расчетная цена используется для вычисления интегральных показателей эффективности, если текущие значения затрат и результатов выражаются в прогнозных ценах. Это необходимо, чтобы обеспечить сравнимость результатов, полученных при различных уровнях инфляции. Расчетные цены получаются путем введения дефлирующего множителя, соответствующего индексу общей инфляции.
При оценке эффективности инвестиционного проекта соизмерение разновременных показателей осуществляется путем приведения (дисконтирования) их к ценности в начальном периоде. Для приведения разновременных затрат, результатов и эффектов используется норма дисконта (Е), равная приемлемой для инвестора норме дохода на капитал.
Технически приведение к базисному моменту времени затрат, результатов и эффектов, имеющихся на t-м шаге расчета реализации проекта, удобно производить путем их умножения на коэффициент дисконтирования (at), определяемый для постоянной нормы дисконта (Е) как
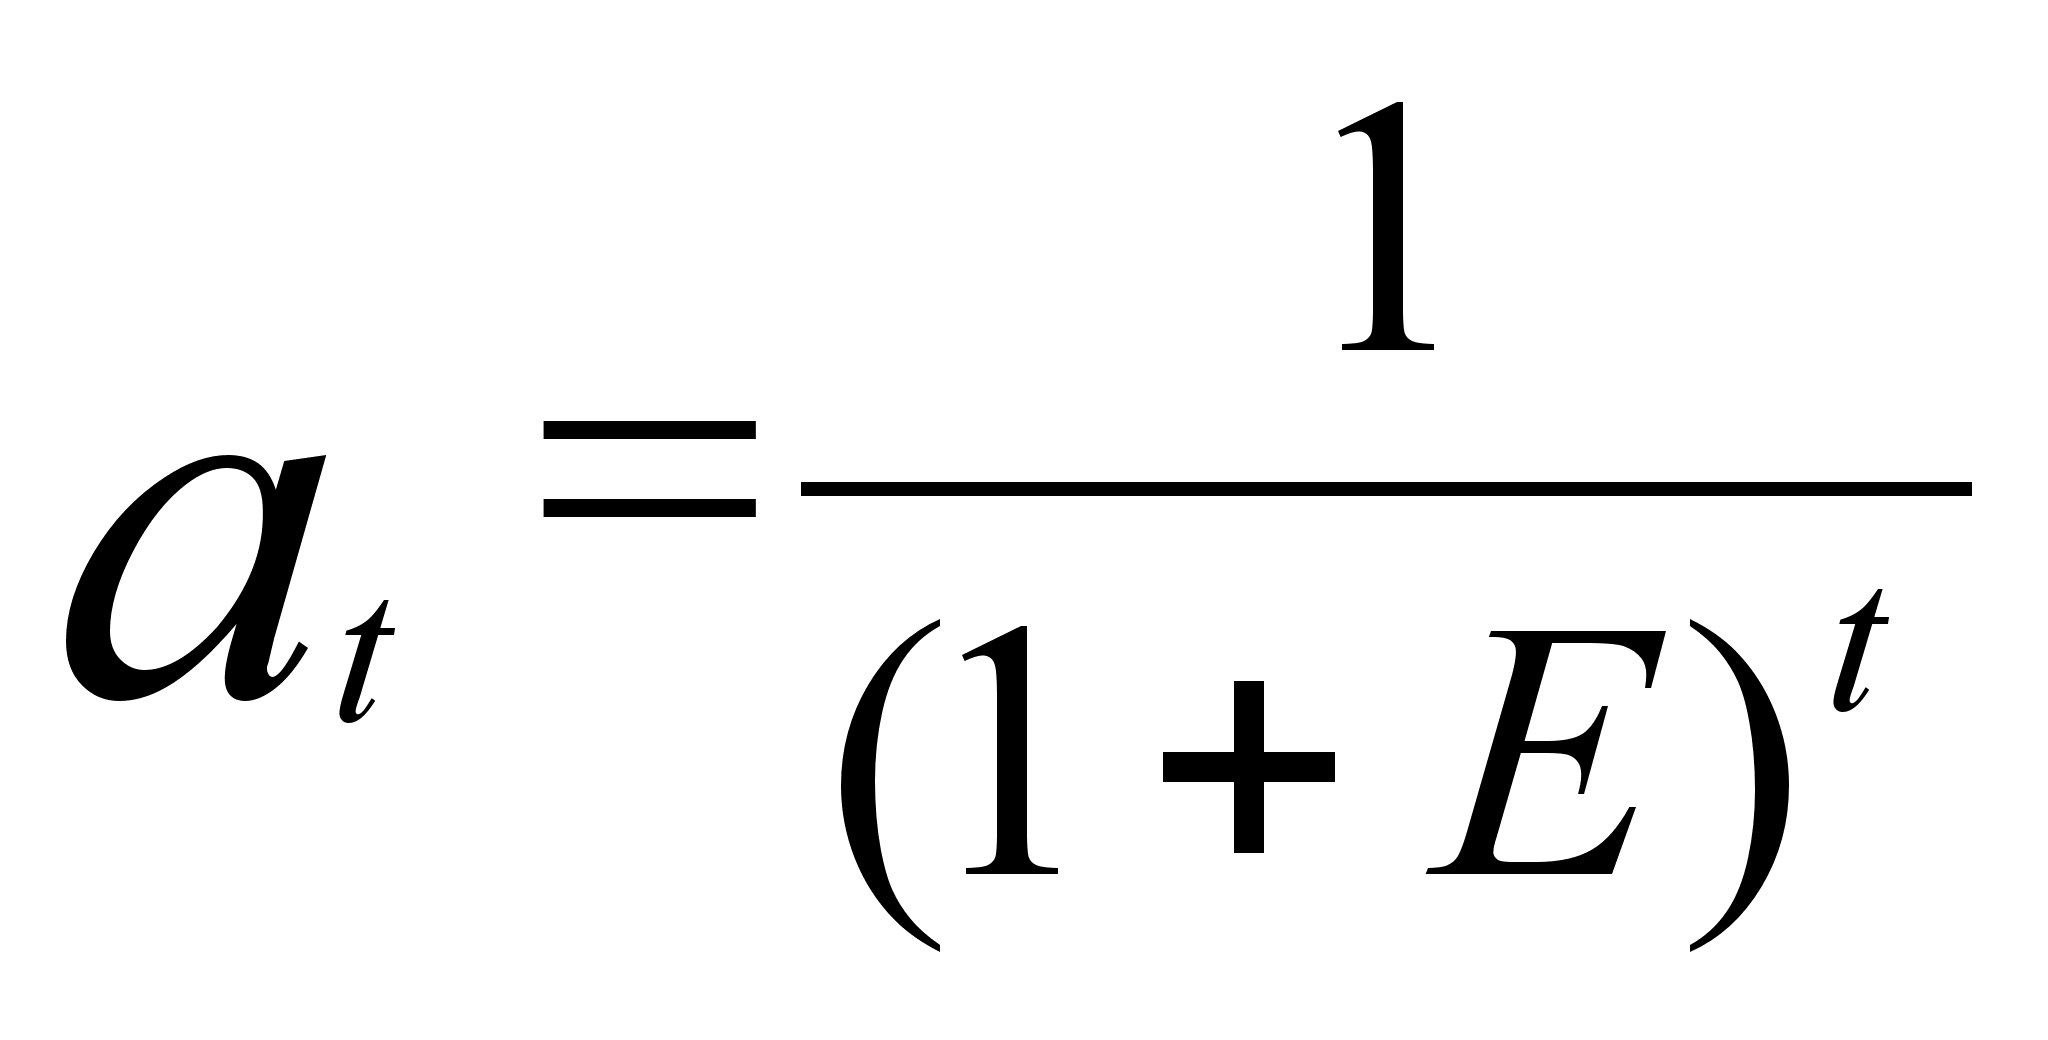
где t—номер шага расчета (t=0, 1, 2,..., Т), а Т—горизонт расчета.
Если же норма дисконта меняется во времени и на t-м шаге расчета равна Е, то коэффициент дисконтирования равен:
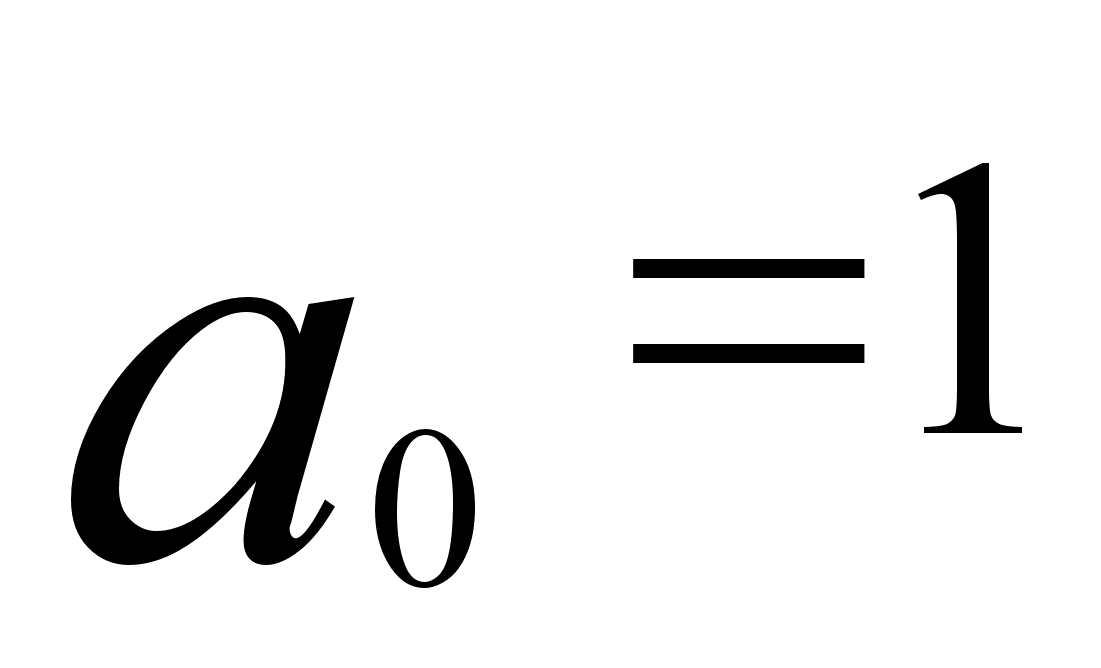 и
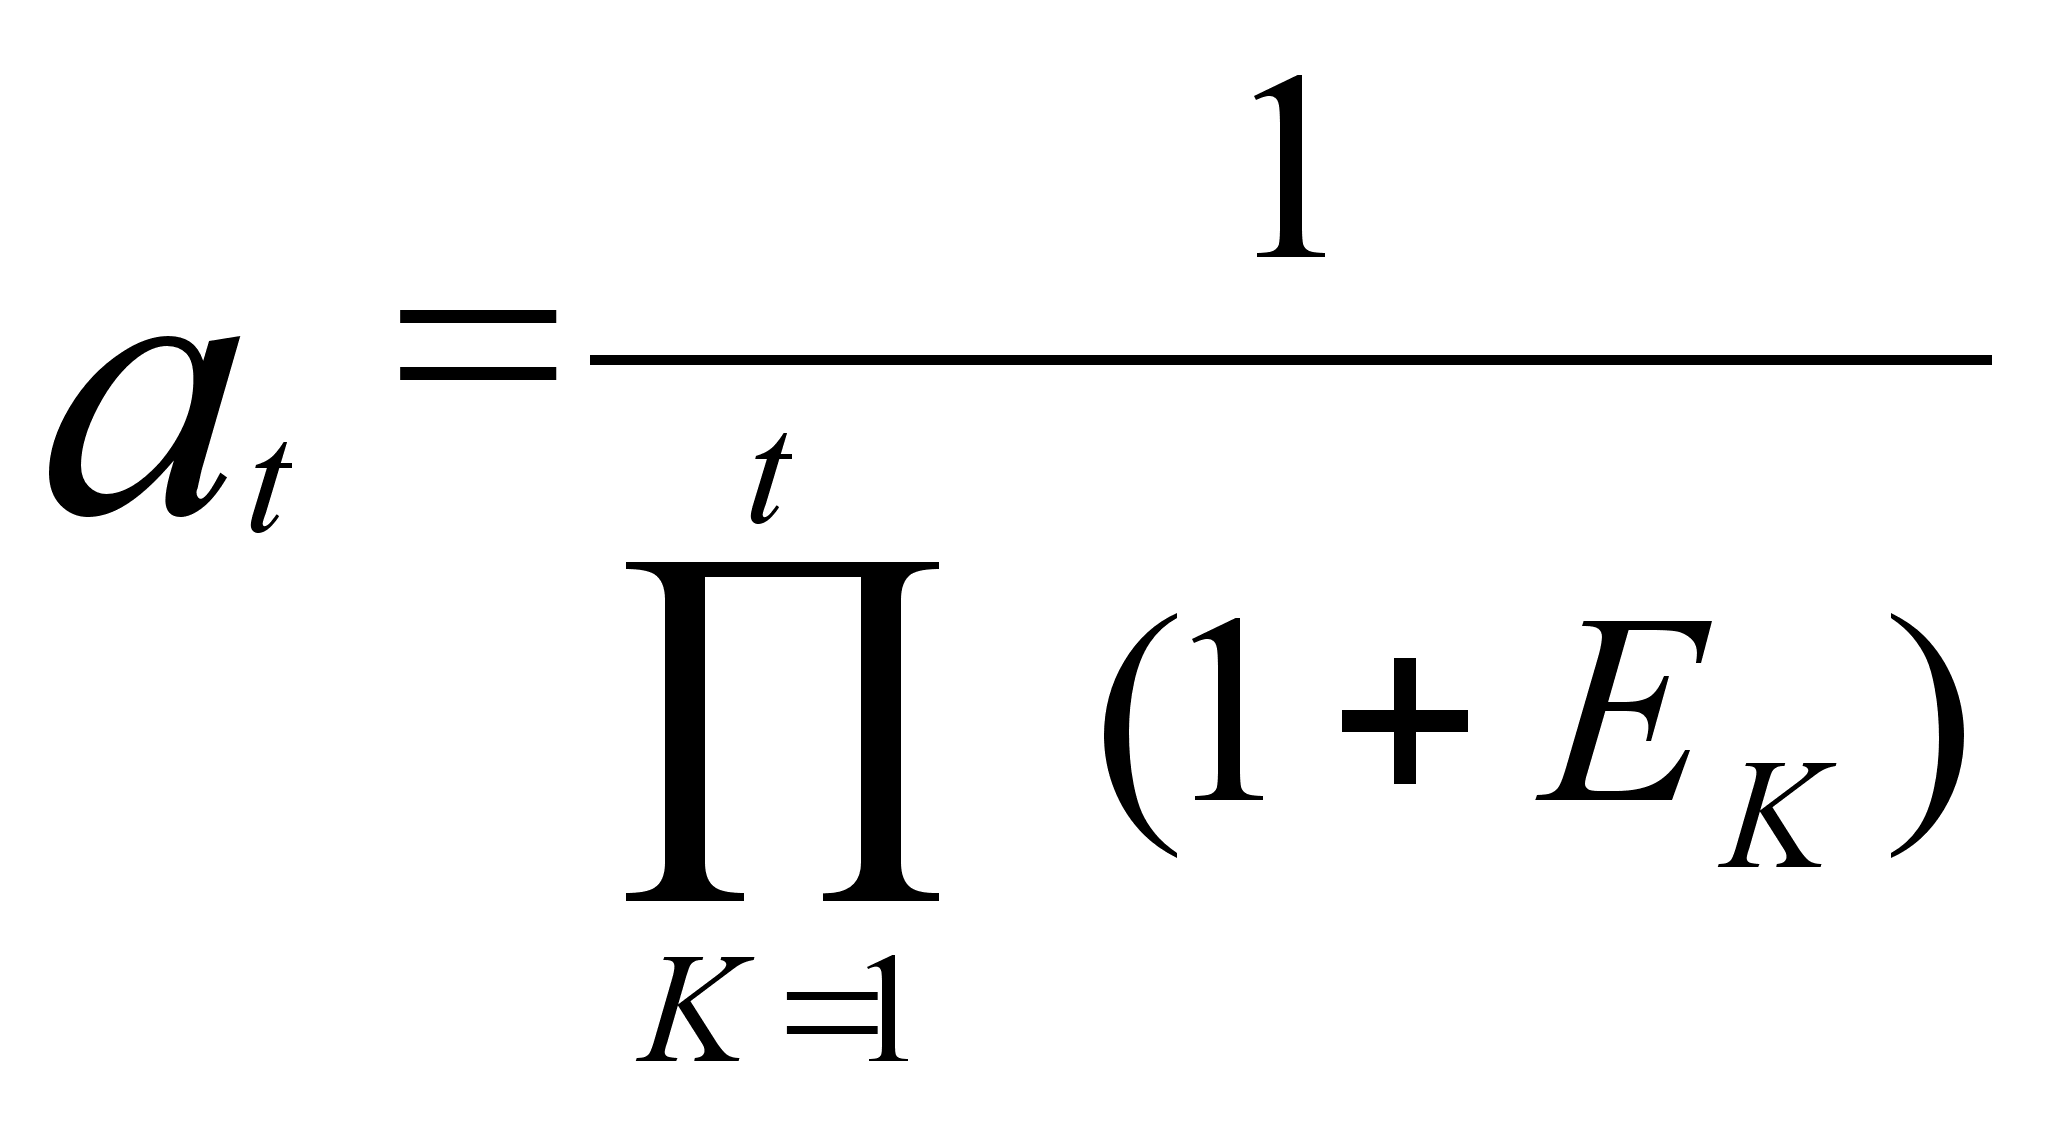 при t>0.
Сравнение различных инвестиционных проектов (или вариантов проекта) и выбор лучшего из них рекомендуется производить с использованием различных показателей, к которым относятся:
чистый дисконтированный доход (ЧДД), или интегральный доход;
индекс доходности (ИД);
внутренняя норма доходности (ВНД);
срок окупаемости.
Чистый дисконтированный доход (ЧДД), или чистая приведенная стоимость (NPV), представляет собой оценку сегодняшней стоимости потока будущего дохода. Он определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу, или как превышение интегральных результатов над интегральными затратами.
Если в течение расчетного периода не происходит инфляционного изменения цен или расчет производится в базисных ценах, то величина ЧДД для постоянной нормы дисконта (Эинт) вычисляется по формуле
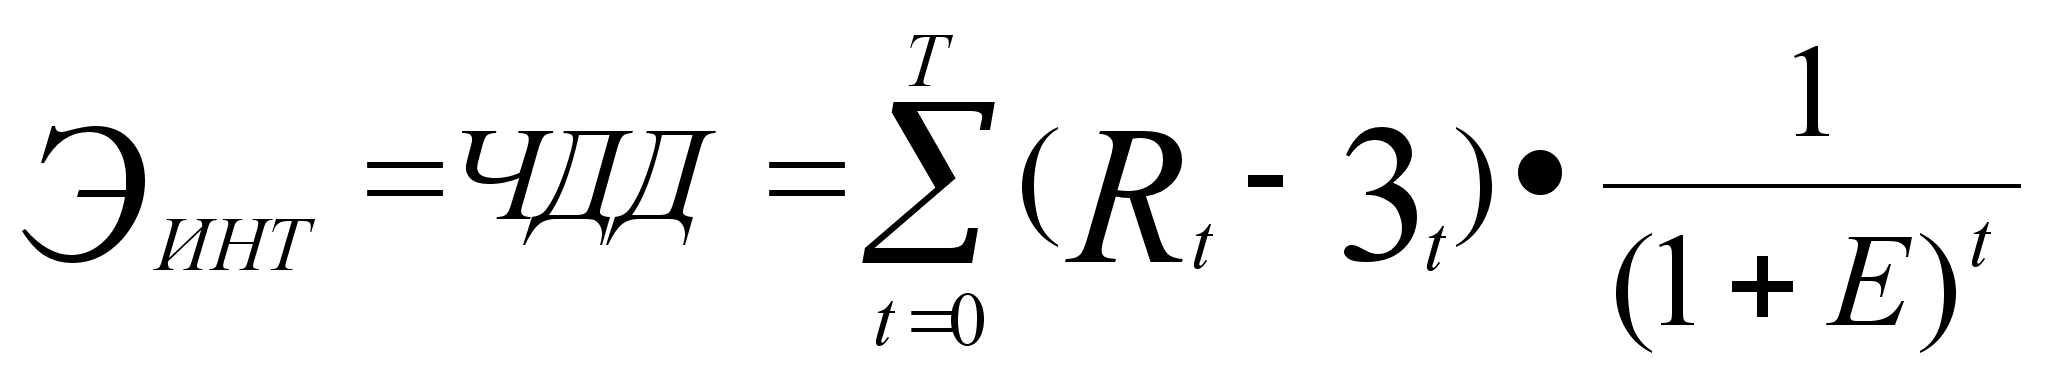 ,
где Rt — результаты, достигаемые на t-м шаге расчета;
3t — затраты, осуществляемые на том же шаге;
Т — горизонт расчета (равный номеру шага расчета, на котором производится ликвидация объекта).
(Rt – 3t = Эt)— эффект, достигаемый на 1-м шаге.
На практике часто пользуются модифицированной формулой для определения ЧДД. Для этого из состава 3t, исключают капитальные вложения и обозначают через;
Kt— капиталовложения на t-м шаге;
К — сумма дисконтированных капиталовложений, т.е.
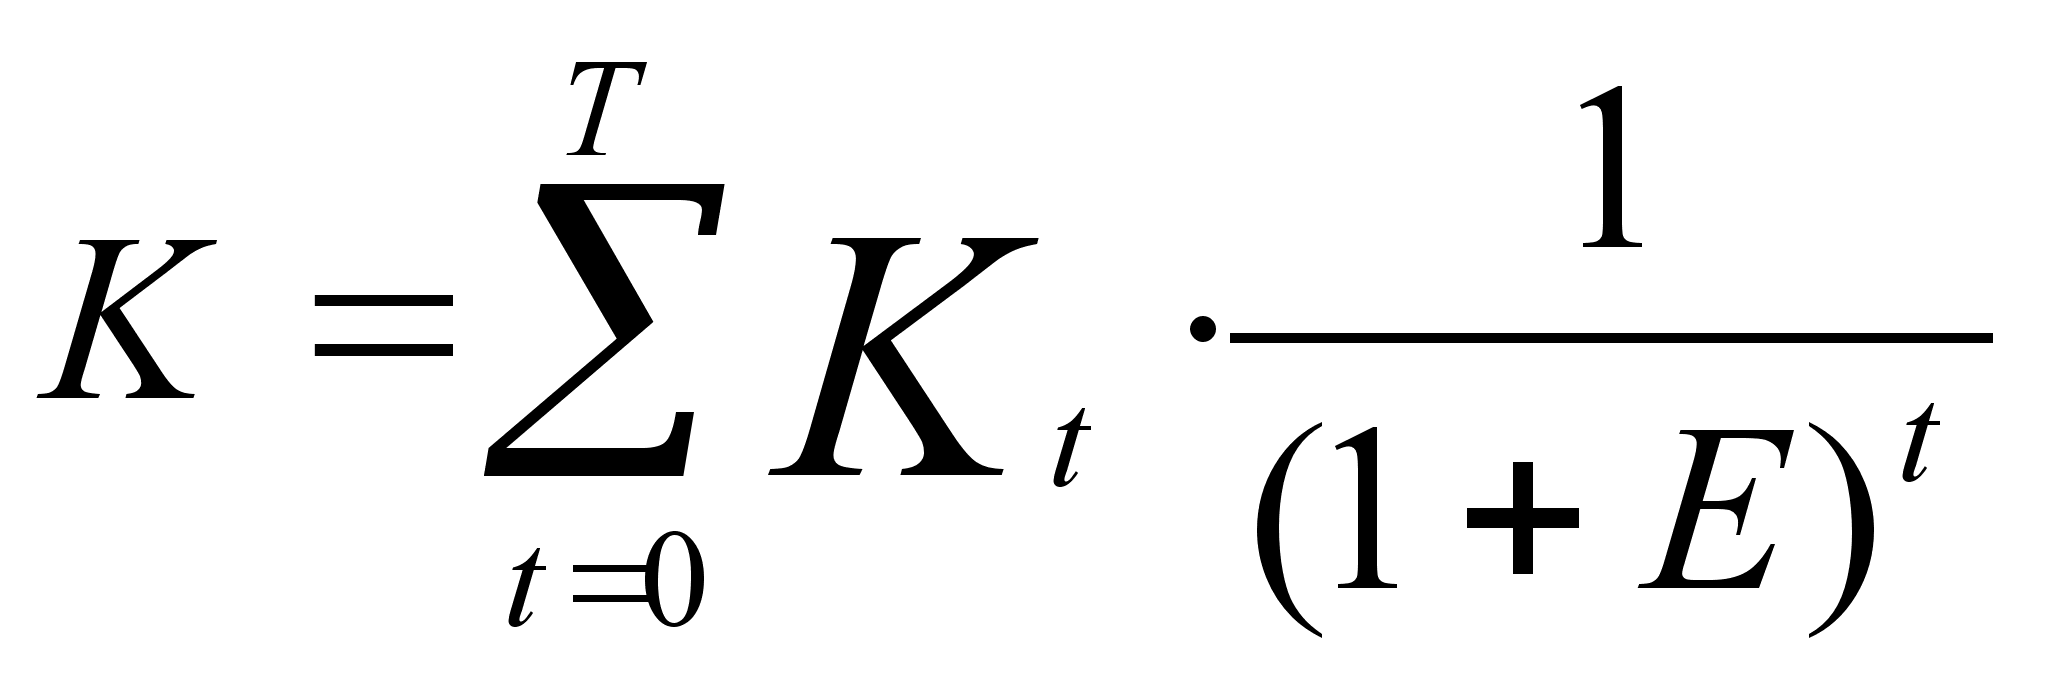 .
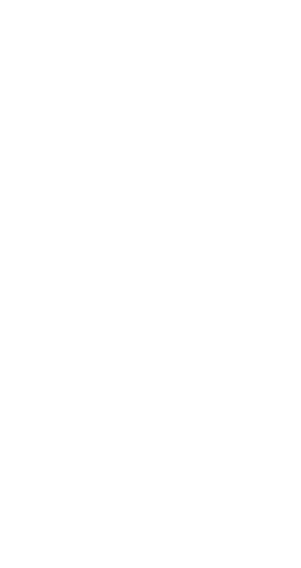
Тогда вышеприведенная формула ЧДД примет вид:
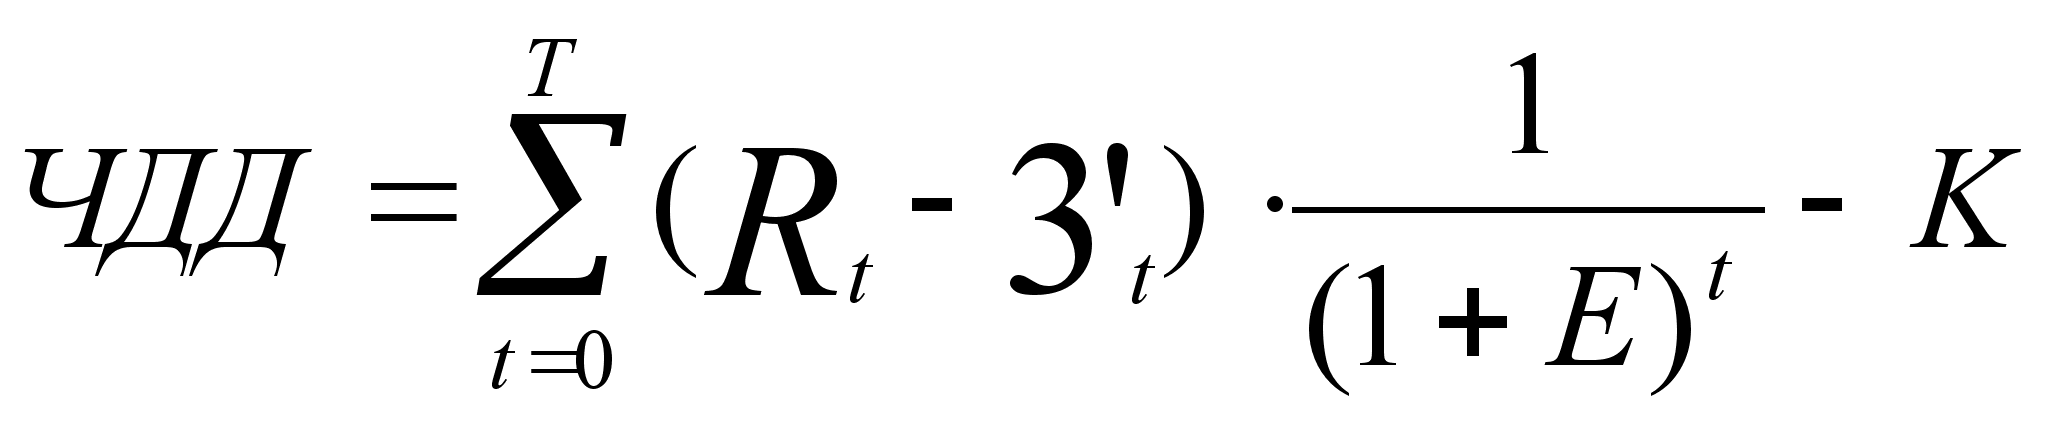 ,
где 3t — затраты на 1-м шаге без учета капитальных вложений.
Правило. Если ЧДД инвестиционного проекта положителен, проект является эффективным (при данной норме дисконта), и может рассматриваться вопрос о его принятии. Чем больше ЧДД, тем эффективнее проект. Если ЧДД отрицательный, то проект считается неэффективным, т.е. убыточным для инвестора.
Величину ЧДД можно представить еще следующей формулой:
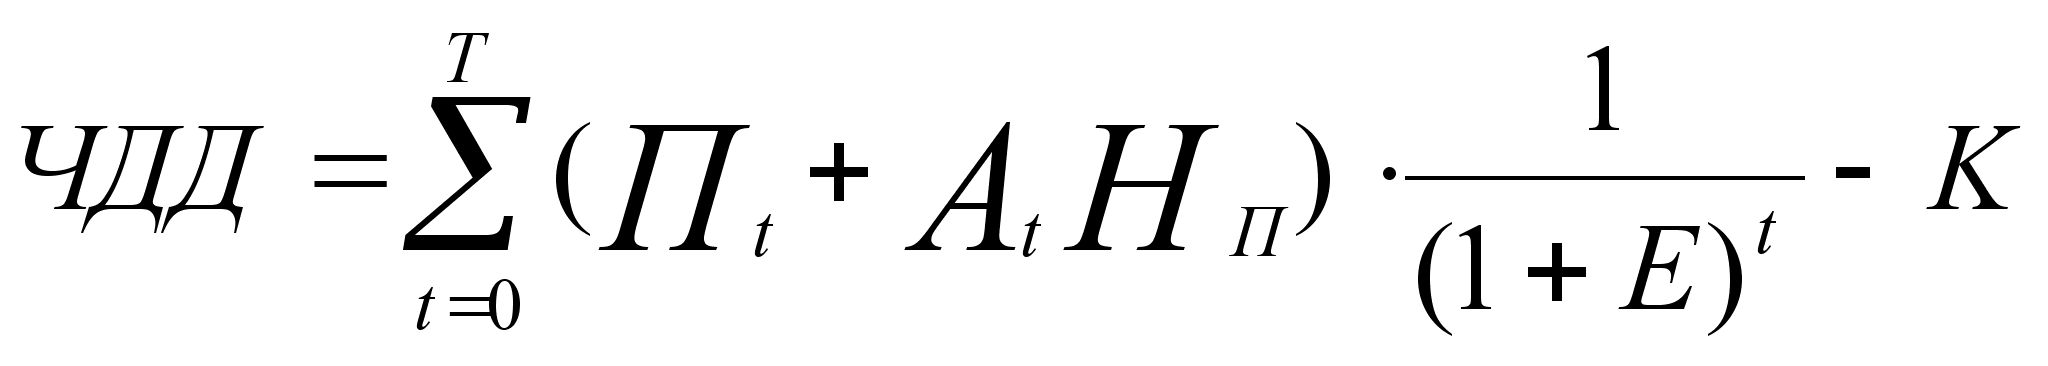
где Пt — чистая прибыль, полученная на t-м шаге;
Аt — амортизационные отчисления на t-м шаге;
НП — налог на прибыль на t-м шаге, в долях ед.
Таким образом, ЧДД — это сумма приведенных величин чистой прибыли и амортизационных отчислений за минусом приведенных капитальных вложений.
В зарубежной литературе величину «ЧДД» обозначают «NPV»;
величину
«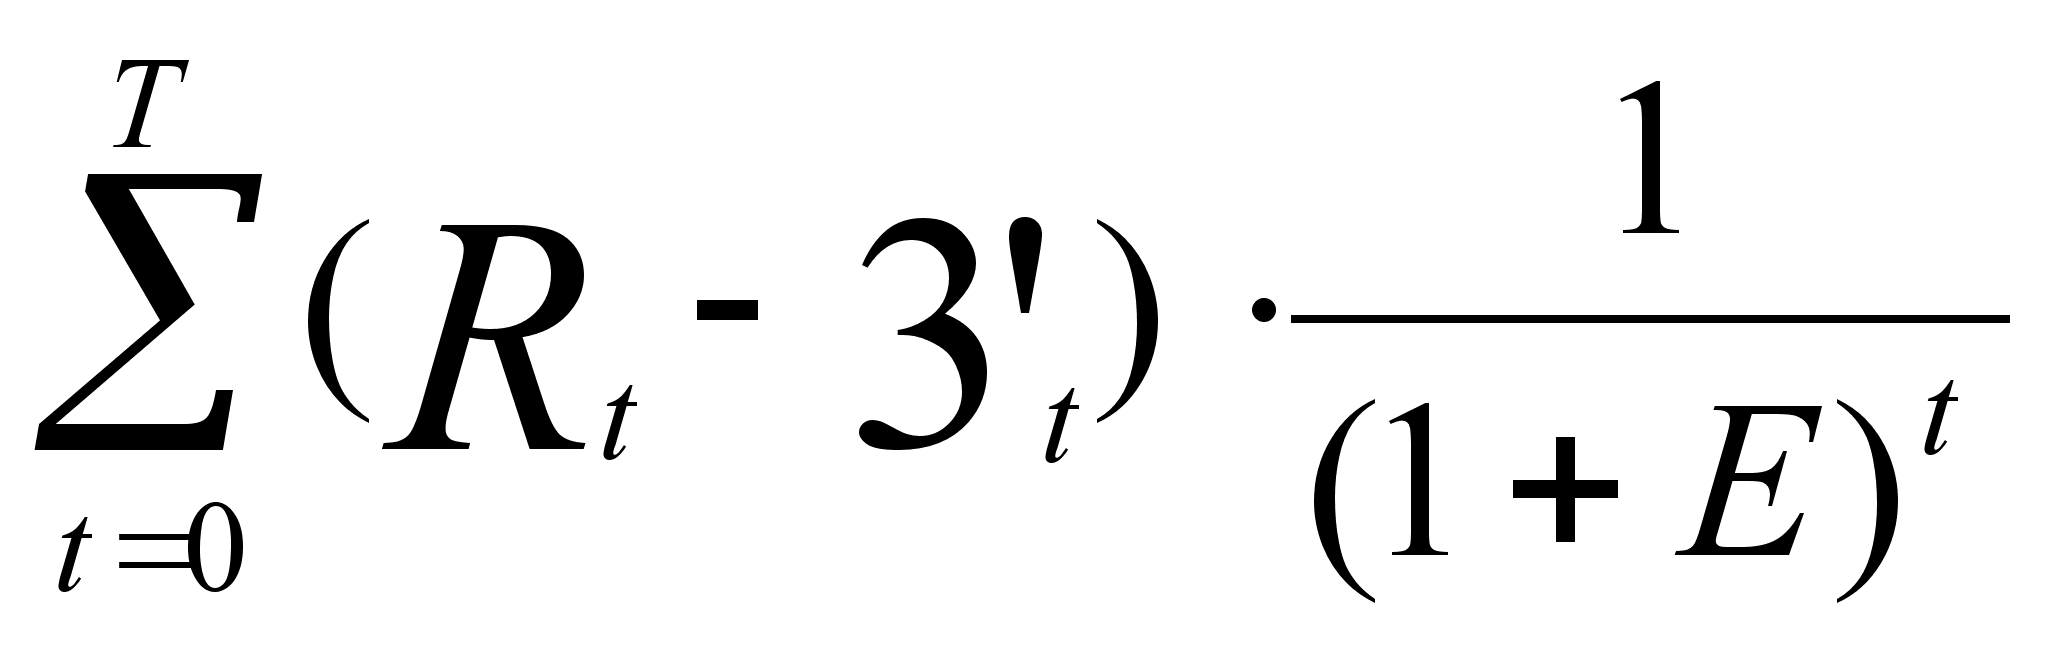 »
обозначают
«PV»;
капитальные
вложения «К»
обозначают
«CI»;
эффект, достигаемый
на t-м шаге, Эt
= (Rt—3t)
обозначают
«Ri».
Индекс доходности (ИД) представляет собой отношение суммы приведенных
эффектов к величине капиталовложений:
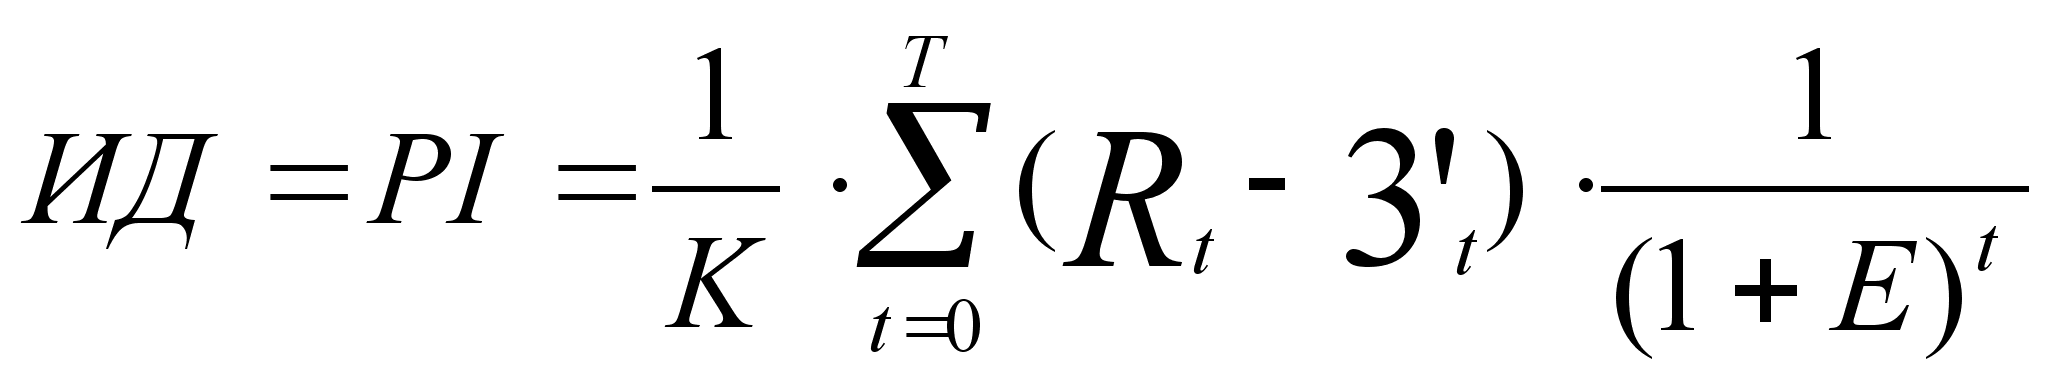
или
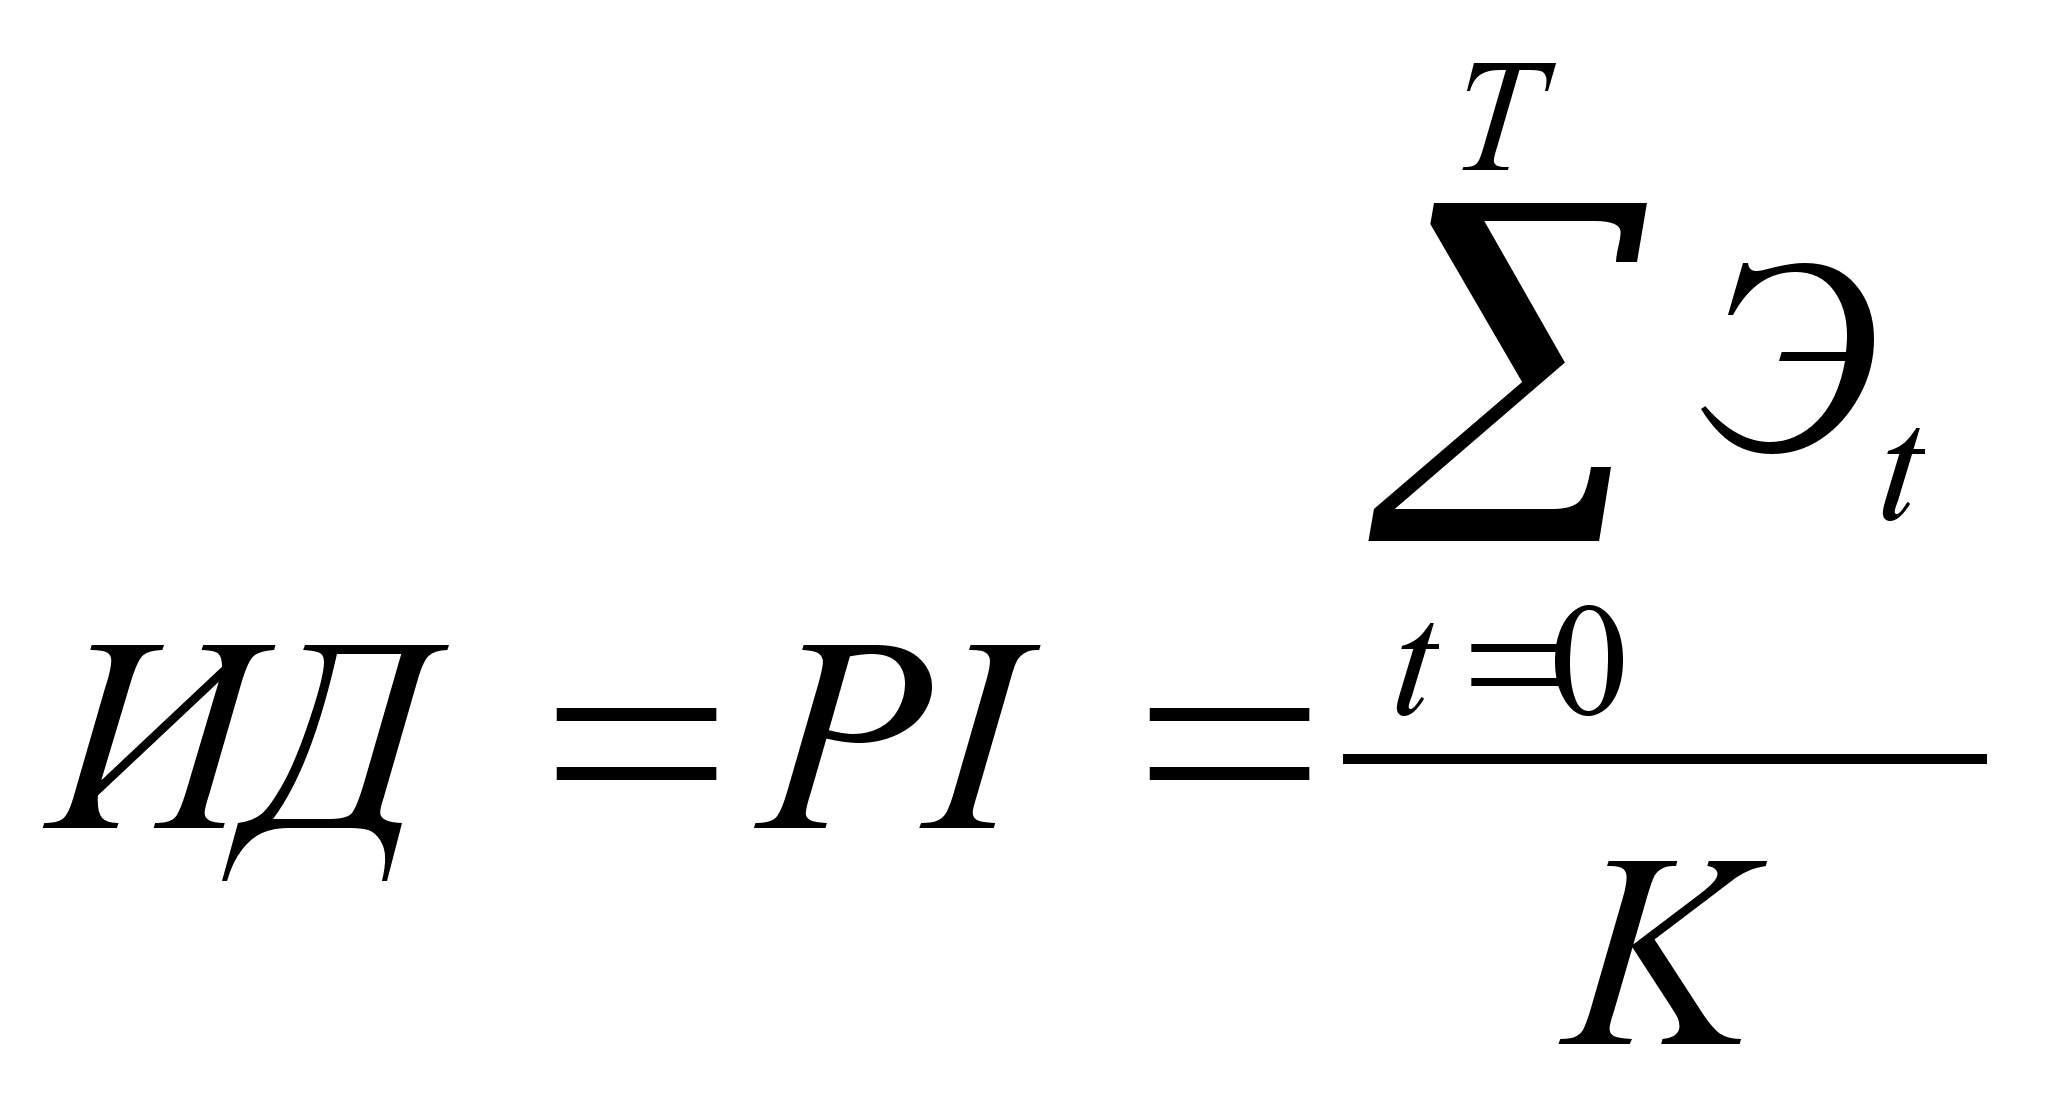 ,
где
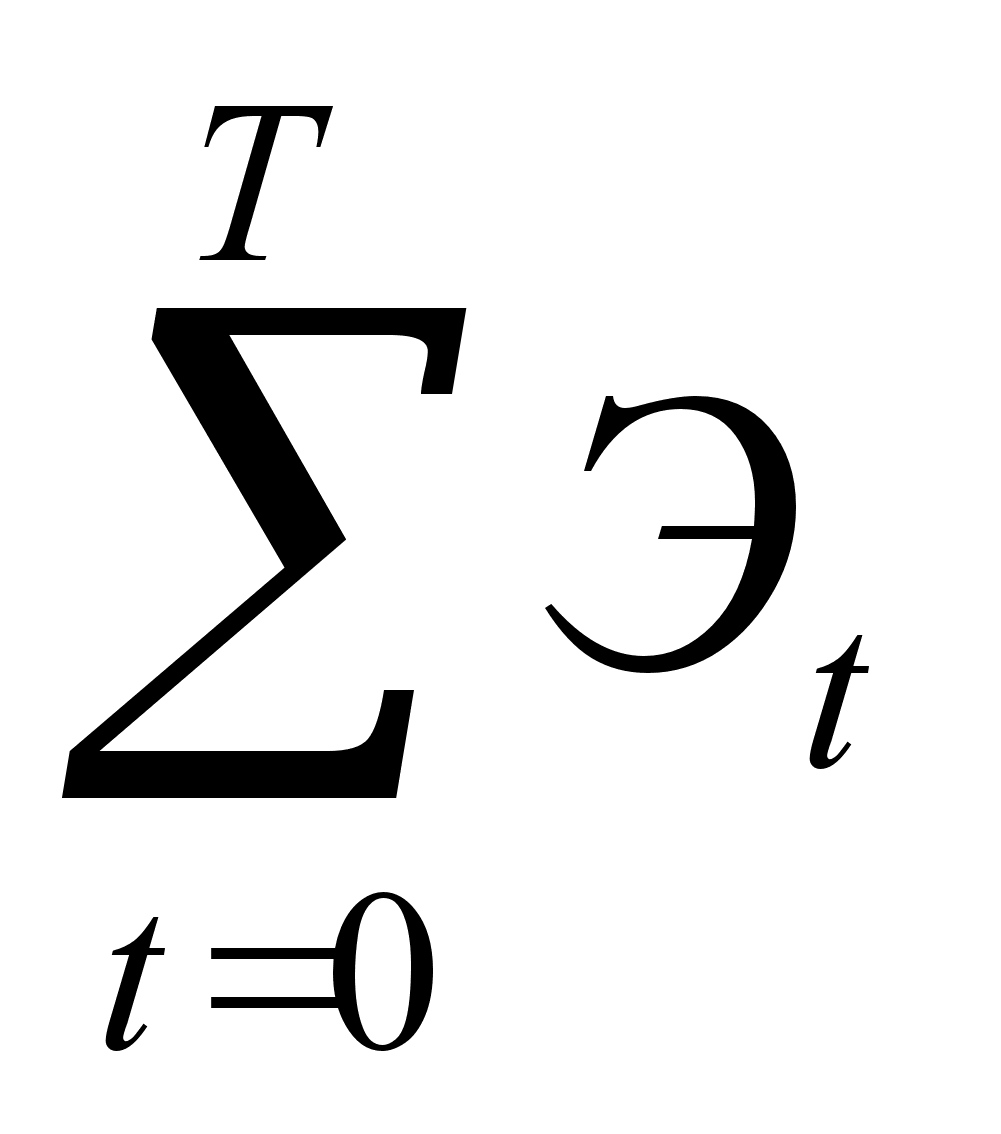 — сумма приведенных
эффектов;
К — приведенные капитальные вложения.
С достаточной степенью точности индекс рентабельности можно, определить как отношение дисконтированных прибылей и амортизационных отчислений к капитальным вложениям.
Индекс доходности тесно связан с ЧДД. Он строится из тех же элементов, и его значение связано со значением ЧДД; если ЧДД положителен, то ИД> 1, и наоборот.
Правило. Если ИД> 1, проект эффективен, если ИД < 1 — неэффективен.
Внутренняя норма доходности (ВНД) представляет собой ту норму дисконта (EВН), при которой величина приведенных эффектов равна приведенным капиталовложениям. Иными словами, ЕВН (ВНД) является решением уравнения:
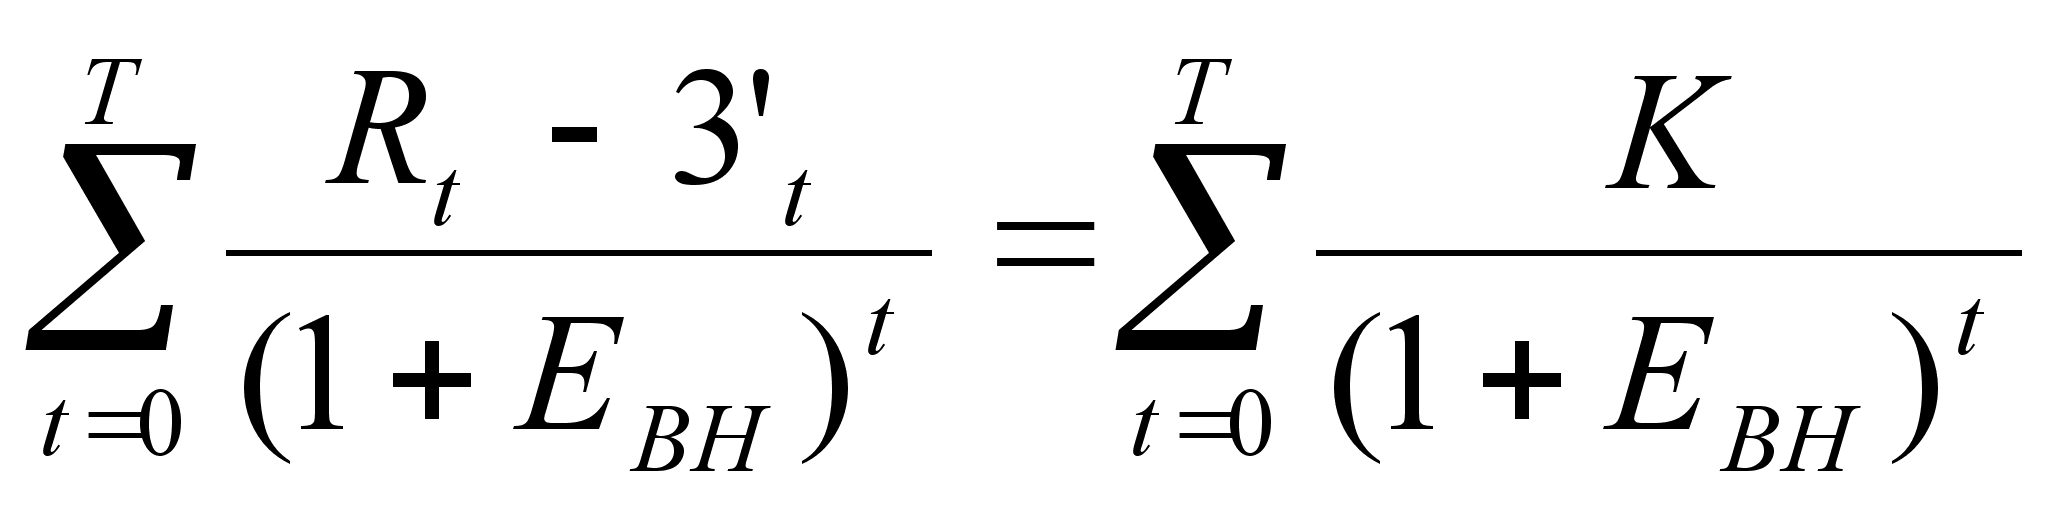 .
Если расчет ЧДД инвестиционного проекта дает ответ на вопрос, является он эффективным или нет при некоторой заданной норме дисконта (Е), то ВНД проекта определяется в процессе расчета и затем сравнивается с требуемой инвестором нормой дохода на вкладываемый капитал.
Если ВНД равна или больше требуемой инвестором нормы дохода на капитал, то инвестиции в данный инвестиционный проект оправданы, и может рассматриваться вопрос о его принятии. В противном случае инвестиции в данный проект нецелесообразны.
Если сравнение альтернативных (взаимоисключающих) инвестиционных проектов (вариантов проекта) по ЧДД и ВНД приводит к противоположным результатам, предпочтение следует отдать ЧДД.
Срок окупаемости проекта — время, за которое поступления от производственной деятельности предприятия покроют затраты на инвестиции. Измеряется он в годах или месяцах.
Результаты и затраты, связанные с осуществлением проекта, можно вычислять с дисконтированием или без него. Соответственно получатся два различных срока окупаемости. Срок окупаемости рекомендуется определять с использованием дисконтирования.
Наряду с перечисленными критериями в ряде случаев возможно использование и ряда других: интегральной эффективности затрат, точки безубыточности, простой нормы прибыли, капиталоотдачи и т.д. Но ни один из перечисленных критериев сам по себе не является достаточным для принятия проекта. Решение об инвестировании средств в проект должно приниматься с учетом значений всех перечисленных критериев и интересов всех участников инвестиционного проекта.
2.2.Проектирование капитального строительства.
Капиталовложения являются источником для капитального строительства.
Под капитальным строительством понимают процесс создания основных фондов путем строительства новых, расширения, реконструкции и технического перевооружения действующих предприятий и других объектов как производственного, так и непроизводственного характера.
Сооружению того или иного объекта предшествуют экономическое обоснование и проектирование.
Проектирование промышленного строительства имеет очень важное значение, так как от качества проекта зависит эффективность работы будущего предприятия.
Проект строительства включает необходимый комплекс технической и экономической документации. Это не только схемы и чертежи, дающие графическое изображение будущего предприятия, цеха или сооружения, но и технические и экономические расчеты, подтверждающие целесообразность и экономическую эффективность намеченного строительства.
В проекте строительства промышленного предприятия устанавливаются номенклатура его продукции, производственная мощность, место строительства, сырьевая, топливная и энергетическая база, хозяйственные связи; определяются технология производства, техническая оснащенность проектируемого предприятия, использование отведенной для строительства территории; намечаются экономические показатели по строительству и эксплуатации сооружаемого предприятия.
Техническая и экономическая части проекта взаимосвязаны и образуют единый технико-экономический документ, без которого не может осуществляться строительство.
Существуют следующие стадии проектирования:
1) технико-экономическое обоснование (ТЭО);
2) технический проект (устанавливает основные проектные решения, определяет общую сметную стоимость строительства и основные технико-экономические показатели будущего предприятия);
3) рабочие чертежи, которые выполняются на основе технического проекта.
Для повышения экономической эффективности проектных решений предварительно осуществляется ТЭО необходимости и целесообразности намечаемого строительства или расширения я реконструкции действующего предприятия.
В нем приводятся следующие сведения: характеристика будущего предприятия, его мощность, номенклатура выпускаемой продукции, ее конкурентоспособность, обоснование намечаемого района и пункта строительства, соображения о производственном кооперировании с другими предприятиями, рынок сбыта, необходимая величина капитальных вложений и др.
За последние годы во многих случаях вместо ТЭО стал разрабатываться бизнес-план.
Проектирование может вестись как в одну, так и в две стадии. При сложном и дорогостоящем объекте проектирование осуществляется в две стадии; сначала разрабатывается технический проект, а затем уже рабочие чертежи. Если объект небольшой и несложный, то проектирование ведется в одну стадию: разработка технического проекта и разработка рабочих чертежей совмещаются. Проектирование сложных объектов, как правило, осуществляют специализированные проектные организации (институты), которые по своей специфике могут быть отраслевыми и межотраслевыми.
Технический проект промышленного предприятия состоит из следующих частей: 1) экономическая часть, 2) генеральный план и транспорт, 3) технологическая часть, 4) строительная часть, 5) организация строительства, 6} сметная документация.
Технический проект со сводным сметно-финансовым расчетом после его утверждения в установленном порядке является основанием для финансирования строительства, заказа основного оборудования и разработки рабочих чертежей.
2.3. Некоторые направления и пути повышения эффективности капитальных вложений и капитального строительства.
Принятие решения на основе тщательного экономического обоснования целесообразности вложения инвестиций на развитие производства является важным, но не окончательным моментом в эффективном использовании капитальных вложений, так как впереди предстоит капитальное строительство, т.е. реализация выбранного проекта.
Проектирование и непосредственное сооружение объекта, т.е. капитальное строительство, самым существенным образом влияют на эффективность использования капитальных вложений.
Повышение эффективности капитальных вложений и капитального строительства на предприятии может быть достигнуто за счет:
• разработки хорошего проекта и сокращения срока проектирования;
• сокращения срока строительства;
• применения прогрессивных строительных конструкций, деталей и строительных материалов;
• широкого применения там, где это возможно и целесообразно, хороших типовых проектов, которые уже оправдали себя на практике. Применение типовых проектов позволяет в значительной мере снизить затраты и сроки на проектирование объекта, а также резко уменьшается риск, что будет построен неудачный объект
• механизации строительно-монтажных и отделочных работ;
• широкого применения монолитного домостроения вместо панельного;
• недопущения распыления капитальных вложений по многим строительным объектам;
• применения в проекте самой передовой техники и технологии с учетом отечественных и зарубежных достижений.
Выбор тех или иных направлений и путей повышения эффективности капитальных вложений зависит от специфики предприятия и конкретных условий.
Глава III. Инвестиционная деятельность в ПМР.
3.1. Основные статистические данные об инвестиционной деятельности в Приднестровской Молдавской Республике.
В объем инвестиций в основной капитал включаются затраты на создание новых и реконструкцию действующих промышленных, сельскохозяйственных, транспортных, торговых и других предприятий, затраты на жилищное и культурно-бытовое строительство.
К инвестициям в основной капитал относятся затраты на строительные работы всех видов; затраты по монтажу оборудования; на приобретение оборудования, требующего и не требующего монтажа, предусмотренного в сметах на строительство; на приобретение производственного инструмента и хозяйственного инвентаря, включаемых в сметы на строительство; на приобретение машин и оборудования, не входящих в сметы на строительство; на прочие капитальные работы и затраты.
Данные по отраслям экономики (промышленности, сельскому хозяйству, лесному хозяйству, строительству, транспорту, связи, торговле и общественному питанию, материально-техническому снабжению и сбыту, заготовкам, информационно-вычислительному обслуживанию) показаны только по объектам производственного назначения; инвестиции в жилищное, коммунальное, культурно-бытовое и другое непроизводственное строительство отражаются по соответствующим непроизводственным отраслям.
В показатель ввод в действие основных фондов включается стоимость законченных строительством и вводимых в действие в отчетном периоде предприятий, зданий и сооружений производственного и непроизводственного назначения; стоимость введенного в действие оборудования, машин, транспортных средств всех видов (требующего и не требующего монтажа, входящих и не входящих в сметы на строительство); стоимость инструмента, инвентаря и других предметов, зачисляемых в основные фонды; стоимость многолетних насаждений (садов); стоимость работ по орошению и осушению земель; капитальные затраты по улучшению земель и другие затраты, связанные с увеличением стоимости основных фондов.
В стоимость подрядных работ включаются работы по новому строительству, реконструкции, расширению, техническому перевооружению, работы по капитальному и текущему ремонту, другие подрядные работы.
Данные по инвестициям в основной капитал приведены в фактически действовавших ценах, темпы роста (снижения) рассчитаны в сопоставимых ценах.
Таблица 3.1. ОСНОВНЫЕ ПОКАЗАТЕЛИ ПО ИНВЕСТИЦИЯМ И СТРОИТЕЛЬСТВУ
(в фактически действовавших ценах; миллиардов рублей)
|
1990 |
1996 |
1997 |
1998 |
1999 |
2000 |
|
|
Ввод в действие основных фондов |
0,3 |
324191 |
33810 |
21622 |
52725 |
70287 |
|
Инвестиции в основной капитал в том числе по объектам: |
0,4 |
66708 |
20043 |
17099 |
51032 |
145298 |
|
производственного назначения непроизводственного назначения |
0,2 0,2 |
25400 41308 |
13093 6950 |
10275 6824 |
41903 9129 |
126517 18781 |
|
Объем подрядных работ |
0,2 |
8495 |
12810 |
16967 |
25349 |
56199 |
1С учетом переоценки на 01.07.1996.
Таблица 3.2. ИНДЕКСЫ ОСНОВНЫХ ПОКАЗАТЕЛЕЙ ПО ИНВЕСТИЦИЯМ И СТРОИТЕЛЬСТВУ
(в сопоставимых ценах; в процентах к предыдущему году)
|
1996 |
1997 |
1998 |
1999 |
2000 |
|
|
Ввод в действие основных фондов 29,9 |
63,0 50,4 86,0 |
48,7 |
|||
|
Инвестиции в основной капитал 82,2 |
18,1 67,3 134,6 |
103,8 |
|||
| в том числе по объектам: | |||||
|
производственного назначения 86,3 |
32,3 61,9 174,4 |
108,8 |
|||
|
непроизводственного назначения 79,8 |
10,2 77,4 66,9 |
74,5 |
|||
|
Объем подрядных работ 26,5 |
91,1 102,8 73,8 |
106,7 | |||
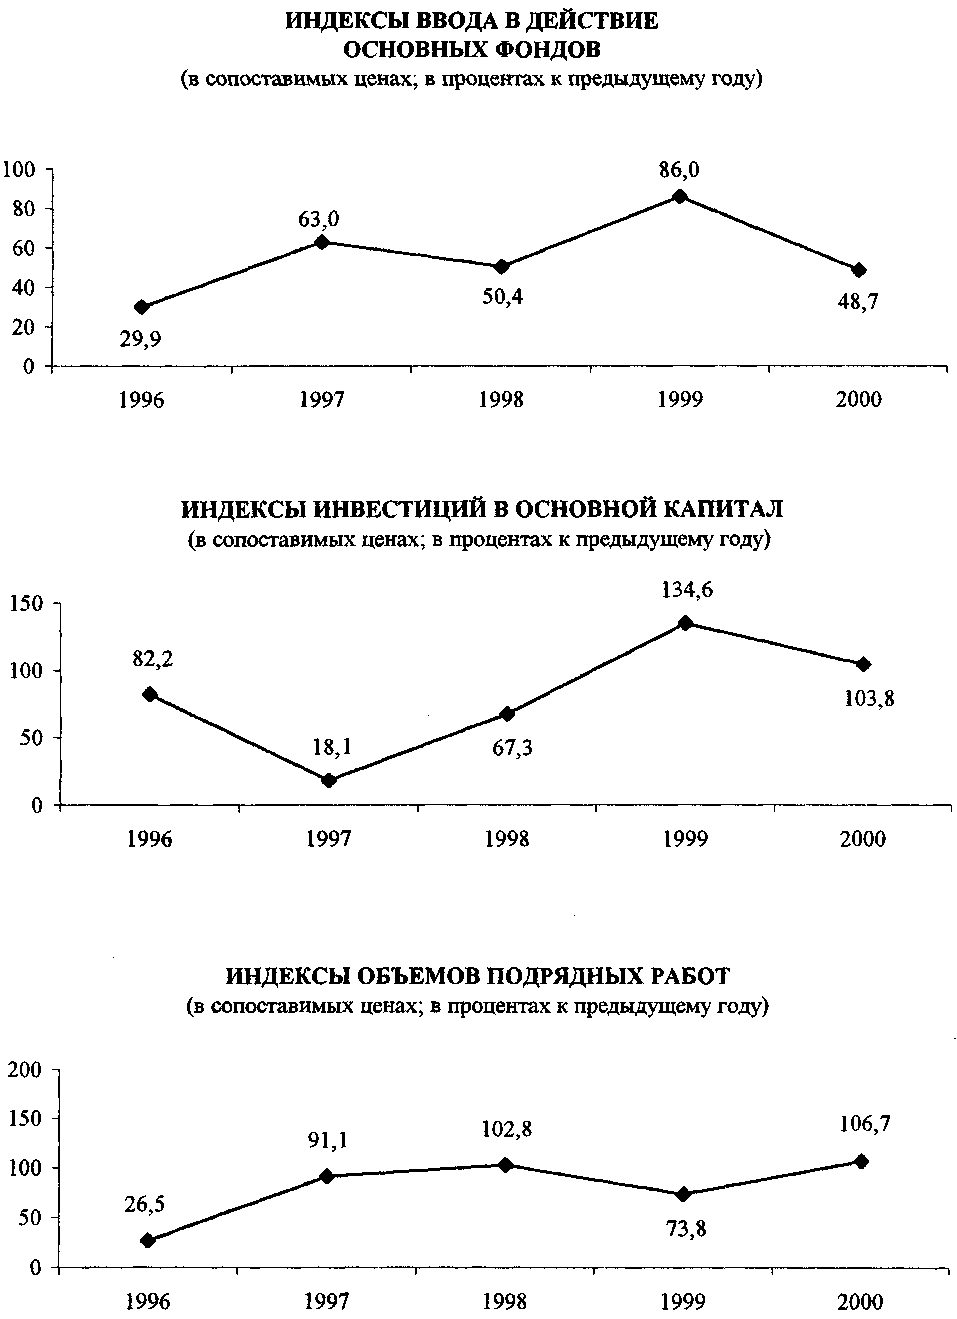
Таблица 3.3. ИНВЕСТИЦИИ В ОСНОВНОЙ КАПИТАЛ ПО ИСТОЧНИКА ФИНАНСИРОВАНИЯ
| 1990 | 1996 |
1997 |
1998 | 1999 | 2000 | |
|
Миллиардов рублей (в фактически действовавших ценах) |
||||||
|
Инвестиции в основной капитал - всего 0,4 66708 20043 17099 51032 145298 из них финансируемые за счет: республиканского бюджета ... 8488 709 644 1956 3381 местного бюджета Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||