Расчет основных показателей деятельности предприятия
Полученные значения а0,а1,b0,b1 однозначно определяют кривые спроса и предложения.
Рассчитаем значения а0 и b0
Для мотокультиватора:
a0=Q*-a1∙P*=5,04-0,004∙2000=-2,96
b0=Q*+b1∙P*=5,04+0,002∙2000=9,04
Для прицепа:
a0=Q*-a1∙P*=2,64-0,0014∙2700=-1,14
b0=Q*+b1∙P*=2,64+0,0007∙2700=4,53
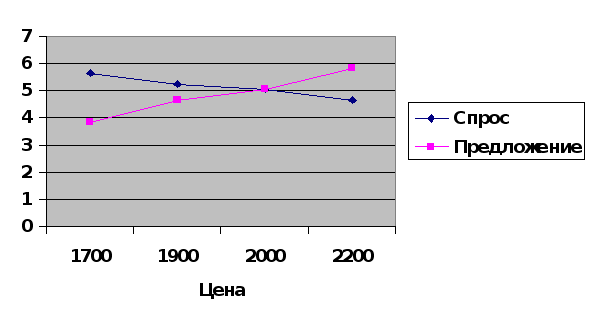
Построим графики зависимости спроса и предложения от цены мотокультиватора:
При Р=2000 руб., Qп = -2,96 + 0,004∙2000 = 5,04
Qc = 9,04 – 0,002∙2000 = 5,04
При Р=1900 руб., Qп = -2,96 + 0,004∙1900 = 4,64
Qc = 9,04 – 0,002∙1900 = 5,24
При Р=1700 руб., Qп = -2,96 + 0,004∙1700 = 3,84
Qc = 9,04 – 0,002∙1700 = 5,64
При Р=2200 руб., Qп = -2,96 + 0,004∙2200 = 5,84
Qc = 9,04 – 0,002∙2200 = 4,64
Построим графики зависимости спроса и предложения от цены автомобильного прицепа:
При Р=2700 руб., Qп = -1,14 + 0,0014∙2700 = 2,64
Qc = 4,53 – 0,0007∙2700 = 2,64
При Р=2500 руб., Qп = -1,14 + 0,0014∙2500 = 2,36
Qc = 4,53 – 0,0007∙2500 = 2,78
При Р=2300 руб., Qп = -1,14 + 0,0014∙2300 = 2,08
Qc = 4,53 – 0,0007∙2300 = 2,92
При Р=2900 руб., Qп = -1,14 + 0,0014∙2900 = 2,92
Qc = 4,53 – 0,0007∙2900 = 2,5
График зависимости спроса и предложения от цены прицепа.
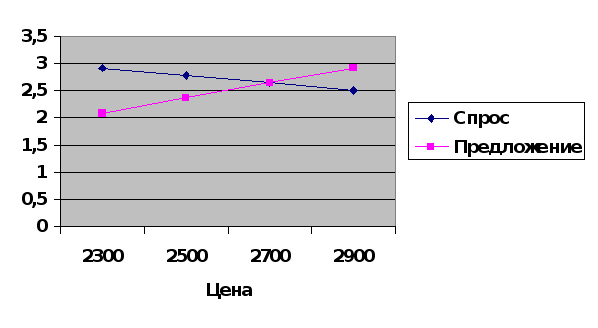
Вывод: При увеличении стоимости товара относительно равновесной цены увеличиваются предложения, но уменьшается спрос на данный товар. При уменьшении стоимости товара относительно равновесной цены спрос увеличивается, а предложения на данный товар уменьшается.
Раздел 4.
Оценка и прогнозирование последствий изменения рыночных условий.
Задавшись несколькими вариантами цен на выпускаемые виды продукции спрогнозируем возможную чистую прибыль предприятия, воспользовавшись ниже приведенной таблицей. Расчет выполним для двух вариантов:
1) конкуренты отсутствуют;
2) конкурентами будет удовлетворено не более 30% спроса.
Прогнозирование прибыли от реализации при выпуске мотокультиваторов без конкурентов:
Показатели |
баз.вар | 1-й вар | 2-й вар | 3-й вар |
| 1. Цена продажи изделия (с НДС), руб. |
2000 |
2200 |
1900 |
1700 |
|
2. Возможный объем продаж при данной цене, шт. |
5040 | 4640 | 5240 | 5640 |
|
3. Выручка от реализации продукции (п.1п.2), тыс.руб. |
10080 | 10208 | 9956 | 9588 |
|
4. Стоимость материалов на единицу продукции, руб |
794 | 794 | 794 | 794 |
|
5. Стоимость материалов на возможный объем продаж (п.4п.2), тыс.руб. |
4001,76 | 3648,16 | 4160,56 | 4478,16 |
|
6. Издержки производства единицы продукции, руб |
1651,85 | 1651,85 | 1651,85 | 1651,85 |
|
7. Издержки производства на весь возможный объем продаж (п.6п.2), тыс.руб |
8325,323 | 7664,584 | 8655,694 | 9316,434 |
|
8. НДС (п.3 • 0,1557 - п.5 • 0,18), тыс. руб. |
849,139 |
932,717 |
801,249 |
686,783 |
|
9. Прибыль от реализации (п. 3•0,848 - п.7) тыс. руб. |
222,517 |
991,8 |
-213,006 |
-1185,81 |
Рассчитаем прибыль от реализации при выпуске мотокультиваторов для наиболее выгодного варианта при условии наличия конкурентов:
Пк.=п.9 – (п.90,3)=991,8 – (991,80,3)=991,8 – 297,54=694,26 руб.
Прогнозирование прибыли от реализации при выпуске прицепов:
Показатели |
баз.вар | 1-й вар | 2-й вар | 3-й вар |
| 1. Цена продажи изделия (с НДС), руб. | 2700 | 2900 | 2500 | 2300 |
|
2. Возможный объем продаж при данной цене, шт. |
2640 | 2500 | 2780 | 2920 |
|
3. Выручка от реализации продукции (п.1п.2), тыс.руб. |
7128 | 7250 | 6950 | 6716 |
|
4. Стоимость материалов на единицу продукции, руб |
707 | 707 | 707 | 707 |
|
5. Стоимость материалов на возможный объем продаж (п.4п.2), тыс.руб. |
1866,48 | 1767,5 | 1965,46 | 2064,44 |
|
6. Издержки производства единицы продукции, руб |
1953,6 | 1953,6 | 1953,6 | 1953,6 |
|
7. Издержки производства на весь возможный объем продаж (п.6п.2), тыс.руб |
5157,504 | 4884 | 5431,01 | 5704,512 |
|
8. НДС (п.3 • 0,1557 - п.5 • 0,18), тыс. руб. |
773,86 | 810,68 | 728,332 | 674,082 |
|
9. Прибыль от реализации (п. 3•0,848 - п.7) тыс. руб. |
887,04 | 1264 | 462,59 | -9,344 |
Рассчитаем прибыль от реализации при выпуске прицепов для наиболее выгодного варианта при условии наличия конкурентов:
Пк.=п.9 – (п.90,3)=1264 – (12640,3)=1264 – 379,2=884,8 руб.
Из рассматриваемых вариантов выбирим варианты с максимальной прибылью от реализации (мотокультиваторы по цене 2200 рублей и автомобильные прицепы по цене 2900 рублей) которые определят планируемый выпуск каждого вида продукции и суммарную планируемую прибыль, величину которой используют в последующих расчетах.
Планирование чистой прибыли предприятия без конкурентов, руб.
| Показатели | Сумма |
| 1.Суммарная прибыль от реализации продукции |
2255,8 |
| 2.Прибыль от внереализационных операций, тыс. руб. |
54 |
| 3.Прибыль от прочей реализации, тыс. руб. |
4,35 |
| 4.Валовая прибыль (п.1 + п.2 + п.3) | 2314,15 |
| 5.Величина прибыли не облагаемая налогом, обусловленная льготами, тыс. руб. | 699,05 |
| 6. Налогооблагаемая прибыль (п.4-п.5) | 1615,1 |
|
7. Налог на прибыль (п.6 0,24) |
387,624 |
| 8.Чистая прибыль предприятия (п.4–п.7) | 1926,526 |
| 9.Величина отчислении в резервный фонд(25%) |
481,63 |
Планирование чистой прибыли предприятия c конкурентами, руб.
| Показатели | Сумма |
| 1.Суммарная прибыль от реализации продукции | 1579,06 |
| 2.Прибыль от внереализационных операций, тыс. руб. |
54 |
| 3.Прибыль от прочей реализации, тыс. руб. |
4,35 |
| 4.Валовая прибыль (п.1 + п.2 + п.3), тыс. руб. | 1637,41 |
| 5.Величина прибыли не облагаемая налогом, обусловленная льготами, тыс. руб. | 699,05 |
| 6. Налогооблагаемая прибыль (п.4-п.5) | 938,36 |
|
7. Налог на прибыль (п.6 0,24) |
225,206 |
| 8.Чистая прибыль предприятия (п.4–п.7) | 1412,204 |
| 9.Величина отчислении в резервный фонд(25%) |
353,051 |
Выполняя расчеты, руководствовался следующей информацией.
Налоговые выплаты - это совокупность налогов, сборов, пошлин и других платежей, взимаемых в установленном порядке.
Налог - это обязательный взнос в бюджет, осуществляемый плательщиками в соответствии с законодательными актами. Налоги делятся на федеральные, налоги субъектов федерации и местные. Ввиду большого количества налогов и разных баз их исчислений в данной курсовой работе предусмотрено ограничиться расчетом налога на добавленную стоимость (НДС) и налога на прибыль.
Размер ставок, объекты налогообложения, плательщики устанавливаются законодательными актами РФ.
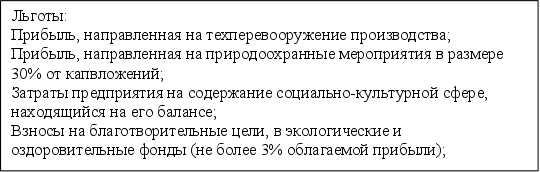
Объектом налогообложения является прибыль, расчет которой представлен на рисунке 1. Льготы по налогу на прибыль и расчет налогооблагаемой прибыли представлены на рис.2а.
НДС взимается в размере:
10% - по продовольственным товарам кроме подакцизных , товарам для детей по перечню Правительства РФ; в размере 20% - по остальным товарам, включая подакцизные продовольственные товары. Объектом налогообложения является добавленная стоимость, определяемая как разница между стоимостью реализованных товаров, работ и услуг и стоимостью материальных затрат, отнесенных на издержки производства.
Финансовым результатом деятельности предприятия является прибыль.
Чистая прибыль, остающаяся в распоряжении предприятия идет в фонд потребления, фонд накопления, резервный фонд. Нераспределенная прибыль идет на выплату дивидендов учредителям. На увеличение резервного фонда, фондов потребления и накопления.
Резервный фонд создается для покрытия кредиторской задолженности на случай прекращения деятельности предприятия в размере не более 25% от уставного капитала и не более 50% от налогооблагаемой прибыли.
Рисунок 1. Алгоритм расчета прибыли предприятия.
Выручка от реализации продукции без НДС

Издержки без НДС на материальные затраты

Прибыль от реализации
Убытки от внереализационных операций
Прибыль от реализации основных фондов и иного имущества предприятия


Убытки от прочей реализации
доходы от внереализационных операций
Прибыль от прочей реализации
Валовая прибыль

льготы

Налогооблагаемая прибыль

Налог на прибыль
Чистая прибыль




Фонд потребления
Резервный фонд

Фонд накопления
Нераспределенная чистая прибыль предприятия
Рисунок 2.Определение прибыли к налогообложению.
Валовая прибыль
Налогооблагаемая прибыль


Раздел 5.
Определение дополнительной потребности в оборудовании для организации выпуска новых изделий и дополнительных капитальных вложений.
Расчетное количество оборудования j-го вида устанавливается по формуле;
Рj = Тj / Фэфi ,
где Тj - трудоемкость годового выпуска продукции применительно к оборудованию j -го вида, н.ч.
Фэфi-эффективный (действительный) годовой фонд времени работы-оборудования j-го вида при принятой сменности его работы, час.
Фэфi = (Дк - Днераб.) 8 С (1 - а / 100),
где Дк - число календарных дней в году;
Днераб. - число нерабочих дней в году (воскресение, суббота, праздничные дни);
С - число смен работы оборудования, в расчете примем равным 2;
а - годовой % потерь времени на осуществление планово-предупредительного ремонта и технического оборудования, в расчетах примем равным 8%;
Принятое количество оборудования устанавливается равным ближайшему большому целому числу.
Фэфi = (Дк - Днераб.)8С(1 - а / 100)=(365 - 112)82(1 -8/100)=3724,16 часов
Tj = (tм 4640 + tп 2500) 0,3 = (6,9 4640 + 10,1 2500) 0,3 = 17179,8 н-час,
где (tм 4640) – трудоемкость одного мотокультиватора помноженное на планируемое к выпуску количество;
(tп 2500) - трудоемкость одного прицепа помноженное на планируемое к выпуску количество;
Рj = Тj / Фэфi = 17179,8/3724,16 = 4,61
Принятое количество оборудования установим равным ближайшему большому целому числу:
Рj = 5 единиц
В курсовой работе выполнили упрощенный расчет потребности в оборудовании, при условии, что при изготовлении запланированных видов продукции применяется только один вид оборудования, цена единицы которого равна 50000 руб. При этом учли, что 70% трудоемкости годового выпуска продукции может быть обеспечено за счет имеющегося у предприятия незагруженного оборудования. Дополнительно затраты связанные с доставкой, монтажом оборудования и затраты на вспомогательное оборудование примем равным 30% затрат на приобретение оборудование.
Из расчета видно, что для выпуска новой продукции предприятию необходимо закупить 5 единиц нового оборудования. Цена одной единице оборудования 50000 рублей. Следовательно с учетом монтажа и доставки предприятию необходимы дополнительные капитальные вложения на сумму 325000 рублей. Но с учетом прибыли предприятия, данное капитальное вложение окупиться менее чем за один квартал.
Раздел 6.
Расчет основных показателей деятельности предприятия.
| № п п | Показатели | ед.изм | Сумма |
| 1 | 2 | 3 | 4 |
| 1. |
Годовой выпуск а)прицеп б) мотокультиватора |
Шт. | а)2500 б)4640 |
| 2. |
Полная себестоимость а)прицепа б) мотокультиватора |
руб. | а) 1953,6 б) 1651,85 |
| 3. |
Цена с учетом спроса и предложения а)прицепа б) мотокультиватора |
руб. | а)2900 б)2200 |
| 4. | Дополнительные кап.вложения | руб. |
325000 |
| 5. | Срок окупаемости кап.вложений | лет |
0,4 |
| 6. | Прибыль от реализации продукции |
тыс. руб. |
2255,8 |
| 7. | Валовая прибыль |
тыс. руб. |
2314,15 |
| 8. | Чистая прибыль |
тыс. руб. |
1926,526 |
| 9. | Резервный фонд |
тыс. руб. |
481,63 |
Вывод: В данной курсовой работе мной были рассмотрены характеристики организационно-правовой формы открытого акционерного общества и государственного предприятия, был проведен их сравнительный анализ.
Во второй части работы был произведен расчет себестоимости намеченных к выпуску видов продукции, определенны уравнения спроса и предложения и построены соответствующие графики. Была произведена оценка и прогнозирование последствий изменения рыночных условий, определена потребность в дополнительном оборудовании для организации выпуска новых изделий и дополнительных капитальных вложений. Определен срок их окупаемости. Итог работы: расчет основных показателей деятельности предприятия.
Список использованной литературы
Гражданский кодекс Российской Федерации // Минскрипт. – 1995. – С. 342.
Делан, Э.К. Рынок. Микроэкономическая модель: учеб. пособие / Э.К. Делан, Д.Р. Линдсей. – СПб.: Редактор, 1992. – 248 с.
Котлер, Ф. Основы маркетинга : учеб. пособие / Ф. Котлер. – М.: Прогресс, 1990. – 261 с.
Хизрич, Р. Предпринимательство или как завести собственное дело и добиться успеха / Р. Хизрич, М. Питере. – М.: Прогресс, 1996. – 146 с.
Экономика / А.С. Булатова [и др.]. – М.: Бек, 1995. – 492 с.