Технико-экономический анализ хозяйственной деятельности районного узла связи (Украина)
Государственный Комитет связи и Информатизации Украины
Украинская Государственная Академия связи им. Попова
Кафедра экономики связи
Курсовая работа
На тему: “Технико-экономический анализ хозяйственной деятельности
районного узла связи ”
Выполнил:
студент 3 курса
группы КА-61
Василий Васильевич
Одесса 2001
Содержание
Введение:
1 Комплексный технико-экономический анализ хозяйственной деятельности
2.1 Анализ конечных результатов производственно-хозяйственной деятельности
2.1.1 Анализ развития сети связи
2.1.2 Анализ объема продукции связи
2.1.3 Анализ качества продукции связи
2.1.4 Анализ тарифных доходов
2.2 Анализ эффективности использования производственных ресурсов
2.2.1 Анализ использования основных производственных фондов
2.2.2 Анализ использования оборотных средств
2.2.3 Анализ затрат труда и заработной платы
2.3 Анализ синтетических показателей эффективности деятельности предприятия
2.3.1 Анализ динамики и структуры эксплуатационных расходов
2.3.2 Анализ себестоимости единиц продукции
2.3.3 Анализ прибыли и рентабельности
3 система налогообложения Украины и ее применение в отрасли связи
3.1 Анализ валовых доходов
3.2 Анализ валовых расходов
3.3 Анализ налогооблагаемой прибыли
4 Обобщающая оценка
Заключение
Список литературы
Приложение
Вступление:
Связь – это отрасль народного хозяйства, которая обеспечивает организацию передачи разных видов сообщений между пространсвенно-разделенными объектами, с помощью средств почты и электросвязи.
Отрасль связи Украины за последние 5 лет достигла ощутимого прогресса в собственном развитии. Таких масштабных технологических преобразований, которые произошли за короткий временной промежуток, не знали за все время существования Украины.
Вспомним наши достояния, хотя б приблизительно: построена и сдана в эксплуатацию междугородняя и международная цифровые станции, реализовано сразу несколько проектов, связанные с цифровыми волоконно-оптическими трактами транспортной сети, освоено множество новых технологий, новых услуг. Прямой почтовый обмен совершается с 65 странами мира, а телефонный обмен почти с 200 государствами.
Но время неумолимо – “наслаждаться” достигнутыми успехами некогда. Слишком много было потеряно возможностей, слишком значительным оказалось отставание от жестких темпов развития стран мира.
В ближайшее время отрасль связи Украины переживет масштабные изменения. Какими они будут, к чему приведут, что ждать связистам в будущем?
Изменения в экономики Украины связанны с процессом перехода к рыночным отношениям, требуют усовершенствования функций управления процессом производства и потребления услуг связи, в том числе анализа и контроля экономики функционирования предприятия. Главными причинами экономического анализа есть определение технического, организационного и экономического уровней работы предприятий связи и их структурных подразделений, выявление уровней и возможностей ликвидации потерь.
Владея методами анализа и контроля, орган управления дает возможность принимать оптимальные решения, обеспечивать эффективное развитие экономики предприятия.
1.Организационно-производственная структура предприятия районного узла связи
В настоящий момент происходит реализация Программы реструктуризации Украинского Государственного предприятия почтовой связи “Украинская почта”. Изменена организационная структура управления почтовой связи путем создания единого предприятия почтовой связи, в состав которого на правах филиалов вошло 28 дирекций.
Изменения во всей почтовой отрасли не обошли исследуемый район. Производится работа по закрытию нерентабельных отраслей связи, расширению зон выездного обслуживания потребителей услуг связи. Изменилось и внутренняя структура управления (приложения А).
Во главе узла связи стоит начальник узла связи, в непосредственном подчинении которого находятся заместитель директора, который отвечает за работу производственных цехов и хозяйственного отдела.
Директору подчиняются:
бухгалтер
касса
экономист
инженер по нормированию труда
инженер по кадрам
диспетчер
заведующий складом
Заместителю директора подчиняется отдел эксплуатации, производительные цеха по обработке почты, группа предоплаты и розничной торговли, группа по механизации почтовой связи, отделения связи.
Бухгалтерия осуществляет расчет, учет и контроль за движением материальных и денежных средств предприятия, расчеты с работниками, подведение итогов внутрихозяйственных расчетов, составление бухгалтерской и статистической отчетности.
Диспетчер – осуществляет оперативное регулирование хода деятельности предприятия в соответствие с производственными программами, контролирует обеспеченность подразделений почтамта необходимыми денежными ресурсами и транспортом.
Главная касса – осуществляет операции по приему, учету, выдаче и хранению денежных средств с соблюдением правил соблюдения их сохранности.
Инженер по кадрам возглавляет работу по обеспечению почтамта кадрами рабочих и служащих требуемых профессий, специальностей в соответствии с уровнем полученной ими подготовки и деловых качеств.
Приложение А
С
Начальник
Заместитель начальника

Группа по эксплуатации услуг связи
Участок по обработке страховой почты
Участок приема, отдачи, доставки почты, печати, пенсии
Участок предоплаты и розницы инженер маркет.
Участок по механизации почтовой связи
Хозяйственный участок
Отделение связи
Бухгалтер
Главная касса

Экономист
Инженер по организации труда
Инженер по кадрам
Диспетчер
Объединенный штат
Заведующий складом




 труктура
узла связи
“Укрпочта”
2 Комплексный технико-экономический анализ хозяйственной деятельности
Данный экономический анализ называется комплексный потому, что в процессе изучения анализируются все этапы деятельности предприятия.
Комплексный анализ хозяйственной деятельности включает в себя анализ конечных результатов деятельности, анализ эффективности использования производственных ресурсов, анализ синтетических показателей. В итоге делается обобщающая оценка деятельности, исследуются возможности совершенствования техники, технологий, организации производства. Анализ конечных результатов производственно-хозяйственной деятельности имеет цель оценить конечные результаты производственно-хозяйственной деятельности предприятия. Он включает в себя:
оценка развития сети связи;
оценка качества обслуживания;
оценка объема продукции и услуг связи;
оценка и анализ тарифных и собственных доходов.
2.1.1 Анализ развития цепи связи
Важным разделом комплексного анализа деятельности предприятия связи является анализ развития сети связи.
Именно рост сети связи определяет рост тарифных доходов, объема продукции, улучшения качества обслуживания.
Сеть связи представляет собой совокупность предприятий, пунктов и каналов связи, с помощью которых предоставляются все виды сообщений (почтовых, телеграфных, телефонных) и информации.
Анализ развития сети связи
Анализ выполнения плана развития сети (прирост числа пунктов и линий связи)
Анализ уровня развития сети
Уровень и темпы развития сети связи
Качество обслуживания средствами связи
Организационно-технический уровень развития сети связи



Рисунок 1 – Порядок анализа развития сети связи.
Цель анализа развития сети связи заключается в следующем:
оценить доступный уровень развития сети связи;
оценить соответствие сети установленным нормативам;
оценить политику предоставляемых услуг, время действия предприятий и пунктов связи;
выявить тенденции в развитии сети связи;
разработать рекомендации в развитии сети связи с учетом потребностей.
Таблица 1 - Анализ развития уровня сети связи районного узла связи
|
Наименование показателей |
Количество единиц по пер. |
Абсолютные изменения |
Индекс динамики |
Темпы прироста(+-) |
|
|
Базисный |
Отчетный |
||||
|
Число отделений связи |
67шт. |
67 шт. |
|||
|
Средний радиус обслуживания |
1,8 тыс. км.2 |
1,8 тыс. км.2 |
|||
|
Численность населения |
104700 |
104700 |
|||
|
Территория обслуживания |
1930 км.2 |
1930 км.2 |
|||
|
Численность населения на отделение связи |
2,6тыс. чел. |
2,6 тыс. чел. |
|||
|
Площадь обслуживания одним отделением |
28,8 км.2 |
28,8 км.2 |
|||
Средняя численность населения определяется по формуле:
Nс.нас= Nнас/n, где
Nнас – численность населения тыс. чел. n – число ОС.
Nс.нас = 104,7/67 = 1,6 тыс. чел.
Средний радиус обслуживания определяется по формуле:
Rос= √soc/π , где Soc – Площадь обслуживания одним ОС, км.2
Rос= √28,8/3,14 =1,8км;
Вывод: проведенный анализ развития сети связи районного узла связи показал, что за анализируемый период в отделении не произошли какие-либо изменения в развитии сети.
2.1.2 Анализ объема продукции связи
Объем продукции является одним из основных показателей характеризующих деятельность предприятия связи.
Результаты выполнение плана и роста объема продукции оказывают существенное влияние на выполнение плана и рост тарифных доходов, производительности труда, себестоимости продукции и других показателей.
Продукция связи выражает конечный результат производственной деятельности предприятия по предоставлению услуг связи населению и народному хозяйству.
Схема анализа объема продукции и ее качества представлены на рисунке 2.
Для целей анализа используют показатели продукции, выраженные в натуральных, условно-натуральных денежных измерениях. Натуральный измеритель является наиболее простым и понятным, и выражает объем продукции предприятия связи по обслуживанию
средств связи.
Таблица 2 - Анализ объема продукции районного узла связи.
|
Анализ объема продукции |
Количество единиц по пер. |
Абсолютные изменения |
Индекс динамики |
Темпы прироста |
|
|
базовый |
отчетный |
||||
|
Письменная корреспонденция |
655 тыс. |
555 тыс. |
-100 |
0,846 |
-0,154 |
|
Посылки |
8,1 тыс. |
8,! тыс. |
|||
|
Периодические издания |
5409,2 тыс. |
2311,4 тыс. |
-3097,8 |
0,42 |
-0,58 |
|
Денежные переводы |
21,1 тыс. |
20,7 тыс. |
-0,9 |
0.98 |
-0,02 |
|
Пенсия |
242,3тыс. |
164,8 тыс. |
-77,5 |
0,68 |
-0,32 |
Анализ продукции связи и ее качества
Анализ структуры продукции и структурных сдвигов
Анализ качества продукции
Анализ объема продукции
По подотрослям
По видам услуг связи
Анализ динамики объема продукции
Анализ выполнения плана по отраслям
Скорость передачи сообщений
Устойчивость действия каналов


Достоверность передачи сообщений
Анализ уровня удовлетворения потребностей в услугах связи

По группам потребителей
Рисунок 2 – Схема анализа объема продукции, и ее качества.
Выводы: проведенный анализ объема продукции в натуральном выражении показывает, что за анализируемый период наблюдается снижение объема продукции по всем показателям, за исключением посылок, где не произошло никаких изменений.
Натуральный показатель нельзя использовать в качестве свободного измерителя продукции предприятия связи в целом, поэтому он применяется только для измерения однородной продукции.
Для анализа объема продукции в целом по предприятию используется свободный измеритель в денежном выражении. При таком анализе объема продукции можно учитывать, что на объем оказывают влияния цены на продукцию связи. Чтобы устранить влияние цен; анализ динамики объема продукции в денежном выражении нужно осуществлять в сопоставимых целях, т.е. на основе неизменных цен.
2.1.3 Анализ качества продукции связи районного узла связи
Качество продукции связи – это совокупность свойств продукции, обуславливающих ее пригодность удовлетворять определенные потребности в соответствии с ее назначением.
К качеству продукции связи предъявляют следующие требования: скорость предоставления услуг связи, точность и четкость их выполнения, устойчивость, регулярность и непрерывность работы средств связи. При анализе качества продукции связи обычно применяют метод сравнения.
2.1.4 Анализ тарифных доходов узла связи
Задача анализа - выявить причины и факторы, влияющие на изменение доходов предприятия, изыскания дополнительных доходов и резервов для их роста.
Анализ тарифных доходов
Анализ структуры тарифных доходов
Анализ факторов влияющих на изменение тарифных доходов
Анализ выполнения плана и динамики тарифных доходов


Рисунок 3 – Анализ тарифных доходов
Тарифные доходы представляют собой денежные средства, полученные предприятием за предоставленные услуги и средства связи по установленным тарифам. Тарифные доходы являются основным источником образования прибыли предприятия и их рост обеспечивает финансового состояния предприятия.
Величина тарифных доходов (Dm) зависит от двух основных факторов:
исходящего платного обмена по видам (Qicx)
среднетарифной таксы(Zmi)
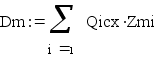
На величину среднетарифной таксы оказывает влияние цена, по которой услуга связи реализуется потребителям.
При анализе динамики и структуры тарифных доходов особое внимание следует обратить на влияние веса на общую сумму доходов, рассчитываемую по формуле:
ΔIj = Δij ▪ dj , где
ΔIj – Влияние каждой пол-отрасли;
Δij – темпы роста тарифных доходов;
dj - удельный вес тарифных доходов по каждой отрасли в общей сумме тарифных доходов.
Анализ динамики и структуры тарифных доходов районного узла связи.
|
Наименование показателей |
Количество единиц по период. |
Абсолютное изменение |
Индекс динамики |
Относительное изменение |
|
|
базовый |
отчетный |
||||
|
Всего доходов |
188,1 |
203,4 |
15,3 |
1,08 |
0,08 |
|
Доходы от основной деятельности без НДС |
180,5 |
196,5 |
16,2 |
1,09 |
0,09 |
|
В том числе: |
|||||
|
Продажа знаков почтовой оплаты |
43,4 |
39 |
-4,4 |
0,83 |
-0,17 |
|
Продажа письменной корреспонденции |
0,95 |
0,85 |
-0,1 |
0,895 |
-0,105 |
|
Денежные переводы |
14 |
12,7 |
-1,3 |
0,91 |
-0,09 |
|
Выплаты пенсий |
56,1 |
84,1 |
28 |
1,5 |
0.5 |
|
Посылки |
9 |
5,3 |
-3,7 |
0,589 |
-0,411 |
|
Периодические издания |
7,8 |
7,5 |
0,3 |
1,04 |
0,04 |
|
Распространение и переадресовка периодических изданий |
24,4 |
22,2 |
-2,2 |
0,91 |
-0,09 |
|
Показатели |
Структура доходов в % |
Абсолютные изменения структуры доходов |
|
|
1 квартал |
2 квартал |
||
|
Всего доходов |
100 |
100 |
100 |
|
В том числе |
|||
|
Продажа знаков почтовой оплаты |
23,7 |
19,7 |
-4 |
|
Продажа письменной корреспонденции |
0,42 |
0,34 |
-0,08 |
|
Денежные переводы |
8,2 |
7,4 |
-0,3 |
|
Выплата пенсий |
23,12 |
45,8 |
12,08 |
|
Посылки |
4,4 |
2,6 |
-1,8 |
|
Периодические издания |
3,52 |
3,71 |
0,19 |
|
Распространение и переадресовка преодических изданий |
17,4 |
13,2 |
-4,2 |
Выводы: проведенный анализ тарифных доходов показал, что тарифные доходы в отчетном периоде увеличились 0,071 или 13,1 тыс. грн.
При этом увеличение произошло только по выплате пенсий на 0,455 или 27,6 тыс. грн., периодические издания 0,042 или 0,04 тыс. грн.
Остальные же показатели в отчетном периоде снизились. Наибольшие снижения наблюдаются в доставке посылок на 0,411 или 3,7 тыс. грн., снижения также произошли по следующим видам тарифов:
а) распространение и переадресовка периодических изданий 0,04 или 0,3 тыс. грн.
б) продажа знаков почтовой оплаты 0,10 или 4,4 тыс. грн.
в) денежные переводы на 0,094 или 1,5 тыс. грн.
г) продажа письменной корреспонденции 0,105 или 0,1 тыс. грн.
Анализируя данные таблицы можно сказать, что доходы увеличиваются благодаря только одной услуги – выдачи пенсий. Это говорит о том, что “Укрпочта” убыточное предприятие.
Безусловно, уменьшение доходов от реализации знаков почтовой оплаты в отрасли говорит в целом о снижении в обществе интереса и доверия к работе почты в целом: низкое качество невысокая скорость доставки, плохая сохранность почтовых отправлений тут же дают о себе знать падением доходов.
2.2 Анализ эффективности использования производственных ресурсов
Анализ эффективности использования производственных ресурсов состоит из анализа:
основных производственных фондов
оборотных средств
рабочей силы
Последовательность анализа видим из ниже приведённой схемы.
Анализ эффективности использования производственных фондов
Анализ затрат труда и заработной платы
Анализ использования оборотных средств
Анализ основных производственных фондов

Анализ использования основных производственных фондов проводится с целью повышения эффективности производства и дальнейшего улучшения качества работы для более полного удовлетворения потребностей населения и народного хозяйства в услугах связи.
Задача анализа использования основных фондов состоит в том, чтобы дать оценку результатов выполнения плана и темпов роста основных производственных фондов и показателей их использования, изучать структуру фондов, выполнить резервы улучшения их использования. В результате анализа должны быть разработаны мероприятия, направленные на устранение выявленных недостатков и более.
Структура производственных ресурсов
Анализ эффективности использования производственных ресурсов
Производственные фонды
Фонды обращения
Основные фонды
Оборотные фонды
Активная часть
Пассивная часть
Основные средства
Производственные запасы
Незавершенное производство
Расход будущих периодов
Оборотные средства
Денежные средства
Почтовая продукция товары
Средства в расчетах


2.2.1 Анализ использования основных производственных фондов
Основные фонды – это средства труда, которые:
многократно участвуют в процессе производства;
изнашиваются, сохраняя при этом определенную форму;
переносят свою стоимость на стоимость готовой продукции по частям в виде амортизационных отчислений.
По участию в созданию продукции делятся на производственные и непроизводственные, т.е. фонды, имеющие социально-оздоровительный характер – жилые дома, детски ясли и др.
Производственные фонды делятся на:
фонды основной деятельности;
фонды неосновной деятельности.
Структура анализа основных производственных фондов
Анализ основных производственных фондов
Анализ эффективности капиталовложений
Анализ эффективности использования основных фондов
Анализ эффективности совершенствования и воспроизводства основных фондов
Анализ фондооснащенности
Анализ эффективности капиталовложений
Анализ резервов увеличения за счет улучшения использования ОФ
Анализ движения и соотношения основных фондов
Анализ всепроизводственной и технологической сферы капиталовложений
Анализ использования оборудования
Анализ объема и структуры основных фондов
Анализ динамики капиталовложений ввода основных фондов и производ. мощностей
Анализ фондоотдачи и фондовооруженности
Анализ динамики и структуры основных производственных фондов РУС
|
Наименование показателей |
Количество единиц по период. |
Абсолютные изменения |
Индекс динамики |
Темпы прироста |
|
|
базовый |
отчетный |
||||
|
Здания |
158,5 |
158,5 |
0 |
1 |
|
|
Сооружения |
44 |
44 |
0 |
1 |
|
|
Передаточные условия |
86,3 |
84 |
-1,2 |
0,975 |
-0,025 |
|
Машины и оборудования |
284,3 |
285,8 |
1,5 |
1,005 |
0,005 |
|
Транспортные средства |
4,6 |
4,6 |
0 |
1 |
|
|
Итого |
586,9 |
586,2 |
-0,7 |
0,999 |
-0,001 |
Вывод: проведенный анализ показал, что стоимость ОПФ уменьшилось на 0,7тыс. грн. Произошли изменения динамики основных фондов по винам: в активной части основных производственных фондов машины, и оборудование увеличилось на 1,5 тыс. грн., а передаточные устройства в отчетном периоде по сравнению с базовым уменьшилась на
1,2 тыс. грн.
Для характеристики использования основных производственных фондов в масштабе предприятий, подотраслей и всей отрасли связи применяется сводные стоимостные показатели:
фондоотдача
фондоемкость
фондовооруженность
Фондоотдача Kи – характеризует общий уровень использования основных фондов. Он определяется отношением объема продукции (Dm) к среднегодовой стоимости основных фондов.
Kи =Qд /Фосн= Dm/Фосн;
Такой показатель наглядно и правильно выражает связь между применяемыми средствами труда и результатом, т.е. показывает количество продукции, приходящейся на 1 или 100 грн. Стоимость основных фондов.
Фондоемкость h – показатель фондоотдачи. Он характеризует величину основных фондов, приходящуюся на 1грн. Объема продукции.
H=Фосн/Dm = Фосн/Qд
Фондовооруженность (V) определяется из формулы:
V=Фосн/Ш, где
Фосн – среднегодовая стоимость основных фондов, 1 грн.
Ш – среднесписочная численность характеризующая степень оснащенности основными средствами.
Анализ использования производственных фондов
|
Наименование показателей |
Количество единиц по периодам |
Абсолютные изменения |
Индекс динамики |
Темп прироста (+ или - ) |
|
|
Базовый |
Отчетный |
||||
|
Доходы тарифные |
277,2 |
182,4 |
-94,8 |
0,66 |
-0,34 |
|
Ср. численность работников |
187 |
178 |
-9 |
0,95 |
-0,05 |
|
Среднеквартальная стоимость ОПФ |
241,9 |
239,9 |
-6,8 |
0,97 |
-0,028 |
|
Показатели использования: фондоотдача |
1,15 |
0,76 |
-0,39 |
0,66 |
-0,34 |
|
Фондовооруженность |
1,29 |
1,55 |
0,06 |
1,05 |
0,05 |
|
Фондоемкость |
0,85 |
1,29 |
0,44 |
1,52 |
0,52 |
Вывод: проведенный анализ показал, что доходы тарифные уменьшились в отчетном периоде по сравнению с базовым на 94,8 тыс. грн. или на 36%. Среднесписочная численность работников уменьшилась на 11 человек (6,6%). Среднеквартальная стоимость ОПФ уменьшилась на 6,8 тыс. грн. или на 28%. Из анализа видно, что такие показатели как фондоемкость и фондовооруженность выросли. Фондоемкость 0,44 тыс. грн. или 52%, а фондовооруженность на 0,06 тыс. грн. или на 5%. А вот фондоотдача снизилась по сравнению с базовым на 0,39 тыс. грн. или на 34%.
Проведем анализ износа основных фондов. Коэффициент износа показывает, какая часть стоимости основных фондов перенесена в процессе производства на стоимость продукции.
Ки=И/Фперв▪100 , где
И – сумма износа;
Фперв - полная первоначальная стоимость.
Коэффициент годности основных фондов
Кг=Фосн/Фпер▪100;
Вывод: учитывая то, что произошло сокращение штата на 9 человек, это привело к увеличению фондовооруженности, т.к. Фосн не изменилось. Фондоемкость же увеличивается за счет снижения тарифных доходов.
Анализ состояния основных фондов
|
Наименование показателей |
Количество единиц |
Абсолютные изменения |
Индекс динамики |
Относительный прирост |
|
|
Базовый |
Отчетный |
||||
|
Основные фонды тыс. грн. |
593,7 |
598,5 |
4,8 |
1,009 |
0,009 |
|
Первичная стоимость тыс. грн. |
581,6 |
581,6 |
-1 |
0,999 |
-0,001 |
|
Износ тыс. гр. |
341,8 |
345,8 |
-4 |
1,009 |
0,009 |
|
Остаточная стоимость |
239,8 |
235,8 |
-4 |
0,98 |
-0,02 |
|
Коэффициент износа, % |
58,77 |
59,41 |
0,64 |
1,01 |
0,01 |
|
Коэффициент годности, м% |
41,23 |
40,58 |
-0,65 |
0,98 |
-0,02 |
Вывод: проведенный анализ характеризует состояние основных фондов. Он показал, что основные фонды предприятия износились на 59%, коэффициент годности снизился с 41,2 до 40,6%, т.е. уменьшился на 0,65%. Это в свою очередь показывает, что предприятию предстоит увеличение текущих расходов на ремонт (более частый чем при новом оборудовании), либо произойдет увеличение затрат на покупку нового оборудования. Нужно учитывать моральный износ оборудования.
2.2.2 Анализ использования оборонных средств и их использование.
Оборотные производственные фонды – это часть производственных фондов предприятия представленных предметами труда (сырье, запчасти для ремонта, инструменты хозинвентарь).
Оборотные средства и их классификация
Оборотные средства
Фонды обращения
Оборотные производственные фонды
Производственные запасы
Незавершенное производство
Готовая продукция
Денежные средства в расчетах
Нормируемые
Информируемые
Собственные
Заемные



Оборотные производственные фонды – это предметы труда, которые:
Участвуют в процессе производства короткое время – один цикл;
Изменяют свою натуральную форму, полностью потребляются в конце производственного цикла;
Переносят свою стоимость на готовую продукцию в течении этого цикла и требуют полного возмещения.
Анализ использования оборотных средств
Анализ использования оборотных средств
Анализ оборачиваемости оборотных средств
Анализ высвобождения средств из оборотных
Анализ абсолютной и относительной:
высвобожденности
Анализ излишка (недостатка) оборотных средств
Анализ показателей:
коэффициент оборачиваемости
длительность оборота
ресурсоемкость
Использование оборотных средств характеризуется показателями:
1) Количество оборотов за определенный период
Kоб =Qд /Фот= Dm/Фом;
2) Ресурсоемкость по оборотным средствам показывает: сколько оборотных средств участвует в производстве единицы продукции.
Фоб/Dm = Фоб/Qдо ; тыс. грн.
Длительность одного оборота
tоб = Фоб▪360(90)/Qд(Dm); дней.
Dm – доходы тарифные
Фоб – среднеквартальная стоимость оборотных средств.
Анализ состава оборотных средств районного узла связи
|
Наименование показателей |
Количество единиц по период. |
Абсолютные изменения |
Индекс динамики |
Темпы прироста |
|
|
Базовый |
Отчетный |
||||
|
Оборотные средства |
166,5 |
146,1 |
-20,4 |
0,88 |
-0,12 |
|
Оборотные производственные фонды в том чис. |
16,7 |
17,9 |
1,2 |
1,07 |
0,07 |
|
Производственные запасы |
9,8 |
8,9 |
0,9 |
1,07 |
0,07 |
|
МБП |
5,5 |
5,5 |
1 |
1.118 |
0,105 |
|
Незавершенное производство |
1,4 |
1,6 |
0,2 |
1,14 |
0,15 |
|
Расходы будущих периодов |
2,2 |
2,2 |
|||
|
Фонды обращения в том числе: |
149,8 |
128,2 |
-21,6 |
0,86 |
-0,14 |
|
Товары |
23,1 |
25,1 |
2 |
1,09 |
0,09 |
|
Расчеты с дебиторами |
56,6 |
64 |
10,4 |
1,18 |
0,18 |
|
Денежные средства |
51,4 |
25,1 |
-2 |
1,09 |
-0,09 |
|
В кассе |
14,8 |
7,9 |
-12,3 |
0,13 |
-0,87 |
|
На расчетном счете |
12,8 |
1,9 |
-11 |
0,14 |
0,86 |
|
Другие денежные средства |
5,9 |
9,31 |
3,4 |
1,58 |
0,58 |
Выводы: проведенный анализ состава оборотных средств показал, что в общей сумме оборотные производственные фонды составляют 10,11% в базовом в отчетном 19,43% от всех оборотных средств, а фонды обращения в базовом – 89,96%, в отчетном 93,81%.
Следует также отметить, что объем оборотных средств уменьшился на 13,6 тыс. грн. или на 3,1%.
Оборотные производственные фонды увеличились на 1,2 тыс. грн. или на 7,1%.