Дипломная работа на тему: Коммерческая деятельность на рынке лесопродукции
Покровская В.В Международные коммерческие операции и их регламентация. Внешнеторговый практикум. — М.: ИВЦ «Маркетинг», 1996.
Пузакова Е.П. Бодягин О.В. Внешнеэкономическая деятельность торгово-посреднического предприятия. — М.: ПРИОР, 1996.
Хисрик Роберт Д., Джексон Ральф В. Торговля и менеджмент продаж. — М.: «Филинъ», 1996.
Шмиттгофф К. Экспорт: право и практика международной торговли. — М.: Юридическая литература, 1994.
Введение.
В условиях нарастающего кризиса, когда за счет бурного развития промышленности и урбанизации идет заметное потепление климата, накопление углекислого газа в атмосфере, мировая общественность поднимает голос в защиту зеленого покрова Земли, и прежде всего лесов.
Территория лесного фонда является объектом ведения лесного хозяйства. Лесное хозяйство — отрасль материального производства, занимающаяся главным образом и побочным пользованием леса, его воспроизводством, ведением охотничьего хозяйства, проведением мероприятий по сохранению и усилению «невесомых» полезностей леса и другими видами деятельности, связанными с лесом и охраной окружающей среды. Лесное хозяйство в нашей стране ведется в разнообразных лесорастительных зонах.
Поскольку леса России занимают четвертую часть всех лесов планеты, удельный вес в средообразующих процессах на Земле весьма высок; они имеют огромное значение для обеспечения экологической безопасности и устойчивости социально-экономического развития нашей страны и всего мирового сообщества.
Оценка лесного фонда России может быть определена при сопоставлении его с лесным фондом зарубежных стран. Основные показатели лесного фонда зарубежных стран России приведены в табл. 1.
Из анализа табл. 1 видно, что Россия — самое богатое лесами государство мира, она обладает 28,9% всего мирового лесного массива и 22,3% мировых запасов древесины; половина всех хвойных лесов находится в России. На каждого человека приходится 5,2 га леса, в Финляндии — 4,9 га, в Швеции — 2,5 га, в США — 0,9 га, в Канаде — 9,4 га. По запасам древесины на одного человека в нашей стране приходится 560 куб. м, в Финляндии — 351 куб. м, в Швеции — 313 куб. м, в США — 88 куб. м, в Канаде — 815 куб. м.
Основные показатели лесного фонда зарубежных стран и России и его использование.
Таблица 1.
| Государства | Общая площадь земель лесного фонда, млн. га | Покрытая лесом площадь млн. га | Корневой запас насаждений, млн. куб. м | Общий средний прирост, млн. куб. м | Расчетный размер рубок, млн. куб. м | Годовой объем лесозаготовок, млн. куб. м | Годовой средний прирост на 1 га, куб. м |
| Весь мир | 4090,1 | 2640,0 | 327000 | 5500,0 | 4200,0 | 3020,3 | 2,1 |
| Европа без (быв. СССР) | 180,7 | 145,5 | 15000 | 494,5 | 421,4 | 392,4 | 3,7 |
| Россия | 1180,9 | 705,7 | 73030 | 830,0 | 510,4 | 146,1 | 1,2 |
| Болгария | 3,8 | 3,4 | 304 | 6,0 | 6,0 | 4,9 | 1,8 |
| Венгрия | 1,6 | 1,6 | 262 | 9,6 | 7,6 | 6,5 | 6,1 |
| Польша | 8,7 | 8,6 | 1207 | 28,4 | 25,9 | 24,8 | 3,4 |
| Румыния | 6,5 | 5,9 | 1268 | 26,9 | 19,7 | 19,5 | 4,6 |
| Чехословакия | 4,6 | 4,4 | 801 | 16,8 | 21,5 | 21,5 | 3,8 |
| Югославия | 10,5 | 9,1 | 1268 | 27,7 | 20,4 | 15,6 | 3,3 |
| Австрия | 3,7 | 3,7 | 803 | 19,6 | 15,1 | 14,5 | 6,2 |
| Германия | 11,1 | 9,7 | 1482 | 53,5 | 46,9 | 43,7 | 5,5 |
| Италия | 8,1 | 6,4 | 637 | 11,9 | 9,8 | 9,4 | 2,3 |
| Швеция | 27,8 | 24,4 | 2495 | 66,9 | 59,7 | 54,7 | 3,0 |
| Финляндия | 23,2 | 19,9 | 1683 | 61,9 | 56,4 | 51,8 | 3,2 |
| Канада | 436,4 | 264,1 | 25000 | 356,0 | 270,0 | 170,0 | 1,7 |
| США | 298,1 | 195,2 | 26048 | 711,0 | 469,0 | 423,0 | 3,6 |
| Бразилия | 572,6 | 330,0 | 47775 | 1508,0 | 458,0 | 188,1 | 4,5 |
| Япония | 37,2 | 25,1 | 2103 | 77,0 | 54,0 | 33,7 | 3,1 |
| Франция | 15,1 | 13,9 | 1639 | 54,0 | 49,3 | 44,8 | 4,0 |
Леса — огромное национальное богатство и пользоваться богатствами «зеленого океана» надо разумно, по-хозяйски, стремясь не только к получению максимального экономического и экологического эффекта, но и их сохранению и приумножению.
К сожалению, за последние десятилетия произошло сокращение лесного покрова планеты из-за расчистки лесных площадей под сельскохозяйственное пользование, а также чрезмерных рубок в ряде обширных регионов. Наблюдается ослабление и гибель лесов в результате загрязнения окружающей среды и пожаров. Согласно оценкам, ареал тропических лесов ежегодно сокращается на 11-15 млн.га. Это больше, чем площадь Австрии.
Посредническая деятельность на рынке лесного сырья.
1.1 Характеристика лесоперерабатывающей отрасли.
В Российской Федерации лесозаготовительная промышленность находится в кризисном состоянии (табл. 2).
Объем вывозки древесины по странам мира, млн. куб. м.
Таблица 2.
| Станы | Годы | |||
| 1988 | 1990 | 1994 | 1994 к 1998 г., % | |
| США | 529 | 513 | 516 | 97,5 |
| Канада | 180 | 181 | 180 | 100 |
| Бразилия | 252 | 261 | 265 | 105,2 |
| Китай | 280 | 280 | 282 | 100,7 |
| Россия | 354,3 | 303,8 | 174,6 | 49,3 |
Как материальная ценность лес выполняет определенную роль в процессе труда. Он может быть средством труда или предметом труда в зависимости от его конкретной главной функции в процессе труда. Лес как угодье является средством труда и выполняет функции основных фондов в тех случаях, когда участвует в производственных процессах и создан для этой цели (например, полезащитная лесная полоса и другие леса специального назначения). Лес, выращиваемый для получения древесины (лесоматериалов), — предмет труда. Средством труда в этом случае служит земля; деревья на корню, хотя и относятся к предметам труда, в состав оборотных фондов предприятий не включаются.
Леса, предназначенные для обеспечения потребности народного хозяйства в лесоматериалах, выделены в категорию лесов эксплуатационного или промышленного назначения и отнесены ко второй и третьей группам лесов.
Деревья на корню в эксплуатационных лесах — не сырье, а источник сырья. Сырьем они становятся после рубки и разделки на сортименты.
В целях рационального использования и воспроизводства лесных ресурсов, а также извлечения из лесов дохода на отпуск лесозаготовителям древесины на корню и других лесных ресурсов производится за плату по установленным таксам.
Лесные таксы в Российской Федерации определяются для определения стоимости древесины, отпускаемой на корню, ветровальной, буреломной и валежной древесины, а также второстепенных лесных материалов. Стоимость этой древесины и второстепенных лесных материалов по лесным таксам составляет попенную плату, которую вносят в бюджет как лесозаготовители за получаемый ими лесосечный фонд по главному пользованию, лесовосстановительным и прочим рубкам, так и лесхозы (лесофондодержатели) осуществляющие рубку леса собственными силами в условиях коммерческой деятельности.
Все денежные поступления за пользование лесом в совокупности составляют лесной доход.
В составе лесного дохода около 95% приходится на попенную плату. Попенная плата и плата за побочное пользование лесом в совокупности называется после принятия «Основ лесного законодательства РФ» в 1993 г. лесными податями.
Попенная плата за древесину на корню имеет определенную экономическую природу. В условиях частной собственности на леса, при том, что леса искусственно не выращивались, промышленник уплачивал лесовладельцу определенную сумму денег за разрешение возделывать землю, пользование лесом, рудниками, рыбными ловлями т.д. Эта денежная сумма, как отмечал К. Маркс, называется земельной рентой, безразлично, уплачивается ли она с пахотной земли, строительного участка, рудников, рыбных угодий, лесов и т.д.
Леса стали объектом монополии в условиях частной собственности на средства производства. Являясь частной или государственной собственностью, древостои, выросшие без содействия или при содействии человека, в равной мере передавались в эксплуатацию при условии уплаты определенной суммы лесовладельцу или государству. В этих условиях и возникли лесные таксы (цены) как инструмент присвоения прибавочного продукта (ренты) — части дополнительной прибыли, получаемой лесозаготовителем от эксплуатации лесов. Такса за древесину на корню в прошлом так и называлась — рентой. Рентное содержание лесных такс отмечено в трудах дореволюционного периода многими учеными.
В настоящее время древесина на корню по-прежнему отпускается по лесным таксам, которые по своему экономическому содержанию, как и прежде, представляют величину взноса рентного содержания (содержат дифференциальный доход — ренту). Этот взнос прежде всего является формой оплаты за право рубки деревьев с корня, за пользование лесом.
Однако определение ренты, характерной для лесных такс нашего периода, исключает те формы, где «вознаграждение» (рента) уплачивается исключительно собственнику леса в виде абсолютной ренты. В условиях государственной собственности на леса в составе попенной платы остается лишь дифференциальная рента (абсолютная рента выпадает), которая в этих условиях превращается в дифференциальный доход и необязательно должна уплачиваться только за предметы природы, в которых не воплощен человеческий труд.
Лесной доход характеризует в денежной форме систему экономических отношений, связанных с созданием, распределением и использованием лесных ресурсов. Он оказывает определенное влияние на развитие народного хозяйства в целом и лесное хозяйство в частности. Это воздействие проявляется через лесные таксы и штрафные санкции.
Лесные таксы — действенный экономический рычаг государственного руководства лесным хозяйством и лесоэксплуатацией; они выражают определенные экономический отношения между лесным хозяйством и другими отраслями народного хозяйства.
1.2 Характеристика предприятия, осуществляющего коммерческую деятельность на рынке лесопродукции.
Характеристика фирмы «Росэкспортлес».
Учредителями этого оптово-посреднического звена являются: Российская государственная лесопромышленная компания «Рослеспром», ТОО «Экспортлесовец», Союз лесопромышленников России. Фирма создана 24 октября 1994 г. с правовым статусом ОАО. Имеет собственное здание общей площадью 700 кв.м. Часть здания сдается в аренду, а основная часть используется под собственный офис. Капитальные вложения на ремонт составили 100 тыс.долл. Фирма арендует складские помещения, имеет 16 компьютеров, 8 автопогрузчиков.
Организационная структура фирмы построена с учетом товарного принципа. Президент фирмы имеет трех заместителей по коммерческой работе, по маркетингу и заместителя по экспорту и оказанию сервисных услуг.
Стратегию фирмы определяет отдел перспективного планирования и анализа фирмы, который занимается изучением проблем по экспорту и разрабатывает рекомендации для руководства компании по совершенствованию экспортно-импортной стратегии на базе изучения рынка , организации системы «ФОССТИС», прогнозов в планировании объемов сбыта и управлении товародвижением, а также формирования ценовой политики. Большую роль в эффективности экспортной деятельности и грают и такие функциональные отделы как юридический, протокольный, валютно-финансовый, бухгалтерия, таможенный, технический. Имеются и другие отделы общего направления - административно-хозяйственный, канцелярия. Большую роль в повышении эффективности качества обслуживания клиентов и поступательного развития фирмы играет инвестиционно-консалтинговая служба.
В состав ОАО «Росэкспортлес» входят специализированные по товарному признаку фирмы, каждая из которых занимается торговлей товарами определенной номенклатуры: «Древэкспорт» осуществляет экспорт пиломатериалов и различных сортиментов деловой древесины; «Пилотэкспорт» — экспорт хвойных и лиственных пиломатериалов и шпал; «Бумцелимпекс» — экспорт и импорт бумаги и картона; «Плитимпекс» — экспорт фанеры и древесных плит; «Транслес» — организация, нацеленная на обеспечение и финансирование транспортных перевозок экспортно-импортных грузов, фрахта, железнодорожных тарифов и т.д.; «Ресурсы» — поиск резервов увеличения объемов и эффективности экспорта, обеспечение лесоперерабатывающих предприятий России и стран СНГ необходимым сырьем; «Леском» — организация и внедрение в лесное хозяйство арендных отношений и лесных торгов.
Качество менеджмента основных специалистов фирмы находится на достаточно высоком уровне, обеспечивающем выполнение поставленных стратегических задач. В целом организационная структура достаточно гибкая, постоянно совершенствуется с учетом изменений конъюнктуры и требований мирового рынка лесопродукции.
1.3 Формирование сбытовой программы.
При формировании сбытовой программы большое внимание уделяется изучению товарного рынка лесопродукции на мировой арене в целях успешного формирования системы «ФОССТИС» и получения информации о потребностях, спросе и предпочтениях потребителя. Поэтому на первый план стратегического планирования фирмы выдвигается формирование минимально устойчивого ассортимента, позволяющего ей занять более прочное положение на рынке.
Сбытовая программа формируется на основе изучения конкретной информации, полученной по запросам от иностранных и отечественных лесопромышленных предприятий, которые в представленных спецификациях четко формируют свои запросы и предложения. Это и положено в основу формирования портфеля заказов и инвестиционного портфеля фирмы.
Основные этапы создания сбытовой программы:
Исследование конъюнктуры рынка с учетом тенденций в развитии лесоперерабатывающей отрасли и общего экономического положения стран-импортеров, динамики внутренних и внешних цен, объемов переработки лесоматериалов, а также запасов сырья.
Тщательное рассмотрение и компьютерная обработка всех поступивших предложений, заказов, запросов российских лесопромышленных предприятий и инофирм-покупателей.
Согласование объемов, сроков и условий поставки, спецификации, цен на продукцию.
Заключение договоров комиссии, контрактов, на перевалку грузов в портах, транспортно-экспедиторское обслуживание.
Организация отгрузки с соответствующим оформлением документов, необходимых для транспортировки, таможенного оформления товаров, заказов транспортных средств и оплаты транспортных и таможенных расходов.
Организация отчетности по оформлению и реализации всех контрактов перед государственными органами — Таможенным комитетом РФ, МВЭС и др.
Организация действенного контроля за осуществлением поставок, сдачей-приемкой лесоматериалов, урегулирование рекламаций по качеству, количеству, приемкам и срокам поставки.
Большое значение при реализации сбытовой программы имеет устойчивый ассортимент реализуемой фирмой продукции, а именно:
Пиломатериалы и делова древесина: деловая древесина, пиловочник хвойный, березовые балансы, пиломатериалы, шпалы;
Целлюлозно-бумажные товары: целлюлоза, бумага, товары лесохимии;
Фанера, плиты: фанера, ДВП, ДСП.
Успешной реализации сбытовой программы способствуют также зарубежные представительства и филиалы ОАО «Росэкспортлес» в Великобритании, Германии, Франции, Марокко, Швеции, Финляндии, Австрии, Венгрии, Греции, США, Китае, Болгарии, Японии, Египте, Индии, Тунисе, Турции, Ливане, Латвии. Немаловажную роль играют также региональные филиалы в промышленных центрах Российской Федерации: в гг. Архангельске, Петрозаводске, Ужгороде, Игарке, Санкт-Петербурге, Южно-Сахалинске, Омске, Вятке, Сыктывкаре, Новгороде, Екатеринбурге, Калиниграде, Новороссийске, Нижнем Новгороде, Находке, Благовещенске, Хабаровске и в странах СНГ.
Структура экспорта лесобумажной продукции в 1996 г. составила: пиломатериалы и деловая древесина — 65%, целлюлозно-бумажные товары — 28%, фанеры и плиты — 7%. При этом основной объем экспорта лесоматериалов приходился на деловую древесину.
В 1996 г. в ОАО «Росэкспортлес» было заключено 300 внешнеэкономических контрактов. Но выполнение принятых договорных обязательств перед иностранными покупателями составило лишь 52,7% запланированных к отгрузке товаров. Основные причины невыполнения договорных обязательств: нестабильность российской экономики, связанной прежде всего со слабой платежной дисциплиной, низкой эффективностью российского рубля и механизма его конвертации, так как издержки по заготовке, хранению, транспортировке возрастали, а экспортная выручка росла намного медленнее рублевых затрат; резкое ухудшение конъюнктуры лесопродукции на традиционных мировых лесных рынках, что повлекло отказ многих покупателей от выполнения контрактов, и многие другие.
В результате проведенного анализа было отмечено, что экспорт товара составил 60% общего объема реализации.
Таким образом оптово-посредническая фирма ОАО «Росэкспортлес» занимает одно из лидирующих положений в реализации лесопродукции, являющейся на рынке достаточно дефицитной, среди основных оптово-посреднических организаций серьезной конкуренции не испытывает. Качество и уровень менеджмента на фирме достаточно высокий.
Как одна из крупнейших организаций-посредников в области экспорта лесоматериалов фирма имеет серьезную перспективу в области повышения эффективности российского лесного экспорта и в настоящее время представляет рыночный торгово-промышленный и финансовый комплекс, так как одновременно является учредителем Национального лесного банка.
1.4 Анализ финансового состояния.
Анализ финансового состояния проводился на основе бухгалтерских балансов и отчетов. Это основной этап мониторинга, так как именно на этом этапе выявляются узкие места коммерческой деятельности, оцениваются финансовые риски и перспективы коммерческого успеха. На базе данных за период с 1994-1996 гг. были рассчитаны такие показатели, как коэффициенты ликвидности, финансовой стабильности, платежеспособности, покрытия, отражающие в целом финансовую устойчивость фирмы на рынке. Для окончательной оценки рыночной стоимости предприятия экспертами была использована формула:
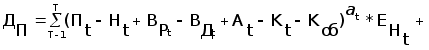
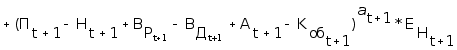 ;
где Пt, Пt+1- прибыль фирмы, включающая чистые доходы от ценных бумаг и долевого участия до уплаты долгов соответственно в году t, t+1;
Ht,Ht+1 - налог на прибыль, включающий налог на доходы от долевого участия соответственно в году t и t+1;
BPt, BPt+1 -внереализационные расходы фирмы соответственно в году t,t+1;
ВДt, ВДt+1 - внереализационные доходы фирмы соответственно в году t,t+1;
At, At+1 - амортизационные отчисления на обновление всех видов основных фондов соответственно в году t,t+1;
Kt, Kt+1 - капитальные вложения в основные фонды соответственно в году t,t+1;
Kобt, Kобt+1 - капитальные вложения в прирост оборотных фондов соответственно в году t,t+1;
Енt, Енt+1 - норматив приведения разновременных затрат и результатов;
t - номер года, денежный поток которого приводится к оценивания; t+1 - конечный год расчетного периода, пределах которого делаются прогнозы составляющих денежного потока;
at, at+1 - коэффициенты приведения разновременных затрат и поступлений к дате оценивания.
При анализе баланса было отмечено, что активы фирмы постоянно растут. Вместе с тем установлено, что их бухгалтерская стоимость не всегда совпадает с рыночной, а именно:
основные фонды отражены по затратам на их приобретение с учетом нормативных переоценок (по нормативным коэффициентам), которые нередко носили субъективный характер, их механическое использование привело к большим расхождениям с реальными рыночными ценами;
нематериальные активы, включенные в баланс, никакой реальной стоимостью почти не обладают. Трудно было согласиться с руководством фирмы по оценке управленческого «ноу-хау», авторских прав, оригинальных инженерных эскизов и др. Поэтому в нашем мониторинге стоимость нематериальных активов была принята равной нулю.
Пересчитана также стоимость активов фирмы в доллары США по курсу 1 января 1997 г. По скорректированному балансу общие активы составили 453,53 тыс.долл., в том числе на здание и оборудование приходится 26,4%, а на текущие активы — 73,6%, из них на товарные запасы — 33,7%, на авансы, выданные поставщикам — 11,7%, на денежные средства — 11,3%. Данные активы на 26% были профинансированы из собственных средств, на 2,5% — за счет долгосрочной задолженности. Удельный вес обязательств составил 71,5%.
Анализ отчета о финансовых результатах. По российскому законодательству отчет о финансовых результатах составляется только по реализованной продукции, т.е. уже оплаченной покупателем. Но для определения денежного потока необходимо произвести перерасчет данных о финансовых результатах по отгрузке с использованием помесячного расчета на основе исходных данных рублевых сумм и курса валютной конвертации каждого месяца.
Анализ финансовых коэффициентов. Фирма платежеспособна, что подтверждает динамика коэффициента платежеспособности (доля собственного капитала в общих обязательствах). Так , этот показатель на 1 января 1995 г. составил 4,47; на 1 января 1996 г. — 6,76; на 1 января 1997 г. — 26. Увеличение коэффициента в 3,8 раза произошло в результате резкого роста объема прибыли в 4 раза.
Значительная часть активов формировалась за счет заемных средств. Фирма рискует, так как берет большую сумму заемных средств: так, если на 1 января 1995 г. они составляли 15%, на 1 января 1996 г. — 93,2%, то уже на 1 января 1997 г. общие заемные средства составили 74%.
В структуре заемного капитала наибольший удельный вес имеет задолженность перед покупателями и отдельными поставщиками. В общей сумме задолженности эта доля долга составляет 96%. По существу такая задолженность играет роль «беспроцентной ссуды», так как она уже просрочена и по ней не имеется никаких штрафных санкций.
Коэффициент покрытия определялся как отношение текущих активов к текущим обязательствам за анализируемые годы. Было установлено, что он находится в допустимых пределах: на 1 января 1995 г. — 1,0; на 1 января 1996 г. — 1,11; на 1 января 1997 г. — 1,03.
Степень быстроты конверсии активов характеризует коэффициент срочности. Если в 1996 г. в результате конверсии легко реализуемых активов фирма могла «покрыть» 85% краткосрочной задолженности, то в 1997 г. лишь 44%. Вместе с тем, ликвидность активов в пределах нормы. Это объясняется тем, что в исследуемый период количество выбранных авансов (дебиторская задолженность) сократилась, что является положительным явлением, поскольку снизился риск связанный с невозвратом авансов, либо с поставкой товара. В то же время почти в 2,5 раза увеличился запас товаров на складе — с 26% в 1996 г. до 59% в 1997 г., т.е. произошел резкий рост наименее ликвидной части оборотных средств.
За три анализируемых года снизилась оборачиваемость капитала, как общего, так и собственного. Это привело к увеличению доли собственного капитала за счет чистой прибыли. Снизилась также фондоотдача, что было связано с переоценкой фондов, проводимой по состоянию на 1 января 1997 г.
В табл. 3 дан полный анализ оборачиваемости капитала на 1 января 1997 г., т.е. за двухлетний период: 1995-1997 гг.
Анализ оборачиваемости.
Таблица 3.
|
№ п/п |
Показатели |
1995 |
1996 |
| 1 | Коэффициент оборачиваемости активов | 2,02 | 1,05 |
| 2 | Коэффициент оборачиваемости собственного капитала | 30,44 | 5,88 |
| 3 | Фондоотдача, % | 95,01 | 39,2 |
| 4 | Коэффициент оборачиваемости запасов | 6,94 | 2,06 |
| 5 | Длительность оборота (в днях) | 52,59 | 3,05 |
| 6 | Коэфф. оборачиваемости дебиторской задолженности | 3,3 | 3,05 |
| 7 | Коэфф. оборачиваемости кредиторской задолженности | 2,17 | 1,3 |
| 8 | Рентабельность капитала, % | 20,48 | 35 |
| 9 | Чистая рентабельность капитала, % | 13,3 | 22,7 |
| 10 | Чистая рентабельность собственного капитала, % | 200,35 | 127,27 |
| 11 | Рентабельность инвестиций, % | 58,3 | 69,01 |
| 12 | Чистая рентабельность оборота, % | 6,6 | 8,6 |
Из анализа финансовой деятельности видно, что оборачиваемость дебиторской задолженности в фирме «Росэкспортлес» превышает оборачиваемость кредиторской задолженности, что повышает ее устойчивое положение на рынке. Уровень рентабельности фирмы достаточно высокий. Рентабельность оборота увеличена.
Анализируя основные показатели устойчивости положения фирмы относительно основных конкурентов можно сделать следующие выводы:
ликвидность финансового капитала фирмы соответствует среднеотраслевой;
фирма имеет долгосрочную кредиторскую задолженность на общую сумму 11,43 тыс.долл., что способствует увеличению финансовой перспективы фирмы;
фирма высокорентабельна. Показатель ее рентабельности значительно выше по сравнению со среднеотраслевым;
право собственности на здание снижает возможные риски инвестиций в оцениваемую фирму, так как объект недвижимости создает достаточную гарантию ее деятельности и надежную основу бизнеса.
Для оценки денежного потока были рассмотрены следующие направления:
Составление прогноза будущих доходов;
Оценка риска, связанного с получением дохода;
Определение времени получения доходов.
Главным результатом коммерческой деятельности является получение дохода. Поэтому доходный подход к оценке бизнеса позволяет определять рыночную стоимость фирмы в зависимости от ожидаемых в будущем доходов. Сумма будущих доходов является ориентиром того, насколько готов заплатить за оцениваемую фирму будущий инвестор. Основным показателем метода доходного подхода является чистый денежный поток, который определяется, как правило, в виде денежных средств за определенный промежуток времени.
При определении денежного потока фирмы: «Росэкспортлес» была применена следующая формула: (Чистая прибыль + Износ + Увеличение долгосрочной задолженности) - (Прирост собственного оборотного капитала + Капитальные вложения + Уменьшение долгосрочной задолженности) = Денежный поток.
На первом этапе был определен общий объем выручки и совокупные затраты, что позволило рассчитать показатель балансовой прибыли, из суммы которой была вычтена сумма налогов с учетом показателя налогообложения (35%) и получен размер чистой прибыли.
Для выработки рекомендаций по мониторингу коммерческой деятельности денежные потоки рассматривались за два периода: прогнозный и постпрогнозный. Прогнозный период с учетом пожеланий руководства фирмы «Росэкспортлес» был определен сроком в пять лет.
Выручка и совокупные текущие затраты рассматривались по каждому виду лесопродукции, а от сдачи помещения фирмы в аренду.
Для расчета денежного потока были предусмотрены два прогноза: оптимистический и пессимистический. При оптимистическом прогнозе: фирма получает кредит в размере 300 тыс.долл. Сроком на три года под 25% годовых. При пессимистическом прогнозе исходили из условия, что кредит отсутствует. Распределение капитальных вложений по годам: первый год — 50 тыс.долл., во второй — 50 тыс.долл., в третий — 60 тыс.долл.
Коэффициент общего износа здания был принят 10%. Совокупные издержки на базе анализ трех лет с 1994-1996 гг. были приняты на уровне 10% объема балансовой прибыли. Ставка налога на балансовую прибыль была принята 35%. Требуемый собственный капитал составил 23% общего объема выручки.
Расчет денежного потока только по одной номенклатурной позиции (деловой древесине, выбранной в качестве примера) с учетом прогноза будущих доходов представлен в табл. 2.
Расчет денежного потока, тыс.долл.
Таблица 4.
| Наименование показателей |
Годы |
Постпрогнозный | ||||
|
1997 |
1998 |
1999 |
2000 |
2001 |
||
| Валовая прибыль: | ||||||
|
I вариант |
191,30 | 226,10 | 275,40 | 331 | 351,70 | 369,40 |
|
II вариант |
147,93 | 164,27 | 186,91 | 205,04 | 218,11 | 224,65 |
| Административные издержки: | ||||||
|
I вариант |
19,13 | 22,61 | 27,54 | 33,10 | 35,17 | 36,94 |
|
II вариант |
14,79 | 16,43 | 18,69 | 20,5 | 21,81 | 22,47 |
| Проценты за кредит: | ||||||
|
I вариант |
75 | 75 | 75 | 0 | 0 | 0 |
|
II вариант |
0 | 0 | 0 | 0 | 0 | 0 |
| Налогооблагаемая прибыль: | ||||||
|
I вариант |
97,17 | 128,49 | 172,86 | 297,90 | 316,50 | 332,46 |
|
II вариант |
133,14 | 147,84 | 168,22 | 184,54 | 196,33 | 202,18 |
| Налог на прибыль: | ||||||
|
I вариант |
34 | 44,97 | 60,50 | 104,27 | 110,80 | 116,36 |
|
II вариант |
46,6 | 51,74 | 58,88 | 64,59 | 68,71 | 70,76 |
| Чистая прибыль: | ||||||
|
I вариант |
63,14 | 83,52 | 112,36 | 193,63 | 205,70 | 216,10 |
|
II вариант |
86,54 | 96,10 | 109,34 | 119,95 | 127,59 | 131,42 |
| Начисленный износ: | ||||||
|
I вариант |
24,3 | 30,3 | 30,3 | 30,3 | 30,3 | 30,3 |
|
II вариант |
19,3 | 24,3 | 30,3 | 30,3 | 30,3 | 30,3 |
| Прирост долгосрочной задолженности: | ||||||
|
I вариант |
300 | 0 | 0 | 0 | 0 | 0 |
|
II вариант |
0 | 0 | 0 | 0 | 0 | 0 |
| Прирост чистого оборотного капитала: | ||||||
|
I вариант |
22,75 | 18,88 | 27,07 | 25,14 | 17,18 | 10,51 |
|
II вариант |
7,94 | 12,17 | 16,97 | 13,57 | 9,66 | 4,80 |
| Капитальные вложения: | ||||||
|
I вариант |
100 | 60 | 0 | 0 | 0 | 0 |
|
II вариант |
50 | 50 | 60 | 0 | 0 | 30,3 |
| Денежный поток: | ||||||
|
I вариант |
264,69 | 34,94 | 115,59 | 198,79 | 218,82 | 205,59 |
|
II вариант |
47,90 | 58,23 | 62,67 | 136,68 | 148,23 | 126,62 |
Ставка дисконта используется для определения суммы, которую заплатил бы инвестор в настоящее время, т.е. выражает текущую стоимость оптово-посреднической фирмы «Росэкспортлес». Вследствие риска размер будущих денежных потоков (доходов), т.е. ставка дисконта, должна превышать безрисковую ставку и обеспечивать премию за все виды рисков, сопряженные с инвестированием оцениваемой фирмы. Расчет ставки дисконта должен соответствовать выбранному варианту расчета денежного потока.
Для оценки деятельности «Росэкспортлеса» рассчитаем ставку дисконта для собственного капитала в реальном исчислении.
При расчете была использована модель коммулятивного построения. Ставка дисконта складывалась из следующих премий (%):
-
за риск инвестирования в акции 7,5 за размер предприятия 5,3 за качество менеджмента 1,4 за территориальную и коммерческую диверсифицированность 1,0 за стабильность доходов 1,0 за структуру капитала 2,0 за диверсифицированность клиентуры 1,0 ставка дохода по безрисковой ценной бумаге 3,8 за прочие особые риски 6 за стабильность получения доходов 1,0 Итого 30,0
Таким образом, ставка дисконта составила 30%.
Стоимость продажи фирмы в последний постпрогнозный период была определена на уровне прироста в 5% в оптимистическом прогнозе и 3% — в пессимистическом. Капитальные вложения были приравнены начисленному износу. Выручка от реализации всего товарного ассортимента в последний прогнозный год равна для оптимистического прогноза — 822,36 тыс.долл.; для пессимистического — 468 тыс.долл. Эта общая величина дисконтирована по ставке Д=30%. Таким образом текущая рыночная стоимость перепродажи ОАО «Росэкспортлес» по оптимистическому варианту в последний прогнозный год составила 246,70 тыс.долл., а по пессимистическому 140,6 тыс.долл.
При расчете рыночной стоимости фирмы «Росэкспортлес» были использованы величина денежного потока от реализации всех направлений деятельности и дисконтирования с учетом рисков инвесторов. Рыночная стоимость фирмы была получена из общей суммы текущих стоимостей денежных потоков за пять прогнозных лет. Она выражает стоимость 100%-ной доли в капитале фирмы и учетом использования метода дисконтирования денежных потоков при первом варианте составила: 593,5 тыс.долл., при втором — 250 тыс.долл.
Организация торговли лесом в условиях рыночной экономики.
2.1 Принципы формирования лесных такс.
Основные принципы построения лесных такс определяются задачами, стоящими перед отраслью лесного хозяйства и народным хозяйством в целом, в связи с чем цены на продукцию или любой объект пользования строятся с учетом специфических для каждой отрасли народного хозяйства ценообразующих факторов.
Лесные таксы должны учитывать изменение затрат на лесовыращивание по районам страны, вызванное разным уровнем интенсивности ведения лесного хозяйства. Себестоимость выращивания древесины не определяется. Эта себестоимость выращивания древесины не определяется. Эта себестоимость нами определена по восстановительной себестоимости, под которой понимают текущие ежегодные операционные затраты на лесное хозяйство и амортизационные отчисления на основные фонды лесного хозяйства.
Расчет лесных такс сводится к определению средней таксы за обезличенный кубометр древесины и коэффициентов ее дифференциации по поясам, древесным породам, категориям крупности деловой древесины и дровам. Исчисление лесных такс на древесину на корню, состоящих из трех элементов: издержек производства, процента прибыли и дифференциального дохода (ренты), характеризуется своеобразной особенностью методического и технического характера. При этом лесные таксы нельзя рассматривать как раз и навсегда установленные на чрезмерно длительный период. Периодически их необходимо корректировать, учитывая происходящие количественные и качественные изменения в отпуске леса, затратах на лесное хозяйство, изменения в экономической жизни, прогресс науки и техники.
Такса за 1 куб. м обезличенной древесины, построенная с учетом основных принципов ее формирования, определяется по следующей формуле
Тср = С + П + Д,
где: Тср — средняя такса за 1 куб. м обезличенной древесины на корню;
С — себестоимость выращивания древесины, руб/куб. м;
П — прибыль, руб/куб. м;
Д — дифференциальный доход, руб/куб. м.
Обезличенную лесную таксу желательно первоначально исчислять для каждой области, края, республики или пояса. Это облегчает расчеты и обеспечивает большую точность определения коэффициентов для дифференциации средней таксы по поясам страны. В целом по стране исчисляется в этом случае средневзвешенная такса.
Дифференциация такс по поясам. Коэффициенты дифференциации такс по поясам исчисляются по средним таксам административных районов. Для этой цели области, края и республики группируются по поясам по относительной сходности средних такс и принадлежности к лесорастительному району и вычисляются средневзвешенные таксы для каждого пояса.
По вычисленным таксам исчисляются коэффициенты дифференциации средней таксы по поясам страны. Таксы одного из них принимаются за эталон (единицу). Частное от деления такс других поясов на таксу пояса, принятую за эталон, составляют коэффициенты поясов. Затем исчисляется средневзвешенный коэффициент. Для этого поясные коэффициенты умножаются на удельный вес отпуска леса на корню и сумма произведений делится на 100. При делении поясных коэффициентов на средневзвешенный коэффициент получаются ценностные коэффициенты по поясам. Они необходимы для дифференциации по поясам средней таксы и могут быть использованы на последующем этапе совершенствования лесных такс.
Области, края и республики желательно относить к одному поясу такс и реже к двум и трем поясам, если данный регион относится к различным лесорастительным зонам: к лесной, лесостепной, степной и горной. Леса каждой зоны должны относиться к отдельным поясам.
Распределение территории России по лесотаксовым поясам в таксах 1992 г. произведено следующим образом.
К I-му поясу отнесены республики в составе России, края и области, где затраты на 1 куб. м отпуска древесины превышают 10 руб. Эти малолесные регионы юга России с очень незначительными объемами рубок главного пользования.
Во II-й пояс включены районы, где затраты на кубометр отпуска леса находятся в пределах от 4 до 10 руб/куб. м. В основном сюда отнесены области Центрального и Поволжского экономических районов.
III-й пояс формируют многолесные области Северного, Северо-западного и частично Центрального районов, Сибири и Урала с показателем 2-4 руб/куб.м.
Области с отношением затрат менее 2 руб/куб. м составляют IV-й лесотаксовый пояс.
Коэффициенты дифференциации такс по поясам разных лет приведены в таблице 5.
Таблица 5.
| Лесотаксовые пояса | Соотношение поясных коэффициентов в таксах | |||||
| 1950-1961 гг. | 1967 г. | 1974 г. | 1982 г. | рекомендуемый | 1992 г. | |