Разработка бизнес-плана производства синхронных гистерезисных двигателей
Расчет численности основных производственных рабочих.
| Явочное кол-во раб-х в смену, чел. | Кол-во смен работы в день | Явочное кол-во раб. в день, чел. | Списочное кол-во рабочих, чел. |
| 65,934 | 1 | 65,934 | 66 |
Явочный состав основных производственных рабочих: Nяв=Nсп*(100-Z)/100,
где Ncп - списочный состав основных производственных рабочих – 66 человек,
Z - плановый процент неявок на работу – 0,1%,
Nяв=66(100-0,1)/100= 65,934 человек
2.9.1.1. Расчет численности вспомогательных рабочих
Расчет численности вспомогательных рабочих производится в таблице 11.
Таблица 11.
Расчет численности вспомогательных рабочих
| Профессия | Разряд | Ед.изм. |
Объем работ |
Кол-во рабочих | |
| В одну смену, чел. | В день, чел. | ||||
|
Слесарь-ремонтник Электрик Уборщица Итого |
6 5 - |
усл.ед. усл.ед. м2 |
1 1 1 3 |
1 1 1 3 |
1 1 1 3 |
2.9.1.2. Расчет численности руководителей, специалистов, служащих
Численность руководителей, специалистов, служащих устанавливается исходя из рациональной структуры управления производства в таблице 12.
Таблица 12.
Численность руководителей, специалистов, служащих.
Перечень должностей |
Количество работников в две смены, чел. |
|
Руководители: Директор Коммерческий директор Начальник производства Мастер Итого: Специалисты: Главный бухгалтер Бухгалтер Кассир Технолог Итого: Служащие: Секретарь Машинистка Итого: |
1 1 1 1 4 1 1 1 1 4 1 1 10 |
Расчет фонда заработной платы
Расчет сдельного фонда заработной платы
Сдельный фонд заработной платы рассчитывается в таблице 13.
Таблица 13.
Расчет сдельного фонда заработной платы.
| Наименование товара | Выпуск продукции в год, шт. | Расценка за единицу продукции, руб. | Сдельный фонд з/п, руб. |
| СГД | 7260 | 6737,5 | 48914250 |
Сдельный фонд заработной платы:
Зсд=Вг*Рсд,
где Рсд – сдельная расценка за единицу изделия,
Зсд = 7260*6737,5= 48914250 руб.
Расчет тарифного фонда заработной платы вспомогательных рабочих
Расчет тарифного фонда заработной платы вспомогательных рабочих производится в таблице 14.
Таблица 14.
Расчет тарифного фонда заработной платы вспомогательных рабочих.
|
Перечень должностей |
Разряд |
Чис-ть всп. раб-х, чел. |
ЧТС, оклад, в руб. |
Эфф. фонд рабочего времени в год, час. |
Тар. фонд з/п вспом-й работы,руб. |
|
Слесарь-ремонтник ЭлектрикУборщица Итого |
6 5 - |
1 1 1 3 |
11 10 8 |
2200 2200 2200 |
24200 22000 17600 63800 |
Тарифный фонд заработной платы вспомогательных рабочих: Зтар=Np*Стар*Фр,
где Np – численность рабочих одной профессии,
Стар – часовая тарифная ставка, соответствующая разряду рабочего,
Зтар = 1*11*2200 + 1*10*2200 + 1*8*2200 = 24200+22000+17600 = 63800 руб.
Расчет также приводится в таблице: «Расчет затрат на оплату труда при изготовлении единицы продукции», его сумма составляет 457,8 рублей (при изготовлении одного СГД), т.е. 10488,198 рублей в месяц.
Расчет фонда заработной платы руководителей,
специалистов, служащих
Расчет фонда заработной платы руководителей, специалистов, служащих производится в таблице 15.
Таблица 15.
Расчет фонда заработной платы руководителей, специалистов, служащих.
| Перечень должностей | Чис-ть работающих, чел. | Оклад в месяц, в руб. | Год. фонд зарплаты, в руб. |
|
Руководители: Директор Коммерческий директор Начальник производства Мастер Итого Специалисты: Главный бухгалтер Бухгалтер Кассир Технолог Итого Служащие: Секретарь Машинистка Итого |
1 1 1 1 4 1 1 1 1 4 1 1 10 |
5700 5300 5100 4700 20800 4000 3800 3500 3000 14300 2500 2000 39600 |
48914250 63600 61200 56400 249600 48000 45600 42000 36000 171600 30000 24000 475200 |
Фонд заработной платы руководителей, специалистов, служащих:
Зрук,спец,служ = N*Ок*12,
где N – численность работников по одной должности, Ок – оклад в месяц,
Зрук,спец,служ = 1*5700*12 + 1*5300*12 + 1*5100*12 + 1*4700*12 + 1*4000*12 + 1*3800*12 + 1*3500*12 + 1*3000*12 + 1*2500*12 + 1*2000*12 = 475200 руб.
Расчет фонда заработной платы и фонда потребления промышленно-производственного персонала
Расчет фонда заработной платы промышленно-производственного персонала производится в таблице 16.
Таблица 16.
Расчет фонда заработной платы промышленно-производственного персонала.
Элементы фонда заработной платы |
Данные для расчета | Сумма, руб. |
Итого фонд заработной платы |
Таблица 13 Таблица 14 Таблица 15 10%*(п.1.1.+п.1.2.+п.1.3.)/100 п.1.1.+п.1.2.+п.1.3.+п.1.4. 3%*п.1.5./100 15%*(п.1.5.+п.2.)/100 п.1.5.+п.2.+п.3 |
48914250 63800 475200 4945325 54398575 1631957,25 8404579,84 64435112,09 |
Расчет фонда потребления ППП производится в таблице 17.
Таблица 17.
Расчет фонда потребления ППП.
|
Фонд зарплаты ППП, руб. |
Выплаты из прибыли, руб. |
Фонд потребления ППП, руб. |
| 64435112,09 | 3966000 | 64831712,09 |
2.9.2.5. Расчет производительности труда и средней заработной платы
Расчет показателей производительности труда и средней заработной платы производится в таблице 18.
Таблица 18.
Расчет показателей производительности труда и средней заработной платы.
| Показатели | Ед.изм. | Значение показателя |
В том числе: Рабочие Руководители Специалисты Служащие
|
Норм/час Шт. Чел. Чел. Чел. Чел. Чел. Шт. Норм/час Руб. Руб. Руб. Руб. |
145200 7260 79 69 4 4 2 105,2 2200 6443511,2 64831712,09 7782,01 9217,38 |
Выработка продукции на одного основного работающего в нормо/час:
ПТосн.раб. = Внорм/час/Nсп = 145200/66 = 2200 нормо/час
Выработка продукции на одного работающего в шт.:
ПТппп = Вг/Nппп = 7260/69 = 105,2 шт.
Среднемесячная заработная плата на одного работающего:
Зср.мес. = ФЗП/Nппп/12,
где ФЗП – фонд заработной платы промышленно-производственного персонала в год,
Зср.мес. = 6443511,2/69/12 = 7782,01 руб.
Среднемесячный доход на одного работающего: Дср.мес. = ФП/Nппп*12,
где ФП – фонд потребления промышленно-производственного персонала,
Дср.мес. = 396,6руб./66*12=9217,38руб.
- Себестоимость продукции
Для того, чтобы рассчитать себестоимость продукции необходимо определить все затраты, которые имеют место в процессе производтва. Предприятие будет тратить денежные средства на приобретение материалов и комплектующих, выплату заработной платы основным производственным рабочим, оплату израсходованной электроэнергии, а также нести дополнительные затраты, связанные с организацией и осуществлением деятельности предприятия.
2.10.1. Расчет затрат на материалы и комплектующие на единицу изделия.
Расход материалов на единицу изделия производится в таблице 19.
Таблица 19.
Расход материалов на единицу изделия.
| Материал | Расход, руб. |
| Постоянный магнит | 210 |
| Ферромагнитный материал | 8,82 |
| Сталь | 16,8 |
| Провод монтажный | 16,8 |
| Провод обмоточный | 126 |
| Алюминиевый сплав | 75,6 |
| Лак | 10,08 |
| Эмаль | 4,2 |
| Стеклотекстолит | 16,8 |
| Прочие материалы | 126 |
| ИТОГО | 611,1 |
Расход комплектующих при изготовлении единицы изделия производится в таблице 20.
Таблица 20.
Расход комплектующих при изготовлении единицы изделия
| Комплектующие | Расход, руб. |
| Конденсаторы | 4,2 |
| Резисторы | 8,4 |
| Подшипники | 210 |
| Прочие комплектующие | 126 |
| ИТОГО | 348,6 |
Суммарные затраты на материалы и комплектующие составляют:
Смк=959,7 руб.
2.10.2. Расчет затрат на оплату труда при изготовлении единицы продукции.
Затраты на оплату труда состоят из заработной платы основных производственных рабочих, дополнительной заработной платы основных производственных рабочих и отчислений на социальное страхование. При этом принимается, что первый разряд тарифной сетки оплачивается из расчета 4,2 руб./час.
Таблица 21.
Зарплата основных производственных рабочих.
| Исполнитель | Разряд |
Тарифный коэффициент |
Время работы, час |
Кол-во. |
Зарплата, руб. |
| Токарь | 7 | 2.76 | 8 | 1 | 148,26 |
| Литейщик | 6 | 2.44 | 2 | 1 | 34,8 |
| Намотчик | 8 | 3.12 | 2 | 1 | 42,06 |
| Сборщик | 5 | 2.16 | 4 | 1 | 57,96 |
| Монтажник | 6 | 2.44 | 5 | 1 | 81,9 |
| Лудильщик | 6 | 2.44 | 3 | 1 | 49,14 |
| Комплектовщик | 7 | 2.76 | 0.5 | 1 | 9,24 |
| Контролер | 9 | 5.10 | 1 | 1 | 34,44 |
| ИТОГО | 457,8 |
2.10.3. Расчеты затрат на электроэнергию для единицы товара
Затраты на электроэнергию определяются по формуле:
Cэ.э.
=
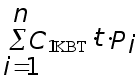 ,
где
С1квт- стоимость единицы электроэнергии принимается равной
1.8 руб. за 1квт / час
t - время работы оборудования, ч
Р - потребляемая мощность, кВт
n - количество потребителей электроэнергии
Таблица 22.
Затраты на электроэнергию при производстве единицы товара.
| Оборудование |
Мощность, кВт |
Время, час. |
Расход электроэнергии, руб. |
| Токарный станок | 6 | 8 | 86,4 |
|
Намоточный станок |
1 | 2 | 3,6 |
| Плавильная печь | 10 | 3 | 54 |
| Паяльник | 0.05 | 3 | 0,3 |
| Вольтметр | 0.01 | 4 | 0,3 |
| Омметр | 0.01 | 4 | 0,3 |
| Итого | 144,9 |
Таким образом суммарные затраты электроэнергии при изготовлении единицы изделия составили 144,9 руб.
2.10.4. Расчет общезаводских расходов
Таблица 23.
Амортизация основных средств за год.
| Оборудование | Первоначальная стоимость за шт., руб. |
Cрок служ-бы |
Суммарные амортизационные отчисления, руб./мес. |
Токарный станок |
109200 | 5 | 14316 |
|
Намоточный станок |
42000 | 5 | 5712 |
| Плавильная печь | 336000 | 5 | 45696 |
| Паяльник | 84 | 2 | 33,6 |
| Вольтметр | 168 | 2 | 33,6 |
| Омметр | 168 | 2 | 33,6 |
Итого |
65824,8 |
2.10.5. Расчет себестоимости единицы продукции
Произведем расчет фактической себестоимости единицы изделия, то есть включим в структуру цены все затраты, которые несет наше производство за отчетный период.
В этом случае себестоимость единицы продукции будет составлять 5390 руб.
2.11. Расчет рентабельности изделия
Отпускная цена на проектируемое изделие устанавливается на основе анализа рыночной ситуации и конкурентоспособности изделия.
Оптовая цена:
Цопт = Цотп-НДС, где Цотп – отпускная цена = 6737,5 р.,
НДС – сумма НДС на изделие,
НДС = Цотп*Сндс/100, где Сндс – расчетная ставка НДС, % - 10%
НДС = 6737,5*10%/100 = 673,75
Цопт = 6737,5 – 673,75 = 6063,75р.
Прибыль от реализации продукции: Пр=Цопт-Сп,
где Сп – полная себестоимость изделия, руб.
Cп = 39131400 / 7260 = 5390р.
Пр = 6063,75 – 5390= 673,75 руб. от одного изделия
Рентабельность изделия:
Ризд = Пр/Сп*100%= 873,75 /3390*100 = 12%
- Финансовый план
Расчет выручки от реализации производится в таблице 24.
Таблица 24.
Расчет выручки от реализации.
Ассорти-мент |
Выпуск прод. в год, кг. |
Оптовая цена,руб. |
НДС, руб. | Отпускная цена, руб. | Выручка от реал, р. без НДС | Сумма НДС, р. |
| СГД | 7260 | 6063,75 | 673,75 | 6737,5 | 44022825 | 4402282,5 |
Таблица 25.
Расчет и распределение прибыли
Показатели |
Обоснование | Сумма, т.р. |
а) в фонд потребления б) в фонд накопления в) в резервный фонд |
Таблица 24 Сп*Вг п1-п2 расчет ------ п3-п4-п5 30%от п6 п6-п7 30% 40% 30% |
440228,25 2109182,4 229310,01 0,00108 1888,463 566,5389 1321,9241 396,6 528,77 396,6 |
Сумма налога на содержание муниципальной милиции:
Нм=Nппп*Змин*12*См/100/1000 = 30*100*12*3%/100/1000=1,08
3. СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Грузинов В.П., Грибов В.Д. Экономика предприятия. М: Финансы и статистика. 1997.
Методические указания по выполнению курсовой работы по дисциплине «Экономика производства и внутрифирменное планирование».
Лекции.
Горфинкель В.Я., Швандара В.А. «Экономика предприятия», 3-е издание, М., Юнити, 2001.
Маркова В.Д., Кравченко М.А. «Бизнес-планирование», 1994.
Грибанев Н.П., Игнатьева И.Г. «Бизнес-план. Практическое руководство».
Ткач А.Н. «Машинное производство», 1993.