Технико-экономическое обоснование целесообразности создания спортивного молодёжного комплекса при МУ Молодёжный Центр
Для достижения благополучного существования СМК, мы должны достичь основной, поставленной нами цели – привлечение максимального числа постоянно занимающихся людей, удовлетворяя спрос на популярные виды спорта, предоставляя интересующую информацию пропагандируя здоровый образ жизни.
Для лучшей и продуктивной работы мы должны и определить наши действия, для чего уточним цели СМК, проведем сбор маркетинговых данных, социологический опрос.
Цели СМК - это цели-задачи, согласующиеся с основными целями МУ «Молодежный Центр», т.е. постановка которых позволит решить те или иные конкретные вопросы.
На этапе становления наши первостепенные задачи:
Добиться финансирования строительства СМК у Администрации г. Сарова
Добиться финансирования для закупки оборудования в СМК у Администрации г.Сарова
Закупка и подготовка к эксплуатации оборудования (концертного, спортивного инвентаря)
Набор опытных и квалифицированных тренеров, специалистов.
Объявление в рекламе в СМИ об открытии СМК.
Пропаганда здорового образа жизни
Для решения этих задач проведем маркетинговый аудит: рассмотрим STEEPV и SWOT – факторы: внутреннее и внешнее окружение, сегментацию потребителя, и составим прогноз для дальнейшего развития СМК.
6.1.Исследование рынка с помощью социологического опроса
Цель исследования - получение информации о популярности видов спорта сегодня по возрастным категориям.
При исследовании рынка спортивных услуг я пользовалась количественным методом, а именно социальным опросом (см. приложение № 5). Населению было предложено ответить на вопросы анкет, разработанных специалистами, анонимно. Для данной операции были задействованы 6 человек, которые являлись распространителями анкет. За месяц было опрошено 500 человек, что составляет около 3% от количества людей, проживающих в г. Сарове от14 до 30 лет. Анкетирование позволило нам сориентироваться, какие спортивные услуги следует предложить населению г.Сарова.
По данным опроса на первом месте находится плавание, но эту потребность будет удовлетворять МУ «МЦ», в данный момент ведутся работы по ремонтированию бассейна. И к 2001 году обещают открыть бассейн.
На втором месте находятся спортивные игры: футбол, волейбол, баскетбол и т.д.,
На третьем аэробика, затем бодибилдинг и восточные единоборства. Все эти виды спорта СМК с удовольствием предложит своим потребителям.
6.2.Сегментация рынка
Спортивно молодежный комплекс можно сегментировать на параметры:
Географические: в основном потребителями услуг СМК будут люди, проживающие в старом районе.
Демографические:
Возраст (среди клиентов меньше всего будет пенсионеров и детей до 14 лет)
Доход (Цены на услуги СМК рассчитаны на средний уровень доходов)
Психографические: образ жизни покупателей (Наши потребители ведут здоровый образ жизни и увлекаются физкультурой и спортом).
Но я считаю, что сегментация в данном случае будет мало полезна. Т. к. потребитель услуг СМК это человек любого возраста, социального положения, страны, пола, дохода и т.д. Поэтому стратегия сегментирования СМК – это полный охват рынка, означает это, что рыночные усилия СМК будут направлены на всех и всюду, причем коммуникации, распределение и рекламная деятельность одни и те же. Эта стратегия дешевле и экономически эффективнее в данный момент, чем другие.
6.3.Интенсивность конкуренции
Моделью рынка спортивных услуг является монополистическая конкуренция. Для нее характерны относительно большое число конкурентов, но значительно меньшее, чем в условиях чистой конкуренции, существенная дифференциация услуг, ограниченный контроль над ценой, легкий вход и выход из отрасли, наличие неценовой конкуренции. Поэтому главные усилия СМК будут сосредоточены на дифференциации услуг в области качества обслуживания и некоторых, уникально разработанных спортивных программ, а так же на рекламе именно этих преимуществ услуг.
Прямая конкуренция
Прямыми конкурентами СМК являются стадионы, тренажерные и спортивные залы, в общем все спортивные учреждения г. Сарова. Но их не так много, а по таблице «Обеспеченность населения спортивными сооружениями» для нормы не хватает двадцати тысяч кв. метров.
Обеспеченность населения спортивными сооружениями
|
Наименование |
Количественная величина по нормативу |
Норматив |
Факт в наличие в г.Сарове |
| Спортивные сооружения | 3,5 тыс кв.метров на 10 тыс. жителей | 29 тыс. кв. метров | 7 тыс. кв. метров |
Плюс СМК в том, что все существующие спортивные учреждения ориентированы на детей и подростков школьного возраста, не считая тренажерных залов на территории РФЯЦ ВНИИЭФ и ЭМЗ «Авангард».
Итак в городе существуют:?
Стадионы-4 шт.
Тренажерные залы-12 шт.
Игровые залы-20 шт.
Зал восточных единоборств – 4 шт.
Давление товаров заменителей
Кроме влияния на интенсивность конкуренции аналогичных услуг СМК прямых конкурентов, на нее воздействует давление фирм, предлагающих услуги, отличающиеся от наших, но имеющих одинаковую сущность, то есть служащих для удовлетворения тех же потребностей покупателей. Это фирмы, предлагающие похудеть с помощью разных препаратов или таблеток, поправить свое здоровье с помощью витаминов, а не путем физических упражнений. Или это учреждения предлагающие виды спорта не имеющиеся у нас в ассортименте. Фирмы занимающиеся распространением таблеток и витаминов имеют большое влияние на интенсивность конкуренции, т.к. людям проще глотать поглотители жира, чем заниматься физкультурой и спортом. Так что давление товаров заменителей гораздо сильнее, чем прямая конкуренция.
Угроза со стороны потенциальных конкурентов
Один потенциальный конкурент у СМК уже имеется. Это Ледовый дворец, который строится на ул. Московской. Но Ледовый дворец будет предоставлять услуги другого рода. Там практически все время будут тренироваться хоккеисты и спортсмены фигуристы.
А угрозы со стороны других потенциальных конкурентов невозможны по той простой причине, что в нашем городе такого рода организации не окупаются, мало того, они просто не смогут существовать самостоятельно на хозрасчете, т.к. доходов от этого вида деятельности существенно меньше, чем затрат, в чем вы сможете убедиться, просмотрев практическую часть моей дипломной работы.
6.4.Описание факторов внешнего окружения
При создании нового объекта необходимо уделить большое внимание оценке внешней среды. Среда-совокупность всех объектов, изменение свойств которых влияет на систему.
В качестве основных факторов внешнего окружения я буду рассматривать STEEPV-факторы. Аббревиатура STEEPV составлена из первых букв слов.
S) Cоциальные факторы –это факторы, имеющие огромное влияние на СМК.
Почему СМК предлагает именно такой набор услуг? Потому что по социальному опросу (см. приложение 4) - это наиболее популярные виды спорта, не беря во внимание экстремальный спорт. А спорт и физическая культура постоянно претерпевают изменения: одни виды спорта становятся популярными, другие отмирают, а регулируется эта популярность, потребителями. Поэтому этот фактор надо всегда учитывать и подстраиваться под моду на тот или иной вид спорта, закупать под него необходимое оборудование.
На данный момент положительной стороной социальных факторов является то, что люди начинают задумываться о своем здоровье и принимать меры по улучшению и восстановлению организма.
T)Технологические факторы – эти факторы по данному объекту имеют меньшее давление на СМК, чем все остальные. Т.к. при создании спортивного комплекса буде закуплено знающими людьми новейшее оборудование, а тренера будут проводить занятия по новым технологиям, в чем наш комплекс обойдет конкурентов.
E)Экономические факторы- эти факторы в очень сильной мере влияют на все организации и наш комплекс в этом не исключение. Основные факторы влияния –это экономическая не стабильность, большой уровень инфляции, уровень оплаты труда.
Отрицательные стороны
Социальный уровень жизни большинства жителей г.Сарова оставляет желать лучшего, а это плохо сказывается на количестве потребителей СМК. Часть людей просто не имеет средств на занятия спортом:
1)Отсутствие денежных средств. Заработок многих людей настолько мал, что еле хватает на еду. Так же существует проблема цикличной безработицы .
2)Отсутствие времени. Есть денежные средства за счет подрабатывания на нескольких работах но нет времени и сил на занятия спортом.
Положительные стороны
СМК несет не малую социальную значимость для населения г.Сарова. И экономической целью является не увеличение прибыли, а минимизация бюджетных затрат на финансирование СМК, поэтому СМК работает не на прибыль а на покрытие затрат. Из этого следует, что услуги СМК будут настолько дешевые, насколько это возможно. А социальный уровень жизни населения предполагает выбор более дешевого товара.
Так же положительной стороной является то, что люди начинают задумываться о своем здоровье и принимать меры по улучшению и восстановлению организма.
Е) Экологические факторы. Экология в наше время в ужасном состоянии, что отрицательно сказывается на нашем здоровье. Работа СМК экологически чиста, нет выбросов, нет отходов, не загрязняется окружающая среда.
P) Политические факторы влияют на создание СМК самым прямым образом, т.к. решение о создании СМК принимает городская Дума и мер города Каратаев Г.З., и если они вынесут положительное решение, то по Уставу МУ «МЦ» они в любой момент смогут прекратить существование СМК одним приказом.
PV)Учет влияния ключевых фигур. Ключевыми фигурами СМК являются Городская Дума и мер города, т.к. данный спортивный комплекс в полном их распоряжении.
Рассмотрев все факторы внешнего окружения и сделав выводы, можно расположить их по степени важности.
1 P) Политические факторы (от них зависит СМК)
2 PV)Учет влияния ключевых фигур
3 E)Экономические факторы
4 S) Cоциальные факторы
5 Е) Экологические факторы
6 T)Технологические факторы
7.Маркетинговые анализы
7.1.Анализ окружающей среды
Внутреннее окружение СМК:
S – сильные стороны:
Возможность найма квалифицированных кадров
Возможность изменения цен в зависимости от запросов и доходов клиента
Большие шансы финансирования строительства и покупки новейшего оборудования
Гибкая система набора услуг (Легко перестроиться на некоторые модные виды спорта)
График работы СМК очень удобен для работающих людей (с 12-00 до 23-00)
Упорядочивание занимающихся по возрасту, целям, комплексам с учетом желания потребителей ( например потребители разных возрастов занимаются в определенные часы и дни, с учетом удобства)
По желанию потребителя каждый месяц подвод итогов (каких результатов добился занимающийся) и корректировка комплексов упражнений.
W – слабые стороны:
Необходимо отчитываться о проведенной работе и о финансовом состоянии СМК в Администрации г.Сарова ежеквартально. (Подача первичной бухгалтерской документации ( баланс, отчет о прибылях и убытках), объемных показателей (кол-во потребителей по каждому виду услуг), перераспределение прибыли (куда и на какие цели потрачена чистая прибыль))
Необходимость соблюдения норм пожарной безопасности, санитарных условий
Содержание большого штата обслуживающего персонала (уборщиц, вахтеров)
Новый СМК - нет раскрутки, нет престижа.
Внешнее окружение СМК
O – благоприятные факторы (возможности)
Возможность следить за действиями конкурентов (качество услуг, обслуживание, цены)
Много желающих заниматься.
Существенная часть потребителей перейдет в СМК из других учреждений вслед за своими тренерами
Люди начинают задумываться о своем здоровье
Моден и актуален активный отдых
Мало учреждений подобного типа
Социальный уровень жизни
Т- неблагоприятные факторы (угрозы)
Социальный уровень жизни
У людей мало времени на отдых и занятия любимым делом
Автобусная остановка располагается не очень близко
Лето (мертвый сезон, все на огородах и курортах)
Лень
7.2.Обоснование целей и оценка приоритетов
SWOT - матрица
|
Сильные стороны |
Благоприятные факторы |
|
|
|
Слабые стороны |
Неблагоприятные факторы |
|
|
 озможность
найма квалифицированных
кадров
Из SWOT – таблицы видно, что сейчас для СМК очень хороший период времени для становления и развития. Благоприятные факторы перевешивают неблагоприятные по причинам:
маленькая конкуренция
существует большой спрос на спортивные услуги.
Поэтому я буду рассматривать первый приоритет, который показан прямоугольником на SWOT – матрице. Это означает, что мы должны вкладывать ресурсы в развитие своих сильных сторон в условиях воздействия благоприятных факторов внешнего окружения и конкурентной среды.
8.Потенциальные риски
1.Производственные риски - это риски связанные с различными нарушениями в процессе оказания услуг. В данном случае это:
Болезнь тренеров. Если заболеет тренер, то на его время болезни придется отказаться от данного вида услуг. В результате СМК понесет убытки в виде выплаты купленных абонементов на этот вид спорта. Но, формируя штат таким образом, что по каждому виду спорта будут по 2 взаимозаменяемых тренеров, мы минимизируем производственный риск, связанный с болезнью тренеров.
Поломка основного тренажерного оборудования. Не исключена возможность, что сломается все спортивное оборудование при каких-то обстоятельствах (например, протечет крыша, и все железное оборудование превратится в кучу ржавого метала). Хотя вероятность этого риска очень мала, все равно необходимо контролировать состояние спортивного оборудования и помещений, т.е. залов. Особое внимание надо уделять пожарной безопасности здания.
2. Коммерческие риски – это риски связанные с реализацией услуг, в данном случае, спортивных (снижение спроса). Эти риски наиболее опасные для СМК. Поэтому необходимо как можно старательнее привлекать потребителей, пропагандируя здоровый образ жизни посредством занятии спортом и физической культурой. А так же для снижения коммерческих рисков необходимо:
Образовать сеть сервисного обслуживания
Вести соответствующую ценовую политику
Формировать общественное мнение (паблик рилейшнз) и фирменный стиль. (Красивая форма обслуживающего персонала, культура общения с потребителями и т.д.)
Проводить социологический опрос
Рекламировать спортивные услуги СМК (рекламой СМК будет заниматься информационно - методический отдел МУ «Молодежный Центр»)
3. Финансовые риски – это риски, которые вызываются инфляционными процессами, колебаниями валютных курсов и пр. Эти риски можно снизить только благодаря системе эффективного финансового менеджмента, но создать эту систему на данный момент в СМК невозможно, т.к. нет денежных средств на з/плату специалистам в этой области.
4. Риски, связанные с форс-мажорными обстоятельствами – это риски, обусловленные непредвиденными обстоятельствами (от смены политического курса страны до забастовок и землетрясений) Мерой по их снижению служит работа предприятия с достаточным запасом финансовой прочности, а СМК имеет очень маленький, не достаточный запас финансовой прочности.
9.План действий
Самая основная задача для осуществления проекта СМК – это получение финансирования из местного бюджета на строительство пристройки к МУ «Молодежный Центр», где и будет размещаться СМК. Но для этого необходимо убедить Администрацию г. Сарова в социальной значимости СМК, а так же предоставить расчеты СМК, которые помогут отразить минимизацию расходов местного бюджета на содержание СМК.
Затем необходимо закупить новое концертное и тренажерное оборудование, набрать квалифицированный персонал и приступить к работе.
Маркетинговый план действий:
Реклама в СМИ, т.е. на телевидении г. Сарова «Канал-16» и в местных газетах.
Разработка и распространение брошюр информационно-методическим отделом МУ «Молодежный Центр».
Все сметы и экономические расчеты представлены в практической части диплома.
Практическая часть
Ранее приведенные аргументы доказывают, что существование СМК имеет смысл. В практической части своей дипломной работы я рассмотрю целесообразность создания и развития СМК с точки зрения финансово-экономических показателей эффективности. Предоставлю прогнозируемый объем реализации услуг, смету расходов, отчет о прибылях и убытках, расчет безубыточности и запаса финансовой прочности, баланс денежных расходов и поступлений, прогнозный баланс активов и пассивов.
1.Начальные затраты
Начальные (стартовые) затраты необходимы для создания и начала работы СМК
Стартовые затраты СМК - это стоимость основных фондов на начало работы. Объем затрат в основные фонды слагается из стоимости:
1)Здания, включая устройства отопления, вентиляции, водопровода и канализации.
2)Концертного оборудования
3)Спортивного оборудования (тренажеры, маты и т.д.)
4)Спортивного инвентаря (мячи, корзины, сетки)
5)Производственного и хозяйственного инвентаря
6)Лицензии на право предоставления спортивных услуг
|
изм. в руб. |
|||||
|
N |
Наименование |
Ед изм |
Кол-во |
Цена |
Сумма |
|
Основные средства |
|||||
| 1 | Здание | шт | 1 | 18 000 000,00 | 18 000 000,00 |
| 2 | Оборудование (спортивн. Тренажеры) | шт | 1 | 3 700 000,00 | 3 700 000,00 |
| 3 | Оборудование (конц.) | шт | 1 | 2 102 910,00 | 2 102 910,00 |
| 4 | Мебель | 250 000,00 | 250 000,00 | ||
|
МБП |
|||||
| 1 | Приобретение огнетушителя | шт | 2 | 1 000,00 | 2 000,00 |
| 2 | Спортивный инвентарь (мячи, сетки) | 50 000,00 | 50 000,00 | ||
|
Нематериальные активы |
|||||
| 1 | Оплата установки телефона | 2 | 3 600,00 | 7 200,00 | |
| 2 | Покупка лицензии | 1 | 4 500,00 | 4 500,00 | |
|
Всего начальных затрат |
24 116 610,00 |
Итак, как видно из таблицы стартовые затраты составляют 24 116 610,00 рублей.
2.Спортивные залы и их пропускная способность
Здание, оборудованное надлежащим образом и предназначенное для учебно-спортивной работы и соревнований по одному или нескольким видам спорта, называют спортивным залом.
Различают специализированные и универсальные спортивные залы. Их размеры и форма, конструктивные особенности определяются назначением зала, правилами соревнований и количеством устанавливаемого или размещаемого оборудования.
Специализированные спортивные залы предназначаются для конкретного вида двигательной активности. Их форму и размер, оборудование, вспомогательные устройства и приспособления подбирают таким образом, чтобы обеспечить ежедневный учебно-тренировочный процесс.
Универсальные спортивные залы предназначены для одновременных или попеременных занятий несколькими видами спорта.
. В СМК планируется 2 специализированных зала – зал восточных единоборств и тренажерный зал и 1 универсальный зал, в котором будут располагаться игровые секции, фитнес, аэробика и проходить массовые мероприятия.
Для того, чтобы узнать максимально-возможное количество потребителей, необходимо рассчитать пропускную способность залов СМК. Т.к. в зависимости от вида спорта на одного человека приходиться определенное количество площади. Итак составим таблицу «пропускной способности залов».
Таблица пропускной способности залов .
Н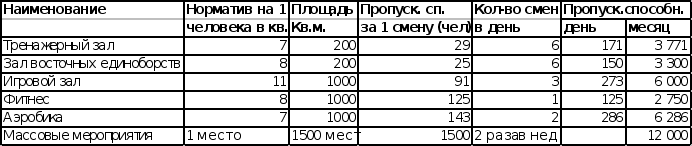
ормы
площади на
одного человека
определены
Госстроем СССР
(СНиII-II-Л,
11-70) и действительны
по сей день.
Количество смен в день рассчитывается исходя из того, что смена на все виды услуг, кроме игровых и массовых мероприятий, длится 1,5 часа, а график работы СМК с 13 до23 часов, т.е. 10 часов в день.
Для того чтобы узнать, максимальное количество постоянно занимающихся человек необходимо разделить графу «Пропускная способность в месяц» из таблицы пропускной способности залов на 10, т.к. в среднем абонемент рассчитан на 10 занятий.
Тогда мы получим новую таблицу:
Максимальное количество постоянно занимающихся людей
-
N
Наименование
Мах кол-во, чел.
1 Тренажерный зал 377 2 Зал восточных единоборств 330 3 Игровой зал 600 4 Фитнес 275 5 Аэробика 628
Это максимальная планка возможностей, достигнуть которую в первом году работы не возможно, но к которой надо стремиться.
Я же в своих расчетах буду использовать 30%-70% от этих данных в зависимости от спроса на каждый вид спорта и уже имеющихся предложений на эти виды услуг.
Количество постоянно занимающихся людей по видам спорта спланировано с помощью социального опроса (см. приложение №5), опроса спортивных учреждений (ОБЦ «Здоровье» и клуб «Греция»). Тренера спортивных учреждений предоставили информацию о количестве занимающихся людей и о количестве людей, которые хотели бы заниматься, но не могут из-за отсутствия свободных мест. Вызвано это тем, что в существующих спортивных организациях взрослые могут заниматься только с 20 –00 до 22-00 часов, а до 20-00 часов занимаются учащиеся школ.
Количество постоянно занимающихся людей в СМК
-
N
Наименование
Кол-во, чел.
1 Тренажерный зал взрослые 150 Дети 80 2 Зал восточных единоборств Взрослые 150 дети 90 3 Универсальный игр.зал Взрослые 200 дети 100 4 Фитнес 100 5 Аэробика 200 Итого
1070
Количество посещений в сутки равно отношению ячейки столбца «Кол-во, чел.» из таблицы «Количество постоянно занимающихся людей в СМК» к 22 (рабочих дня) умноженному на 10 (кол-во посещений 1 человека)
Загрузка спортивных залов в сутки
|
N |
Наименование |
Кол-во посещ. |
Макс. Кол-во |
Процент загрузки |
|
чел. |
чел. |
споривных залов, % |
||
|
1 |
Тренажерный зал |
|||
| взрослые | 68 | |||
| дети | 36 | |||
|
Итого |
105 |
171 |
61 |
|
|
2 |
Зал восточных единоб. |
|||
| взрослые | 68 | |||
| дети | 41 | |||
|
Итого |
109 |
150 |
73 |
|
|
3 |
Универсальный игр.зал |
|||
| взрослые | 91 | 273 |
50 |
|
| дети | 45 | |||
| Фитнес | 45 | 125 |
36 |
|
| Аэробика | 91 | 286 |
32 |
|
|
Итого |
273 |
684 |
3.Прогнозируемый объем реализации услуг
изм. в руб.
|
Вид услуг |
ед.изм |
величина показателя по периодам |
||||
|
I кв. 2001г. |
II кв. 01г. |
III кв.01г. |
IV кв.01г. |
за 2001 год |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Тренажерный зал для взр. |
||||||
| цена за единицу | руб. | 85,00 | 85,00 | 85,00 | 85,00 | 85,00 |
| объем продаж | шт. | 450 | 450 | 398 | 470 | 1768 |
| объем реализации | руб. | 38 250,00 | 38 250,00 | 33 830,00 | 39 950,00 |
150 280,00 |
|
Тренажерный зал для детей |
||||||
| цена за единицу | руб. | 50,00 | 50,00 | 50,00 | 50,00 | 50,00 |
| объем продаж | шт. | 240 | 255 | 211 | 260 | 966 |
| объем реализации | руб. | 12 000,00 | 12 750,00 | 10 550,00 | 13 000,00 | 48 300,00 |
|
Зал вост. единоб. для взр. |
||||||
| цена за единицу | руб. | 60,00 | 60,00 | 60,00 | 60,00 | 60,00 |
| объем продаж | шт. | 450 | 460 | 396 | 455 | 1761 |
| объем реализации | руб. | 27 000,00 | 27 600,00 | 23 760,00 | 27 300,00 | 105 660,00 |
|
Зал вост. единоб.для детей |
||||||
| цена за единицу | руб. | 30,00 | 30,00 | 30,00 | 30,00 | 30,00 |
| объем продаж | шт. | 270 | 270 | 240 | 280 | 1060 |
| объем реализации | руб. | 8 100,00 | 8 100,00 | 7 200,00 | 8 400,00 | 31 800,00 |
|
Универс. игр. зал для взр. |
||||||
| цена за единицу | руб. | 40,00 | 40,00 | 40,00 | 40,00 | 40,00 |
| объем продаж | шт. | 600 | 600 | 528 | 615 | 2343 |
| объем реализации | руб. | 24 000,00 | 24 000,00 |
21 120,00 |
24 600,00 | 93 720,00 |
|
Универс. игр. зал для детей |
||||||
| цена за единицу | руб. | 10,00 | 10,00 | 10,00 | 10,00 | 10,00 |
| объем продаж | шт. | 300 | 318 | 264 | 314 | 1196 |
| объем реализации | руб. | 3 000,00 | 3 180,00 | 2 639,40 | 3 140,00 | 11 959,40 |
|
Фитнес |
||||||
| цена за единицу | руб. | 85,00 | 85,00 | 85,00 | 85,00 | 85,00 |
| объем продаж | шт. | 300 | 318 | 267 | 312 | 1197 |
| объем реализации | руб. | 25 500,00 | 27 030,00 | 22 695,00 | 26 520,00 | 101 745,00 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Аэробика |
||||||
| цена за единицу | руб. | 85,00 | 85,00 | 85,00 | 85,00 | 85,00 |
| объем продаж | шт. | 600 | 600 | 528 | 610 | 2338 |
| объем реализации | руб. | 51 000,00 | 51 000,00 | 44 880,00 | 51 850,00 | 198 730,00 |
|
Массовые меропр. для взр. |
||||||
| цена за единицу | руб. | 15,00 | 15,00 | 15,00 | 15,00 | 15,00 |
| объем продаж | шт. | 7 251 | 7 342 | 6 377 | 7281 | 28251 |
| объем реализации | руб. | 108 765,00 |
110 130,00 |
95 649,75 | 109 215,00 | 423 759,75 |
|
Массов. меропр. для детей |
||||||
| цена за единицу | руб. | 10,00 | 10,00 | 10,00 | 10,00 | 10,00 |
| объем продаж | шт. | 7 149 | 7 250 | 6 380 | 7599 | 28378 |
| объем реализации | руб. | 71 490,00 | 72 500,00 | 63 800,00 | 75 990,00 | 283 780,00 |
|
Всего |
руб. |
369 105,00 |
374 540,00 |
326 124,15 |
379 965,00 |
1 449 734,15 |
4.Материальные затраты
А) Условно постоянные затраты
|
Потребность в коммунальных ресурсах |
Изм. в |
руб |
||||||
|
I кв. |
II кв. |
III кв. |
IV кв. |
|||||
|
Наименование вида |
в натур |
сумма |
в натур |
сумма |
в натур |
сумма |
в натур |
сумма |
|
материальных ресурсов |
выраж |
выраж |
выраж |
выраж |
||||
| Аварийная служба, кв.м. | 2 000 | 720,00 | 2 000 | 720,00 | 2 000 | 720,00 | 2000 | 720,00 |
| Электроэнергия, Квт/час.* | 24 324 | 11 091,74 | 24 324 | 11 091,74 | 21 375 | 9 747,00 | 24324 | 11 091,74 |
| Тепло, вентиляция, гор.вода Гкал * | 390 | 78 507,00 | 390 | 78 507,00 | 204 | 41 065,20 | 400 | 80 520,00 |
| Водоснабжение, куб м.* | 1 800 | 4 924,80 | 1 800 | 4 924,80 | 1 549 | 4 238,06 | 1800 | 4 924,80 |
| Канализация(стоки) куб.м.* | 1 800 | 10 044,00 | 1 800 | 10 044,00 | 1 549 | 8 643,42 | 1800 | 10 044,00 |
|
Итого |
105 287,54 |
105 287,54 |
64 413,68 |
107 300,54 |
||||
*Расход данных видов ресурсов учитывается при помощи счетчиков, что позволяет
создать экономию в весенне-летний период.
Б) Условно – переменные затраты
|
I кв. |
II кв. |
III кв. |
IV кв. |
|||||
|
Наименование вида |
в натур |
сумма |
в натур |
сумма |
в натур |
сумма |
в натур |
сумма |
|
материальных ресурсов |
выраж |
выраж |
выраж |
выраж |
||||
| Билеты, шт | 20 000 | 1 000,00 | 21 000 | 1 050,00 | 18 000 | 900,00 | 21600 | 1 080,00 |
|
Всего материальных затрат |
106 287,54 |
106 337,54 |
65 313,68 |
108 380,54 |
5.Расчет фонда оплаты труда
Расчет заработной платы по должностям
|
изм. в руб. |
|||||||||||
|
N |
Должность |
Кол-во |
Оклад |
Зональн.20% |
Премия 25% |
Доп.выплаты |
Сумма |
||||
| 1 | Руководитель | 1 | 2 503,53 | 500,71 | 625,88 | 300,00 | 3 930,12 | ||||
| 2 | Бухгалтер | 1 | 2 316,47 | 463,29 | 579,12 | 300,00 | 3 658,88 | ||||
| 3 | Кассир | 1 | 1 567,30 | 313,46 | 391,83 | 300,00 | 2 572,59 | ||||
| 4 | Тренер | 8 | 2 202,48 | 440,50 | 550,62 | 300,00 | 3 493,60 | ||||
| 5 | Вахтер | 4 | 662,40 | 132,48 | 165,60 | 300,00 | 1 260,48 | ||||
| 6 | Уборщица | 4 | 662,40 | 132,48 | 165,60 | 300,00 | 1 260,48 | ||||
Фонд оплаты труда
|
изм в руб. |
||||||||
|
I кв. |
II кв. |
III кв. |
IV кв. |
|||||
|
Категория |
Числ. |
Фонд опл. |
Числ. |
Фонд опл. |
Числ. |
Фонд опл. |
Числ. |
Фонд опл. |
|
работников |
чел. |
труда |
чел. |
труда |
чел. |
труда |
чел. |
труда |
| Основные | ||||||||
| служащие | 8 | 92 230,93 | 8 | 92 230,93 | 8 | 92 230,93 | 8 | 92 230,93 |
| Начисления 38,7% | 35 693,37 | 35 693,37 | 35 693,37 | 35 693,37 | ||||
| Обслуживающий | ||||||||
| персонал | 8 | 33 276,67 | 8 | 33 276,67 | 8 | 33 276,67 | 8 | 33 276,67 |
| Начисления 38,7% | 12 878,07 | 12 878,07 | 12 878,07 | 12 878,07 | ||||
| Руководители | ||||||||
| специалисты | 3 | 33 533,23 | 3 | 33 533,23 | 3 | 33 533,23 | 3 |
33 533,23 |
| Начисления 38,7% | 12 977,36 | 12 977,36 | 12 977,36 | 12 977,36 | ||||
|
Всего |
159 040,84 |
159 040,84 |
159 040,84 |
159 040,84 |
||||
|
Всего с начислениями |
220 589,64 |
220 589,64 |
220 589,64 |
220 589,64 |
6.Прямые прочие расходы
изм. в руб.
|
I кв. |
II кв. |
III кв. |
IV кв. |
|
|
Наименование |
сумма |
сумма |
сумма |
сумма |
| Канцелярские расходы | 3 000,00 | 3 000,00 | 3 000,00 | 3 000,00 |
| Хозяйственные расходы | 6 000,00 | 6 000,00 | 6 000,00 | 6 000,00 |
| Медицинские расходы | 4 680,00 | 4 680,00 | 4 680,00 | 4 680,00 |
|
Всего |
13 680,00 |
13 680,00 |
13 680,00 |
13 680,00 |
6.1.Оплата прочих услуг и прочие текущие расходы
|
изм |
в руб. |
|||
|
I кв. |
II кв. |
III кв. |
IV кв. |
|
|
Наименование |
сумма |
сумма |
сумма |
сумма |
| Оплата услуг по пожарной сигн. | 6 726,00 | 6 726,00 | 6 726,00 | 6 726,00 |
| Оплата работ по подготовке | ||||
| и обслуживанию соревнований, мероприятий | 9 000,00 | 9 000,00 | 9 000,00 | 9 000,00 |
| Оплата работ участников массовых мероприятий | 9 000,00 | 9 000,00 | 9 000,00 | 9 000,00 |
|
Оплата услуг телефонной связи (2 основные телефонные точки) |
480,00 | 480,00 | 480,00 | 480,00 |
|
Всего |
25 206,00 |
25 206,00 |
25 206,00 |
25 206,00 |
7.Смета расходов
|
Изм в руб. |
|||||
|
2001 год |
|||||
|
Статья затрат |
I кв. |
II кв. |
III кв. |
IV кв. |
за 2001 год |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Материальные затраты | 1 000,00 | 1 050,00 | 900,00 | 1 080,00 | 4 030,00 |
| Коммунальные затраты | 105 287,54 |
105 287,54 |
64 413,68 | 107 300,54 | 382 289,32 |
| ФЗП рабочих осн. Пр-ва | 92 230,93 | 92 230,93 | 92 230,93 | 92 230,93 | 368 923,74 |
| ФЗП обсл. Персонала | 33 276,67 | 33 276,67 | 33 276,67 | 33 276,67 | 133 106,69 |
| ФЗП управленч. перс. | 33 533,23 | 33 533,23 | 33 533,23 | 33 533,23 | 134 132,92 |
| Начисл. на ФЗП осн. п. | 35 693,37 | 35 693,37 | 35 693,37 | 35 693,37 | 142 773,49 |
| Начисл на ФЗП обсл перс. | 12 878,07 | 12 878,07 | 12 878,07 | 12 878,07 | 51 512,29 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Начисл. На ФЗП упр. Перс. | 12 977,36 | 12 977,36 | 12 977,36 | 12 977,36 | 51 909,44 |
| Прочие затраты | 38 886,00 | 38 886,00 | 38 886,00 | 38 886,00 | 155 544,00 |
|
Итого |
365 763,18 |
365 813,18 |
324 789,32 |
367 856,18 |
1 424 221,88 |
Доля коммунальных затрат на содержание и эксплуатацию помещений в общей сумме затрат составляет 29%
Доля Фонда заработанной платы (с начислениями во внебюджетные фонды) в общей сумме затрат составляет 60%
В смете затрат не учтена амортизация имущества в связи с тем, что приобретение основных средств финансируется из местного бюджета и передается учреждению в оперативное управление, согласно Устава учреждения.
8.Отчет о прибылях и убытках
Показывает, как будет формироваться и изменяться прибыль, и, по существу, являться прогнозом финансовых результатов.
|
N |
Наименование показателя |
Величина показателя по периодам |
Изм в тыс. руб |
|||
|
I кв. 2001г. |
II кв.2001г. |
III кв. 2001г. |
IV кв. 2001 г. |
за 2001 г. |
||
|
1 |
Выручка от реализации услуг |
369,11 |
374,54 |
326,12 |
379,97 |
1 449,73 |
|
2 |
Затраты на производство |
319,25 |
319,30 |
278,28 |
321,35 |
1 238,18 |
| в том числе: | ||||||
| Материальные затраты и | 106,29 | 106,34 | 65,31 |
108,38 |
386,32 | |
| приравненные к ним | ||||||
| Зар/плата с начислениями | 174,08 | 174,08 | 174,08 | 174,08 | 696,32 | |
| Прочие расходы | 38,89 | 38,89 | 38,89 | 38,89 | 155,54 | |
|
3 |
Валовая прибыль |
49,85 |
55,24 |
47,85 |
58,62 |
211,55 |
| 4 | Расходы на сод. аппарата упр. | 46,51 | 46,50 | 46,50 | 46,50 |
186,01 |
|
5 |
Прибыль до выплаты налогов |
3,34 |
8,74 |
1,34 |
12,12 |
25,54 |
| 6 | Налоги | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
|
7 |
Балансовая прибыль |
3,34 |
8,74 |
1,34 |
12,12 |
25,54 |
| 8 | Налог на прибыль | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
|
9 |
Чистая прибыль |
3,34 |
8,74 |
1,34 |
12,12 |
25,54 |
| 10 |
Фонд накопления 85% |
2,84 | 7,43 | 1,14 | 10,30 | 21,71 |
| 11 | Фонд потребления 15% | 0,50 | 1,31 | 0,20 | 1,82 | 3,83 |
| 12 | Нераспределенная прибыль | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
Неравномерное получение прибыли по кварталам связано с тем, что в весенне-летний период уменьшается: количество посещений (на 11%), а следовательно:
выручка от реализации услуг
затраты на содержание и эксплуатацию помещений
Муниципальное учреждение "Молодежный Центр" имеет льготы по уплате налогов в бюджет, исходя из постановления Городской Думы от 1998 года по льготному положению для Бюджетных организаций, поэтому вся прибыль остается в распоряжении учреждения и направляется преимущественно на развитие предприятия.
Показатели финансовой деятельности
|
Наименование показателя |
2001г. |
| 1.Рентабельность продаж, % | 1,76 |
9.Точка безубыточности
Точка безубыточности определяется расчетом по следующей формуле:
Т=Рпост/1-Кпер.,
где Т- точка безубыточности, Рпост. - условно постоянные расходы, Кпер.- удельный вес условно - переменных расходов в объеме продаж
|
Наименование показателя |
1 кв |
2 кв |
3 кв |
4 кв |
2001 год |
| Объем продаж, тыс руб | 369,11 | 374,54 | 326,12 | 379,97 | 1 449,73 |
| Условно-постоян. расходы, тыс.руб | 364,76 | 364,76 | 323,89 | 366,78 | 1 420,19 |
| Удельн. Вес усл.-переменных расх | 0,0027 | 0,0028 | 0,0028 | 0,0028 | 0,0028 |
| Точка безубыточности, тыс. руб | 365,75 | 365,79 | 324,79 | 367,82 | 1 424,15 |
| Запас финансовой прочности, тыс.руб. | 3,35 | 8,75 | 1,34 | 12,14 | 25,58 |
Г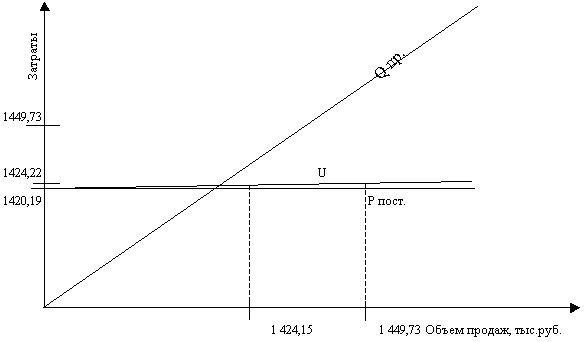
рафик
определения
точки безубыточности
где Qпр - объем продаж, U - суммарные издержки производства, Pпост - постоянные издержки производства
Из графика определения точки безубыточности видно, что переменные издержки составляют незначительную часть суммарных издержек. Таким образом, при увеличении объема продаж себестоимость услуг будет уменьшаться, следовательно, рентабельность данных услуг будет увеличиваться.
10.Баланс денежных расходов и поступлений
Позволит оценить, сколько денег необходимо вложить в бизнес в разбивке по времени, проверить синхронность поступления и расходования денежных средств.
|
Величина показателя по периодам, тыс. руб. |
||||
|
Наименование статьи |
I кв. 01г. |
II кв. 01г. |
III кв. 01г. |
IV кв. 01г. |
| 1.Денежные средства в | ||||
| наличие на начало периода | 0,00 | 3,34 | 12,08 | 13,42 |
| 2.Поступление денежных средств | ||||
| всего | 369,11 | 374,54 | 326,12 | 379,97 |
| в том числе: | ||||
| выручка от реализации | 369,11 | 374,54 | 326,12 | 379,97 |
| финансирование | 0,00 | 0,00 | 0,00 | 0,00 |
| прочие поступления | 0,00 | 0,00 | 0,00 | 0,00 |
| 3.Текущие денежные платежи | ||||
| на сторону -всего | 365,76 | 365,80 | 324,78 | 367,85 |
| в том числе: | ||||
| Материальные затраты и | 106,29 | 106,34 | 65,31 | 108,38 |
| приравненные к ним | ||||
| Заработанная плата | 220,59 | 220,58 | 220,58 | 220,58 |
| прочие расходы | 38,89 | 38,89 | 38,89 | 38,89 |
| 4. Прочие денежные платежи | ||||
| на сторону -всего | 0,00 | 0,00 | 0,00 | 0,00 |
| в том числе: | ||||
| покупка оборудования | 0,00 | 0,00 | 0,00 | 0,00 |
| 5.Всего денежных платежей | ||||
| на сторону | 365,76 | 365,80 | 324,78 | 367,85 |
| 6.Денежные средства на конец | ||||
| периода | 3,34 | 12,08 | 13,42 | 25,54 |
Учреждение планирует оказывать услуги на условиях предварительной оплаты, поэтому средства для расчетов за коммунальные услуги, выплату заработанной платы и прочих текущих расходов, будут производиться за счет выручки от реализации услуг.
11.Потребность в финансировании
|
Наименование показателя |
Величина показателя по периодам, тыс.руб. |
||||
|
4 кв. 2000г. |
1 кв 2001г |
2 кв 2001г. |
3 кв 2001г. |
4 кв 2001г. |
|
| Потребность в финансировании | |||||
|
всего |
24 116,61 |
0,00 |
0,00 |
0,00 |
0,00 |
| В том числе: | |||||
| Строительство здания | 18 000,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Покупка оборудования | 6 052,91 | 0,00 | 0,00 | 0,00 | 0,00 |
| МБП | 52,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Нематериальные активы | 11,70 | 0,00 | 0,00 | 0,00 | 0,00 |
| Источники финансирования | 0,00 | ||||
| Местный бюджет | |||||
|
Целевые средства |
24 116,61 |
0,00 |
0,00 |
0,00 |
0,00 |
Для создания СМК необходимо безвозмездное финансирование из местного бюджета на стартовые затраты в сумме 24 116,61
Основные средства, приобретенные СМК будут принадлежать муниципальной собственности г.Сарова.
12.Прогнозный баланс активов и пассивов СМК
|
изм в тыс.руб. |
|||||
|
Активы |
начало |
конец |
Пассивы |
начало |
конец |
|
2001 г |
2001 г |
2001 г |
2001 г |
||
|
Оборотные активы |
0,00 |
25,54 |
Оборотные пассивы |
0,00 |
0,00 |
| В том числе: | В том числе: | ||||
| денежные средства | 0,00 | 25,54 | кредиты и займы | 0,00 | 0,00 |
| ценные бумаги | 0,00 | 0,00 | задолжн. По опл. Труда | 0,00 | 0,00 |
| дебиторская задолж. | 0,00 | 0,00 | прочая кредит. Задолжн. | 0,00 | 0,00 |
| другие оборотные активы | 0,00 | 0,00 | |||
|
Внеоборотные активы |
24 116,61 |
23 119,47 |
Основные пассивы |
24 116,61 |
23 145,01 |
| В том числе: | В том числе: | ||||
| Здание | 18 000,00 | 17 640,00 | фонд основных средств | 24 116,61 | 23 119,47 |
| Оборудование | 6 052,91 | 5 447,62 | собственный кап. | 0,00 | 25,54 |
| капитальные вложения | 0,00 | нераспредел. Прибыль | 0,00 | 0,00 | |
| долгосрочные вложения | 0,00 | долгоср. Заемн. Ср. | 0,00 | 0,00 | |