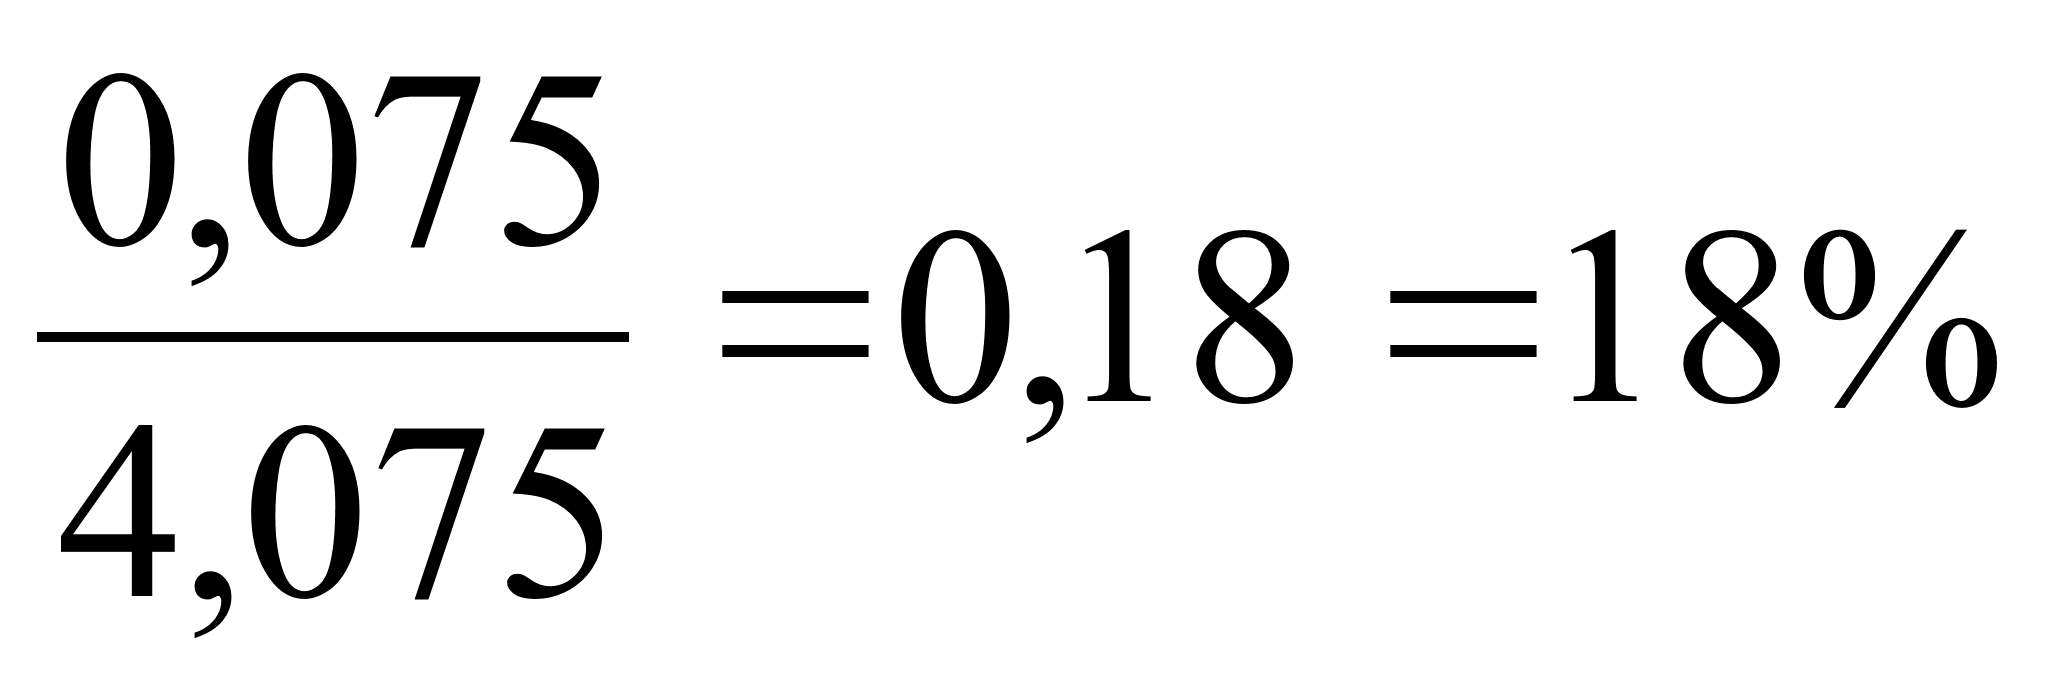Лекции по экономике предприятия
расходы, вязанные с покупкой/изготовлением тары и/или упаковки;
расходы, связанные с рекламой;
расходы, связанные с содержанием складов;
расходы, связанные с реализацией продукции.
Все перечисленные виды затрат учитываются на предприятии «котловым» способом, т.е. общим по фирме в целом за определенный интервал времени.
Расчет затрат в себестоимости единицы продукции
Сложность возникает при расчете этих затрат в себестоимости единицы продукции.
Если фирма монономенклатурная, т.е. выпускает одно изделие, то расчет не вызывает никаких затруднений:
общая сумма затрат (Соцр + Созр + Свпр) делится на количество изделий.
Если продукция фирмы разная, отличающаяся как материалоемкостью, так и трудоемкостью, то доля накладных затрат в стоимости различных единиц продукции должна быть разной.
Для определениядоли накладных расходов используются 2метода:
метод машино-часокоэффициентов (метод сметных ставок);
бухгалтерский метод (метод накладных расходов).
- Метод машино-часокоэффициентов
Этот метод используется реже, чем второй. В основном, в тех случаях, если Соб считается прямым способом, т.е. входят в состав прямых затрат.
В этом случае Соцр и Созр в себестоимости единицы продукции определяются пропорционально сумме основной з/п основных рабочих (Loop) и сумме затрат, связанных с эксплуатацией оборудования (Соб).
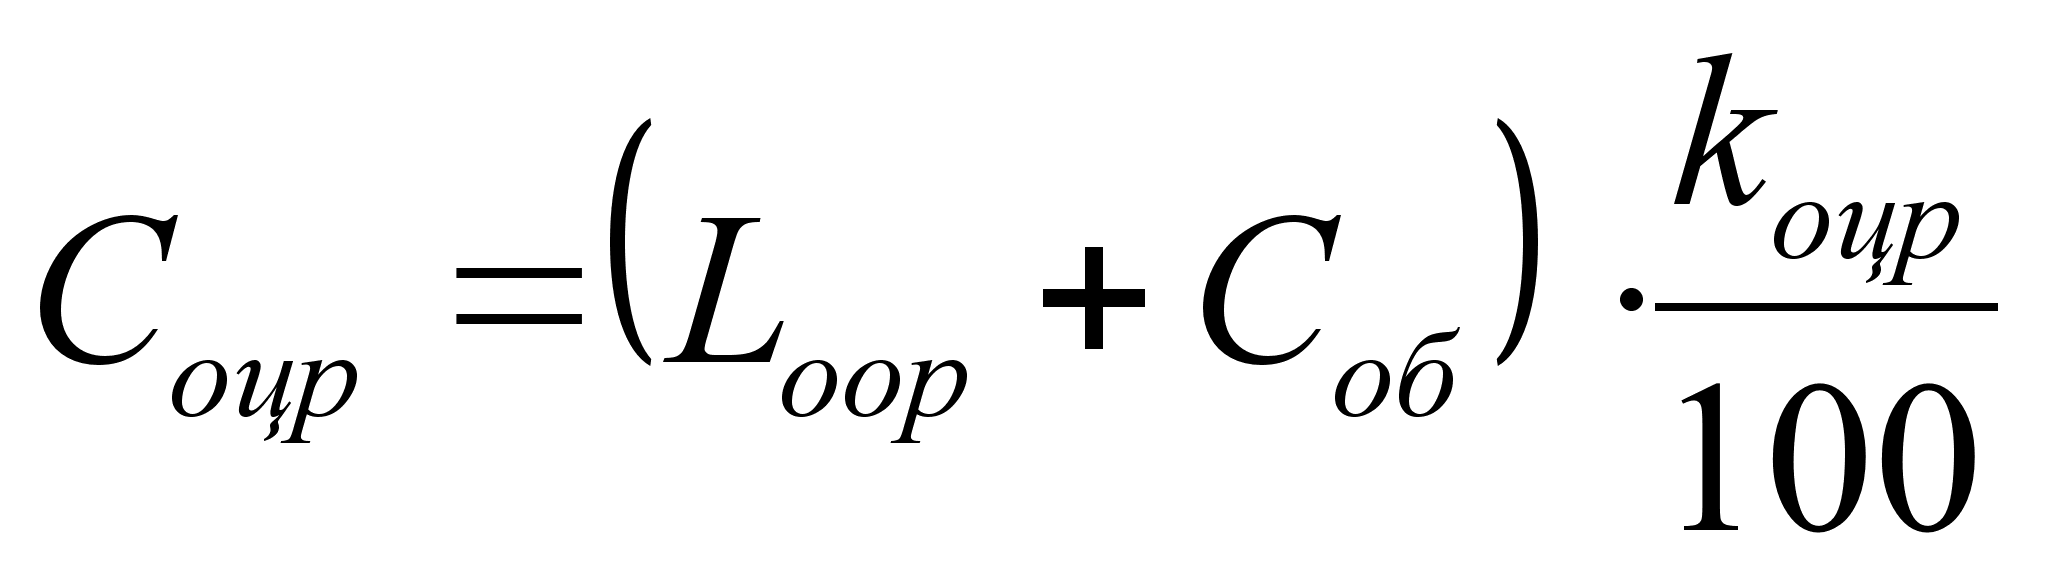 [руб./ед.
прод.]
kоцр − коэффициент общецеховых расходов.
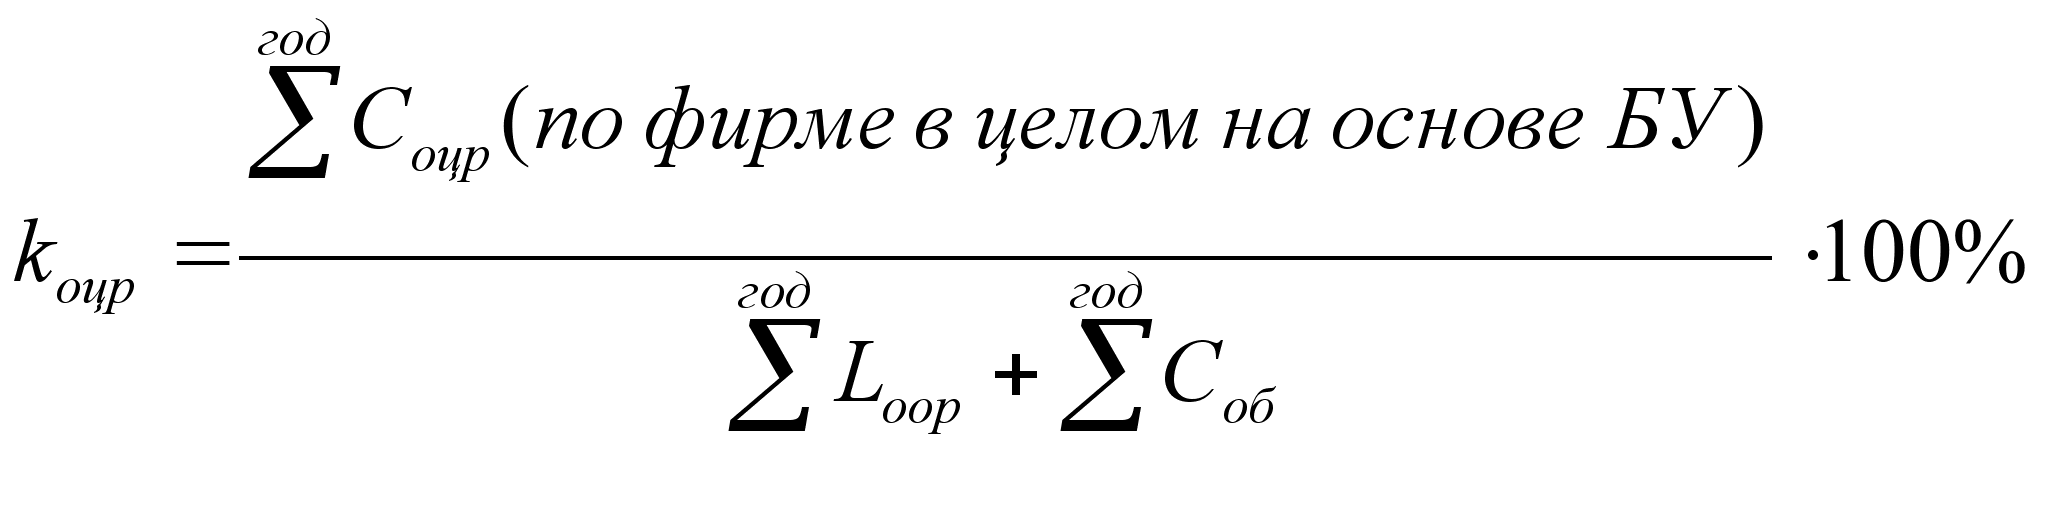
Значение kоцр рассчитывается по данным отчетного (прошедшего) года и используется как единый показатель при планировании себестоимости единицы продукции на следующий год и расчете фактического значения себестоимости единицы продукции.
Аналогичным образом рассчитываются и Созр в себестоимости единицы продукции.
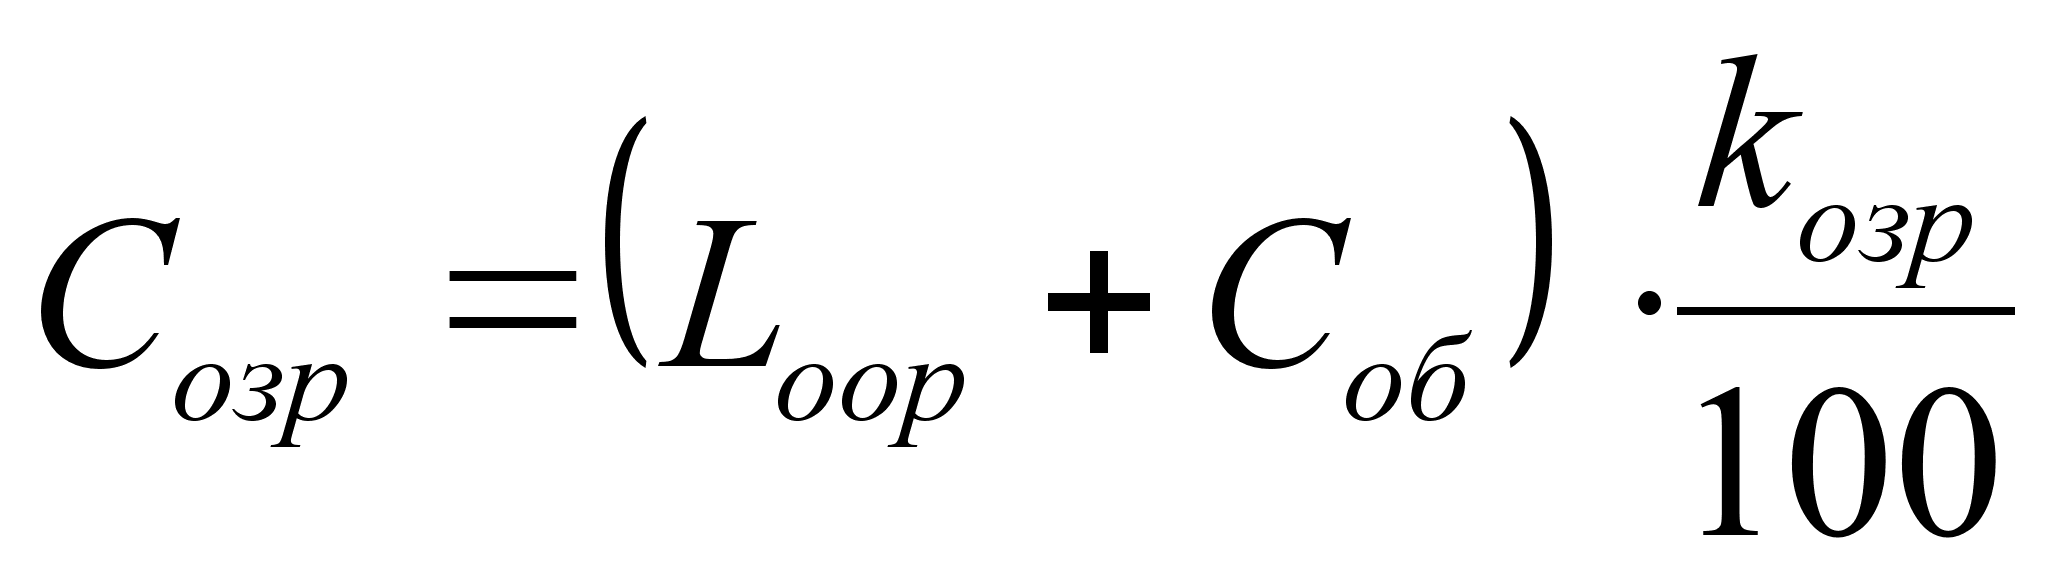 [руб./ед.
прод.]
kозр − коэффициент общезаводских расходов.
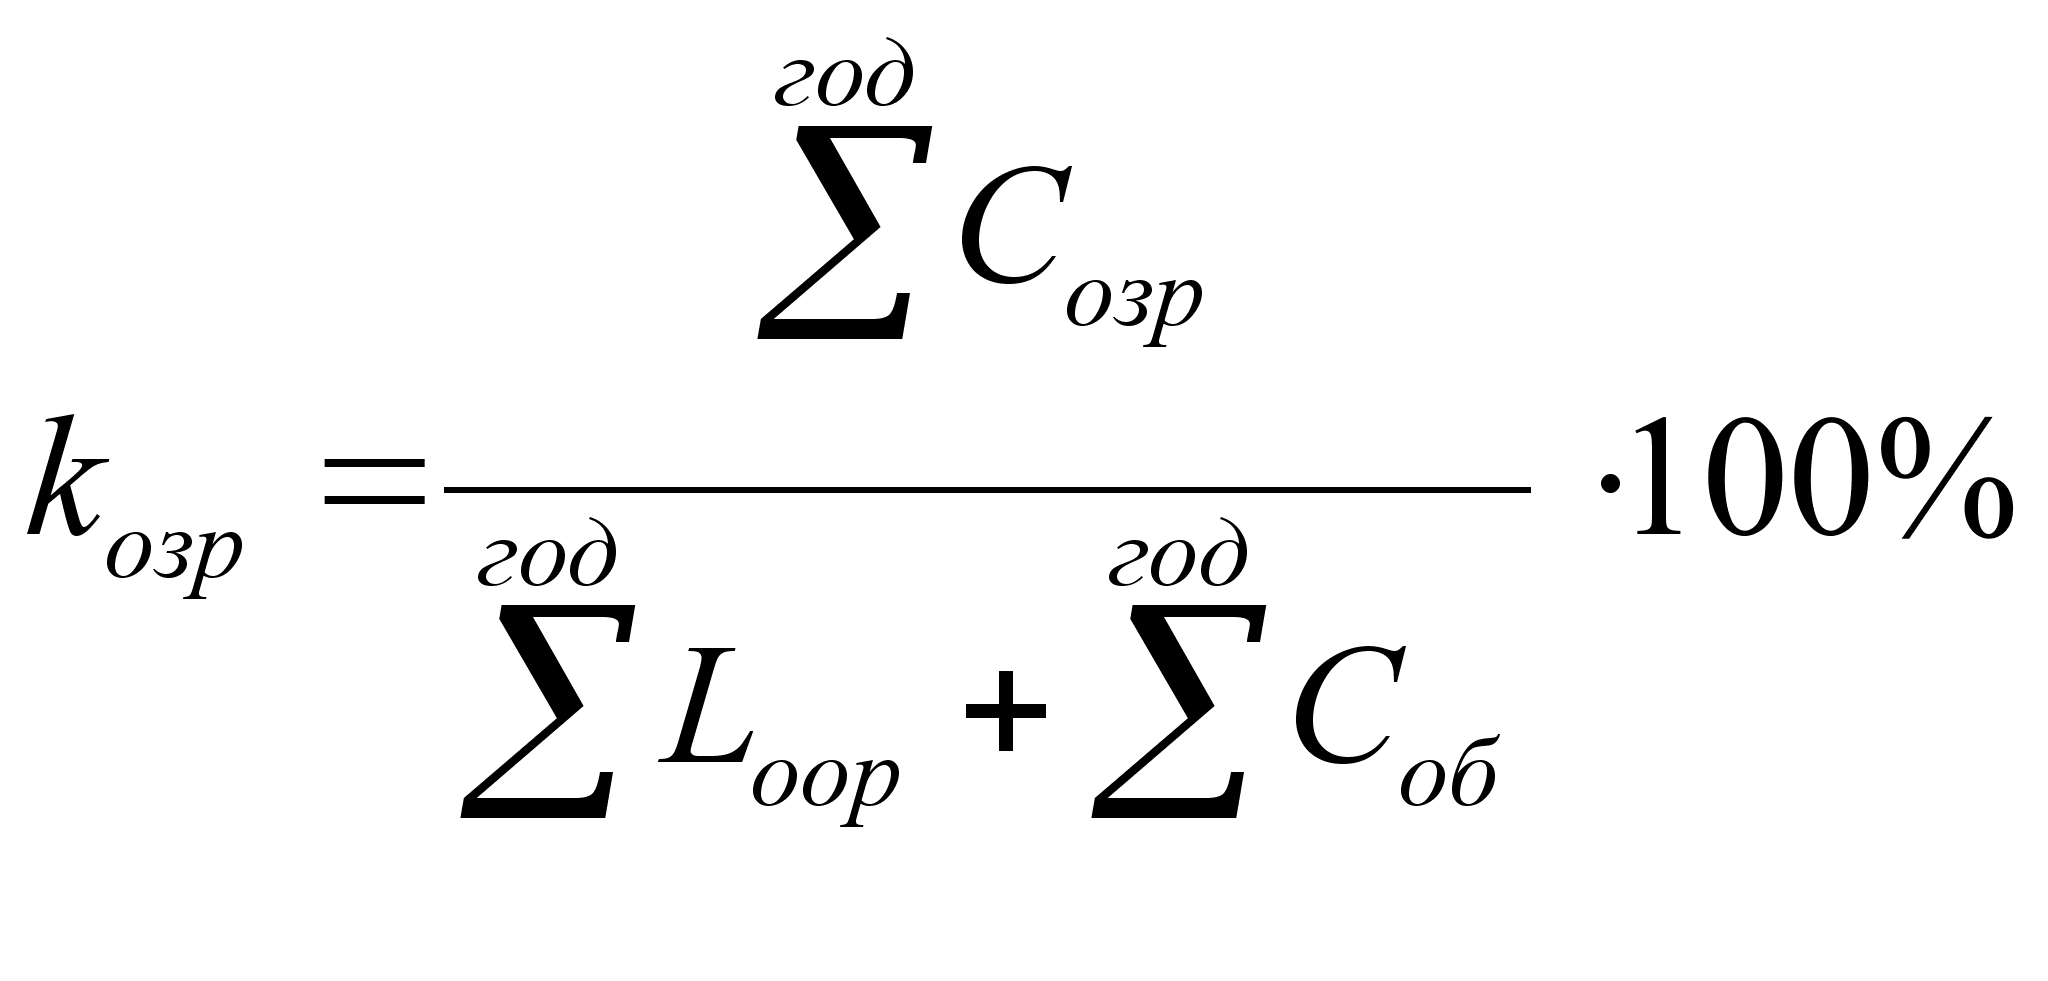
Свпр включается в себестоимости единицы продукции пропорционально заводской себестоимости этой единицы продукции:
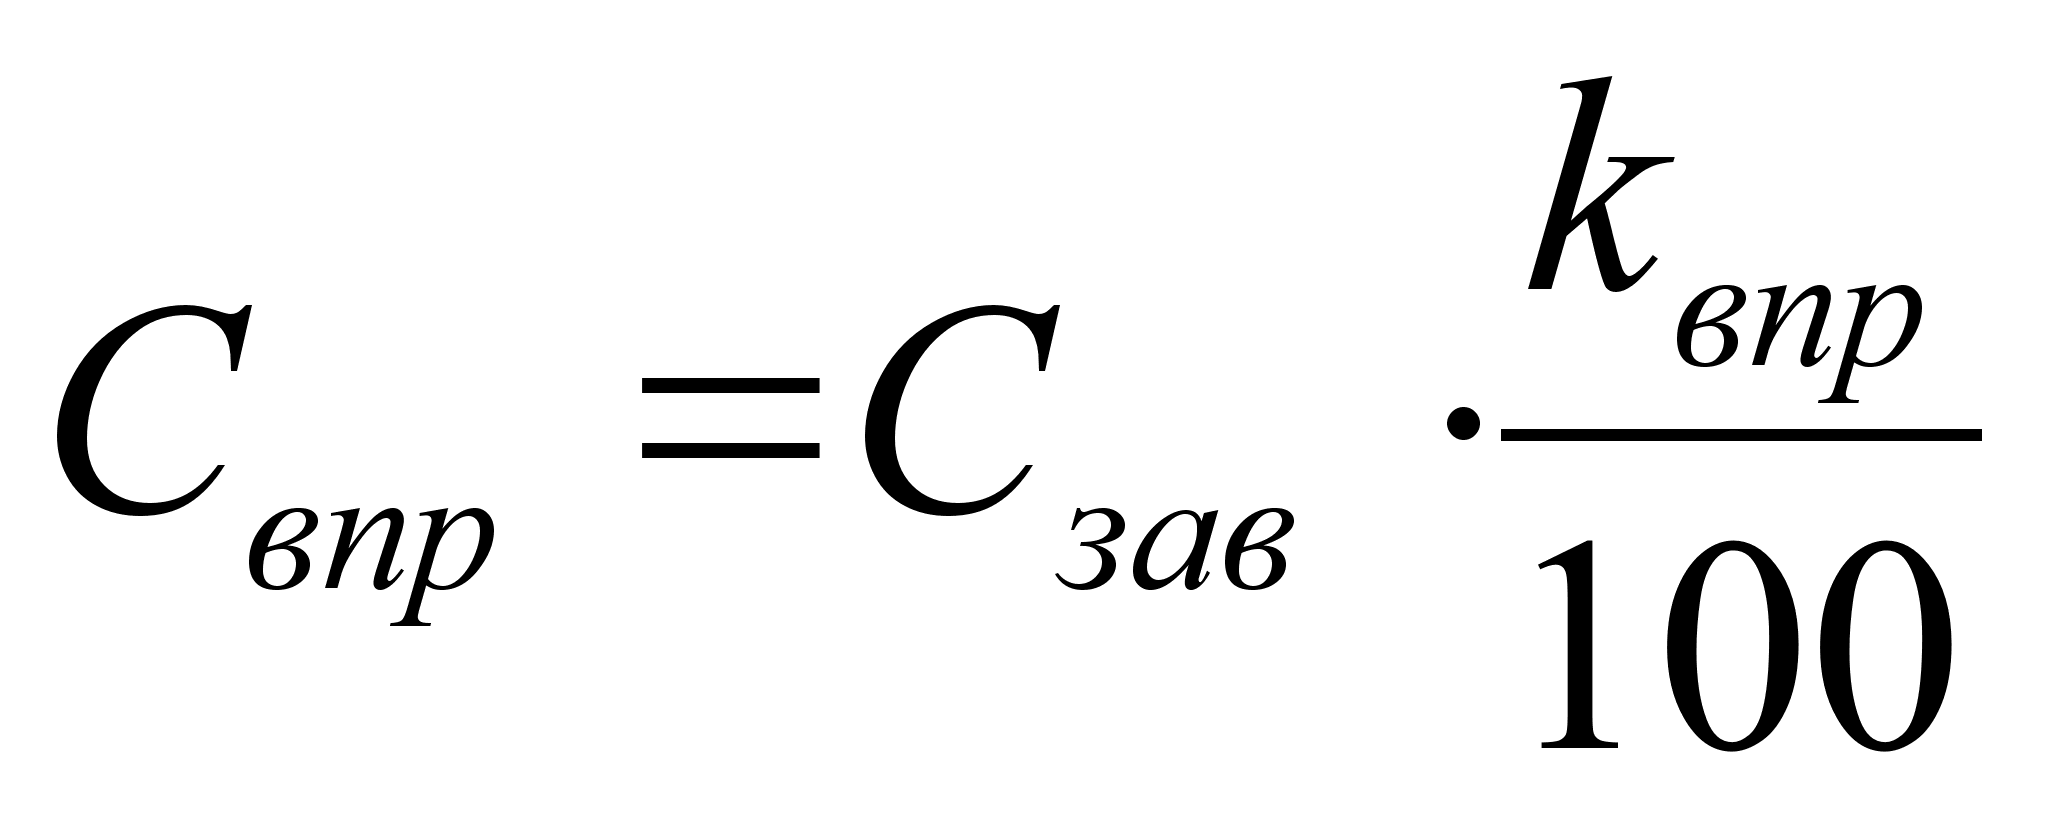 [руб./ед.
прод.]
kвпр − коэффициент внепроизводственных расходов.
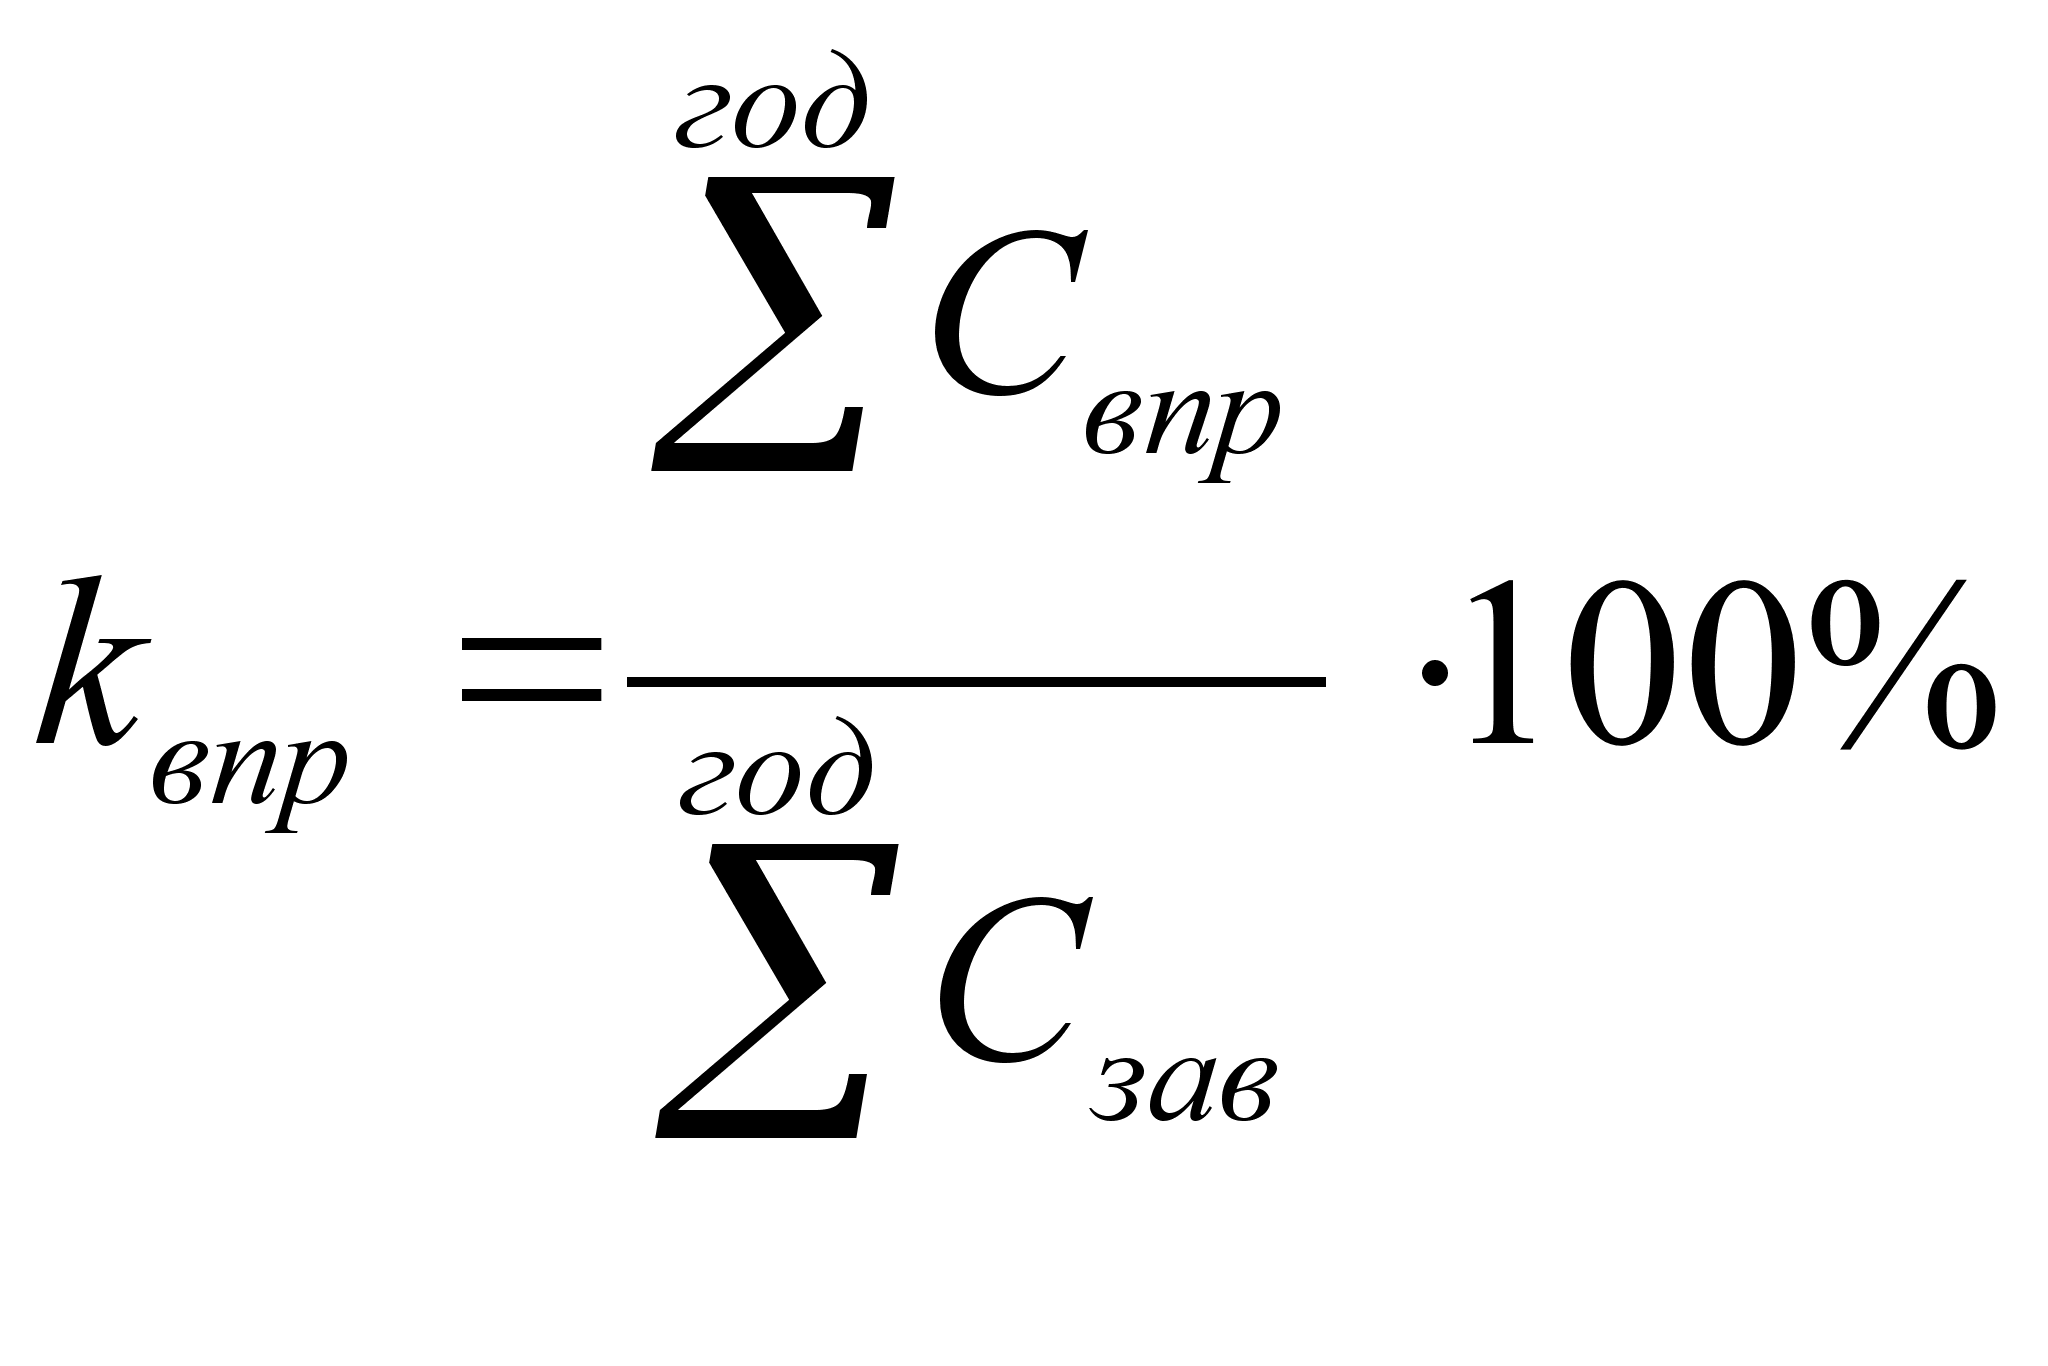
Числовые значения kоцр, kозр, kвпр индивидуальны для каждого предприятия и могут колебаться в диапазоне от 100 до 800%, т.е. на каждый рубль (Loop + Cоб) в себестоимости единицы продукции может приходиться 8-10 рублей (Соцр и Созр).
kвпр колеблется в диапазоне на порядок меньше, чем kоцр и kозр.
Способ машино-часокоэффициентов используется для производства, в котором используются машины, большом производстве.
- Бухгалтерский метод
Это наиболее распространенный метод.
В тех видах деятельности, где затраты, связанные с работой оборудования (Соб) невелики, т.е. где преобладает ручной труд, в совокупности калькуляционных статей Соб не выделяется в самостоятельную статью, а учитывается в составе цеховых расходов как общая сумма по фирме в целом, т.е. Сцр = Соб + Соцр =>
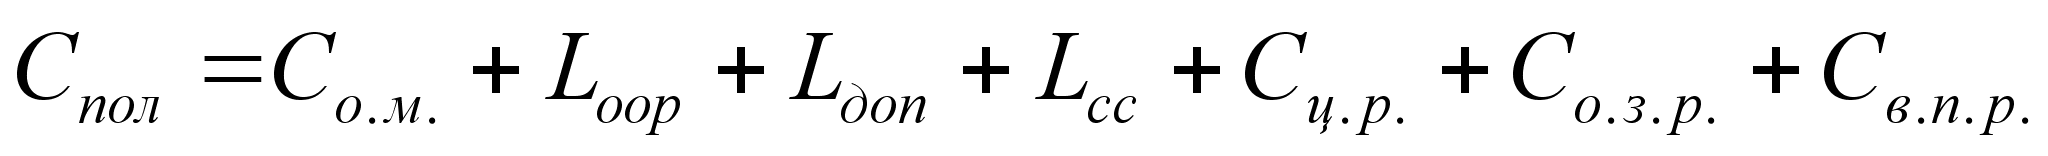
Сцр являются накладными затратами и рассчитываются в себестоимости единицы продукции при помощи коэффициента цеховых расходов kцр.
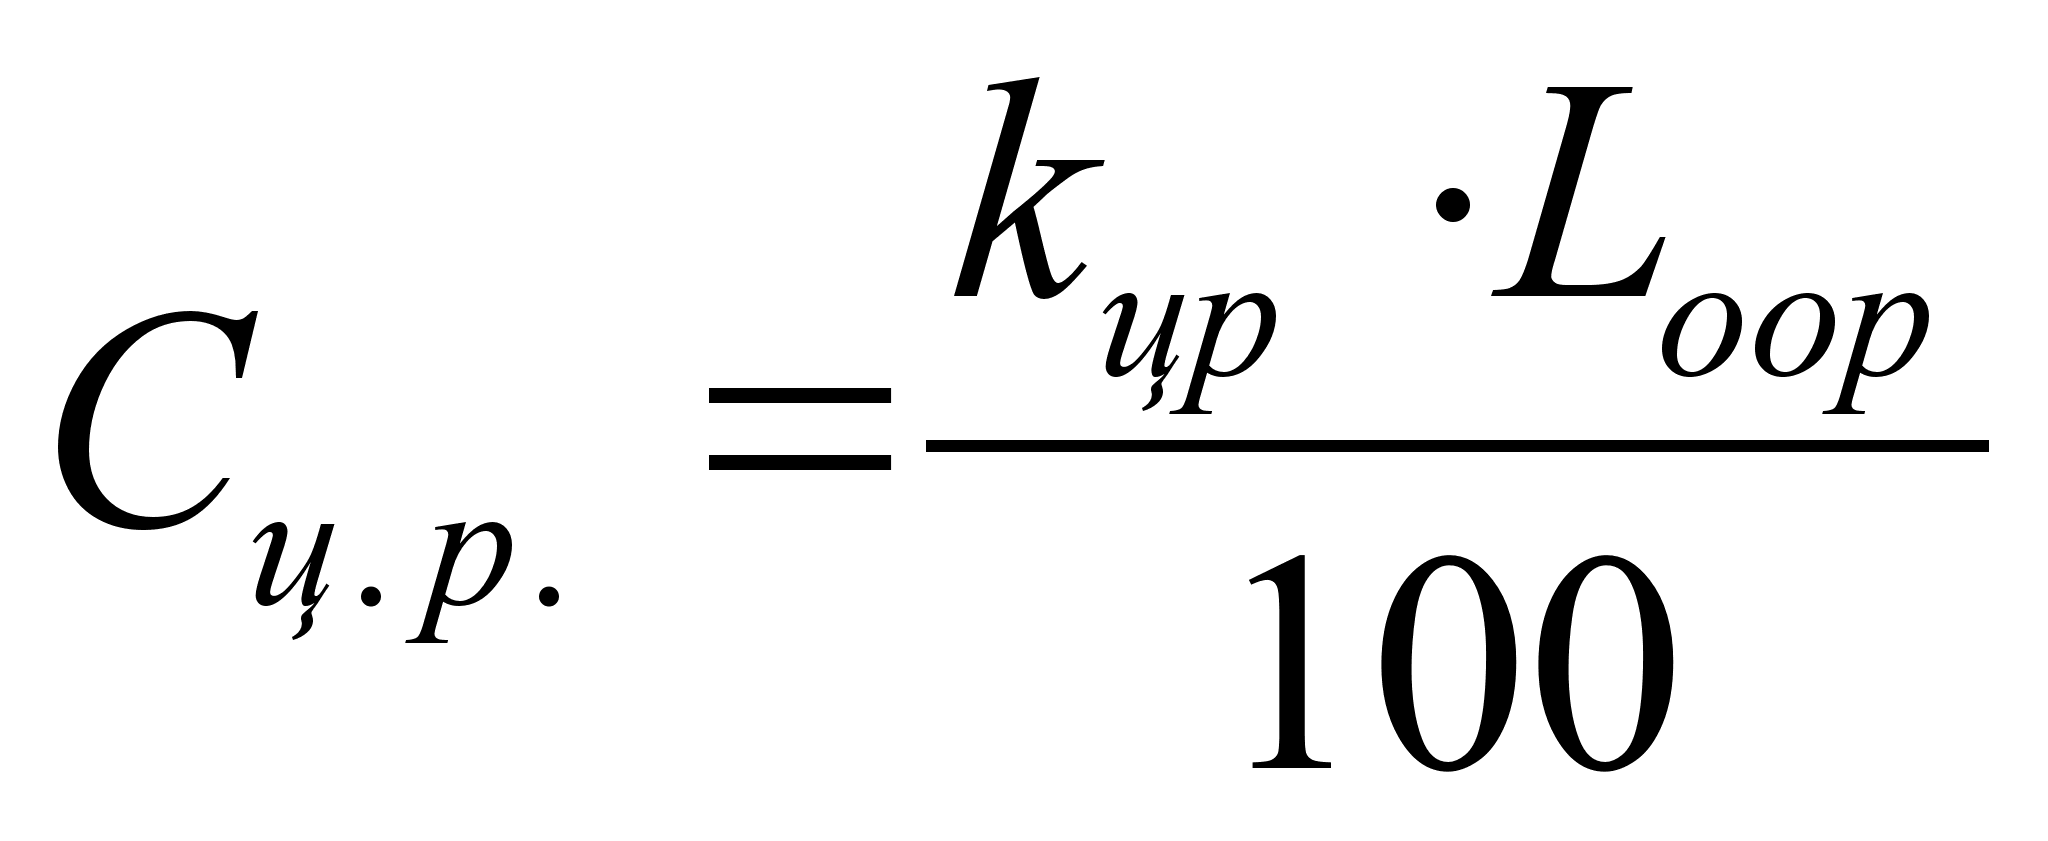 [руб./ед.
прод.]
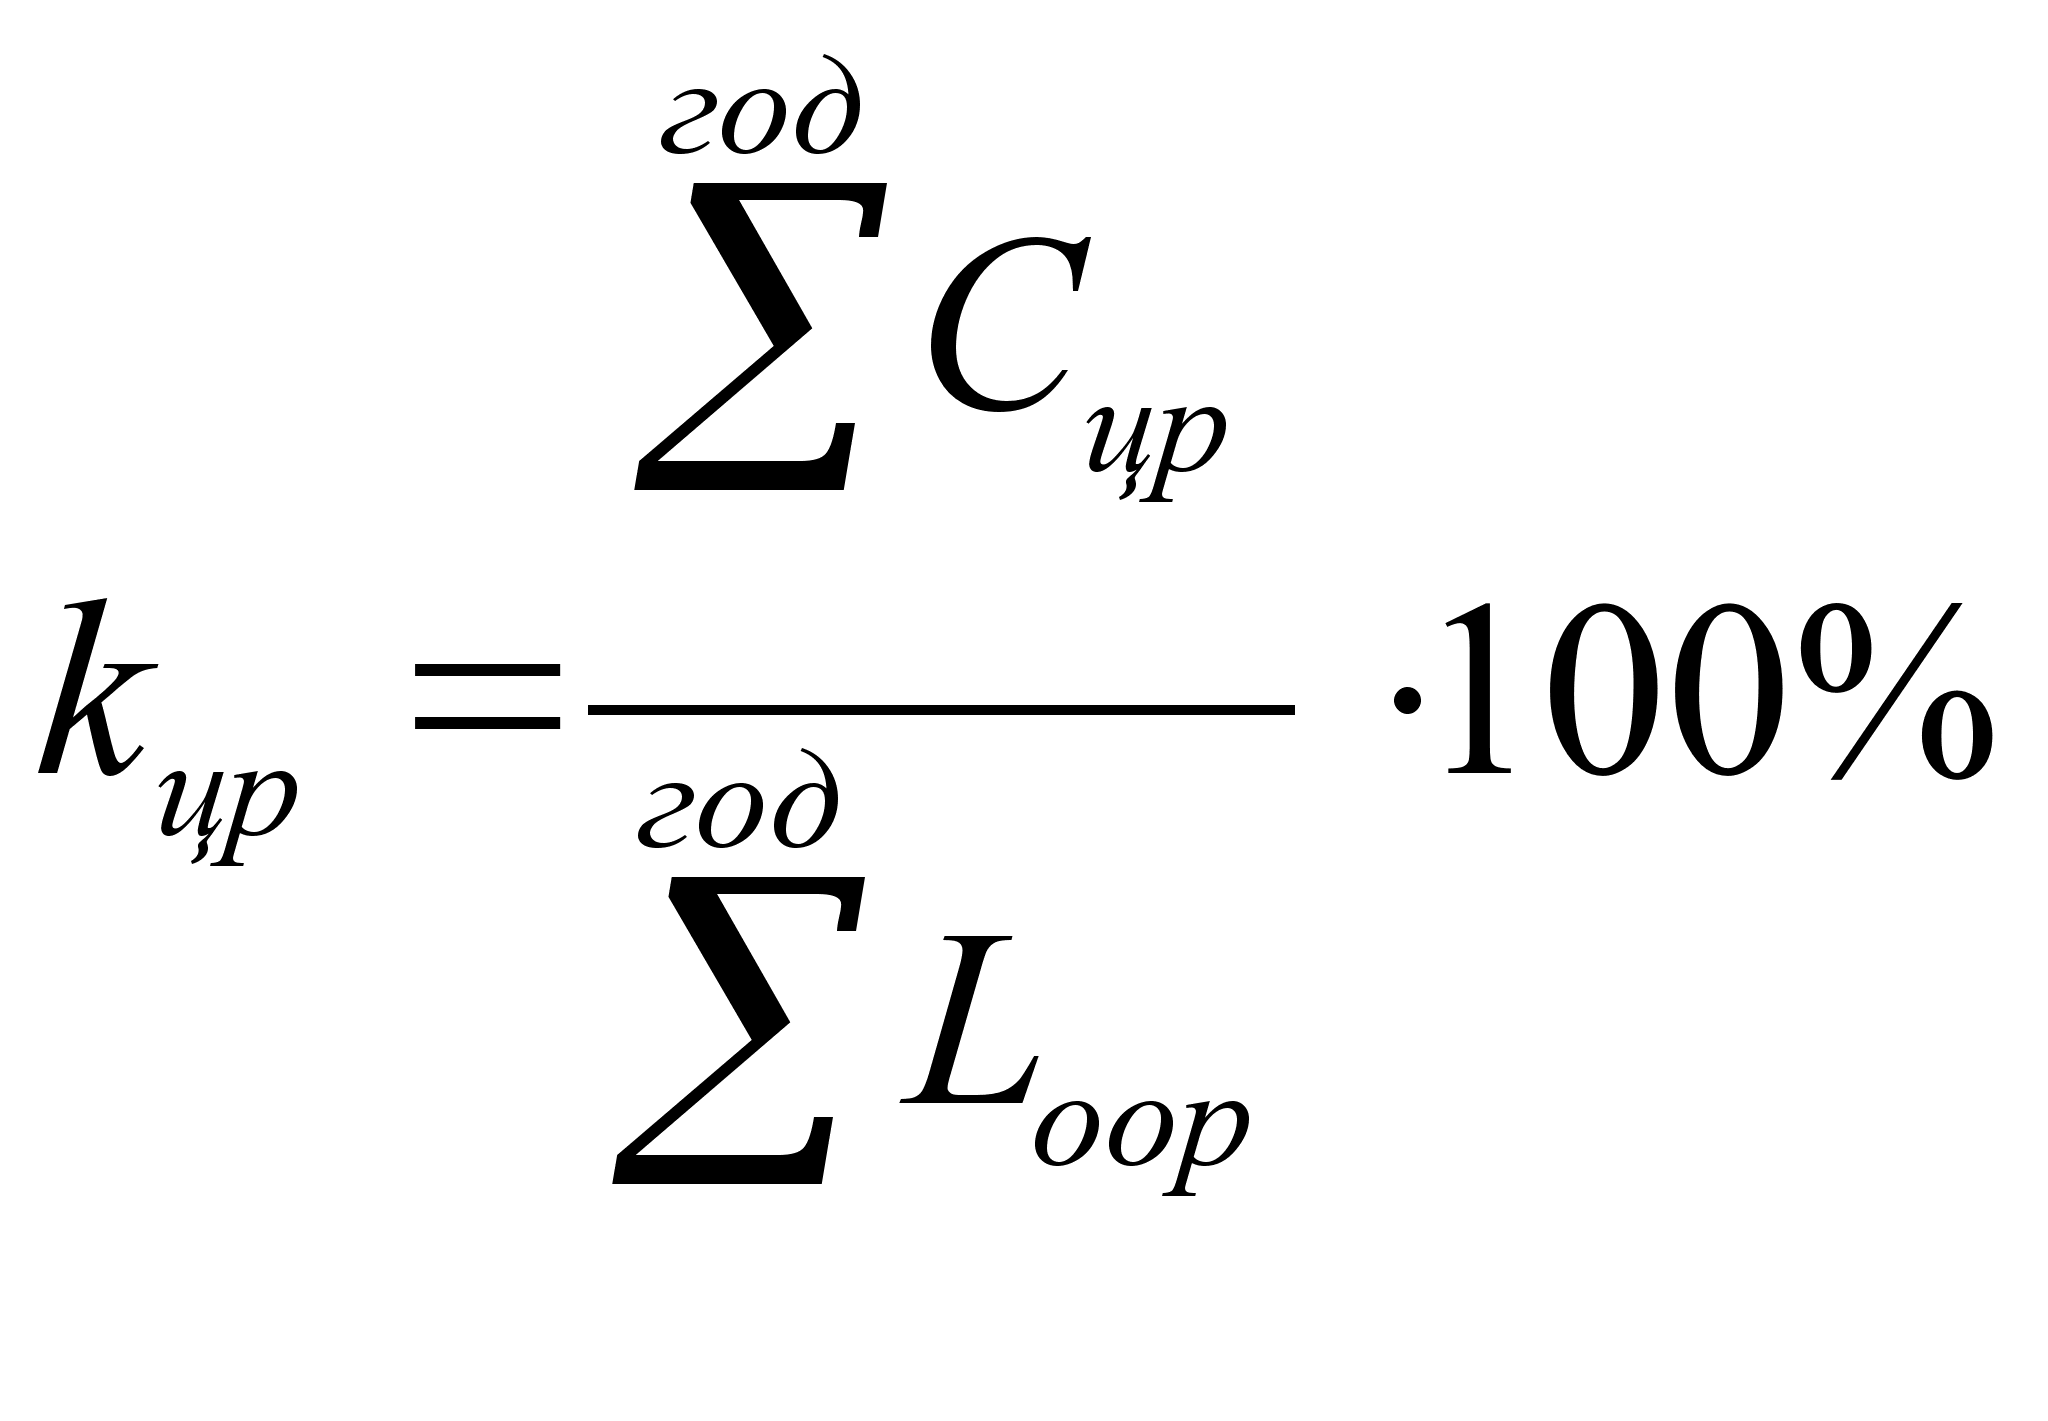
При использовании бухгалтерского метода несколько видоизменяется и расчет kозр (k*озр):
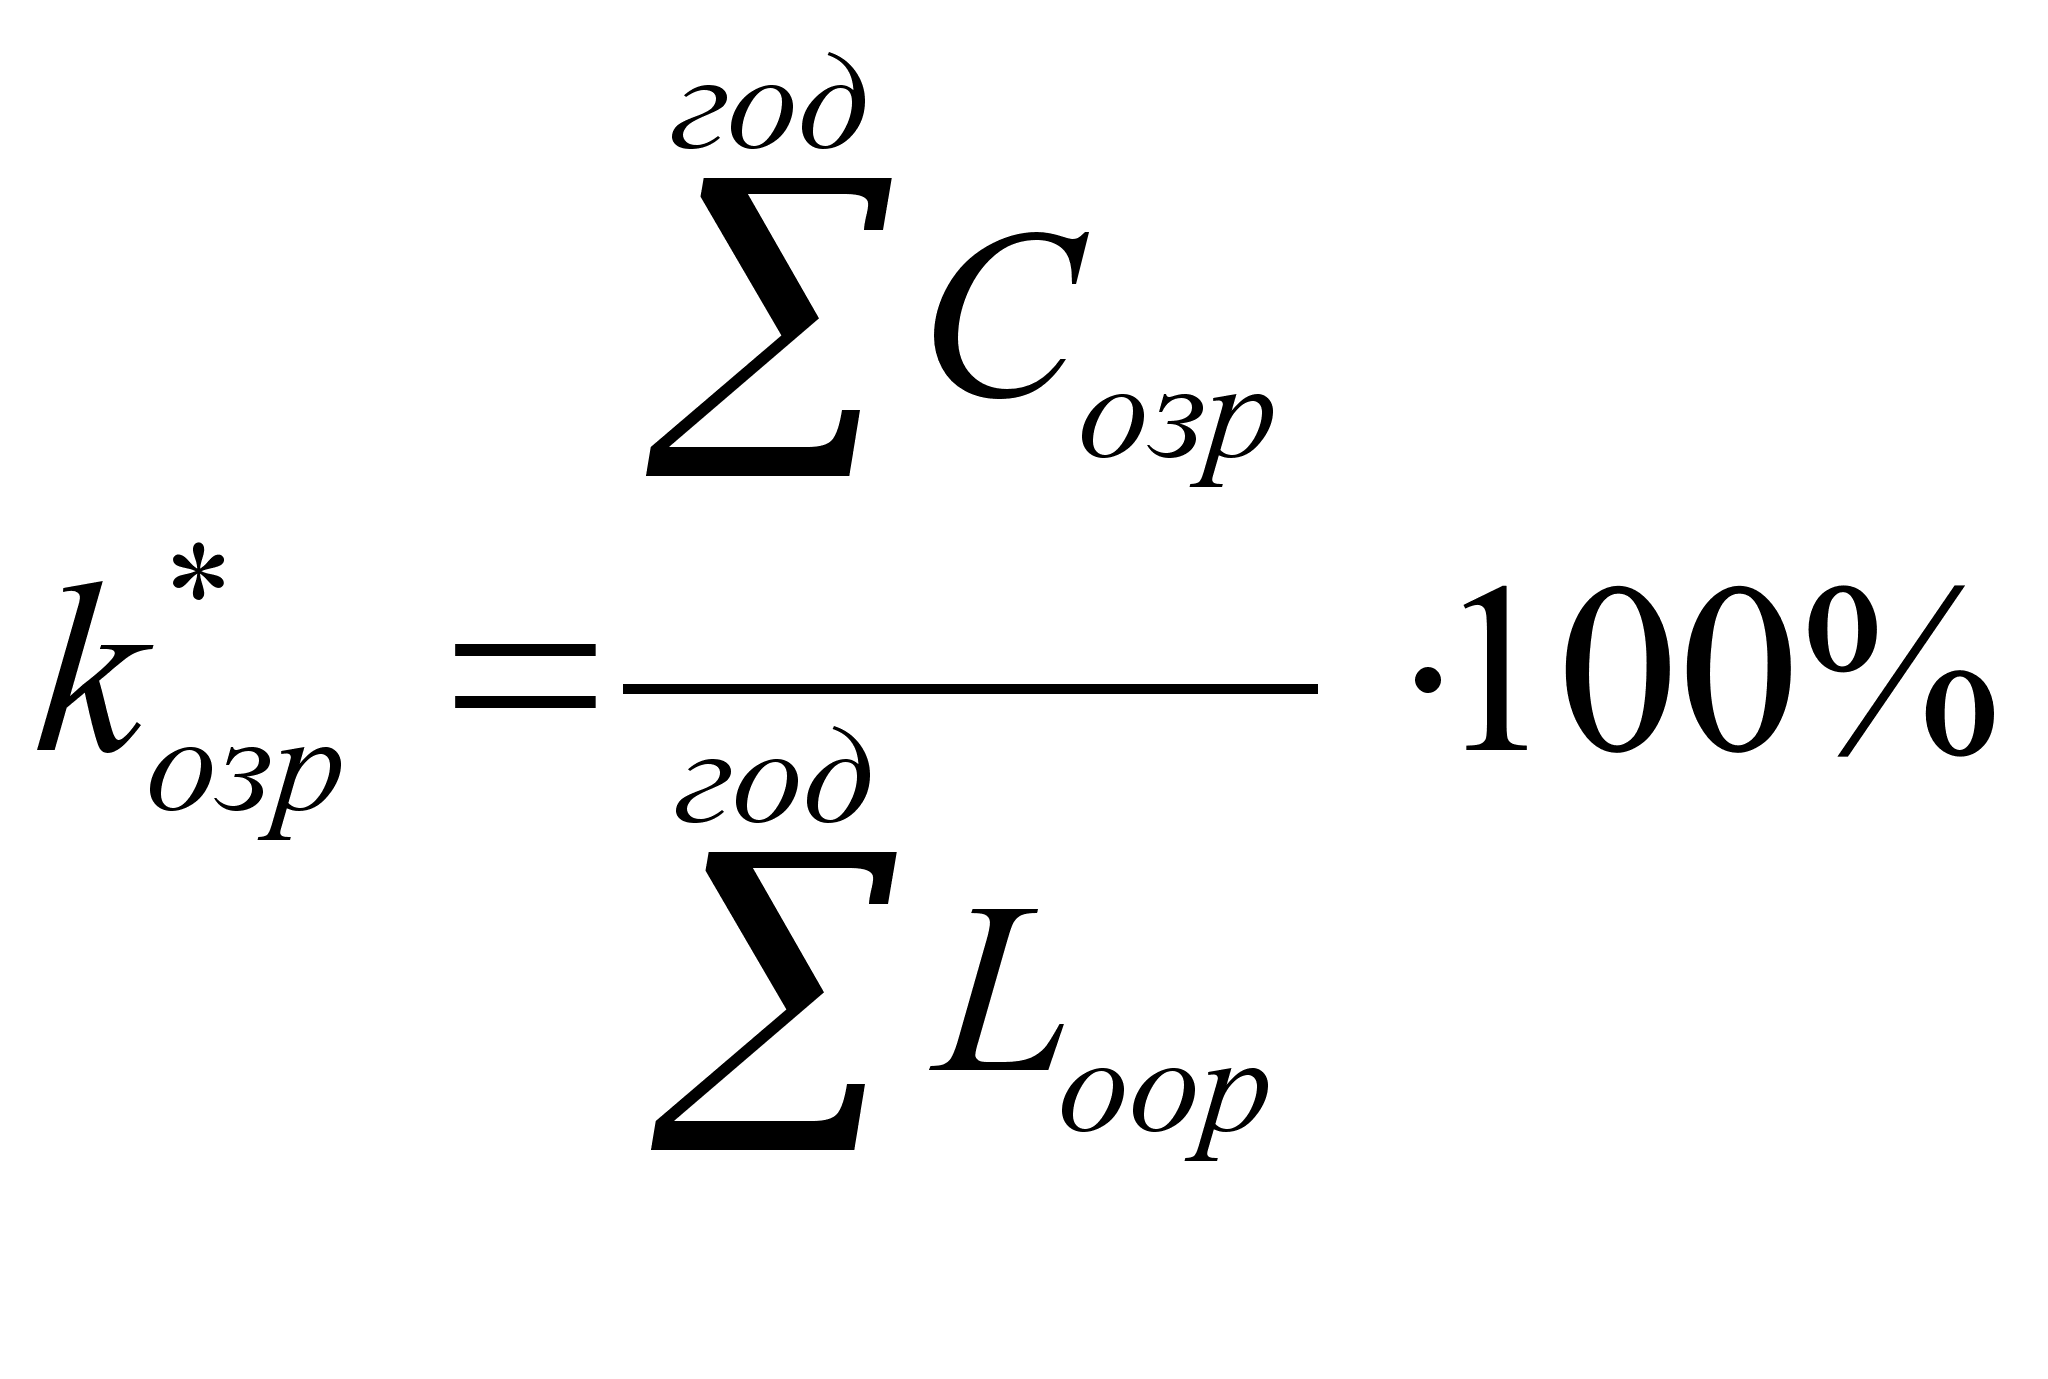
=> Созр в себестоимости единицы продукции рассчитывается:
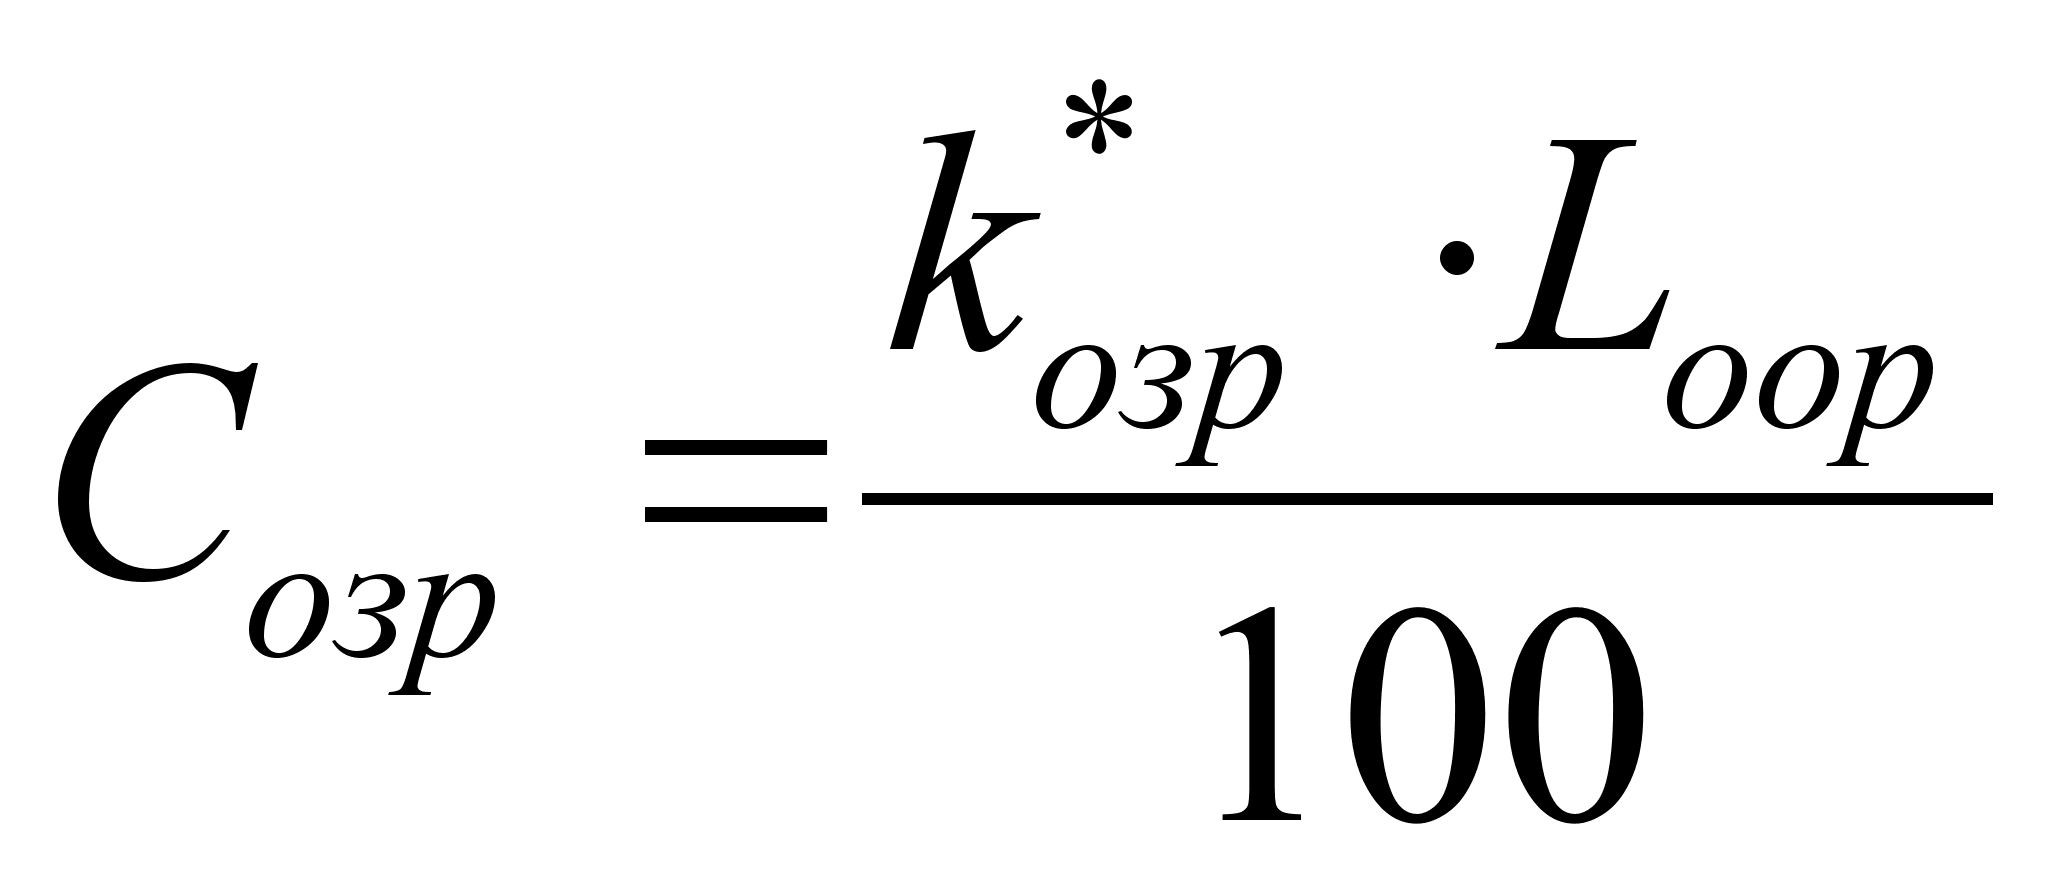 [руб./ед.
прод.]
Расчет Свпр осуществляется так же, как и по первому методу:
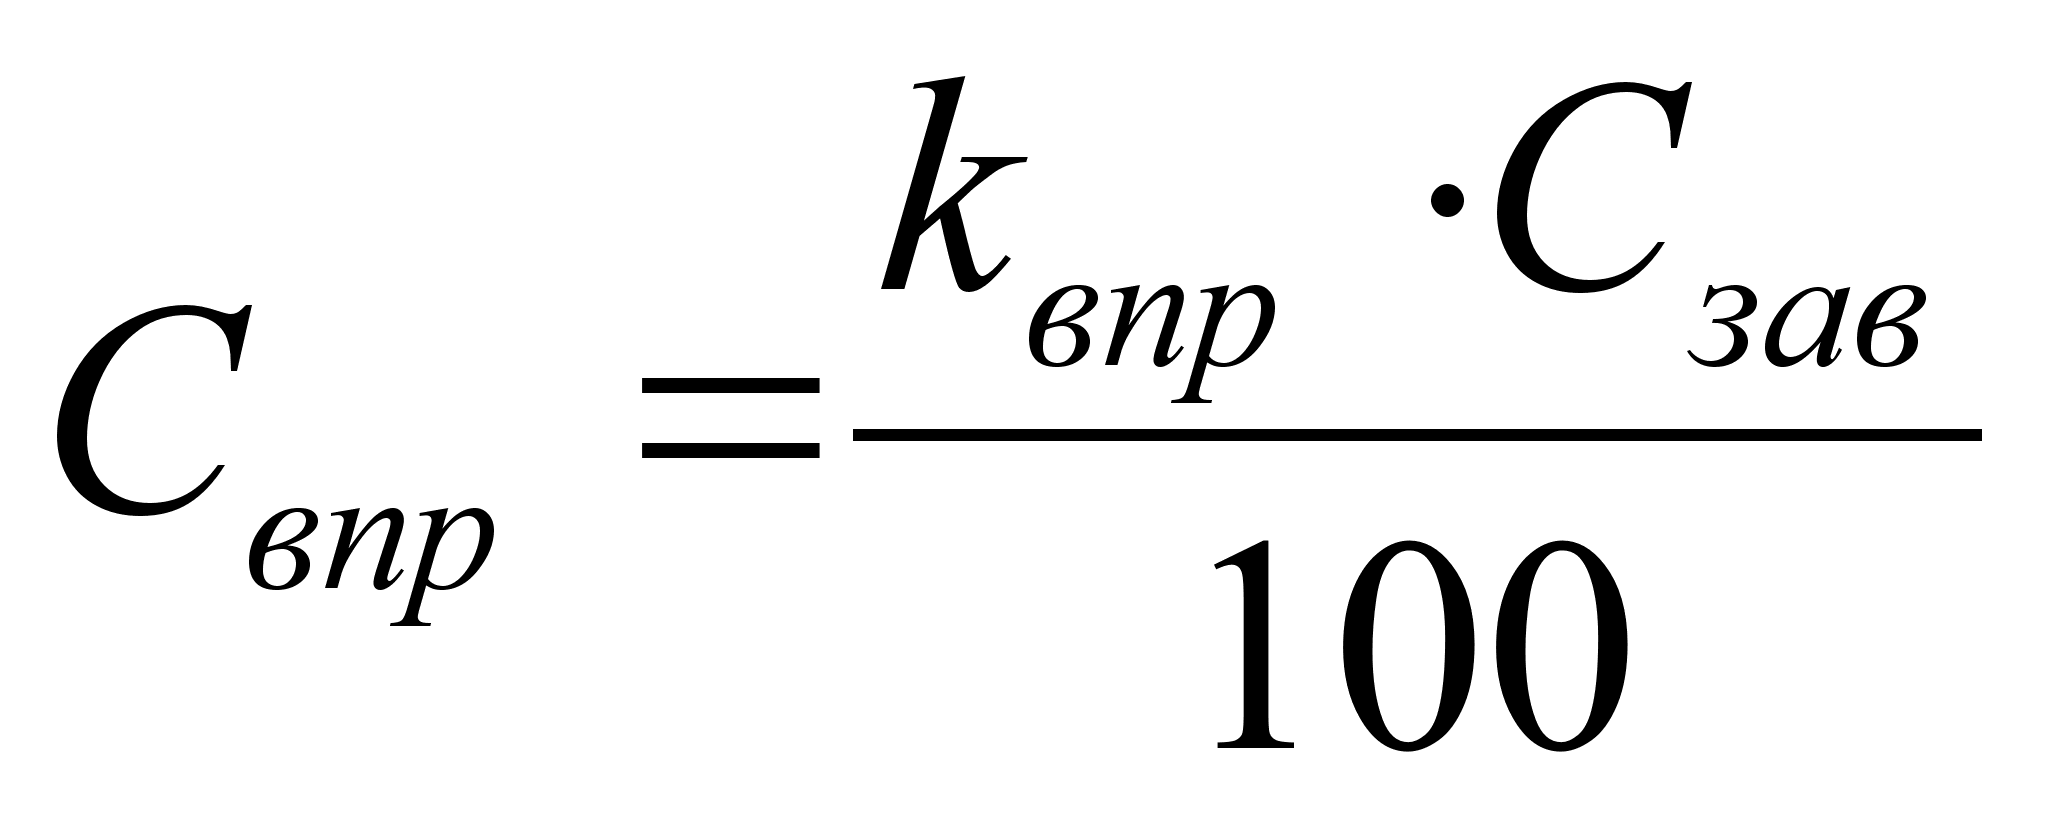 [руб./ед.
прод.]
При использовании обоих методов расчета накладных затрат себестоимости единицы продукции важно отметить, что значения всех коэффициентов рассчитываются по предприятию в целом, а не по каждому виду изделия; по фактическим данным за прошлый период о годовых суммах Сцр или Соцр, Созр, Свпр расходов.
Рассчитанные таким способом коэффициенты используются для расчета плановой и фактической себестоимости единицы продукции на данный период. Таким образом, значения коэффициентов пересчитываются ежегодно, а учет Сцр, Соцр, Созр, Свпр ведется по предприятию в целом на основе стандартов БУ.
ОТРАСЛЕВЫЕ ОСОБЕННОСТИ РАСЧЕТА СЕБЕСТОИМОСТИ ЕДИНИЦЫ ПРОДУКЦИИ
Технологическая специфика производства накладывает требования на расчет прямых затрат.
В высокотехнологичных производствах со сложными физико-химическими процессами (производство изделий электронной техники) получение требуемого ИЭТ количества годных деталей, изделий на каждой технологической операции носит вероятностный характер, что приводит к тому, что возможный, заранее прогнозируемый, брак обуславливает «излишние» затраты материалов, труда, т.е. приводит как бы к потере этих ресурсов.
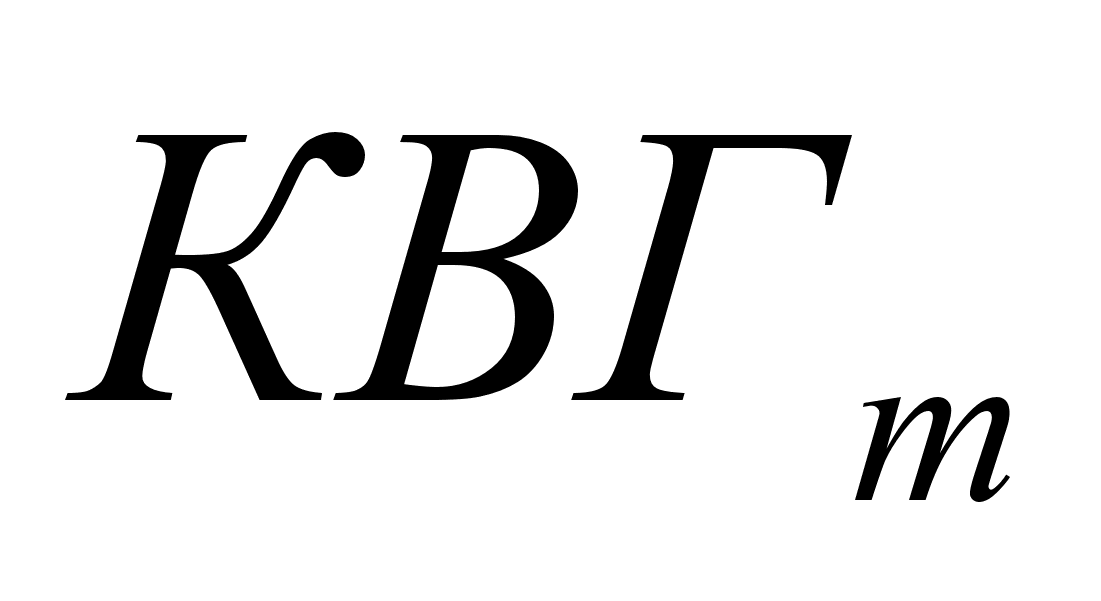
В производстве ИЭТ количественным выражением этих потерь служит коэффициент выхода годных изделий на каждой технологической операции:
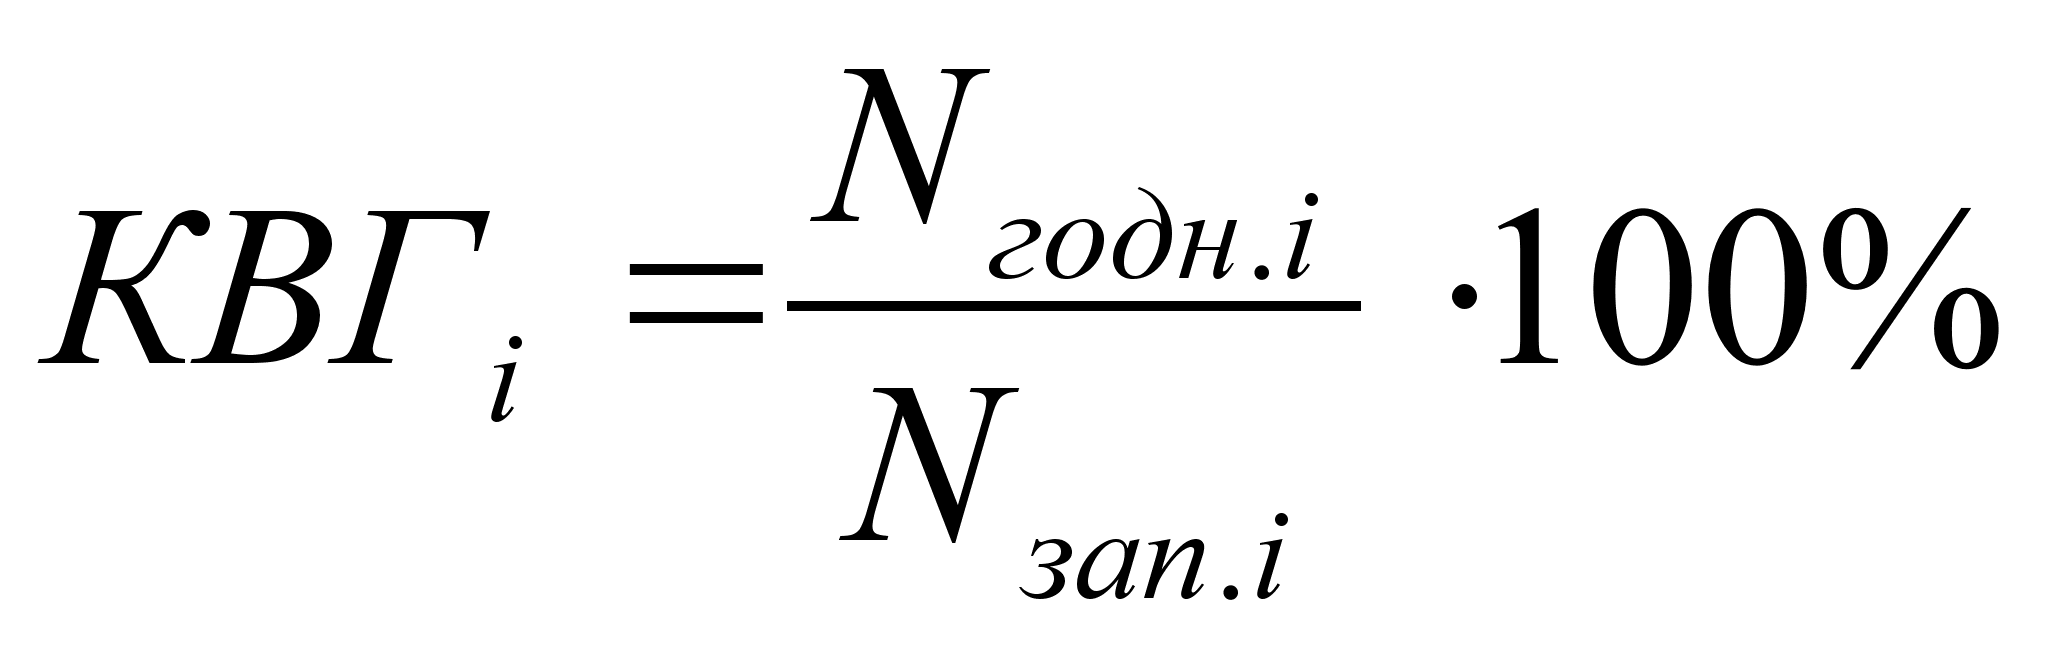
|
|
− количество годных деталей, изделий после i-ой операции |
|
|
− количество запущенных деталей, изделий на i-ую операцию |
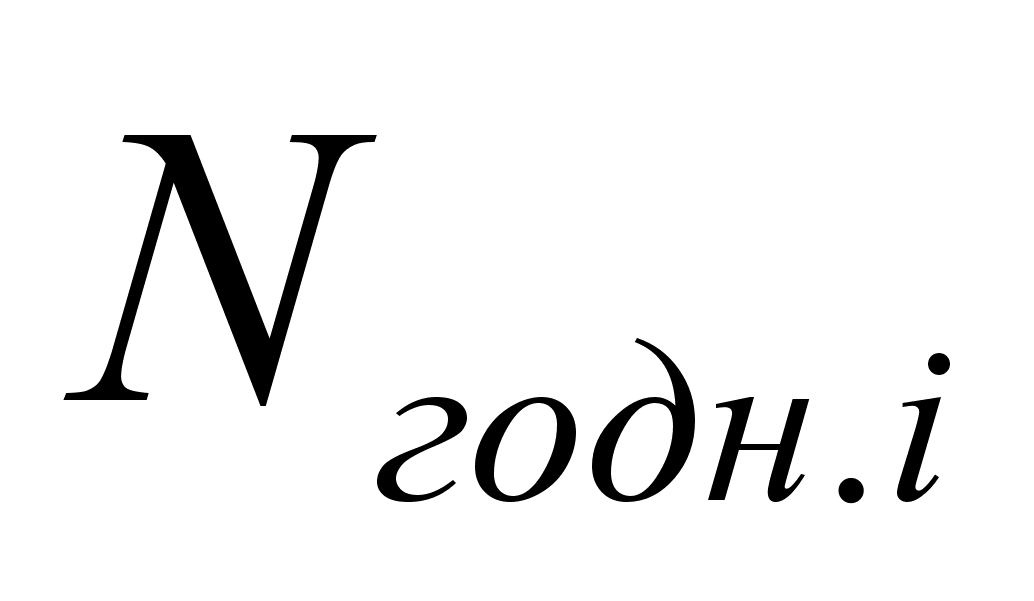
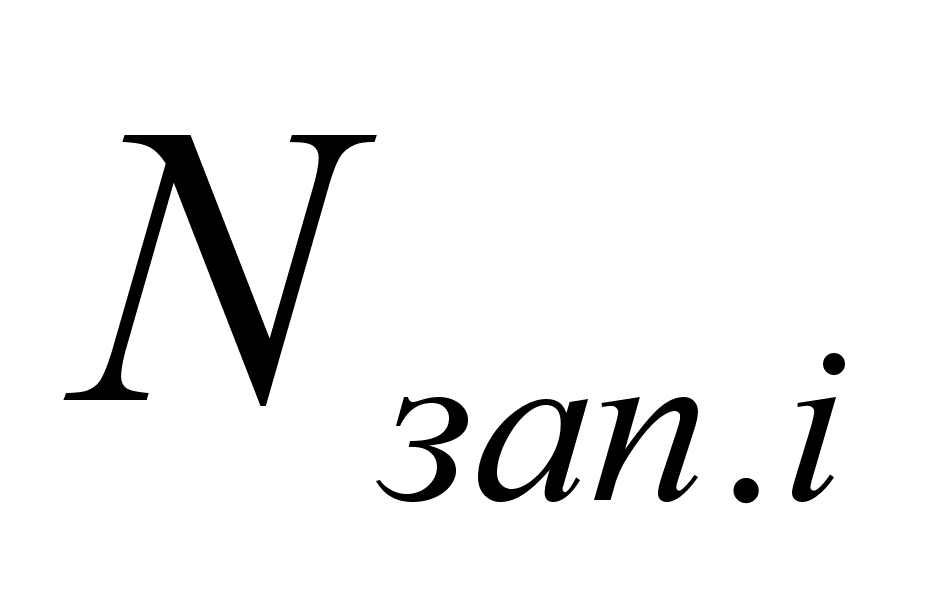
Причинойпотери деталей, изделий может быть:
недостаточная управляемость самих процессов;
недостаточный уровень качества материалов;
сбои технологических режимов (температура, влажность);
ограниченные возможности оборудования.
Значения КВГ(Pi) могут колебаться в диапазоне 0-1.
При расчете себестоимости годных изделий затраты на изделия, которые оказались негодными, списываются в себестоимость годных изделий. Чем ниже КВГ на i-ой операции, тем выше себестоимость годных изделий на этой технологической операции.
Т.к. расчет прямых затрат высокотехнологичного производства ведется по каждой технологической операции в отдельности, то КВГ так же рассчитывается для каждой технологической операции.
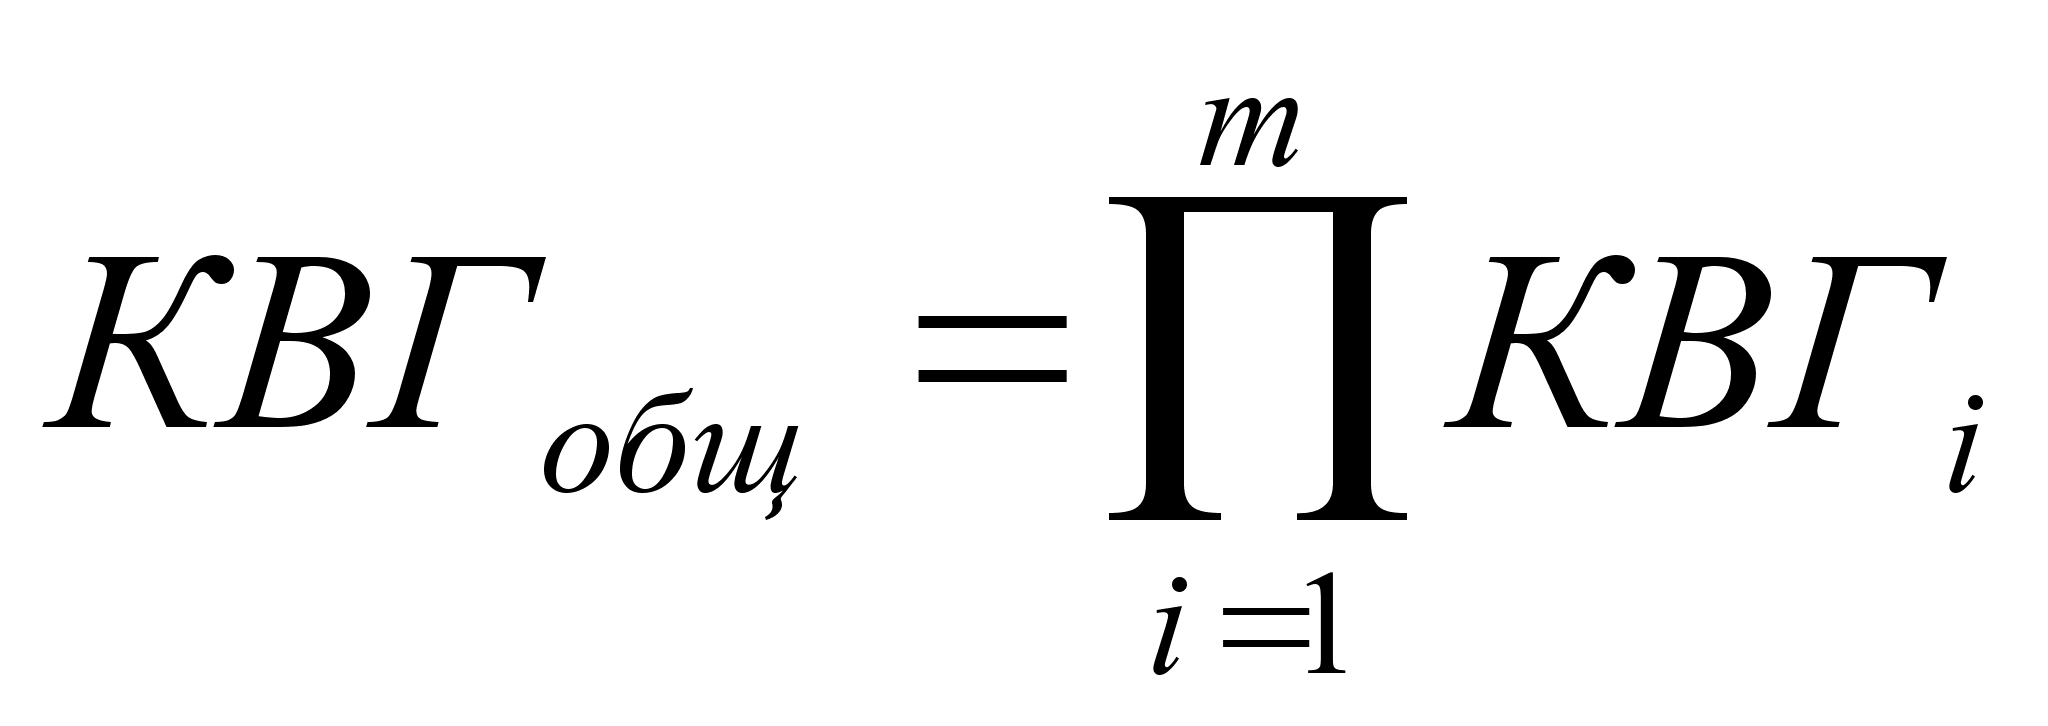
При расчете прямых затрат (См и Lоор) на каждой технологической операции используют значение коэффициента запуска, который увеличивает размер этих затрат в зависимости от уровня КВГ на соответствующей операции:
|
|
|
|||
|
|
||||
|
kзап: расчет начинается с последней технологической операции (m-ной), для которой он равен:
|
Nопер |
КВГ |
kзап |
|
| 1 | … | … | ||
| 2 | … | … | ||
| 3 |
|
|
||
| 4 |
|
|
||
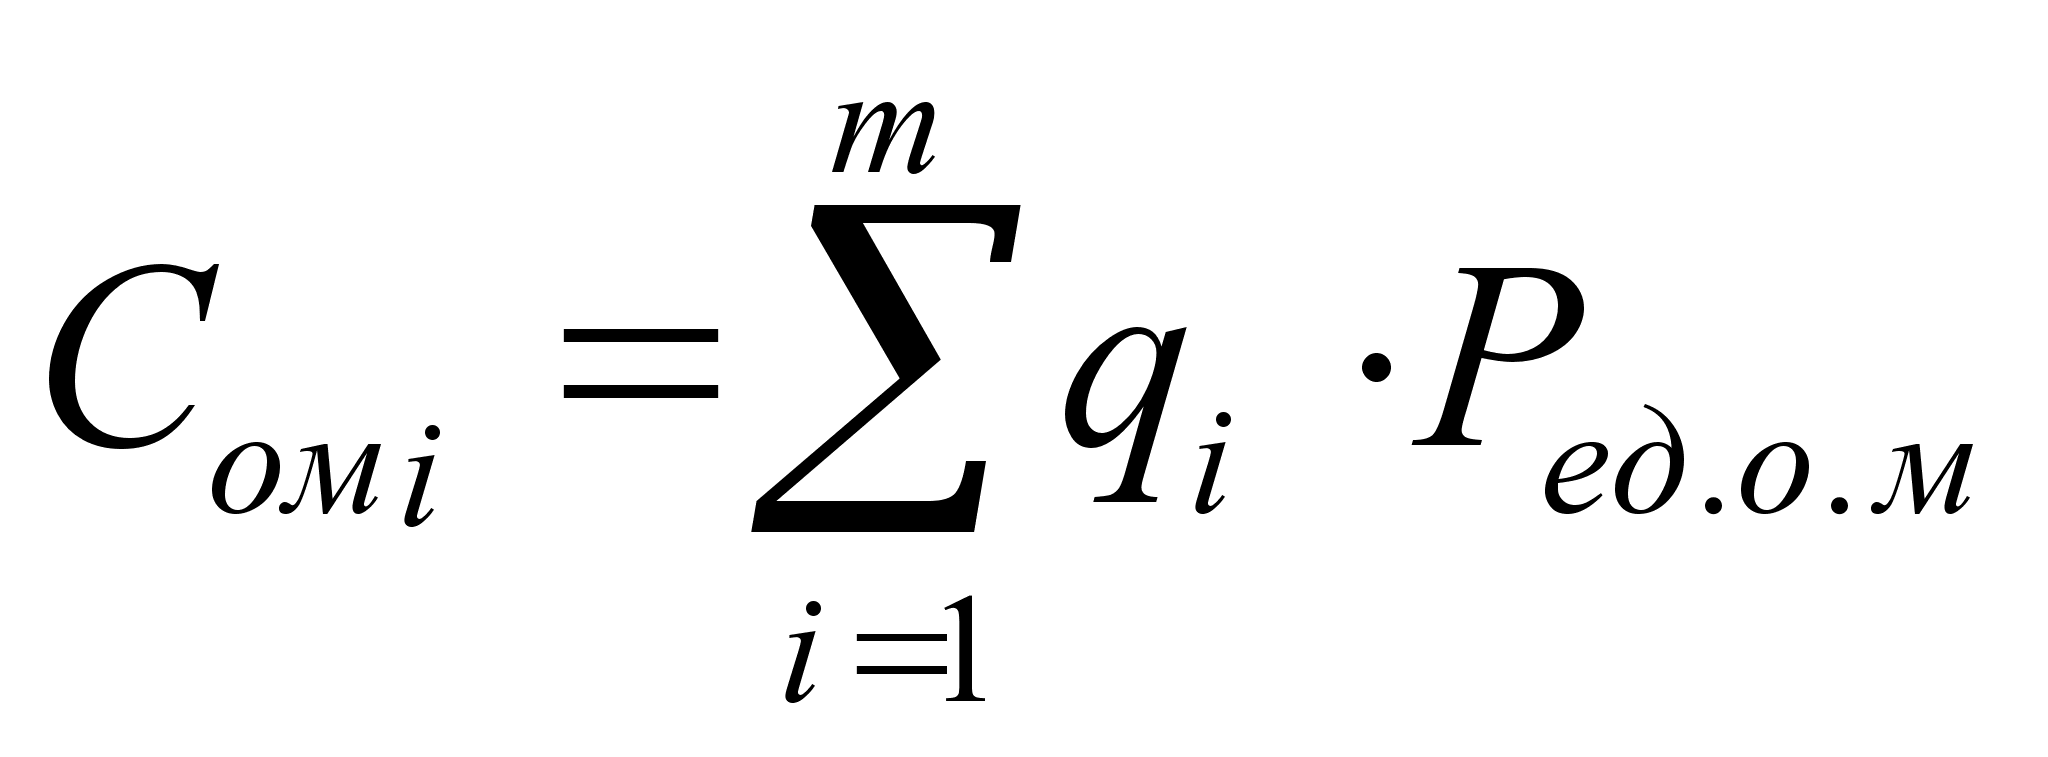 =>
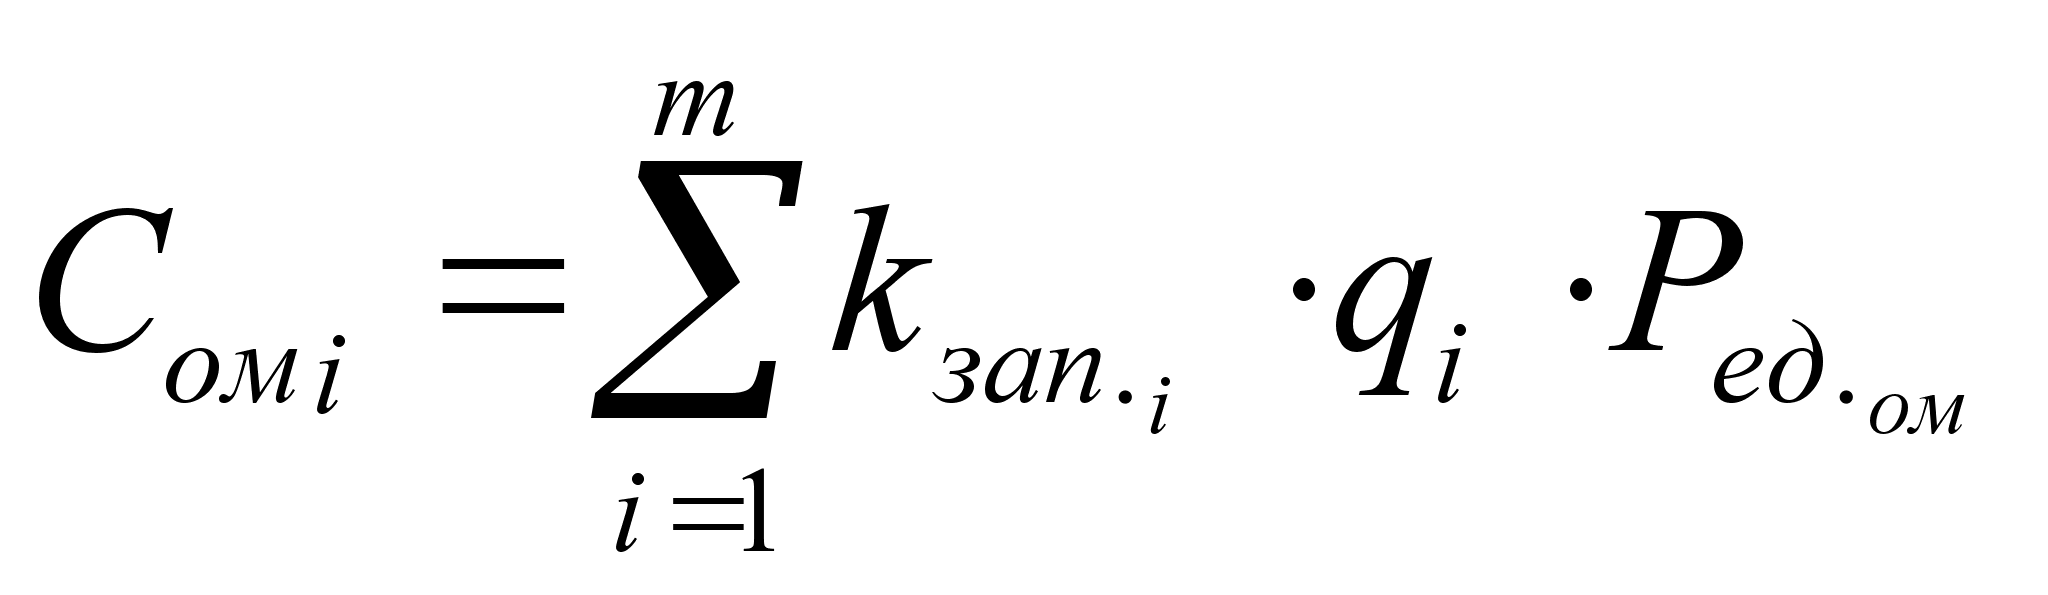
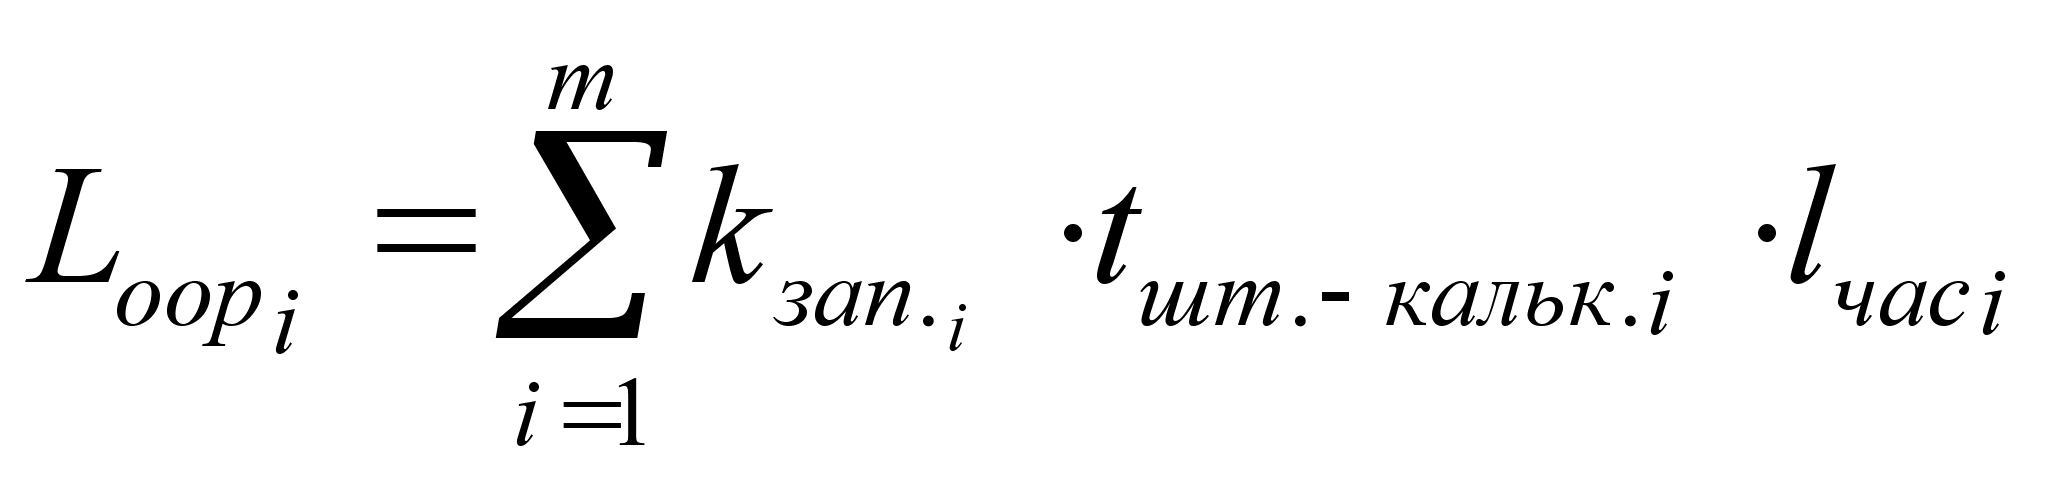
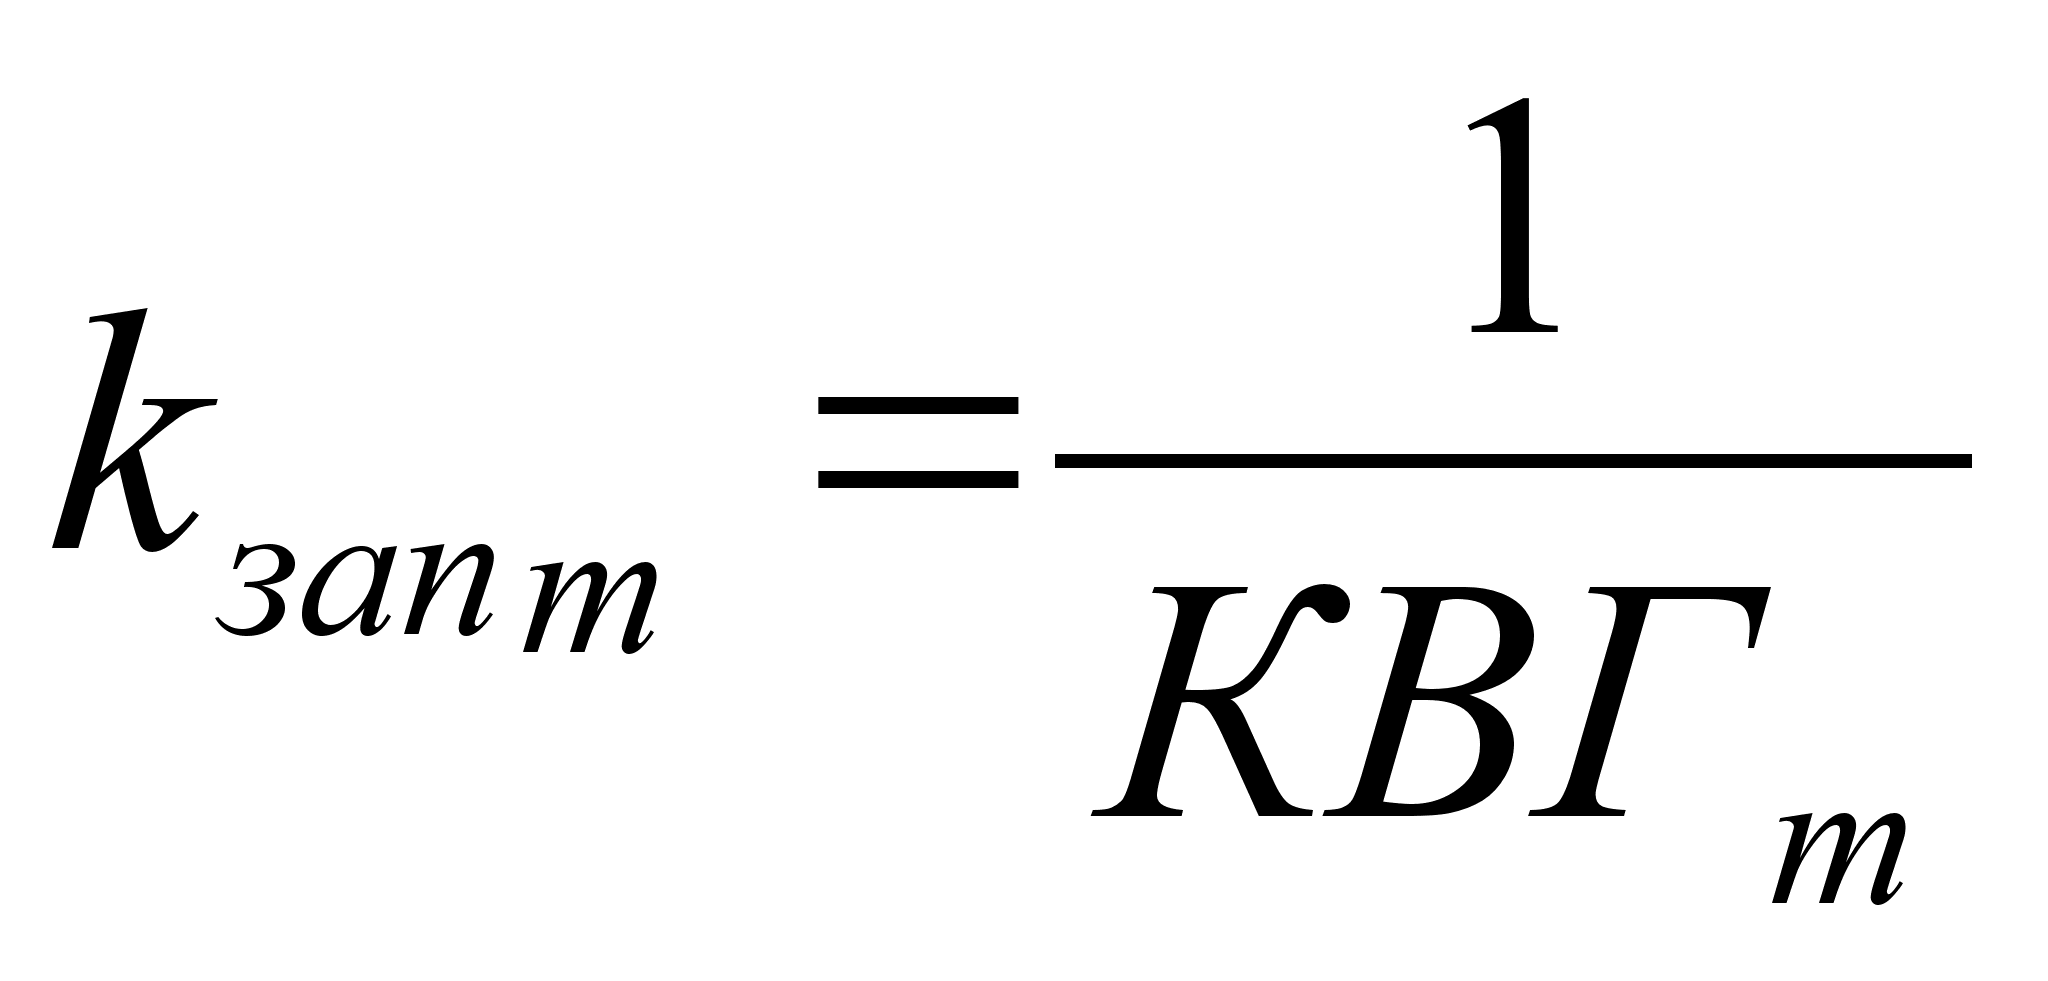
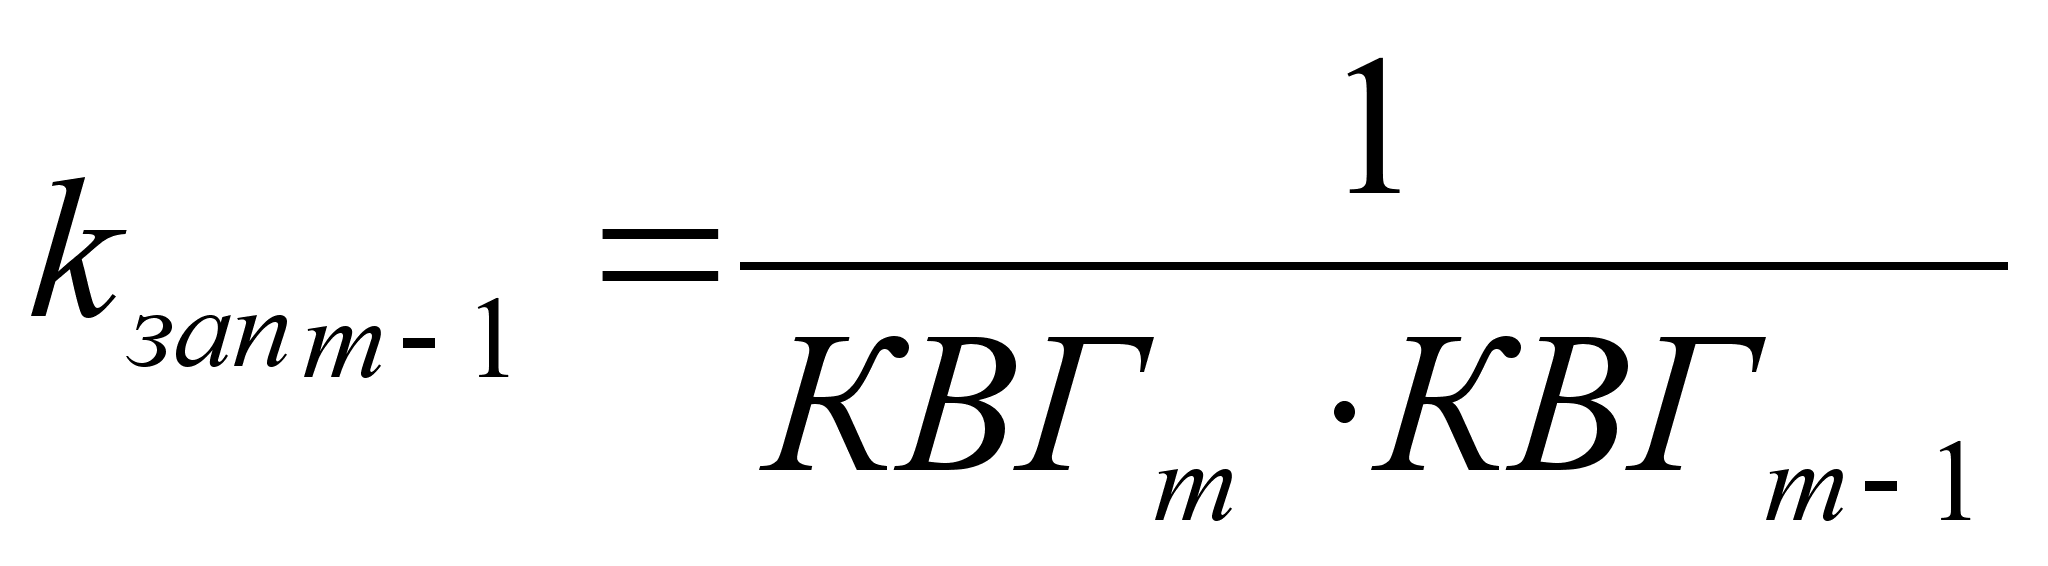 и т.д.
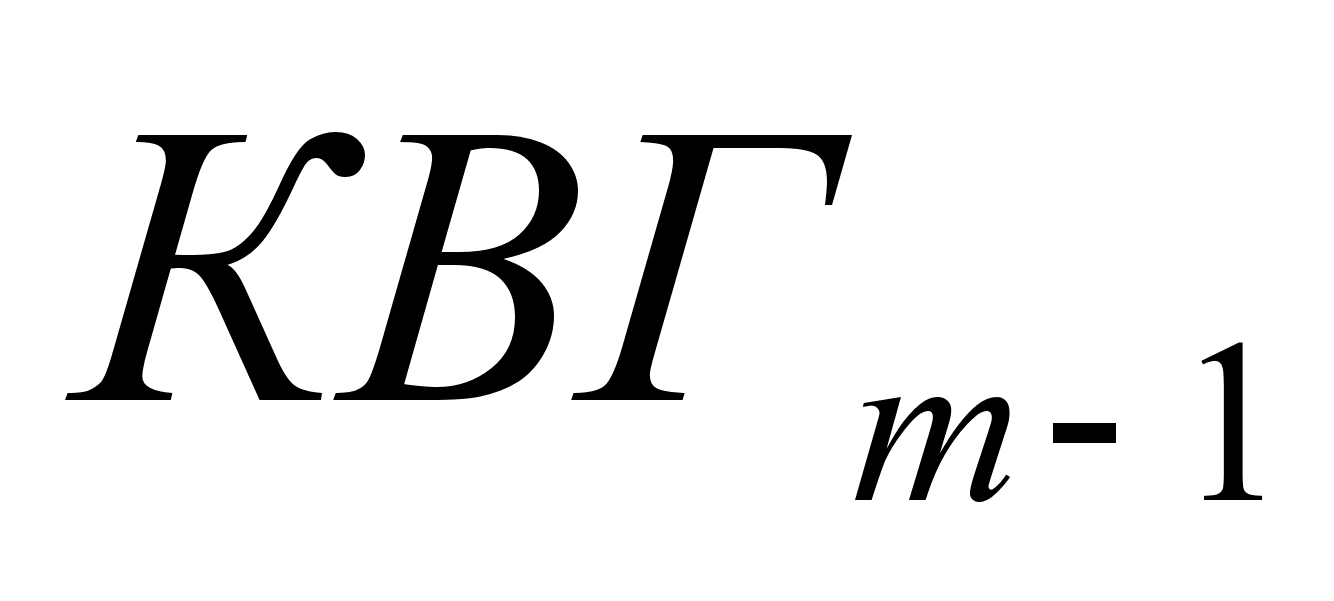
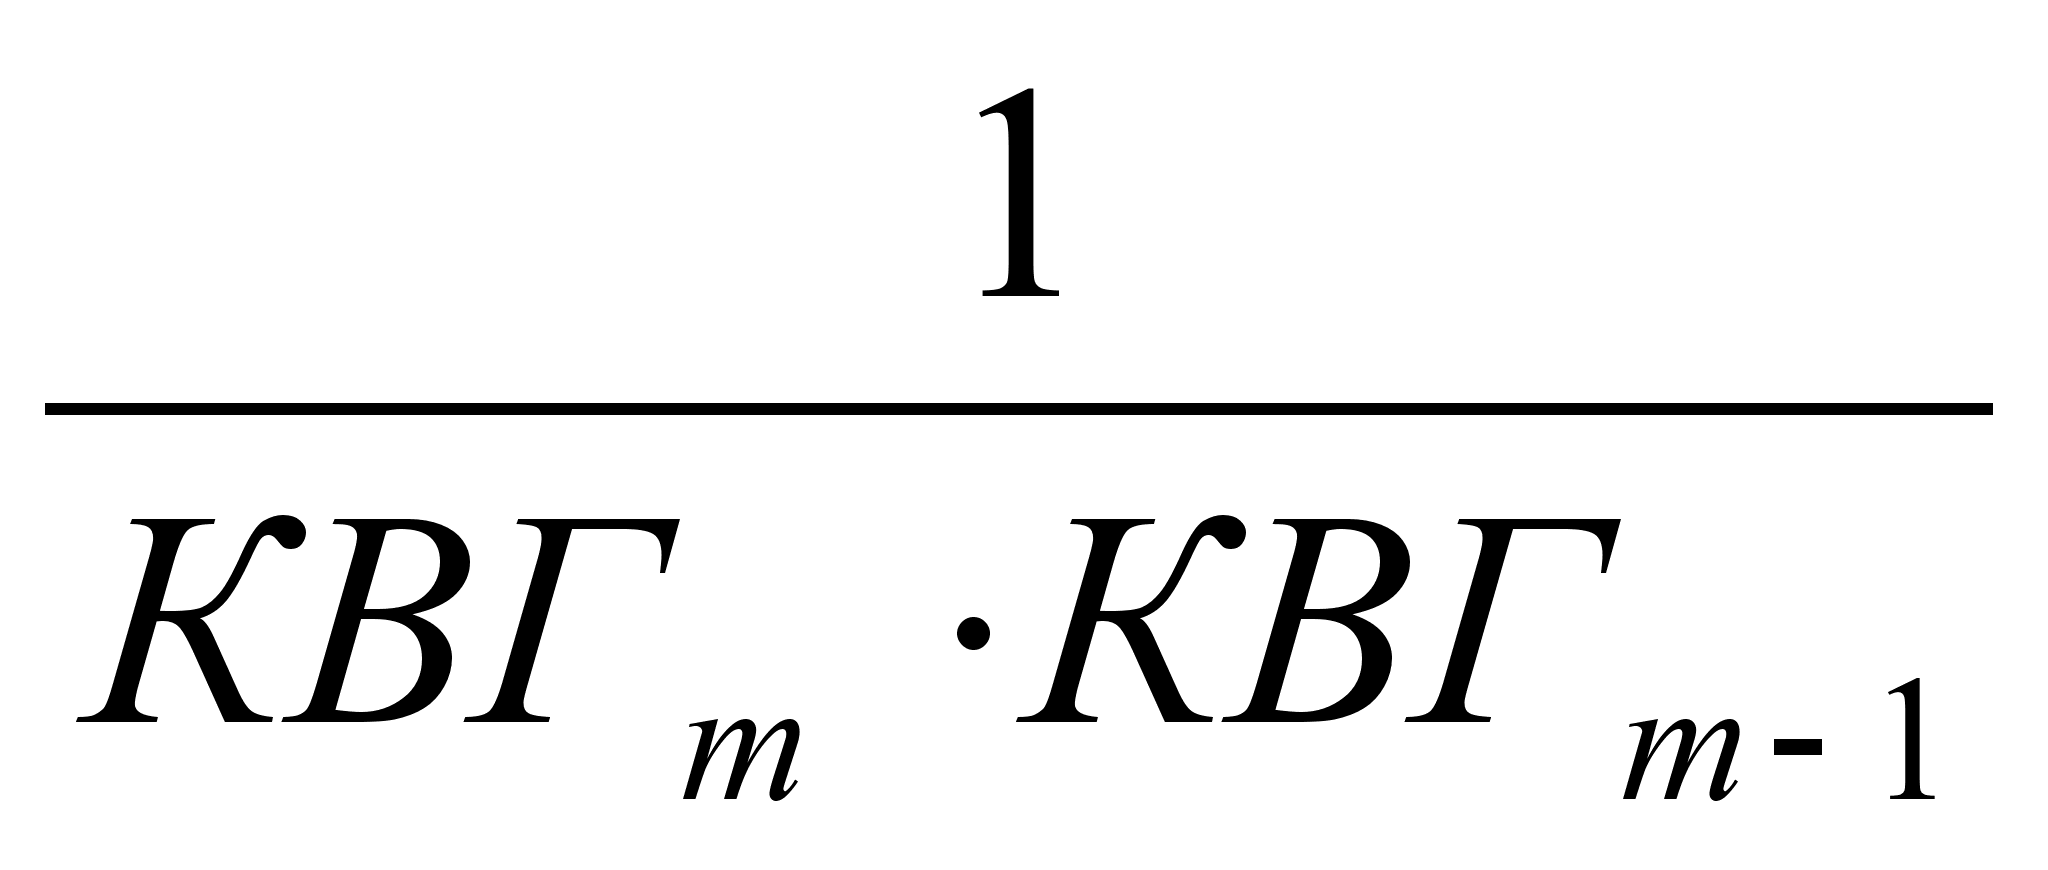
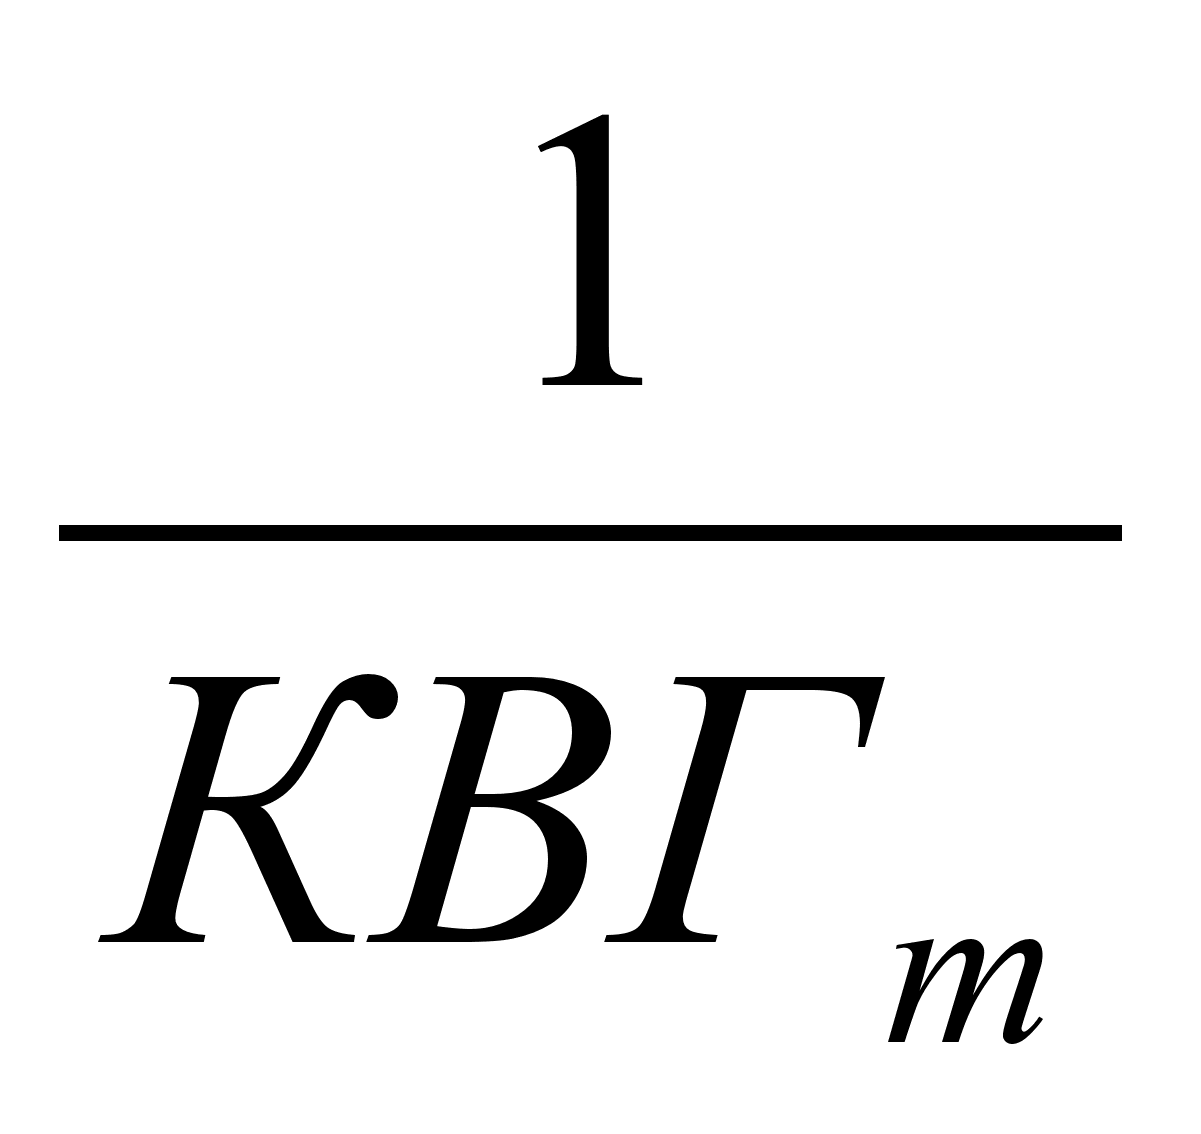
Таким образом, на 1-й технологической операции
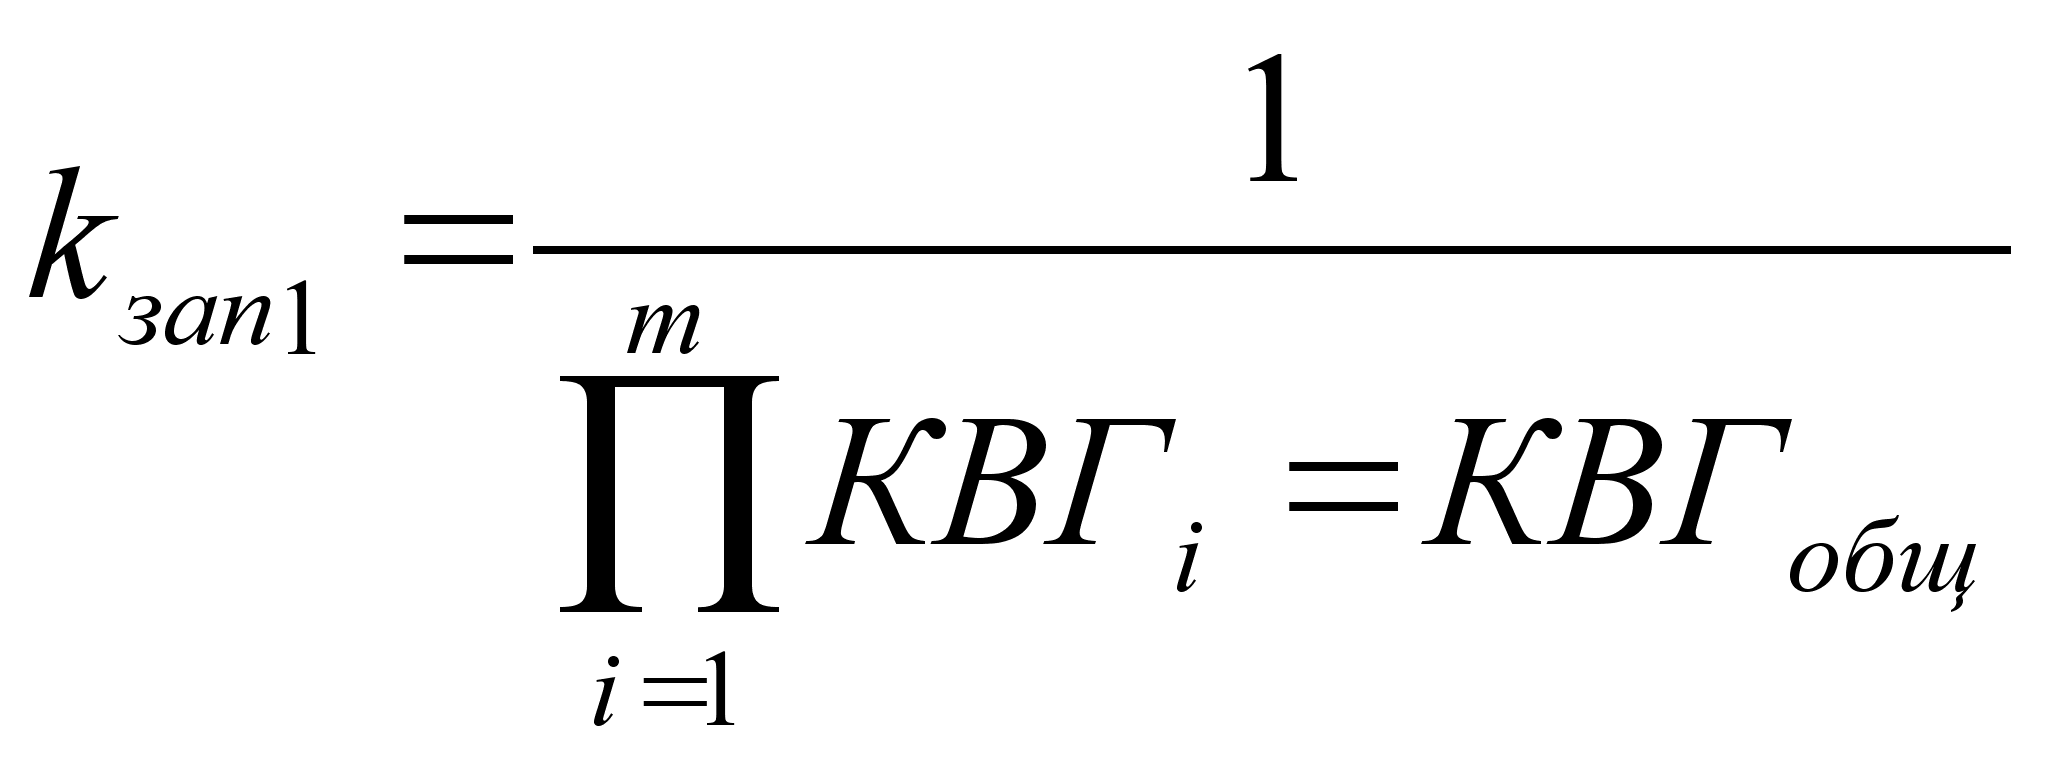
Значение kзап самое большое на 1-й операции и самое маленькое на последней.
ФАКТОРЫ, ВЛИЯЮЩИЕ НА СЕБЕСТОИМОСТЬ ПРОДУКЦИИ
Снижение себестоимости является одной из основных задач каждого предприятия и во многом определяет финансовые показатели фирмы.
Все факторы, влияющие на себестоимость продукции, можно разделить на:
технологические (определяют в основном См и Lоор):
материалоемкость;
трудоемкость;
энергоемкость;
организационные факторы (определят уровень орг. расходов):
тип организационной структуры фирмы;
уровень организации процессов логистики;
уровень квалификации работников;
Организационные и технологические факторы − внутренние.
внешний факторы:
качество используемых материалов, сырья;
степень совершенства используемой техники (качество оборудования);
изменение цен на используемые ресурсы;
изменение спроса на продукцию фирмы => изменение объема производства.
Т.к. все из перечисленных факторов являются динамичными, то при планировании себестоимости и при расчете фактических значений следует учитывать изменение этих факторов и оценивать их влияние на себестоимость продукции.
Пример (задача):
|
Дано: |
В отчетном году выпуск продукции составил 40 тыс. шт. изделий/год. Qотч = 40 тыс. изд./год. В плановом году планируется увеличение фондоотдачи на 10%, при этом численность работников останется неизменной. Предлагается увеличивать фондовооружение на 10%.
|
|
Определить: |
|
|
Решение: |
а)
т.к. Числпл
= Числотч,
то
б)
Подставим
(1) в (2) =>
=> ↑ на 21%
=>
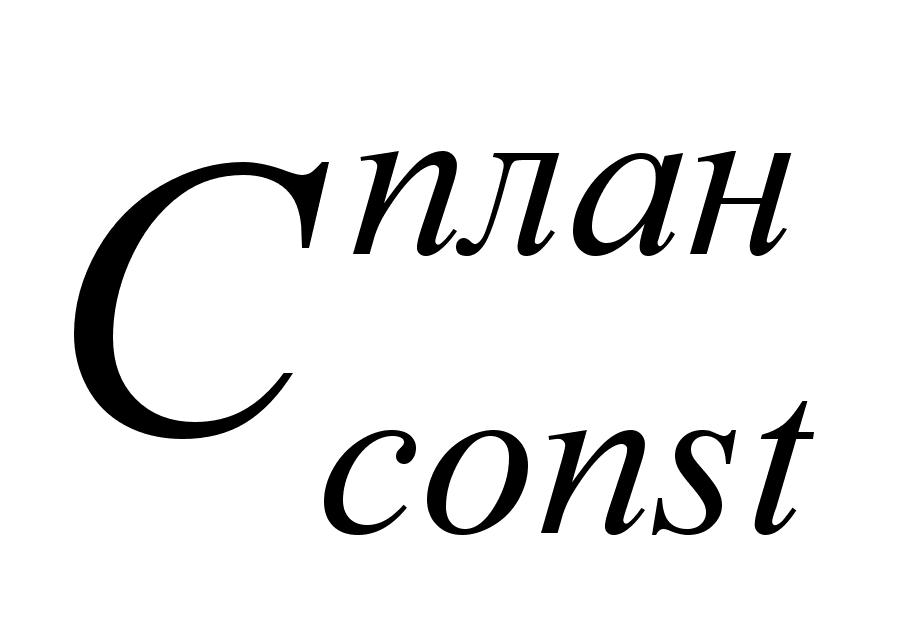
Т.о. такое соотношение темпов роста объема производства (21%) и общей суммы Сconst привело к тому, что с/сть продукции снизилась на 0,075 [руб/шт].
=> Если
=> % снижения
с/сти:
|
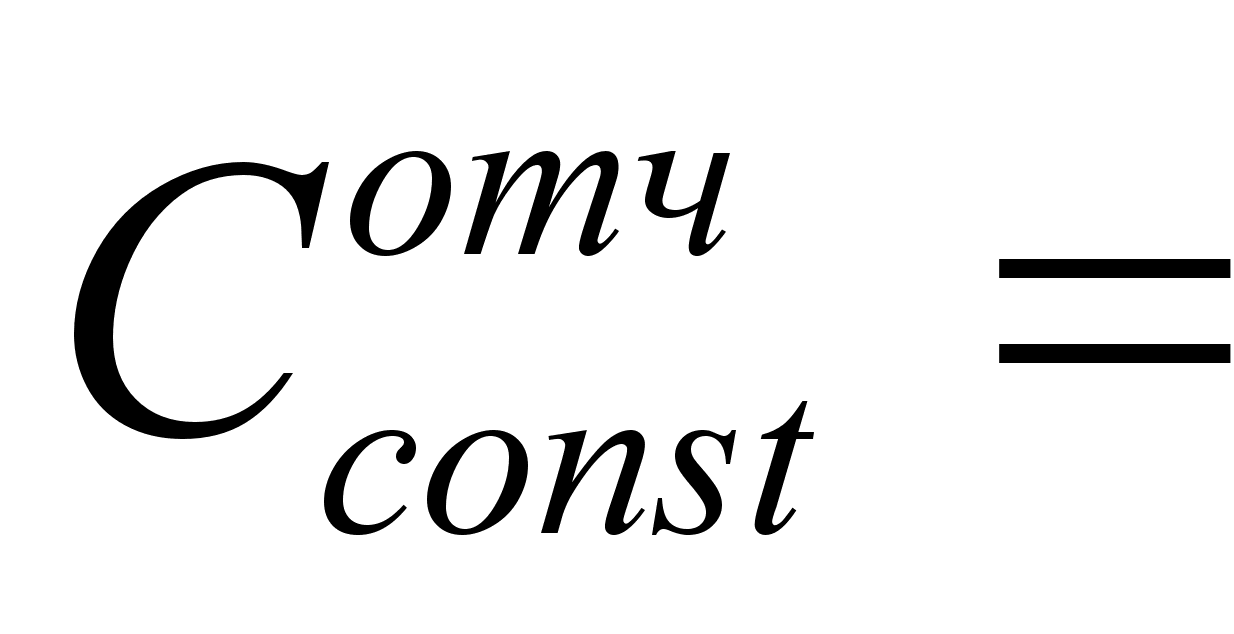 25
тыс. руб./год
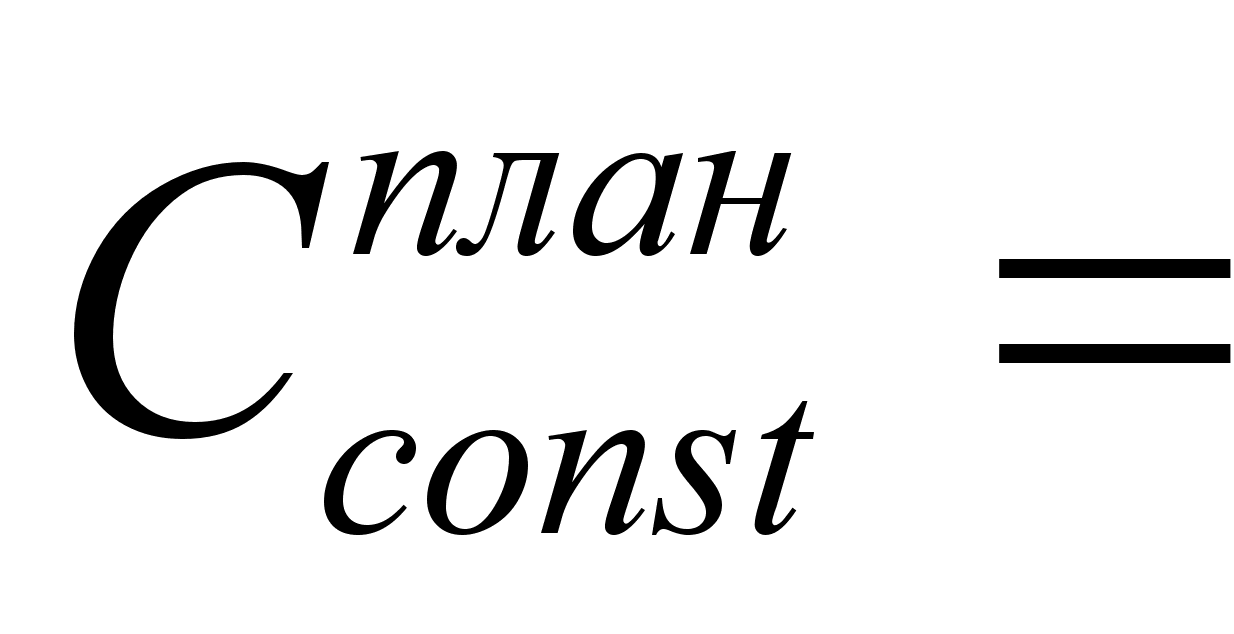 ↑
на
6%
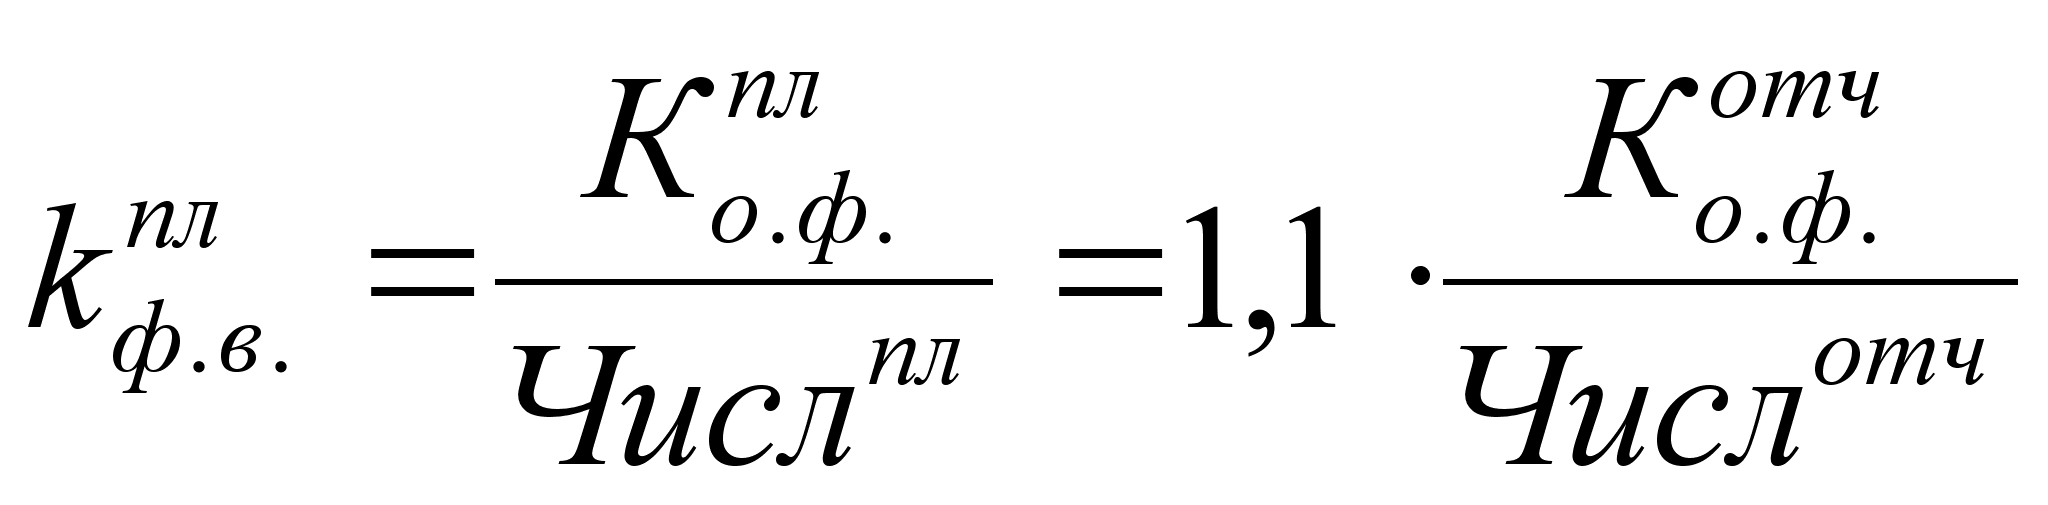
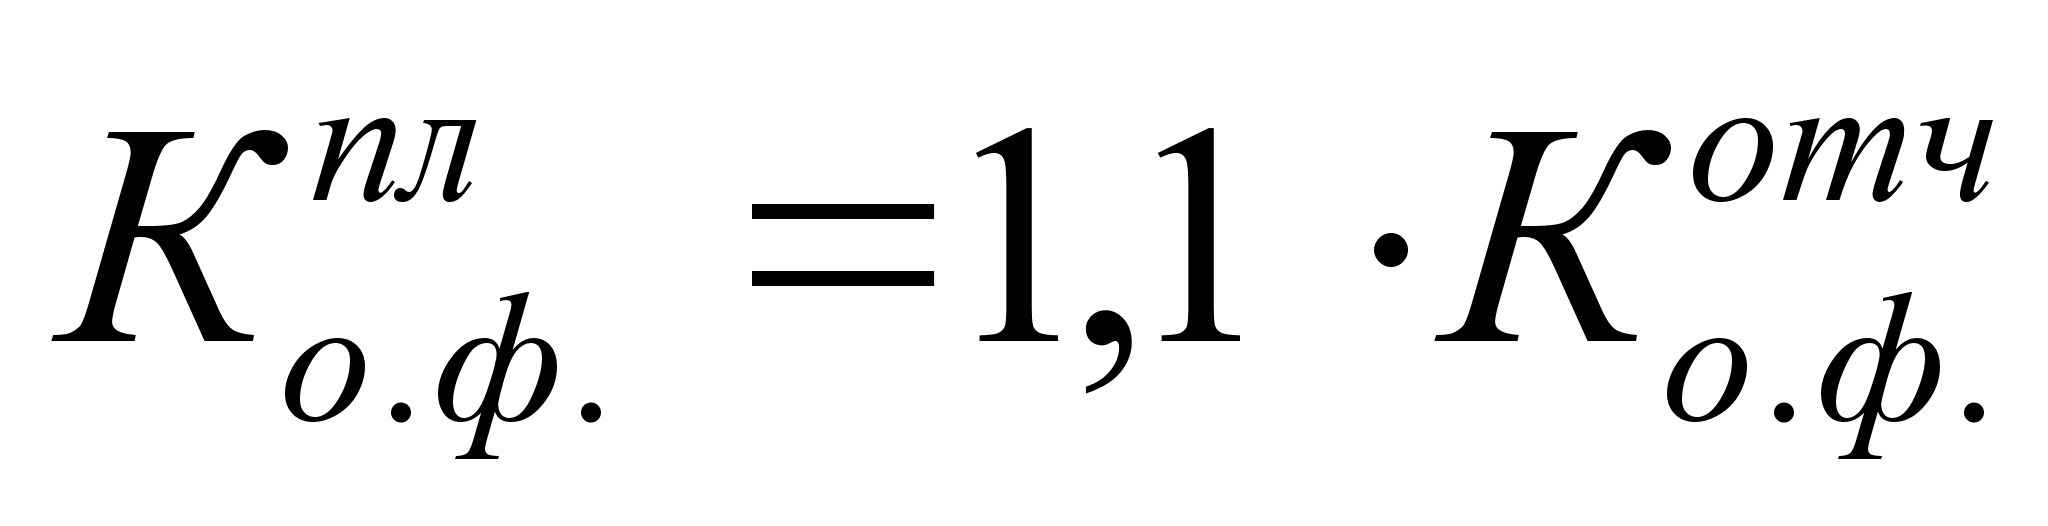 (1)
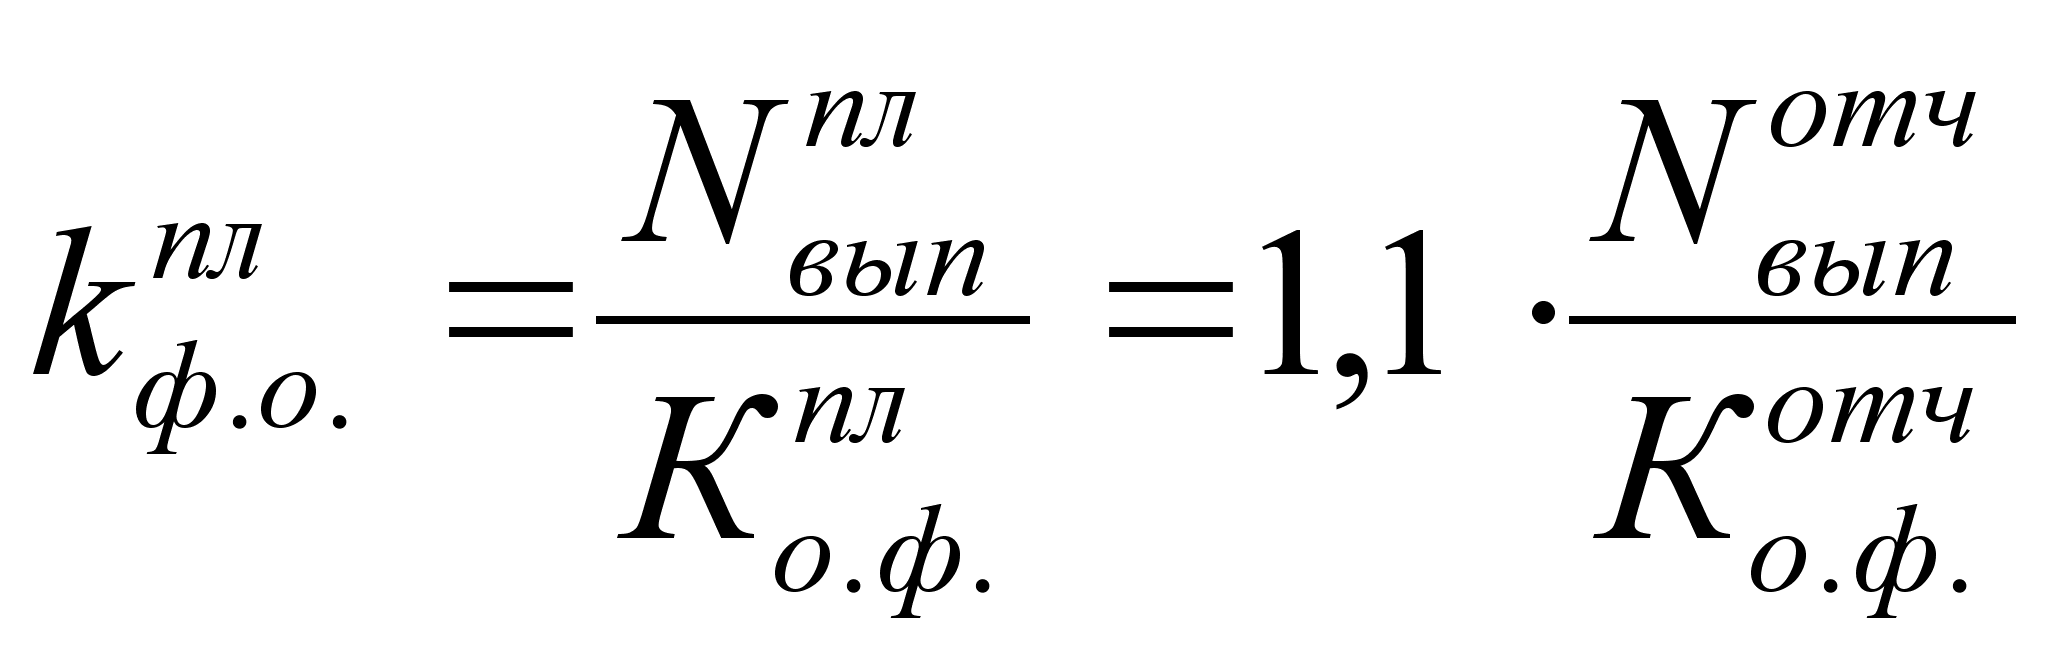 (2)
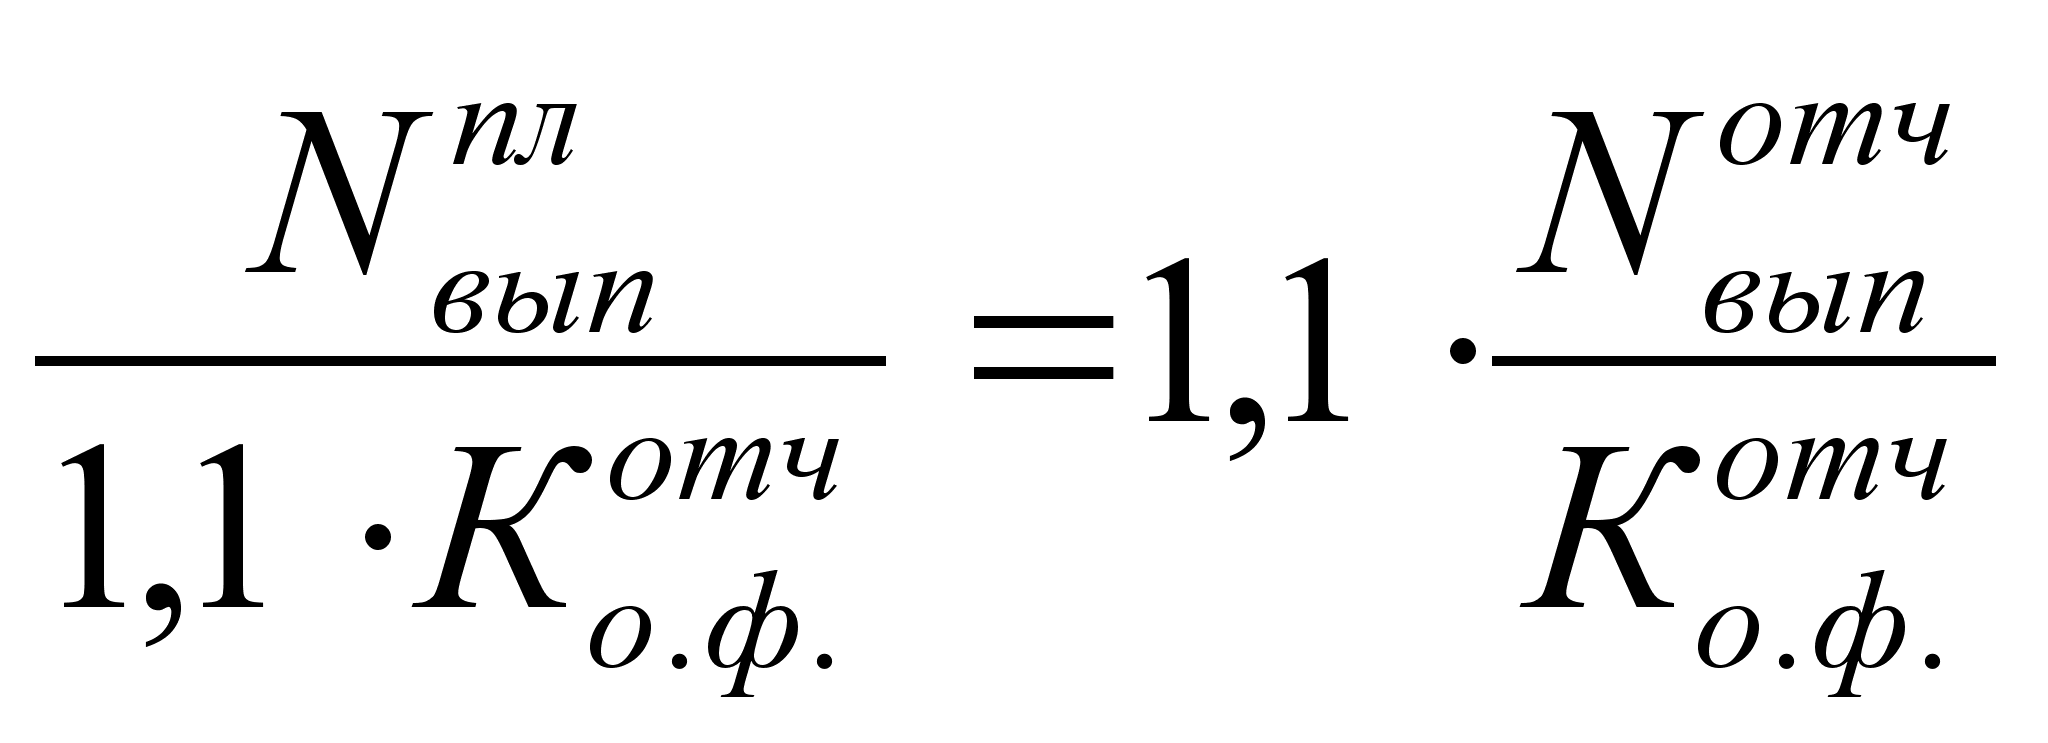 =>
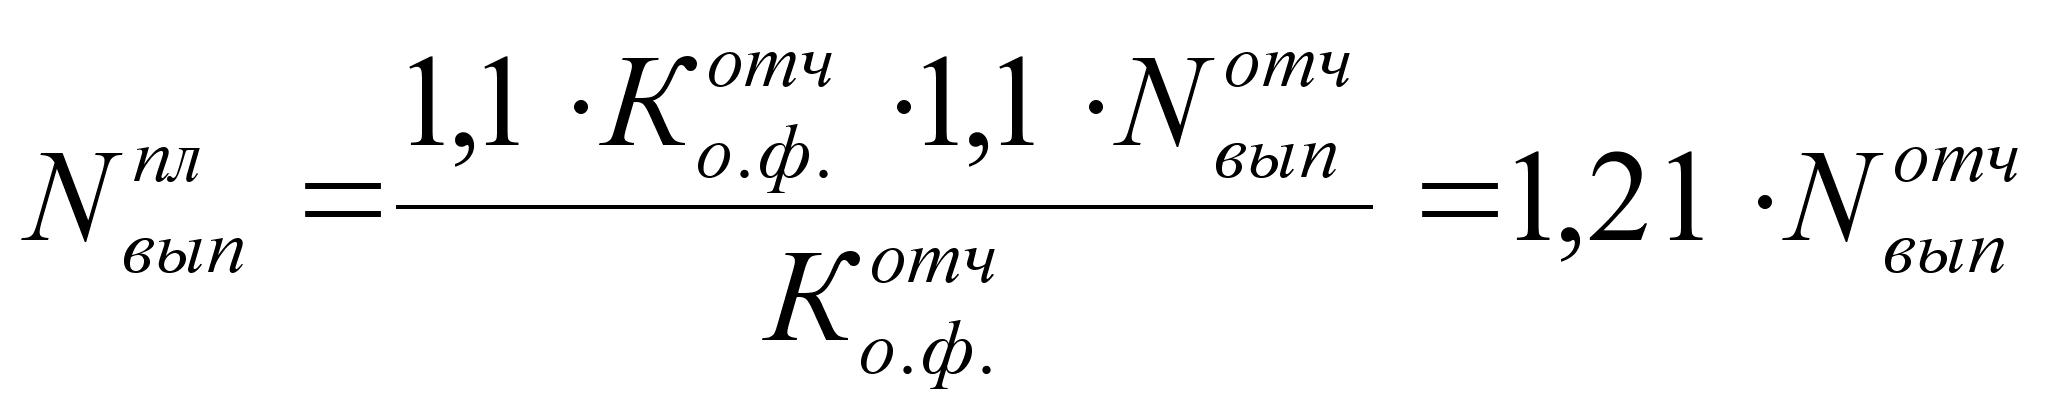
 .
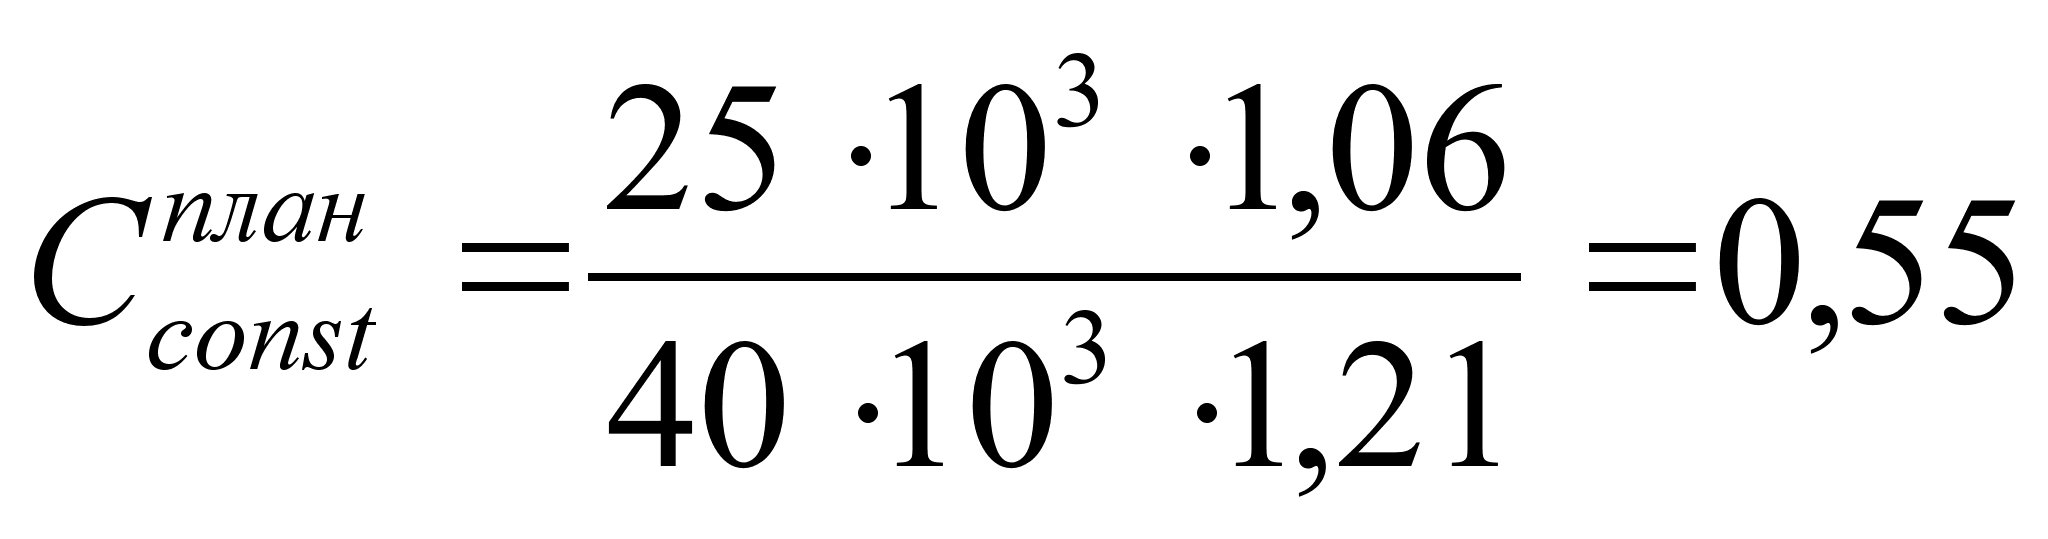 [руб/шт]
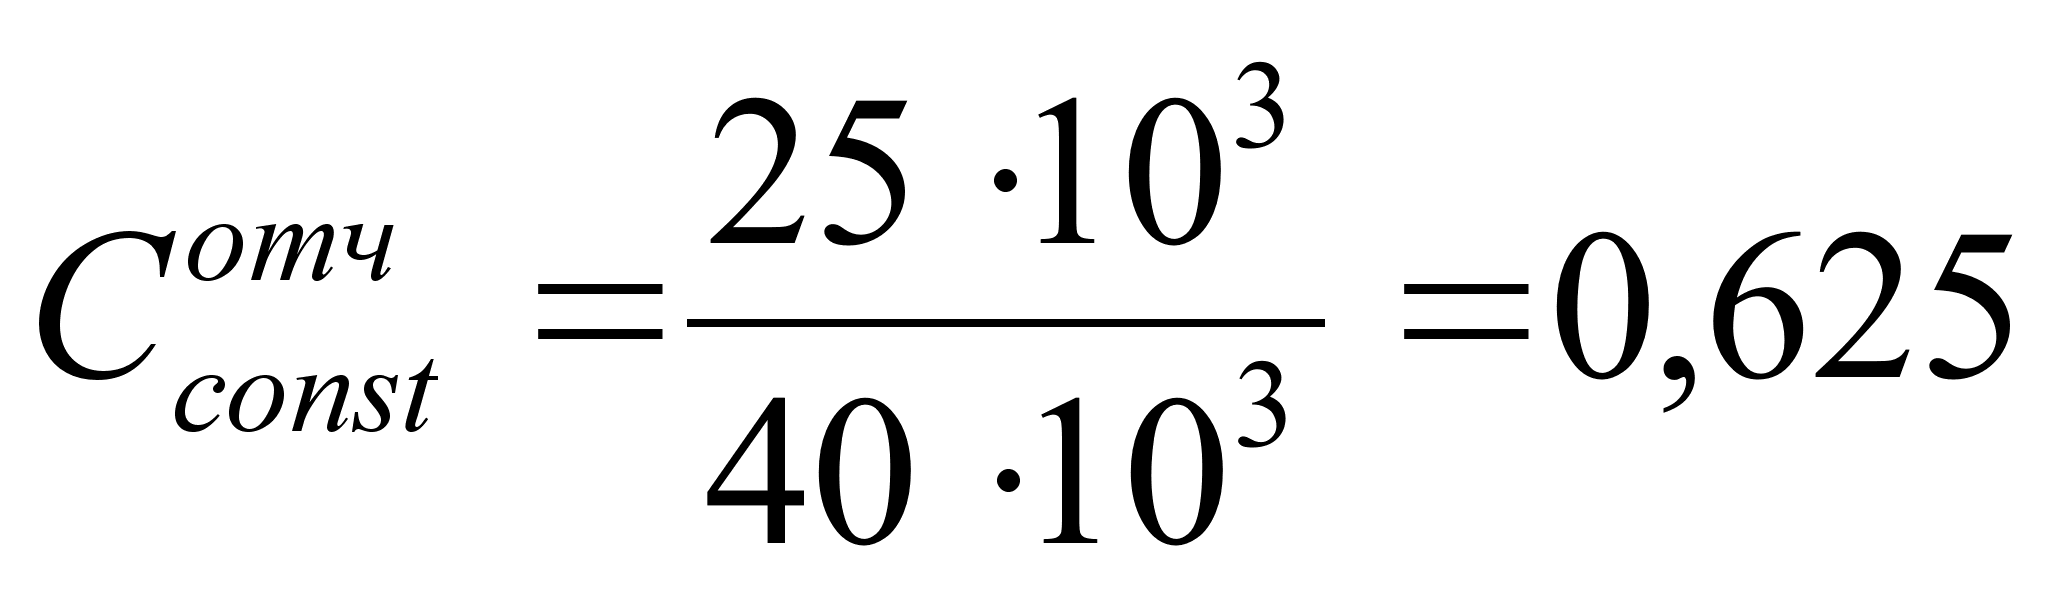
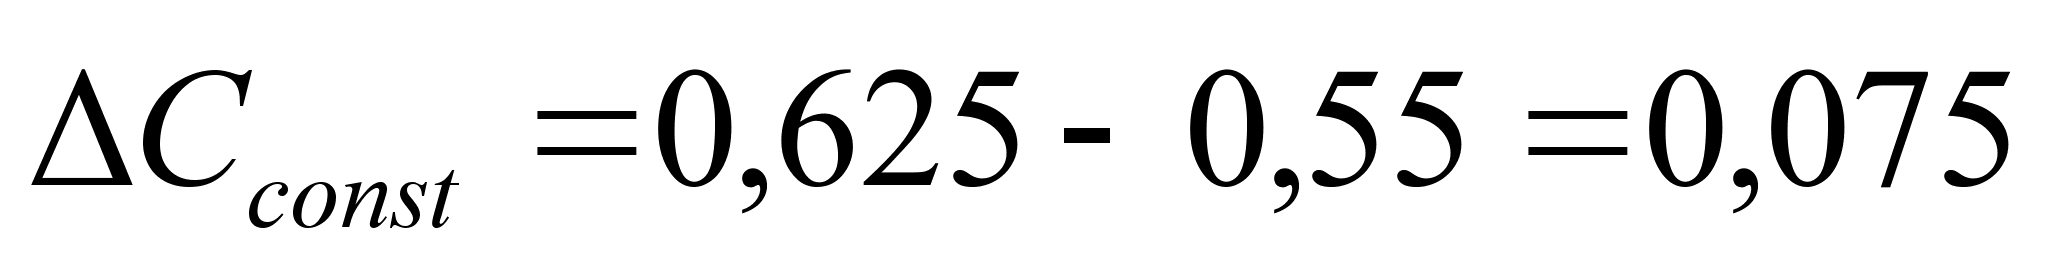 [руб/шт]
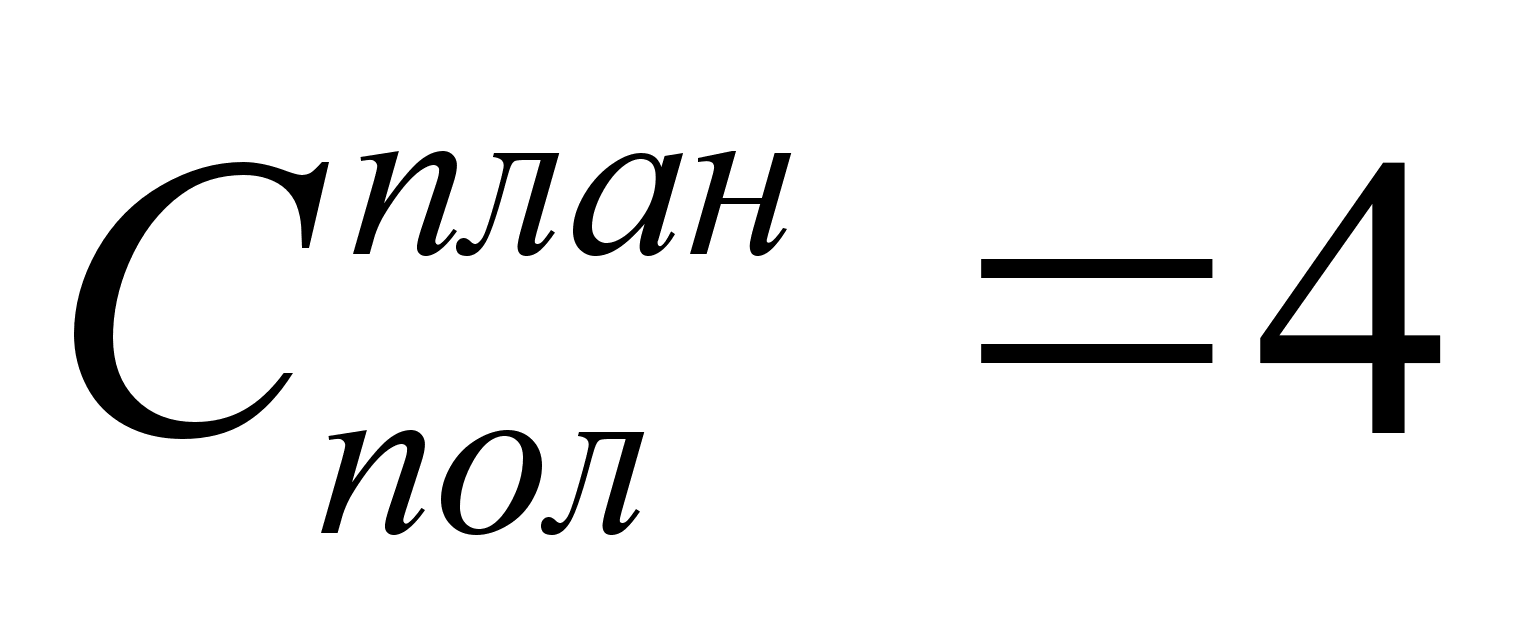 [руб/шт]
(из усл.), то
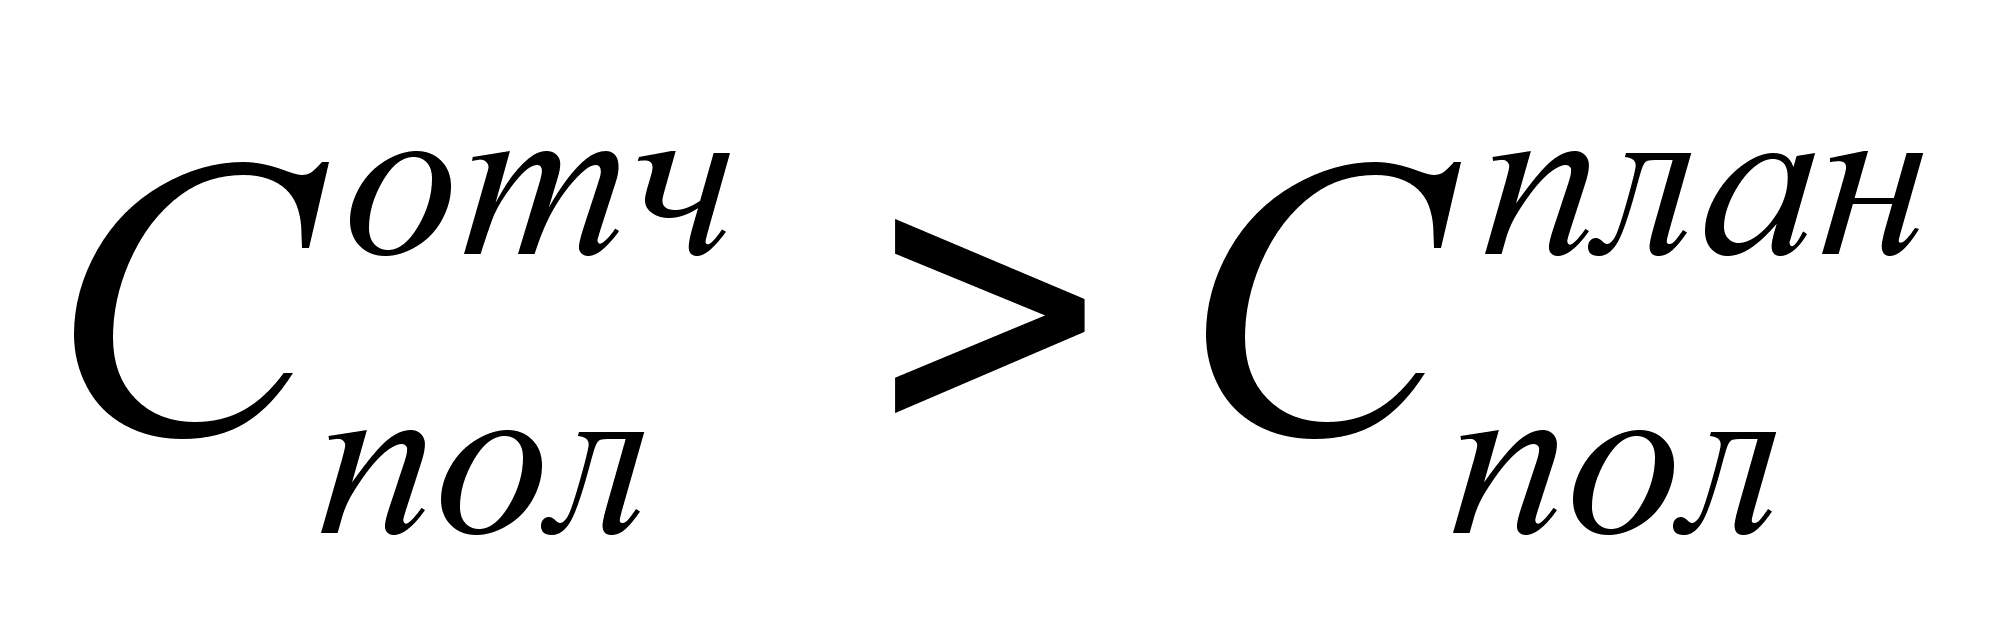 на
величину
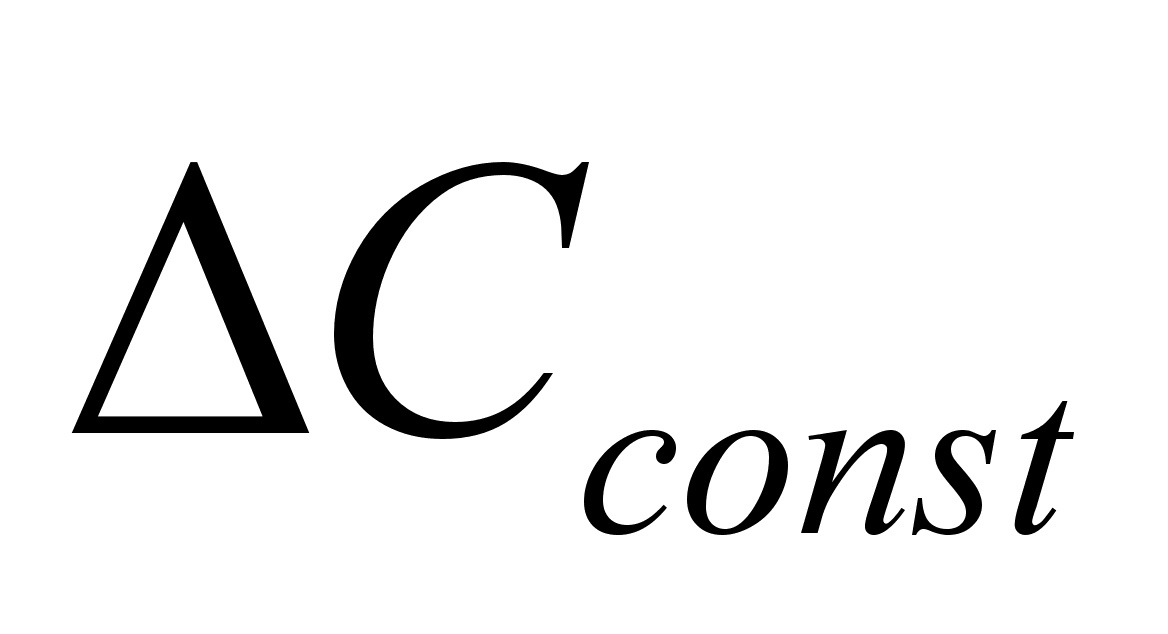 ,
т.е.
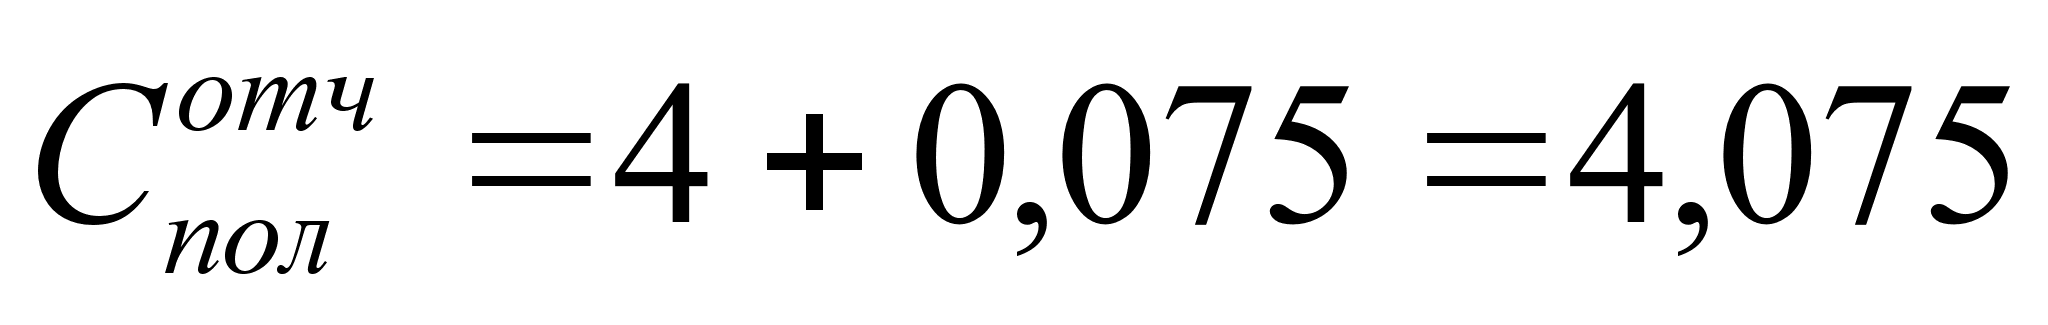 [руб/шт]