Создание собственного предприятия (химчистки)
30% от показателя 3
15% от суммы показателей 3 и 4
показатель3+показатель4+
показатель5
% доплат от часового фонда
61920,58
12384,12
74304,69
22291,41
14489,41
111085,41
---
Дневной фонд заработной платы
Доплаты до месячного фонда заработной платы
отпуск
учебный отпуск
выполнение общественных обязанностей
10. Месячный (годовой) фонд заработной платы.
Показатель 6+показатель 7
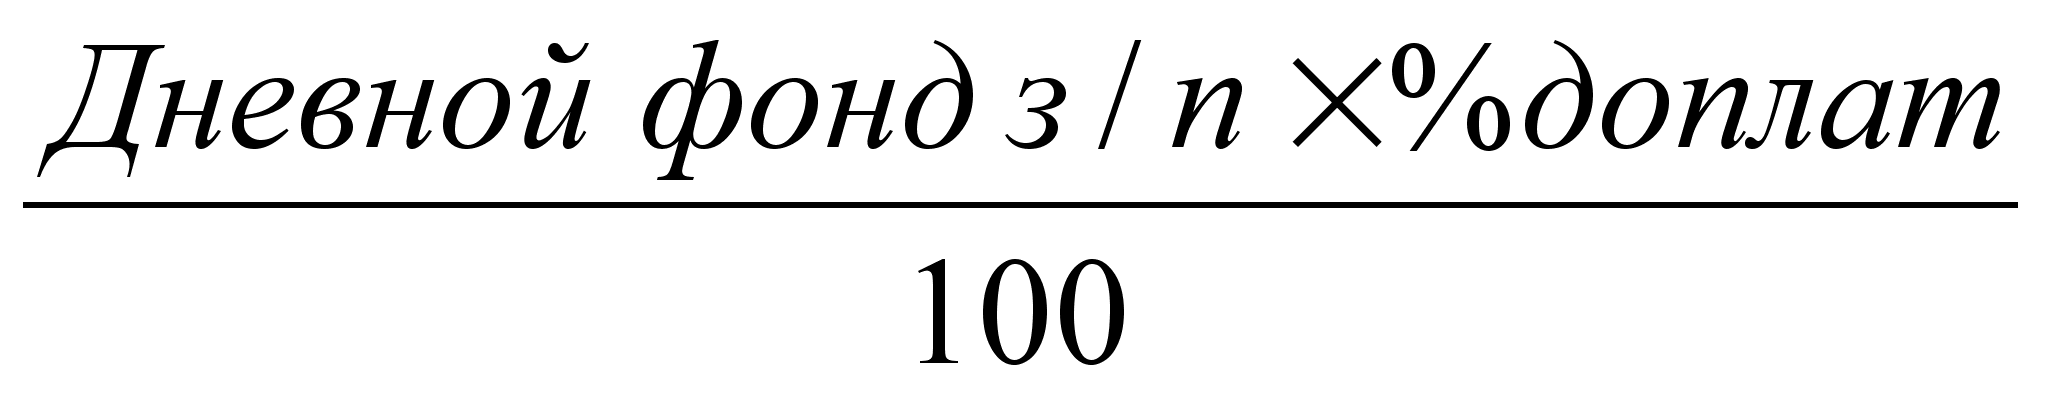
показатель8+показатель9
111085,51
10664,21
666,50
88,87
122505,09
На основании расчётов в таблице – заработная плата 1-го основного рабочего составляет 1822,99 рублей в месяц.
3.2.2 Планирование фонда заработной платы вспомогательным рабочим
К вспомогательным рабочим относятся: слесари- ремонтники, слесари- электрики, уборщицы.
Расчёт численности ремонтных рабочих рассчитывается по формуле:
Чраб.=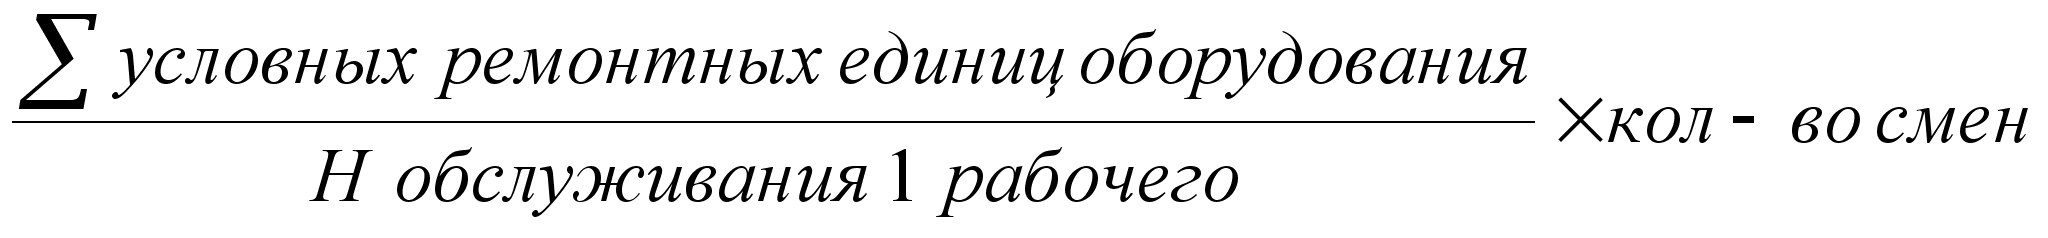
Норма обслуживания слесаря-ремонтника равна 80 условных ремонтных единиц, норма обслуживания слесаря-электрика - 250 условных ремонтных единиц. На основании расчётов списочная численность ремонтных рабочих составляет: слесарь-ремонтник – 1,98 человек, слесарь-электрик – 0,63 человека.
Расчёт численности уборщиц производится по следующей формуле:
Чуборщиц=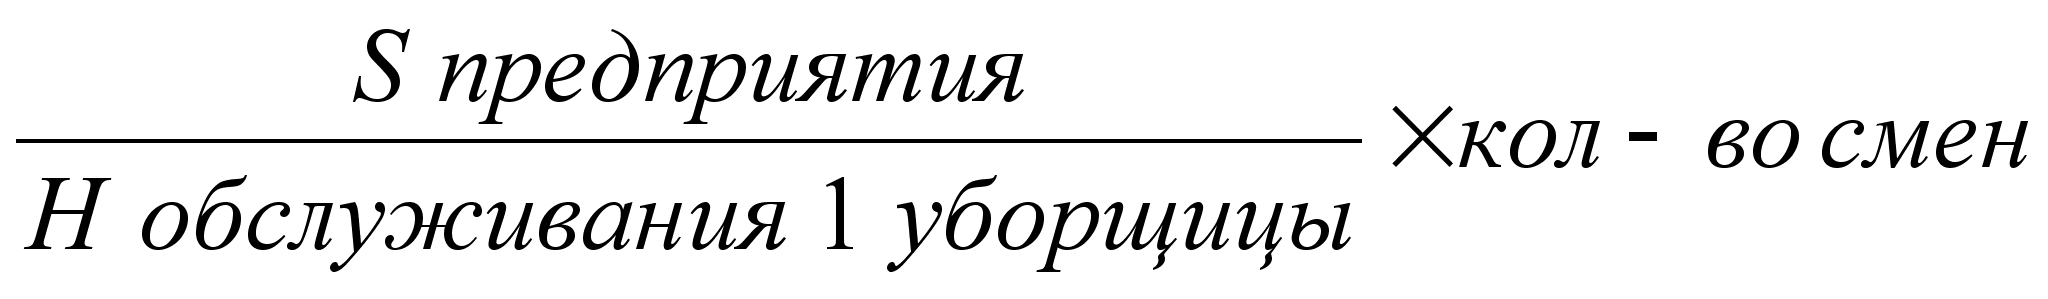 .
Норма обслуживания 1 уборщицы при ручной уборке составляет 400 м2 , на основе этого списочное количество уборщиц равно 0,8 человек.
Для оплаты труда вспомогательным рабочим применяется повременно-премиальная система оплаты труда. Зарплата рассчитывается по формуле:
З=тарифная ставка + премии + Крайонный
Тставка=мин. Тставка х КТставки в соответствии с разрядом х % вредности(8%)х Крайонныйned
Расчеты сводятся в таблицу.
Таблица 6
Планирование фонда заработной платы
вспомогательным рабочим
Профессия |
Чис лен ность |
Раз ряд |
Месяч ная тариф ная ставка р. |
премии |
Месячная Тставка с пре мией,р |
Районный коэфф. |
Месячная тариф ная з/п с Крайон. |
Фонд З/п, р. |
|||
| % | Руб. | % | Руб. | Месячная | годовая | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|
Уборщица Слесарь- Ремонтник Слесарь- Электрик |
0,8 1,98 0,63 |
-- 5 5 |
330 623,7 623,7 |
10 30 30 |
33 187,11 187,11 |
363 810,1 810,1 |
15 15 15 |
54,45 121,6 121,6 |
417,45 932,43 932,43 |
333,96 1946,4 587,43 |
4007,52 22154,5 7049,17 |
| Итого | 2867,79 | 33211,19 | |||||||||
3.2.3Планирование фонда заработной платы для руководителей, специалистов и служащих.
Для руководителей, специалистов и служащих заработная плата определяется по окладной системе. Оклад устанавливается отдельно для каждой должности и зависит от сложности и ответственности работы, а также от минимальной месячной оплаты труда, которая составляет для данной категории работающих – 462 р. Расчёт фонда заработной платы руководителям, специалистам и служащим представлен в виде таблицы.
Таблица 7
Планирование фонда заработной платы руководителям, специалистам и служащим.
|
Долж ность |
Чис лен ность |
Ктар |
Оклад | Премии |
Оклад с пре мией |
Районный коэффи циент |
Оклад+ премия+ районный коэффи циент |
Фонд заработной платы | |||
| % | руб | % | руб |
Меся чный |
Годо вой |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Мастер | 1 | 2,12 | 979,44 | 40 | 391,78 | 1371,22 | 15 | 205,68 | 1576,9 | 1576,9 | 18922,84 |
| Итого | 1576,9 | 18922,84 | |||||||||
После приведенных расчётов делаем сводную таблицу плана по труду и заработной плате.
Таблица 8
Сводная таблица по труду и заработной плате.
| Категория работников | Численность | Фонд заработной платы, р. |
| 1 | 2 | 3 |
|
Основные Вспомогательные Руководители, специалисты и служащие |
4,60 3,41 1,00 |
122505,09 33205,23 18922,84 |
| Всего | 9,01 | 174635,16 |
Основными показателями плана по труду и заработной плате являются:
Численность работающих;
Фонд заработной платы работающих;
Производительность труда
Производительность=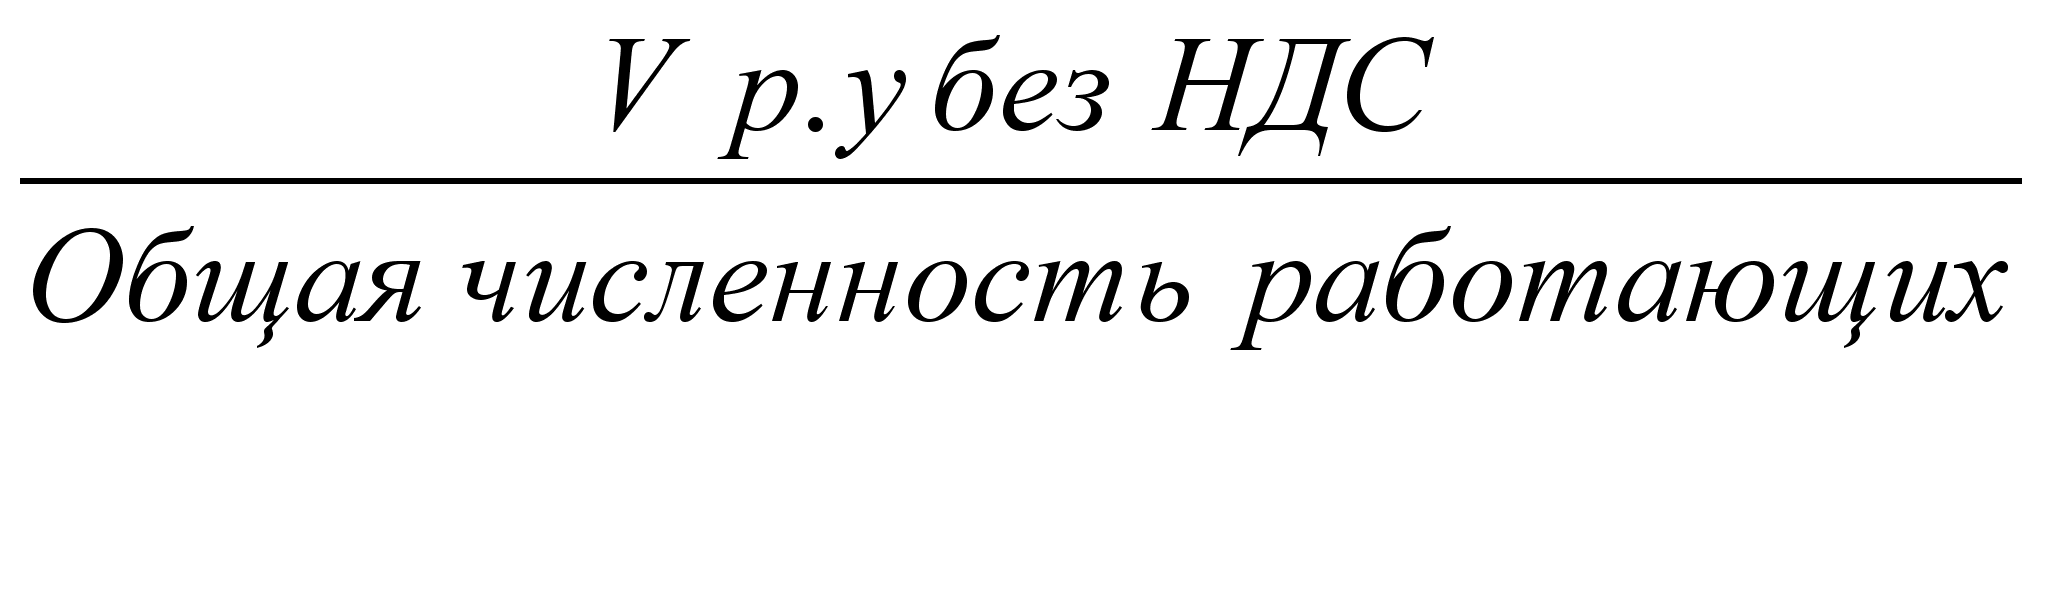 =498002,08
р.
Среднемесячная заработная плата одного работающего
Среднемесячная
з/п =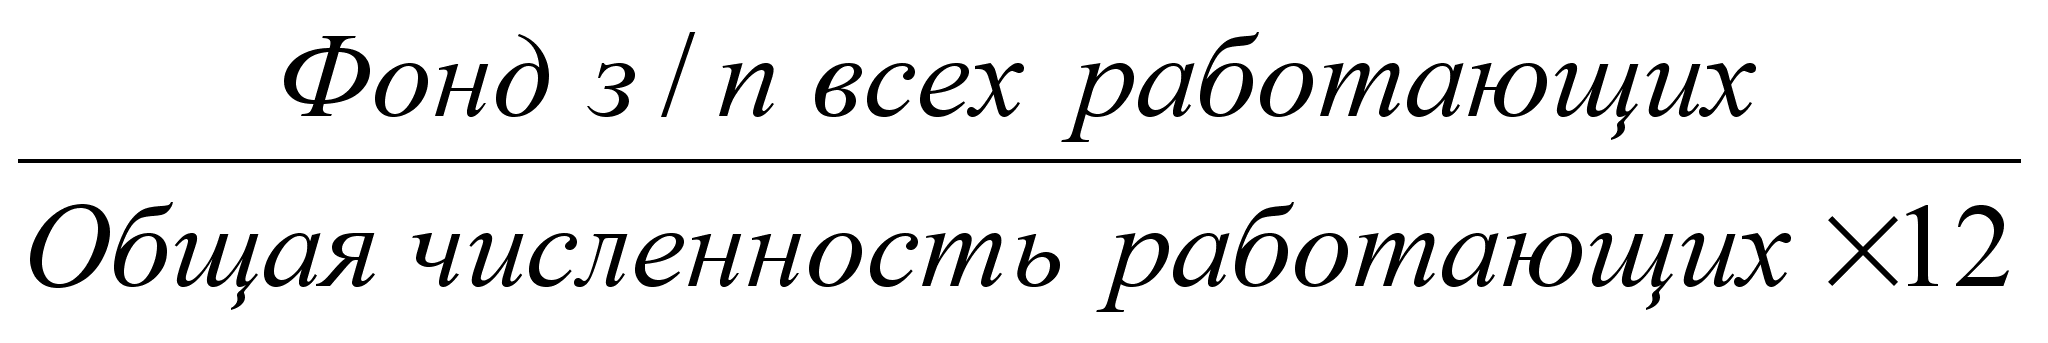 =1615,18
р.
3.3 ПЛАН ПО СЕБЕСТОИМОСТИ, ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ
Себестоимость – все затраты в денежной форме, связанные с производством продукции и её реализацией.
Каждое предприятие стремится к снижению себестоимости.
Пути снижения себестоимости:
Экономия сырья и материалов;
Экономия топливно-энергетических ресурсов;
Внедрение новой техники, технологии, новых видов обработок и т.д;
Использование химматериалов универсального действия;
Сокращение обслуживающего и управленческого персонала, и т.д.
Планирование себестоимости – это расчёт себестоимости по статьям калькуляции.
Статьи калькуляции:
1 статья "Сырьё и материалы"
Данная статья включает в себя расчёт стоимости основных и вспомогательных материалов, при чём стоимость вспомогательных материалов составляет 20% от стоимости основных материалов. Общая сумма затрат по статье равна сумме стоимости основных и вспомогательных материалов.
2 статья "Топливно-энергетические ресурсы"
Данная статья включает в себя расчёт стоимости пара, воды и электроэнергии по годовому расходу на технологические нужды предприятия.
3 статья "Основная заработная плата производственных рабочих"
Основная заработная плата - зарплата, которая выплачивается основным рабочим за выполненную работу или отработанное время. Она равна часовому фонду заработной платы основных рабочих.
4 статья "Дополнительная заработная плата производственных рабочих"
Дополнительная заработная плата - заработная плата, которая выплачивается работникам за неотработанное время, согласно законодательству о труде. Она равна разности между месячным фондом заработной платы и часовым фондом заработной платы. Дополнительная заработная плата составляет 10% от основной заработной платы.
5 статья "Единый социальный налог"
Статья составляет 35,6 % от суммы основной и дополнительной зарплат. Данные отчисления расходуются на следующие цели: 28% в пенсионный фонд; 4% – органам социального страхования; 3,6% - фонд медицинского страхования. 6 статья "Расходы на подготовку и освоение производства"
Статья включает в себя расходы на внедрение новых технологий, новых видов услуг и составляет 2-5% от основной заработной платы.
7 статья "Затраты на содержание и эксплуатацию оборудования"
Она включает в себя зарплату вспомогательным рабочим, обслуживающим оборудование, со всеми начислениями; амортизацию оборудования; стоимость запчастей и горюче-смазочных материалов; затраты на текущие капитальные ремонты оборудования и т.д. Статья составляет 70-100% от основной заработной платы.
8 статья " Общепроизводственные расходы"
Это расходы, связанные с содержанием фирмы. Они включают в себя заработную плату со всеми начислениями администрации управления, персонала, вспомогательных рабочих (слесарь, портниха, уборщица и т.д.); амортизацию зданий и сооружений; арендную плату; коммунальные услуги; отчисления на охрану труда и охрану фирмы; почтово-канцелярские расходы. Статья составляет 100-180% от основной заработной платы.
9 статья "Общехозяйственные расходы"
Статья включает в себя расходы на содержание вышестоящих организации, расходы, связанные с юридическими и экономическими консультациями и т.п. Расходы составляют 60-80 % от основной заработной платы.
10 статья "Прочие расходы"
В этой статье учитываются все расходы, неучтённые в предыдущих статьях, и кроме этого – плата за пользование банковским кредитом. Она составляет
5-20% от основной заработной платы.
Сумма всех этих 10 статей - производственная себестоимость
11 статья "Коммерческие расходы"
Статья включает в себя расходы, связанные с реализацией и обслуживанием населения. Она составляет 1-8% от производственной себестоимости.
Сумма производственной себестоимости и коммерческих расходов составляет полную себестоимость.
3.3.1. Расчёт стоимости основных и вспомогательных материалов.
Данные для расчёта этого раздела берутся из курсового проекта по технологии х/ч, а свободная цена материала на основании данных действующего предприятия.
Таблица 9
Расчёт стоимости основных материалов.
|
Наименование Материала |
Ед. измерения |
Годовой расход, кг. |
Цена за единицу,руб. | Сумма затрат, тыс.руб |
| 1 | 2 | 3 | 4 | 5 |
|
Смачиватель НБ Сода кальцинированная Нашатырный спирт ПАВ Соль поваренная Соль глауберова Уксусная кислота Гидросульфит Краситель прямой Краситель кислотный Краситель дисперсный Краситель катионный ДЦУ Карьер-531 Диспергатор НФ Выравниватель А Синтанол ДС-10 |
кг кг кг кг кг кг кг кг кг кг кг кг кг кг кг кг кг |
337,410 474,320 92,830 9975,900 2327,000 3050,000 1261,250 182,850 5301,760 1185,780 542,130 710,430 1225,000 90,000 19,050 276,770 3,175 |
15,00 12,00 17,00 24,00 0,64 40,00 8,26 31,00 76,00 120,00 190,00 210,00 60,00 22,00 180,00 43,00 21,00 |
5,0612 5,6918 1,5781 23,9422 1,4893 122,0000 10,4179 5,6684 402,9338 142,2936 103,0047 149,1903 73,5000 1,9800 3,4290 11,9011 0,0667 |
| Всего | 1064,1481 |
Затраты на вспомогательные материалы составляют 20% от затрат на основные материалы. Они равны 212,8296 тыс. руб.
Сумма затрат на материалы равна 1276,9777 тыс. руб.
Кроме того, в этом разделе рассчитываются транспортные расходы на доставку материалов (8% от затрат на материалы) – 102,1582 тыс. руб.
Сумма
всех затрат
по данной статье
составляет
1379,1359 тыс. руб.
3.3.2. Расчёт стоимости топливно-энергетических ресурсов.
Данные для расчёта этого раздела берутся из курсового проекта по технологии, стоимость за единицу расхода – с действующего предприятия.
При данном расчёте учитывается только расход топливно-энергетических ресурсов на технологические нужды.
Таблица 10
Расчёт стоимости топливно-энергетических ресурсов.
| Наименование топливно-энергетических ресурсов |
Единицы измерения |
Годовой расход | Цена за единицу, руб | Сумма затрат, тыс.руб. |
| 1 | 2 | 3 | 4 | 5 |
| Вода | Куб.м | 9900 |
5,000 |
49,500 |
| Пар | Куб.м | 1320000 | 0,353 | 465,960 |
| Электроэнергия | КВт/час | 17325 | 0,680 | 11,781 |
| Всего | 527,241 |
3.3.3 Расчёт себестоимости услуг по статьям калькуляции.
Данные для расчета этого раздела берутся на основании данных предприятия "ГП Вятская химчистка" и предыдущих расчётов.
Таблица 11
Расчёт себестоимости услуг по статьям калькуляции.
| Статьи калькуляции |
Сумма затрат, тыс. руб |
Источник получения |
| 1 | 2 | 3 |
5. Единый социальный налог 6. Затраты на подготовку и освоение производства
|
1379,1359 527,2410 111,0855 11,4196 43,6118 5,5542 122,1941 144,.4111 166,6283 22,2171 |
По расчёту По расчёту Часовой ФЗП производственных рабочих Мес. ФЗП – Час. ФЗП 35,6% от осн. з/п + доп. з/п 5% от основной зарплаты 110% от основной зарплаты 130% от основной зарплаты 150% от основной зарплаты 20% от основной зарплаты |
| Производственная себестоимость | 2533,4986 | Сумма 10 статей |
Расходы 1 |
202,6799 2 |
8% от производственной себестоимости 3 |
| Полная себестоимость | 2736,1785 |
Производственная себестоимость + внепроизводственные расходы |
Так как себестоимость услуг была рассчитана по проектируемому участку, а объём реализации услуг в целом по предприятию, то необходимо сделать корректировку себестоимости по предприятию в целом. Для этого берём с действующего предприятия удельный вес себестоимости конкретного участка в общем объёме себестоимости предприятия, который составляет 80%, тогда
Себестоимость
=
Себестоимость предприятия равна 3420,2231 тыс. руб.
3.3.4 Расчёт прибыли и рентабельности.
Себестоимость характеризуется следующими показателями :
Прибыль от реализации продукции;
Рентабельность;
Затраты на 1 руб. продукции.
Прибыль - часть денежных средств, превышающая доходы предприятия над его расходами.
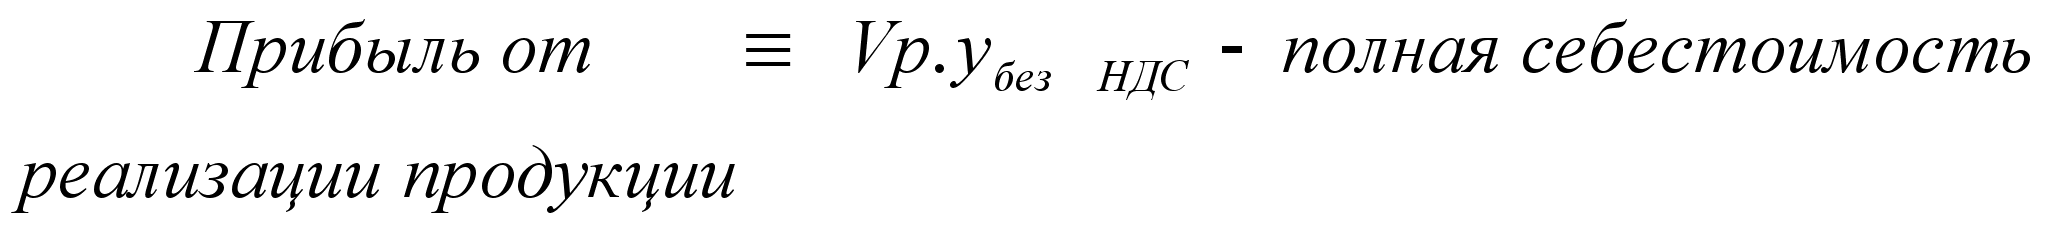
Она составляет 1066,7757 тыс. руб.
Рентабельность – показатель, который показывает, какая прибыль получена на предприятии и, как она согласовывается с общими расходами предприятия.
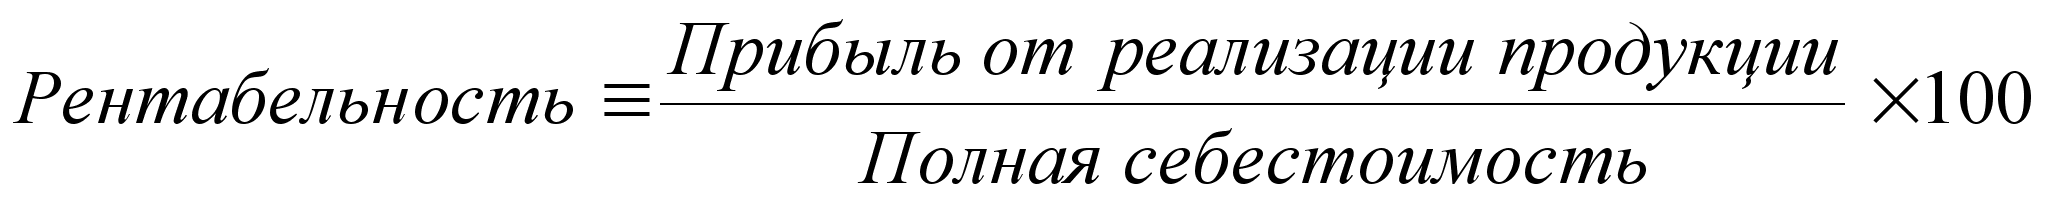
Рентабельность рассматриваемого предприятия составляет 31%
Затраты на 1 руб. продукции
Затраты=
Затраты на 1 рубль продукции составляют 0,76 руб.
3.3.5 Планирование балансовой прибыли и её распределение.
В условиях рынка важнейшим показателем деятельности предприятия является балансовая прибыль. Балансовая прибыль включает в себя следующее:
Прибыль от реализации продукции и услуг
Прибыль от прочей реализации (прибыль от коммерческой деятельности, прибыль от реализации основных средств, нематериальных активов и др.)
Внереализационная прибыль (штрафы и пени, полученные от других организаций, дивиденды от акций других предприятий, доходы по облигациям и т. д.)
Предприятие не занимается дополнительной коммерческой деятельностью, поэтому балансовая прибыль равна прибыли от реализации продукции. Балансовая прибыль составляет 1171,7517 тыс. руб. и распределяется следующим образом:
Первоочередные платежи
1. Налог на имущество
464,5474 т.р
Сумма налога на =С-ть имущества х 2%
имущество 100
Стоимость здания= Площадь предприятия х стоимость 1 м2 площади
Стоимость оборудования= стоимость оборудования х кол-во
Стоимость = Стоимость + Стоимость +Стоимость сырья
Имущества здания оборудования и материалов
(20% от Vр.у без НДС)
44,2819 т.р

2214,099т.р
2. Местные налоги:
Б
А
Л
А
Н
С
О
В
А
Я
П
Р
И
Б
Ы
Л
Ь
Местные налоги=Балансовая прибыль х 10%
100
117,1757 т.р
3. Налог на прибыль
Сумма налога
на прибыль
=
Чистая прибыль
Чистая прибыль=Балансовая прибыль—Первоочередные платежи
1. Фонд накопления
Фонд = Чистая прибыль х 40%
Накопления 100
2. Фонд потребления
3 Фонд социальной сферы
4. Резервный фонд
303,0898 т.р
707,2043 т.р.
282,8816 т.р.
Фонд = Чистая прибыль х 20%
Потребления 100
141,4409 т.р.
Фонд = Чистая прибыль х 20%
социальной сферы 100
141,4409 т.р.

Резервный = Чистая прибыль х 20%
фонд 100
141,4409т.р.
Стоимость здания рассчитывается следующим образом:
- Площадь предприятия = площадь цеха х 2,3 = 379,5 м2
Площадь цеха берётся из курсового проекта по технологии химической чистки и составляет 165 м2
- Стоимость здания = площадь предприятия х 2000 руб. = 759 тыс. руб.
Стоимость оборудования рассчитывается по каждому виду оборудования отдельно. На предприятии установлено 5 барак БК-1 стоимостью – 32 тыс. руб. за единицу, 3 красильно-отжимные машины КХ-433 стоимостью – 64 тыс. руб. за единицу, 1 стирально-отжимная машина "Электролюкс WE 106 МР" стоимостью – 112,75 тыс. руб. Общая стоимость оборудования составляет 464,75 тыс. руб. В расчётах используется стоимость оборудования с начисленной амортизацией (20% от стоимости оборудования) – 557,7 тыс. руб.
Стоимость сырья и материалов составляет 20% от объёма реализации услуг без НДС и равна 897,399 тыс. руб.
3.4. ФИНАНСОВЫЙ ПЛАН
Финансовый план является одним из завершающих разделов бизнес-плана. Финансовый план составляется в виде баланса доходов и расходов предприятия и включает в себя четыре раздела:
1 раздел - Доходы и поступления
2 раздел – Расходы и отчисления
3 раздел – Кредитные взаимоотношения
4 раздел – Взаимоотношения с бюджетом
Расчёт финансового плана можно представить в виде таблицы.
В 4 разделе финансового плана рассчитывается подоходный налог через фонд заработной платы всех работающих на предприятии. Расчёт численности работающих на предприятии производится по удельному весу времени обработки на данной операции в общем объёме времени обработки изделий в целом на предприятии, который составляет 19,59 минут. Время прохождения изделия через операцию крашения – 5 минут, что составляет 25,52% от общего объёма времени обработки изделия на предприятии. В цехе крашения работает 9,01 человек, следовательно, в целом на предприятии работает 35 человек. Из расчётов мы знаем, что в среднем 1 работающий в месяц получает 1615,18 рублей, следовательно, годовой фонд заработной платы – 678,3756 тыс. руб.
Кроме