Расчет себестоимости продукции и экономической эффективности предприятия по производству офисных стульев
(29 852,13 + 156 950,00) * 1,5 * 0,2% /100 = 560,41 руб/год.
В мес.: 560,41 / 12 = 46,7 руб/мес.
На ед.: 46,7 / 1000 = 0,05 руб/ед.
(где 29 852,13 и 156 950,00 руб. – стоимость оборудования и транспортных средств соответственно).
К прочим общезаводским расходом в данном случае можно отнести:
расходы на служебные командировки директора (в том числе по поиску и заключению договоров с покупателями и поставщиками);
амортизация нематериальных активов (в том числе амортизация программы по бухгалтерии «1С»);
расходы на приобретение необходимой технической, нормативной и бухгалтерской литературы;
оплата консультационных услуг юридического и налогового характера;
услуги сторонних организаций по обслуживанию сигнализации здания;
стоимость износа малоценных и быстроизнашивающихся предметов (МБП) (в том числе канцтоваров, бумаги для отчетных документов, расходных материалов к компьютеру, принтеру и пр.).
Размер прочих общезаводских расходов примем 8 % от заработной платы основных рабочих на единицу продукции:
50,2 руб. * 8 % / 100 = 4,02 руб/ед.
Таблица 3.14
Сводная ведомость общезаводских расходов
в руб.
| № п/п | Наименование статьи затрат | Сумма затрат в год | Сумма затрат в мес. | Сумма затрат на ед. |
| 1 | Зар. плата (основная и дополнит.) РСиС | 216 000,00 | 18 000,00 | 18,00 |
| 2 | Отчисления на соц.нужды (36,8% от з/платы) | 79 488,00 | 6 624,00 | 6,62 |
| 3 | Налог на пользователей автодорог | 54 000,00 | 4 500,00 | 4,50 |
| 4 | Налог с владельцев автотранспортных средств | 200,00 | 16,67 | 0,02 |
| 5 | Плата за услуги по пожарной безопасности | 560,41 | 46,70 | 0,05 |
| 6 | Прочие общецеховые расходы (8% от з/платы осн. рабочих) | 48 192,00 | 4 016,00 | 4,02 |
|
ИТОГО общецеховые расходы |
398 440,41 | 33 203,37 |
33,21 |
Таким образом, общезаводские расходы на единицу выпускаемой продукции составляют 33,21 руб.
Процент же общих накладных общезаводских расходов к заработной плате основных рабочих составляет: 33,21 руб. / 50,2 руб. = 66 %.
Наибольшую долю в общезаводских расходах составляет заработная плата (54%).
П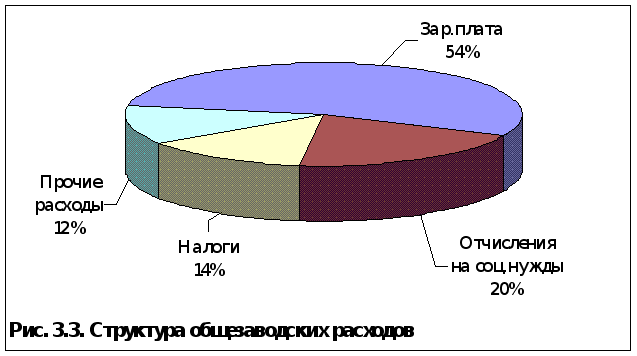
рочие
производственные
расходы в данном
расчете отсутствуют,
т.к. все возможные
затраты были
нами учтены
в статьях общецеховых
и общезаводских
расходов.
3.6. Внепроизводственные (коммерческие) расходы
К внепроизводственным в основном относятся коммерческие расходы, такие как:
расходы на рекламу (в том числе в печатных изданиях, телевизионная реклама, радиореклама, реклама на щитах и световых экранах);
расходы на оформление буклетов своей продукции;
расходы на проведение маркетинговых исследований и поиск новых покупателей;
расходы на создание собственных торговых точек;
оплата услуг юриста, нотариуса при заключении договоров и др.
Внепроизводственные расходы считаются процентом от производственной себестоимости.
Производственная себестоимость на офисные стулья составляет 364,47 руб/ед. Процент внепроизводственных расходов примем равным 5%.
Размер внепроизводственных расходов на ед. продукции:
364,47 руб/ед. * 5% /100 = 18,22 руб/ед.
- Расчет общей суммы издержек и определение
цены продукции ООО «Падишах-Комфорт»
Цена продукции определяется как сумма общих издержек производственного и непроизводственного характера и прибыли. Прибыль определим через рентабельность, т.е. через процент к полной сумме издержек. Полная себестоимость производства офисных стульев составляет 382,69 руб. на единицу товара.
Допустим, что рентабельность составляет 15%.
Производство и реализация одного офисного стула модели «ZIG-ZAG» приносит прибыль в размере:
382,69 * 15% /100 = 57,40 руб.
Таким образом, цена нашей единицы продукции составит 440,09 руб. (без НДС). (Рыночная цена аналогичного офисного стула - 450 руб. без НДС).
Таблица 4.1
Калькуляция на стул офисный модели «ZIG-ZAG»
ООО «Падишах-Комфорт»
в руб.
| № п/п | Наименование статьи затрат | Сумма затрат на ед. | Сумма затрат в мес. (на 1000 шт. стульев) | Сумма затрат в год (на 12000 шт. стульев) | Доля статей затрат в цене |
| 1 | Сырье и материалы | 214,46 | 214 460,00 | 2 573 520,00 | 49% |
| 2 | Возвратные отходы (вычитаются) | ||||
| 3 | Покупные комплектующие изделия, полуфабрикаты и услуги сторонних организаций | 12,19 |
12 190,00 |
146 280,00 | 3% |
| 4 | Топливо на технолог. цели | ||||
| 5 | Энергия на технолог. цели | ||||
| 6 | Основная и дополнительная заработная плата основных производственных рабочих | 50,20 | 50 200,00 | 602 400,00 | 11% |
| 7 | Отчисления на социальные нужды (36,8% от з/платы) |
18,47 |
18 473,60 | 221 683,20 | 4% |
| 8 | Расходы на подготовку и освоение производства | ||||
| 9 | Расходы на содержание и эксплуатацию оборудования | 27,15 | 27 150,44 | 325 805,25 | 6% |
| 10 | Общецеховые расходы | 8,79 | 8 784,70 | 105 416,35 | 2% |
|
11 |
Ограниченная себестоимость |
331,26 |
331 258,74 |
3 975 104,80 |
75% |
| 12 | Общезаводские расходы | 33,21 | 33 203,37 | 398 440,41 | 8% |
|
13 |
Производственная себестоимость |
364,47 |
364 462,11 |
4 373 545,21 |
83% |
| 14 | Внепроизводственные расходы (5% от производств. себестоимости) | 18,22 | 18 223,11 | 218 677,26 | 4% |
|
15 |
Полная себестоимость |
382,69 |
382 685,22 |
4 592 222,47 |
87% |
| 16 | Прибыль (15% от полной себестоимости) | 57,40 | 57 402,78 | 688 833,37 | 13% |
|
17 |
Цена |
440,09 |
440 088,00 |
5 281 055,84 |
100% |
| 18 | НДС (20% от цены) | 88,02 | 88 017,60 | 1 056 211,17 | |
| 19 | Продажная цена с НДС | 528,11 |
528 105,60 |
6 337 267,01 |
Ограниченная себестоимость включает в себя все затраты, производимые предприятием в цехе, т.е. до статьи «Общецеховые расходы» включительно. Производственная себестоимость – это сумма ограниченной себестоимости и общезаводских расходов. Полная себестоимость – это сумма производственной себестоимости и внепроизводственных расходов. Цена складывается из полной себестоимости и прибыли. Продажной ценой считается цена с налогом на добавленную стоимость (НДС) (20% от цены).
Цена с НДС: 440,09 руб. * 20% /100 = 528,11 руб.
Но для анализа и сравнения принимается цена без НДС.
5. Расчет доходов, прибыли, рентабельности
Итак, расчетная цена одного офисного стула составляет 440,09 руб. В месяц при объеме производства в 1000 штук, выручка предприятия должна составить 440 088 руб. (в год при 12000 шт. – 5 281 055,84 руб.).
Выручка – это сумма денежных поступлений от реализации продукции, т.е. произведение цены единицы продукции и объема выпуска в штуках.
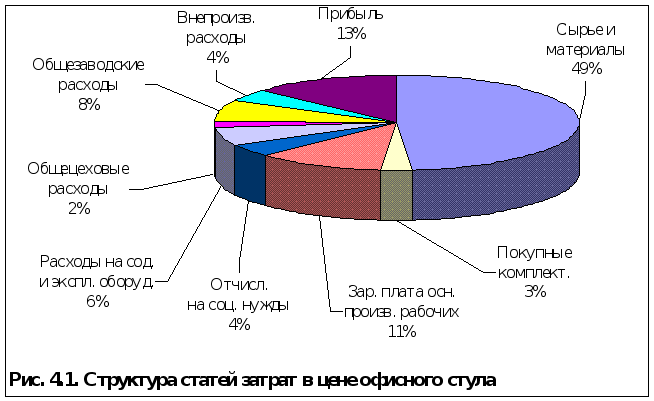
Данное производство офисных стульев является материалоемким (49% всех затрат приходится на сырье и материалы). Доля заработной платы составляет 11%. Также большую долю занимают накладные расходы: 6% РСЭО, 2% общецеховые расходы, 8% общезаводские, 4% внепроизводственные расходы. Прибыль в цене занимает 13%.
Показатель прибыльности
Прибыль является обобщающим показателем эффективности деятельности предприятия. Различают балансовую и чистую прибыль. балансовая прибыль определяется как разница между выручкой от реализации продукции и затратами на ее производство и реализацию. Чистая прибыль – это прибыль, остающаяся в распоряжении предприятия после вычитания налога на прибыль и других платежей, предусмотренных законодательством.
Балансовая прибыль ООО «Падишах-Комфорт» составляет:
на единицу - 57,40 руб.;
в месяц - 57 402,78 руб.;
в год - 688 833,37 руб.
Из балансовой прибыли необходимо вычесть налоги и платежи:
1.Налог на имущество (2% от среднегодовой стоимости основных средств предприятия):
(29 852,13 + 156 950,00) * 2% /100 = 3 736,04 руб/год.
В мес.: 3736,04 / 12 = 311,34 руб/мес.
На ед.: 311,34 / 1000 = 0,31 руб/ед.
(где 29 852,13 и 156 950,00 руб. – стоимость оборудования и транспортных средств соответственно).
2. Целевой сбор на содержание правоохранительных органов (милиции) (3% от среднесписочной численности работников * минимальную ставку оплату труда):
В мес.: 21 чел. * 100 руб. * 3%/100 = 63 руб/мес.
В год: 63 * 12 мес. = 756 руб/год.
На ед.: 63 руб. / 1000 шт. = 0,06 руб/ед.
(где 21 чел. – численность предприятия; 100 руб. – минимальная ставка оплаты труда для данного расчета на 1 работника).
Далее лучше оперировать годовыми показателями.
Таким образом, перед уплаты налога на прибыль предприятия, налогооблагаемая база составляет:
В год: 688 833,37 руб. – 3 736,04 руб. – 756 руб. = 684 341,33 руб.
3. Налог на прибыль. На 2002 год он составляет 24% с налогооблагаемой базы:
В год: 684 341,33 руб. * 24% /100 = 164 241,92 руб.
Можно определить чистую прибыль:
684 341,33 – 164 241,92 = 520 099,41 руб. в год.
Таблица 5.1
Основные показатели деятельности предприятия
ООО «Падишах-Комфорт»
по производству стульев офисных модели «ZIG-ZAG»
в руб.
| № п/п | Наименование статьи затрат | Сумма затрат на ед. | Сумма затрат в мес. (на 1000 шт. стульев) | Сумма затрат в год (на 12000 шт. стульев) |
| 1 | Полная себестоимость | 382,69 | 382 685,22 | 4 592 222,47 |
|
2 |
Прибыль (балансовая) |
57,40 |
57 402,78 |
688 833,37 |
|
3 |
Цена (выручка) без НДС |
440,09 |
440 088,00 |
5 281 055,84 |
| 4 | Налог на имущество | 0,31 | 311,34 | 3 736,04 |
| 5 | Целевой сбор на содержание милиции | 0,06 | 63,00 | 756,00 |
| 6 | Налогооблагаемая база (баланс. пр. - налог - сбор) | 57,03 | 57 028,44 | 684 341,33 |
| 7 | Налог на прибыль (24%) | 13,69 | 13 686,83 | 164 241,92 |
|
8 |
Чистая прибыль |
43,34 |
43 341,61 |
520 099,41 |
| 9 | Отклонение в прибыли (чистая пр. - балансовая пр.) | 14,06 |
14 061,17 |
168 733,96 |
| 10 | Доход (выручка - полная с-ть + з/п ВСЕХ работников) | 139,50 | 139 502,78 | 1 674 033,37 |
| 11 | Рентабельность производства по чистой прибыли (чист. пр. / полную с-сть * 100%) | 11% | ||
| 12 | Рентабельность производства по балансовой прибыли (баланс. пр. / полную с-сть * 100%) | 15% |
Из табл. 5.1 видно, что на налоги и платежи из балансовой прибыли предприятие теряет 168 733,96 руб в год.
Показатель доходности
Доход характеризует конечный результат деятельности предприятия, исчисляемый путем исключения из выручки (без НДС) всех затрат на производство и реализацию продукции, вошедших в полную себестоимость кроме затрат на оплату труда всего персонала предприятия (РСиС, основные и вспомогательные рабочие).
Для ООО «Падишах-Комфорт» доход составляет 1 674 033,37 руб. в год. Это значит, что именно такую годовую сумму получат предприятие (юридическое лицо в виде прибыли) и работники (физические лица в виде заработной платы) до уплаты налогов с прибыли.
Показатель рентабельности. Рентабельность характеризует эффективность работы предприятия за определенный период времени (в данном случае - год) и измеряется в процентах. В данной работе рассчитываем только рентабельность производства как отношение прибыли к общей сумме его расходов, налогов и платежей, включаемых в себестоимость.
Для сравнения определяем рентабельность производства по чистой прибили (чистая пр. / полную с-ть *100 %) и рентабельность производства по балансовой прибыли (балансовая пр. / полную с-сть *100 %).
Первое значение равно 11%, второе - 15%. Физически это означает, что на каждый вложенный в производство рубль предприятие получает 11 копеек (11% с рубля) чистой прибыли (или 15 копеек балансовой) на свой расчетный счет (кроме того, что он возвращает этот вложенный рубль на расходы).
Можно сделать вывод, что предприятие довольно эффективное, поскольку разница в рентабельности в 4% (15% - 11%) является небольшим отклонением и себестоимость товара определяется как «оптимальная».
ЗАКЛЮЧЕНИЕ
Рассматриваемое предприятие ООО «Падишах-Комфорт» будет работать эффективно, принося прибыль его владельцам (директору и главному бухгалтеру) и обеспечивая стабильную заработную плату всем работникам фирмы. Также продукция - стулья офисные модели «ZIG-ZAG» будет пользоваться спросом, т.к. наши цены (440,09 руб.) значительно ниже, чем у конкурентов (минимальная рыночная цена - 450 руб.). Это преимущество по цене даст фирме возможность развивать и расширять производство офисной мебели.
Производство офисных стульев является материалоемким (49% затрат составляют материалы). Но снижать себестоимость за счет сокращения затрат на сырье и материалы не имеет смысла, т.к. более дешевое сырье может оказаться хуже качеством и фирма потеряет больше на выпуске некачественной, хотя и дешевой продукции. Снижение затрат на оплату труда тоже не оправдано, поскольку это чревато увольнением работников. Можно попробовать сократить накладные расходы, хотя и они сведены к минимуму. На настоящий момент в современных экономических условиях, сложившихся в стране, предприятие является доходным, рентабельным и стабильным.
СПИСОК ЛИТЕРАТУРЫ
Нормы расхода топлива и смазочных материалов на автомобильном транспорте. – М.: «Автомобильный транспорт», 1995.
Ремонт и обслуживание машиностроительного оборудование. Справочник / Под ред. Сикорского В. Г. – М.: Машиностроение, 1991.
Иванов А. А., Калинина М. И. Учебное пособие: Экономика предприятия. – М.: «Экономика и финансы», 2000.
Экономика предприятия: Учебник / Под ред. проф. О.И. Волкова. – М.: Инфра-М, 2000.