Производственно-экономические проблемы оптимизации стратегии предприятия
Он свидетельствует о том, что технологический парк не пополняется новым оборудованием.
После оценки движения основных производственных фондов, рассмотрим структуру их по отдельным видам в 2000 году.
Таблица 11.
Исходная информация для анализа структуры основных производственных фондов.
|
Виды основных фондов |
На начало года |
На конец года |
Отклонение, тыс. грн. |
||
|
тыс. грн. |
% |
тыс. грн. |
% |
||
|
I. Здания, сооружения и передаточные устройства |
17119 |
42 |
16915 |
41,8 |
-204 |
|
II. Транспортные средства |
2311 |
5,7 |
2311 |
5,7 |
0 |
|
III. Другие основные средства |
21310 |
52,3 |
21251 |
52,5 |
-59 |
|
из них машины и оборудование |
21300 |
21241 |
-59 |
||
|
Всего: |
40740 |
100 |
40477 |
100 |
-263 |
Как видим из данных таблицы, структура основных средств незначительно изменилась в лучшую сторону.
Таблица 12.
Исходная информация для анализа состава и структуры активной части основных производственных фондов.
|
Наименование оборудования |
Количество |
Техническое состояние (износ), % |
Срок эксплуатации |
||||
|
До 5 лет |
5-20 лет |
Свыше 20 лет |
|||||
|
Кол-во |
% |
Кол-во |
% |
||||
|
Металлорежущее |
495 |
71 |
278 |
56,2 |
217 |
43,8 |
|
|
Кузнечно-прессовое |
91 |
70 |
53 |
58,2 |
38 |
41,8 |
|
|
Литейное |
50 |
75 |
29 |
58 |
21 |
42 |
|
|
Деревообрабатывающее |
23 |
69 |
12 |
52,2 |
10 |
43,8 |
|
|
Сварочное |
41 |
50 |
31 |
75,6 |
10 |
24,4 |
|
|
Всего: |
700 |
70 |
403 |
57,6 |
297 |
42,4 |
|
Из данных таблицы видим структуру активной части основных производственных фондов а также сроки их эксплуатации. Срок эксплуатации оборудования в основном составляет от 5 до 20 лет 57,6%, от всего количества технологического оборудования, что свидетельствует об устаревании его как морально, так и физически.
Анализ показателей обеспеченности и уровня использования – фондоотдача, фондоемкость, рентабельность.
Для обобщающей характеристики эффективности основных средств служат показатели фондоотдачи (отношение стоимости товарной продукции к среднегодовой стоимости основных производственных фондов), фондоемкости (обратной фондоотдаче), рентабельности (отношение прибыли к среднегодовой стоимости основных средств), удельных капитальных вложений на одну гривну прироста продукции.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность.
Фондорентабельность – это отклонение прибыли от реализации продукции предприятия к среднегодовой стоимости основных производственных фондов.
В 2000 году фондорентабельность составляла
Rопф пл = 1040 / 36533 = 2,8%
Rопф ф = 1052 / 40527 = 2,6%
что свидетельствует о низком уровне использования основных производственных фондов.
Фондоотдача – это отношение стоимости произведенной или реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных производственных фондов, грн.
ФОпл = 13509 / 36533 = 0,37 (грн.)
ФОф = 9479 / 40527 = 0,23 (грн.)
Фондоемкость – показатель обратный фондоотдаче.
Так как фактически в ОАО «Крымпродмаш» не приобретаются основные фонды на протяжении нескольких последних лет, рассмотрим анализ фондоотдачи за 2000 год по отношению к плану.
Таблица 13.
Исходная информация для анализа фондоотдачи.
|
Показатели |
План |
Факт |
Отклонение |
|
13509 |
9479 |
-4030 |
|
36533 |
40527 |
+3994 |
|
18368 |
21293 |
+2925 |
|
27,293 |
30,77 |
+3,477 |
|
0,5028 |
0,5254 |
+0,0226 |
|
0,36978 |
0,23389 |
-0,1359 |
|
0,735 |
0,4451 |
-0,2902 |
|
673 |
692 |
+19 |
|
635312 |
525920 |
-109392 |
дней |
944 118 |
760 95 |
-184 -23 |
|
8 |
8 |
- |
|
0,02126 |
0,01802 |
-0,00324 |
|
1040 |
1052,4 |
101,2 |
Факторами первого уровня, влияющими на фондоотдачу основных производственных фондов являются, изменение доли активной части фондов в общей сумме ОПФ и изменение фондоотдачи активной части фондов:
ФО
= УДа
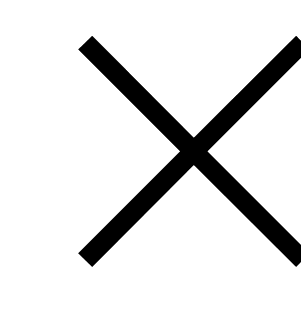 ФОа
По данным таблицы произведем расчет влияния факторов способом абсолютных разниц:
∆Фуд = (0,5254 – 0,5028) * 0,73546 = +0,166 (грн.)
∆Ффоа = (0,44517 – 0,73546) * 0,5254 = -0,1525 (грн.)
Итого: (-0,1525 + 0,0166) = -0,1359 (грн.)
Среднюю стоимость технологического оборудования можно также представить как произведение количества и средней стоимости его единицы в сопоставимых ценах, после чего конечная факторная модель будет иметь вид:
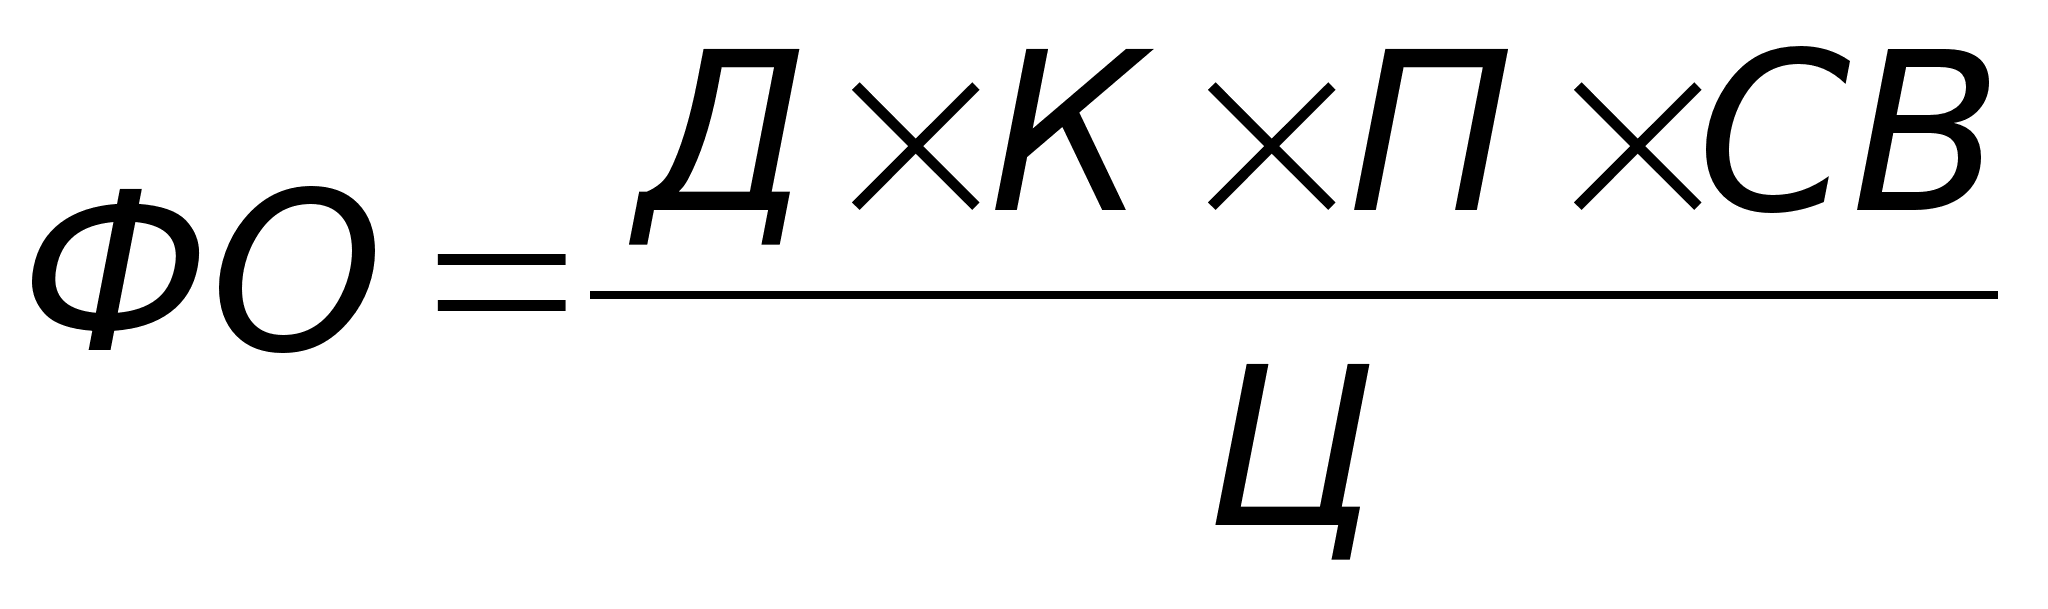
Д - отработано за год единицей оборудования дней;
К - коэффициент сменности, Ксм = 1;
П - средняя продолжительность смены;
СВ - выработка продукции за 1 машино-час;
Ц - средняя стоимость единицы оборудования.
ФО пл = (118*8*0,02126) /27,293 = 0,73533
Для определения первого условного показателя фондоотдачи вместо плановой возьмем фактическую среднегодовую стоимость оборудования:
ФОусл1 = (118*8*0,02126) /30,77 = 0,65224
Так как планировалось списание устаревшего и физически изношенного оборудования, но фактически это мероприятие не внедрялось, уровень фондоотдачи уменьшился на – 0,08309 грн.
Установим, какой была бы фондоотдача при фактических структуре оборудования и количестве отработанных дней, но при плановой величине других факторов:
ФОусл2 = (95*8*0,02126) / 30,77 = 0,52511 (грн.)
Уменьшение фондоотдачи на 0,12713 грн. является результатом недоработки оборудования из-за отсутствия материалов и электроэнергии.
Третий условный показатель фондоотдачи рассчитывается при фактической его структуре, коэффициенте сменности, но т.к. предприятие работает в одну смену, он равен предыдущему показателю.
При расчете четвертого условного показателя фондоотдачи считается плановым только уровень среднечасовой выработки, но т.к. продолжительность рабочего дня неизменна, он не отличается от ФОусл2.
При фактической выработке оборудования фондоотдача составит:
ФОф = (95*8*0,001802) / 30,77 = 0,4451
что на 0,08 ниже, чем при плановой.
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи ОПФ, полученные результаты надо умножить на фактический удельный вес активной части фондов в общем объеме ОПФ.
Изменение фондоотдачи за чет:
Структуры оборудования -0,08309*0,5254= -0,04366
Целодневных простоев -0,12713*0,5254= -0,0668
Среднечасовой выработки -0,08*0,5254= -0,042
-0,2902 -0,1525
Таблица 14.
Результаты факторного анализа фондоотдачи.
|
Фактор |
Изменение фондоотдачи |
Изменения производства продукции |
|
|
Активной части ОПФ |
ОПФ |
||
|
3994*0,36978 |
+1477 |
|
|
+0,0166*40527 |
+673 |
|
|
-0,1525*40527 |
-6180 |
|
|
Итого: |
-0,1359*40527 |
-4030 |
|
|
Второго уровня |
|||
|
3.2.1. Структура оборудования |
-0,08309*0,5254 |
-0,04366*40527 |
-1770 |
|
3.2.2. Целодневные простои |
-0,12713*0,5254 |
-0,0668*40527 |
-2708 |
|
3.2.3. Коэффициент сменности |
|||
|
3.2.4. Внутрифирменные простои |
|||
|
3.2.5. Среднечасовая выработка |
-0,08*0,5254 |
-0,042*40527 |
-1702 |
|
-0,2902 |
-0,1525*40527 |
-6180 |
|
Следовательно, более рациональное использование фонда рабочего времени, увеличение среднечасовой выработки оборудования можно рассматривать как возможный резерв увеличения производства продукции.
Итак, расчет показателей, характеризующих уровень фондоотдачи, свидетельствует о наличии у предприятия резервов, дающих возможность выполнять планы, что в свою очередь должно вести к увеличению производительности труда.
2.4. Анализ себестоимости промышленной продукции.
Важным показателем, характеризующим работу промышленных предприятий, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние хозяйственных субъектов.
Анализ структурных затрат в себестоимости продукции.
Рассмотрим характер изменения себестоимости продукции под влиянием объема производства на примере выпуска крышки закаточной.
Таблица 15.
Зависимость общей суммы затрат и себестоимости единицы продукции от объема реализации.
|
Объем производства продукции |
Себестоимость всего выпуска, грн. |
Себестоимость единицы продукции, грн. |
||||
|
Постоянные расходы |
Переменные расходы |
Всего |
Постоянные расходы |
Переменные расходы |
Всего |
|
|
10 тыс. грн |
34,40 |
900,10 |
934,50 |
3,44 |
90,01 |
934,5 |
|
20 тыс. грн |
34,40 |
1800,20 |
1834,60 |
1,72 |
90,01 |
91,73 |
|
50 тыс. грн |
34,40 |
4500,50 |
4534,90 |
0,69 |
90,01 |
90,70 |
|
100 тыс. грн |
34,40 |
9001 |
9035,40 |
0,34 |
90,01 |
90,35 |
Общая сумма постоянных расходов, включающих амортизацию основных фондов, аренду помещений, налог на имущество, повременную оплату труда рабочих, зарплату и страхование административно-хозяйственного аппарата, является фиксированной для всех объемов производства. Абсолютная ее величина не изменяется с увеличением выпуска продукции, однако на единицу продукции затраты изменяются (снижаются) пропорционально его роста. Переменные расходы, включающие сдельную зарплату производственных рабочих, сырье, материалы, технологическое топливо, электроэнергию, в себестоимости всего выпуска растут пропорционально изменению объема производства, зато в себестоимости продукции составляют постоянную величину.
Зависимость суммы затрат от объема производства показана на графике1.
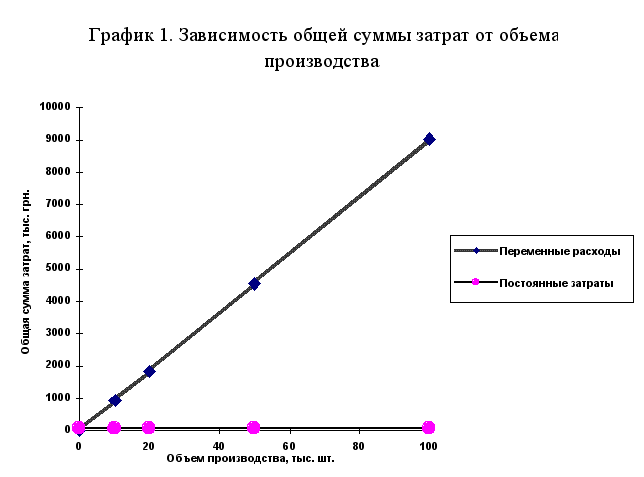
С увеличением объема производства возрастает сумма переменных расходов, а при спаде производства соответственно уменьшается, постепенно приближаясь к линии постоянных затрат.
Зависимость себестоимости единицы продукции от объема ее производства показана на графике 2.
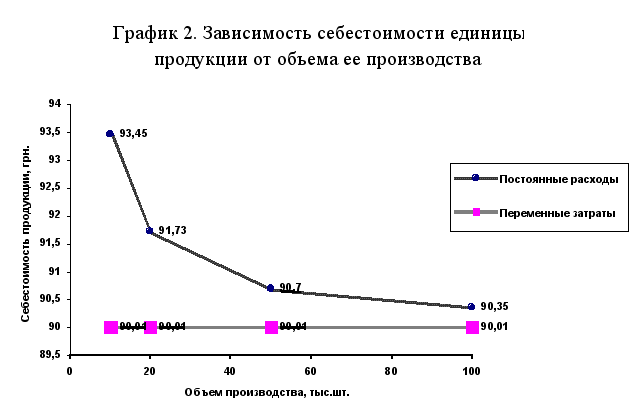
Кривая себестоимости единицы продукции при увеличении объема производства постепенно приближается к прямой переменных расходов, а при спаде производства она будет стремительно подниматься.
Таблица 16.
Затраты на производство крышки СКО в III квартале 2000 года.
|
Элемент затрат |
Сумма, грн. |
Структура затрат, % |
||||
|
план |
факт |
план |
факт |
|||
|
Основные материалы: |
87,42 |
86,3 |
+0,96 |
92,5 |
92,4 |
-0,1 |
|
1. Жесть ГЖК-22 |
73,56 |
74,17 |
+0,61 |
77,8 |
79,4 |
+1,6 |
|
2. Кольцо викельное |
13,86 |
12,13 |
-1,73 |
14,7 |
13 |
-1,7 |
|
Вспомогательные материалы |
2,08 |
2,08 |
0 |
2,2 |
2,2 |
0 |
|
Электроэнергия |
0,14 |
0,1 |
0,04 |
0,2 |
0,1 |
-0,1 |
|
Основная зарплата |
1,05 |
1,11 |
+0,06 |
1,1 |
1,2 |
+0,1 |
|
Соц. страхование |
0,39 |
0,42 |
+0,03 |
0,4 |
0,4 |
0 |
|
Прочие расходы |
3,44 |
3,44 |
0 |
3,6 |
3,7 |
+0,1 |
|
Полная себестоимость |
94,52 |
93,45 |
-1,07 |
100 |
100 |
|
|
в т.ч. переменные расходы |
91,08 |
90,01 |
-1,07 |
96,4 |
96,3 |
-0,1 |
|
постоянные расходы |
3,44 |
3,44 |
0 |
3,6 |
3,7 |
+0,1 |
Из таблицы видно, что фактические затраты предприятия ниже плановых на 1,07 грн/тыс. шт. или 1,17%. Экономия видна по материальным затратам. Сумма переменных издержек существенно ниже фактических по плану, а постоянные изменились. Несколько изменилась и структура затрат: снизилась доля материальных затрат, а доля зарплаты несколько увеличилась.
Себестоимость изготовления крышки СКО в III квартале 2000 г. изменилась по сравнению с плановой за счет:
Жесть ГЖК-22 планировали получать по более низкой цене, но цены на жесть изменились; основная заработная плата поднялась из-за того, что резиноукладчик из-за поломок простаивал и викельное кольцо приходилось укладывать вручную (расценки на ручной труд выше); чтобы сэкономить расходы по электроэнергии, работы по изготовлению крышки были перенесены на вечернее время, когда электроэнергия дешевле.
Наложение друг на друга этих элементов позволило оставить себестоимость изготовления крышки такой, чтобы предприятие не было в убытке, т.к. на рынке приходиться конкурировать с другими изготовителями этой продукции.
Делая вывод о среднем уровне себестоимости изготавливаемой крышки, сложившемся на ОАО «Крымпродмаш», следует отметить, что аналогичная, по сравнению с конкурентами, цена, но более высокое качество отпускаемой продукции (на заводе имеется лаборатория и технологический контроль), позволяют предприятию оставаться конкурентоспособным в сложившейся рыночной ситуации.
2.5. Анализ использования трудовых ресурсов предприятия.
К трудовым ресурсам относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками труда в соответствующей отрасли. Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременное выполнение всех работ, эффективность использования оборудования, машин, механизмов и как результат - объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Анализ обеспеченности предприятия трудовыми ресурсами.
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям и профессиям с плановой потребностью. Особое внимание уделяется анализу обеспеченности предприятия кадрами наиболее важных профессий. Необходимо анализировать количественный и качественный состав трудовых ресурсов.
Таблица 17.
|
Показатели |
2000 год |
||
|
План |
Факт |
Отклонение % |
|
|
Среднесписочная численность персонала |
840 |
843 |
- |
|
В т.ч. ИТР (АУП завода и подразделений) |
288 |
291 |
+3 |
|
Рабочие |
549 |
549 |
|
|
Служащие |
3 |
3 |
|
Ниже приведены данные по кадровой структуре ОАО «Крымпродмаш».
Таблица 18.
Административно-управленческий персонал.
|
Должность |
Численность |
Должностной оклад, грн. |
Годовая сумма заработной платы, грн. |
|
АУП завода: |
|||
|
1 |
1000 |
12000 |
|
3 |
700 |
25200 |
|
250 |
280 |
840000 |
|
15 |
450 |
81000 |
|
Служащие: |
|||
|
1 |
150 |
1800 |
|
2 |
130 |
3120 |
|
Итого: |
3 |
4920 |
|
|
АУ подразделений: |
|||
|
8 |
450 |
43200 |
|
14 |
280 |
47040 |
|
Итого: |
22 |
90240 |
|
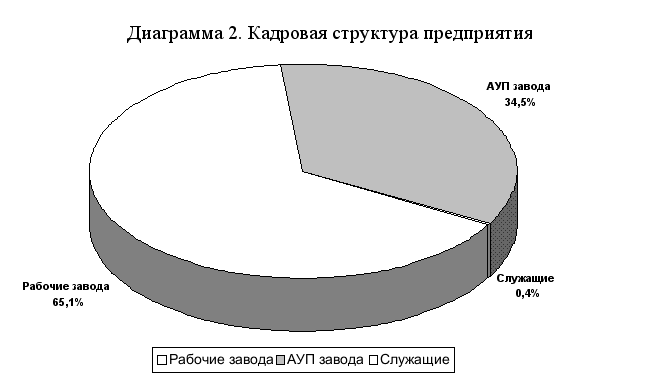
Таблица 19.
Использование трудовых ресурсов предприятия.
|
Показатель |
II квартал 2000 года |
III квартал 2000 года |
Отклонение |
||
|
План |
Факт |
От прошлого квартала |
От плана |
||
|
Среднегодовая численность рабочих (ЧР) |
545 |
540 |
541 |
-4 |
+1 |
|
Отработано за квартал одним рабочим дней (д) |
50 |
60 |
42 |
-8 |
-18 |
|
часов (ч) |
390 |
474 |
327,6 |
-62,4 |
-280,2 |
|
Средняя продолжительность рабочего дня (П), ч |
7,8 |
7,9 |
7,8 |
- |
- |
|
Фонд рабочего времени, ч. |
212550 |
255960 |
177231,6 |
-35318,4 |
-78728,4 |
Фонд рабочего времени ФРВ зависит от численности рабочих, количества отработанных дней одним рабочим в среднем за год и средней продолжительности рабочего дня.
ФРВ = ЧР*Д*П
На анализируемом предприятии фактический фонд рабочего времени меньше времени планового на 77424 часа. Влияние факторов на его изменение можно установить способом абсолютных разниц:
∆ФРВгр = (ЧРф – ЧРпл)* Дпл*Ппл
∆ФРВгр = (541-570)*60*7,9=477 ч.
∆ФРВд = (Дф– Дпл)*ЧРф*Ппл
∆ФРВд = (42-60)*541*7,9=-76930,2 ч.
∆ФРВп = (Пф– Ппл)*Дф*ЧРпл
∆ФРВд = (7,8-7,9)*42*541=-2272,2
Как видно из приведенных данных, имеющиеся трудовые ресурсы предприятие использует недостаточно полно. В среднем одним рабочим отработано по 42 дня вместо 60, в связи с чем сверхплановые целодневные потери рабочего времени составили на одного рабочего 18 дней, а на всех 9738 дней или 76930,2 часа.
Существенны и внутрифирменные потери рабочего времени: за один день они составили 0,1 часа, а за все отработанные дни всеми рабочими – 2272,2 часа.
Анализ производительности труда.
Для оценки уровня производительности труда применяется система обобщающих, частных, вспомогательных показателей. Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Добиться повышения производительности труда можно за счет:
а) снижения трудоемкости продукции, т.е. сокращения затрат труда на ее производство путем внедрения мероприятий ТНП, комплексной механизации производства, сокращения потерь рабочего времени и других мероприятий;
б) более полного использования производственной мощности предприятия.
Данные, необходимые для анализа производительности труда представлены в таблице 20.
Таблица 20.
Анализ производительности труда.
|
Показатели |
III квартал 2000 год |
||
|
План |
Факт |
Отклонение |
|
|
Объем производства продукции, тыс. грн. |
2732 |
2191 |
-541 |
|
Среднесписочная численность УП Рабочих |
838 540 |
840 541 |
+2 +1 |
|
Отработано дней одним рабочим за квартал |
60 |
42 |
-18 |
|
Средняя продолжительность дня П, ч. |
7,9 |
7,8 |
-0,1 |
|
Общее количество отработанного времени всеми рабочими за квартал |
255960 |
177231,6 |
-238728,4 |
|
В т.ч. одним рабочим за квартал |
474 |
327,6 |
-146,4 |
|
Среднеквартальная выработка, тыс. грн. |
|||
|
Одного работающего КВ |
3,26 |
2,608 |
-0,652 |
|
Одного работающего КВ1 |
5.059 |
4.05 |
-1.009 |
|
Среднедневная выработка рабочего, тыс. грн. |
0,0843 |
0,09643 |
0,012 |
|
Среднечасовая выработка рабочего, тыс. грн. |
0,01067 |
0,01236 |
0,00169 |
|
Удельный вес рабочих в общей численности промышленного персонала, % |
64,4 |
64,4 |
- |
По данным таблицы среднеквартальная выработка работника предприятия ниже плановой на 652 грн.
Расчет влияния факторов на уровень среднеквартальной выработки работников предприятия способом абсолютных разниц.
Изменение:
доли рабочих дней в общей численности ППП
∆КВ уд = ∆УД * КВ пл
∆КВ уд = 0*5,059 = 0
количество отработанных дней одним рабочим за квартал
∆КВд = УДф * ∆Д * ДВ пл
∆КВд = 0,644* (-18) * 0,0843 = -0,977
продолжительность рабочего дня
∆КВп = УДф * Дф * ∆П * ЧВпл
∆КВп = 0,644*42*(-0,1)*0,001067= -0,029
среднечасовой выработки
∆РВчв = УФф * Дф * ∆Пф * ЧВ
∆РВчв = 0,644*42*7,8*0,00169 = + 0,354
итого: – 0 ,652
По данным таблицы среднеквартальная выработка предприятия ниже плановой на 652 грн. Она снизилась за счет сверхплановых и внутрифирменных потерь рабочего времени на 977 и 29 грн., но повысилась за счет повышения среднечасовой выработки на 354 грн.
Анализ фонда заработной платы.
Приступая к анализу использования фонда заработной платы, включаемого в себестоимость продукции, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины от планового уровня.
Абсолютное отклонение определяется сравнением фактически использованных средств на оплату труда с плановым фондом заработной платы в целом по предприятию. Однако следует иметь в виду, что абсолютное отклонение само по себе не характеризует использование фонда заработной платы, т.к. этот показатель определяется без учета степени выполнения плана по производству продукции.
Относительное отклонение рассчитывается как разность между фактически начисленной суммой заработной платы и плановым фондом, скорректированным на коэффициент выполнения плана по производству.
Таблица 21.
Анализ фонда заработной платы.
|
Вид оплаты |
Сумма заработной платы, тыс. грн. |
||
|
III квартал 2000 года |
|||
|
План |
Факт |
Отклонение |
|
|
278 |
211 |
-67 |
|
118 |
114 |
-4 |
|
396 |
325 |
-71 |
|
230 |
229 |
-1 |
|
626 |
554 |
-72 |
|
|||
|
Переменная часть |
278 |
211 |
-67 |
|
Постоянная часть |
348 |
343 |
-5 |
|
747 |
659 |
-88 |
|
838 |
840 |
2 |
Абсолютное отклонение по данным таблицы составляет:
554 – 626 = - 72 тыс. грн.
На основании данных таблицы определим относительное отклонение по фонду заработной платы с учетом выполнения плана по производству продукции.
554 – (278 * 0,8 + 348) = - 16,4 тыс. грн.
Это означает, что имеется экономия фонда заработной платы.
При расчете относительного отклонения по фонду заработной платы можно использовать так называемый поправочный коэффициент (Кн), который отражает удельный вес переменной заработной платы в общем фонде. Он показывает на какую долю процента следует увеличить плановый фонд заработной платы за каждый процент перевыполнения плана по выпуску продукции.
554 – (626 * [1 – 0.2% * 278/626] ) = - 16,4 тыс. грн.
2.6. Анализ обеспеченности и использования материальных ресурсов.
Анализ обеспеченности материальных ресурсов.
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют качество плана материально-технического снабжения. Проверку реальности плана начинают с изучения норм и нормативов, которые положены в основу расчета потребности предприятия в материальных ресурсах. Затем проверяется соответствие плана снабжения потребностям производства продукции и образования необходимых запасов, исходя из прогрессивных норм расхода материалов.
В связи с тем, что количество наименований выпускаемой продукции в ОАО «Крымпродмаш» составляет около 36, причем в основном это единичное, мелкосерийное (2,3 единицы) или серийное производство, рассмотрим анализ необходимого количества материалов на примере крышки СКО:
Таблица 22.
|
Наименование изделия: крышка СКО (на 1 тыс. шт.) |
Количество по плану, тыс. шт. |
Расход материалов на 1 тыс. шт., кг. |
Количество материалов, т. |
Цена за 1 кг., грн. |
Сумма, тыс. грн. |
|
Материал |
|||||
|
Жесть ГЖК-22 |
25000 |
18,74 |
468,5 |
3,93 |
1841,2 |
|
Кольцо викельное |
25000 |
2,84 |
71 |
4,88 |
346,8 |
Из таблицы видим: необходимое количество материалов и затрат по ним на план производства крышки СКО в 2000 году., но т.к. жестью ОАО «Крымпродмаш» Запорожский металлургический завод обеспечил только на 40%, а средств купить жесть за границей Украины предприятие не имеет, то план по производству крышки завод выполнил только на 40%.
Из таблицы мы видим: план потребности в материалах не полностью обеспечен договорами на поставку.
Таблица 23.
|
Вид материала |
Плановая потребность, т. |
Источники покрытия потребности, т. |
Заключено договоров, т. |
Обеспечение потребности договорами, % |
Поставлено от поставщиков, т. |
Выполнение договоров, % |
|
|
Внутренние |
Внешние |
||||||
|
Жесть ГЖК |
468,5 |
468,5 |
468,5 |
468,5 |
187,4 |
40 |
|
Коэффициент обеспечения по плану:
Коб пл = 468,5 / 468,5 = 1
Фактически же дело обстоит хуже, так как план поставки материала выполнен на 40%
Коб ф = 187,4 / 468,5 = 0,4
Это означает, что только на 60% удовлетворяется потребность в материале.
Анализ использования материальных ресурсов.
Для характеристики эффективности материальных ресурсов применяется система показателей. К таким показателям относится прибыль на гривну материальных затрат, материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоемкость, как и материалоотдача, в первую очередь зависит от объема выпуска продукции и суммы и суммы материальных затрат на ее производство.
Таблица 24.
|
Показатель |
Ед. изм. |
2000 год |
|
|
План |
Факт |
||
|
тыс. грн |
620,8 |
547,7 |
|
тыс. грн. |
2387,6 |
2190,9 |
|
0,26 |
0,25 |
|
Из таблицы видим, что материалоемкость фактически снижена на 0,01 грн. На предприятии в отчетном периоде существенно на экономию материалоемкости повлияло то, что были разработаны мероприятия по замене дорогостоящих материалов при сохранении качества продукции на должном уровне.
2.7. Анализ финансовых результатов деятельности предприятия.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятия получают от реализации продукции и других видов деятельности.
Прибыль – это часть чистого дохода, созданного в процессе производства и реализованного в сфере обращения, который непосредственно получает предприятие. Только после продажи продукции чистый доход принимает форму прибыли. Непосредственно она представляет собой разность между выручкой за вычетом всех налогов и полной себестоимостью реализованной продукции. Поэтому финансовые результаты деятельности следует изучать в тесной связи с использованием и реализацией продукции.
Объем реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, другими словами, эти показатели характеризуют все стороны хозяйствования.
Анализ балансовой прибыли предприятия.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру и динамику за анализируемый период.
Как показывают данные таблицы 25., план по балансовой прибыли во 2-м полугодии перевыполнен на 1,2%. Наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции. Удельный вес вне реализационных результатов составили всего 11 % в 1-м полугодии.
Таблица 25.
Анализ состава, реализации и выполнения плана балансовой прибыли за 2000 год.
|
Состав балансовой прибыли |
I полугодие |
II полугодие |
||||
|
Сумма, грн. |
Структура, % |
План |
факт |
|||
|
Сумма, грн. |
Структура, % |
Сумма, грн. |
Структура, % |
|||
|
Балансовая прибыль |
2208,7 |
100 |
1330 |
100 |
1346,8 |
100 |
|
Прибыль от реализации |
1966, |
89 |
1040 |
78,2 |
1052,4 |
78,1 |
|
Внереализационные результаты |
242,5 |
11 |
290 |
11,8 |
294,4 |
21,9 |
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов: объема реализации продукции, ее струк-туры, себестоимости и уровня среднереализационных цен.
Расчет влияния этих факторов на сумму прибыли выполним способом ценных подстановок, используя данные таблицы 26.
Таблица 26.
Исходные данные для факторного анализа прибыли от реализации продукции за 2000 год.
|
Показатели |
План |
План, пересчитанный на фактический объем продукции |
Факт |
|
Выручка от реализации за вычетом налогов |
9830 |
7298 |
6971 |
|
Полная себестоимость реализованной продукции |
5603 |
4087 |
3932 |
|
Прибыль от реализации продукции |
4915 |
3649 |
3555 |
План по сумме прибыли от реализации продукции недовыполнен на 1360 тыс. грн., или в 72%. Если сравнить сумму прибыли плановую и условную, исчисленную исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции, получили изменение ее за счет объема и структуры реализованной продукции: - 1266 тыс. грн.
Таблица 27.
Расчет влияния факторов на изменение суммы прибыли от реализации продукции.
|
Показатели |
Порядок расчета |
Сумма прибыли, тыс. грн. |
|
За счет объема и структуры реализованной продукции |
3649-4915 |
-1266 |
|
За счет структурного фактора (где 27,34 – превышение плана по реализации) |
4915*27,34/100 = 1344 -1266+1344 = 78 |
+78 |
|
За счет изменения общей себестоимости |
4087-3932 |
+155 |
|
За счет изменения отпускных цен на продукцию |
6971-7298 |
-327 |
|
Итого: |
-1360 |
Таким образом, результаты расчетов показывают, что план прибыли недовыполнен за счет объема и структуры реализованной товарной продукции, а также частично за счет изменения отпускных цен на продукцию.
В зарубежных странах для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозирования ее величины используют маржинальный доход.
Маржинальный доход – это прибыль в сумме с постоянными затратами предприятия.
МД = П + Н
отсюда
П = МД - Н
Сумму маржинального дохода можно в свою очередь представить в виде произведения количества проданной продукции и ставки маржинального дохода не единицу продукции:
П = К* Дс – Н
Дс = Ц – V
П = К (У – V) - Н
Где: V – переменные затраты на единицу продукции.
Формула используется для анализа прибыли от реализации одного вида продукции.
Проведем факторный анализ на примере крышки СКО.
Таблица 28.
|
Показатель |
2000 год |
|
|
По плану |
Фактически |
|
|
Объем реализации продукции, тыс. шт. |
25000 |
10000 |
|
Цена реализации, грн. |
108 |
120 |
|
Себестоимость изделия, грн. |
94,52 |
93,45 |
|
В т.ч. переменные удельные расходы |
91,08 |
90,01 |
|
Сумма постоянных затрат, тыс. грн. |
86000 |
34400 |
|
Прибыль, тыс. грн. |
337 |
265,5 |
Расчет влияния факторов на изменение суммы прибыли произведем способом цепной подстановки:
Ппл = 25000 ( 108-91,08 ) – 86000 = 337000
Пусл1 = 10000 ( 108-91,08) – 86000 = 83200
Пусл2 = 10000 ( 120-91,08) – 86000 = 231900
Пусл3 = 10000 ( 120-91,01) – 86000 = 265500
Пф = 10000 ( 120-91,01) – 34400 = 265500
Побщ = 26550 - 337000 = - 71500
В том числе за счет изменения:
количества реализованной продукции:
Пк = 83200 – 337000 = - 253800
цены реализации:
Пц = 203200 – 83200 = 120000
суммы постоянных затарат:
Пн = 265500 – 213900 = 516000
Нетрудно заметить, что предприятие за счет спада производства и как следствие уменьшение объема реализации продукции предприятие недополучило прибыли.
Анализ рентабельности деятельности ОАО «Крымпродмаш»
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат и т.д.
Рассчитаем показатели рентабельности деятельности ОАО «Крымпродмаш» за I-II полугодие. Рентабельность производственной деятельности (окупаемость издержек) вычисляется путем отношения валовой прибыли к сумме затрат по реализованной продукции:
Rз1 = 1966 / 1855 = 106% Rз2 = 2662 / 3277 = 81,2%
Она показывает, сколько предприятие имеет прибыли от каждой гривны, затраченной на производство и реализацию продукции. На протяжении 2000 года она снизилась на 24,8%.
Рентабельность продаж рассчитывается делением прибыли от реализации продукции на сумму полученной выручки:
Rп1 = 1966 / 4384 = 44,8% Rп2 = 2662 / 6759 = 39,4%
Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с гривны продаж. За анализируемый период она снизилась на 5,4%.
Рентабельность капитала исчисляется отношением балансовой прибыли к среднегодовой стоимости всего инвестируемого капитала:
Rк1 = 2208 / 43584 = 5,1% Rк2 = 29869 / 42839 = 7%
Мы видим, что она возросла за анализируемый период в 1,4 раза.
Основными резервами роста прибыли являются увеличение объема реализованной продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках и т.д.
Вышеприведенные расчеты показывают, что в настоящее время показатели рентабельности находятся на достаточно высоком уровне, но имеют неустойчивый характер, что объясняется нестабильностью цен на рынке.
Анализ рентабельности по системе «Директ – костинг».
Рассмотрим анализ рентабельности по изделию: крышка закаточная.
В маржинальном анализе, расчет влияния отдельных видов продукции производится по следующей модели:
Ri = Пi / Зi = [Кi ( Уi - Vi) - Hi] / [Ki * Vi + Hi]
По данным таблицы 28 проведем факторный анализ рентабельности по крышке СКО:
Rпл = [25000 ( 108 – 91,08) - 86000] / [25000 * 91,08 + 86000] = 14,26%
Rусл1 = [10000 ( 108 – 91,08) - 86000] / [10000 * 91,08 + 86000] = 8,35%
Rусл2 = [10000 ( 120 – 91,08) - 86000] / [10000 * 91,01 + 86000] = 20,39%
Rусл3 = [10000 ( 120 – 91,01) - 34400] / [10000 * 91,01 + 34400] = 28,41%
Полученные данные показывают, что фактический уровень рентабельности в целом выше планового на 14,15%.
Rобщ = 28,41 – 14,26 = 14,15%
в том числе за счет изменения:
Количества реализованной продукции:
Rк = 8,35 – 14,26 = -5,91%
Цены реализации:
Rу = 20,39 – 8,35 = 12,04%
Удельных переменных затрат:
Rv = 21,69 – 20,39 = 1,3%
Суммы постоянных затрат:
28,41 – 21,69 = 6,72%
Проведем факторный анализ рентабельности по обычной методике.
Факторный анализ по крышке закаточной:
Уровень рентабельности отдельных видов продукции зависит от среднереализационных цен и себестоимости единицы продукции.
Расчет влияния этих факторов на изменение уровня рентабельности произведем способом цепной подстановки:
Rпл = (Цпл – Спл) / Спл
Плановый уровень рентабельности:
Rпл = (108 – 94,52) / 94,52= 14,26%
За счет изменения цены он возрос на 12,7% (26,96-14,26)
Rусл = (120 – 94,52) / 94,52= 26,96%
За счет изменения себестоимости продукции на 1,45% (28,41-26,96)
Rф = (120 – 93,45) / 93,45= 28,41%
План по рентабельности перевыполнен на 14,15% (28,41-14,26).
Сравнивая эти два анализа, видим, что полученные результаты отличаются. Анализ, проведенный по системе «Директ-костинг» совершеннее, т.к. в этом анализе учитывается взаимосвязь объема продаж, себестоимости и прибыли.
Вывод по главе 2.
Во 2-й главе был представлен анализ хозяйственной деятельности по разделам:
- анализ производства и реализации продукции;
- анализ организационно-технического уровня предприятия;
- анализ затрат на производство и реализацию продукции;
анализ организации труда и уровня использования персонала;
анализ обеспеченности и использования материальных ресурсов;
- анализ финансовых результатов деятельности предприятия.
По результатам проведенного анализа составляем таблицу показателей.
|
Показатели |
2000 год |
|
|
2 квартала |
3 квартала |
|
|
111 |
101,9 |
|
99 |
99 |
|
2832 |
2608 |
|
653 |
659 |
|
0,37 |
0,23 |
|
2208,7 |
1348,8 |
|
1966,2 |
1052,4 |
|
||
|
- продукции, % |
106 |
91,2 |
|
- продаж, % |
44,8 |
39,4 |
|
- совокупного капитала, % |
5,1 |
7 |
На основании представленных данных по ОАО «Крымпродмаш» видно, что выпуск товарной продукции по месяцам, а соответственно и по кварталам, нестабилен. Основной причиной нестабильности является неплатежеспособность заказчиков, и как следствие, неспособность самого предприятия вовремя оплатить все затраты, что особенно сказывается на неуплате вовремя за электроэнергию.
Предприятие вынуждено искать возможность экономить электроэнергию путем проведения организационных мероприятий, таких как: на время очередного отпуска уходят вместе все работники предприятия; перевод работников в ночную смену (стоимость электроэнергии дешевле) и т.д.
Как мы видим из приведенных расчетов, план по структуре и ассортименту тоже не выполняется. Поставщики повышают цены на производимую продукцию, особенно это касается ближайшего зарубежья и ОАО «Крымпродмаш» не в состоянии оплатить повышенные затраты.
Однако показатели, характеризующие производство и реализацию продукции, не могут дать полной картины деятельности предприятия.
Анализ обеспечения предприятия основным фондами показывает, что основные фонды физически изношены (70% износ), срок эксплуатации составляет свыше 20 лет – 42%. Это говорит о том, что необходимо обновлять парк новым оборудованием, в т.ч. и более усовершенствованным.
Следует отметить, что предприятие имеет неплохие показатели фондоотдачи, что свидетельствует о рациональном использовании имеющегося оборудования.
Важнейшим показателем, характеризующего работу промышленных предприятий, является себестоимость выпускаемой продукции. Снижение себестоимости всегда является показателем, характеризующим эффективную деятельность предприятия.
Проанализировав динамику себестоимости, видно, что значительных изменений не произошло. Это связано с одновременным увеличением и снижением различных статей калькуляции. Однако такой внешний фактор, связанный с кризисом неплатежей в стране, как отключение электроэнергии, не может не сказаться отрицательно на динамике себестоимости. Эта статья расхода в нашем случае уменьшилась за счет проводимых мероприятий, которые в конечном итоге отрицательно сказываются на работающих (работа в ночное время и т.д.)
Для того, чтобы была возможность рационального ведения хозяйства предприятие должно обладать соответствующим кадровым составом. Как видно, количество специалистов достаточное и квалификация у них высокая. Но как видим из расчетов, имеющиеся трудовые ресурсы предприятие использует недостаточно полно.
Главным в анализе трудовых ресурсов предприятия является производительность труда. За анализируемый период наблюдается снижение производительности труда за счет целодневных и внутрифирменных потерь рабочего времени (в основном из-за отключения электроэнергии). Следовательно, при устранении этого фактора – предприятие сможет более рационально использовать трудовые ресурсы, увеличить производительность труда, что в свою приведет к снижению себестоимости, и как следствие, увеличение прибыли.
Анализ финансовых результатов деятельности предприятия является обобщающим и, следовательно, наиболее важным. В данном разделе приводится анализ выполнения плана по балансовой прибыли и рентабельности.
Как видно из расчета, ОАО «Крымпродмаш» в отчетном периоде план по балансовой перевыполнен, и уровень рентабельности находится на достаточно высоком уровне.
Исходя из вышеизложенного, необходимо отметить, что в целом предприятие рационально использует производственные ресурсы. Однако анализ таких направлений, как более рациональное использование рабочего времени, себестоимости, прибыли, говорят о