Страхування відповідальності позичальників за неповерненя кредиту
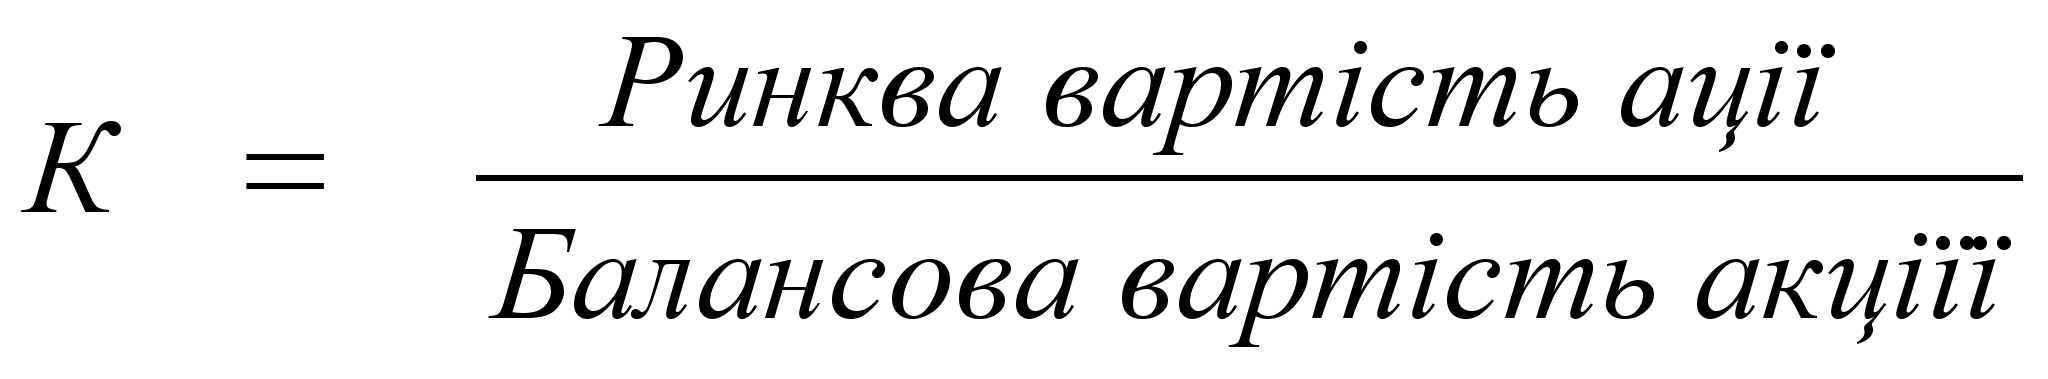
Ці коефіцієнти служать показниками того , що думають інвестори про минулу діяльність компанії та перспективу її майбутнього розвитку. Вони знаходяться у прямому зв’язку з усіма попередньо розрахованими. Якщо коефіцієнти управління боргами, ліквідності , прибутковості знаходяться на належному рівні , то тоді відносні показники ринкової вартості будуть високими.
6. Показник економічно вигідної додаткової вартості
Виділення окремого показника пов’язане з нетрадиційністю підходу до його розрахунку. Цей показник є мірилом ефективності поточної діяльності фірми , доцільності її витрат на власний капітал . Він розраховується шляхом додавання до чистого доходу суми утриманих податків та відніманням всіх витрат що понесла фірма.
Аналіз отриманих фінансових коефіцієнтів
Слід зауважити , що аналіз відносних показників не тільки забезпечує корисною інформацією відносно операцій фірми та її фінансового становища , але він має також специфічні проблеми , які потребують обережності та розсудливості. Деякі з них прелічені нижче :
Багато фірм здійснюють свої операції через філії , представництва та підрозділи в багатьох галузях .
Інфляція
Сезонність
Шахрайство при складанні звітів
Різні методи ведення обліку приводять до різних результатів
Важко дати одностайну оцінку значенню показника : “добре“, “відмінно” чи “погано”
Важко визначити якій-небудь агрегатний показник .
Основною проблемою застосування в аналізі фінансових коефіцієнтів є те що фактично самі по собі вони несуть обмежену інформацію . Повністю виконати свої функції вони можуть лише у порівнянні. На мій погляд існує 4 напрямки порівняння показників : ( з аналогічними основних конкурентів, з середніми по галузі, з найкращих та найгірших фірм галузі, з власними за попередні періоди ). Для аналізу кредитоспроможності клієнта аналітику банка найважливішим буде порівняння з середніми показниками по галузі та власними показниками фірми за минулі періоди . При порівнянні з власними попередніми показниками дуже важливим є виявлення тенденції яка сформувалася у клієнта за останні 3-5 років . На основі цих даних можна за допомогою кореляційно-регресійного аналізу встановити прогнозні показники на найближче майбутнє . Для виконання такого аналізу дуже зручним є набір фінансових та статистичних функцій табличного процесора Excel фірми Microsoft. При порівнянні з середніми показниками по галузі можна виявити ефективність використання власних та залучених ресурсів клієнтом у порівнянні з аналогічними підприємствами . Взагалі треба зазначити , що тільки на основі отриманих показників не можна приймати рішення про рівень ризиковості кредитної операції . Ці показники повинні бути однією зі складових частин інформаційного комплексу , що використовується при визначені рівня ризикованості кредитної операції .
3.2 Кількісний аналіз кредитного ризику
Метод аналогій
Для аналізу ризику яким обтяжена операція страхування відповідальності позичальника, корисними можуть стати дані про наслідки впливу несприятливих чинників ризику подібних за суттю кредитних операцій , що були виконані раніше. Так на Заході регулярно в спеціалізованих виданнях публікуються коментарі до тенденцій у найважливіших зонах ризику. За цими даними можна зробити певні висновки загального характеру . При використанні аналогів застосовують бази даних та знань стосовно чинників ризику. Ці бази створюються на матеріалах з літературних джерел , пошукових робіт, а також шляхом опитування фахівців.Отриманні данні обробляють за допомогою кореляційного аналізу на предмет виявлення залежностей та причин з метою врахування потенційного ризику під час нових кредитних операцій . Слід зазначити , що більшість експертів вважають , що навіть у найпростіших і найвідоміших випадках невдалого кредитування досить важко створити досить вичерпний та реалістичний перелік сценаріїв можливих невдач . Для більшості можливих невдач та зумовленого ними ризику характерні такі особливості :
Причини нашаровуються одна на одну , має місце тривалий період їх визрівання
Ці невдачі якісно відрізняються між собою
Їх ефект проявляється як результат складної суперпозиції ряду негативних причин.
Експертний метод оцінки кредитного ризику
Аналіз ситуації , яка склалася в страховій сфері , свідчить , що більшість компанійв зазнають фінансового краху через надзвичайно ризиковану політику приняття на себе ризиків. Чимало страхових компаній мають сьогодні збитки тому , що займалися страхуванням комерційних структур , котрі будували свій бізнес на інфляційних процесах. Причина цього – в низькому професійному рівні менеджменту СК, зокрема в тому , що немає науково обгрунтованої методики оцінки кредитоспроможності та ризику неповернення позик і . в результаті , вибору клієнтів для страхування , а також у тому , що бракує спеціалістів , компетентних у підготовці і прийнятті рішень про прийнятність та умови страхування кредитування. Специфіка кредитного ризику полягає в тому , що його дуже важко обчислити за допомогою математичного апарату і виразити в цифрах. Це пояснюється тим , що існує велика кількість факторів , що формують кредитний ризик , і вплив більшості з цих факторів можна оцінити лише на логічному рівні , а вираженню математично вони не підлягають. При оцінці ризику часто необхідно оперувати специфічними якісними оцінками , котрі не піддаються формальному описанню та документальному оформленню .
Відомо , що джерелом кредитної інформації є як офіційна звітність клієнта так і неформальні данні . Вони представлені в основному якісними показниками , такими як якість управління та діяльність керівництва фірми , репутація керівників , аж до їх морального обличчя , надійність внутріфірмового контролю , обгрунтованість рішень , що приймаються на фірмі , дотримання закону і договірних зобов’язань , стан платіжної дисципліни , обліку , звітності , перспективи розвитку підприємства та багато іншого. Є багато методів для визначення впливу окремих факторів на формування кредитного ризику , тобто в принципі можливо оцінити кредитний ризик з окремих сторін, а вивести одну агрегатну оцінку на математичному рівні практично неможливо через те , що фактори впливу мають різну природу. В цьому випадку необхідно використовувати експертний метод оцінки який базується на опитуванні думок певної кількості фахівців ( експертів ) з подальшою обробкою отриманих результатів . Цей метод дає можливість об’єднати результати аналізу відокремлених факторів та досвіду експертів із зазначеного питання. В практиці страхових компаній світу , а в останній час і в практиці вітчизняних , багатьма експертами у вигляді схеми аналізу застосовується правило шести “Сі” (Таблиці № 2) .: Character (характер позичальника) capacity( фінансові можливості) capital ( капітал , грошові кошти ) collateral ( забезпечення ) condition ( загальноекономічні умови ) control ( контроль ) . Кожний з розділів зазначених вище характеризує певну сторону діяльність позичальника і
| Таблиця № 2 . Схема проведення кредитного аналізу ( правило шести “СІ” ) | ||||||
Характер |
Здатність |
Грошові кошти, капітал |
Забезпечення |
Загальноекономічні умови |
Контроль |
|
Кредитна історія клієнта |
Дієздатність клієнта і гарантів |
Продаж , прибуток , дивіденди в звітному періоді у порівнянні з минулими |
Право власності на активи |
Рейтинг у галузі, частка ринку |
Банківське законодавство |
|
Досвід роботи інших кредиторів з клієнтом |
Наявність статутних документів |
Забезпеченість власними коштами |
Термін служби активів |
Конкурентноздатність |
Правила кредитування |
|
Мета позички |
Характеристика клієнта: юридичний статус, засновники, основна діяльність тощо. | Наявність ліквідних резервів |
Залишкова вартість |
Чутливість до змін |
Наявність у клієнта необхідної документації |
|
Досвід клієнта в складанні планів та прогнозів |
Кредиторська та дебіторська заборгованість |
Борги, обмеження |
Умови на ринку праці |
Кредитна заявка та договір |
||
Кредитний рейтинг клієнта |
Структура капіталу та рівень левереджу |
Зобов’язання за лізингом та закладні |
Вплив інфляції на клієнта |
Інформація сторонніх експертів про прогнозовані зміни у економічному становищі. | ||
| Наявність серед керівників осіб з правом другого підпису | Контроль за витратами |
Наявність страхування |
Довгострокові прогнози для галузі і клієнта | |||
| Динаміка цін на акції | Гарантії | |||||
| Наявність аудиторського висновку | Банк клієнта | |||||
| Якість управління | Судові санкції | |||||
| Останні зміни в обліку | Податкові санкції | |||||
| Потреба у фін. ресурсах | ||||||
Для експертного метода характерний високий рівень суб’єктивізму . Іноді експерти не можуть навіть пояснити чому вони приймають певне рішення , бо процес аналізу при експертному методі знаходиться в більшості випадків у сфері інтуіціїї експерта. Але не зважаючи на це можна визначити основні моменти , яких дотримується більшість експертів в процесі аналізу :
- Відбір значущих факторів
На цьому етапі експерт формує базу даних яка може складатися з масивів інформації , що прямо чи опосередковано стосується об’єкту дослідження . До таких масивів може відноситись :
данні зібрані шляхом використання каналів кредитної інформації про страхувальника ( репутація , ступінь відповідальності та ін.)
дані отримані шляхом математичного аналізу кредитоспроможності страхувальника
дані отримані шляхом співставленні зі схожими випадками в страхуванні
результати математичного аналізу рівня ризикованості страхової операції із застосуванням комп’ютерної техніки
загальні відомості про стан економіки та певних галузей господарства
Вибір вирішального правила на основі значущих факторів
- Оцінка значущості факторів і прийняття рішення на основі отриманого загального правила.
Наявність великої кількості факторів вимагає від експерта впорядкувати їх надавши кожному певний рівень значущості , який на думку експерта відображатиме ступінь впливу даного фактора на систему взагалі . Також рівень значущості відображає ступінь довіри експерта певній інформації і джерелу з якої вона надійшла .Як правило експерт ранжує фактори за ступенем значущості і на основі такого ранжування і обраного вирішального правила проходить прийняття рішення .Узагальнюючи вище сказане необхідно зазначити , що процес прийняття рішення про прийнятність угоди. Страхування відповідальності позичальника процес складний і багатогранний . Проте в реальній господарські ситуації для прийняття рішень відводиться дуже мало часу. Цим зумовлена необхідність автоматизації вказаної процедури прийняття рішень , найбільш раціональною реалізацією якої є розробка експертної системи підтримки прийняття рішень про страхування. Але треба пам’ятати , що кінцеве рішення за людиною, тому проблема визначення рівня кредитного ризику і прийняття його на страхування це здебільшого проблема високопрофесійних спеціально підготовлених кадрів .
Розділ 4 Оосбливості страхування відповідальності позичальника за неповеренення кредиту на Україні.
Дане страхування є однією з двох форм страхування кредитного ризику ( іншою формою є добровільне страхування ризику непогашення кредиту ). В Україні страхування відповідальності позичальника за неповерення кредиту є добровільним і регулюється Законом України “ Про страхуваня “ від 07.04.96 р.
Договір страхування відповідальності позичальника за непогашення кредиту заключається між страховою компанією ( страховиком ) та фірмами-позичаьниками (страхувальниками ). Об‘єктом страхування є відповідльність позичальника перед банком , що видав кредит , за своєчасне та повне повне погашення кредиту , або за погашення кредиту включаючи відсотки за його користування.
Страховими випадками по цій формі страхування є наступні :
Непогашення кредиту позичальником в терміни , обумовлені в кредитній угоді.
Несплата , або несвоєчасна сплата відсотків за користування кредитом
Банкруцтво позичальника.
Договір страхування відповідальності позичальника заключається на основі письмової заяви страхувальника, яка складається вдвох примірниках. Одночасно з заявою страховик подає копію кредитної угоди і довідку про строки погашення кредиту.
Використовуючи результати аналізу кредитоспроможності та фінансової стійкості страхувальника , експертної оцінки ризику , а також на основі наданих страховиком документів страхова компанія вираховує страхові платежі виходячи зі страхової суми та встановлених тарифних ставок.
Треба зазначити , що тарифні ставки можуть вар‘юватися в залежності від розміру кредиту , строку крединої угоди , ліміту відповідальності страховика по даній угоді , становище в галузі в якій працює страхувальник , ступіні кредитоспроможності та фінансової стійкості страхувальника , його репутації в минулому , а також досвіду співпраці страхової компанії з даним клієнтом .
Як правило тарифні ставки коливаються в межах від 1.5 до 5 % від страхової суми . Документування розрахунку тарифу , премії та інших данних по страховій угоді проводиться в довідці-розрахунку страхових платежів .Ця довідка містить наступні положення :
Реквізити страхувальника
Реквізити банку-кредитора
Загальні відомості про кредит ( сума, термін користування , дата погашення , сума яка підлягає погашенню )
Ліміт відповідальності страховика
Страхова сума
Тариф
Сума страхових платежів
Підписи керівників страховика та страхувальника .
Страхові платежі повинні бути сплачені одночасно. Днем сплати платежів вважаеться день списання коштів з рахунку страхователя. Як правило від повідальність страховика по даному виду страхування встановлюється в межах 50 - 90 % від суми кредиту. Відповідальність яку на себе бере страхова компанія залежить в перщу чергу від ступіні довіри до страхувальника . Якщо страховик невпевнений в тому , що кредитна угода буде виконана страхувальником , то вона намагається брати на себе якомого меньшу відповідальність для зменьшення рівня виплат по данні угоді. Страхова сума визначається пропорційно лііту відповідальності страховика виходячи з усієї суми заборгованості.
Відповідальність страхової організації виникає , якщо страхуватель не повернув банку-кредитору зумовлену кредитною угодою суму на протязі 3 днів після настання строку платежу , передбаченого кредитною угодою, без факта його пролонгації.
При настанны страхового випадку страхователь повинен в 3 денний строк повідомити страховика шляхом подачі заяви . До заяви необхідно додати кредитну угоду , по якій відбулася несплата , графік сплати та інші документи , що відносяться до договору кредитування та страхування.
Страхова організація при отриманні заяви рееструє його і складає акт про непогашенняк кредиту. Акт складається при участі представника страхувальника , представника банку який веде непогашений кредит та запрошених експертів .Сума страхового відшкоування визначається виходячи із суми несплати і ліміту відповідальності страховика.
Страхова компанія залишає за собою право на відмову у виплаті страхового відшкодування у випадку порушення страхувателем умов угоди страхуванння , а у деяких випадках і умов кредитної угоди. Всі спори , що витікають з угоди страхування , вирішуються арбітражем або судом. Треба зазначити , що страхування відповідальності позичальника набуло більшого розвитку в нашій країні ніж страхування ризику неповенрнення кредиту (страхувальником виступає банк ). Така ситуація склалася тому , що на початку 90-х років ( формування страхової та банківської системи України ) банки не коритувалися страхуванням кредитного ризику через його дороговизну , а видавали позики “під забезпечення “ поліса про страхування відповідальності позичальника.
У звязку з цим виникла дискусія з приводу оцінки правової природи договору про страхування відповідальності позичальника. В даних правовідносинах стали виділяти характерні особливості поручительства (гарантії) і відносити їх до засобів виконання зобовязань. Подібна теоретична конструкція спровокувала появу на практиці випадків коли страховик розцінювався як проручитель(гарант) і залучався до виконання кредитної угоди в якості субсидованого відповідальника. Але це хибна думка.
Страхування відповідальності , як і ішні види страхування , не можуть бути вміщеними у звичну систему видів забезпечення зобовязань і при всіх зовнішніх збіжностях його не можна ототожнювати з поручительством ( гарантією). Поручительство (гарантія) – це додаткове до основного ( аксесорне) зобовязання. Без головного зобовязання поручительство ( гарантія) не може існувати . Страхування завжди самостійний договір. Він може супроводжувати інші громадянсько-правові договори , але призначення його – не в забезпеченні солідарності відповідальності наряду з позичальником , а лише у забезпеченні виплати страхового відшкодування при настанні страхових випадків. Тому договір страхування відповідальності позичальника – це засіб мінімізації кредитних ризиків , а не засіб забезпечення зобовязання по кредитному договору.
Основною проблемою , що виникає при страхуванні відповідальності позичальника є недосконалість законодавства. Так , страхова компанія у більшості випадків може відмовити у виплаті страхових сум ( страхового відшкодування ) на підставі п.1 ст. 25 Закону України “ Про страхування “ . В цій статті сказано : підставою для відмови страховика провести страхову виплату є навмисні дії страхувальника або особи на користь якої укладено угоду страхування , що спрямовані на настання страхового випадку.
Це можна розумі так , що страхувальник (позичальник) діючи в умовах невизначеності на ринку і свідомо ризикуючи грошима отриманими за рахунок позику , здійснює свідомі дії , які спрямовані на настання страхового випадку. Виходом з подібної ситуації , коли страховик відмовляється провести виплату відшкодування по вишеназваних причинах , може бути лише звертання до суду або арбітражу . Ці інстанції можуть примусити страховика провести виплату шляхом визнання дій страхувальника такими , що спрямовані на виконання громадянського обов‘язку або захисту майна , життя , здоров‘я ,честі , гідності та ділової репутації . Однак цей шлях в даний часє явно непривабливим через великі строки судових процесів, велику їх вартість та недосконалий механізм виконання судових рішень.
Через вищеназвані факти страхування відповідальності позичальника на Україні здійснюється як правило страховими компаніями , що повя‘зані з банком , який надає кредит через права власності . Це так звані кептивні страхові компанії.
Фактично розвиток кептивних страхових компаній це на мій погляд основна переспектива розвитку страхування відповідальності позичальника і кредитних ризиків взагалі. Зближення банківького і страхового бізнесу надасть можливість спростити процедуру заключення як страхової так і кредитної угоди , а також процес виплати страхового відшкодування . Також поєднавши зусилля працівників кредитних віділів банків та андерайтерів страхових компаній можна буде значно ефективніше обраховувати , аналізувати кредитні ризики та вирішувати питання про їх прийнятність як для банку так і для страхової компанії. Треба ззначити , що страхування відповідальності позичальника є одним з найдійовіших засобів забезпечення неперевності процесу супільного вираобництва через мінімізацію кредитного ризику. Фактично ця форма страхування захищає обидві сторони кредитного процесу . Виплачуючи страхове відшкодування позичальнику (страхувальнику) страхова компанія тим самим врятовує його від банкруцтва і надає змогу сплатити борг банку. Але не треба зосереджуватись на страхуванні як на єдиному шляху мінімізації кредитного ризику , як показала світова практика найліпший метод захисту від кредитного ризику це комплексний . Його складовими є :
іпотека
ноторіальна забезпеченість договорів страхування та кредитування
страхування кредиту
страхування предмету застави
перестрахування договорів страхування у професійних перестрахувальників.
Висновки
Масові банкруцтва та факти неплатоспроможності суб‘єктів кредитування та угоди страхування кредитних ризиків на сьогоднішній день в більшості випадків пов’язані з недооцінкою моментів кредитного ризику , з нецивілізованим підходом банків на початку розвитку ринкових відносин до своєї кредитної політики , а страховиків до політики прийняття на себе кредитних ризиків.
При розгляді заявки про страхування кредитного ризику необхідно враховувати найдрібніші деталі стосовно потенційного клієнта , інакше страхова компанія може зазнати величезні втрати . Аналітичним віділам страхових компаній необхідно постійно враховувати , аналізувати зарубіжний та всезростаючий вітчизняний досвід
Розглянувши проблему визначення та аналізу кредитного ризику в страхових компаніях я прийшов до висновку , що вона фактично складається з трьох частин :
1. Зібрати якомога більшу кількість достатньо повної інформації про потенційного страхувальника , яка б надала можливість охарактеризувати його самого та його діяльність з більшої кількості боків
2. Первинна обробка зібраної інформації, розрахунок первинних показників та ін.
3. Третя, і основна , на мою думку проблема, це - знаходження висококваліфікованих спеціалістів з енциклопедичними знаннями в усіх галузях економіки , які здатні постійно вирішувати нетрадиційні задачі нетрадиційними методами .
Виділення третьої проблеми як основної основане на специфіці кредитного ризику, яка полягає в тому, що на нього прямо чи опосередковано впливає велика кількість економічних факторів та ризиків, цей вплив настільки неоднорідний, що поєднати його в один кількісний показник практично неможливо. Це здатна зробити лише людина з вищеназваними якостями на логічному, а інколи і на інтуїтивному рівні.
Дефіцит саме таких спеціалістів в більшості випадків був причиною необгрунтованих договорів страхування відповідальності позичальника та невірного визначеня обсягу відповідальності , який на себе могли брати страхові компанії , що в кінцевому випадку приводило до значних втрат або банкруцтв страховиків
Список використаної літератури
| Биньков В. |
Позбавитися від ризику неможливо застрахуватися реально |
Україна .Бізнес | 1996 № 20 |
| Бірюков В. |
Банківський страховийзахист від різноманітних злочинів |
Україна Бізнес | 1997 № 9 |
| Галицький І. |
Статистична оцінка банкруцтва в класичній моделі ризику |
Фінансові послуги | 1997 № 3 |
Едвардс Б. |
Керівництво з кредитного менеджменту |
М, Інфра-М 1996 |
|
Епіфанов А. |
Проблеми кредитування та оцінки кредитоспроможності клієнтів банку |
Банківська справа |
1997 № 5 |
| Коломейко В. |
Пямятка для спеціаліста , що видає та страхує кредити |
Україна Бізнес | 1997 № 15 |
| Клапків М. |
Актуарій : професія і посада |
Україна Бізнес | 1997 № 7 |
| Клапків М. |
Актуарій : професія і посада |
Україна Бізнес | 1997 № 8 |
Легков Г.А. |
Інтелектуальна експертна система управління кредитними ризиками |
БТ |
1997 № 1 |
| Меджибовська Н. |
Визначення кредитного ризику на основі експертних оцінок |
Банківська справа | 1996 № 1 |
| Мац А. |
Професія – актуарій |
Бізнес інформ | 1997 № 9 |
| Свистунов С.Я. | Пакети технічного аналізу кредитного ризику | Банківські технології 1997 №1 | |
| Середюк А. |
Страхування як засіб мінімізації кредитних ризиків |
ПГП. | 1997 № 9 |