Загальна характеристика оборотних коштів підприємства
Таким образом, загальна норма запасу в днях на сировину, основні матеріали і покупні напівфабрикати в цілому складається з п'яти перерахованих запасів.
Норматив оборотних коштів на допоміжні матеріали встановлюється по двох основних групах:
До першої групи відносяться матеріали, що витрачаються регулярно й у великих обсягах. Норматив розраховується так само, як на сировину й основні матеріали.
У другу групу включаються допоміжні матеріали, які використовуються у виробництві рідко й у незначних обсягах. Норматив обчислюється аналітичним методом на основі даних за попередні роки.
Загальний норматив оборотних коштів на допоміжні матеріали являє собою суму нормативів обох груп.
Норматив оборотних коштів на паливо обчислюється так само, як на сировину і матеріали. Не розраховується норматив на газоподібне паливо й електроенергію. При визначенні витрати палива враховується потреба в паливі для виробничих і невиробничих нужд.
Для виробничих нужд потреба визначається виходячи з виробничої програми і норм витрат на одиницю продукції по цехах; для невиробничих - на основі обсягу виконуваних робіт.
Норма оборотних коштів по тарі визначається в залежності від способу її заготівлі і збереження. Тому методи розрахунку по тарі в різних галузях неоднакові. На підприємствах, що використовують для упакування продукції велику тару, норма оборотних коштів визначається так само, як по сировині і матеріалам. По тарі власного виробництва, використовуваної для упакування готової продукції і включаємой в її оптову ціну, норма запасу в днях визначається часом перебування цієї тари на складі від моменту її виготовлення до упакування в неї продукції. Якщо вартість тари власного виробництва не включається в оптову ціну готової продукції, а входить у вартість валової і товарної продукції, норматив по ній не встановлюється, тому що він враховується в нормативі по готовій продукції. По поверненій тарі, одержуваної від постачальника із сировиною і матеріалами, норма оборотних коштів залежить від середньої тривалості одного обороту тари з моменту оплати рахунка за тару разом із сировиною до оплати рахунка за повернуту тару постачальником. Вартість тари, призначеної для збереження сировини, матеріалів, деталей і напівфабрикатів на складах і в цехах, не враховується при визначенні нормативу оборотних коштів по тарі, тому що вона входить до складу основних фондів.
Норматив оборотних коштів на запасні частини встановлюється по кожнім виді запасних частин окремо виходячи з термінів їхнього постачання і часу використання для ремонту. Норматив може обчислюватися виходячи з типових норм на одиницю балансової вартості основних засобів, аналітичним методом на основі даних минулих років.
Норматив оборотних коштів по спецодягу і взуттю визначається на основі чисельності працівників, яким вони покладаються, і вартості одного комплекту. Норматив по цій групі оборотних коштів на складі визначається множенням одноденної витрати на норму запасу в днях, що включає транспортні, поточні і страхові запаси.
По спеціальному інвентарю і пристосуванням, норматив визначається виходячи з нужного набору, вартості і терміну служби.
Норматив оборотних коштів у незавершеному виробництві повинен забезпечувати ритмічний процес виробництва і рівномірне надходження готової продукції на склад. Норматив виражає вартість початих, але не закінчених виробництвом виробів, що знаходяться на різних стадіях виробничого процесу. У результаті нормування повинна бути розрахована величина мінімального заділу, достатнього для нормальної роботи виробництва.
Розмір оборотних коштів, авансованих у незавершене виробництво, неоднакова по підприємствах і галузям. Основними причинами розходжень є особливості організацій, обсяг виробництва , структура продукції, що випускається.
Нормування
оборотних
коштів у незавершеному
виробництві
розраховується
по групах або
видам виробів
для кожного
підрозділу
окремо . Якщо
асортимент
продукції
різноманітний,
то норматив
обчислюється
по основній
продукції, що
становить
70-80% її загальної
маси.
Норматив
оборотних
коштів у незавершеному
виробництві
визначається
по формулі:
Н=Р*Т*ДО,
де(2)
Р-
одноденні
витрати на
виробництво
продукції;
Т-
тривалість
виробничого
циклу в днях;
К-
коефіцієнт
наростання
витрат.
Одноденні
витрати визначаються
шляхом ділення
витрат на випуск
валової (товарної)
продукції
відповідного
кварталу на
90.
Тривалість виробничого циклу відображає час перебування продукції в незавершеному виробництві від першої технологічної операції до повного виготовлення продукції і передачі на склад.
У виробничий цикл включають технологічний запас (час обробки виробу), транспортний запас (час передачі виробу від одного робочого місця до іншого і на склад), оборотний запас (час перебування виробу між операціями обробки) і страховий запас (на випадок затримки якої-небудь операції). При розрахунку нормативу виробничий цикл визначається по кожнім виду виробів у календарних днях з урахуванням числа змін роботи підприємства в добу. На підприємствах, що випускають різноманітний асортимент продукції, тривалість виробничого циклу визначається як середньозважена величина .
Усі витрати в процесі виробництва підрозділяються на :
Одноразові витрати. До них відносяться витрати, зроблені на початку виробничого циклу (витрати сировини, основних матеріалів і покупних напівфабрикатів).
Наростаючі витрати. Інші витрати вважаються наростаючими (амортизація основних фондів, витрати електроенергії, оплата праці й ін.).
Коефіцієнт наростання витрат визначається відношенням середньої собівартості виробу в незавершеному виробництві до загальної суми витрат на виробництво. Визначається коефіцієнт різними способами для виробництва з рівномірним і нерівномірним наростанням витрат.
Якщо
основна частка
витрат надходить
у виробництво
на самому початку
виробничого
циклу (одноразові),
а інші(наростаючі)
витрати розподіляються
протягом виробничого
циклу відносно
рівномірно
(у серійному
виробництві
), коефіцієнт
визначається
по формулі:
А+(0,5*Б)
К= А+Б ,
де(3)
А
- витрати, зроблені
одноразово
на початку
виробничого
циклу;
Б
- інші витрати,
що входять у
собівартість
продукції.
При
нерівномірному
наростанні
витрат по днях
виробничого
циклу коефіцієнт
визначається
по формулі:
(Се*Е)+(З2*T2)+(C3*T3)+...+(0,5*Cp*T)
(4)
ДО=
З*Т , де
Се-
одноразові
витрати першого
дня виробничого
циклу;
C2,
C3,... - витрати
по днях виробничого
циклу;
Т2,
Т3... -
час від моменту
разових операцій
до закінчення
виробничого
циклу;
Cp
- витрати, здійснені
рівномірно
в плані виробничого
циклу;
С
- виробнича
собівартість
виробу;
Т
- тривалість
виробничого
циклу.
Витрати, що
наростають
рівномірно
(Ср), приймаються
в розрахунок
середньої
собівартості
виробу в половинному
розмірі, тому
що на всіх стадіях
незавершеного
виробництва
вони знаходяться
одночасно.
Норматив
по статті "Витрати
майбутніх
періодів"
обчислюються
по формулі
:
Н=Ро+Рn-Рс,
де(5)
Ро-
сума витрат
майбутніх
періодів на
початок планованого
періоду;
Рn-
витрати, здійсненні
в плановому
періоді по
кошторису ;
Рс-
витрати, що
включаються
в собівартість
продукції
планованого
періоду.
Готова продукція, виготовлена на підприємстві, характеризує перехід оборотних коштів зі сфери виробництва в сферу обігу. Це єдиний нормований елемент фондів звертання обігу.
Норматив
оборотних
коштів на готову
продукцію
визначається
по формулі:
Н=Р*Д,
де(6)
Р-
одноденний
випуск товарної
продукції по
виробничій
собівартості;
Д-
норма запасу
в днях.
Норма оборотних коштів по річній продукції визначається окремо для готової продукції на складі і для товарів відвантажених, по яких розрахункові документи знаходяться в оформленні.
Норма по готовій продукції на складі визначається часом комплектування і нагромадження продукції до необхідних розмірів, збереження продукції на складі до відвантаження, упакування і маркірування продукції, доставки її до станції відправлення і відвантаження.
Норма по товарах відвантаженим, по яких документи не здані в банк, визначається встановленими термінами виписки рахунків і платіжних документів, здачі документів у банк, часом зарахування сум на рахунки підприємства. У такий спосіб установлюються приватні нормативи по кожному елементу нормованих оборотних коштів. Потім визначається сукупний норматив оборотних коштів, що відображає загальну потребу підприємства у власних оборотних коштах у планованому періоді, шляхом додавання часткових нормативів. Далі необхідно порівняти отриманий сукупний норматив із сукупним нормативом минулого періоду для того, щоб визначити, як змінюється потреба підприємства у власних оборотних коштах у плановому періоді. Різниця між нормативами складає суму приросту або зменшення нормативу оборотних коштів, що знаходить висвітлення у фінансовому плані підприємств.[7, 60-90]
3.Розділ.
Джерела формування
оборотних
коштів
3.1.
Власні джерела
формування
оборотних
коштів
Оборотні кошти підприємств покликані забезпечувати безупинний їхній рух на всіх стадіях кругообігу для того, щоб задовольняти потреби виробництва в грошових і матеріальних ресурсах, забезпечувати своєчасність і повноту розрахунків, підвищувати ефективність використання оборотних коштів. Усі джерела фінансування оборотних коштів підрозділяються на власні, позикові і залучені. Власні засоби відіграють головну роль в організації кругообігу фондів, тому що підприємства, що працюють на основі комерційного розрахунку, повинні мати визначену майнову й оперативну самостійність для того, щоб вести справу рентабельно і нести відповідальність за прийняті рішення.
Як правило, мінімальна потреба підприємства в оборотних коштах покривається за рахунок таких власних джерел: статутний капітал (фонд), відрахування від прибутку у фонди спеціального призначення, цільове фінансування та цільові надходження (із бюджету, галузевих і міжгалузевих позабюджетних фондів), приріст сталих пасивів.
Підприємства, що вводяться в дію, формують оборотні кошти за рахунок коштів бюджету, пайових внесків членів-засновників, внесків іноземних учасників (для спільних підприємств), надходження від емісії цінних паперів. Ці кошти включаються у статутний фонд новоствореного підприємства.
На вже діючих підприємствах власними джерелами фінансування оборотних коштів є прибуток, що залишається в розпорядженні підприємства, надходження від емісії цінних паперів, а також прирівняні до власних оборотних коштів сталі пасиви.
Прибуток підприємства спрямовується на покриття приросту нормативу оборотних коштів. Традиційно джерелом покриття вважається прибуток, що залишається в розпорядженні підприємства і використовується на його розсуд. При цьому слід зазначити, що, ураховуючи спад виробництва, тяжке економічне становище підприємств, неспроможність їх розрахуватися за придбані матеріальні та інші ресурси, Верховна Рада України 23.02. 96 p. ухвалила Закон про зміни та доповнення до Декрету Кабінету Міністрів України «Про порядок використання прибутку державних підприємств, установ і організацій».(див. додаток Б) Згідно з цим Законом державні підприємства мали спрямовувати на поповнення власних оборотних коштів не менше 10 % загального прибутку підприємства. Ця частина прибутку звільнялася від оподаткування. На жаль, сьогодні ця пільга не діє.
Обсяг коштів, що спрямовуються на поповнення власних оборотних коштів, залежить від очікуваних розмірів приросту нормативу оборотних коштів, загального обсягу прибутку, можливого обсягу залучення позикових коштів та інших факторів.
До коштів, які можна прирівняти до власних, належать сталі пасиви. Це кошти цільового призначення, які в результаті застосованої системи грошових розрахунків постійно перебувають у господарському обігу підприємств, а проте, йому не належать. До їх використання за призначенням вони в сумі мінімального залишку є джерелами формування оборотних коштів підприємства.
Сталі пасиви — це мінімальна (стійка) заборгованість із заробітної плати працівникам, відрахувань на обов'язкове державне пенсійне страхування, на соціальне страхування, резерв майбутніх платежів, авансування покупців (замовників). Нині в бухгалтерському балансі не виокремлюються сталі пасиви, як це було раніше. Але з цього не слід робити висновок, що сталі пасиви відсутні на підприємстві.
Методика визначення власних оборотних коштів підприємства, яка зараз пропонується, не робить розмежування між сталими пасивами і короткотерміновими пасивами. Відображаються вони в І розділі пасиву балансу.
З метою повнішого залучення фінансових ресурсів і якісного управління ними підприємства мають змогу планувати сталі пасиви. Залежно від виду сталих пасивів можуть застосовуватись різні методики їх розрахунку.
Розмір мінімальної заборгованості із заробітної плати залежить від часу її виплати і терміну, за який вона виплачується. Що більший розрив між терміном виплати заробітної плати і кінцевою датою періоду, за який вона сплачується, то вища заборгованість, то більше коштів підприємство може використати в господарському обороті. Так, якщо виплата заробітної плати здійснюється за першу половину місяця 25-го числа кожного місяця, а за другу половину — 10-го числа наступного місяця, то в обороті підприємства завжди перебуває дев’ятиденна сума заробітної плати.
Мінімальна заборгованість щодо резерву майбутніх платежів створюється головним чином за рахунок нарахувань на оплату відпусток. Належна заробітна плата за чергову відпустку списується на витрати виробництва не тоді, коли робітник іде у відпустку, а рівними частинами. Ці суми, що відносяться на собівартість продукції щомісячно, резервуються в порядку нарахувань на рахунок майбутніх платежів. Вони виплачуються робітникам, коли ті йдуть у відпустку, а потім списуються з цього рахунка. Однак на рахунку майбутніх платежів згідно з графіком відпусток завжди є кошти, які використовуються в господарському обороті. У зв'язку з цим мінімальні залишки коштів на рахунку майбутніх платежів ураховуються як джерело формування власних оборотних коштів. Резерв майбутніх платежів визначається в сумі мінімального залишку за звітними даними за 12 місяців, що передують плановому року, з урахуванням змін фонду заробітної плати в плановому році.
Сума мінімальної заборгованості із заробітної плати і резерву майбутніх платежів може визначатися і спрощеним методом, виходячи з суми мінімальної заборгованості за планом базового року й відсотка зростання фонду заробітної плати в плановому році.
Мінімальна заборгованість щодо відрахувань у позабюджетні фонди також постійно є в обігу підприємства, її можна визначити як добуток мінімальної перехідної заборгованості з оплати праці робітникам та відсотка відрахувань, затвердженого для відповідного фонду.
Мінімальна заборгованість кредиторам з оплати продукції за частковою готовністю обчислюється в галузях промисловості з тривалим циклом виробництва. Проміжні платежі замовників за етапами готовності продукції, що є джерелом покриття витрат незавершеного виробництва, ураховуються як сталі пасиви і можуть бути прирівняні до власних оборотних коштів. Сума за цим видом сталих пасивів визначається відповідно до програми виробництва, умов здачі продукції і порядку розрахунків.
На покриття приросту нормативу оборотних коштів спрямовується не вся сума сталих пасивів, а лише приріст її в плановому році, оскільки базову їх суму враховано в попередні роки.[8,176-178]
3.2. Використання банківських кредитів для формування оборотних коштів
Розмір власних оборотних коштів, що закріплені за підприємством, не є постійною величиною. Сума власних оборотних коштів під час складання фінансового плану щорічно уточнюється у зв'язку зі зміною обсягу виробництва, асортименту продукції, умов постачання і збуту. Окрім того, на підприємствах виникають проблеми з несвоєчасним надходженням коштів за відвантажену продукцію, нагромадженням на складі нереалізованої готової продукції, несвоєчасним і неповним виконанням договірних зобов'язань постачальниками та через інші обставини, що спричиняють потребу в додаткових коштах.
Покрити цю потребу лише власними джерелами стає практично неможливим. Тому формувати оборотні кошти лише за рахунок власних джерел нині економічно недоцільно, оскільки це знижує можливості підприємства щодо фінансування власних витрат і збільшує ризик виникнення фінансової нестабільності підприємства.
У такому разі підприємство вимушене звертатися до залучення фінансових ресурсів у вигляді короткострокових кредитів банку та інших кредитів, комерційного кредиту, кредиторської заборгованості.
Призначення банківських кредитів — фінансування витрат, пов'язаних з придбанням основних і поточних активів, із сезонними потребами підприємства, тимчасовим збільшенням виробничих запасів, із виникненням (збільшенням) дебіторської заборгованості, податковими платежами та іншими зобов'язаннями.
Кредити банку дають змогу органічно ув'язати всі джерела оборотних коштів і справляють активний вплив на раціональне формування запасів сировини, матеріалів, готової продукції та інших видів матеріальних цінностей.
Ураховуючи складний стан економіки підприємств, взаємні неплатежі, комерційні банки з метою гарантії повернення коштів, що надаються в позику, кредитують суб'єктів господарювання під заставу їхнього майна або за умови страхування ризику непогашення кредиту.
Планування потреби в позикових оборотних коштах включає розрахунок необхідної суми кредиту з урахуванням залишку нормованих товарно-матеріальних цінностей і визначення потреби в кредиті.
Сума кредиту з урахуванням залишку нормованих товарно-матеріальних цінностей визначається для кожного об'єкта як різниця між запланованою вартістю матеріальних цінностей за діючими цінами і власними оборотними коштами.
Короткостроковий кредит, незалежно від об'єктів кредитування, надається строком до одного року. Однак на практиці терміни надання кредиту значно менші, що пояснюється високим рівнем інфляції, спричиненої спадом виробництва, станом товарного і грошового обігу.[8,178-179]
3.3. Залучення коштів інших суб'єктів господарювання
Кредит має двоїстий вплив на фінансове положення підприємства в цілому і на стан оборотних коштів зокрема .
З одного боку, без залучення в оборот кредитних ресурсів в умовах дефіциту власних засобів підприємству необхідно чи скорочувати цілком припиняти виробництво, що грозить серйозними фінансовими утрудненнями, може призвести до банкрутства. З іншого боку, рішення виниклих проблем тільки за допомогою кредитів викликає підвищення залежності підприємства від кредитних ресурсів унаслідок збільшення позичкової заборгованості. Це приводить до збільшення нестабільності фінансового стану, зникають власні оборотні кошти, переходячи у власність банку, оскільки підприємства не забезпечують норму прибутку на вкладений капітал, задану у вигляді банківського відсотка. Кредиторська заборгованість відноситься до позапланових притягнутих джерел формування оборотних коштів. Її наявність означає участь в обороті підприємства засобів інших підприємств і організацій. Частина кредиторської заборгованості закономірна, тому що випливає з діючого порядку розрахунків. Поряд з цим кредиторська заборгованість може виникнути в результаті порушення платіжної дисципліни.
У підприємств може виникнути кредиторська заборгованість постачальникам за товари, що надійшли, підрядчикам за виконані роботи, податкової інспекції по податках і платежам, по відрахуваннях у позабюджетні фонди.
До залучених належать кошти інших кредиторів, які надаються підприємствам у позику під певний (обумовлений) відсоток на термін до одного року з оформленням векселя чи іншого боргового зобов’язання.
Вексель є найпростішою й найпоширенішою формою кредитних грошей. Він виписується боржником і передається кредиторові. Сам факт видачі векселя означає фактично перетворення (перехід) товар в гроші. Через вексель реалізується незадоволений попит на гроші як засіб платежу. Коли таких грошей недостатньо, їх замінює вексель.
Досить поширеною формою залучення коштів інших суб'єктів господарювання є комерційний кредит. Він використовується підприємствами за браком фінансових ресурсів у покупця (споживача) і неможливості розрахуватися з постачальником. У цьому разі виникає необхідність відстрочки платежів. Постачальник дає згоду на надання відстрочки платежу за продукцію, що поставляється, і від споживача він замість грошей одержує вексель або інше боргове зобов'язання.
Використання комерційного кредиту набуло певного розвитку в період становлення ринкової економіки, створення підприємств з різноманітними формами власності та надання значної самостійності підприємствам. У цілому його використання позитивно впливає на економіку підприємства і народного господарства, оскільки спрощує реалізацію товарів, прискорює обертання оборотних коштів і зменшує потребу в кредитних і грошових ресурсах.
Кредиторська заборгованість належить до позапланових залучених джерел формування оборотних коштів, її породжує брак власних оборотних коштів. Наявність кредиторської заборгованості постачальникам свідчить про участь у господарському обігу підприємства коштів інших суб'єктів господарювання.
Іншими словами, кредиторська заборгованість — це короткострокові зобов'язання підприємств, які виникають за: розрахунками з бюджетом; за розрахунковими документами, строк оплати яких не настав і які не сплачено в строк; за невідфактурованими поставками-розрахунками взаємних вимог, векселями, строк оплати яких не настав і які не сплачено в строк; за короткостроковими кредитами.
Кредиторська заборгованість є допустимою (нормальною), якщо її зумовлено чинним порядком розрахунків. Наприклад, заборгованість постачальникам за розрахунковими документами, термін оплати яких не настав, за невідфактурованими поставками. Однак на підприємстві може бути і прострочена кредиторська заборгованість, що утворюється в результаті порушення покупцями порядку і термінів оплати розрахункових документів. Якщо покупець, використовуючи в обігу неоплачені товарно-матеріальні цінності, одержує додаткові кошти, які йому не належать, то постачальник змушений звертатися до позапланового перерозподілу наявних коштів, пошуків додаткових джерел формування його поточних фінансових ресурсів.
За кредиторської заборгованості постачальникам залучення коштів відбувається у товарній формі на відміну від власних оборотних коштів і банківського кредиту, які виступають у грошовій формі. Розмір і тривалість простроченої кредиторської заборгованості залежать від конкретних умов організації та використання оборотних коштів, особливо — від розміру та тривалості простроченої дебіторської заборгованості, головним джерелом покриття якої і є кредиторська заборгованість.[8,179-181]
Варто також виділити інші джерела формування оборотних коштів, до яких відносяться засоби підприємства, тимчасово не використовувані по цільовому призначенню (фонди, резерви й ін.).
Правильне співвідношення між власними, позиковими і залученими джерелами утворення оборотних коштів відіграє важливу роль у зміцненні фінансового стану підприємства. [13, 30-36]
4.Розділ. Показники стану і використання оборотних коштів
4.1. Показники
використання
оборотних
коштів і шляхи
прискорення
їх обертання
Оборотні кошти становлять значну частину матеріально-грошових активів. Тому раціональне та економне використання має неабияке значення.
Ефективність використання оборотних коштів.
|
основні показники |
способи підвищення ефективності |
|
|
Таб.1
Для характеристики використання оборотних коштів застосовують такі показники:
1. Коефіцієнт оборотності оборотних коштів – характеризує кількість оборотів оборотних коштів за визначений період:
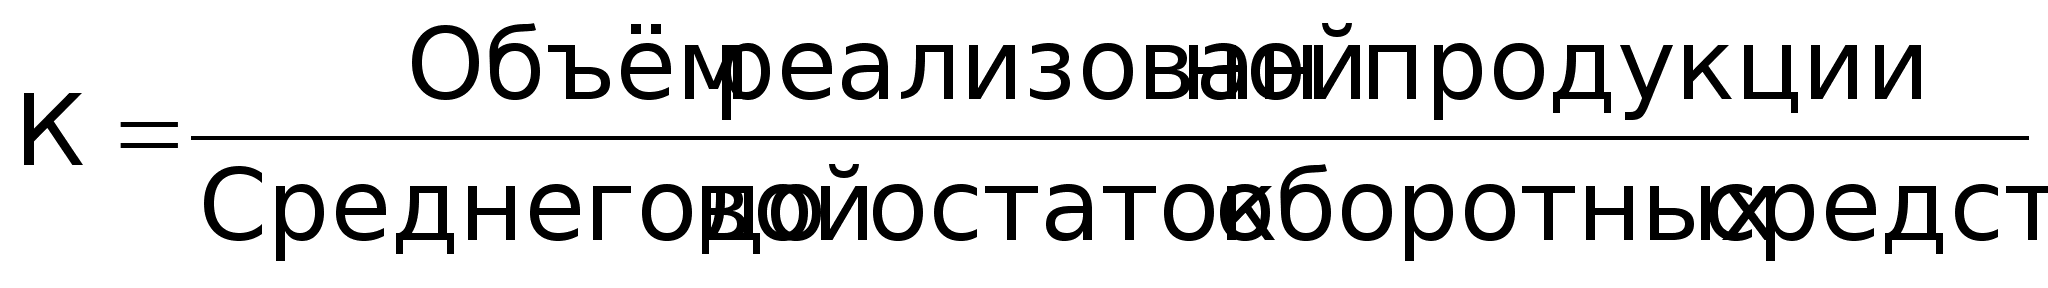 (7)
2. Тривалість одного обороту:
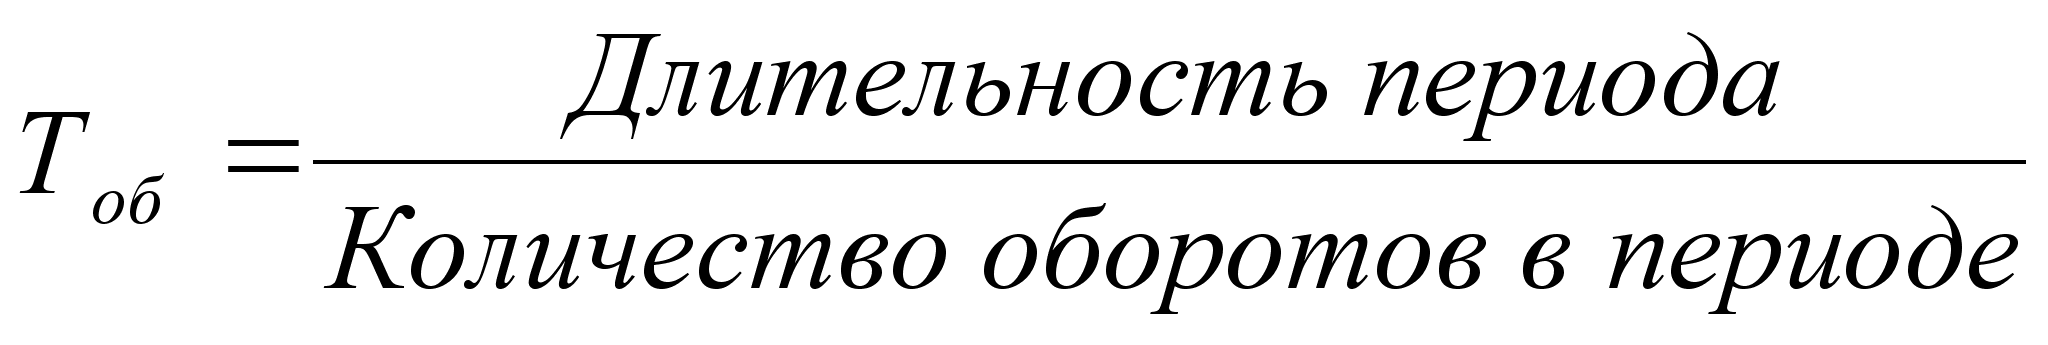 (8)
Економічне значення оборотності оборотних коштів полягає в тім, що підприємство може зробити і реалізувати з меншими оборотними коштами той же самий обсяг продукції з тими ж засобами випустити більше продукції.
Коефіцієнт
завантаження
– скільки оборотних
коштів припадає
на кожну грошову
одиницю реалізованої
продукції –
тобто обернений
показник до
коефіцієнту
оборотності.
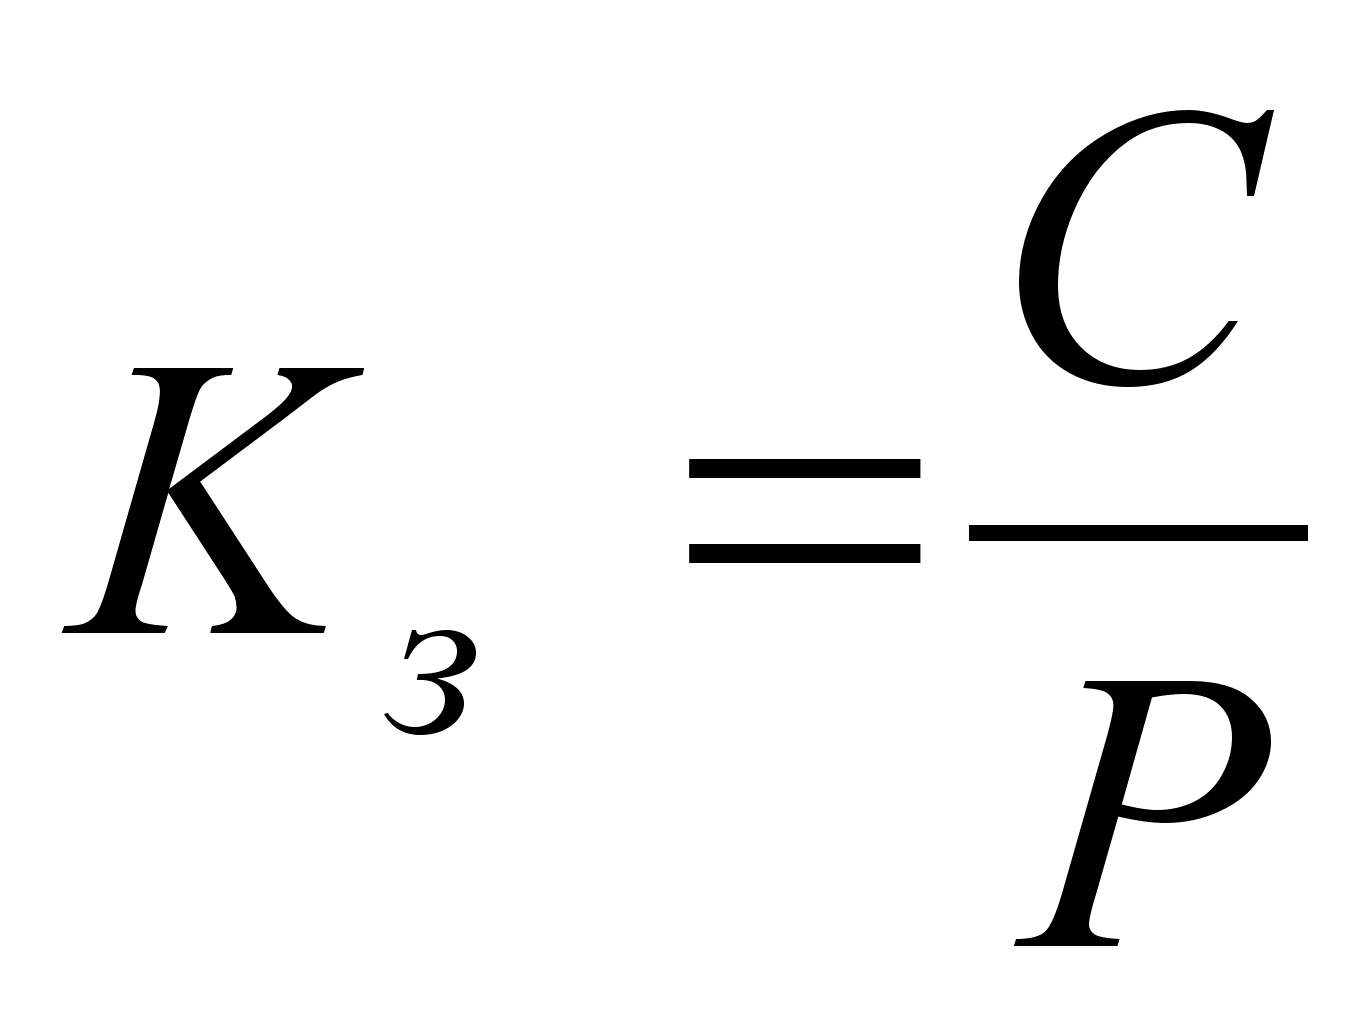 (9)
Р — обсяг реалізованої продукції, грн.;
С — середні залишки нормованих оборотних коштів, грн.
Для характеристики ефективності використання оборотних коштів може використовуватися коефіцієнт ефективності. Він обчислюється за формулою:
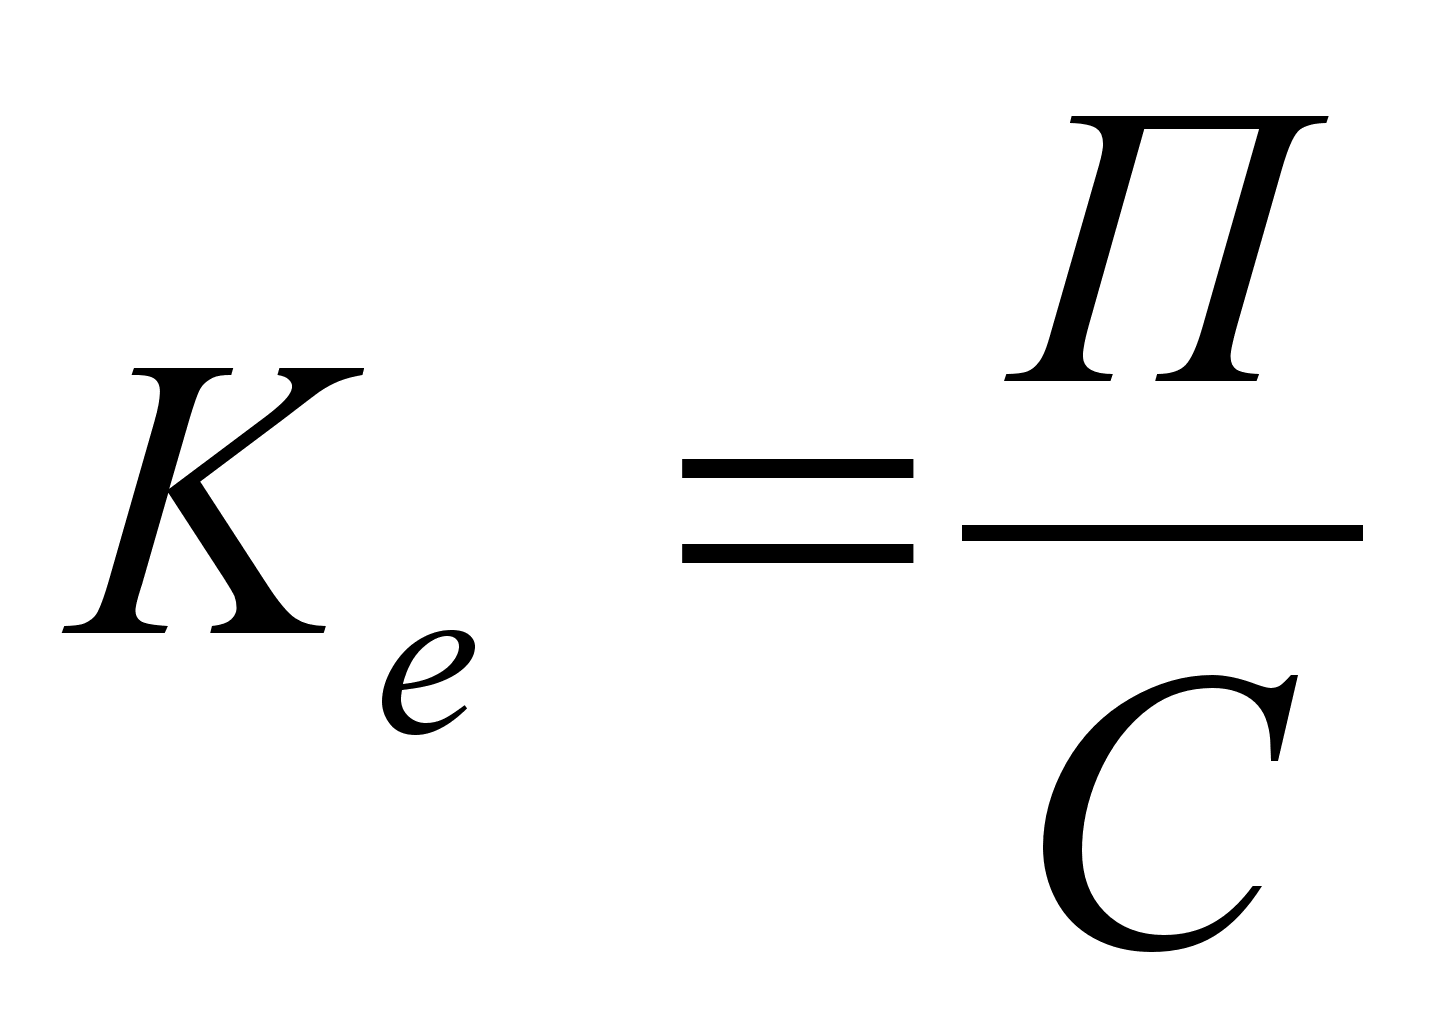 (9)
де Ке — коефіцієнт ефективності оборотних коштів.;
П — прибуток від реалізації товарної продукції, грн.
Цей показник характеризує, скільки прибутку припадає на 1 грн. оборотних коштів. Що більший він, то ефективніше використовуються оборотні кошти.
Рентабельність – відношення прибутку підприємства до його оборотних коштів.
Унаслідок прискорення оборотності фінансових коштів зменшується потреба в них, тобто відбувається процес вивільнення оборотних коштів з обороту. Розрізняють абсолютне (зменшення потрібної суми коштів) та відносне (реалізація більшої кількості продукції за фіксованої суми коштів завдяки поліпшення їхнього використання).
Оптимізація запасів дає змогу скоротити запаси на підприємстві, особливо з матеріаломістким виробництвом.
Зменшення тривалості виробничого циклу на 1 день дає змогу зменшити обсяг незавершеного виробництва на суму понад 2 млн. грошей.
Якщо прискорити реалізацію продукції на 1 день, то можливе вивільнення оборотних коштів становитиме 1/3 обсягу залишків готової продукції на складах.
Вивільнення оборотних коштів дає цілий ряд позитивних ефектів:
Виробництво продукції відбувається при менших витратах оборотних коштів;
Вивільняються матеріальні ресурси;
Прискорюється надходження в бюджет відрахувань від прибутку;
Поліпшується фінансове становище підприємства, тому що, вивільняються фінансові ресурси в результаті надпланового прискорення оборотності коштів вони залишаються до кінця року в розпорядженні підприємства і можуть бути удало використані (прибутково вкладені).[9,181-190]
4.2.
Показники стану
власних оборотних
коштів
Стан оборотних коштів характеризується насамперед наявністю їх на певну дату. Наявність власних оборотних коштів підприємства визначається як різниця між сумою підсумку І розділу пасиву балансу Ф.1 та рядка 530 і підсумком І розділу активу балансу Ф.1 та рядка 300.
Тобто із суми І розділу пасиву «Джерела власних та прирівняних до них коштів» (ряд. 495, графа 4) та суми рядка 530 (довгострокові кредити) вираховується сума показників розділу активу «Основні засоби та інші поза оборотні активи» (ряд. 070, графа 4) та позикові кошти (ряд. 300).
Порівняння фактичної наявності оборотних коштів з нормативом дає змогу визначити брак або надлишок власних оборотних коштів.
Брак власних оборотних коштів означає перевищення нормативу оборотних коштів над фактичною наявністю їх. Він може виникнути з вини самого підприємства, інших підприємств, у результаті зміни умов господарювання, не взятих до уваги своєчасно (як, наприклад, несвоєчасне фінансування приросту нормативу власних оборотних коштів), через стихійне лихо та з інших причин.
Основними причинами браку власних оборотних коштів можуть бути: погана робота маркетингової служби; невиконання планів прибутку; слабка відповідальність підприємств за формування і збереження власних оборотних коштів та їх нецільове використання; несвоєчасне фінансування приросту нормативу оборотних коштів;
наявність дебіторської заборгованості (несвоєчасні розрахунки) тощо.
Брак власних оборотних коштів може виникати у зв'язку зі значним підвищенням цін у результаті інфляційних процесів.
Надлишок власних оборотних коштів створюється в підприємств у разі перевищення розмірів оборотних коштів понад визначені їх нормативи, необхідні для задоволення постійних мінімальних потреб виробництва в ресурсах. Він може виникнути внаслідок перевиконання плану прибутку; неповного внеску платежів до бюджету; безоплатного надходження (отримання) товарно-матеріальних цінностей від інших організацій; неповного використання прибутку на цілі, передбачені фінансовим планом, та ін.
Перевищення нормативу оборотних коштів може бути виправданим у разі перевиконання плану випуску продукції, але темпи зростання нормативних запасів не повинні випереджати темпів зростання обсягу виробництва.
За сучасних умов господарювання (зміна цін, інфляція, спад виробництва) перевищення фактичної наявності власних оборотних коштів над нормативом — явище в господарській діяльності підприємств досить рідкісне.
Порівнюючи на певну дату різних періодів фактичну наявність власних оборотних коштів, можна судити про абсолютну зміну їх величин.[8,183-187]
4.3. Резерви і шляхи поліпшення використання оборотних коштів
Прискорення
оборотності
оборотних
коштів є першочерговою
задачею підприємств
у сучасних
умовах і досягається
різними шляхами.
На
стадії створення
виробничих
запасів
такими можуть
бути:
Впровадження економічно обґрунтованих норм запасу;
Наближення постачальників сировини, напівфабрикатів, що комплектують виробів і ін. до споживачів;
Широке використання прямих тривалих зв'язків;
Розширення складської системи матеріально-технічного забезпечення, а також оптової торгівлі матеріалами й устаткуванням;
Комплексна механізація й автоматизація вантажно-розвантажувальних робіт на складах.
На стадії незавершеного виробництва :
Прискорення науково-технічного прогресу (упровадження прогресивної техніки і технології, особливо безвідхідної, роторних ліній, хімізація виробництва);
Розвиток стандартизації, уніфікації, типізації;
Удосконалювання форм організації промислового виробництва, застосування більш дешевих конструктивних матеріалів;
Удосконалювання системи економічного стимулювання ощадливого використання сировинних і паливно-енергетичних ресурсів;
Збільшення питомої ваги продукції, що користується підвищеним попитом.
На стадії обігу:
Наближення споживачів продукції до її виготовлювачів;
Удосконалювання системи розрахунків;
Збільшення обсягу реалізованої продукції унаслідок виконання замовлень по прямих зв'язках, дострокового випуску продукції, виготовлення продукції з зекономлених матеріалів;
Ретельна і своєчасна добірка продукції, що відвантажується, по партіях, асортиментові, транзитній нормі, відвантаження в строгій відповідності з укладеними договорами.
Якщо говорити про поліпшення використання оборотних коштів, не можна не сказати і про економічне значення економії оборотних фондів, що виражається в наступному:
Зниження
питомих витрат
сировини, матеріалів,
палива забезпечує
виробництву
великі економічні
вигоди. Воно,
насамперед,
дає можливість
з даної кількості
матеріальних
ресурсів виробити
більше готової
продукції і
виступає тому
як одна із серйозних
передумов
збільшення
масштабів
виробництва.
Прагнення до
економії матеріальних
ресурсів спонукає
до впровадження
нової техніки
й удосконалюванню
технологічних
процесів.
Економія в
споживанні
матеріальних
ресурсів сприяє
поліпшенню
використання
виробничих
потужностей
і підвищенню
суспільної
продуктивності
праці.
Економія
матеріальних
ресурсів у
величезній
мірі сприяє
зниженню собівартості
промислової
продукції.
Істотно впливаючи
на зниження
собівартості
продукції,
економія матеріальних
ресурсів надає
позитивний
вплив і на фінансовий
стан підприємства.
Економічна
ефективність
поліпшення
використання
й економія
оборотних
фондів досить
великі, оскільки
вони впливають
на всі сторони
виробничої
і господарської
діяльності
підприємства.
На кожному
підприємстві
є резерви економії
матеріальних
ресурсів. Під
резервами варто
розуміти виникаючі
або виниклі,
але ще не використані
(повністю або
частково) можливості
поліпшення
використання
матеріальних
ресурсів.
У
залежності
від характеру
заходів основні
напрямки реалізації
резервів економії
ресурсів у
промисловості
і на виробництві
підрозділяються
на виробничо-технічні
й організаційно-економічні.
До
виробничо-технічних
напрямків
відносяться
заходи, зв'язані
з якісною підготовкою
сировини до
його виробничого
споживання,
удосконалюванням
конструкції
машин, устаткування
і виробів,
застосуванням
більш економічних
видів сировини,
палива, упровадженням
нової техніки
і прогресивної
технології,
що забезпечують
максимально
можливе зменшення
технологічних
відходів і
втрат матеріальних
ресурсів у
процесі виробництва
виробів з максимально
можливим
використанням
вторинних
матеріальних
ресурсів.
До
основних
організаційно-економічних
напрямків
економії матеріальних
ресурсів відносяться:
комплекси
заходів, зв'язаних
з підвищенням
наукового рівня
нормування
і планування
матеріалоємності
промислової
продукції,
розробкою і
впровадженням
технічно
обґрунтованих
норм і нормативів
витрати матеріальних
ресурсів; комплекси
заходів, зв'язаних
із установленням
прогресивних
пропорцій, що
полягають у
прискореному
розвитку виробництва
нових, більш
ефективних
видів сировини
і матеріалів.
Головний
напрямок економії
матеріальних
ресурсів на
кожному конкретному
підприємстві
- збільшення
виходу кінцевої
продукції з
той самою кількості
сировини і
матеріалів
- залежить від
технічного
оснащення
виробництва,
рівня майстерності
працівників,
рівня організації
матеріально-технічного
забезпечення,
кількості норм
витрати і запасів
матеріальних
ресурсів.
Чимале
значення має
скорочення
втрат у виробничому
процесі, за
рахунок якого
можна досягти
15-20% всієї економії
матеріальних
ресурсів.
При
управлінні
оборотними
коштами важливо
також правильно
вибрати метод
оцінки матеріально-виробничих
запасів, що у
підсумку впливає
на розмір прибутку
підприємства.[6,
200-215]
Функціонування оборотних коштів розпочинається з моменту їх формування і розміщення. Раціональне розміщення як складова управління оборотним капіталом має певні особливості не