Анализ организационно-технического уровня производства
Аналіз ефективності і інтенсивності використання капіталу. Оцінка ділової активності підприємства.
Як відомо, капітал знаходиться в постійному русі, переходячи з однієї стадії кругообігу в іншу.
На першій стадії підприємство закуповує необхідні йому основні фонди, виробничі запаси, на другій – засоби в формі запасів поступають в виробництво, а частина використовується на оплату праці працівникам, виплату податків, платежів по соціальному страхуванню і інші витрати. На третій стадії готова продукція реалізовується і на рахунок підприємства поступають грошові кошти. Чим швидше капітал зробить кругообіг, тим більше продукції отримає і реалізує підприємство при одній і тій же сумі капіталу. Затримка руху коштів на будь-якій стадії веде до сповільнення оборотності капіталу, потребує додаткових вкладень коштів і може визвати значне погіршення фінансового стану підприємства.
Таким чином, ефективність використання капіталу характеризується його віддачею (рентабельністю) як відношення суми прибутку до середньорічної суми основного і оборотного капіталу. Для характеристики інтенсивності використання капіталу розраховується коефіцієнт його оборотності (відношення виручки від реалізації продукції, робіт і послуг до середньорічної вартості капіталу).
Взаємозв’язок між показниками віддачі капіталу і його оборотністю виражається наступним чином:
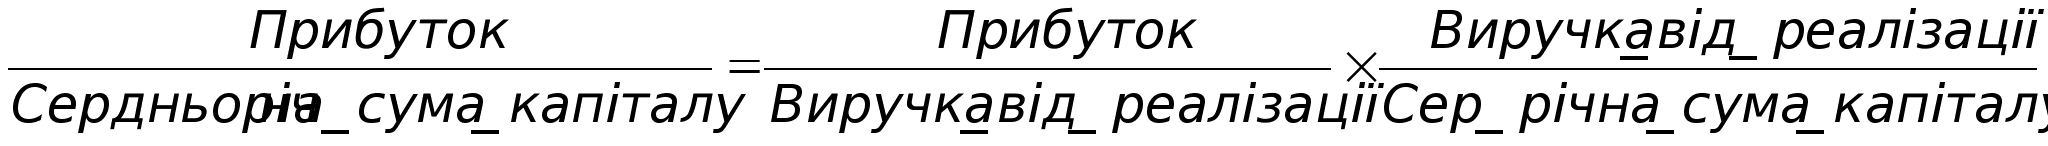
Іншими словами, прибутковість інвестованого капіталу рівна добутку рентабельності продажу і коефіцієнта оборотності капіталу.
Розрахунок впливу факторів на зміни рівня рентабельності капіталу можна провести методом абсолютних різниць (табл. 13).
Таблиця № 13 Показники ефективності використання капіталу.
Показники |
Попередній рік | Звітний рік |
| Прибуток підприємства, тис.грн. | 4313 | 2252 |
| Виручка від реалізації продукції, тис.грн. | 17805 | 20712 |
| Середня сума капіталу, тис.грн. | 254287 | 256752 |
| Рентабельність капіталу, % | 1,7 | 0,87 |
| Рентабельність продаж, % | 24,2 | 10,87 |
| Коефіцієнт оборотності капіталу | 0,07 | 0,08 |
|
Зміни рентабельності за рахунок:
|
(10,87-24,2)*0,07= -0,9 (0,08-0,07)*10,87=+0,1 Всього -0,8 |
|
За допомогою методу абсолютних різниць ми визначили вплив факторів на рентабельність капіталу. Віддача капіталу за звітний рік зменшилась на 0,8, це зменшення відбулося за рахунок зменшення показника рентабельності продажі (0,9). Також спостерігається незначне прискорення оборотності на 0,1.
Швидкість оборотності капіталу характеризується наступними показниками:
Коефіцієнтом оборотності (Коб):
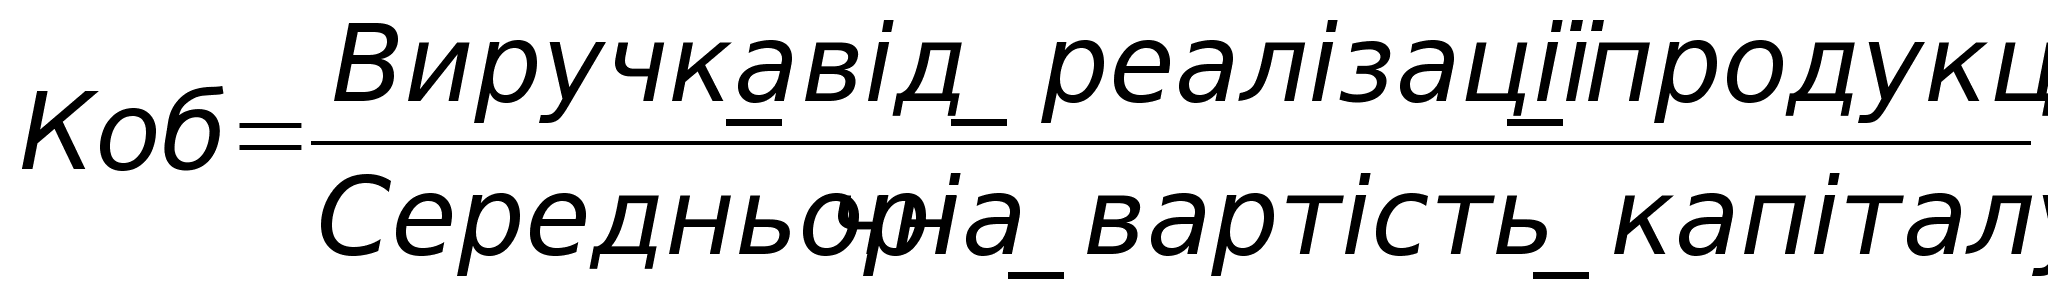 (розрахунок
в табл. №13)
Тривалість одного обороту (Тоб):
 ,
чи

де Д – кількість календарних днів в періоді, що аналізується (360).
Отже для 1996/1997 року тривалість одного оберту дорівнює:
 ;
 .
Таким чином в порівнянні з минулим роком оборотність капіталу прискорилась на 678,8дні (5141,4-4462,6).
В процесі аналізу необхідно вивчити оборотність капіталу не тільки в цілому, але і по стадіям кругообороту. Це дозволить прослідкувати, на яких стадіях відбулося прискорення чи сповільнення оборотності капіталу.
Таблиця № 14 Аналіз тривалості обороту капіталу.
Вид коштів |
Середні залишки, тис.грн. | Сума виручки, тис.грн. | Тривалість обороту, дні | ||||
| Мин. рік | Звіт. Рік | Мин. рік | Звітн. рік | Мин. рік | Звіт. рік | зміни | |
|
Загальна сума капіталу В тому числі:
В тому числі:
|
254287 234880 19407 17 3815 15575 |
256752 231653 25099 57 3866 21176 |
17805 17805 17805 17805 17805 17805 |
20712 20712 20712 20712 20712 20712 |
5141,4 4749 392,4 0,34 77,1 314,9 |
4462,6 4026,4 436,3 0,99 67,2 368 |
-678,8 -722,6 +43,9 +0,65 -9,9 +53,1 |
За даними цієї таблиці видно, що тривалість обороту зменшилась в основному за рахунок основного капіталу – 722,6 днів (зменшення основного капіталу і збільшення виручки від реалізації).
Тривалість обороту капіталу багато в чому залежить від органічної будови капіталу (відношення основного і оборотного капіталу). Чим вища доля основного капіталу в загальній його сумі, тим помаліше він обертається, і навпаки, при збільшенні питомої ваги оборотних активів прискорюється загальна оборотність капіталу. Залежність загальної тривалості обороту капіталу можна виразити наступним чином:
ТОБ=ТОБ.К : ПВОБ,К
Де ТОБ – середня тривалість обороту загальної суми капіталу; ТОБ.К – тривалість обороту оборотного капіталу; ПВОБ.К – питома вага оборотного капіталу в загальній сумі.
Для розрахунку впливу факторів використовуємо спосіб ланцюгової підстановки:
ТОБ 0=ТОБ.К 0 : ПВОБ,К 0=392,4 : 7,63 = 51дн.
ТОБ=ТОБ.К 0 : ПВОБ,К 1=392,4 : 9,77 = 40 дн.
ТОБ 1=ТОБ.К 1 : ПВОБ,К 1=436,3 : 9,77 = 44 дн.
З цих даних видно, що загальна оборотність капіталу прискорилась на 7 днів (51-44), в тому числі за рахунок збільшення долі оборотного капіталу на 9 днів (40-51). В зв’язку з сповільненням оборотності поточних активів загальна оборотність капіталу сповільнилась на 4 дня (44-40).
Економічний ефект в результаті прискорення оборотності виражається в відносному звільненні засобів з обороту, а також в збільшенні суми прибутку.
Сума вивільнених засобів з обороту в зв’язку з прискоренням (-Е) чи додатково залучених коштів в оборот (+Е) при сповільненні оборотності визначається множенням одноденного обороту по реалізації на зміни тривалості обороту:
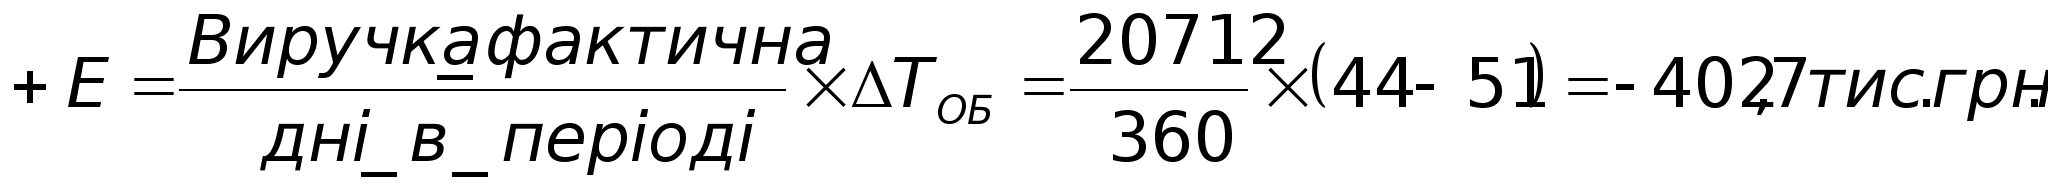
в нашому прикладі в зв’язку з прискоренням оборотності капіталу на 7 днів відносно вивільнено з обороту 402,7 тис.грн.
Оскільки
суму прибутку
можна представити
у вигляді наступних
факторів
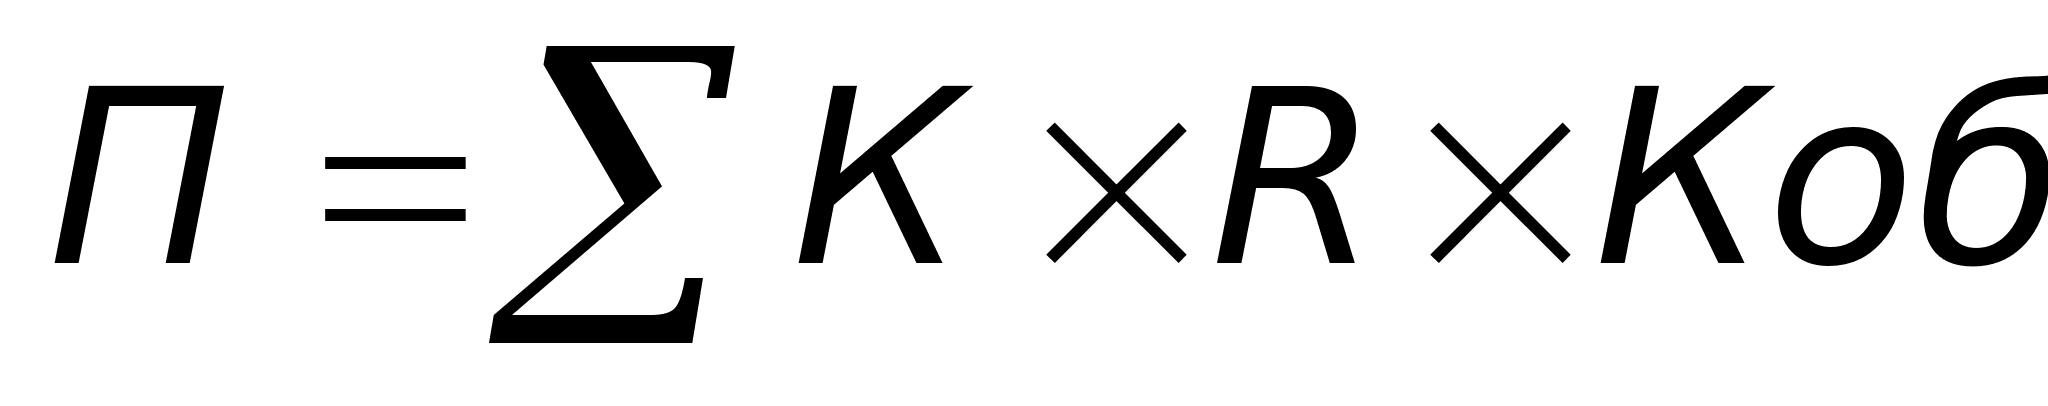 , збільшення
суми прибутку
за рахунок
зміни коефіцієнта
оборотності
капіталу можна
розрахувати
множенням
приросту коефіцієнта
оборотності
на фактичний
коефіцієнт
рентабельності
продажу і на
фактичну
середньорічну
суму капіталу:
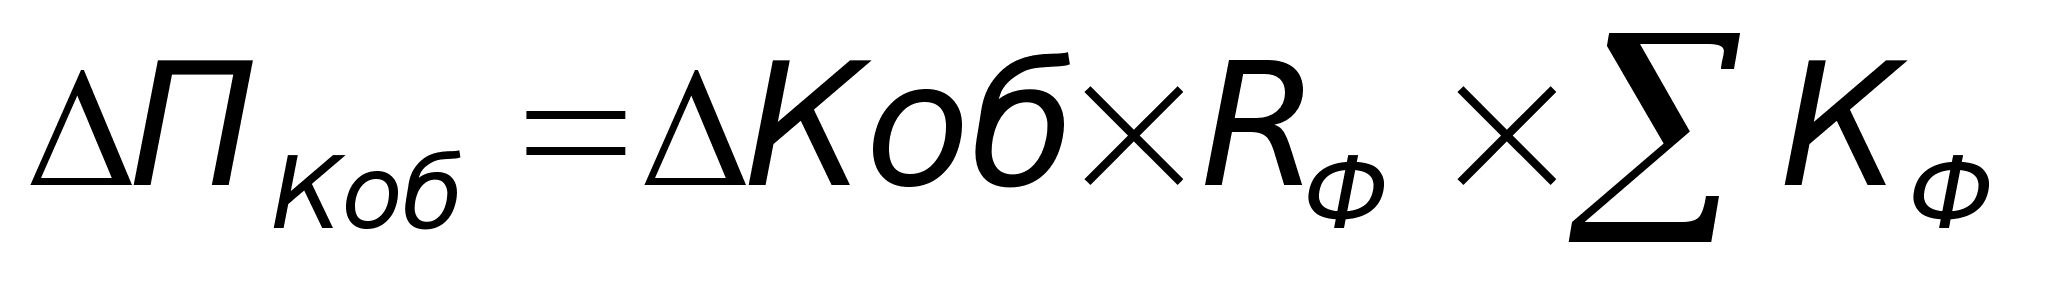

В нашому прикладі прискорення оборотності капіталу в звітному році забезпечило приріст прибутку на суму 279,1 тис.грн.
Аналіз платоспроможності і кредитоспроможності підприємства.
Одним з показників, характеризуючих ФСП, являється його платоспроможність, можливість наявними грошовими ресурсами своєчасно погасити свої платіжні зобов’язання.
Оцінка платоспроможності здійснюється на основі характеристики ліквідності поточних активів, часу, необхідного для перетворення їх в грошову масу. Поняття платоспроможності і ліквідності дуже близькі. Від степені ліквідності балансу залежить платоспроможність. В той же час ліквідність характеризує не тільки поточний стан розрахунків, але й перспективу.
Найбільш мобільною частиною ліквідних засобів являються гроші і короткострокові фінансові вкладення. До другої групи відноситься готова продукція, товари відвантажені і дебіторська заборгованість.
Значно більший строк потрібний для переробки виробничих запасів і незавершеного виробництва в готову продукцію, а потім в грошову масу. Тому вони відносяться до третьої групи.
Таблиця № 15 Згрупування поточних затрат по степені ліквідності.
Поточні активи |
На початок року | На кінець року |
|
Грошові кошти Короткострокові фінансові вкладення |
17 — |
57 — |
| Всього по І-й групі | 17 | 57 |
|
Готова продукція Товари відвантажені Дебіторська заборгованість Інші оборотні активи |
7764 3104 558 153 |
13111 1624 2180 62 |
| Всього по ІІ-й групі | 11579 | 16977 |
|
Виробничі запаси Незавершене виробництво Витрати майбутніх періодів |
4617 3189 5 |
5795 2260 10 |
| Всього по групі ІІІ | 7811 | 8065 |
| Всього поточних активів | 19407 | 25099 |
На три групи розбиваються і платіжні зобов’язання підприємства: 1. Заборгованість строки оплати якої вже наступили; 2. Заборгованість, яку можна погасити найближчим часом; 3. Довгострокова заборгованість.
Для оцінки перспективної платоспроможності розраховують наступні показники ліквідності: абсолютний, проміжний і загальний.
Абсолютний показник ліквідності визначають відношення ліквідних засобів першої групи до всієї суми короткострокових боргів підприємства. Його значення призначається достатнім, якщо він вищий 0,2-0,25. Якщо підприємство в поточний момент може на 25-35% погасити свої борги, то його платоспроможність рахується нормальною. На аналізуючому підприємстві на початок року абсолютний коефіцієнт ліквідності становив 0,001(17:13293), а на кінець року 0,003 (57:14871).
Відношення ліквідних засобів перших двох груп до загальної суми короткострокових боргів підприємства являє собою проміжний коефіцієнт ліквідності. Задовільняє переважно межі від 0,7 до 0,8. В нашому випадку коефіцієнт буде дорівнювати:
1996рік 1997рік
(17+11579) : 13293 (57+16977) : 14871
0,87 1,14
Загальний коефіцієнт ліквідності розраховується відношенням суми поточних активів до загальної суми короткострокових зобов’язань. Задовільняє переважно коефіцієнт 2-2,5. В нашому випадку на початок року коефіцієнт становив:
19407 : 13293 = 1,46
на кінець року: 25099 : 14871 = 1,68.
Таблиця № 16 Показники ліквідності підприємства.
Показник ліквідності |
На початок року | На кінець року |
| Абсолютний | 0,001 | 0,003 |
| Проміжний | 0,87 | 1,14 |
| Загальний | 1,46 | 1,68 |
Дані таблиці свідчать, що дане підприємство є неліквідним, так як коефіцієнт абсолютної ліквідності близький до 0, порівнюючи за нормативним коефіцієнтом, який коливається в межах 0,2-0,25. Низький коефіцієнт ліквідності не дозволяє підприємству користуватися кредитами банків і підприємств, погіршує матеріально-технічне постачання, не сприяє вкладенню інвестицій в підприємство.
Аналізуючи проміжний коефіцієнт ліквідності, можна сказати що він є досить високим, вищий нормативної норми і має тенденцію росту порівняно з попереднім періодом, що зумовлюється насамперед збільшенням кількості готової продукції на складах (13111-7764=5347), що свідчить про затоварення ринків збуту, низькою купівельною спроможністю господарських суб’єктів, високою собівартістю продукції, це призводить до замороження оборотних засобів, відсутності грошових коштів, і дебіторської заборгованості (2180-558= 1622).
Для більш повної і об’єктивної оцінки ліквідності можна використати наступну факторну модель:
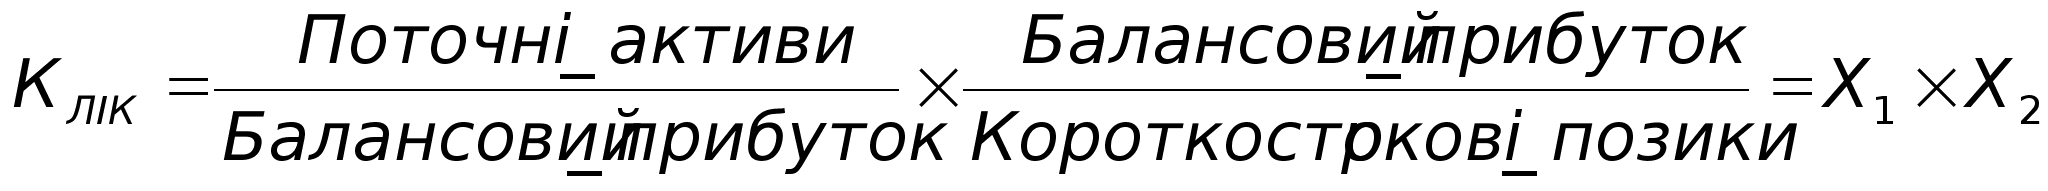 ,
де Х1 – показник,
який характеризує
вартість поточних
активів, які
приходяться
на 1грн прибутку;
Х2 – показний,
який свідчить
про можливість
підприємства
погасити свої
заборгованості
за рахунок
своєї діяльності.
За допомогою методу ланцюгової підстановки розрахуємо вплив кожного фактора на ліквідність підприємства:
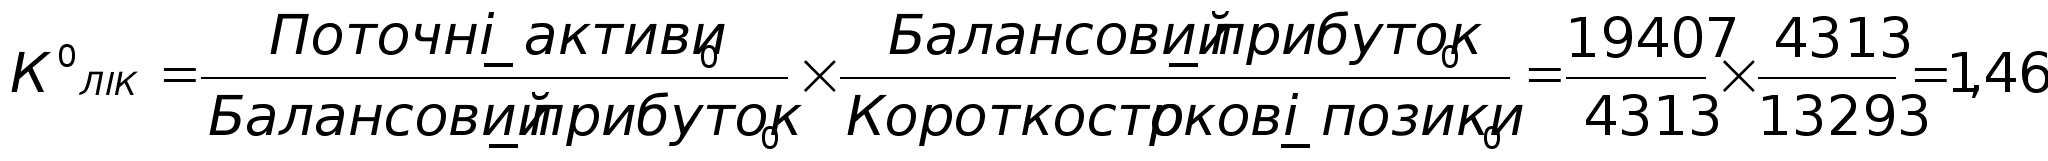

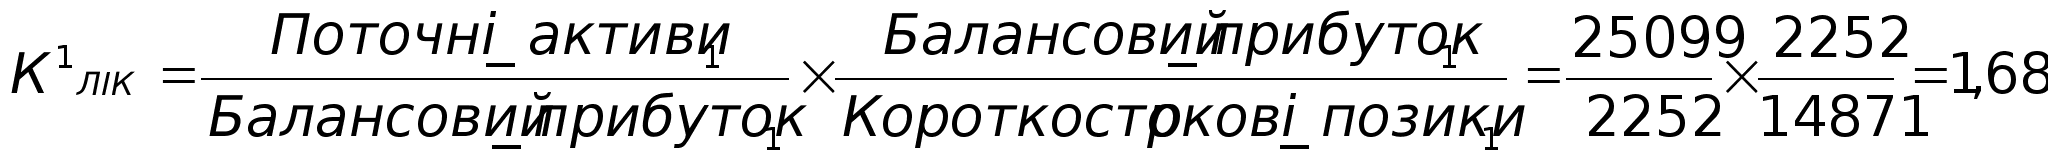 аналізуючи
вплив кожного
показника можна
сказати, що за
звітний рік
зріс показник
(на 1,87 (1,46-3,33)), який
характеризує
вартість поточних
активів, які
приходяться
на 1грн прибутку,
що є позитивним
для підприємства,
так як збільшує
його ліквідність.
Зміна (зменшення
на 1,65 (3,33-1,68)) показника
, який свідчить
про спроможність
підприємство
погасити свої
заборгованості
за рахунок
своєї діяльності,
є негативним
явищем, так як
суттєво понизив
ліквідність
підприємства.
Якщо порівняти
минулий і звітний
роки то можна
спостерігати
на деяке збільшення
показника
ліквідності
на 0,22 (1,46-1,68), що відбулося
в основному
за рахунок
збільшення
поточних активів.
Підприємство можна визнати частково платоспроможним, тільки за рахунок того, що загальний коефіцієнт ліквідності за звітний рік більший від нормативного (1,68>1,5). Це пояснюється збільшенням поточних активів по групі 2 і 3, а саме готової продукції, дебіторської заборгованості, виробничих запасів.
Ще одним показником ліквідності є коефіцієнт самофінансування – відношення суми самофінансуючого прибутку (прибуток + амортизація) до загальної суми внутрішніх і зовнішніх джерел фінансових доходів:
З
 агальна
сума фінансових
прибутків
Внутрішні Зовнішні


П
 рибуток
Амортизація
Випуск акцій
Позика
Довгострокові Короткострокові
Ксамофінансування попередні й рік=(4313+2877):(4313+2877+103+13293)=0,35
Ксамофінансування звітний рік=(2252+3598):(2252+3598+14871)=0,28
З розрахунків видно, що коефіцієнт самофінансування за звітний рік зменшився на 0,07 (0,35-0,28), і є негативним явищем для підприємства. Це зумовлено насамперед тим, що підприємство в звітному році отримало на 2061тис.грн(4313-2252) менше прибутку ніж в попередньому році, а також збільшилась сума короткострокових зобов’язань 1578 тис.грн. (13293-14871).
Платоспроможність підприємства тісно пов’язане з поняттям кредитоспроможність. Кредитоспроможність це такий фінансовий стан, який дозволяє отримати кредит і своєчасно його повернути.
При оцінці кредитоспроможності враховується репутація позичальника, розмір і склад його власності, стан економічної і ринкової коньюктури, стійкість фінансового стану.
Оцінка запасу фінансової стійкості підприємства.
При аналізі фінансового стану підприємства необхідно знати запас його фінансової стійкості. З цією ціллю попередньо всі затрати підприємства слід розбити на дві групи в залежності від об’єму виробництва і реалізації продукції: змінні і постійні.
Змінні затрати збільшуються і зменшуються пропорційно об’єму випуску продукції. Це витрати сировини, матеріалів, енергії, палива, зарплати робітників на відрядній формі оплати праці, відрахування і податки від зарплати і виручки і т.д.
Постійні затрати не залежать від об’єму виробництва і реалізації продукції. До них відноситься амортизація основних засобів і нематеріальних активів, суми виплачених процентів за кредити банків, орендна плата, витрати на управління і організацію виробництва, зарплата персоналу на почасовій оплаті.
Постійні затрати разом з прибутком становлять маржинальний прибуток підприємства.
Ділення затрат на постійні і змінні і використання показника маржинального прибутку дозволяє розрахувати границю рентабельності, ту суму виручки, яка необхідна для того, щоб покрити всі постійні витрати підприємства. Прибутку при цьому не буде, але і не буде збитків. Рентабельність при такій виручці буде рівна нулю.
Розраховується межа рентабельності відношенням суми постійних затрат в складі собівартості реалізованої продукції до частки маржинального прибутку в виручці.
Якщо відома межа рентабельності, то не важко розрахувати запас фінансової стійкості (ЗФС):
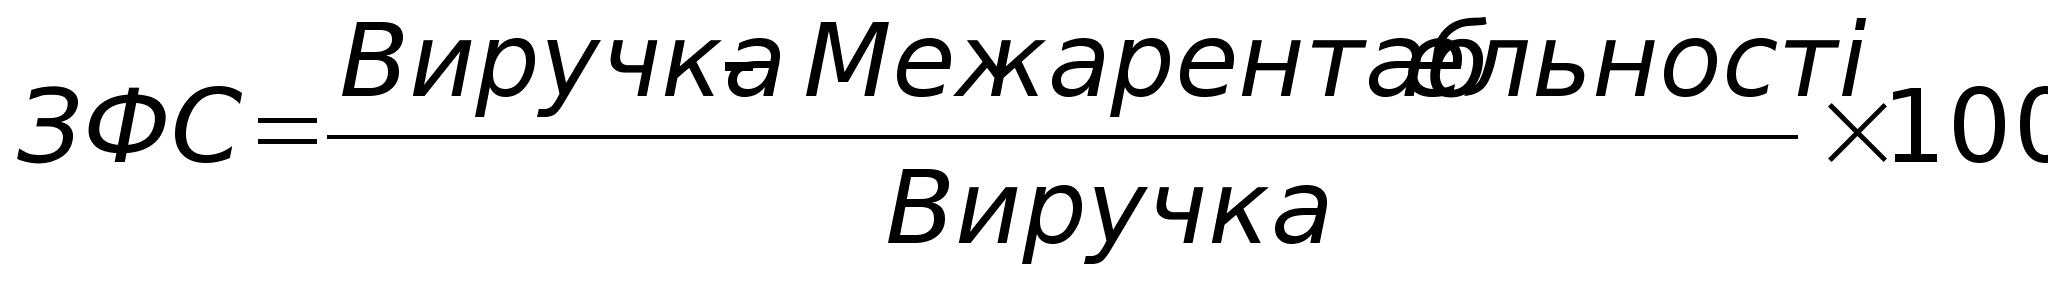
розрахунок даного показника в таблиці №17.
Таблиця № 17 Розрахунок рентабельності і запасу фінансової стійкості підприємства.
-
Показники
Минулий рік Звітний рік Виручка від реалізації продукції, за мінусом ПДВ, акцизів і т.д. 15473 17608 Прибуток, тис.грн. 4313 2252 Повна собівартість реалізованої продукції, тис.грн. 21120 16958
Сума змінних затрат, тис.грн. 15805
12498 Сума постійних затрат, тис.грн. 5315 4460 Сума маржинального доходу, тис.грн. 9628 6712 Доля маржинального доходу в виручці, % 62,2%
38% Межа рентабельності, тис.грн. 8545 11737 Запас фінансової стійкості:
Тис.грн.
%
6931,9
44,8%
5863,4
33,3%
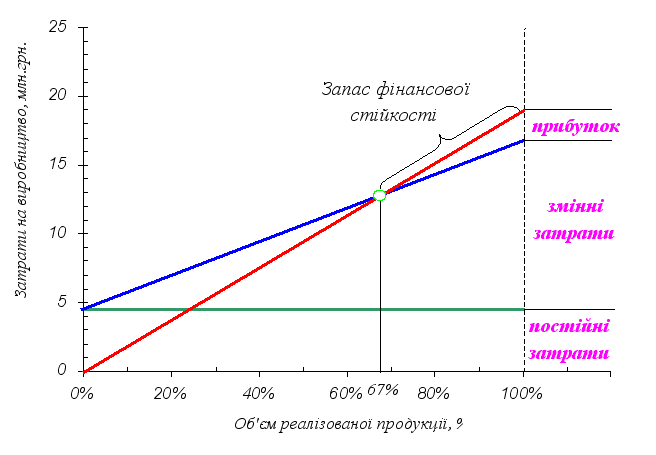
Дані таблиці 17 свідчать, що на початок року потрібно було реалізувати продукцію на суму 8545тис.грн., щоб покрити всі затрати. При такій виручці рентабельність дорівнює нулю. Фактична виручка складала 15473тис.грн., що вище межі на 6931,9тис.грн., чи на 44,8%. Це і є запас фінансової стійкості. На кінець року фінансова стійкість підприємства суттєво знизилась, так як для покриття всіх затрат потрібно реалізувати продукцію на суму 11737тис.грн., при цьому запас фінансової стійкості в звітному році зменшився на 1068,5тис.грн, або на 11,5%.
ВИСНОВКИ І ПРОПОЗИЦІЇ.
Проаналізувавши баланс можна зробити деякі висновки по діяльності підприємства. У звітному році порівняно з попереднім різко зменшився об’єм виробництва продукції (на 67%), що свідчить про погіршення використання основних фондів. Мало того, при значному знищенні виробництва, готової продукції на складах її суттєво збільшилось на 5358тис.грн., або на 41%, що говорить про неспроможність підприємства реалізувати свою продукцію, в основному за рахунок високої її собівартості. Все це вплинуло на зменшення балансового прибутку підприємства майже вдвічі (на 2061тис.грн. або 52%), що є негативним для підприємства так як свідчать про відсутність джерела поповнення власних засобів.
Позитивним моментом діяльності підприємства є зростання його стійкості, тобто підвищення проценту забезпеченості –забезпеченість матеріальних оборотних засобів власними джерелами фінансування на 9% (39-48), що є позитивним для підприємства, так як залежність підприємства від зовнішніх інвесторів знизився. Ще одним позитивним моментом є те, що в звітному році підприємство перейшло з кризового фінансового стану в нестійке фінансове становище.
Проаналізувавши ефективність використання капіталу, ми бачимо, що оборотність капіталу в деякій мірі зросла на 0,01, що спричинило зменшення тривалості обороту на 678,8 днів. Внаслідок прискорення оборотності капіталу підприємство забезпечило приріст прибутку у звітному році на 279,1 тис.грн.
Зниження коефіцієнту рентабельності продажу за звітний рік привів до сповільнення темпів росту власного капіталу. В цілому за звітний рік темп росту зменшився на 0,0001.
Проаналізувавши загальний стан підприємства можна зробити пропозиції по покращенню фінансового стану підприємства:
Перш за все підприємство повинно реалізувати всю продукцію, що застоюється на складах. Реалізацією і просуванням продукції на ринок на підприємстві займається відділ маркетингу. Саме цей відділ повинен забезпечити просування товару не тільки на вітчизняний ринок а і за кордон. Введення сучасної моделі відділу маркетингу забезпечує зв’язок цього відділу з всіма іншими відділами підприємства, що забезпечує їх ефективну роботу.
Знищення собівартості продукції – дозволить підприємству бути конкурентноспроможним на ринку збуту. Можливе за рахунок впровадження нової техніки, технологій, більш раціонального використання як матеріальних так і трудових ресурсів, зменшення питомої ваги постійних затрат в собівартості продукції, адже зниження собівартості продукції прямо пропорційно впливає на збільшення прибутку підприємства.
Збільшення грошових коштів на розрахунковому рахунку підприємства, що збільшить коефіцієнт абсолютної ліквідності і дозволить підприємству брати довго і короткострокові позики в банку для фінансування поточної діяльності, які видаються лише платоспроможним підприємствам, в яких коефіцієнт абсолютної ліквідності відповідає нормі. Збільшення грошових коштів можна забезпечити за рахунок реалізації зайвих виробничих і невиробничих фондів, здачі їх в оренду.
Виробництво і розробка нових видів продукції, яка зацікавить споживачів, а також отримання ліцензій на виробництво “ходових” товарів, що дозволить стабілізувати і покращити фінансовий стан підприємства.
Література.
Г.В.Савицкая “Анализ хозяйственной деятельности предприятий” Москва-Минск 1998.
“економічний аналіз діяльності промислових підприємств та об’єднань” під ред. С.І. Шкарабана Тернопіль ТАНГ 1995.
ПЛАН.
Вступ.
І. Аналіз основних показників, які комплексно характеризують виробничо-господарську діяльність……………………………… … 4
ІІ. Аналіз фінансового стана підприємства……………………… 11
Аналіз структури пасиву балансу. Оцінка ринкової стійкості підприємства……………………………………… 11
Аналіз активів підприємства……………………………… 15
Аналіз взаємозв’язку активу і пасиву балансу. Оцінка фінансової стійкості підприємства……………………… 17
Аналіз ефективності і інтенсивності використання капіталу. Оцінка ділової активності підприємства… 24
Аналіз платоспроможності і кредитоспроможності підприємства……………………………………………………29
Оцінка запасу фінансової стійкості підприємства… 34
ІІІ. Висновки і пропозиції………………………………………………37
Література………………………………………………………………… 40
Додатки.
ВСТУП.
Перехід до ринкової економіки потребує від підприємства підвищення ефективності виробництва, конкурентноздатності продукції і послуг на основі впровадження досягнень науково-технічного прогресу, ефективних форм господарювання і управління виробництвом, активізації підприємництва і т.п. Важлива роль у реалізації цієї задачі приділяється аналізу господарської діяльності підприємств. З його допомогою виробляються стратегія і тактика розвитку підприємства, обгрунтовуються плани й управлінські рішення, здійснюється контроль за їхнім виконанням, виявляються резерви підвищення ефективності виробництва, оцінюються результати діяльності підприємства, його підрозділів і робітників.
Під аналізом розуміється засіб пізнання предметів і явищ навколишнього середовища, заснований на розчленовуванні цілого на складові частини і вивчення їх у всьому різноманітті зв'язків і залежностей.
Зіст аналізу випливає з функцій. Однією з таких функцій являється вивчення характеру дії економічних законів, встановлення закономірностей і тенденцій економічних явищ і процесів у конкретних умовах підприємства. Наступна функція аналізу - контроль за виконанням планів і управлінських рішень, за економічним використанням ресурсів. Центральна функція аналізу - пошук резервів підвищення ефективності виробництва на основі вивчення передового досвіду і досягнень науки і практики. Також інша функція анализу - оцінка результатів діяльності підприємства по виконанню планів, досягнутому рівню розвитку економіки, використанню наявних можливостей. І накінець - розробка заходів по використанню виявлених резервів у процесі господарської діяльності.
Аналізом фінансового стану підприємства, організації займаються керівники і відповідні служби, також засновники, інвестори з метою вивчення ефективного використання ресурсів. Банки для оцінки умов надання кредиту і визначення ступеня ризику, постачальники для своєчасного одержання платежів, податкові інспекції для виконання плану надходжень засобів у бюджет і т.п. Фінансовий аналіз є гнучким інструментом у руках керівників підприємства. Фінансовий стан підприємства характеризується розміщенням і використання засобів підприємства. Ця інформація представляється в балансі підприємства. Основними чинниками, що визначають фінансовий стан підприємства, є, по-перше, виконання фінансового плану і поповнення в міру виникнення потреби власного обороту капіталу за рахунок прибутку і, по-друге, швидкість оборотності оборотних коштів ( активів). Сигнальним показником, у якому виявляється фінансовий стан, виступає платоспроможність підприємства, під яким розуміють його спроможність вчасно задовольняти платіжні вимоги, повертати кредити, проводити оплату праці персоналу, вносити платежі в бюджет. В аналіз фінансового стану підприємства входить аналіз бухгалтерської звітності, пасив і актив, їхній взаємозв'язок і структура; аналіз використання капіталу й оцінка фінансової стійкості; аналіз платоспроможності і кредитоспроможності підприємства і т.п.
Розділ І.
Аналіз основних показників, які комплексно характеризують виробничо-господарську діяльність.
Ефективність використання виробничих та фінансових ресурсів характеризується кількісним співвідношенням інтенсивних і екстенсивних факторів.
Показниками екстенсивного розвитку є кількісні показники використання ресурсів: чисельність працюючих, величина використаних предметів праці, об’єм основних виробничих фондів, величина амортизації та авансованих оборотних засобів.
Показники інтенсивного розвитку – якісні показники використання ресурсів: продуктивність праці, матеріаловіддача, матеріало місткість, фондовіддача, фондомісткість, кількість оборотів оборотних засобів або коефіцієнт закріплення оборотних засобів.
Процес екстенсивного нарощування виробничого потенціалу є необхідним, але обмежується фінансовими можливостями підприємства. Економічно виправданим є таке нарощування виробничого потенціалу, яке супроводжується більш високим проростом фінансових результатів.
Визначальним напрямком мобілізації резервів виробництва є інтенсифікація виробничо-збутової діяльності, та використання виробничого потенціалу. Кінцеві результати діяльності формуються під дією як інтенсивних так і екстенсивних факторів. Особливістю інтенсивного і екстенсивного використання ресурсів є їх взаємозамінність. Так нехватку робочої сили можна поповнити підвищенням продуктивності праці.
Оцінка результатів
інтенсифікації
включає таку
систему розрахунків:
а) визначення
динаміки показників
інтенсифікації;
б) Визначення
співвідношення
приросту використання
виробничих
ресурсів в
розрахунку
на 1% приросту
обсягу виробництва;
в) розрахунок
частки впливу
зміни показників
інтенсифікації
на приріст
обсягу виробництва;
г) розрахунок
відносної
економії виробничих
ресурсів;
д) комплексна
оцінка всебічної
інтенсифікації
виробництва.
Для оцінки інтенсифікації виробництва можна використати наступну аналітичну таблицю.
Таблиця № 1 Характеристика показників інтенсифікації виробництва
| Показники |
Минулий |
Звітний |
Відхилен-ня, % |
| 1. Валова продукція в співставних цінах | 23436 | 15929 | 67 |
| 2. Промислово-виробничий персонал | 3707 | 3343 | 90 |
| 3. Фонд оплати праці з нарахуваннями | 2603 | 2513 | 96 |
|
4. а) Основні
виробничі
фонди |
262211 |
261559 |
99 125 |
| 5. Оборотні засоби | 19407 | 25099 | 129 |
| 6. Матеріальні затрати | 13443 | 12429 | 92 |
| 7. Продуктивність праці (с.1 : с.2) | 6,3 | 4,8 | 76 |
| 8. Продукція на 1 грн. оплати праці (с.1 : с.3) | 9 | 6,3 | 70 |
| 9. Матеріаловіддача (с.1 : с.6) | 1,7 | 1,3 | 76 |
|
10. а) Фондовіддача (с.1 : с.4а) б) Амортизацієвіддача (с.1 : с.4б) |
0,08 8,1 |
0,06 4,4 |
75 54 |
| 11. Оборотність оборотних коштів (кількість оборотів) (с.1 : с.5) | 1,2 | 0,6 | 50 |
В звітному році