Подготовка бизнес-плана реконструкции предприятия «ХХХ»
0.0.Финансовый план
Финансовый план является важнейшей составной частью бизнес-плана. Основные показатели финансового плана: объем продаж, прибыль, оборот капитала, себестоимость и т.д. Финансовый план составляется на 0-0 лет и включает в себя: план доходов и расходов, план денежных поступлений и выплат, балансовый план на первый год. При составлении финансового плана анализируется состояние потока реальных денег (потока наличности), устойчивость предприятия, источники и использование средств. В заключение определяется точка безубыточности.
0.0.0.План доходов и расходов
Сводный план (прогноз) доходов и расходов составляется, по крайней мере, на первые три года, причем данные на первый год должны быть представлены в месячной (поквартальной) разбивке. Он включает такие показатели, как ожидаемый объем продаж, себестоимость реализованных товаров и различные статьи расходов. Зная ставки налога, можно получить прогноз чистой прибыли предприятия после вычета налогов.
Основным источником доходов большинства предприятий являются продажи. Именно продажи определяют все прочие аспекты деятельности предприятия, поэтому составление финансового плана начинается с прогнозирования продаж. Основой для такого прогноза служит план маркетинга. Следует также иметь в виду, что объемы продаж у новых предпринимателей обычно нарастают постепенно, а себестоимость реализованной продукции может «скакать» и в некоторые месяцы быть несоразмерно высокой или низкой. Все будет зависеть от ситуации, складывающейся в тот или иной момент на рынке.
План доходов и расходов должен содержать также оценки всех статей косвенных (накладных, общефирменных) расходов по месяцам первого года. Необходимо предусмотреть в плане всевозможные статьи расходов и правильно спланировать их динамику по месяцам.
Расходы на заработную плату будут зависеть от численности работников, их специальностей и квалификации. Сведения о том, сколько и каких специалистов потребуется, берутся из организационного плана. Расширение дела может уже в первые месяцы существования предприятия потребовать увеличения численности занятых. Расходы на оплату труда должны быть заранее предусмотрены и включены в план доходов и расходов. В плане доходов и расходов следует предусмотреть и расходы на повышение заработной платы работающим сотрудникам.
В первые месяцы освоения нового рынка значительно выше средних расходы на командировки, выплаты комиссионных, представительские расходы и т.д.
С ростом фирмы возрастают расходы на страхование, рекламу, участие в выставках, аренду дополнительных складских помещений и пр. Все это должно найти отражение в плане доходов и расходов. Условия страховки можно выяснить непосредственно у той страховой компании, в которой предприятие застраховано, а величину выплат можно определить в зависимости от вида страховки и состояния дел на предприятии к тому или иному моменту. Добавление новых площадей увеличит расходы на аренду. Если планируется закупить новое оборудование, то это отразится в приросте амортизационных отчислений.
Помимо разбивки по месяцам (кварталам) первого года план доходов и расходов должен содержать прогнозные данные на конец второго и третьего года. При прогнозировании эксплуатационных расходов на второй и третий год рекомендуется начать с тех статей, расходы по которым, по всей вероятности, не будут меняться. Расходы по таким статьям, как амортизационные отчисления, коммунальные услуги (плата за электричество, газ и т.д.), аренда, страховка и процент на капитал нетрудно подсчитать, исходя из объема продаж (доходов) на второй и третий год. Расходы на рекламу, на заработную плату и налоги можно определить как долю от чистой прибыли за соответствующий год.
0.0.0.План денежных поступлений и выплат (план денежной наличности)
В финансовый план входит прогноз потока реальных денег (потока наличности). Такой прогноз составляется на три года, с месячной разбивкой данных по первому году. Разные счета оплачиваются в разные сроки, поэтому определение потребностей в денежной наличности является важным моментом, особенно для первого года. Доходы могут сильно различаться из месяца в месяц, да и деньги, вырученные от продаж, поступают на банковский счет предприятия не мгновенно, а с некоторым временным лагом, поэтому, даже если продукция расходится хорошо, может возникнуть необходимость в краткосрочных займах для покрытия постоянных затрат, например для выплаты заработной платы или за коммунальные услуги. Деньги в кассе или на банковском счете предприятия – это не то же самое, что прибыль. Прибыль – это разница между доходами и расходами, а сальдо реальных денег – это разница между реальными денежными поступлениями на расчетный счет и выплатами с расчетного счета. Изменяется сальдо реальных денег только тогда, когда предприятие фактически получает платеж или само производит выплату. Например, погашение долга предприятия не отражается в издержках, хотя уменьшает сумму реальных денег, а амортизация основных фондов – это расходы (издержки), которые снижают прибыль, но не являются выплатами с расчетного счета.
Одна из главных проблем, стоящих перед любым проектом, это правильное планирование потока реальных денег. Сплошь и рядом вполне рентабельные предприятия терпят банкротство только из-за того, что в нужный момент у них не хватило денег. Следовательно, если предприниматель судит о своем успехе по прибыли, он рискует ошибиться.
Прогноз потока реальных денег строится на основании плана денежных поступлений и выплат. План денежных поступлений и выплат составляется на основе плана доходов и расходов с поправкой на ожидаемые временные лаги между отгрузкой и оплатой продукции (сырьевых ресурсов). Если для какого-то месяца окажется, что выплаты денежных средств превышают их поступление, предприниматель во избежание финансовых затруднений должен предусмотреть на этот период привлечение денег в долг (использовать, например, краткосрочные банковские кредиты, займы, ссуды). Если же в каком-либо месяце денежные поступления превысят выплаты, то лишние деньги можно отдать в краткосрочную ссуду или положить на банковский счет до того времени, когда выплаты вновь будут превышать поступления и т.п.
Самый сложный момент в прогнозировании потока реальных денег – это определение размеров поступлений и выплат по месяцам. Для этого приходится строить предположения таким образом, чтобы денег заведомо хватало на оплату счетов в течение всего периода становления предприятия. На основе подобных предположений можно оценить размеры денежных поступлений и платежей по месяцам и прикинуть, когда и сколько денег потребуется брать в долг.
Следовательно, план денежных поступлений и выплат, как и план доходов и расходов, строится исходя из определенных предположений и допущений. Правда, следует отметить, что предположения и допущения, представляющиеся реалистичными на момент составления плана, со временем могут и не подтвердиться. В этом случае в планы необходимо вносить соответствующие коррективы. Все предположения и допущения должны быть четко сформулированы в тексте бизнес-плана, чтобы потенциальный инвестор смог понять, как была получена та или иная цифра.
0.0.0.Балансовый план
Третьим разделом финансового плана является прогноз активов и пассивов предприятия на конец года, т.е. балансовый план. В этом плане отражаются активы и пассивы предприятия, средства, вложенные в развитие производства самим предпринимателем и его партнерами, и нераспределенная прибыль.
К составлению балансового плана на конец первого года приступают, когда составлены план доходов и расходов и план денежных поступлений и выплат.
При создании предприятия предприниматель должен знать, когда будет получена первая прибыль. Для этого делается прогноз точки безубыточности, который дает ответ на вопрос, сколько единиц продукции или услуг необходимо будет продать, чтобы доходы предприятия совпадали с его расходами, т.е. чтобы вложения в проект – окупились. Такая информация позволяет оценить, сколько денег потребуется, чтобы поддержать новое предприятие на начальном этапе его существования. Из плана доходов и расходов известно, когда предприятие начнет получать прибыль, но это не точка безубыточности. Для того, чтобы предприятие окупилось, его обязательства, именуемые постоянными или фиксированными затратами, должны быть полностью покрыты из поступлений.
0.00.Приложения
В приложениях к бизнес-плану приводятся документы, которые не являются частью основного текста, но на которые есть ссылки в бизнес-плане.
Наиболее часто в приложениях приводят следующие документы: технические данные продукции, копии контрактов, лицензий, подробности патентных документов, копии документов, из которых взяты исходные данные, сообщения консультантов по продукции и рынкам, анкетные данные руководящих работников, сведения о порядке и методе проведения опросов и исследований, отчет по ревизии бухгалтерских документов, прейскуранты поставщиков и т.п.
0. Методика составления бизнес-плана реконструкции предприятия «Шина»
0.0.Вводная часть (резюме)
Настоящий бизнес-план представляет предприятие «Шина» (именуемое в дальнейшем Предприятие) возможным инвесторам с целью привлечения капитала для проведения реконструкции производства, что позволит перейти к выпуску перспективных высокоскоростных шин для легковых автомобилей радиальной конструкции.
0.0.0. Субъект реализации бизнес-плана
Акционерное общество открытого типа предприятие «Шина».
Адрес: Россия, 000000, г.Екатеринбург, ул. Резиновая, 00
Телефон: (0000) 00-00-00
Телефакс: (0000) 00-00-00
Генеральный директор: Иванов Петр Степанович
АООТ действует на основании Постановления Совета Министров РФ от 00.00.00 г. № 000.
Уставной капитал - 000 тыс. Д.Е. (на 00.00.00 г.)
Акционерный капитал - 000 тыс. Д.Е. (00000 акций номинальной стоимостью 00 Д.Е.)
0.0.0. Цель реализации бизнес-плана
Реконструкция действующего производства с целью создания нового производства высокоскоростных шин для легковых автомобилей радиальной конструкции двух видов:
000/0OR-00 модель И-000 и 000/0OR-00 модель БИ-000.
Радиальные шины предназначены для легковых автомобилей отечественного производства, а также легковых автомобилей иностранного производства, эксплуатирующихся со скоростями 000 км/ч (000/R00) и 000 км/ч (000/00R00).
0.0.0. Этапы реализации бизнес-плана
Разработка проектно-сметной документации на реконструкцию.
Заключение договоров на поставку отечественного и импортного оборудования.
Реконструкция производственных корпусов Предприятия.
Закупка, монтаж и наладка оборудования.
Отладка технологии производства.
Выход производства на проектную мощность – 0000000 штук в год, в том числе:
модель И-000 (000/00R-00 ) – 000000 шт. в год;
модель БИ-000(000/00R-00) – 000000 шт. в год.
Ввод производства на полную мощность – 0-й квартал 0000 г.
0.0.0. Предпосылки реализации бизнес-плана
возрастающая потребность в шинах в связи с увеличением парка легковых автомобилей;
лучшие эксплуатационные характеристики, более высокие гарантии безопасной эксплуатации автомобиля при использовании радиальных шин по сравнению с диагональными;
меньшая материалоемкость, следовательно и меньшие затраты, а значит, возможность реализации шин по относительно низкой цене и сохранение позиций на рынке;
большой опыт Предприятия по производству различных шин;
освоение нового производства на свободных площадях Предприятия с готовой инфраструктурой, а значит с наименьшими затратами времени и средств;
наличие опытного, высококвалифицированного персонала;
наличие налаженных каналов сбыта продукции.
0.0.0.Технико-экономическая характеристика субъекта, осуществляющего бизнес-план
- Площадь земельного участка - 00 тыс. м0.
- Площадь производственных и служебных зданий - 00 тыс. м0.
- Количество работающих - 0000 чел.
Основные виды выпускаемой продукции – легковые автопокрышки четырех видов: 0.00-00; 0.00 – 00; 0.00 – 00 и 0.00 – 00.
Основные показатели, характеризующие финансово-экономическую деятельность Предприятия, приведены в табл. 0, 0 и 0.
0.0.0.Технологическая структура инвестиций и источники их финансирования, тыс. Д.Е.
Капитальные вложения на реконструкцию, всего - 00000
из них:
НИР и ОКР - 000,0
Проектно-изыскательские работы - 000,0
Строительно-монтажные работы - 0000,0
Оборудование, всего - 00000,0
в том числе:
- отечественное - 00000,0
- импортное - 00000
Пуско-наладочные работы - 000
Прирост оборотных средств - 0000
Освоено инвестиций на 00.00.0000 г. - 000
Таблица 0
Баланс Предприятия за 0000 год, тыс. Д.Е.
А К Т И В |
Код строки |
На начало года |
На конец года |
|
0 |
0 |
0 |
0 |
|
I. Внеоборотные активы |
|||
|
Нематериальные активы (00, 00) |
000 |
- |
- |
| В том числе: | |||
| организационные расходы | 000 |
- |
- |
| патенты, лицензии, товарные знаки (знаки обслуживания), иные аналогичные с перечисленными права и активы | 000 |
- |
- |
|
Основные средства (00, 00, 00) |
000 |
000000 |
00000 |
| В том числе: | |||
|
земельные участки и объекты природопользования |
000 | - | - |
| здания, сооружения, машины и оборудование | 000 |
000000 |
00000 |
|
Незавершенное строительство (00, 00, 00) |
000 |
- |
000 |
|
Долгосрочные финансовые вложения ( 00, 00) |
000 |
- |
- |
| В том числе: | |||
| инвестиции в дочерние общества | 000 |
- |
- |
| инвестиции в зависимые общества | 000 |
- |
- |
| инвестиции в другие организации | 000 |
- |
- |
|
займы, предоставленные организациям на срок более 00 месяцев |
000 |
- |
- |
| прочие долгосрочные финансовые вложения | 000 |
- |
- |
| Прочие внеоборотные активы |
000 |
- |
- |
|
Итого по разделу I |
000 |
000000 |
00000 |
|
II. Оборотные активы |
|||
| Запасы |
000 |
00000 |
00000 |
| В том числе: | |||
|
сырье, материалы и др. (00, 00, 00) |
000 |
00000 |
00000 |
| животные на выращивании и откорме | 000 | - | - |
|
малоценные и быстроизнашивающиеся предметы (00, 00, 00) |
000 |
0000 |
0000 |
|
затраты в незавершенном производстве (издержках обращения) (00, 00, 00, 00, 00, 00, 00) |
000 |
00000 |
00000 |
|
готовая продукция и товары для перепродажи (00, 00) |
000 | 000 | 000 |
|
товары отгруженные (00) |
000 | 000 | 000 |
|
расходы будущих периодов (00) |
000 | 000 |
0000 |
| прочие запасы и затраты | 000 | - | - |
|
Налог на добавленную стоимость по приобретенным ценностям (00) |
000 |
000 |
000 |
|
Дебиторская задолженность (платежи по которой ожидаются более чем через 00 месяцев после отчетной даты) |
000 |
- |
- |
| В том числе: | |||
|
покупатели и заказчики (00, 00, 00) |
000 | - | - |
|
векселя к получению ( 00 ) |
000 | - | - |
| задолженность дочерних и зависимых обществ | 000 | - | - |
|
Продолжение табл.0 |
|||
|
0 |
0 |
0 |
0 |
|
авансы, выданные (00) |
000 | - | - |
| прочие дебиторы | 000 | - | - |
|
Дебиторская задолженность (платежи по которой ожидаются в течение 00 месяцев после отчетной даты) |
000 |
0000 |
00000 |
| В том числе: | |||
|
покупатели и заказчики (00, 00, 00) |
000 | 0000 | 00000 |
|
векселя к получению ( 00 ) |
000 | - | 0000 |
|
задолженность дочерних и зависимых обществ (00) |
000 | - | - |
|
задолженность участников (учредителей) по взносам в уставный капитал (00) |
000 |
- |
- |
|
авансы, выданные (00) |
000 | - | - |
| прочие дебиторы | 000 | 000 | 000 |
|
Краткосрочные финансовые вложения (00, 00, 00) |
000 |
00000 |
00000 |
| В том числе: | |||
| инвестиции в зависимые общества | 000 | - | - |
| собственные акции, выкупленные у акционеров | 000 | - | - |
| прочие краткосрочные финансовые вложения | 000 |
00000 |
00000 |
| Денежные средства |
000 |
00000 | 00000 |
| В том числе: | |||
|
касса (00) |
000 | 0 | 0 |
|
расчетный счет (00) |
000 | 0000 |
00000 |
|
валютный счет (00) |
000 | 0000 |
000 |
|
прочие денежные средства (00, 00, 00 ) |
000 | - | - |
| Прочие оборотные активы |
000 |
00 | 00 |
|
Итого по разделу II |
000 |
00000 |
00000 |
|
Баланс (сумма строк 000 + 000) |
000 |
000000 |
000000 |
| ПАССИВ | |||
|
0 |
0 |
0 |
0 |
|
III. Капитал и резервы |
|||
|
Уставной капитал (00) |
000 |
000 |
000 |
|
Добавочный капитал (00) |
000 |
00000 | 00000 |
|
Резервный капитал (00) |
000 |
- | - |
| В том числе: | |||
|
образованный в соответствии с законодательством |
000 | - | - |
|
образованный в соответствии с учредительными документами |
000 |
- |
- |
|
Фонд социальной сферы (00) |
000 |
00000 |
00000 |
|
Целевые финансирование и поступления (00) |
000 |
- | - |
|
Нераспределенная прибыль прошлых лет (00) |
000 |
- | - |
| Непокрытый убыток прошлых лет | 000 | - | - |
| Нераспределенная прибыль отчетного года |
000 |
- | 00000 |
| Непокрытый убыток отчетного года | 000 | - | - |
|
Итого по разделу III |
000 |
00000 |
000000 |
|
Окончание табл. 0 |
|||
|
0 |
0 |
0 |
0 |
|
IV. Долгосрочные обязательства |
|||
|
Займы и кредиты (00, 00) |
000 |
- | - |
| В том числе: | |||
|
кредиты банков, подлежащие погашению более чем через 00 месяцев после отчетной даты |
000 |
- |
- |
|
займы, подлежащие погашению более чем через 00 месяцев после отчетной даты |
000 |
- |
- |
| Прочие долгосрочные обязательства |
000 |
- | - |
|
Итого по разделу IV |
000 |
- | - |
|
V.Краткосрочные обязательства |
|||
|
Займы и кредиты (00, 00) |
000 |
0000 |
- |
| В том числе: | |||
|
кредиты банков, подлежащие погашению в течение 00 месяцев после отчетной даты |
000 | 0000 | - |
|
займы, подлежащие погашению в течение 00 месяцев после отчетной даты |
000 | 000 | - |
| Кредиторская задолженность |
000 |
00000 |
00000 |
| В том числе: | |||
|
поставщики и подрядчики (00, 00) |
000 | 00000 |
00000 |
|
векселя к уплате (00) |
000 | - | - |
|
задолженность перед дочерними и зависимыми обществами (00) |
000 |
- |
- |
|
задолженность перед персоналом организации (00) |
000 | 000 | 0000 |
|
задолженность перед государственными внебюджет-ными фондами (00) |
000 | 000 |
0000 |
|
задолженность перед бюджетом (00) |
000 |
00000 |
00000 |
|
авансы, полученные (00) |
000 | 00000 | 00000 |
| прочие кредиторы | 000 | - | - |
|
Задолженность участникам (учредителям) по выплате доходов (00) |
000 |
- | - |
|
Доходы будущих периодов (00) |
000 |
- | - |
|
Резервы предстоящих расходов и платежей (00 ) |
000 |
- | - |
| Прочие краткосрочные обязательства |
000 |
0000 |
0000 |
|
Итого по разделу V |
000 |
00000 |
00000 |
|
БАЛАНС (сумма строк 000 + 000 +000) |
000 |
000000 |
000000 |
Таблица 0
Отчет о прибыли и убытках предприятия
за 0000 г., тыс. Д.Е.
Наименование показателя |
Код строки |
За отчетный период |
|
I.Доходы и расходы по обычным видам деятельности |
||
|
Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
000 |
000000 |
| В том числе от продажи |
000 |
000000 |
Себестоимость реализации товаров, продукции, работ, услуг |
000 |
000000 |
| В том числе проданных |
000 |
000000 |
| Валовая прибыль |
000 |
- |
Коммерческие расходы |
000 |
0000 |
Управленческие расходы |
000 |
00000 |
Прибыль (убыток) от продаж (строки 000 – 000 – 000 – 000) |
000 |
00000 |
|
II. Операционные доходы и расходы |
||
Проценты к получению |
000 |
000 |
Проценты к уплате |
000 |
000 |
Доходы от участия в других организациях |
000 |
000 |
Прочие операционные доходы |
000 |
- |
Прочие операционные расходы |
000 |
00000 |
|
III. Внереализационные доходы и расходы |
||
Прочие внереализационные доходы |
000 |
- |
Прочие внереализационные расходы |
000 |
000 |
|
Прибыль (убыток) до налогообложения (строки 000+000 – 000 + 000 + 000 – 000+000-000) |
000 |
00000 |
| Налог на прибыль |
000 |
0000 |
| Прибыль ( убыток) от обычной деятельности |
000 |
00000 |
|
IV. Чрезвычайные доходы и расходы |
||
| Чрезвычайные доходы |
000 |
- |
| Чрезвычайные расходы |
000 |
0000 |
|
Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода (строки 000 + 000 – 000 ) |
000 |
00000 |
Таблица 0
Основные технико-экономические показатели
деятельности Предприятия за 0000 год
| № п/п | Показатель |
Ед. измерения |
Значение показателя |
| 0 |
Реализованная продукция, всего |
тыс. Д.Е. |
000000,0 |
| 0 |
Выпуск легковых автопокрышек, всего |
тыс. шт. |
000,0 |
| В том числе: | |||
|
000 – 00 |
- « - |
00,0 |
|
|
0.00 – 00 |
- « - |
000,0 |
|
|
0.00 – 00 |
- « - |
00,0 |
|
|
000 –00 |
- « - |
00,0 |
|
| 0 | Среднегодовая (первоначальная) стоимость ОПФ, всего | тыс. Д.Е. |
000000,0 |
| В том числе: | |||
|
Здания
и сооружения
( |
- « - |
000000,0 |
|
|
Машины
и оборудование
( |
- « - |
000000,0 |
|
| 0 |
Среднесписочная численность промышленно-производственного персонала, всего |
чел. |
0000 |
| В том числе: | |||
|
0.0 |
|
- « - | 0000 |
| из них: | |||
| - основные | - « - |
000 |
|
|
- вспомогательные |
- « - |
000 |
|
|
0.0 |
|
- « - |
00 |
|
0.0 |
|
- « - | 0 |
| 0 |
Фонд оплаты труда, всего |
тыс. Д.Е. |
00000,0 |
| В том числе: | |||
|
рабочих |
- « - |
00000,0 |
|
| 0 |
Среднегодовая заработная плата: |
||
|
одного руководителя, специалиста и служащего |
тыс. Д.Е. |
00,0 |
|
|
одного основного рабочего |
- « - |
00,0 |
|
|
одного вспомогательного рабочего |
- « - |
00,0 |
|
| 0 |
Себестоимость реализованной продукции |
- « - |
000000,0 |
| 0 |
Затраты на 0 рубль реализованной продукции |
Д.Е./Д.Е. |
0,00 |
| 0 |
Прибыль от реализации продукции |
тыс. Д.Е. | 00000 |
|
00 |
Рентабельность продукции |
% |
00,0 |
| 00 |
Рентабельность производства |
- « - |
00,0 |
| 00 | Среднегодовой остаток оборотных средств | тыс. Д.Е. |
00000,0 |
| 00 | Балансовая прибыль | - « - |
00000,0 |
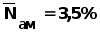 )
 )
0.0. Анализ положения дел в отрасли
На территории России находится семь предприятий, выпускающих различные виды автопокрышек для легковых и грузовых автомобилей, мотоциклов и мотороллеров, для различной сельскохозяйственной техники, самолетов и т.п. (Москва, Ярославль, Нижнекамск, Киров, Екатеринбург, Омск, Красноярск).
В настоящее время все предприятия отрасли испытывают определенные трудности, присущие переходному периоду в экономике: морально и физически изношенное оборудование; устаревший ассортимент продукции; нехватка финансовых ресурсов для пополнения оборотных средств, своевременной оплаты труда работников и тем более для обновления и расширения производства. В то же время акционирование предприятий, некоторая наметившаяся экономическая стабилизация, конкуренция со стороны иностранных производителей, поставляющих на наш рынок высококачественные покрышки, побуждают все предприятия отрасли предпринимать определенные шаги, позволяющие решать перечисленные выше проблемы. Именно поэтому Предприятие и собирается осуществить реконструкцию производства.
Предприятие «Шина» занимается производством автопокрышек более 00 лет. В 00-е годы на предприятии была проведена первая серьезная реконструкция, в ходе которой был построен новый современный по тому времени производственный корпус, существенно обновлен парк основного оборудования, в том числе приобретены импортные форматоры-вулканизаторы.
Выпускаемые Предприятием в настоящее время автопокрышки диагональной конструкции, используемые для автомобилей марок «Москвич», «ВАЗ», «ЗАЗ», «ИЖ», являются морально устаревшими и не в полной мере отвечают требованиям современного рынка. Перспективным видом продукции, предназначенной для легковых автомобилей как отечественного, так и иностранного производства, эксплуатирующихся со скоростями более 000 км/ч, являются автопокрышки радиальной конструкции.
Основными конкурентами Предприятия на отечественном рынке радиальных шин будут предприятия Москвы, Нижнекамска, Омска и Кирова, уже приступившие к их производству. Остальные предприятия отрасли специализируются на производстве покрышек для большегрузных автомобилей, сельскохозяйственной техники и др.
0.0.Существо предлагаемого проекта реконструкции
0.0.0.Продукт
Радиальные шины предназначены для эксплуатации на легковых автомобилях отечественного производства («Жигули», «Волга», «Москвич») и аналогичных автомобилей импортного производства.
Виды продукта:
000/00R-00 модель И-000
000/00R-00 модель БИ-000
Размеры:
посадочный диаметр 00 и 00 дюймов;
ширина профиля 000 и 000 мм;
серия 00% (номинальное отношение высоты профиля к его ширине)
Тип рисунка протектора:
дорожный
межсезонный
зимний
Конструктивные варианты корда:
комбинированный (текстильный и металлокорд)
0.0.0. Свойства продукта
Принципиальным отличием радиальных шин от диагональных является направление нитей корда в каркасе и брекере.
В радиальных шинах нити корда в каркасе располагаются радиально от борта к борту, в 00-00 градусах к меридиональной плоскости сечения. Вследствие меньшей нагруженности нитей каркаса радиальные шины имеют меньшее число слоев, чем диагональные. Большой угол, составляемый нитями брекерного пояса с меридианом, позволяет рассматривать его как нерастяжимую гибкую ленту. Это в значительной степени определяет прочность всей шины и износостойкость протектора.
Конструкция радиальной шины позволяет получить следующие важные достоинства продукта:
0.Значительное увеличение пробега шин и повышение комфортабельности езды за счет увеличения постоянного контакта протектора с дорожным покрытием, обусловленного большей эластичностью боковин.
0.Увеличение срока службы шины за счет снижения температуры работы покрышки.
0.Снижение расхода горючего за счет значительного снижения сопротивления качению, обусловленного большей эластичностью боковин.
0.Безопасность на любых расчетных скоростях движения, постоянство размеров шин.
Вид шин выбран по результатам испытаний на дорогах с низким коэффициентом сцепления. Шины 000/00R00 модели БИ-000 и 000/00R00 модели И-000 обладают приемлемыми сцепными свойствами и существенно превосходят взятые за прототип шины модели MXV фирмы Michelin. Обе шины имеют отношение высоты профиля к его ширине 00%, т.е. являются низкопрофильными. Такое соотношение габаритных размеров шины обеспечивает снижение сопротивления качению, массы шины в сборе с колесом, повышение боковой жесткости (примерно на 0%), улучшение управляемости, повышение ходимости. Уменьшение наружного диаметра понижает центр тяжести автомобиля, улучшает ездовые качества и устойчивость автомобиля.
Эксплуатация шин возможна во всех климатических зонах при температуре окружающей среды от –00 до +00 оС.
Показатели, характеризующие потребительские свойства проектируемых шин 000/00 R-00 в сравнении с импортными аналогами, приведены в табл.0.
Таблица 0
Потребительские свойства шины 000/00 R-00
| Свойства | Проектируемые шины | Шины фирмы Michelin | |
| Вес, кг |
0,0
|
Нет данных | |
|
Пробег, тыс. км. |
00 | Нет данных | |
|
Нагрузка, кгc / max (индекс несущей способности) |
000 (000) |
000 (000) |
|
| Предельная скорость эксплуатации, км/ч | 000 |
000 |
|
| (индекс скорости) | («H») | («H») | |
|
Сцепление с дорожным покрытием |
Превосходит импортный аналог |
Уступает отечественному аналогу |
|
|
Влияние на экономию топлива, л/000 км |
0,0 |
0,0 |
|
|
Безопасность (быстрое разрушение) |
Равноценны | ||
| Устойчивость к повреждениям | Равноценны | ||
|
Потери на качение (коэффициент сопротивления качению) |
0,0000-0,0000 |
0,0000 |
|
 0,00
0.0.0. Глубина и степень проработки конструктивных решений
По габаритным характеристикам
Проектируемые шины по своим габаритным характеристикам соответствуют Евростандарту.
По рецептуре резины
Рецептура резин предусматривает повышение конкурентоспособности и эксплуатационной выносливости легковых шин, что достигается повышением износостойкости протекторных резин, использованием высокомодульной брекерной резины и оптимизацией распределения резин в основных деталях шины в соответствии с упругогистерезисными свойствами.
Для протектора шин с дорожным рисунком предлагается резина на основе 000%-ного БСК с использованием высокодисперсного технического углерода II-000М, обеспечивающим повышение износостойкости. Смесь содержит минимальное количество мягчителей, изготавливается по трехстадийному смешиванию.
Для шин с зимним рисунком протектора предлагается резина на основе комбинации каучуков СКИ-0, СКС-00, АРКМ-00 и СКД. Резина характеризуется повышенной прочностью, износостойкостью, повышенным коэффициентом морозостойкости, обладает повышенным сцеплением со льдом при низких температурах.
Для боковины предполагается использование широко освоенной промышленностью и обеспечивающей требуемый уровень работоспособности резины на основе СКИ-0 и СКД.
Для крепления резины к металлокорду предполагается использовать высокомодульную брекерную резину на основе СКИ-0 с применением солей кобальта в качестве добавок, повышающих адгезионные свойства. Резина характеризуется высоким уровнем напряжения при 000%-ном удлинении и прочностью связи с металлокордом 0Л 00 в статических и динамических условиях.
В бортовых деталях шин предусматриваются резины: для бортовой износостойкой ленты резина на основе каучуков СКИ-0 и СКМС-00 АР; для изоляции бортовой проволоки резина на основе комбинации каучуков СКИ-0 и СКМС-00 АРКМ-00.
Для наполнительного шнура предусматривается резина на основе комбинаций каучуков СКИ-0 и СКМС-00 АРКМ-00 с введением в рецептуру импортных усиливающих фенольных смол.
Для герметизирующего слоя предполагается резина на основе комбинаций каучуков СКИ-0 и ХБК с повышенной газонепроницаемостью.
По конструкции корда
В каркасе обеих радиальных шин используется корд 00 АТК Д. Это высокопрочный анидный корд, применение которого позволяет уменьшить разнашиваемость шины (в сравнении с капроновым кордом). Анид имеет высокую температуру плавления, меньшую линейную усадку, особено при высоких температурах. Потеря прочности анидного корда при воздействии пара составляет 0 % (капронового – 00-00 %).
В