Внедрение кластерного подхода в машиностроительный комплекс региона
– представляет материалы и предложения по инновационной деятельности на рассмотрение Совета директоров;
– назначает ответственных за инновационную деятельность.
3. Подразделение снабжения – отвечает за выполнение графика инновационной деятельности посредством обеспечения производственных процессов всеми необходимыми ресурсами.
4. Служба сбыта – отвечает за своевременную реализацию готовой продукции, устойчивые связи с потребителями и партнерами.
4. Служба главного инженера – отвечает за осуществление производственных процессов, работы вспомогательных служб, процессов, связанных с разработкой новых технических решений в рамках инновационной деятельности; за соблюдение технологических процессов производства и за наличие всех условий, необходимых для непрерывного выполнения инновационной деятельности.
5. Финансовая служба – отвечает за ведение всех видов учета, связанных с финансовой деятельность предприятия, в т.ч. инновационной деятельности, а также за разработку финансового обеспечения инновационной деятельности.
Укрупнено центры ответственности можно разделить на центры затрат и центры прибыли инновационной деятельности. Центры затрат представляют собой подразделения, менеджеры которых отвечают только за определенные виды расходов, связанных с конкретным участок выполнения инновационной деятельности. При этом каждый центр затрат должен объединять производство только однородных видов продукции, что обеспечит сопоставимость показателей и упростит распределение между ними косвенных расходов. Один центр ответственности может включать несколько центров затрат. В нашем случае каждый центр ответственности включает два центра затрат – по производству поршня и по производству корпуса. Таким образом, центры затрат службы главного инженера отвечает за затраты, связанные непосредственно с производством, идущие на производство этих видов продукции и за затраты на обслуживание производственного оборудования. Центры затрат службы снабжения – за затраты на снабжение производства поршня и корпуса необходимыми материалами и другими ресурсами. Центры затрат финансовой службы – за затраты на ведение бухгалтерской отчетности, аудита, затрат, связанных с бюджетированием различных стадий организации внедрения инновационного прокта.
Центры прибыли представляют собой подразделения, в которых менеджеры наряду с ответственностью за расходами несут также ответственность за соответствующие этим расходам доходы. В центрах прибыли менеджеры, как правило, контролируют все компоненты деятельности своего подразделения, оказывающие влияние на финансовый результат.
Целью учета по центрам ответственности является удовлетворение информационных потребностей внутреннего управления инновационной деятельностью. Он позволяет оперативно контролировать затраты и результаты на разных уровнях управления инновационной деятельностью и оценивать работу отдельных менеджеров и подразделений на основе согласованных планов деятельности и оперативности предоставления взаимосвязанной отчетной информации, а также первичного анализа.
Таким образом, удельная себестоимость продукции инновационной деятельности предприятия составит:
Таблица 4. Себестоимость единицы продукции, руб.
| Наименование затрат | Корпус | Поршень |
| Переменные затраты | 43,4 | 16,6 |
| Постоянные затраты | 64,2 | 38,3 |
| Амортизационные отчисления | 2,8 | 1,4 |
| Налог на пользователей дорог | 1,0 | 0,8 |
| Себестоимость единицы продукции | 111,4 | 57,1 |
Следующий этап предполагает формирование бюджетов по центрам ответственности.
Бюджет продаж отражает план реализации выпускаемой продукции по видам, как в натуральном, так и в стоимостном выражении. Бюджет продаж составляется на основе планируемых цен и разрабатывается для отдела сбыта. Центра ответственности – директор сбыта. проведем расчет бюджета продаж (табл. 5).
Таблица 5. Расчет отпускных цен единицы продукции
| Наименование показателя | Корпус | Поршень |
| Себестоимость продукции, руб. | 111,4 | 57,1 |
| Рентабельность, % | 21 | 20 |
| Прибыль, руб. | 23,4 | 11,4 |
| Цена без НДС, руб. | 134,8 | 68,5 |
| Цена с НДС, руб. | 161,8 | 82,2 |
Бюджет производства разрабатывается на основе бюджета продаж и отражает, какой объем производства продукции должен быть достигнут для обеспечения необходимого объема продаж. Центр ответственности – главный инженер. Согласно фактическим данным объем реализации готовой продукции отличается от объемов производства на величину потерь, составляющую на заводе около 1%. Бюджет потребности в материалах показывает количество материалов, необходимых для производства запланированного в бюджете объема продукции. Бюджет потребности в материалах разрабатывается для главного инженера, т. к. он отвечает за данную часть производственного процесса. Для осуществления производства инновационной продукции на предприятии отсутствуют запасы материалов. Поэтому бюджет потребности в материалах в натуральном выражении совпадет с бюджетом закупки материалов.
5. Бюджет прямых затрат на труд основан на бюджете производства. При этом для определения планируемых затрат на труд планируемый объем производства каждого вида продукции умножается на трудоемкость единицы продукции и на среднечасовую тарифную ставку. Центр ответственности – зам. директора по финансовым вопросам.
Бюджет производственных накладных расходов. Центр ответственности – главный инженер.
Бюджет административно-управленческих расходов составляется для генерального директора, который и является центром ответственности.
Генеральный бюджет охватывает всю инновационную деятельность предприятия и составляется на основе операционных бюджетов. На основе генерального бюджета формируется прогнозный баланс инновационной деятельности предприятия.
3. Расчет экономической эффективности предложенных мероприятий
В целях формирования оптимального финансового потока инвестиций РМК, необходимо провести его оценку. Одним из методов, который может быть использован для такой оценки, является метод поточно-финансовых структур (ПФС), адаптированный автором к теме исследования. При формировании инвестиций, необходимых для инновационной деятельности, рассматривается система финансовых средств, их источников и потоков, т.е. модель формирования потока инвестиций для инновационной деятельности во внутренней среде РМК (рис. 3). Из рис. 4 видна возможность изображения такой системы в виде сети, в узлах которой находятся накопители, аналогичные укрупненным счетам, а линии сети – потоки средств, прообразами которых являются бухгалтерские проводки.
В рамках
ПФС потоки
представляются
непрерывными
переменными
величинами
– векторами
и изображаются
в виде линий,
по отношению
к которым определено
положительное
направление
движения средств
(рис. 5). Составляющими
потока инвестиций
являются: поток
себестоимости
результатов
инновационной
деятельности
 поток выручки
от реализации
результатов
инновационной
деятельности
 и поток валовой
прибыли
 ,
для которых
положительные
направления
указаны стрелками.
Значения переменных
величин равны
интенсивностям
потоков и считаются
положительными,
когда средства
движутся в
направлении
стрелок, и
отрицательными
в противном
случае. С помощью
блоков – накопителей
изображаются
аналоги укрупненных
учетных счетов,
содержимое
которых представляет
остаток счетов
– сальдо в виде
непрерывных
переменных
величин
 ,
 ,
 .
При положительном значении содержимого блок – накопитель отображает средства предприятия, его активы, используемые для инновационной деятельности, а при отрицательном – источники средств, направляемых на инвестирование инновационной деятельности. Единицы измерения средств и источников – стоимостные; интенсивности потоков измеряются в единицах стоимости, деленных на единицы времени.
В соответствии с методом двойной записи любое движение средств может быть зафиксировано в виде простой проводки (т.е. с дебетом одного счета и кредитом другого), поэтому соответствующие таким проводкам потоки всегда исходят из одного накопителя и входят в другой, в результате чего поточно-финансовые структуры РМК оказываются замкнутыми.
Баланс средств и источников средств в ПФС записывается в виде:
 ,
(5)
где i – индекс накопителя – укрупненного счета, то есть сумма положительных содержимых – активов равна по абсолютной величине сумме отрицательных содержимых – источников средств.
В процессе
реализации
результатов
инновационной
деятельности
поток выручки
складывается
из потока
себестоимости
результатов
инновационной
деятельности
и потока валовой
прибыли от
реализации
результатов
инновационной
деятельности
:
= (6)
В результате
оттока по потоку
прибыли из
в нем образуется
изъятие средств,
соответствующее
кредитовому
сальдо счета
«реализация»,
абсолютная
величина
отрицательного
содержимого
увеличивается,
представляя,
таким образом,
накопление
прибыли от
реализации
результатов
инновационной
деятельности.
По потоку
 в его положительном
направлении
в конце учетного
периода единовременно
перемещается
сумма, равная
прибыли, накопленной
в блоке реализации
(рис. 61), что соответствует
закрытию одноименного
счета. В результате,
содержимое
блока становится
равным нулю,
а отрицательное
содержимое
накопителя
прибыли учетного
периода увеличивается
на сумму накопленной
валовой прибыли.
Следовательно, прибыль представляется как отрицательное содержимое накопителей, как это и должно быть в соответствии с методологией ПФС применительно к источникам средств. В случае поставок на условиях коммерческого кредита оплата может отставать от фактического поступления средств на значительный период времени и поэтому возникает необходимость учитывать средства в расчетах (рис. 8).
Так как поток поставок опережает поток оплаты, то изъятие средств из накопителя готовой продукции осуществляется раньше притока, аннулирующего изъятие, в результате чего содержимое накопителя расчеты с поставщиками оказывается отрицательным, то есть возникает источник средств.
На предприятиях машиностроения часть готовой продукции поставляется по предоплате, в результате поступление денег опережает поступление материалов, и блок расчетов представляет дебиторскую задолженность предприятия, то есть актив с положительным содержимым. Аналогичная схема планируется при реализации результатов инновационной деятельности машиностроительного предприятия – поршни и корпусы.
Сходным образом формируется ПФС поставок результатов инновационной деятельности покупателям, когда типична отсрочка оплаты поставок с возникновением дебиторской задолженности.
Типичным для предприятий машиностроения является движение средств в оборотном цикле, который характеризуется постоянными и переменными затратами, прибылью, налогами, дивидендами, а также накоплением нераспределенной прибыли.
При формировании
ПФС оборотного
цикла оборотные
средства движутся
по внешнему
замкнутому
контуру, последовательно
принимая форму
запасов и затрат
(незавершенного
производства,
готовой продукции
или запаса
товаров), дебиторской
задолженности
покупателей
за реализованные
товары, денег
и кредиторской
задолженности
предприятия.
Потоки, образующие
оборотный цикл
– это продажи
по отпускным
ценам и продажи по
себестоимости
 ,
выручка
 ,
оплата переменных
затрат
 ,
переменные
затраты
 .
Потоки продаж
по отпускным
ценам и потоки
продаж по
себестоимости
изображают
собой один и
тот же материальный
поток реализуемых
товаров, измеренный
в ценах продаж
и в себестоимости
соответственно:
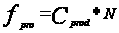 (6)
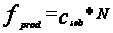 ,
(7)
где N – объем товарного потока продаж результатов инновационной деятельности в натуральных единицах измерения,
 – цена продаж
единицы товара
– результата
инновационной
деятельности,
 – себестоимость
единицы товара
– результата
инновационной
деятельности.
После
деления (57) на
(58) и умножения
обеих частей
равенства на
получается
выражение
через поток
продаж по
себестоимости
и соотношение
цены продаж
и себестоимости:

 (8)
где -
продажи результатов
инновационной
деятельности
по отпускным
ценам;
 – выручка
от реализации
результатов
инновационной
деятельности;
 -
продажи по
себестоимости;
 -переменные
затраты;
 -
оплата переменных
затрат;
 – валовая
прибыль;
 -
постоянные
затраты;
 -
чистая прибыль;
 -
налогооблагаемая
прибыль;
 -
налог на прибыль;
 -
прибыль после
уплаты налога;
 – дивиденды;
 -
нераспределенная
прибыль;
 – амортизация;
Z – запасы и затраты;
B – дебиторская задолженность;
D – денежные средства;
S – собственные средства;
K – заемные и привлеченные средства, используемые для финансирования инновационной деятельности, кредиторская задолженность.
Выражению (8) на поточно-финансовой диаграмме соответствует знак функции («вентиля») на линии потока реализации результатов инновационной деятельности.
На предприятии
машиностроения
переменные
затраты, используемые
в процессе
осуществления
инновационной
деятельности
 это в основном
вложения в
материалы,
полуфабрикаты,
комплектующие
изделия и заработную
плату основных
производственных
рабочих. Оплата
переменных
затрат отстает
от их осуществления,
так как на
предприятиях
машиностроения
поставки оплачиваются
с отсрочкой,
и выплата заработной
платы отстает
от ее начисления.
Как правило,
есть основания
полагать, что
величина отставания
будет постоянной.
На (рис. 10 а), показано
отставание
на постоянную
величину, которое
записывается
в виде:
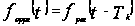 (9)
и означает параллельный сдвиг по оси времени одного графика относительно другого (согласно поточно-финансовой методологии, пассивы изображаются отрицательными числами, поэтому графики находятся под горизонтальной осью. На рис. 65 зависимость (60) показана знаком функции на потоке оплаты переменных затрат с получением информации о текущем значении переменных затрат.
Временной сдвиг потоков при прохождении дебиторской задолженности (рис. 10 б) аналогичен кредиторской и на ПФС также изображается знаком функции:
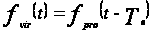 ,
(10)
где
 -
период отсрочки
оплаты продаж.
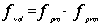 (11)
Этому выражению на диаграмме соответствует слияние потоков продаж результатов инновационной деятельности в себестоимости и валовой прибыли. Валовая прибыль делится на постоянные затраты и прибыль от реализации, иначе говоря, прибыль от реализации – остаток после расходования валовой прибыли на покрытие постоянных затрат.
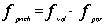 (12)
Поток налога на прибыль рассчитывается по величине налогооблагаемой прибыли путем умножения на ставку налогообложения, что изображено в виде функциональной зависимости потока налога от потока налогооблагаемой прибыли. Прибыль, оставшаяся после уплаты налога на прибыль, равна:
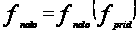 (13)
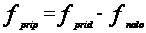 (14)
Поток
дивидендов
составляет
определенную
долю от прибыли
после налогообложения,
оставшаяся
после уплаты
дивидендов
часть прибыли
 называется
нераспределенной
прибылью:
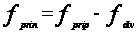
 (15)
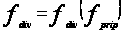 (16)
Нераспределенная
прибыль, накапливаясь,
становится
частью собственных
средств, что
на диаграмме
изображено
вхождением
потока
 в блок S
(собственные
средства), которые
могут быть
использованы
для финансирования
инновационной
деятельности.
Предполагается синхронность во времени постоянных затрат и их оплаты, а также начисления налога и дивидендов и их уплаты. Реально на предприятиях оплата обычно отстает во времени, так что образуется пассив, называемый счетами начислений. Тем не менее, предположение о синхронности не искажает суммы пассивов, поскольку соответствующие средства, хотя и несколько ранее по времени будут изображаться в том же количестве в виде нераспределенной прибыли. Результаты расчетов представлены в табл. 4.
Используя поточно–финансовую структуру, метод поточно–запасных характеристик (ПЗХ), можно анализировать установившиеся режимы движения потоков в оборотном цикле, стабильность функционирования. Стабильное функционирование – деятельность предприятия машиностроения в течение достаточно продолжительного времени с постоянной интенсивностью потоков в цикле движения оборотных средств.
Функционирование финансового потока инновационной деятельности РМК оценивается выручкой от реализации результатов инновационной деятельности, которая складывается из потока себестоимости и потока валовой прибыли.
Эффективность
функционирования
возникает,
когда себестоимость
реализованной
продукции
стремится к
минимуму без
нарушения
технологии
и качества
продукции, а
прибыль
поддерживается
на нормативном
уровне.
Таблица 4. Результаты расчета показателей, характеризующих инвестирование инновационной деятельности РМК, тыс. руб.
| Наименование показателя | Первый год | ||||||||||||
| январь | февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | Итого | |
| Корпус | |||||||||||||
|
Поток
продаж, |
1145,5 | 1145,5 | 1145,5 | 1145,5 | 1145,5 | 1145,5 | 1145,5 | 1145,5 | 1147,162 | 1147,162 | 1147,162 | 1147,162 | 13753 |
|
Поток продаж по себестоимости,
|
777,7 | 777,7 | 777,7 | 777,7 | 777,7 | 777,7 | 777,7 | 777,7 | 789,826 | 789,826 | 789,826 | 789,826 | 6461,2 |
|
Оплата
переменных
затрат,
|
307,272 | 307,272 | 307,272 | 307,272 | 307,272 | 307,272 | 307,272 | 307,272 | 307,706 | 307,706 | 307,706 | 307,706 | 3689 |
|
Выручка
от продаж, |
954,4 | 954,4 | 954,4 | 954,4 | 954,4 | 954,4 | 954,4 | 954,4 | 955,7 | 955,7 | 955,7 | 955,7 | 10502,3 |
|
Валовая
прибыль, |
367,8 | 367,8 | 367,8 | 367,8 | 367,8 | 367,8 | 367,8 | 367,8 | 357,336 | 357,336 | 357,336 | 357,336 | 7291,8 |
|
Чистая
прибыль, |
165,672 | 165,672 | 165,672 | 165,672 | 165,672 | 165,672 | 165,672 | 165,672 | 165,906 | 165,906 | 165,906 | 165,906 | 1989 |
|
Наименование показателя |
Второй год | ||||||||||||
| январь | февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | Итого | |
| Корпус | |||||||||||||
|
Поток
продаж, |
1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 1618 | 19426 |
|
Поток продаж по себестоимости,
|
1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 1114 | 13368 |
|
Оплата
переменных
затрат,
|
434 | 434 | 434 | 434 | 434 | 434 | 434 | 434 | 434 | 434 | 434 | 434 | 5208 |
|
Выручка
от продаж, |
1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 1348 | 16176 |
|
Валовая
прибыль, |
504 | 504 | 504 | 504 | 504 | 504 | 504 | 504 | 504 | 504 | 504 | 504 | 6048 |
|
Чистая
прибыль, |
234 | 234 | 234 | 234 | 234 | 234 | 234 | 234 | 234 | 234 | 234 | 234 | 2808 |
| Наименование показателя | Первый год | ||||||||||||
| январь | февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | Итого | |
| Поршень | |||||||||||||
|
Поток
продаж, |
581,976 | 581,976 | 581,976 | 581,976 | 581,976 | 581,976 | 581,976 | 581,976 | 582,798 | 582,798 | 582,798 | 582,798 | 6987 |
|
Поток продаж по себестоимости,
|
404,268 | 404,268 | 404,268 | 404,268 | 404,268 | 404,268 | 404,268 | 404,268 | 404,839 | 404,839 | 404,839 | 404,839 | 4853,5 |
|
Оплата
переменных
затрат,
|
117,528 | 117,528 | 117,528 | 117,528 | 117,528 | 117,528 | 117,528 | 117,528 | 117,694 | 117,694 | 117,694 | 117,694 | 1411 |
|
Выручка
от продаж, |
485,0 | 485,0 | 485,0 | 485,0 | 485,0 | 485,0 | 485,0 | 485,0 | 485,7 | 485,7 | 485,7 | 485,7 | 5822,8 |
|
Валовая
прибыль, |
177,708 | 177,708 | 177,708 | 177,708 | 177,708 | 177,708 | 177,708 | 177,708 | 177,959 | 177,959 | 177,959 | 177,959 | 2133,5 |
|
Чистая
прибыль, |
80,712 | 80,712 | 80,712 | 80,712 | 80,712 | 80,712 | 80,712 | 80,712 | 80,826 | 80,826 | 80,826 | 80,826 | 969 |
| Наименование показателя | Второй год | ||||||||||||
| январь | февраль | март | апрель | май | июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | Итого | |
| Поршень | |||||||||||||
|
Поток
продаж, |
822 | 822 | 822 | 822 | 822 | 822 | 822 | 822 | 822 | 822 | 822 | 822 | 9864 |
|
Поток
продаж по
себестоимости,
|
571 | 571 | 571 | 571 | 571 | 571 | 571 | 571 | 571 | 571 | 571 | 571 | 6852 |
|
Оплата
переменных
затрат,
|
166 | 166 | 166 | 166 | 166 | 166 | 166 | 166 | 166 | 166 | 166 | 166 | 1992 |
|
Выручка
от продаж, |
685 | 685 | 685 | 685 | 685 | 685 | 685 | 685 | 685 | 685 | 685 | 685 | 8220 |
|
Валовая
прибыль, |
251 | 251 | 251 | 251 | 251 | 251 | 251 | 251 | 251 | 251 | 251 | 251 | 3012 |
|
Чистая
прибыль, Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||