Проектирование системы охранной сигнализации
потребляемые
в процессе
производства
средства и
предметы труда
(амортизация
основных
фондов;
сырье, материалы,
топливо, энергия
и т.п.);
используемые в производстве покупные изделия и полуфабрикаты, а также производственные услуги других предприятий;
-часть стоимости живого труда (заработная плата).
Многие из этих затрат можно планировать и учитывать в натуральном выражении, т.е. в кг., метрах, тоннах, штуках и т.п. Однако, для полного подсчета всех расходов, их приводят к единому измерению и представляют в денежном выражении (рублях).
Предприятия имеют также затраты по реализации (сбыту) продукции, т.е. осуществляют непроизводственные (коммерческие) расходы (транспортировка, упаковка, хранение, реклама и т.п.).
Вместе производственная себестоимость и коммерческие расходы составляют полную (коммерческую) себестоимость продукции.
Не все издержки предприятия включают в себестоимость выпускаемой продукции. Сюда, например, не относятся расходы непромышленных подразделений предприятия (поликлиника, столовая, клуб и т.п.).
Все затраты предприятия можно разбить на прямые и косвенные:
Прямые затраты - это затраты непосредственно связанные с производством продукции (например затраты на материалы, полуфабрикаты, заработную плату производственного персонала, расходы по содержанию и эксплуатации оборудования и т.п.).
Эти затраты могут быть непосредственно отнесены на конкретный вид изделий и распределены между ними на основании технико-экономических расчетов (например, по нормативам).
Косвенные затраты - это затраты, которые не могут быть прямо распределены по объектам отнесения затрат (например, административные и управленческие расходы, расходы на освещение, отопление, страхование имущества и т.п.)
При учете и анализе затрат на производство важное значение имеет связь затрат с объемом производства. По этому признаку выделяют постоянные и переменные издержки предприятия.
Постоянные издержки (затраты) остаются неизменными и осуществляются независимо от объема производства. Постоянные издержки иначе называются накладные расходы (арендная плата, оплата административно-управленческого персонала и т.п.).
Переменные издержки (затраты) находятся в прямо пропорциональной зависимости от объема производства (затраты на сырье, материалы, оплата производственного персонала и т.п.),и труда, качество управления, маркетинга и т.п. Она выступает как исходная база формирования цен. а также оказывает непосредственное влияние на величину прибыли и уровень рентабельности
7.1.2. Сметы затрат и плановые калькуляции
Себестоимость продукции отражает текущие затраты на производство всего объема продукции (работ, услуг) и каждой единицы продукции.
В первом случае составляется смета затрат на производство объема продукции, где все затраты сгруппированы по элементам. Эта классификация распределяет затраты по следующим составляющим:
сырье и основные материалы, за вычетом отходов;
покупные
комплектующие
изделия и
полуфабрикаты,
с учетом услуг
кооперированных
предприятий;
вспомогательные материалы - они не образуют основы готового продукта, а используются для поддержания непрерывности технологических процессов;
-топливо - учитываются все виды топлива, как для производственных целей, так и для общезаводских нужд;
-энергия - учитываются все виды энергии: электрической, паровой, сжатого воздуха, гидравлической и т.д., потребляемой, как для производственных, так и для непроизводственных целей;
-заработная
плата - основная
и дополнительная
зарплата
промышленно-производственно-
го
персонала,
вместе с премиями
из фонда заработной
платы;
-отчисления единого социального налога - см. Федеральный Закон №118-ФЗ от 05.08.00 "О введении в действие части второй налогового кодекса РФ и внесение изменений в некоторые законодательные акты РФ о налогах", а так же п. 2,6. пособия;
амортизация основного капитала (основных фондов) - величина амортизационных отчислений, которую рассчитывают на основе первоначальной стоимости основного капитала, как производственного, так и непроизводственного назначения;
зарплата
на обеспечение
работоспособности
основного
капитала - (основных
фондов)
они
связаны с различными
видами ремонтов
и обслуживанием
производственных
фондов;
прочие
затраты - это
затраты, которые
не были включены
в перечисленные
выше элементы
ты
затрат, например
затрату на
арендную плату,
командировки
и т.п.
Сумма затрат по всем вышеперечисленным элементам будет отражать затраты на производство запланированного объема продукции (услуг):
3ПР = 3С + 3Л1 + Зпф + Звм + Зт + Зэн + Зп + Зосн + А + Зрем + Здр, где:
3„р - затраты на производство;
Зс – стоимос сырья:
Зм - стоимость основного материала за вычетом возвратных отходов;
3пф ~ стоимость полуфабрикатов и комплектующих изделий;
З.вм - стоимость вспомогательных материалов; 3 ~ стоимость топлива; 3 - стоимость энергии;
Зп - заработная плата;
Зосн - затраты на отчисление единого социального налога; А - амортизация основного капитала основных фондов;
Зрем ~ затраты на ремонт и обеспечение работоспособности основного капитала (основных фондов);
Здр - прочие денежные расходы.
Во втором случае применяется плановая калькуляция, которая позволяет определить себестоимость изготовления единицы продукции или отдельных видов продукции (работ, услуг).
В качестве типовой группировки применяется следующая номенклатура статей калькуляции:
Сырье и материалы, за вычетом отходов.
Покупные полуфабрикаты, комплектующие изделия и услуги других предприятий.
Топливо и энергия на технологические цели.
Основная заработная плата производственных рабочих.
Дополнительная заработная плата производственных рабочих.
Отчисление единого социального налога.
Расходы на подготовку и освоение производства.
Расходы на содержание и эксплуатацию оборудования.
Износ инструментов, приспособлений целевого назначения и прочие специальные расходы.
Цеховые расходы.
Общезаводские расходы.
Потери от брака (непроизводственные расходы).
Прочие производственные расходы.
Внепроизводственные расходы.
Следует учитывать, что:
Первые шесть статей калькуляции - это прямые затраты, т.е. расходы строго целевого назначения и их включают в себестоимость единицы продукции методом прямого счета;
Статьи 1/1 0 - это цеховая себестоимость единицы продукции;
Статьи 1/11 - это производственная себестоимость единицы продукции;
Статьи 1/14 - это полная себестоимость единицы продукции.
В плановую калькуляцию для потребителей продукции также включают дополнительные статьи:
Прибыль (по принятому нормативу рентабельности - 25%, для минимальной цены - 9%);
Оптовая цена;
Налог на. добавленную стоимость (20%);
Отпускная цена.
В таблице 2 приводятся перечень статей калькуляции с разбивкой по составу затрат, по способу отнесения на себестоимость продукции и в зависимости от объема продукции.
Таблица 3. Характеристика статей калькуляции, производства единицы продукции
| № | Статьи |
По составу затрат |
По способу отнесения на себестоимость продукции |
По объему производства продукции |
| п. п. | Простые | Прямые |
Простые Комплексные Прямые |
Косвенные |
Пропорциональные |
Не пропорциональные |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Сырье и материалы, за вычетом отходов | + | + | + |
| 2 |
Покупные полуфабрикаты и комплектующие изделия |
+ | + | + |
| 3 |
Топливо и энергия на технологические цели |
+ | + | + |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 4 |
Основная заработная плата производственных рабочих |
+ | + |
|
+ + + |
| 5 | + | + |
|
| 6 | + | + |
|
| 7 | + | + |
|
| 8 | + | + |
|
| 9 | + | + |
|
| 10 | Цеховые расходы | + | + | + |
| 11 | Обще заводские расходы | + | + | + |
| 12 |
Потери от брака (непроизводственные расходы) |
+ | + |
|
+ + + |
| 13 | Прочие производственные расходы | + | + | + |
| 14 | Внепроизводственные расходы | + | + |
7.1.3. Ценообразование
Понятия и виды цен
 Цена
-
отражает
денежное выражение
стоимости. Это
экономическая
категория,
позволяющая
косвенно измерить
величину затраченного
на производстве
товара общественно
необходимого
труда (или рабочего
времени).
Цена товара
В условиях рыночных отношений цена выступает как звено между производителем и потребителем, как механизм обеспечения равновесия между спросом и предложением. Цена товара неравнозначна стоимости товара, исходя из закона спроса и предложения, повышение цен над реальной стоимостью товара является следствием возникновения дефицита данного товара на рынке. В условиях избытка данного товара на рынке производитель снижает цены, которые порой не только не обеспечивают запланированный уровень прибыли, но могут стать даже меньше себестоимости товара.В простом варианте можно выделить три основных вида цен на промышленную продукцию:
1. Оптовая цена предприятия - это цена, которая предусматривает возмещение текущих затрат и получение прибыли. На основании этой цены определяют выручку от реализации продукции. Разница между оптовой ценой и себестоимостью изделия отражает прибыль, которая определяется на единицу продукции и на годовой объем производства.
2.Оптовая
цена промышленности
- она формируется
на основе оптовой
цены предприятия
и дополнительного
включения в
цену издержек,
прибыли сбытовых
организаций
и налога
на
добавленную
стоимость
(НДС).
3.Розничная
цена - является
конечной ценой,
по которой
продукция
реализуется
через
розничную
торговую сеть.
Она представляет
собой оптовую
цену промышленности
плюс величину
издержек торговых
организаций
и размер плановой
прибыли.
7.1.4. Цена и качество продукции
Потребительные стоимости и качество продукции тесно взаимосвязаны, но их экономическая суть проявляется в условиях использования товара с различным уровнем качества. Повышение уровня качества непосредственно связано с внедрением достижений НТП и осуществляется в соответствии с интересами производителя, т.к. качественная продукция обеспечивает ее высокую конкурентоспособность, но при условии, что повышение цены на эту продукцию будет обеспечивать реальную и достаточную выгоду для покупателя.
На первом этапе происходит выбор изделия, которое в дальнейшем будет являться базой по разработке новой, более качественной продукции по технико-экономическим характеристикам.
Второй этап - это расчет верхней границы на новое изделие. Это условно максимальная цена, при которой производство и потребление одинаково выгодно, как производителю, так и потребителю.
Третий этап - расчет нижнего предела цен. Это такой ценовой уровень, при котором товаропроизводителю возмещаются текущие издержки производства и прибыль, рассчитанная исходя из норматива рентабельности.
Четвертый этап включает расчеты затрат на подготовку и освоение новой продукции с учетом составляющих параметров качества.
Последний этап характеризуется определением экономической эффективности новой продукции, причем здесь рассчитывают экономический эффект и для производителя и для потребителя.
Следует отметить, что государство отслеживает процессы ценообразования на торговом рынке.
Государственное регулирование цен - это последний этап формирования цен на торговую продукцию, который предусматривает использование экономических, законодательных и нормативных актов (налоги, дотации, процент за кредит и т.п.) которые способствуют упорядочению функций рыночных отношений. Кроме государственного регулирования существует система регулирования рыночных отношений институтами и средствами гражданских объектов
7.1.5. Эффективность производства
Выручка от реализации продукции (работ, услуг)
Реализация готовой продукции (выполненных работ, услуг) позволяет определить финансовый результат деятельности предприятия.
Выручка от реализации продукции - это сумма денежных средств, полученная предприятием за произведенную продукцию (работы, услуги). Это главный источник для возмещения затрат и образование доходов предприятия.
Кроме выручки от реализации продукции, предприятие может получить выручку от прочей реализации (выбывших основных фондов, материалов и т.п.).
Прибыль и её экономическое содержание
Прибыль - главная цель предпринимательской деятельности. Она является основным источником финансовых ресурсов предприятия, связанных с получением валового дохода.
Валовой доход предприятия - это выручка от реализации продукции (работ, услуг) за вычетом материальных затрат т.е. он включает в себя оплату труда и прибыль.
Связь между себестоимостью продукции, валовым доходом и прибылью предприятия приведена на рис. 1.
Таблица 4. Связь между себестоимостью, валовым доходом и прибылью предприятия
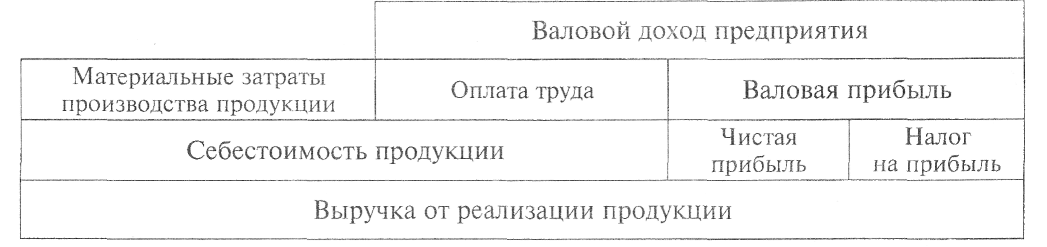
Таким образом, прибыль (убыток) от реализации продукции (работ, услуг) определяется как разница между выручкой от реализации продукции без налога на добавленную стоимость (НДС) и акцизов и затратами на производство и реализацию продукции.
На предприятии выделяются валовая и чистая прибыль:
Валовая прибыль - это разница доходов и расходов до уплаты всех налогов.
Чистая прибыль - то, что остается после уплаты из валовой прибыли установленных законом налогов.
Чистая прибыль предприятия используется на собственные хозяйственные нужды, через фонды:
фонд развития производства;
фонд социального развития предприятия;
фонд материального поощрения;
резервный
фонд (страховой
запас).
7.1.6. Рентабельность производства и продукции
Для оценки эффективности работы предприятия, наряду с прибылью предприятия, изучается показатель рентабельности. Рентабельность характеризует результативность деятельности фирмы.
Рентабельность
производства
-
это
доходность,
которую рассчитывают
как отношение
прибыли
к среднегодовой
стоимости
основного
капитала и
нормируемых
оборотных
средств,
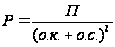 где:
Р
– рентабельность
производств
П -прибыль;
O.K. - основной капитал
О. С. - оборотные средства.
Рентабельность продукции - это отношение прибыли к себестоимости данного вида продукции.

где:
Р'-
рентабельность
продукции;
П
- прибыль:-
С.п. - себестоимость данного вида продукции.
Для поддержания высокой эффективности производства, рентабельности продукции и получения оптимальной прибыли, предприятию необходимо осуществлять постоянное прогнозирование и планирование своей предпринимательской деятельности на рынке. Отдел маркетинга или другие службы управления предприятием обязаны проводить постоянный мониторинг своей продукции на рынке товаров и услуг.
1. Период освоения и начала выпуска продукции;
2. Период достижения максимально го объема выпуска изделия и получения прибыли;
3. Период снижения доходности и снижения объема выпуска данной продукции;
4. Уход с рынка и прекращение выпуска данного вида продукции
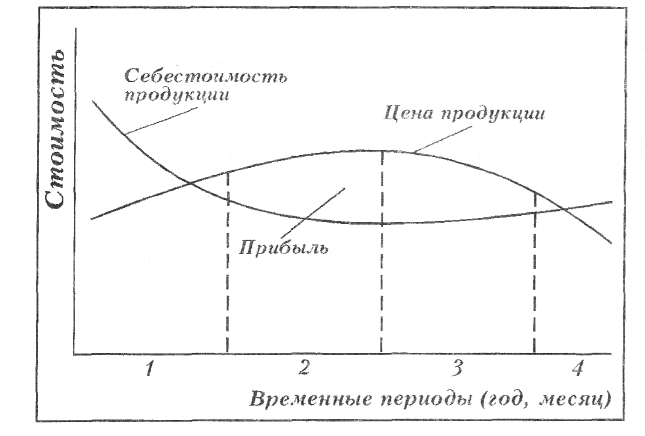
Рис. 18 Характеристика оптимальной прибыли
7.1.7. Понятие о едином социальном налоге(ЕСН)
Согласно утвержденного президентом федерального закона № 118 – Ф3 от 05.08.00г.
О введении в действие части второй налогового кодекса РФ и внесении изменений в некоторые законодательные акты РФ о налогах с 01.01.01г. этот налог заменил страховые взносы во внебюджетные социальные фонды: пенсионный, социального страхования занятого. Исключение составляют страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Эти взносы не включаются в состав ЕСН и должны уплачивать в прежнем порядке. Статья 234 налогового кодекса РФ определяет, что суммы ЕСН в определенных пропорциях зачисляются в перечисленные выше фонды кроме фонда занятости, которые упраздняются.
Работодатели, производящие выплаты наемным работникам (работодатели - налогоплательщики).
В данной курсовой работе учитывается только первая категория налогоплательщиков, которые будут осуществлять выплаты ЕСН по следующим ставкам.
7.2. Локальная смета
Таблица 5.
| Наименование стройки – музей Г.Р. Державина по адресу: наб. р.Фонтанки, 118. | |||||||||||||||||||||||||||||||||||||||
| ЛОКАЛЬНАЯ СМЕТА | |||||||||||||||||||||||||||||||||||||||
| на приобретение, монтаж и пусконаладочные работы системы охранной сигнализации | |||||||||||||||||||||||||||||||||||||||
| Сметная стоимость - | 1365,059 тыс.руб | ||||||||||||||||||||||||||||||||||||||
| Нормативная трудоемкость - | 6652,87 чел-ч | ||||||||||||||||||||||||||||||||||||||
| Сметная заработная плата - | 415,896 тыс.руб | ||||||||||||||||||||||||||||||||||||||
| Составлена в ценах 2005 г. | |||||||||||||||||||||||||||||||||||||||
| № п/п | Шифр и номер позиции норматива | Наименование работ и затрат | /Количество | Стоимость на единицу, руб | Общая стоимость, руб. | Затраты труда рабочих, чел.-ч. не занят. обсл. машин | |||||||||||||||||||||||||||||||||
| Всего | Экспл. машин | Всего | Основной зарплаты | Экспл. машин | обслуживающ. машины | ||||||||||||||||||||||||||||||||||
| ед. изм. | |||||||||||||||||||||||||||||||||||||||
| Основной зарплаты | В т.ч. зарплаты | В т.ч. зарплаты | На един. | Всего | |||||||||||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |||||||||||||||||||||||||||||
| Монтажные работы | |||||||||||||||||||||||||||||||||||||||
| 1 | ТЕРм10-08-001-09 | Приборы приемно-контрольные объектовые на: 2 луча | 12 | 248,75 | 0,09 | 2985 | 2886,48 | 1,08 | 19 | 228 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 240,54 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 2 | ТЕРм10-08-001-13 | Устройства промежуточные на количество лучей: 1 | 2 | 57,63 | 0,09 | 115,26 | 99,92 | 0,18 | 4 | 8 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 49,96 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 3 | ТЕРм10-04-066-06 | Табло сигнальное студийное или коридорное | 14 | 81,71 | 0 | 1143,94 | 909,72 | 0 | 6 | 84 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 64,98 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 4 | ТЕРм10-08-003-07 | Устройства оптико-(фото)электрические: комплект преобразователей (излучатель, фотоприемник) | 55 | 124,99 | 0,24 | 6874,45 | 5826,15 | 13,2 | 9 | 495 | |||||||||||||||||||||||||||||
| (0) | 1 компл. | 105,93 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 5 | ТЕРм11-01-001-01 | Конструкции для установки приборов. Конструкции, масса, кг, до: 1 | 55 | 30,51 | 4,73 | 1678,05 | 309,1 | 260,15 | 0,52 | 28,6 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 5,62 | 0,81 | 44,55 | 0,06 | 3,3 | |||||||||||||||||||||||||||||||||
| 6 | ТЕРм10-02-016-06 | Отдельно устанавливаемый: преобразователь или блок питания | 9 | 327,52 | 29,47 | 2947,68 | 1232,64 | 265,23 | 10,1 | 90,9 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 136,96 | 5,65 | 50,85 | 0,44 | 3,96 | |||||||||||||||||||||||||||||||||
| 7 | ТЕРм10-08-002-04 | Извещатели ОС автоматические: контактный, магнитоконтактный на открывание окон, дверей | 260 | 13,99 | 0 | 3637,4 | 3060,2 | 0 | 1 | 260 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 11,77 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 8 | ТЕРм10-08-002-05 | Извещатели ОС автоматические: ударно-контактный, бесконтактный электромагнитный или пьезоэлектрический, устанавливаемый на стекле | 57 | 14,04 | 0 | 800,28 | 670,89 | 0 | 1 | 57 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 11,77 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 9 | ТЕРм10-06-034-07 | Бокс для телефонных кабелей (зарядка и установка), емкость бокса: до 100х2, оболочка кабеля пластмассовая | 1 | 618,77 | 102,8 | 618,77 | 94,16 | 102,8 | 8 | 8 | |||||||||||||||||||||||||||||
| (0) | 1 бокс | 94,16 | 16,43 | 16,43 | 1,04 | 1,04 | |||||||||||||||||||||||||||||||||
| 10 | ТЕРм11-08-001-04 | Присоединение под винт: Присоединение пайкой ( резисторы ) | 1,92 | 172,83 | 0 | 331,83 | 266,76 | 0 | 10,3 | 19,78 | |||||||||||||||||||||||||||||
| (0) | 100 концов | 138,94 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 11 | ТЕРм10-06-032-01 | Комплекс измерений постоянным током смонтированных парных кабелей до и после включения в оконечные устройства | 4 | 157,49 | 0 | 629,96 | 612,04 | 0 | 13 | 52 | |||||||||||||||||||||||||||||
| (0) | 100 пар | 153,01 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| 12 | ТЕРм10-06-079-01 | Измерение сопротивления шлейфа, сопротивления изоляции и омической асимметрии | 94 | 99,9 | 0 | 9390,6 | 9390,6 | 0 | 9 | 846 | |||||||||||||||||||||||||||||
| (0) | 1 уч | 99,9 | 0 | 0 | 0 | 0 | |||||||||||||||||||||||||||||||||
| ИТОГО: | 31153,22 | 25358,66 | 642,64 | 2177,28 | |||||||||||||||||||||||||||||||||||
| 111,83 | 8,3 | ||||||||||||||||||||||||||||||||||||||
| Наименование и значение множителей | Значение | Прямые | |||||||||||||||||||||||||||||||||||||
| Зарплата | 25358,66*4,887 | 4,887 | 123927,77 | ||||||||||||||||||||||||||||||||||||
| Машины и механизмы | 642,64*4,099 | 4,099 | 2634,18 | ||||||||||||||||||||||||||||||||||||
| Материалы | 5151,92*2,336*1,02 | 2,336 | 12275,58 | ||||||||||||||||||||||||||||||||||||
| Итого | 138837,53 | ||||||||||||||||||||||||||||||||||||||
| Накладные расходы | (25358,66+111,83)*4,887*0,8*0,94 | 80% | 93604,66 | ||||||||||||||||||||||||||||||||||||
| Сметная прибыль | (25358,66+111,83)*4,887*0,6 | 60% | 74684,57 | ||||||||||||||||||||||||||||||||||||
| Итого | 307126,76 | ||||||||||||||||||||||||||||||||||||||
| № п/п | Шифр и номер позиции норматива | Наименование работ и затрат | Количество | Стоимость на единицу, руб | Общая стоимость, руб. | Затраты труда рабочих, чел.-ч. не занят. обсл. машин | |||||||||||||||||||||||||||||||||
| Всего | Экспл. машин | Всего | Основной зарплаты | Экспл. машин | обслуживающ. машины | ||||||||||||||||||||||||||||||||||
| ед. изм. | |||||||||||||||||||||||||||||||||||||||
| Основной зарплаты | В т.ч. зарплаты | В т.ч. зарплаты | На един. | Всего | |||||||||||||||||||||||||||||||||||
| Электромонтажные работы | |||||||||||||||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | |||||||||||||||||||||||||||||
| 13 | ТЕРм08-03-545-01 | Коробка (ящик) с зажимами для кабелей и проводов сечением до 6 мм2, устанавливаемая на конструкции на стене или колонне, количество зажимов до: 10 | 2 | 110,09 | 2,85 | 220,18 | 76,88 | 5,7 | 3,31 | 6,62 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 38,44 | 0,06 | 0,12 | 0,0774 | 0,15 | |||||||||||||||||||||||||||||||||
| 14 | ТЕРм08-02-396-20 | Короба пластмассовые шириной до 40мм | 6 | 294,78 | 14,48 | 1768,68 | 1129,2 | 86,88 | 15,99 | 95,94 | |||||||||||||||||||||||||||||
| (0) | 100 м | 188,2 | 3,45 | 20,7 | 0,28 | 1,68 | |||||||||||||||||||||||||||||||||
| 15 | ТЕРм08-02-148-01 | Кабели до 35 кв в проложенных трубах, блоках и коробах. Кабель массой 1 м, кг, до: 1 | 57,22 | 561,62 | 333,5 | 32135,9 | 8434,8 | 19082,87 | 12,4 | 709,53 | |||||||||||||||||||||||||||||
| (0) | 100 м | 147,41 | 49,62 | 2839,26 | 3,78 | 216,29 | |||||||||||||||||||||||||||||||||
| 16 | ТЕРм08-03-532-04 | Пост управления кнопочный общего назначения, устанавливаемый на конструкции на стене или колонне, количество элементов поста до: 3 | 3 | 83,74 | 1,49 | 251,22 | 63,48 | 4,47 | 1,8 | 5,4 | |||||||||||||||||||||||||||||
| (0) | 1 шт. | 21,16 | 0,03 | 0,09 | 0,0387 | 0,12 | |||||||||||||||||||||||||||||||||
| ИТОГО: | 34375,98 | 9704,36 | 19179,92 | 817,49 | |||||||||||||||||||||||||||||||||||
| 2860,17 | 218,24 | ||||||||||||||||||||||||||||||||||||||
| Наименование и значение множителей | Значение | Прямые | |||||||||||||||||||||||||||||||||||||
| Зарплата | 9704,36*4,887 | 4,887 | 47425,21 | ||||||||||||||||||||||||||||||||||||
| Машины и механизмы | 19179,92*4,099 | 4,099 | 78618,49 | ||||||||||||||||||||||||||||||||||||
| Материалы | 5491,7*2,336*1,02 | 2,336 | 13085,18 | ||||||||||||||||||||||||||||||||||||
| Итого | 139128,88 | ||||||||||||||||||||||||||||||||||||||
| Накладные расходы | (9704,36+2860,17)*4,887*0,95*0,94 | 95% | 54832,75 | ||||||||||||||||||||||||||||||||||||
| Сметная прибыль | (9704,36+2860,17)*4,887*0,65 | 65% | 39911,86 | ||||||||||||||||||||||||||||||||||||
| Итого | 233873,49 | ||||||||||||||||||||||||||||||||||||||
| № п/п | Шифр и номер позиции норматива | Наименование работ и затрат | Количество | Стоимость на единицу, руб | Общая стоимость, руб. | Затраты труда рабочих, чел.-ч. не занят. обсл. машин | |||||||||||||||||||||||||||||||||
| Всего | Экспл. машин | Всего | Основной зарплаты | Экспл. машин | обслуживающ. машины | ||||||||||||||||||||||||||||||||||
| ед. изм. | |||||||||||||||||||||||||||||||||||||||
| Основной зарплаты | В т.ч. зарплаты |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||||||||||||||||||||||||||