Технический проект посолочного агрегата Я2-ФРЛ
фланцев, а также отсутствие видимых дефектов (трещины, поломки, раковины и т.д.). Приемку оформляют актом, а в необходимых случаях – предъявлением рекламации поставщику. Дефекты устраняет завод-изготовитель или заказчик (изготовление фланцев, болтов и т.д.).
Предмонтажную ревизию (пересмотр) оборудования производят при хранении его свыше 9 месяцев силами и средствами заказчика. До начала ревизии тщательно изучают техническую документацию заводов-изготовителей. Затем разбирают оборудование, заменяют поврежденные детали и узлы и устраняют замеченные дефекты. Сборку производят в последовательности, обратной разборке. При необходимости заменяют смазку подшипников. Оборудование, поступающее в опломбированной таре, не ревизуют.
Импортное оборудование принимают в монтаж в основном в том же порядке, что и отечественное. Однако упаковку вскрывают в присутствии представителя (эксперта) Бюро товарных экспертиз, которое входит в состав Всесоюзной Торговой Палаты. Результат вскрытия оформляется актом экспертизы. В случае обнаружения недостачи или повреждений акт направляют Всесоюзному объединению (например, «Технопромимпорт»), которое предъявляет рекламацию соответствующему экспортному объединению.
После получения импортного оборудования заказчик обязан представлять соответствующему импортному объединению следующую документацию: акт осмотра оборудования, сообщение о сроках начала монтажа, акт о дефектах оборудования, акт испытания и окончательной приемки оборудования, информацию о качестве оборудования в течение гарантийного срока. Ее представляют в сроки, указанные в договоре. За несоблюдение их к заказчику применяют штрафные санкции.
В акте о дефектах оборудования указывают его наименование. При недостаче отдельных деталей это отмечают в спецификациях или упаковочных листах. Уценку указывают в процентах от номинальной стоимости оборудования. В некоторых случаях к акту прикладывают фотографии или эскизы деталей, анализы (незаинтересованной) лаборатории, заключения экспертизы.
13.2 Расчет фундамента
Исходные данные для расчета фундамента:
масса машины
с сырьем

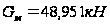 ;
расстояние между осями фундаментных болтов a=4125мм и b=2410мм;
высота наземной части фундамента Н1=100мм;
глубина заложения Н2=500мм;
нормативное давление на грунт II категории Рн=200кПа;
коэффициент
уменьшения
 ;
удельный
вес бетона
 .
Определяем площадь подошвы фундамента:
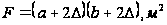 [7, стр. 137] (13.2.1)
где
 – припуск подошвы;
 ;
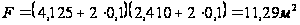
Определяем объем фундамента:
 [7, стр. 137] (13.2.2)
где Н – общая высота фундамента, м;
Н=0,1+0,5=0,6м
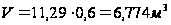
3. Определяем вес фундамента:
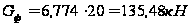
4. Определяем фактическое давление на грунт:
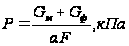 [7, стр. 137] (13.2.4)
Тогда:
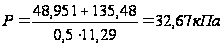
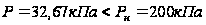
Следовательно, фундамент с принятыми размерами спроектирован правильно.
13.3 Технологическая схема монтажа машины

14. Общие сведения об эксплуатации
К работе на агрегате допускаются лица, изучившие его устройство и приемы работы, прошедшие инструктаж по обслуживанию и технике безопасности.
Пуск агрегата производят в следующей последовательности:
устанавливают тележку с сырьем в захват подъемника;
включают подъемник и выгружают сырье из тележки в бункер измельчителя;
включают измельчитель и начинают измельчать мясо;
включают подъемник, опускают тележку и перекатывают ее под разгрузочный патрубок;
по мере заполнения дежи измельченным мясом включают лопастные валы мешалок и разгрузочный шнек на перемешивание;
по окончании замеса шнек переключают на разгрузку, направление вращения лопастных валов должно быть навстречу друг другу, что обеспечит постоянную загрузку разгрузочного шнека.
В процессе работы необходимо следить за своевременной загрузкой бункера измельчителя, не допуская работы режущего механизма без сырья, что может повлечь поломку ножей и повышенный износ решеток.
Запрещается в момент подъема тележки находиться под грузом, вводить руки в зону перемешивающих валов и в дежу, работать на агрегате при открытых или снятых дверцах машины, при нарушении или отсутствии заземления, эксплуатировать агрегат при неработающих блокировочных устройствах.
После окончания работы необходимо произвести санитарную обработку агрегата в соответствии с «Правилами техники безопасности и производственной санитарии для мясной промышленности».
15. Экономическая часть
15.1 Расчет капитальных и текущих затрат при внедрении нового оборудования
Расчет экономической эффективности начинается с расчета капитальных затрат. Капитальные затраты – это единовременные затраты на внедрение нового мероприятия.
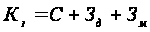 [11, стр. 159] (15.1.1)
где Кз – капитальные затраты на внедрение новой техники, руб.; С – стоимость нового оборудования по цене его приобретения, руб.; Зд – затраты на доставку оборудования по соответствующим тарифам, руб.; Зм – затраты на монтажные работы, руб.
Если внедрение нового оборудования требует расширение и переустройство зданий, то к капитальным затратам прибавляют стоимость строительных работ по соответствующим нормам и расценкам.
При замене действующего оборудования новым, капитальные затраты определяются по формуле:
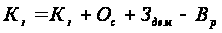 [11, стр. 159] (15.1.2)
где Кз – капитальные затраты на замену действующего оборудования новым, руб.; Ос – остаточная стоимость заменяемой техники, руб.; Здем – затраты на демонтаж, руб.; Вр – выручка от реализации заменяемой техники, руб.
При наличии нескольких вариантов новой техники для выбора более эффективной из них рассчитывают сравнительную экономическую эффективность вариантов. Для этого по каждому варианту определяют приведенные затраты по формуле:
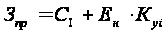 [12, стр. 208] (15.1.3)
где Зпр – приведенные затраты, руб.; Сi – себестоимость единицы продукции по каждому варианту, руб.; Ен – нормативный коэффициент эффективности использования капитальных затрат, Ен =0,15; Кyi – удельные капитальные затраты по каждому варианту, руб.
Для выявления преимущества новой техники по сравнению с действующей или другими вариантами рассчитывают себестоимость единицы продукции по всем статьям затрат или только по тем, которые изменяются.
Расчет капитальных и текущих затрат при сравнении двух вариантов однотипного оборудования ведется с использованием исходных данных, приведенных в таблице 15.1.1
Таблица 15.1.1 Исходные данные
| Наименование показателя | Наименование и марка оборудования | |
| Агрегат Р3-ФХТ для измельчения и посола мяса | Посолочный агрегат Я2-ФРЛ | |
|
1. Паспортная часовая производительность, кг/ч 2. Время эффективной работы оборудования за смену, час 3. Режим работы предприятия (число рабочих смен в год) 4.Суммарная мощность электродвигателей, кВт 5. Габаритные размеры, мм - длина - ширина - высота 6. Число рабочих обслуживающих оборудование, чел. 7. Разряд рабочего 8. Часовая тарифная ставка по разряду, руб. 9. Стоимость оборудования, руб. |
2000 7,5 500 29,7 3580 3100 3112 2 5 2744,00 43000000 |
3500 7,5 500 38,2 4325 2610 3112 2 5 2744,00 56000000 |
Для выполнения расчетов экономической эффективности внедрения производства новой техники использованы нормативные и справочные данные, приведенные в таблице 15.1.2/
Таблица 15.1.2 Нормативные и справочные данные
|
Наименование показателя |
Единица измерения | Значение показателя |
|
1. Стоимость 1 кВт электроэнергии 2. Стоимость 1 кв. м производственной площади 3. Расходы на доставку 4. Расходы на монтаж 5. Размер премии рабочего 6. Доплаты и дополнительная заработная плата 7. Отчисления в органы социального страхования 9. Отчисления в фонд обязательного страхования 10. Норма амортизации - оборудования - зданий 11. Расходы на содержание и текущий ремонт - оборудования - зданий 12. Расходы на обтирочные и смазочные материалы 13. Расходы на охрану труда и технику безопасности 14. Расходы по обслуживанию производства и управлению ремонтным хозяйством |
руб. руб. % % % % % % % % % % % % % |
228 402000 15 10 30 30 35 0,8 15,2 1,2 5,5 4,4 2 3 110 |
Определение годового объема производства продукции
Годовой объем производства продукции определяется по формуле:
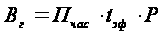 [12, стр. 64] (15.1.4)
где Вг – годовой объем продукции, т; Пчас – паспортная часовая производительность оборудования, т/ч; tэф – время эффективной работы оборудования за смену, час; Р – количество рабочих смен в год.
Годовой объем производства продукции по сравниваемым вариантам техники равен:
2·7,5·500=7500т
3,5·7,5·500=13125т
Определение балансовой стоимости оборудования и удельных капитальных затрат
Балансовая стоимость оборудования определяется по формуле (15.1.1) и включает в себя стоимость оборудования, расходы на доставку и монтажные работы.
Определяем затраты на доставку оборудования:
430000000·0,15= 6450000 руб.
56000000·0,15= 8400000 руб.
Определяем затраты на монтажные работы по вариантам оборудования:
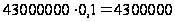 руб.
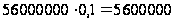 руб.
Определяем балансовую стоимость оборудования:
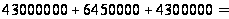 53750000
руб.
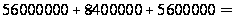 70000000
руб.
Удельные капитальные затраты – это затраты на единицу продукции которые рассчитываются по формуле:
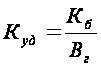 [11, стр. 160] (15.1.5)
где Куд – удельные капитальные затраты, руб.; Кб – балансовая стоимость оборудования, руб.; Вг – годовой объем продукции, т.
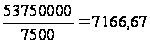 руб.
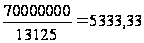 руб.
Определение заработной платы рабочих обслуживающих оборудование
Тарифный фонд заработной платы рабочих обслуживающих оборудование определяется по формуле:
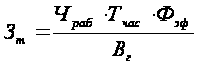 [11, стр. 121] (15.1.6)
где Зт – тарифная заработная плата, руб.; Чраб – численность рабочих обслуживающих оборудование, чел; Тчас – часовая тарифная ставка по разряду, руб.; Фэф – фонд рабочего времени одного рабочего в год, чел.-час; Вг – годовой объем продукции, т.
Фонд рабочего времени одного рабочего на 2009 год принимаем в размере 2033 часа.
Определяем тарифный фонд заработной платы рабочих обслуживающих оборудование по сравниваемым вариантам:
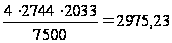 руб.
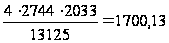 руб.
Определяем премиальный фонд заработной платы рабочих обслуживающих оборудование:
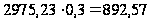 руб.
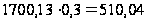 руб.
Определяем основную заработную плату, которая включает в себя тарифный фонд и премию:
2975,23+892,57=3867,8 руб.
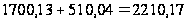 руб.
Доплаты и дополнительную заработную плату принимаем условно в размере 30% от основной заработной платы:
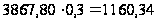 руб.
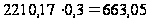 руб.
Общий фонд заработной платы рабочих составляет:
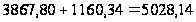 руб.
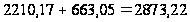 руб.
Определение отчислений в органы социального страхования и другие внебюджетные фонды
Согласно налоговому законодательству РБ установлены следующие ставки
обязательных отчислений: в органы социального страхования – 35 %, в фонд обязательного страхования – 0,8 % от расходов на оплату труда рабочих.
Определяем сумму отчислений в органы социального страхования:
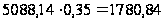 руб.
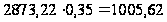 руб.
Определяем сумму отчислений на обязательное страхование:
5088,14·0,008=40,70 руб.
2873,22·0,008=22,98 руб.
Общая сумма отчислений во внебюджетные фонды по сравниваемым вариантам оборудования составляет:
1780,84+40,70=1821,54 руб.
1005,62+22,98=1028,60 руб.
Расчет энергетических затрат
К энергетическим затратам относят затраты на все виды топливно-энергетических ресурсов потребляемых для производства продукции. Потребность и стоимость электроэнергии на единицу продукции определяются по суммарной мощности установленных электродвигателей, действующих тарифов на электроэнергию и паспортной производительности оборудования.
На единицу продукции стоимость потребляемой электроэнергии определяется по формуле:
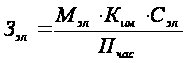 [11, стр. 121] (15.1.7)
где Зэл – затраты на электроэнергию; Мэл – суммарная мощность электродвигателей, кВт; Ки.м – коэффициент использования мощности электродвигателей, Ки.м = 0,8; Сэл – стоимость 1 кВт электроэнергии по действующему тарифу, руб.; Пчас – паспортная часовая производительность оборудования, т/час.
Определяем затраты на обтирочные и смазочные материалы по сравниваемым вариантам техники:
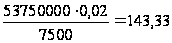 руб.
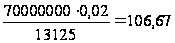 руб.
Определяем затраты на электроэнергию по формуле (15.1.7) по сравниваемым вариантам техники:
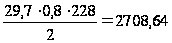 руб.
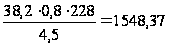 руб.
Расчет амортизационных отчислений оборудования и зданий
Амортизационные отчисления оборудования и зданий определяются по установленным нормам амортизации и стоимости основных фондов предприятий.
Размер ежегодных амортизационных отчислений оборудования, зданий и сооружений определяется по формуле:
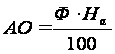 [5, стр. 74] (15.1.8)
где АО – сумма ежегодных амортизационных отчислений, руб.; Ф – стоимость основных фондов, руб.; На – норма амортизационных отчислений, %.
Определяем размер ежегодных амортизационных отчислений по сравниваемым вариантам оборудования:
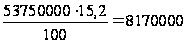 руб.
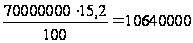 руб.
Сумма амортизационных отчислений на единицу продукции рассчитывается путем деления годовой суммы отчислений на годовой объем продукции.
Результаты расчета амортизационных отчислений сводим в таблицу 15.1.3.
Таблица 15.1.3 Амортизационные отчисления оборудования
| Марка оборудования | Балансовая стоимость оборудования, руб. | Норма амортизации оборудования, % | Сумма амортизации, руб. | |
| на весь выпуск продукции | на единицу продукции | |||
|
1.Агрегат Р3-ФХТ для измельчения и посола мяса 2. Посолочный агрегат Я2-ФРЛ |
53750000 70000000 |
15,2 15,2 |
8170000 10640000 |
1089,33 810,67 |
Размер ежегодных амортизационных отчислений зданий и сооружений определяется по формуле:
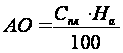 [11, стр. 161] (15.1.9)
где Спл – стоимость производственной площади, занимаемой оборудованием, руб.; На – норма амортизации зданий, %.
Определяем стоимость производственной площади занимаемой оборудованием:
3,58·3,1·402000=4461396 руб.
4,325·2,61·402000=4537876,5 руб.
Результаты расчета амортизационных отчислений зданий сводим в таблицу 15.1.4
Таблица 15.1.4 Амортизационные отчисления зданий
| Марка оборудования |
Стоимость производственной площади, руб. |
Норма амортизации зданий, % | Сумма амортизации, руб. | |
| на весь выпуск продукции | на единицу продукции | |||
|
1. Агрегат Р3-ФХТ для измельчения и посола мяса 2. Посолочный агрегат Я2-ФРЛ |
4461396 4537876,5 |
1,2 1,2 |
53536,75 544545,51 |
7,14 4,15 |
Расчет затрат на содержание и текущий ремонт оборудования изданий
Затраты на содержание и текущий ремонт оборудования и зданий определяется исходя из стоимости и установленных норм.
Определяем расходы на содержание и текущий ремонт оборудования на единицу продукции по сравниваемым вариантам техники:
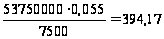 руб.
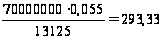 руб.
Определяем расходы на содержание и текущий ремонт зданий на единицу продукции по сравниваемым вариантам техники:
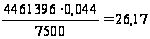 руб.
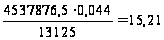 руб.
Расчет затрат на охрану труда и технику безопасности
Затраты на охрану труда и технику безопасности рассчитываются по установленной норме от расходов на оплату труда рабочих обслуживающих оборудование.
Определяем затраты на охрану труда и технику безопасности по двум вариантам оборудования:
5088,14·0,03=152,64 руб.
2873,22·0,03=86,19 руб.
Расчет затрат по обслуживанию производства и управлению ремонтным хозяйством
Затраты по обслуживанию производства и управлению ремонтным хозяйством принимаем в размере 110% от расходов на оплату труда рабочих, обслуживающих оборудование.
Определяем сумму затрат по обслуживанию производства и управлению ремонтным хозяйством по двум вариантам оборудования:
5088,14·1,1=5596,95 руб.
2873,22·1,1=3160,54 руб.
Рассчитав все затраты на эксплуатацию оборудования сводим их в таблицу 15.1.5 расположенную ниже:
Таблица 15.1.5 Эксплуатационные затраты оборудования
| Статья затрат | Сумма затрат, руб. | |
| Агрегат Р3-ФХТ для измельчения и посола мяса |
Посолочный агрегат Я2-ФРЛ |
|
|
1. Расходы на оплату рабочим, обслуживающим оборудование 2. Отчисления в органы социального страхования 3. Энергетические затраты (электроэнергия) 4. Амортизация основных фондов - оборудования - зданий 5. Расходы на содержание и текущий ремонт - оборудования - зданий 6. Расходы на обтирочные и смазочные материалы 7. Расходы на охрану труда и технику безопасности 8. Расходы по обслуживанию производства и управлению ремонтным хозяйством |
5088,14 1821,24 2708,64 1089,33 7,14 394,17 26,17 143,33 152,64 5596,95 |
2873,22 1028,60 1548,37 810,67 4,15 293,33 15,21 106,67 86,19 3160,54 |
| Итого | 17027,75 | 9926,95 |
15.2 Расчет срока окупаемости и коэффициента использования капитальных затрат
Рассчитав эксплуатационные затраты по двум вариантам оборудования, видно, что затраты при эксплуатации посолочного агрегата Я2-ФРЛ меньше, чем на агрегате
Р3-ФХТ для измельчения и посола мяса.
Экономия полученная от снижения затрат в течении года с момента внедрения более экономичной марки оборудования, называется условно-годовой экономией.
Условно-годовая экономия определяется по формуле:
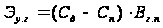 [11, стр. 162] (15.2.1)
где Эу.г – условно-годовая экономия, руб.; Сд и Сп – эксплуатационные затраты на единицу продукции до и после внедрения нового оборудования, руб.; Вг.п – годовой выпуск продукции после внедрения, тонн.
Определяем условно-годовую экономию от внедрения в производство:
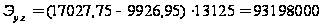 руб.
Сопоставив затраты на внедрение нового оборудования с возможной экономией можно определить срок окупаемости капитальных затрат на внедрение.
Срок окупаемости внедрения в производство новой техники определяется по формуле:
 [11, стр. 163] (15.2.2)
где Ток – срок окупаемости капитальных затрат, года; Кз – капитальные затраты на внедрение в производство нового оборудования, руб.; Эу.г – условно-годовая экономия от внедрения, руб.
Определяем срок окупаемости внедрения в производство посолочного агрегата Я2-ФРЛ:
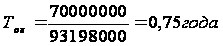
Величина, обратная сроку окупаемости, называется коэффициентом эффективности использования капитальных затрат, который показывает размер экономии с одного рубля капитальных затрат на внедрение оборудования.
Расчетный коэффициент эффективности использования капитальных затрат определяется по формуле:
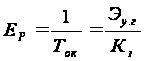 [11, стр. 164] (15.2.3)
где Ер – коэффициент эффективности использования капитальных затрат, года; Ток – срок окупаемости капитальных затрат, года; Эу.г – условно-годовая экономия от внедрения, руб.; Кз – капитальные затраты на внедрение в производство нового оборудования, руб.
Определяем расчетный коэффициент эффективности использования капитальных затрат:
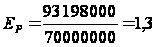
15.3 Расчет экономического эффекта от внедрения более экономичной марки оборудования
Годовой экономический эффект от внедрения более экономичной марки оборудования определяем по формуле:
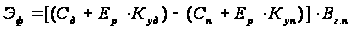 [11, стр. 165] (15.3.1)
где Эф – экономический эффект от внедрения в производство новой техники, руб.; Сд и Сп – эксплуатационные затраты на единицу продукции до и после внедрения, руб.; Ер – нормативный коэффициент эффективности использования капитальных затрат; Куд, Куп – удельные капитальные затраты до и после внедрения нового оборудования, руб.
Определяем расчетный экономический эффект от внедрения:
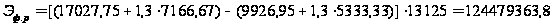 руб.
Рассчитав показатели экономической эффективности по сравниваемым маркам оборудования, можно сделать вывод о том, что внедрение посолочного агрегата Я2-ФРЛ экономически целесообразно, так как эта марка имеет лучшие технико-экономические показатели.
Технико-экономические показатели по сравниваемым вариантам техники сводим в таблицу 15.3.1.
Таблица 15.3.1 Технико-экономические показатели оборудования
| Наименование показателя | Значения показателя по вариантам техники | |
| Агрегат Р3-ФХТ для измельчения и посола мяса | Посолочный агрегат Я2-ФРЛ | |
|
1. Паспортная часовая производительность, т/час 2. Капитальные затраты, руб. 3. Удельные капитальные затраты, руб. 4. Эксплуатационные затраты на единицу продукции, руб. 5. Срок окупаемости капитальных затрат, лет 6. Расчетный экономический эффект, руб. |
2000 53750000 7166,67 17027,75 ѕ ѕ |
3500 70000000 5333,33 9926,95 0,75 124479363,8 |