Алюминиевая промышленность России
Производство алюминия потребляет энергию высокого напряжения и расположено, как правило, на коротком расстоянии от генерирующих источников. Эти преимущества значительно снижают издержки на трансформацию и передачу энергии (на 30-40%) [20, c.168].
Превосходные качества алюминия плюс высокая степень его рециклинга определяют стабильный рост спроса на этот металл в качестве конструкционного материала для новых продуктов и энергосберегающих технологий.
Применение алюминия в конструкциях транспортных средств позволяет за счет снижения их веса успешно решать такие глобальные проблемы мирового сообщества, как экономия энергоресурсов и экологическая безопасность.
Россия (в составе СССР) в 70-х годах прошлого века стала одной из ведущих стран мира по производству и потреблению алюминия. Так, в 80-х годах страна потребляла 14-15 кг алюминия на душу населения, что было сопоставимо с удельным потреблением этого металла в передовых странах мира.
По объему потребления алюминия можно судить о степени развитости экономики страны.
Современное состояние алюминиевой промышленности России
Производство глинозема в России выросло в 2006 году к уровню1992 года на 6% и на 66% к уровню 1996 года (началу образования интегрированных компаний).
Производство первичного алюминия увеличилось за эти периоды на 23% и 35% соответственно:
Условия, благодаря которым удалось достичь таких производственных результатов:
в трудный период перестройки экономики России удалось сохранить в достаточно работоспособном состоянии основные фонды алюминиевых предприятий, созданные в советское время;
образование мощных интегрированных компаний, отвечающих требованиям мирового рынка алюминия;
объективно дешевая и экологически безопасная энергия крупных гидростанций Сибири;
наличие высококвалифицированных кадров;
модернизация действующих предприятий и разработка новых технологий, соответствующих последним мировым достижениям.
Отечественные источники сырья для алюминиевой промышленности России в настоящее время и в перспективе, с учетом роста производства алюминия, обеспечивают только порядка 50% потребностей. Открытий новых месторождений традиционного сырья (бокситов), как утверждает геологическая наука, ожидать не следует.
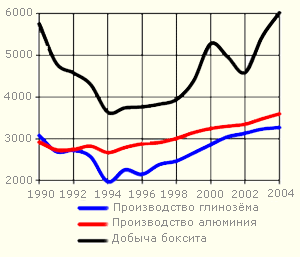
Рис.2.1 - Добыча бокситов, производство глинозема и алюминия, тыс. тонн
В настоящее время в России разрабатываются три месторождения бокситов - Северо-Уральское, Северо-Онежское и Средне-Тиманское. Хорошие перспективы роста объемов добычи имеет только Средне-Тиманское месторождение, на базе которого проектируется строительство глиноземно-алюминиевого комплекса.
Северо-Уральское месторождение - единственное в мире, где боксит добывается подземным способом с глубины до одного километра. Себестоимость добычи высокая, отчасти компенсируется незначительными затратами на транспорт, так как месторождение расположено в непосредственной близости к потребителю. Запасы бокситов достаточны, качество хорошее. Увеличение добычи ограничено в связи со значительными капитальными затратами на расширение рудника.
Северо-Онежское месторождение бокситов имеет значительные запасы, но из-за низкого качества руды и наличия вредных примесей (хрома), используется весьма ограничено. В настоящее время для его интенсивного использования необходима разработка специальной технологии переработки бокситов.
Не все благополучно складывается в перспективе использования нефелиновых руд. Их переработка эффективна только при комплексном использовании сырья с получением цемента и содопродуктов. Последние два продукта не являются профильными для алюминиевой промышленности. Предложенные в 2005 году комбинатом "Апатит" цены на нефелиновый концентрат - продукт переработки отходов от производства удобрений - оказались настолько завышены, что это заставило Группу СУАЛ приступить к переводу Пикалевского объединения "Глинозем" на бокситы. Комбинат "Апатит" - единственный в РФ производитель такого концентрата - жестко использует свое монопольное положение при явном попустительстве антимонопольных структур.
Сырьевая база Ачинского комбината - нефелиновые руды Кия-Шалтырского месторождения почти исчерпана, а освоение нового, неосвоенного месторождения требует значительных и трудно окупаемых инвестиций.
Что касается импортного сырья, то уже в настоящее время "РУСАЛ" располагает определенными ресурсами и имеется возможность их значительного расширения, в первую очередь, в Гвинее, Австралии и Гайане. Бокситы этих стран имеют довольно хорошее качество, и производство металла при их использовании высоко рентабельно, несмотря на значительные затраты на их транспортировку.
Добыча качественных бокситов в странах Африки, Южной Америке и Австралии и транспортировка их на значительные расстояния к местам переработки широко используются в практике мировых алюминиевых компаний.
В России, по сравнению с мировой практикой, недостаточно используется вторичное сырье - алюминиевые лома и отходы, а также вторичные сплавы. В последние годы в России вторичного сырья в виде ломов, отходов порядка образуется 650 тыс. т/г. Часть из них (около 500 тыс. т/г) вывозится из страны в виде вторичных алюминиевых сплавов. Объем использования вторичного сырья на внутреннем рынке составляет всего 15% от объема потребления первичного металла. В то время как аналогичная величина в развитых странах в два-три раза больше.
С развитием внутреннего рынка России и увеличением объемов производства алюминиевой металлопродукции значительно увеличится возможность использования имеющихся собственных ресурсов вторичного сырья. Это также существенный фактор роста эффективности российского алюминиевого бизнеса.
§2. Толлинг, его последствия и перспективы
В последние время у всех на слуху стало такое понятие как толлинг, дискуссии вокруг которого всё активнее разгораются на страницах отечественных газет и журналов. Причём в разных изданиях трактовка этого термина различна. Прежде чем перейти к характеристике толлинга как явления приведем наиболее распространенные определения этого понятия, встречающиеся в нашей литературе.
Само понятие "толлинг" происходит от английского "toll" (пошлина) и стало употребляться в российской экономической литературе для обозначения операций по переработке предоставляемого инофирмами давальческого сырья, беспошлинно ввозимого для этого на территорию России под таможенным режимом переработки.
В российской экономической литературе различают внешний (при ввозе сырья из-за рубежа) и внутренний толлинг (при приобретении инофирмой сырья на территории РФ).
За рубежом такие операции носят название активной и пассивной переработки, при этом под активной понимают переработку предоставляемых зарубежным заказчиком материальных ресурсов в стране-переработчике, пассивной переработка является для зарубежного заказчика.
Важным условием для отнесения операции к толлингу является то обстоятельство, что ввозимое или приобретаемое на территории страны-переработчика сырьё помещается перерабатывающим предприятием под таможенный режим переработки, по этому критерию формируются статистические данные о толлинговых сделках.
В экономической литературе можно встретить следующие определения понятия "толлинг":
Система экспорта алюминия, созданная распоряжением ГТК России в марте 1992 г. [17, c.35].
Переработка давальческого сырья на российских предприятиях с последующим вывозом продукта переработки на экспорт под таможенным контролем. На толлинг надо смотреть как на операцию по инвестированию (кредитованию) производства, как на проблему формирования капитала для производства [25, c.15].
Разновидность схемы работы предприятий на так называемом давальческом сырье, при которой иностранный поставщик сырья оплачивает российскому производителю его переработку и становится владельцем полученного первичного металла, который затем вывозит за пределы страны и продаёт на зарубежных рынках. Такие сделки решением российского правительства освобождаются от уплаты НДС и таможенных пошлин [14, c.54].
Толлингом в России принято называть переработку давальческого сырья на российских металлургических предприятиях и, в частности, на алюминиевых заводах (инофирма закупает сырьё, сдаёт его на переработку алюминиевому заводу, затем забирает готовый продукт и вывозит его за границу). При этом на всех этапах производства металла собственником продукта остаётся инофирма-поставщик. Алюминиевый завод получает только фиксированную плату за переработку сырья. Алюминиевый завод не участвует в распределении прибыли от продажи готового продукта [22, c.53].
Переработка давальческого сырья отечественными металлургическими заводами. Сырьё не облагается НДС, поскольку произведённый из него металл уходит на экспорт [8, c.3].
Операции, при которых закупка глинозёма у иностранных или российских производителей производится посредником (толлингером), а алюминиевый завод получает лишь "комиссионные" за переработку глинозёма. Толлинг - всего лишь синоним одного из таможенных режимов ("переработка товаров под таможенным контролем") [16, c.40].
Схемы, при которых зарубежный или российский поставщик сырья для металлургических заводов вывозит продукт за рубеж, не внося при этом некоторые таможенные и налоговые платежи [9, c.4].
Внутренний толлинг - режим, при котором алюминий производится и экспортируется на основе переработки давальческого отечественного сырья. Внешний толлинг - переработка импортного сырья [15, c.45].
Таким образом, толлинг представляет собой переработку давальческого сырья, ввозимого в страну переработки беспошлинно, и может быть подразделён на толлинг с предоставлением или без предоставления налоговых льгот.
Как видно из представленного обзора, по мнению многих авторов применение толлинговых схем ограничивается только алюминиевой промышленностью. Это связано, вероятно, с тем, что в России толлинговые операции нашли наиболее широкое распространение именно в этой промышленности (около 80% производимого в России алюминия идёт на экспорт, 70% из них - по толлинговым схемам).
Между тем толлинговые схемы используются в России и в других отраслях металлургии: для аффинажа золота, серебра, платиноидов, производства меди, никеля, кобальта, а также в лёгкой, электронной, авиационной промышленностях и т.д.
Мотивами для осуществления толлинговых операций служат, главным образом, следующие причины:
для заказчика
стремление предприятий индустриально развитых стран найти возможность снизить себестоимость продукции за счёт осуществления части или всего производственного процесса в странах с более низкими расходами на заработную плату;
отсутствие в стране-заказчике технологии или производственных мощностей для получения необходимой продукции, сопровождающееся нехваткой СКВ для её закупки за рубежом.
для переработчика
желание загрузить простаивающие производственные мощности;
часто при этом - нехватка оборотных средств для самостоятельного приобретения сырья, недоступность кредитов, наличие задолженностей, что не позволило бы использовать по назначению поступающую на расчётный счёт предоплату.
Одной из проблем для стран с низкими расходами на заработную плату является проблема занятости и загрузки простаивающих производственных мощностей. Высокий уровень безработицы, к тому же, в развивающихся странах связан с сильным ростом численности населения. Один тот факт, что более чем в 55 странах существуют свободные экономические зоны, говорит о том, что посредством привлечения зарубежных заказчиков на переработку эти государства ожидают хотя бы некоторого ослабления своих проблем.
1. Занятость, загрузка производственных мощностей и доходы
Значение толлинговых сделок для ситуации с занятостью и загрузкой производственных мощностей участвующих в процессе переработке стран с низкими затратами на заработную плату видно уже из количества созданных в мире посредством размещения толлинговых заказов рабочих мест: около 1 миллиона. Учитывая высокий уровень безработицы в развивающихся странах и то, что в ближайшие десятилетия ожидается её дальнейший рост, можно предположить, что этими странами будут и впредь создаваться особые условия для привлечения зарубежных заказчиков на переработку.
2. Интеграция в страну переработки
Использование толлинговых схем иногда влечёт за собой и осуществление прямых инвестиций в перерабатывающую страну в форме создания в ней своего предприятия для выполнения процесса переработки. Часто этому сопутствует привнесение в эту страну новых технологий, которые оказывают позитивное влияние на развитие этой страны и могут впоследствии внести свой вклад в решение проблемы занятости на национальных предприятиях.
3. Конкуренция с другими странами с низкими затратами на заработную плату
Всё больше и больше стран видят решение проблемы безработицы в привлечении заказчиков-толлингеров. Таким образом, среди этих стран возникает конкуренция за получение соответствующего финансирования. Для выбора места осуществления переработки предприятиями-заказчиками проводится сравнение уровней заработной платы в этих странах и условий переработки.
4. Прочее влияние толлинговых операций на страны с низкими затратами на заработную плату
Необходимо отметить и другие воздействия толлинговых сделок на страны с низкими расходами на заработную плату. Толлинговые сделки оказывают положительное влияние на платёжный баланс этих стран, так как снижается инвестиционный и валютный недостаток. Следующий положительный эффект состоит в притоке иностранного капитала для создания рабочих мест, а в дальнейшем - посредством выплат зарплат и значительной дифференции между экспортом и импортом.
Влияние толлинговых операций на реализующие их индустриально развитые страны
1. Влияние толлинговых операций на ситуацию с занятостью в индустриальных странах
Главным последствием осуществления толлинговых сделок, учитывая высокий уровень безработицы и растущие зарубежные инвестиции, является экспорт рабочих мест. Страх потерять рабочие места основывается при этом на следующем:
увеличивающийся импорт дешёвых товаров ведёт к уменьшению рабочих мест;
инвестируемый за границей капитал не ведёт к созданию новых рабочих мест в стране-инвесторе.
Этому противопоставляются интересы предприятий, которые исходят из следующего:
растущая международная конкуренция вынуждает использовать все возможные ценовые преимущества стран-переработчиков;
расширение деятельности при осуществлении иностранных инвестиций, основывающееся на проведении сервисных работ и деятельности по обеспечению своего иностранного производства материальными ресурсами, проведение исследовательских работ, возможность более дешёвого производства, более выгодное калькулирование при размещении заказов на переработку на своём дочернем предприятии за границей, открытие новых зарубежных рынков посредством повышения покупной способности в странах-переработчиках имеют своим следствием рост и внутреннего производства.
2. Влияние толлинговых операций на структуру промышленности индустриальных стран
Участие предприятий из индустриальных стран в толлинговых сделках оказывает влияние на другие предприятия и, таким образом, на общую структуру промышленности этих стран. К таким предприятиям относятся, прежде всего, те, чьи предложения ощущают конкуренцию иностранных предприятий, выполняющих толлинговые заказы, а также их сервисные предприятия и поставщики исходного материала.
В результате этого неучаствующие в толлинговых операциях предприятия вынуждены осуществлять рационализацию своего производственного процесса. По причине требующихся для этого высоких капиталовложений такая возможность используется только для стандартизированной продукции, которая ещё сравнительно долго может изготавливаться без дальнейших изменений производственного процесса. Другой возможностью является перевод производства на выпуск более высокотехнологичной продукции, которая не может быть запущена в массовое производство.
В большинстве же случаев альтернативой остаётся только размещение собственного производства в странах с низкими расходами на заработную плату. Это может осуществляться путём создания дочернего перерабатывающего предприятия за границей или же просто путём размещения толлинговых заказов на иностранных заводах. Последний вариант имеет недостаток, выражающийся в том, что заказчик не может напрямую влиять на производственный процесс предприятия в стране с низкими расходами на заработную плату.
Как уже отмечалось, в процессе переработки также принимают участие сервисные предприятия и поставщики исходного материала. Так как большинство исходного материала, согласно имеющимся исследованиям, поставляется из страны-заказчика, со временем эти фирмы вынуждены последовать за своими заказчиками в перерабатывающие страны. По причине региональной концентрации определённых отраслей для таких фирм имеется дополнительная возможность заполучить новых покупателей из других индустриальных стран.
Индустриальными странами предпринимаются также меры для ограничения ввоза дешёвой продукции из стран с более низкими расходами по заработной плате для поддержания отечественного производителя.
Меры экономической политики при осуществлении толлинговых операций
В разных странах к толлинговым сделкам применяются различные меры экономической политики, обусловленные национальным законодательством, но общим признаком является то, что ввозимые под таможенным режимом "переработка" при внешнем толлинге материальные ресурсы не облагаются таможенными пошлинами и НДС.
Что касается внутреннего толлинга, то здесь наблюдаются некоторые отличия. Так, как уже отмечалось, приобретаемое иностранной фирмой в России сырьё не облагается НДС, в то время как закупаемые в странах Европейского Союза для последующей переработки в ЕС материальные ресурсы подлежат обложению НДС в обязательном порядке.
Помимо этого, многие страны устанавливают дополнительные налоговые льготы для привлечения зарубежных заказчиков-толлингеров.
Как уже отмечалось, в Российской Федерации толлинговые операции наиболее активно применяются в алюминиевой промышленности, загружая отечественные производственные мощности. При этом складывается такая ситуация, что на мировом рынке присутствует российский алюминий, но не российский производитель алюминия, что не даёт возможности отечественным алюминиевым заводам влиять на уровень цен как алюминия, так и глинозёма и другого исходного сырья. Помимо этого, изучение контрагентов российских алюминиевых заводов показывает, что основными партнёрами предприятий по внешнему толлингу являются иностранные фирмы, зарегистрированные в странах с большими налоговыми льготами, в так называемых оффшорных зонах.
В связи с этим представляется целесообразным постановка на учёт в налоговых органах оффшорных фирм, осуществляющих толлинговую деятельность в Российской Федерации, а также обложение налогом на добавленную стоимость закупок, транспортировки, переработки на территории России материальных ресурсов, приобретаемых иностранными фирмами для их дальнейшей переработки.
Помимо этого для привлечения зарубежных заказчиков необходимо существенно сократить сроки рассмотрения документов для выдачи разрешения на переработку российским предприятиям и сделать возможным быстрое внесение необходимых изменений в заключаемые контракты на переработку.
§3. Акционирование предприятий и создание корпораций
Если алюминий успешно вытесняет сталь и другие металлы из сферы их потребления, то наиболее опасными его конкурентами являются пластмассы, как в производстве тароупаковочных компонентов, так и в автомобилестроении и даже в авиастроении. В современном легковом автомобиле процент содержания пластика несколько выше, чем алюминия. Компания "Боинг" недавно объявила, что "Боинг 7е7" станет пластмассовым - большая часть конструкции крыла и фюзеляжа будет изготовлена из пластмассовых композитов.
Мировые алюминиевые компании видят пути своего устойчивого развития в условиях жесткой конкурентной борьбы между собой и с производителями других конструкционных материалов, на следующих направлениях:
Первое - глобализация алюминиевого бизнеса, укрупнение интегрированных структур.
В рамках этого процесса происходит изменение географии расположения энергоемких производств с целью минимизации затрат на энергию. Изменение расположения горнодобывающих и глиноземных предприятий с целью использования сырья с меньшими удельными затратами на его добычу, переработку и транспортировку и обеспечение баланса сырьевых и металлургических мощностей. Одной из главных целей глобализации алюминиевого бизнеса является расширение рынка сбыта продукции в различных регионах мира.
Второе - увеличение производства алюминия на электроэнергии, произведенной на собственных генерирующих мощностях (self-generated).
Третье - модернизация производственных мощностей и интенсивный поиск новых технологий с целью сокращения издержек производства и капитальных затрат на строительство новых предприятий.
Четвертое - увеличение добавленной стоимости в товарной продукции путем повышения доли готовых изделий в структуре производства товарной продукции.
Пятое - максимально возможное вовлечение вторичного алюминия в производство полуфабрикатов и изделий.
Шестое - долгосрочная производственно-технологическая кооперация с крупными потребителями.
Седьмое - повышение степени социальной ответственности бизнеса перед обществом.
Глобализация алюминиевого бизнеса и встраивание в нее российских компаний
Сегодня в мировом сообществе интенсивно развиваются процессы оптимизации всемирной торговли в рамках ВТО и глобализации экономики.
Эти два процесса нацелены на развитие производительных сил и разделение труда в мировом пространстве, на сокращение затрат на производство и реализацию товара и, как следствие, на развитие экономики отсталых стран и повышение уровня жизни их населения.
В этом плане показателен процесс глобализации в мировом алюминиевом бизнесе. В последние десятилетия в этой отрасли мирового производства активно идет процесс интеграции и изменения географии расположения ее структурных компонентов.
Так, в 60-е годы прошлого столетия семь ведущих алюминиевых компаний мира, расположенных в развитых странах, производили около 75% мирового производства глинозема и 87% алюминия первичного. В настоящее время эти показатели составляют 20% и 50% соответственно.
Добыча бокситов и производство глинозема теперь развиваются в странах, где имеются месторождения бокситов высокого качества с низкой стоимостью их добычи.
Новые металлургические производства создаются в регионах с объективно дешевой электроэнергией, генерируемой гидроэлектростанциями и тепловыми станциями, работающими на дешевом попутном газе или углях.
Это стратегическое направление также актуально и для российских алюминиевых компаний.
В состав компании "РУСАЛ" кроме российских предприятий входят Николаевский глиноземный (Украина), Канакерский фольговый (Армения), а также бокситовые рудники и глиноземный завод в Гвинее, глиноземные мощности в Австралии, мощности по добыче бокситов в Гайане.
Компания приобрела алюминиевый завод в Нигерии, рассматривает и другие зарубежные проекты.
В этом плане зарубежное направление в развитие бизнеса "РУСАЛа" полностью отвечает стратегии, проводимой другими крупнейшими российскими холдингами, которые вплотную занялись интеграцией России в мировую экономику.
Стратегия построения интегрированных структур по всей цепочке, от боксита до переработки металла в полуфабрикаты и изделия, имеет свои явные преимущества, что и подтверждается практикой ведущих мировых алюминиевых компаний, таких как "Алкан" и "Алкоа".
Но это уже сформировавшиеся и сбалансированные интегрированные структуры.
Они имеют свои конкурентные преимущества, такие как традиционные рынки сбыта продукции, долгосрочные кооперационные связи с крупными потребителями, развитую производственную структуру переработки металла (большое количество предприятий и их широкую географию), высокое качество и достаточно широкую номенклатуру продукции с высокой добавочной стоимостью.
Другое дело компании, которые еще не сбалансировали структуру своего бизнеса, но уже имеют определенные приоритеты в своем развитии.
У каждой такой компании своя стратегия, в зависимости от ее "слабых мест" и благоприятных условий. В таком положении находятся российские компании.
В настоящее время и в среднесрочном плане производство металла и его сплавов дает наибольшую прибыль в интегрированных структурах и рынок для такой продукции обеспечить легче всего.
Поэтому компания строит свою среднесрочную стратегию на развитие производства первичного металла, накопление инвестиционного капитала и решение "слабых мест", например, сырьевой проблемы.
Другим стратегическим направлением "РУСАЛа" является развитие собственных энергетических мощностей на базе дешевых гидроисточников и создание крупных энерго-металлургических комплексов. Специалисты "РУСАЛа" уже работают над проектами таких комплексов на базе Богучанской и Рогунской (Таджикистан) ГЭС.
Состояние внутреннего и внешнего рынков, о котором сказано выше, побудили "РУСАЛ" продать компании "Алкоа" два российских завода по переработке алюминия. Нам представляется, что такая сделка весьма позитивно скажется на развитии производства переработки алюминия в России.
Однако "РУСАЛ" не отказался от развития производства продукции с высокой добавочной стоимостью. Компания продолжает развитие баночного и фольгового производств, в том числе за пределами России.
Значительными темпами наращивается производство алюминиевых сплавов, в числе которых специальные сплавы для аэрокосмической и автомобильной промышленности.
Компания активно развивает связи с прямыми потребителями своей продукции, стремясь в ближайшем будущем полностью уйти от толлинговых и биржевых торговых сделок, что, безусловно, укрепит ее позиции рынке и снизит торговые издержки.
Активное внедрение российских предприятий алюминиевой промышленности в мировые хозяйственные связи, развитие международной производственной кооперации сдерживаются из-за слабой подготовки российских предприятий к условиям глобальной экономики, в первую очередь к жесткой конкуренции за рынки сбыта продукции.
Необходим комплекс мер по развитию предприятий алюминиевой промышленности для насыщения российского рынка качественной, доступной по цене отечественной алюминиевой продукцией посредством перевода отечественной алюминиевой промышленности в стадию устойчивого развития.
Алгоритм последовательности действий при разработке политики развития объединенной алюминиевой корпорации мы приводим на рис.2.1
Рис.2.1 - Алгоритм последовательности действий при разработке политики развития объединенной алюминиевой корпорации
Главный эффект интеграции - сильная, единая, высокотехнологичная и конкурентоспособная алюминиевая промышленность, одновременно умеющая отлично играть по рыночным правилам, которая контролируется государством и является "локомотивом" ее экономики.
Как показал анализ работы предприятий, алюминиевые предприятия России сталкиваются с рядом трудностей:
Мощности России по производству бокситов и глинозема (сырья для производства первичного алюминия) только на 40% обеспечивают потребности алюминиевого производства страны. Остальной объем глинозема импортируется.
Производство первичного алюминия и его российская сырьевая база размещаются в разных регионах, что существенно увеличивает транспортные расходы. Основные мощности энергоемкого алюминиевого производства расположены в регионах Сибири, где есть доступные источники энергии крупных ГЭС, а бокситные и глиноземные предприятия - преимущественно на Урале.
Оборудование и технологии, на которых работают алюминиевые предприятия России, на данный момент устарели, крайне высока степень износа производственных мощностей.
В 2006 году объемы экспорта алюминиевого проката и полуфабрикатов вырос на 19,8% (рис.2.2).
Рис.2.2
Объемы экспорта алюминиевого проката и полуфабрикатов по группам, тонн
|
2005г. тонн |
2006г. тонн |
|
|
Экспорт алюминия, всего |
3 651 603.91 |
4 362 374.42 |
|
Прокат и готовые изделия |
309 337.88 |
258 294.90 |
|
В том числе прокат |
258 755.81 |
229 962.63 |
|
Листы, плиты, ленты |
141 021.42 |
99 570.39 |
|
Прутки и профили |
69 410.73 |
81 835.19 |
|
Фольга |
26 876.23 |
24 161.47 |
|
Трубы и трубки |
8 179.32 |
5 674.85 |
|
Проволока |
22.56 |
1 470.98 |
|
Прочий прокат |
13 245.54 |
17 249.76 |
|
В том числе готовые изделия из алюминия |
50 582.07 |
28 332.26 |
|
Металлоконструкции |
25 451.73 |
12 251.01 |
К 2010 г. введение в строй новых предприятий и модернизация существующих позволят увеличить производство первичного алюминия до 6 млн. т. в год. Внутреннее потребление планируется увеличить до 2 млн. т. в год. Если существующая модель сохранится (50% полуфабрикатов и конечной продукции остаются на внутреннем рынке), то внутреннее потребление полуфабрикатов российского происхождение вырастет до 1 млн. т. в пересчете на первичный алюминий.
Очевидно, что вступление в ВТО - процесс комплексный, сопряженный как с потерями, так и с приобретениями. Значительно выигрывают российские алюминиевые компании, поскольку вместе с вступлением в ВТО в отношении России отменят ряд довольно жёстких ограничений во многих странах (в первую очередь в США) на ввоз продукции нашей алюминиевой промышленности. Многим предприятиям придётся очень трудно, так как правилами ВТО запрещена прямая государственная поддержка. Зарубежные корпорации, придя на наш рынок могут получить реальные рычаги влияния на экономику России. Алюминиевая промышленность России востребована мировым сообществом, поэтому необходимо сделать наши алюминиевые предприятия полноправными членами этого глобального рынка. Объединенная алюминиевая корпорация сможет работать со многими производственными компаниями в мире и российские предприятия там будут представлены достойно. В результате исследования можно сформулировать подходы и организационно-экономические направления формирования стратегии совершенствования управления предприятиями алюминиевой промышленности.
Основная задача предприятий алюминиевой промышленности состоит в том, чтобы превратить Россию в лидирующую производственную державу мира и, таким образом, создать материальный базис для достижения наивысшего качества жизни и наилучших условий для свободного развития личности каждого гражданина России.
 Рис.2.3
- Основные
направления
деятельности
объединенной
алюминиевой
корпорации.
Эффективным механизмом формирования полноценной транснациональной производственной и торговой алюминиевой корпорации в России является создание по примеру "Газпрома" вертикально-ориентированного холдинга - объединенной алюминиевой корпорации. Такой холдинг должен объединить активы конкурентоспособных предприятий алюминиевой промышленности России и вывести соответствующие предприятия алюминиевой промышленности на мировой уровень.
При этом в объединенной алюминиевой корпорации необходимо радикально изменить также идеологию управления бизнесом: сформировать единую транснациональную корпорацию с унифицированной структурой управления, технологических и производственных решений и инвестиционной политикой. Следующим этапом ее развития будет формирование и продвижение единого комплекса производственных и торговых продуктов на мировой рынок алюминиевой продукции, повышение ее стоимости за счет консолидации производственных активов и увеличения стоимости репутации корпорации как ведущей производственной и торговой алюминиевой корпорации в восточном полушарии.
Все это позволяет в рамках объединенной алюминиевой корпорации значительно снизить себестоимость продукции, получить более широкий доступ к рынкам сырья и сбыта, консолидировать затраты и прибыль, использовать более эффективный механизм выплаты налогов.
Возможны два основных сценария развития отрасли.
Сценарий 1 - основополагающим моментом является то, что в прогнозном периоде должно начаться целенаправленная смена устаревших технологических укладов и избирательное развитие алюминиевых производств, основанных на прогрессивных поколениях техники. Предполагается, что, хотя и с опозданием, будут реализовываться мероприятия, связанные с сохранением и развитием той части технологической базы, которая способна обеспечить конкурентоспособность добычи, транспортировки и переработки алюминиевого сырья в интересах решения приоритетных задач отрасли.
Конкретно это будет определяться инвестиционными вложениями, обеспечивающими повышение конкурентоспособности деятельности для кардинального изменения технического уровня предприятий объединенной алюминиевой корпорации. Появится возможность создания приоритетного технологического задела для целереализующих систем будущего за счет инвестиционной поддержки объединенной алюминиевой корпорации, а также за счет активизации процессов коммерциализации технологий.
Сценарий 2 - основывается на продолжении сложившихся тенденций в 90-х годах с небольшим оживлением к концу прогнозного периода. В течение этого периода не предполагается масштабных инвестиционных вливаний в отрасль. Сохранится непонимание в федеральных и региональных властных структурах необходимости кардинального преодоления глубокой технологической отсталости алюминиевой промышленности от мирового уровня.
Таким образом, результаты сценарного прогнозирования позволяют сделать вывод о том, что именно формирование объединенной алюминиевой корпорации позволит решить основные проблемы, стоящие перед алюминиевой промышленностью России в ближайшем и отдаленном будущем.
Глава III. Проблемы и перспективы развития алюминиевой промышленности России
§1. Проблемы алюминиевой промышленности России
Проблемы внутреннего рынка. Прежде всего - это подъем экономики страны и материального благосостояния ее граждан. Второй фактор - развитие отраслей основных потребителей алюминия как количественно, так и качественно. Внедрение новых технологий, в том числе энергосберегающих, которые обеспечат более емкое потребление алюминия на единицу продукции. Это увеличение потребления алюминия на транспорте на единицу транспортного средства, увеличение потребления отечественных алюминиевых упаковочных материалов в пищевой промышленности, медицинской, табачной. Например, в одном российском автомобиле в среднем около 40 кг алюминия, в то время как в США, Японии и ЕС - 90-70 кг. Это создание новых производств в электротехническом машиностроении, развитие электроэнергетики и ее коммуникаций, расширение применения в строительстве алюминиевых конструкций.
Еще одним из направлений развития внутреннего рынка является формирование разветвленной (географической) структуры переработки алюминия для нужд регионального, в том числе мелкого и среднего бизнеса, потребляющего алюминиевые сплавы и полуфабрикаты для производства продукции строительного назначения, бытовых товаров длительного срока пользования, спортинвентаря, посуды и других.
Например, фабрике, производящей велосипеды, нужен не слиток алюминия, а трубка из специального сплава, при этом партии поставок такой трубки довольно незначительны, и для крупных предприятий такая поставка экономически нецелесообразна. Необходимо значительное количество таких предприятий, которые бы занялись переработкой продукции действующих крупных заводов на такие виды изделий. А также обустройство рынка сбыта такими механизмами, как дилерские и дистрибьютерские фирмы и доступность капитала.
На рис.3.1 показано соотношение предприятий, производящих первичный металл и перерабатывающих его в составе зарубежных компаний и России.
Рис.3.1
Соотношение предприятий, производящих первичный металл и перерабатывающих его в составе зарубежных компаний и России
|
|
"Алкоа" |
"Алкан" |
РОССИЯ |
|
Количество электролизных предприятий |
27 |
15 |
11 |
|
Доля металла в слитках в товарной продукции,% |
37,5 |
30,9 |
79 |
|
Количество перерабатывающих предприятий |
184 |
162 |
16 |
Транспортные тарифы
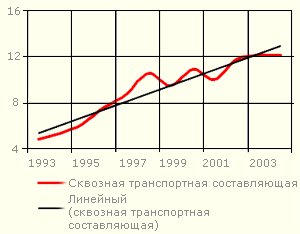
Рис.3.2 - Доля транспортной составляющей в цене алюминия
Расчеты сквозных транспортных затрат на одну тонну алюминия (с учетом поставок на внешний и внутренний рынки) показывают, что в 2006 году они достигли самых высоких значений за последние годы. Доля транспортных затрат в цене алюминия в 2006 году составила в среднем 12,1% и увеличилась по сравнению с 1993 годом почти в 2,5 раза.
Аналогичные удельные затраты основных конкурентов российских компаний (с учетом перевозки сырья и продукции) на транспорт в алюминиевых компаниях мира значительно ниже. Здесь не только имеют место большие дистанции между грузоотправителями и грузополучателями. В мировой практике они не меньше. Например, Норвегия завозит глинозем из Южной Америки и Австралии, производители алюминия США и Канады - из Африки и Австралии.
Такое положение с железнодорожными тарифами объясняется двумя причинами:
перекрестное субсидирование пассажирских перевозок в РФ существенно увеличивает тарифы для промышленности;
российские железные дороги являются естественной госмонополией и при попустительстве соответствующих правительственных структур, начиная с 90-х годов, увеличивали тарифы, темпами значительно опережая рост цен на промышленные товары.
Тарифы на электроэнергию.
Рассмотрим некоторые аспекты проблемы стабильного обеспечения алюминиевых предприятий электроэнергией по экономически обоснованным тарифам.
1. Электроэнергия не рыночный товар - товар виртуальный и монопольный. Почему?
Невозможность создания коммерческих запасов и отсутствие возможности транспортировки на необходимые расстояния не позволяют потребителю выбирать оптимального поставщика. Мировая статистика фиксирует мизерные объемы экспорта-импорта электроэнергии, как приграничную торговлю этого товара на ограниченные расстояния.
Производство электроэнергии всегда меньше или равно (спросу) потреблению. Оно не может быть больше, так как исключена возможность ее складирования. По этим причинам энергетические компании являются естественными монополистами на рынке электроэнергии в конкретном регионе или стране.
Энергокомпании, которые включают в свои структуры генерирующие мощности на различных источниках генерации и с различной ее себестоимостью, реализуют свою продукцию по ценам, обеспечивающим прибыль всем субъектам компании, которые, как правило, являются самостоятельными юридическими лицами.
Можно привести такой пример из нашей российской практики. Если себестоимость одного киловатт-часа, произведенного гидростанциями, принять за единицу, то себестоимость одного киловатт-часа, произведенного АЭС, составит три и более, а на ГРЭС эта величина достигает от 4-5 до 9.
Монополии заинтересованы формировать "рынок" цен, которые бы устраивали всех производителей энергии на данной рыночной площадке. Потребитель не имеет практической возможности получить этот виртуальный товар на каком-то другом рынке.
Какие бы реформы в электроэнергетике ни проводились - ее производители объективно остаются монополистами либо в рамках отдельного региона, либо страны в целом.
На таком рынке