Посткризисное восстановление: возможности и риски
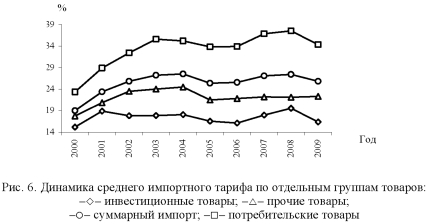
По нашему мнению, дальнейшие возможности такой политики в области защиты внутреннего рынка крайне ограничены. Исходя из динамики импорта по укрупненным товарным группам (см. рис. 2), удельный вес ввозимой продукции постоянно увеличивался, при этом наиболее быстро именно по потребительским товарам. Это может свидетельствовать о том, что резервы наращивания конкурентоспособности отечественной продукции на внутреннем рынке близки к исчерпанию. Рост потребительского и инвестиционного спроса в последние годы, стимулировавший инвестиции в модернизацию производства в отдельных видах деятельности, конечно, даст определенный эффект, но рассчитывать на массовое замещение импорта, по-видимому, не приходится.
В связи с этим возникает вопрос о дальнейшей политике в области инвестиционного машиностроения. Если стране необходимо собственное машиностроение, способное производить технологическое оборудование и компоненты, то целесообразно пересмотреть таможенную политику в направлении повышения пошлин на импорт товаров инвестиционного назначения. Во-первых, именно в этом сегменте импорта объективно существуют резервы увеличения таможенной нагрузки. Во-вторых, политика привлечения новых технологий непосредственно связана с развитием внутреннего производства конкурентоспособного технологического оборудования. В связи с этим расширение механизмов промышленной сборки должно концентрироваться в секторах инвестиционного машиностроения и развития компонентной базы.
К такому решению вопроса приводит анализ ситуации в российской экономике перед кризисом 2009 г. Многие эксперты считали одной из основных проблем российской экономики в среднесрочной перспективе возможное сокращение сальдо торгового баланса. Действительно, рост доходов населения и бизнеса (в том числе от реализации сырья) приводил к расширению инвестиционного и потребительского спроса, а реальных возможностей его удовлетворения за счет отечественного производства в силу технического отставания не существовало.
В «нормально» функционирующей экономике трансформация доходов в накопление капитала представляет собой отлаженный «механизм», поддерживаемый соответствующей институциональной средой, налоговой политикой и т. д. (рис. 7). Следует отметить, что инвестиционный спрос может удовлетворяться только двумя основными способами: за счет либо инвестиций в исследования и разработки и развитие производства, либо импорта. Однако в случае использования импортного канала обновления производственной базы возникает вопрос об устойчивости платежного баланса.
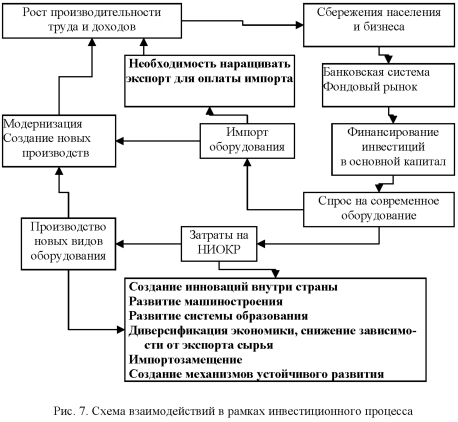
Значительное сокращение научных исследований и тяжелое положение инвестиционного машиностроения в России привели тому, что спрос на оборудование (за исключением отдельных товарных групп) трансформировался в рост импорта. Если этот механизм не будет изменен, то для развития действительно масштабной модернизации производственного потенциала потребуется дальнейшее увеличение объемов экспорта сырья. При имеющихся ограничениях в развитии нефте- и газодобычи, а также металлургии и при неопределенности ценовой динамики на мировых рынках такая политика таит в себе новые риски для устойчивого развития российской экономики.
Дополнительные возможности могут быть связаны с существенным ростом производительности труда. Возвращаясь к примеру с автомобильной промышленностью, можно отметить, что сравнение производительности труда на крупнейшем российском автосборочном предприятии «АВТОВАЗ» и предприятиях аналогичного профиля в Восточной Европе приводят к неутешительным выводам. Если в докризисном 2008 г. при рекордных объемах выпуска на одного работающего приходилось около 8, 5 произведенных автомобилей в год, то, например, на предприятиях компании «Шкода» в Чехии - более 26 автомобилей. При этом следует отметить, что заводы «Шкода» не являются чисто сборочными и, как ВАЗ, обладают полным циклом производства.
Таким образом, очевидны огромные диспропорции в использовании трудовых ресурсов, которые, с одной стороны, снижают эффективность производства, а с другой - позволяют использовать потенциал ускоренного роста производительности труда во многих секторах российской экономики. Результаты сравнения показателей производительности труда в России с данными американской экономики приведены в табл. 4.
Таблица 4
Соотношение производительности труда в США и России*
| Вид деятельности | Производительность труда в 2008 г. (ВДС на занятого) | |
| тыс. долл. по ППС | % к уровню США | |
| Всего по экономике | 25, 7 | 38, 3 |
| Сельское хозяйство, охота и лесное хозяйство | 12, 6 | 21, 0 |
| Добыча полезных ископаемых | 76, 3 | 35, 0 |
| Обрабатывающие производства | 23, 7 | 34, 1 |
| Производство и распределение электроэнергии, газа и воды | 23, 1 | 8, 4 |
| Строительство | 20, 4 | 30, 0 |
| Оптовая и розничная торговля, ремонт | 37, 3 | 58, 3 |
| Гостиницы и рестораны | 12, 2 | 49, 2 |
| Транспорт и связь | 30, 2 | 45, 9 |
| Финансовая деятельность | 50, 6 | 46, 1 |
|
Операции с недвижимым имуществом, аренда и предоставление услуг |
37, 5 | 6, 7 |
|
Государственное управление и обеспечение военной безопасности |
15, 7 | 30, 2 |
| Образование | 5, 3 | 16, 1 |
| Здравоохранение и предоставление социальных услуг | 7, 7 | 16, 4 |
| * Рассчитано по данным [3]. | ||
Проведенные расчеты показывают наличие существенных резервов роста производительности труда в российской экономике. Использование этих резервов связано, в том числе с повышением общего технологического уровня производства. При традиционном понимании вопроса это означает, что для преодоления отставания требуются колоссальные по своим объемам инвестиции и значительный рост нормы накопления. При этом возникает вопрос, за счет каких источников будет финансироваться увеличение объемов инвестиций в основной капитал. Очевидно, что речь может идти об использовании сбережений, государственных ресурсах, внешних заимствованиях и т.д. Одновременно с этим было бы крайне желательно увеличить поток прямых иностранных инвестиций (ПИИ). При ограниченном характере ресурсов, которые можно направить на модернизацию, и масштабности самой задачи создания новой технологической базы реализация возможностей привлечения зарубежных компаний в ряде секторов, и прежде всего в инвестиционном машиностроении, содержит существенные преимущества.
Как показывает анализ, доля России в мировом объеме ПИИ перед кризисом не превышала 4% (табл. 5). При этом если относить всю сумму ПИИ к объемам накопления основного капитала, то она достигает 20%. Однако вплоть до 2005 г. этот показатель находился на уровне ниже 15%. Несмотря на то, что роль ПИИ в экономике России за последнее время существенно повысилась, можно отметить тот факт, что большинство развивающихся стран использует возможности привлечения иностранного капитала в течение длительного времени.
Значительный рост нормы накопления в фазе экономического развития требует привлечения большого количества финансовых ресурсов. С учетом того, что ПИИ, как правило, связаны с импортом технологий, это вдвойне важно при реализации политики технологической модернизации экономики.
Таблица 5
Основные показатели динамики прямых иностранных инвестиций*
| Показатель | 1992 г. | 1995 г. | 2000 г. | 2002 г. | 2004 г. | 2005 г. | 2006 г. | 2007 г. | 2008 г. | 2009 г. |
| Прямые иностранные инвестиции, млрд. долл. | ||||||||||
| Россия | 1, 2 | 2, 1 | 2, 7 | 3, 5 | 15, 4 | 12, 9 | 29, 7 | 55, 1 | 70, 3 | 41, 4 |
| Китай | 11, 0 | 37, 5 | 40, 7 | 52, 7 | 60, 6 | 72, 4 | 72, 7 | 83, 5 | 108, 3 | 100, 0 |
| Бразилия | 2, 1 | 4, 4 | 32, 8 | 16, 6 | 18, 1 | 15, 1 | 18, 8 | 34, 6 | 45, 1 | 22, 8 |
| Чехия | 0, 7 | 2, 6 | 5, 0 | 8, 5 | 5, 0 | 11, 6 | 5, 5 | 10, 4 | 10, 7 | 4, 0 |
| Венгрия | 2, 0 | 5, 1 | 2, 8 | 3, 0 | 4, 5 | 7, 7 | 7, 5 | 6, 1 | 6, 5 | -4, 2 |
| Накопленные ПИИ, млрд. долл. | ||||||||||
| Россия | 1, 2 | 5, 1 | 21, 4 | 27, 6 | 51, 0 | 63, 9 | 93, 6 | 148, 6 | 218, 9 | 260, 3 |
| Китай | 11, 0 | 109, 8 | 323, 3 | 422, 9 | 537, 0 | 609, 4 | 682, 2 | 765, 7 | 874, 0 | 974, 0 |
| Бразилия | 2, 1 | 9, 9 | 129, 9 | 169, 0 | 197, 2 | 212, 3 | 231, 1 | 265, 7 | 310, 8 | 333, 6 |
| Чехия | 0, 7 | 4, 8 | 22, 5 | 36, 7 | 43, 7 | 55, 3 | 60, 7 | 71, 2 | 81, 9 | 85, 9 |
| Венгрия | 2, 0 | 10, 7 | 27, 6 | 34, 5 | 41, 1 | 48, 8 | 56, 4 | 62, 5 | 69, 0 | 64, 8 |
| ПИИ, % к ВВП | ||||||||||
| Россия | 1, 4 | 0, 7 | 1, 0 | 1, 0 | 2, 6 | 1, 7 | 3, 0 | 4, 3 | 4, 2 | 3, 3 |
| Китай | 2, 3 | 5, 2 | 3, 4 | 3, 6 | 3, 1 | 3, 2 | 2, 7 | 2, 5 | 2, 5 | 2, 1 |
| Бразилия | 0, 5 | 0, 6 | 5, 1 | 3, 3 | 2, 7 | 1, 7 | 1, 7 | 2, 6 | 2, 9 | 1, 5 |
| Чехия | 1, 7 | 4, 6 | 8, 8 | 11, 3 | 4, 5 | 9, 3 | 3, 8 | 6, 0 | 5, 0 | 2, 1 |
| Венгрия | 4, 0 | 11, 4 | 5, 8 | 4, 5 | 4, 4 | 7, 0 | 6, 7 | 4, 4 | 4, 2 | -3, 4 |
| ПИИ, % к инвестициям в основной капитал | ||||||||||
| Россия | 1, 0 | 2, 5 | 6, 2 | 5, 6 | 14, 2 | 9, 5 | 16, 2 | 20, 2 | 19, 1 | 16, 7 |
| Китай | 7, 1 | 15, 0 | 10, 0 | 10, 0 | 7, 7 | 7, 7 | 6, 4 | 6, 0 | 5, 3 | |
| Бразилия | 2, 9 | 3, 1 | 30, 3 | 20, 0 | 17, 0 | 10, 7 | 10, 5 | 14, 8 | 14, 7 | |
| Чехия | 6, 0 | 14, 7 | 31, 3 | 40, 8 | 17, 5 | 37, 3 | 15, 5 | 24, 6 | 20, 5 | |
| Венгрия | 19, 9 | 56, 8 | 25, 1 | 19, 6 | 19, 7 | 30, 5 | 30, 9 | 20, 9 | 20, 9 | |
| * Рассчитано по данным [4]. |
Общий вывод: российская экономика в недостаточной степени использовала потенциал привлечения ПИИ. Кроме того, экономический кризис 2008-2009 гг., очевидно, приведет к некоторому перераспределению потоков ПИИ. В частности, относительно более тяжелые последствия кризиса в странах Восточной и Центральной Европы могут способствовать повышению интереса со стороны потенциальных инвесторов к российской экономике.
Основной целью дальнейшего развития российской экономики должен стать переход от «экономики экспортных возможностей» к «экономике потребностей».
Что понимается под «экономикой возможностей»? Условия формирования денежного предложения на внутреннем рынке в 1991-2009 гг. были таковы, что объем денежной массы практически полностью определялся состоянием платежного баланса страны. Учитывая продолжающийся все эти годы процесс выравнивания внутренних и мировых цен (т. е. постоянный рост цен внутри страны) и зависимость процентных ставок от объемов денежного предложения, можно говорить о том, что рост выпуска в значительной степени зависел от баланса расчетов с внешним миром. При положительном сальдо платежного баланса рост золотовалютных резервов сопровождался расширением денежного предложения, стимулировавшего расширение выпуска. В результате, развитие российской экономики определялось исходя из возможностей, создаваемых объемом положительного сальдо торгового баланса и притоком капитала. Конечно, нельзя утверждать, что внешние условия полностью определяют динамику российской экономики. Но вместе с тем очевидно, что при существующем механизме формирования денежного предложения внешние условия задают достаточно жесткие ограничения развития, а их резкие и значительные изменения неизбежно оказывают шоковое воздействие на экономику. Кроме того, высокая зависимость объемов денежного предложения от внешних условий, консервирует существующую структурную несбалансированность, так как экономический рост определяется развитием секторов, ориентированных на экспорт. В свою очередь удовлетворение внутренних потребностей зависело от возможностей, генерируемых экспортерами.
Под «экономикой потребностей» понимается такое развитие народного хозяйства, которое способствует удовлетворению имеющихся потребностей населения, насколько это необходимо. При этом главная движущая сила экономического развития должна формироваться внутри экономики, а не задаваться состоянием внешней среды. Только в условиях перехода к «экономике потребностей» возможно успешное осуществление структурной перестройки, потому что структурные изменения экономики не будут сдерживаться возможностями экспортеров, а будут задаваться необходимостью удовлетворения потребностей населения (жилье, ТДП, экологическая безопасность, качественное медицинское обслуживание и коммунальные услуги и т. д.).
Для перехода к «экономике потребностей» необходимо в первую очередь снизить зависимость денежного предложения от поступлений валютной выручки экспортеров сырья и уменьшить зависимость экономики от импорта.
Список литературы
1. The future of the world economy // A United Nations Study by Wassily Leonief et al. New-York.: Oxford University Press, 1977.
2. Долгосрочный прогноз развития экономики России на 2007-2030 гг. (по вариантам) //Проблемы прогнозирования. 2007. № 6.
3. Сайт Бюро экономического анализа bea.gov/index.htm
4. unctad/Templates/Pagt.asp?intItemID=1923 Сайт Департамента ООН по торговле и развитию (UNCTAD).