Процессное управление издержками на предприятиях станкостроительной промышленности
…
 |
|||
 |
…
|
Группа процессов m |
 |
 |
…
 |
Рисунок 1[2] . Карта процессов верхнего уровня (ПВУ)
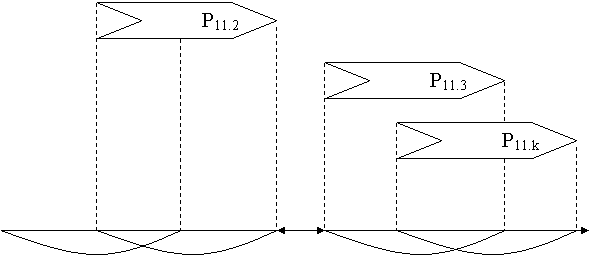
Модель построения карты ПВУ позволяет использовать индивидуальную классификацию и структуру процессов. Структура условного процесса представлена рис.2.
tij.k - время реализации процесса рij.k;
∆tr - экономия ресурса времени, обусловленная частичной параллельностью процессов;
αr – временной разрыв процесса
 |


 Детализация (уровень 1)
 |
∆t1 α ∆t2
t11.1 t11.2 t11.3 t11.k
Рисунок 2[3] . Структура условного процесса.
Параметр α заключает в себе случайные и объективно обусловленные нарушения технологически заданной реализации процессов, событий и явлений. Нарушения в обеспечении того или иного процесса соответствующими ресурсами будут неминуемо приводить к возрастанию в абсолютном выражении параметра α.
В работе предложена следующая модель построения карты ПВУ.
Pij – j-й процесс i-го типа;
Tij – время, необходимое для реализации j-го процесса i-го типа;
i=1,…..,m; j=1,…..,n
Р – множество процессов верхнего уровня;
PR – множество продуктов процессов;
La – абсолютный цикл процесса;
Lf – функциональный цикл процесса.
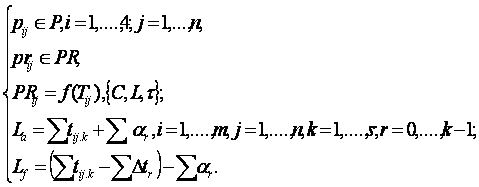
Степень совмещения процессов во времени определяет коэффициент удельного веса функционального цикла процесса в его абсолютном цикле (μ):
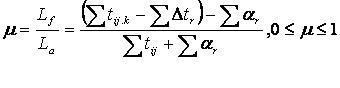
Фактор времени «материализуется» или, иначе, приобретает наличествующую сущность только в формализованных бизнес-процессах компании.
Процессное управление диктует необходимость реальной оценки затрат компании, в том числе тех, которые напрямую не отражаются на себестоимости продукции, но прямо или косвенно влияют на ее конкурентоспособность.
В работе автором предложена следующая модель оптимизации издержек:
Представим карту процессов верхнего уровня в виде матрицы:
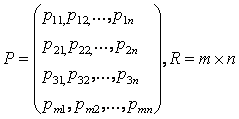
Затраты труда (L), капитала (C), технологии (τ) и времени (T) в расчете на каждый процесс верхнего уровня также представляются матрицами.
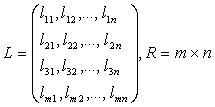
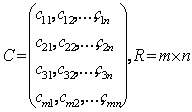
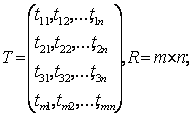
Матрица Т характеризует совокупные затраты ресурса времени на реализацию каждого из процессов верхнего уровня, в то время как матрицы C, L отражают стоимостное выражение соответственно капитала и труда в единицу времени для каждого из процессов верхнего уровня. Стоимость процессов верхнего уровня можно выразить следующим образом:
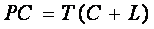 , где
PC – стоимость бизнес-процессов.
Гибкость процессного управления затратами в части одной из целей предполагает возможность и необходимость построения такой структуры и логики течения процесса, при которой затраты ресурсов как капитала, так и труда были бы наименьшими, а окупаемость технологии производственных процессов происходила быстрее.
Для целей контроля процесса (функции), необходимо с самого начала определить важность процесса и его предназначение. В работе предложены следующие критерии оптимальности процессов:
целесообразность (экономический критерий);
логическая структура (технический критерий);
система ограничений (организационный критерий).
Экономический критерий оптимальности, представленный как критерий целесообразности, предложено разделить на два подкритерия:
- объективной целесообразности;
- необходимой целесообразности.
Объективная целесообразность предполагает положительную отдачу от бизнес-процесса в случае его инициализации и включения в систему процессного менеджмента. Необходимая целесообразность характеризует зависимость получения ожидаемых параметров системы (в том числе нормального функционирования предприятия) от наличия бизнес-процесса.
Технический критерий отражает системную взаимосвязь бизнес-процессов всех уровней. Наиболее простым примером технически оптимального процесса является возможность идентификации продукта одного процесса в качестве ресурса для другого.
Организационный критерий необходим для формирования четких требований к процессу и, как следствие, к его продукту,. Одними из основных требований являются качество и сроки реализации процесса. Процесс оптимален тогда, когда дальнейшее сокращение сроков реализации процесса, невозможно без ущерба для качества.
Во второй главе диссертации «Оптимизация издержек как ключевой фактор повышения конкурентоспособности станкостроительной промышленности в условиях глобализации» произведен анализ мировых тенденций в станкостроении, системных проблем данной промышленности, а также представлена корреляционно-регрессионная модель управления издержками.
Исследование тенденций мирового станкопрома показывает положительную динамику роста объема рынка механообрабатывающего оборудования с 36,2 до 51,9 млрд. долл. (с 2001 по 2005 гг.)
В условиях экономических реформ 90-х гг. отрасль, производящая в основном средства производства (механообрабатывающее оборудование и инструмент) для производства средств производства (машиностроения), в силу удаленности от основных потребительских рынков оказалась в наиболее неблагоприятных экономических условиях. Дефолт 1998 года вызвал некоторое оживление производства механообрабатывающего оборудования и станков, однако это не привело к решению системных проблем отрасли, в результате чего, начиная с 2001 года, объемы производства продукции станкоинструментальной промышленности ежегодно снижаются – с 101,5 до 6,3 тыс. ед. в год. Россия полностью утратила ведущие позиции на мировом рынке станкостроительной продукции.
Исследование тенденций мирового станкопрома показывает положительную динамику роста объема рынка механообрабатывающего оборудования с 36,2 до 51,9 млрд. долл. Продолжающийся спад производства российской продукции станкостроения происходит на фоне возрастания потребности в ней, как в мировом рынке (на 13% в 2005 по сравнению с 2004 гг.), так и в экономике России (на 0,5% в 2005 по сравнению с 2004 гг.).
Наша страна нуждается в системных изменениях в данной отрасли. В настоящее время ситуация в станкостроительной промышленности определяется противоречивым взаимодействием ряда факторов. Повышению спроса на металлообрабатывающее оборудование способствуют политическая стабильность в стране, рост ВВП, высокие цены на энергоресурсы и т.д. В тоже время, анализ позволил выявить ряд негативных системных проблем, среди которых:
- низкая конкурентоспособность продукции станкостроительной промышленности. Данная системная проблема является основным препятствием для представления продукции российских станкостроителей в международном разделении труда. Проблему также осложняет перспективы вступления России в ВТО, в результате которого и без того низкие пошлины на ввозимую продукцию конкурентов подвергнутся корректировке в сторону снижения. Из-за более совершенных финансовых механизмов сбыта западные производители будут иметь основательные конкурентные преимущества.
- проблема дефицита квалифицированных трудовых ресурсов. В станкостроительной промышленности налицо обострение проблем с кадровым обеспечением. В ресурсном обеспечении станкостроения типична ситуация выбытия ресурсов. В первую очередь это касается кадров (инженерно-технического и рабочего персонала предприятий). Тотальное сокращение численности имеет два аспекта: качественный и количественный. Количественное сокращение объективно обусловлено разрушением отрасли как таковой, сокращением объемов производства выжившими предприятиями. Качественный аспект обусловлен резким сокращением среднего заработка в отрасли и качеством подготовки инженерно-технического персонала. Общая численность ППП по состоянию на 2004 год составила 52% от аналогичного показателя 1995 года (соответственно 88 человек в 2004 и 169 человек в 1995 гг.).
- неблагоприятный инвестиционный климат в станкостроительной отрасли. На сегодняшний момент станкостроение существует в условиях тотальной нехватки финансовых и инвестиционных ресурсов. Причем дефицит последних наблюдается как на российском, так и на зарубежном рынках. Причиной тому является низкая рентабельность отрасли (станкостроение – 2,5%, машиностроение – 7%) и, как следствие, продолжительный срок окупаемости инвестиций по сравнению с жизненным циклом продукта (рис.13). Современный рынок инвестиций ориентирован на пятилетний предельный срок окупаемости. Исходя из этого, средняя норма рентабельности должна быть 20%.
Источником чрезмерных затрат в отрасли являются системные проблемы станкостроения. В работе представлена регрессионная зависимость объема выпуска от основных статей затрат. В качества эмпирической базы взяты данные по Промышленной Ассоциации завода имени «Седин». Результат анализа представлен в табл. 2.
Для анализируемой совокупности коэффициент множественной корреляции составил 0,95, а детерминации – 0,86. Последний показывает, что на 86% изменение объема выпуска объясняется действием включенных в модель факторов, а изменение объема выпуска в 14% - не учтенных в модели факторов.
Таблица 2.
Корреляционно-регрессионная зависимость показателя выпуска продукта от включенных в анализ факторов
| № п/п | Регрессионная статистика | Коэффициенты |
| 1 | Множественный коэффициент корреляции, R | 0,95 |
| 2 | Коэффициент детерминации, R-квадрат | 0,91 |
| 3 | Нормированный R-квадрат | 0,86 |
| 4 | Стандартная ошибка | 3474,92 |
| 5 | Наблюдения | 12 |
| 6 | F-критерий | 18,02 |
| 7 | α-параметр | 3141,16 |
| 8 | Затраты на материалы, X 1 | 1,97 |
| 9 | Затраты на энергию, X 2 | -4,61 |
| 10 | Промышленные услуги, X 3 | 3,86 |
| 11 | Затраты на оплату труда, X 4 | -4,01 |
Согласно таблице уравнение регрессии имеет следующий вид:
Y = 3141+1,97x1- 4,61x2+3,86x3-4,01x4
Представленная таблица характеризует предельную отдачу факторов, включенных в модель.
Представленные данные свидетельствуют о том, что при увеличении затрат на материалы на 1 условную единицу (в данном случае на 1,0 тыс. руб.) объем выпуска продукции увеличится на 1,97 тыс. руб.; при увеличении затрат на энергию на 1,0 тыс. руб. объем выпуска продукции сократится на 4,61 тыс. руб.; при росте расходов на промышленные услуги на 1,0 тыс. руб. объем выпуска увеличится на 3,86 тыс. руб.; и, соответственно, зависимость ответит сокращением выпуска продукции на 4,01 тыс. руб. в ответ на рост расходов на заработную плату на 1,0 тыс. руб.
Приведенная модель анализа позволяет увязать объем выпуска продукции с затратообразующими факторами хозяйственной деятельности промышленных предприятий. Изучение взаимосвязи этих факторов имеет большое практическое значение. Так, например, производительность четвертого фактора лишний раз подтверждает утверждение о необходимости изменения структуры оплаты труда, а не увеличения ее абсолютного уровня.
В третьей главе диссертационной работы «Организация процессного управления издержками на предприятиях станкостроительной промышленности» произведена оценка стратегических подходов оптимизации издержек на предприятиях станкостроения, а также предложена практическая апробация модели процессного управления издержками.
Применение модели построения карты ПВУ дало нам возможность построить индивидуальную модель процессов верхнего уровня обобщения (рис.4), в которой за основу взята классификация, разработанная компанией IDS – SCHEER, предложившей подразделять процессы на основные, управляющие, развития, обеспечивающие. В рамках настоящей работы был произведен анализ 60% формализованных процессов. Из них 48% характеризуются аналогичной ситуацией (система принятия решения состоит из трех и более уровней). Данная ситуация убедительно доказывает, что система принятия решений в рамках заданной организационной структуры управления не представляет из себя не зыблемую основу управления, но, напротив, является средоточением скрытых издержек.
На этапе оптимизации бизнес-процессов целесообразной представилась необходимость тестирования идентифицированных процессов (формализованных «как есть») на оптимальность по предложенным критериям. Так выяснилось, что трем критериям оптимальности соответствуют 87,64% материализованных процессов.
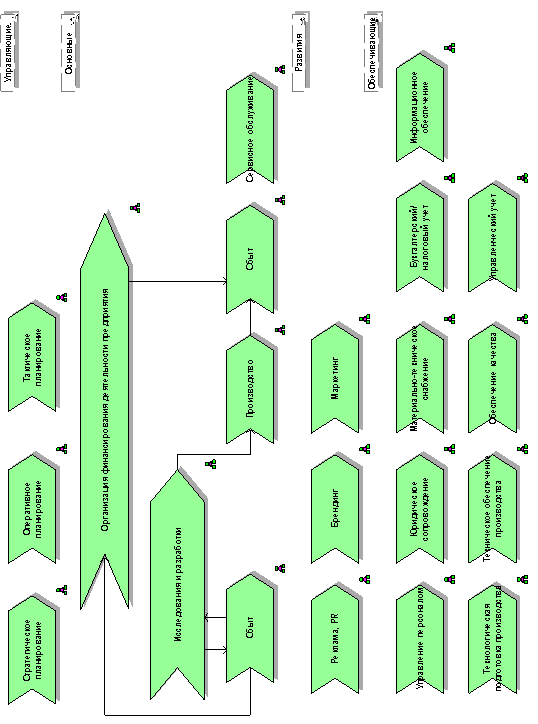
Рисунок 4. Карта процессов верхнего уровня на ООО «СП Седин-Шисс»
При этом объективно нецелесообразных процессов выявилось 7,91%; необходимо нецелесообразных – 2,16%; неоптимальных по организационному критерию – 1,29%; и, наконец, технически не оптимальных – 1,00%.
Апробация модели процессного управления издержками показала существенное отличие с данными официального учета. В работе были произведены расчеты на основе следующего алгоритма:
1. Определена стоимость ресурсов по процессам верхнего уровня. 2. Полученные данные переведены в расчете на 1 минуту производительной работы. 3. Полученные данные переведены в расчете на одного работника. 4. Представлена матрица технологического времени ожидания выполнения процесса и технологического количества циклов процессов в месяц. 5. Матрица фактического среднего времени ожидания выполнения процесса.
Стоимость ресурсов исчислялась затратами на оплату труда, использования заемного капитала и технологии (по амортизации). В результате выполнения этих этапов была рассчитана матрица отклонений между фактическим временем ожидания и его технологически обусловленным значением. Далее был произведен расчет стоимостных параметров отклонений по каждому из ресурсов. Суммарные потери компании в сентябре 2006 г. составили 384,09 тыс. руб.
В конце третьей главы представлен перечень рекомендаций, необходимых, по мнению автора для перехода предприятий на процессное управление издержками.
В работе предложены основные рекомендации по переходу предприятий станкостроительной промышленности на процессное управление издержками:
- повышение образовательного уровня персонала предприятий в области рыночных принципов ведения бизнеса;
- подготовка персонала к структурным трансформациям предприятий и вовлечение в процесс перемен максимального количества сотрудников;
- идентификация (формализация) бизнес-процессов с целью материализации фактора времени и определения возможностей управления им;
- проведение постоянного мониторинга затрат времени с целью его разделения на производительное и непроизводительное;
- проведение анализа процессов по предложенным в работе критериям оптимальности;
- отражение специфики процессного управления издержками в системе материального стимулирования персонала;
- оптимизация организационной структуры управления бизнесом, сообразно