Измерение, контроль, диагноз и устранение колебаний ротационных машин
2.2 Определение оптимального момента перехода на статистические методы диагностики
Укажем только, что можно выделить два подхода к оценке параметров распределения – байесовский и небайесовский.
Небайесовский
подход можно
назвать в какой-то
мере классическим,
ибо до недавнего
времени именно
он имел большое
распространение.
Чтобы проиллюстрировать
его, положим,
что наблюдаемая
контрольная
величина имеет
распределение
с плотностью
 ,
где параметр
 неизвестен.
В классическом
подходе выборочных
оценок оценка
 выбирается
как функция
от выборки
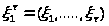 .
Окончательный
вывод делается
путем сравнения
наблюдаемого
значения
с
его выборочным
распределением,
причем функция,
обычно выбирается
так, чтобы выборочное
распределение
отдельных
оценок
при различных
выборках
 было как можно
сильней концентрированным,
вокруг истинного
значения параметра
.
При этом к оценкам,
обычно предъявляется
целый ряд требований,
которые позволяют
сузить их класс.
Это требования
типа несмещенности,
состоятельности,
эффективности,
которые описывают
асимптотическое
поведение
оценки относительно
истинного
значения параметра.
Чтобы оценить
степень отклонения
истинного
значения, вычисляется
доверительный
интервал
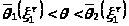 ,
где
 и
 являются такими
функциями от
 ,
чтобы при повторении
следующих
выборок объемом
 истинное
покрывалось
интервалом
 с
вероятностью
 .
Как
правило, качество
подобного рода
классических
оценок гарантируется
лишь асимптотически
при выборках
большого объема.
В случае же
малых выборок
приложение
результатов
асимптотической
теории представляется
недостаточно
обоснованным.
А при обучении
системы диагностики
желательно
в среднем обойтись
именно малыми
выборками. К
тому же, классический
подход практически
не использует
ту априорную
информацию
о возможных
зданиях
в, которая всегда
в какой-то степени
имеется. Поэтому
вероятностная
модель, построенная
на классических
оценках, будет
в нашем случае
не полностью
адекватной
реальности.
Действительно,
результаты
испытаний на
заводе-изготовителе
объекта, как
правило, уже
дают некоторого
априорную
информацию
о начальных
значениях,
тенденции
изменения и
диапазоне
изменения
неизвестного
параметра
 .
Преимущества, которые дает байесовский подход к решению задачи обучения системы диагностики.
Байесовский подход может применяться к любым вариантам и частным случаям задачи обучения.
При нем не возникает сложного вопроса о выборе необходимых оценок неизвестного параметра и доверительных интервалов, как в классической выборочной теории.
Он позволяет довольно просто использовать последовательный анализ результатов обучения, что в классическом подходе очень сложно, а зачастую невозможно.
Если практическая проверка применяемой байесовской модели процесса обучения покажет ее некоторую неадекватность, то она легко может быть изменена так, чтобы устранить указанное несоответствие. Причем изменения делаются в рамках самого байесовского подхода.
При байесовском подходе могут быть выделены так называемые обновляющие процессы, по изменению характеристик которых можно очень оперативно в ходе самого обучения проверить степень адекватности выбранной вероятностной модели к действительности. В математической статистике подобная процедура носит название анализ остатков (residuals).
В случае если априорной информации очень мало, априорное распределение неизвестного параметра все равно может достаточно обоснованно быть выбранным в классе так называемых неинформативных априорных распределений.
Если же априорной информации достаточно для формирования априорного распределения, то выбор его в соответствующем классе сопряженных распределений очень упрощает все необходимые вычисления и снижает саму размерность задачи.
2.3 Общее решение задачи определения оптимального момента перехода на статистическую диагностику
Обратная
индукция –
чтобы
приблизить
задачу к практике,
напомним, что
 может
рассматриваться
как
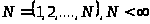 ,
поскольку
жизненный цикл
ОД конечен,
хотя можно
получить решение
задачи и для
случая
 ,
когда может
быть
 .
Но в этом на
практике просто
нет необходимости.
Обозначим
 класс всех
моментов остановки
 ,
таких, что
 ,
и определим
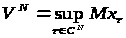
Считаем,
что
 существует
для всех
 .
Придерживаясь
предыдущей
терминологии,
скажем, что
момент
 оптимален
в,
если
 и
 .
Для
решения задачи
вычисления
 и
 интегрируемой
стохастической
последовательности
 текущих
выигрышей от
бучения системы
диагностики
воспользуемся
следующим
«вложением»,
характерным
для динамического
программирования.
Пусть для каждого
 обозначает
множество всех
моментов остановки,
таких, что
 .
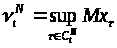
Заметим,
что
 и
 .
Теперь
покажем, как
в
 найти
оптимальный
момент остановки
(т.е. момент перехода
на статистическую
диагностику).
Если
 ,
то задача
тривиальна,
так как
 является
единственным
правилом остановки
в
 ,
и поэтому
 .
Для
 интуитивно
ясно, что следует
сравнить
 с
 и
использовать
правило
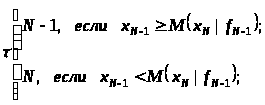
Эти рассуждения мотивируют следующую теорему динамического программирования, которая формализует принцип обратной индукции.
Пусть
– фиксированное
положительное
целое число.
Определим
последовательность
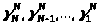 ,
полагая
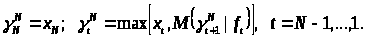 (2.1)
Пусть
для каждого
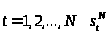 равно
первому
 ,
такому, что
 .
(2.2)
Тогда
 и
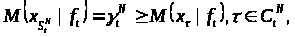
следовательно,
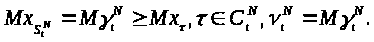
Чтобы
определить
оптимальный
момент
 перехода на
статистические
методы, необходимо
согласно (2.2) уметь
как-то определять
 .
Методологически
это довольно
просто делается
по рекуррентному
уравнению
(2.1). Однако реализовать
(2.1) в непосредственном
виде на ЭВМ
можно лишь в
плоском случае,
т.е. когда достаточная
статистика
 вполне описывается
лишь двумя
числовыми
гиперпараметрами
и сама история
диагноза одномерна
(т.е. сводится
только к записи
значений
контролируемой
величины). Но
в случае большой
размерности
истории диагноза
 и в случае
многомерности
вектора гиперпараметров
соотношение
(2.1) реализовать
на ЭВМ просто
невозможно.
Поэтому надо
иметь какой-то
другой метод
получения
удовлетворительного
решения задачи.
Далее рассмотрим
такой метод.
Монотонный
случай – Выше
рассматривался
случай .
Ниже можно
считать
 .
Это позволит
упростить
обозначения
за счет отбрасывания
индекса N.
Пусть
дана интегрируемая
последовательность
 .
Обозначим через
 класс
всех моментов
остановки
,
для которых
 .
Практически
это всегда
выполняется.
Тогда по определению
 .
Если ,
 и
для каждого

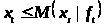 (2.3)
на множестве
 ,
то
 (2.4)
на
множестве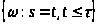 .
Справедливо
также следующее
обращение этого
утверждения:
если
 ,
то для любого
при
 справедливы
неравенства
(2.3) и (2.4). Физически
эти соотношения
характеризуют
случай, когда
является более
выгодным моментом
перехода на
статистическую
диагностику,
чем момент
.
Если
– момент остановки,
такой, что для
каждого

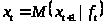 на
 ,
то
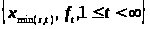 является
субмартингалом.
Если кроме
того, существует
 и
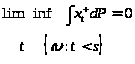 (2.5)
то выполняется (2.3)
Другими
словами, если
момент sостанавливает
субмартингал,
то остановленный
субмартингал
остается
субмартингалом.
Это вполне
естественно,
поскольку в
момент перехода
на статистические
методы последнее
значение
 замораживается.
Если
 и для каждого
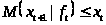 на
 ,
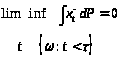 (2.3.6)
то справедливо (2.4).
Другими
словами, если
s останавливает
обучение, когда
уже появилась
супермартингальность,
то любое запаздывание
(остановка по
,
где
 )
только усугубляет
все дело (снижает
выигрыш от
перехода на
статистическую
диагностику).
Существует
один случай,
в котором есть
естественный
претендент
на оптимальный
момент остановки.
Это так называемый
монотонный
случай, в котором
стохастическая
последовательность
 удовлетворяет
следующим
условиям. Положим
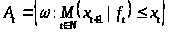
т.е.
множество
 – множество
тех траекторий
обучения, на
которых в момент
уже появилась
супермартингальность.
Предположим,
что имеет место
монотонный
случай, если
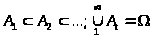
В
этом случае
момент остановки
равен первому
 ,
такому, что
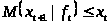 (2.7)
заслуживает специального рассмотрения с точки зрения оптимальности. В дополнительной литературе приводятся примеры, которые показывают, что момент остановки (2.7) не всегда