Проект отделения измельчения обогатительной фабрики
Q=P/t
Где Q - количество руды, т
T - время измельчения
Производительность мельницы находится по прямой зависимости от её геометрических размеров и может быть выражена формулой:
Q=КД2,5L, т/час
Где Д и L - диаметр и длина мельницы
К - коэффициент пропорциональности, зависящий от руды
При V=1м3, данная формула выражает удельную производительность мельницы:
Q=KД0,5
Значения коэффициента К для определения производительности мельниц
| Крупность исходной руды, мм | Значение К, при крупности 85% класса | |||
| -0,2 | -0,147 | -0,074 | -0,044 | |
| -2 | 1,6 | 1,16 | 0,5 | 0,3 |
| -19 | 1,92 | 1,33 | 0,62 | 0,41 |
| -12 | 2,33 | 1,52 | 0,71 | 0,58 |
| -6 | 2,93 | 1,83 | 0,82 | 0,63 |
Определим техническую производительность шаровой мельницы:
Q (МШЦ) =КД2,5L=0,82х4,52,5х6,0=448 т/час
Q (ММС) =КД2,5L=0,50х72,5х2,3=394 т/час
В исходном материале обычно имеется какое-то количество готового класса, поэтому удельная производительность определяется по вновь образованному готовому классу:
q = Q (βк - βк) /V
Где Q-производительность мельницы;
Βк, βк - конечное и начальное содержание готового класса в пульпе
V-объём мельницы
Проведём расчёт для других размеров мельниц ММС-90х30 и МШЦ-40х55
Q (МШЦ) =КД2,5L=0,82х4,02,5х5,5=288 т/час
Q (ММС) =КД2,5L=0,50х72,5х3,0=1093,5 т/час
Вывод: согласно технико-экономическим показателям:
количество мельниц ММС:
ММС-70х23 n = 1065,6/394=2,7=3
ММС-90х30 n = 1065,6/1093,5=0,97=1
Количество мельниц по энергозатратам аналогичны рассчитанным
занимаемых технологических площадей
относительной стоимости (ММС-70х23: ММС-90х30 = 1,0: 1,15)
Мельница ММС-90х30 имеет неоспоримое преимущество, также как и мельница МШЦ-45х60.
Расчёт классификаторов.
Спиральные классификаторы применены в данном проекте, так как в них можно легко получить слив меньше 0,1-0,074мм, что, и требуется получить.
Производительность спиральных классификаторов зависит от гранулометрического состава исходного материала, поступающего из мельницы, его плотности и крупности, плотности и крупности слива, содержания в пульпе растворённых солей и реагентов.
Производительность по сливу можно определить по формуле:
Для классификатора с высоким порогом
Q = mab (94Д2 + 16Д),
Для классификатора с погружённой спиралью
Q = mab (75Д2 + 10Д),
где Q - производительность, т/сут;
m - число спиралей классификатора;
а и b - поправки на крупность слива и на плотность руды (а = 1,46, b = 0,98); Д - диаметр спиралей, м.
Диаметр спиралей можно рассчитать по суточной производительности:
Для первой стадии - Qсут = 601,4х24=14438,4
Для второй стадии - Qсут = 1150,9х24=13810,8
Так как количество мельниц ММС равно 3 единицам, суточный расход уменьшится в три раза
Для первой стадии - Qсут = 14438,4/3=4812,8
Для второй стадии - Qсут = 13810,8/3=4603,6
Диаметры для классификаторов с высоким порогом:
Для первой стадии - Д = - 0,07 + 0,103 √ а/mab
Для второй стадии - Д = - 0,07 + 0,115 √ а/mab
Д1 = - 0,07 + 0,103 √ 4812,8/2 · 1,2 · 1,09 = 4,3 м
Д2 = - 0,07 + 0,103 √ 4603,6/2 · 1,2 · 1,09 = 4,75 м
Так как наиболее близкий по диметру спирали является классификатор типа КСП-24 с погружённой спиралью, его мы и примем в расчётах.
Q1 = 2 · 1,2 · 1,09 · (94 · 32 + 16 · 3) = 2338,7 т/сут;
Q2 = 2 · 1,2 · 1,09 · (75 · 2,42 + 10 · 2,4) = 1192,9 т/сут;
Количество классификаторов одного блока для первой стадии измельчения:
N=4812,8/2338,7=2,05=2
N=4812,8/1192,9=4,03=4
Для второй стадии:
N=4603,6/2338,7=1,97=2
N=4603,6/1192,9=3,86=4
Вывод: на основании расчётов, наиболее приемлемыми классификаторами являются классификаторы с высоким порогом и диаметром спирали 3,0 м. В этом случае необходимо будет 2 классификатора в первой стадии измельчения одного блока и 2 во второй. В этом случае годовая производительность фабрики составит: 5000000 т/год.
Производительность спиральных классификаторов по пескам рассчитывается по формуле:
Q = 135 · m · b · n · Д3
Для первой и второй стадии КСП с высоким порогом:
Q1 = 135 · 2 · 1,09 · 4,3· 33 = 34168,2 т/сут;
Для КСП с погружённой спиралью:
Q2 = 135 · 2 · 1,09 · 4,3· 2,43 = 34168,2 т/сут.
По пескам проходят оба типа классификаторов в первой и второй стадии измельчения.
Краткие экономические выкладки процесса измельчения.
Перед проектированием строительства обогатительной фабрики или отдельного цеха, наряду с технологическими решениями просчитываются экономические затраты. Эти расчёты оформляются в виде сметной части, итогом в которых является сметная калькуляция производственных расходов.
Все расходы подразделяются на основные расходы производства, накладные расходы производства и общезаводские или общецеховые расходы.
Основные расходы включают исходное сырьё, вспомогательные материалы, топливо, силовую электроэнергию, воду, заработную плату, начисления на неё, амортизацию основных средств, быстроизнашивающие оборудования.
Накладные расходы включают текущий ремонт основных средств, содержание основных средств, охрану труда.
Итогом всех расчётов является себестоимость единицы готовой продукции, которая может быть рассчитана по формуле:
С = β3 (а+в) / α·εф·εз + β3 (ст+сз) / βф· εз,
Где С - себестоимость 1т или 1м3 готовой продукции;
А - себестоимость добычи и транспортировки на обогатительную фабрику 1т исходного сырья;
В - стоимость обогащения 1т сырья;
ст - стоимость транспортировки 1т концентрата от фабрики до перерабатывающего завода;
сз - стоимость переработки 1т концентрата;
α, βф, β3 - содержание полезного компонента в исходной руде, фабричном концентрате, готовой заводской продукции;
εф, εз - коэффициент извлечения полезного компонента на фабрике.
Анализ работ по обогащению различных руд показывает, что зависимость от α, εф, εз определяется характером вкрапленности полезных минералов в руде (крупность зёрен полезных минералов в богатых и бедных рудах).
4. Экономика производства
1. Организация труда и управления
В данном дипломном проекте вопросы организации труда и управления находят отражение в определении штатов работников цеха измельчения, расчётов заработной платы и организации управления.
Штатная расстановка кадров ИТР цеха.
| № п. п. | Должность | Разряд | Установленный разряд |
| 1 | Начальник цеха | 12-15 | 14 |
| 2 | Механик цеха | 11-14 | 13 |
| 3 | Энергетик цеха | 11-14 | 13 |
| 4 | Старший мастер | 10-12 | 11 |
| 5 | Мастер-технолог | 9-10 | 10 |
Штатная расстановка кадров ИТР цеха.
| № п. п. | Профессия | Кол-во | Разряд |
Условия труда |
| 1 | Конвейерщик | 8 | 5 |
Тяжёлые и вредные |
| 2 | Мельник | 6 | 6 | -- // -- |
| 3 | Концентраторщик | 6 | 5 | -- // -- |
| 4 | Машинист насосной | 8 | 4 | -- // -- |
| 5 | Крановщик | 6 | 4 | -- // -- |
| 6 | Электрик | 3 | 5 | -- // -- |
| 7 | Слесарь КИПиА | 4 | 5 | -- // -- |
| 8 | Слесарь-ремонтник | 4 | 5 | -- // -- |
| 9 | Эл. газосварщик | 2 | 6 | -- // -- |
| 10 | Чистильщик | 4 | -- // -- | |
| 11 | Уборщик | 3 | Норм. |
Структура управления цехом.

Для выполнения функций управления производством в цехе создаётся управляющая система - аппарат управления. Под функциями управления понимаются отрасль работы, представляющая совокупность решений и действий, процессов, объединённых общностью выполняемых задач.
Система управления производством подразделяется на несколько различных уровней управления по возрастающей. Такое управление позволяет чётко определить функции каждого управленческого звена.
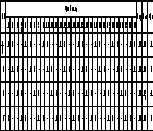
График
сменности
рабочего персонала.
Плановый баланс рабочего времени.
|
№ п. п. |
Элементы времени и показатели |
Кол-во дней |
| 1 | Календарное время | 365 |
| 2 | Выходные и нерабочие дни | 92 |
| 4 | Номинальное рабочее время | 273 |
| 5 | Очередной и дополнительный отпуск | 27 |
| 6 | Отпуск по болезни | 5 |
| 7 | Выполнение гособязанностей | 1 |
| 8 | Отпуск по беременности и родам | 3 |
| 9 | Учебный отпуск | 1 |
| 10 | Эффективный фонд рабочего времени | 236 |
| 11 |
Коэффициент перехода от штатной численности к списочной |
1,15 |
Расчёт численности основных и вспомогательных рабочих
| Профессия | Разр |
Число смен |
Явочная числ. |
Число подм. Раб. |
Штат. числ. |
Кс |
Спис. числ-ть. |
|
| в смену | в сутки | |||||||
| Основные рабочие | ||||||||
| Машинист-конв. | 5 | 2 | 4 | 4 | 4 | 8 | 1,15 | 9 |
| Машинист-нас. | 4 | 2 | 4 | 5 | 4 | 8 | 1,15 | 9 |
| Машинист мельн. | 6 | 2 | 4 | 5 | 2 | 6 | 1,15 | 7 |
| Концентраторщик | 5 | 2 | 4 | 4 | 4 | 6 | 1,15 | 7 |
| Крановщик | 4 | 2 | 4 | 4 | 4 | 6 | 1,15 | 7 |
| Вспомогательные рабочие | ||||||||
| Эл. газ. сварщик | 6 | 1 | 2 | 2 | 2 | 2 | 1,15 | 3 |
| Электромонтёр | 5 | 1 | 2 | 2 | 3 | 3 | 1,15 | 4 |
| Слесарь | 5 | 1 | 1 | 2 | 4 | 4 | 1,15 | 5 |
| Слесарь КИПиА | 5 | 1 | 1 | 1 | 4 | 4 | 1,15 | 5 |
| Чистильщик | 4 | 1 | 1 | 2 | 2 | 2 | 1,15 | 5 |
| Уборщица | 2 | 1 | 1 | 1 | 1 | 1,15 | 1 | |
| Итого: | 62 | |||||||
2. Расчёт фонда заработной платы
Фонд заработной платы промышленно-производственного персонала определяется на основе рассчитанной численности действующих тарифных ставок и систем заработной платы. ФЗП состоит из основной и дополнительной заработной платы. Расчет годового ФЗП приведён в таблице. Списочная численность и эффективный фонд времени принимается на основании выполненных раннее расчётов.
Расчёт годового фонда заработной платы основным и вспомогательным рабочим.
| Профессия | Тариф. Разряд | Дневная тариф. ставка |
Списочная численность |
Эф. Фонд рабочего времени смен/год |
Основной фонд заработной платы |
Дополн. Фонд заработной платы |
Итого | ||||
|
Премии 50% |
Выслуга 48% |
РК |
Ночные 6,6% |
Отпускн 12% |
|||||||
|
1-го рабочего |
Всех Работн. |
||||||||||
| Основные рабочие | |||||||||||
| Машинист-конв. | 5 | 233-52 | 9 | 1888 | 16992 | 2446,3 | 1904,6 | 1646,6 | 261,9 | 1306,8 | 12196,9 |
| Машинист-нас. | 4 | 210-18 | 9 | 1888 | 16992 | 2201,8 | 1714,3 | 1646,6 | 355,7 | 1196,0 | 11162,2 |
| Машинист мельн. | 6 | 259-39 | 7 | 1888 | 13216 | 2113,6 | 1545,5 | 1211,1 | 226,2 | 1091,6 | 10188,6 |
| Концентраторщик | 5 | 233-52 | 7 | 1888 | 13216 | 1902,7 | 1481,4 | 1211,1 | 203,7 | 1008,0 | 9408,6 |
| Крановщик | 4 | 210-18 | 7 | 1888 | 13216 | 1712,4 | 1333,2 | 1211,1 | 183,3 | 921,8 | 8603,4 |
| Вспомогательные рабочие | |||||||||||
| Эл. газ. сварщик | 3 | 259-39 | 6 | 1888 | 5664 | 905,9 | 705,2 | 519,1 | 97,0 | 473,0 | 4414,8 |
| Электромонтёр | 4 | 210-18 | 5 | 1888 | 7552 | 543,6 | 846,5 | 692,1 | 116,4 | 510,8 | 4767,4 |
| Слесарь | 5 | 233-52 | 5 | 1888 | 9440 | 1359 | 1058,1 | 865,1 | 145,5 | 720 | 6720,2 |
| Слесарь КИПиА | 5 | 233-52 | 5 | 1888 | 9440 | 1359 | 1058,1 | 865,1 | 145,5 | 720 | 6720,2 |
| Чистильщик | 4 | 210-18 | 5 | 1888 | 9440 | 1359 | 1058,1 | 865,1 | 145,5 | 720 | 6720,2 |
| Уборщица | 1 | 170-28 | 3 | 1888 | 1888 | 198,2 | 154,3 | 173,0 | 21,1 | 110,6 | 1032,5 |
| Итого: | 81935 | ||||||||||
Капитальные затраты.
Расчёт стоимости зданий и сооружений.
Объём бункера равен:
165х16х42 = 110880 м3
Объём здания цеха:
172х23х32 = 126592 м3
110880 + 126592 = 237472
Стоимость зданий и сооружений.
| Статья расходов | Объём |
Стоимость, Тыс. сум |
Стоимость сантехн. обор. (15%) |
Амортизац. Отчисления (5%) |
Итого: |
| Здания и сооружения | 237472 | 1873654 | 281048 | 107735 | 2154702 |
Расчёт времени работы основного оборудования.
| Элементы времени | |
| Календарные дни | 365 |
| Остановки на капитальный ремонт | 13 |
| Остановки на текущий ремонт | 5 |
| Остановки на тех. Обслуживание | 5 |
| Остановки по техническим причинам | 2 |
| Итого: | 45 |
|
Проектируемый фонд рабочего времени: в днях в часах |
340 8160 |
| КИО | 0,93 |
Расчёт стоимости основного оборудования.
|
Наименование и тип оборудования |
Кол-во |
Цена ед. оборуд. Тыс. сум |
Цена всего оборуд. Тыс. сум |
Коэф. Аммортиз. Отчислений |
Сумма. Аммортиз. Отчислений |
| Классификаторы | 9 | 16442,2 | 147979,8 | 10 | 14798,0 |
| Конвейер реверсивный | 5 | 2258,5 | 11292,5 | 20 | 2258,5 |
| Конвейер весовой | 3 | 666,7 | 200,1 | 20 | 400,0 |
| ММС | 3 | 3366,0 | 10098,0 | 20 | 2019,6 |
| МШЦ | 3 | 2124,8 | 6374,5 | 20 | 1274,9 |
| Зумпф | 6 | 27720,7 | 166324 | 15 | 24948,6 |
| Пульподелитель | 3 | 3343,9 | 10031,7 | 15 | 1504,8 |
| Гидроциклоны | 2 | 2619,5 | 5239,0 | 15 | 785,8 |
| Насос 8Гр-8Т | 13 | 2628,4 | 31169,2 | 15 | 5125,4 |
| Насос 8ГРВ-8 | 4 | 1734,6 | 6938,4 | 20 | 1387,7 |
| Кран-балка | 1 | 5466,5 | 5466,5 | 20 | 1093,3 |
| Эл. таль | 2 | 150,9 | 301,8 | 20 | 60,3 |
| Эл. кран-балка | 1 | 5466,5 | 5466,5 | 15 | 820 |
| Итого: | 411682,2 | 56476,9 | |||
| Прочее неучтённое оборудование (20%) | 82336,4 | 20 | 16467,3 | ||
| Монтажные работы (10%) | 41168,2 | - | - | ||
| Запасные части (2%) | 8233,6 | 7 | 576,4 | ||
| Транспортные расходы (5%) | 20584,1 | - | - | ||
| Оборудование КИПиА (12%) | 49402 | 10 | 4940,2 | ||
| Прочие расходы (1,25%) | 5146,0 | - | - | ||
| Общая стоимость оборудования: | 618552,0 | 78460,9 |
Материальные затраты.
Расчёт материальных затрат.
| № п. п. | Наименование | Норма расхода на 1 т, кг |
Общий расход, Т |
Цена, сум |
Стоимость Тыс. сум |
| 1 | Шары | 0,15 | 750 | 224110 | 168082,5 |
| 2 | Футеровка | 0,12 | 600 | 819000 | 491400,0 |
| 3 | Солидол | 0,0008 | 4 | 517,23 | 2068,9 |
| 4 | масло | 0,014 | 70 | 152,1 | 10640,0 |
| Итого: | 672191,4 |
В последнем прибытии на склад, стоимость материалов составляла:
Шары 1т - 224110 сум
Футеровка 1т - 819000 сум
Солидол 1кг - 517,23 сум
Масло 1кг - 152 сум
До этого, стоимость этих материалов была следующая:
Шары 1т - 210115 сум
Футеровка 1т - 715000 сум
Солидол 1кг - 517,23 сум
Масло 1кг - 152 сум.
Проведём расчёт материалов по методу LIFA, FIFA и средневзвешенной величине:
| Приход | Расход | Остаток |
| FIFA | ||
|
Ш.900тх210115=189103,5т. с. Ф.1300тх715000=929500т. с. Ш.1000тх224110=224110т. с. Ф.1200тх819000=982800т. с. |
Ш.750тх210115=157586,3т. с. Ф.600тх715000=429000т. с. |
Ш.1000тх224110=224110т. с. Ф.1200тх819000=982800т. с. Ш.150тх210115=31517,2т. с. Ф.700тх715000=500500т. с. |
| 2325513,5 | 586586,3 | 1738927,2 |
| LIFA | ||
|
Ш.900тх210115=189103,5т. с. Ф.1300тх715000=929500т. с. Ш.1000тх224110=224110т. с. Ф.1200тх819000=982800т. с. |
Ш.750тх224110=168082,5т. с. Ф.600тх819000=494400т. с. |
Ш.900тх210115=189103,5т. с Ф.1300тх715000=929500т. с. Ш.250тх224110=56027,5т. с. Ф.600тх819000=491400т. с. |
| 2325513,5 | 659482,5 | 1666031 |
| ABECO | ||
|
Ш.900тх210115=189103,5т. с. 1000тх224110=224110т. с. 1900 413213.5 Ср. Цена = 217,480 Ф.1300тх715000=929500т. с. 1200тх819000=982800т. с. 2500 1912300 Ср. Цена = 764920 |
750тх217480=163110,0т. с. 600тх764920=458952,0т. с. |
1150тх217480=250102,0т. с. 1900тх764920=1453348,0т. с. |
| 2325513,5 | 622062,0 | 1703451,5 |
В данном случае наиболее оптимальным вариантом является метод LIFA, поскольку определяет большой расход материалов и малый остаток на складе по сравнению с методами FIFA и ABECO. К тому же, в методе LIFA экономно корректируется сальдо на конец отчетного периода.
Расчёт стоимости воды.
Расчёт стоимости воды на хозяйственные нужды рассчитывается:
Qв = (40 +Р +1,5F) х 1,2Д / 1000
Где Sв - стоимость воды
Р - число рабочих на участке
Д - фонд рабочего времени цеха в год
F - площадь производственного помещения
Qв = (40 х 67 + 1,5х237472) х 1,2 х 254/1000 = 29097349 м3
Расчёт стоимости воды на технологические цели:
По плановой системе расход технической воды составляет 55,2 м3/час или 450432 м3/год.
1 м3 технической воды стоит 297,18сум.
Общая стоимость технической воды составит:
Ств = 450432 х 297,18 = 133827,8 тыс. сум
1 м3 питьевой воды стоит 322,21 сум. Расход питьевой воды:
29097349 х 322,21 = 9375456,8 тыс. сум
Общий расход воды составит:
133827,8 + 9375456,8 = 9509284,6 тыс. сум
Расчёт стоимости электроэнергии.
Стоимость электроэнергии рассчитывается по формуле:
Wэл = ∑Nус· Fg · Kq · Ko · / Ic · Iq
Где ∑Nус - суммарная мощность электроустановок, кВт;
Fg - годовой фонд времени работы оборудования, час;
Kq - коэф-нт одновременной работы оборудования (Kq = 0,8);
Ko - коэф-нт загрузки эл. двигателей (Kо = 0,9);
Sэл - стоимость 1 кВт/час энергии (Sэл = 30,5);
Ic - коэф-нт 0,86;
Iq - КПД электроустановок (Iq = 0,95).
Wэл = 84989720 · 0,8 · 0,9 · 30,5/ 0,86 · 0,95 = 2284423,8 т. с.
Стоимость электроэнергии на освещение:
Q = Sэл · (Рq · f · g0/100), сум
где Sэл - стоимость 1 кВт/часа промышленной электроэнергии;
Рq - общая площадь цеха;
F - годовое число часов освещения;
g0 - удельный расход электроэнергии на 1 м2 площади.
Q = 30,5 · (237472 · 8160 · 0,15/100) = 2906,7 сум.
Общая стоимость электроэнергии составит:
Wоб = Wэл + Q
Wоб = 2284423,8 + 2906,7 = 2287330,5 сум.
Расчёт накладных расходов.
Издержки, которые распределяются по целевым затратам, могут быть разделены на две категории: прямые издержки и косвенные. Если целевой затратой является продукт, вместо термина косвенные затраты используется накладные расходы.
Заработная плата ИТР цеха включается в цеховые расходы.
Расходы на эксплуатацию основного оборудования.
|
№ п. п. |
Наименование расходов |
% от стоим. осн. обор. |
Сумма, Тыс. сум |
| 1 | Амортизация оборудования | 78460,9 | |
| 2 | Экспл-я оборудования и трансп. средств | 3,5 | 24742,1 |
| 3 | Технический ремонт | 8 | 49484,2 |
| 4 | Внутризаводские перемещения грузов | 4 | 26887,7 |
| 5 | Износ малоценного инвентаря | 8 | 49484,2 |
| 6 | Прочие неучтённые расходы | 2 | 4581,2 |
| Итого: | 233640,3 | ||
Расчет заработной платы ИТР.
| Должность | Кол-во |
Годовая тарифная зарплата |
Основной фонд зарплаты, тыс сум | Всего зарплат. | Отпуск 12% |
Итого ФЗП |
|||
| Оклад, сум | Прем., 85% | Выслуга 60% | РК | ||||||
| Начальник цеха | 1 | 74490 | 893880 | 759798 | 536328 | 167640 | 2357646 | 282918 | 2640564 |
| Механик цеха | 1 | 67060 | 737660 | 627011 | 442596 | 167640 | 1974907 | 236989 | 2211896 |
| Энергетик цеха | 1 | 67060 | 737660 | 627011 | 442596 | 167640 | 1974907 | 236989 | 2211896 |
| Старший мастер | 1 | 60350 | 663850 | 564273 | 398310 | 167640 | 1794073 | 215289 | 2009362 |
| Мастер-технолог | 1 | 60350 | 663850 | 564273 | 398310 | 167640 | 1794073 | 215289 | 2009362 |
| Мастер-механик | 2 | 54330 | 597630 | 507986 | 358578 | 335280 | 1799474 | 215937 | 2015411 |
| Мастер-энергетик | 2 | 54330 | 597630 | 507986 | 358578 | 335280 | 1799474 | 215937 | 2015411 |
| Всего: | 15113902 | ||||||||
Смета цеховых расходов.
| Статьи расходов | Сумма, сум |
| Зарплата ИТР и рабочих | 15113,9 |
| Отчисления на соц. страх (37,2%) | 5622,4 |
| Амортизационные отчисления за здания и сооружения | 64641,1 |
| Содержание зданий (1,5-3% от стоимости) | 56209,6 |
| Текущий ремонт зданий (3-5% от стоимости) | 107735,1 |
| Охрана труда (3% от з/п) | 2561,3 |
| Прочие цеховые расходы (10% от уч. расходов) | 25188,3 |
| Итого: | 277071,7 |
Расчет себестоимости измельчения 1т руды
| Статьи расходов | Сумма, сум |
| Материальные затраты | 672 191,4 |
| Стоимость расходной воды | 9 509 284,6 |
| Стоимость электроэнергии | 2 287 330,5 |
| Зарплата ИТР и рабочих | 85 376,7 |
| Отчисления на соц. страх | 31 760,1 |
| Расходы на эксплуатацию основного оборудования | 233 640,3 |
| Цеховые расходы | 277 071,7 |
| Услуги сторонних организаций | 2 619 331,1 |
| Итого: | 15 715 986,4 |
| Производительность цеха, т | 5 000 000 |
| Себестоимость измельчения 1т руды, сум | 3,1 |
Калькуляция себестоимости измельчения 1 т руды.
| Статьи затрат |
Стоимость, Тыс. сум |
Структура затрат |
Стоимость На 1т руды, сум |
| Материальные затраты | 672191,4 | 4,3 | 134,4 |
| Стоимость расходной воды | 9509284,6 | 60 | 1901,8 |
| Стоимость электроэнергии | 2287330,5 | 14,5 | 457,4 |
| Зарплата ИТР и рабочих | 117136,8 | 1 | 23,4 |
| Амортизация | 143102 | 1 | 28,6 |
| Цеховые расходы | 2986941,1 | 19,2 | 597,6 |
| Итого: | 15715986,4 | 100 | 3143,2 |
Технико-экономические показатели отделения измельчения.
| Наименование показателей | Ед. изм. | Значение |
| Производительность отделения | т/год | 5 000 000 |
| Численность основных и вспомогательных рабочих | Чел | 62 |
| Производительность труда | т/чел | 80645 |
| Фонд заработной платы всех работающих | Сум | 15195837 |
| Среднемесячная заработная плата одного работающего | Сум | 15113,9 |
| Стоимость основного оборудования | Сум | 618552000 |
| Себестоимость переработки 1 т руды | Сум | 3,14 |
Заключение
В данной работе кратко рассматривается развитие цветной промышленности Узбекистана, причины и следствия этого развития. Особая роль уделяется золотодобывающей промышленности.
Дана полная характеристика физико-химическим свойствам золота и генезис образования месторождений золотосодержащих руд.
Отдельно описаны руды месторождения "Кокпатас", как основное сырьё, перерабатываемое Северным рудоуправлением в лице завода ГМЗ-3. отмечены факторы способствующие и мешающие обогащению руд. Дан относительно полный перечень сопутствующих элементов, которые в процессе обогащения могут представлять дополнительный интерес.
Процесс обогащения начинается с рудоподготовки, поэтому её общей характеристике дан небольшой, но точный обзор.
Схема измельчения выбрана в соответствии с физико-химическими свойствами руды месторождения "Кокпатас" и теми исходными параметрами, которые были указаны в задании.
Схема измельчения двухстадиальная с полностью замкнутыми циклами в обеих стадиях. Для первой стадии были выбраны мельницы мокрого самоизмельчения. Они имеют большую производительность и дают хорошо измельчённый продукт. Была сопоставлена работа трёх типов мельниц. Наиболее рациональной явилась группа мельниц ММС-45/60.
Во второй стадии наиболее эффективной по расчётам и условиям измельчения оказалась мельница шаровая МШЦ-40/55.
Для классификации измельчённого материала наиболее приемлемыми оказались двухспиральный классификатор с погружными спиралями и высоким порогом слива. А в промежутке используется батарейный гидроциклон с коротким конусом ГБ-1.
В конце работы дан краткий обзор технологии измельчения золотосодержащей руды месторождения "Кокпатас".
Техника безопасности и промсанитария.
К производству работ может допускаться работник прошедший медицинское освидетельствование, проверку знаний правил и инструкций по технике безопасности.
Администрация должна обеспечить работника необходимой спецодеждой и средствами индивидуальной защиты по установленным нормам. Допуск к работе лиц без соответствующей спецодежды и средств индивидуальной защиты запрещается.
В цехе измельчения должны выдаваться специальные защитные средства, которые защищают человека от повышенной вибрации, сильного шума и пыли.
Рабочие места и проходы должны быть хорошо освещены. Они должны содержаться в чистоте и порядке. Все обслуживаемые площадки, переходные мостики и лестницы должны быть прочными и устойчивыми, и снабжены перилами высотой не менее 1м. Они должны быть с перекладиной посередине, со сплошной обшивкой высотой не менее 0,15 м от пола. Рабочие площадки, расположенные на высоте более 0,3 м должны иметь ограждения, снабжены перилами и лестницами.
Угол наклона постоянно эксплуатируемых лестниц не должен превышать 450, минимальная ширина лестницы - 0,6 м.
Трубопроводы и желоба, пересекающие рабочие площадки должна размещаться на высоте 1,9 м от уровня пола. Для обеспечения нормального обслуживания оборудования устраиваются проходы. Ширина проходов между оборудованиями должна быть не менее 1,2 м, а между стенкой и машиной - не менее 1м.
Создание нормальных, санитарно-гигиенических условий труда в производственных и бытовых помещениях цеха, определяются санитарными правилами и требованиями, которые должны способствовать снижению пылегазообразования.
В местах, где невозможно снизить запылённость воздуха до санитарных норм, рабочие должны пользоваться специальными противопылевыми респираторами, которые защищают органы дыхания от токсичной, микробной и радиоактивной пыли.
Литература
1. М.А. Фишман "Основы обогащения руд цветных металлов", "Недра", Москва, 1968г.
2.В.Л. Егоров "Обогащение полезных ископаемых", "Недра", Москва, 1986г.
3. С.В. Дуденко, Л.Я. Шубов "Обогащение руд цветных и редких металлов", "Недра", Москва, 1976г.
4.С.И. Полькин, Э.В. Адамов "Обогащение руд цветных и редких металлов", "Недра", Москва, 1975г.
5. К.А. Разумов "Проектирование обогатительных фабрик", "Недра", Москва, 1970г.