Проектування потокової лінії механічної обробки деталі і розрахунок її техніко-економічних показників
Оборотні засоби – це предмети праці, що беруть участь у виробництві один раз, при цьому їхня вартість входить у собівартість продукції.
Порядок розрахунку основних фондів по групах наступний.
Для будівель:
ВБ=1,2*S*ВS, (2.12)
де ВБ – вартість будівель, грн.;
1,2 – коефіцієнт, який враховує частку іншої площі цеху, що припадає на дільницю;
S – площа дільниці (із планування), вирахувана із внутрішньої частини будівлі, м2;
ВS – вартість 1 м2 виробничої площі (приймаємо 250 грн./м2).
ВБ(3а) = 1,2 * 257 * 250 = 77100 грн.
ВБ(3б) = 1,2 * 262 * 250 = 78600 грн.
Вартість споруд і передаточних пристроїв умовно приймаємо на дільниці в розмірі 3-5% від вартості будівлі дільниці.
Вспоруд (3а) = 77100 * 0,05 = 3855 грн.
Вспоруд (3б) = 78600 * 0,05 = 3930 грн.
Для робочих машин та обладнання:
Врм=1,15*1,1* ,
(2.13)
де Врм – вартість робочих машин та обладнання дільниці, грн.;
1,15 – коефіцієнт, який враховує витрати на транспортировку і монтаж обладнання;
1,1 – коефіцієнт, який враховує вартість міжопераційного транспорту;
- сумарна
вартість верстатів.
Врм(а) = 1,15 * 1,1 * 777400 = 983411 грн.
Врм(б) = 1,15 * 1,1 * 913100 = 1155071,5 грн.
Вимірюючі і регулюючі пристрої, лабораторне обладнання складає 3-8% вартості робочих машин та обладнання дільниці, транспорт – 5%, інструмент та інвентар – 2-5%.
Вартість оборотних засобів дільниці складає 50% вартості основних фондів.
Влаб(а) = 983411 * 0,06 = 59004,66 грн.
Влаб(б) = 1155071,5 * 0,06 = 69304,29 грн.
Втрансп(а) = 983 411 * 0,05 = 49170,55 грн.
Втрансп(б) = 1155071,5 * 0,05 = 57753,57 грн.
Винстр(а) = 983411 * 0,03 = 29502,33 грн.
Винстр(б) = 1155071,5 * 0,03 = 34652,15 грн.
ВОФ(а) = 77100+3855+983411+59004,66+49170,55+29502,33=1202043,54грн.
ВОФ(а) = 78600+3930+1155071,5+69304,29+57753,57+34652,15=1399311,51грн.
В ОС (а) = 1202043,54 * 0,5 = 601021,77 грн.
В ОС (б) = 1399311,51 * 0,5 = 699655,76 грн.
Розрахунок амортизаційного фонду дільниці
Амортизація – процес переносу вартості основних фондів у плині терміну їхньої служби на вартість виготовленого товару й акумуляція її в амортизаційному фонді.
Норми амортизаційних відрахувань наведені у таблиці 2.3.
Таблиця 2.3а - Розрахунок амортизаційного фонду дільниці
| Група основних фондів | Вартість | Амортизаційні відрахування | |
| Норма амортизації, % | Сума амортизації, грн. | ||
| Будівлі | 77100 | 2 | 1542,00 |
| Споруди і передаточні засоби | 3855 | 2 | 77,10 |
| Робочі машини і обладнання | 983411 | 6 | 59004,66 |
| Вимірюючи пристрої | 59004,66 | 10 | 5900,47 |
| Транспорт | 49170,55 | 10 | 4917,06 |
| Інструмент, інвентар | 29502,33 | 10 | 2950,23 |
| Разом | 1202043,54 | - | 74391,51 |
Таблиця 2.3а - Розрахунок амортизаційного фонду дільниці
| Група основних фондів | Вартість | Амортизаційні відрахування | |
| Норма амортизації, % | Сума амортизації, грн. | ||
| Будівлі | 78600 | 2 | 1572,00 |
| Споруди і передаточні засоби | 3930 | 2 | 78,60 |
| Робочі машини і обладнання | 1155071,5 | 6 | 69304,29 |
| Вимірюючи пристрої | 69304,29 | 10 | 6930,43 |
| Транспорт | 57753,57 | 10 | 5775,36 |
| Інструмент, інвентар | 34652,15 | 10 | 3465,22 |
| Разом | 1399311,51 | - | 87125,89 |
Квартальні амортизаційні відрахування визначаються в відсотках від вартості основних фондів по групах (нормах амортизаційних відрахувань).
Основні фонди підрозділяються на наступні групи:
1) група 1 – будівлі, споруди, їх структурні компоненти і передаточні засоби;
2) група 2 – транспортні засоби, включаючи вантажні та легкові автомобілі, меблі, конторське обладнання; побутові електромеханічні пристрої та інструменти;
3) група 3 – інші основні фонди, що не ввійшли до груп 1, 2, 4 (робочі машини та обладнання);
4) група 4 – інформаційні системи, включаючи електронно-обчислювальні та інші машини для автоматичної обробки інформації; периферійні пристрої до них; системи зв’язку, включаючи мобільний.
Квартальні норми амортизаційних відрахувань встановлюються у відсотках до балансової вартості кожної з груп основних фондів на початок звітного кварталу в наступних розмірах:
1) група 1 – 2%;
2) група 2 – 10%;
3) група 3 – 6%;
4) група 4 – 15%.
Для врахування амортизаційних відрахувань на нематеріальні активи використовується лінійний метод впродовж терміну використання, але не більше 10 років.
Розрахунок штатів потокової лінії
Розрахунок чисельності основних робітників
Явочну кількість основних робітників (пяв) визначаємо із графіка регламенту (рисунок 2.3) по робочих місцях з врахуванням суміщення професій. Найбільший табельний номер робочого місця дорівнює явочній кількості робітників в одну зміну. Спискова кількість робітників (псп) буде дорівнювати:
псп= ,
(2.14)
де квик – коефіцієнт виконання робочого часу (квик=0,88-0,91);
т – число змін (в проекті т=2).
пяв(а) = 19 раб.
пяв(б) = 18 раб.
псп(а) = 19/0,91*2 = 42 чел.
псп(б) = 18/0,91*2 = 40 чел.
Розрахунок чисельності допоміжних робітників
Явочна кількість допоміжних робітників може бути визначена наступними методами:
1) по точках обслуговування (транспортні робітники);
2) по нормах обслуговування (наладчики, ремонтні робітники та інші);
3) у відсотках від чисельності основних робітників (укрупнений метод).
В проекті дільниці необхідно визначити лише деякі категорії допоміжних робітників, яких можна закріпити за даною потоковою лінією. Розрахунки зводимо до таблиці 2.4.
Явочне число допоміжних робітників (слюсарів-ремонтників і наладчиків (пяв)) визначається за формулою:
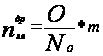 ,
(2.15)
де О – число об’єктів обслуговування, штук;
NО – норма обслуговування, штук/чол. у зміну;
т –число змін.
Норма обслуговування для наладчиків на одного робітника звичайно знаходиться в межах 5-8 верстатів в зміну.
В проекті явочну кількість слюсарів-ремонтників можна прийняти в розмірі 2 чоловіка в зміну.
Контроль якості на таких потокових лініях звичайно виконується після кінцевої операції і тому лінію обслуговує контролер в зміну.
Спискова чисельність допоміжних робітників звичайно визначається в цілому по цеху, а тому в проекті достатньо навести розрахункову формулу і обмежитися встановленням явочного числа робітників.
Таблиця 2.4а - Чисельність допоміжних робітників
| Професія | Назва об'єктів обслуговуван-ня | Число об'єктів обслуговуван-ня | Норма обслуговуван-ня на одного робітника | Явочне число допоміжних робітників |
| Наладчик | верстати | 19 | 6 | 7 |
| Слюсар-ремонтник | верстати | – | – | 4 |
| Контролер | потокова лінія | – | – | 2 |
| Разом | - | - | - | 13 |
Таблиця 2.4а - Чисельність допоміжних робітників
| Професія | Назва об'єктів обслуговуван-ня | Число об'єктів обслуговуван-ня | Норма обслуговуван-ня на одного робітника | Явочне число допоміжних робітників |
| Наладчик | верстати | 18 | 6 | 6 |
| Слюсар-ремонтник | верстати | – | – | 4 |
| Контролер | потокова лінія | – | – | 2 |
| Разом | - | - | - | 12 |
Розрахунок чисельності службовців
Чисельність службовців встановлюється виходячи з штатного розкладу цеху. Для дільниці приймемо:
1) 1 змінний майстер на 20-25 основних робітників;
2) 1 технолог-нормувальник;
3) 1 нарядчик у зміну;
4) 1 прибиральник у зміну.
Розрахунок фондів заробітної плати
Річний
фонд заробітної
плати основних
виробничих
робітників
( )
з урахуванням
всіх нарахувань
на заробітну
плату, а також
доплат і додаткової
заробітної
плати визначається
за формулою:
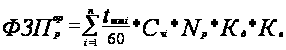 ,
(2.16)
де п – число операцій, штук;
tшті – штучний час (норма часу) на виконання і-тої операції, хв./шт.;
Счі – годинна тарифна ставка робітника на і-тій операції, грн./год.;
Nр –річний обсяг виробництва деталі, шт./рік;
Кд – коефіцієнт, який враховує розмір доплат і додаткової заробітної плати (Кд=1,25);
Кв – коефіцієнт, який враховує розмір всіх нарахувань на заробітну плату (соціальне страхування, пенсійне страхування, фонд зайнятості та інші фонди).Приймається у відповідності з діючими в поточному році нормативами нарахувань.
Годинну тарифну ставку і-того розряду (Счі) потрібно приймати в залежності від мінімальної місячної заробітної плати (МЗ), галузевого коефіцієнта (Кгал), розмір якого для машинобудування знаходиться в межах 2,5-2,84, а також місячного фонду робочого часу, який в середньому дорівнює 176 годин, і тарифного коефіцієнта (КТі). Годинна тарифна ставка визначається за допомогою наступної формули:
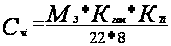 (2.17)
Тарифні коефіцієнти приймаються у таких розмірах: 1-й розряд – 1,0; 2-й – 1,2; 3-й – 1,35; 4-й – 1,5; 5-й – 1,7; 6-й – 2,0.
За згодою керівника проекту можуть бути використані діючі годинні тарифні ставки машинобудівних підприємств, що діють на момент проектування.
Счі 1 = (460*2,5*1,0)/(22*8) = 6,53 грн.
tшт1/60 = 7,46/60 = 0,12 н-ч/дет.
tшт1/60*Сч1 = 0,12*6,53 = 0,78 грн.
Розрахунки по всіх останніх варіантах наведені у таблиці нижче.
Таблиця 2.5
| Номер операції | tшті/60 | Розряд роботи | Счі | tшті/60*Счі |
| 1 | 0,12 | 3 | 8,82 | 1,10 |
| 2 | 0,04 | 5 | 11,11 | 0,43 |
| 3а | 0,19 | 5 | 11,11 | 2,10 |
| 3б | 0,07 | 5 | 11,11 | 0,82 |
| 4 | 0,10 | 6 | 13,07 | 1,32 |
| 5 | 0,07 | 3 | 8,82 | 0,60 |
| 6 | 0,05 | 2 | 7,84 | 0,39 |
| 7 | 0,04 | 1 | 6,53 | 0,23 |
| 8 | 0,10 | 4 | 9,80 | 0,98 |
| 9 | 0,17 | 6 | 13,07 | 2,16 |
| 10 | 0,08 | 6 | 13,07 | 1,11 |
| Ʃ tшті/60*Счі 3а | 10,41 | |||
| Ʃ tшті/60*Счі 3б | 9,13 | |||
(а)
= 10,41 * 54000 * 1,25 * 1,3827 = 971588,72 грн.
(б)
= 9,13 * 54000 * 1,25 * 1,3827 = 852123,44 грн.
Середньомісячну заробітну плату одного робітника визначаємо по формулі:
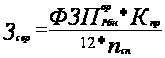 ,
(2.18)
де Зсер – середньомісячна заробітна плата одного робітника, грн./міс.;
 - річний фонд
заробітної
плати основних
робітників
без нарахувань
на зарплату,
грн./рік;
Кпр – коефіцієнт, який враховує розмір премії із фонду матеріального заохочення (Кпр=1,25);
12 – число місяців в році;
псп – спискова чисельність основних робітників, чол.
Зсер (а) = (562140 * 1,25) / (12 * 42) = 1394,2 грн./мес.
Зсер (б) = (493020 * 1,25) / (12 * 40) = 1283,9 грн./мес.
Для оплати праці допоміжних робітників, як правило, використовується почасова форма оплати праці, тобто їх заробіток залежить від відпрацьованого часу. При плануванні річного фонду заробітної плати почасовиків використовується плановий бюджет робочого часу, який визначається по формулі:
Троб=Чрд*tзм*Квик, (2.19)
де Троб – річний бюджет робочого часу, год./рік;
Чрд – число робочих днів у рік;
tзм – довготривалість робочої зміни (tзм=8 год.);
Квик – коефіцієнт використання робочого часу (Квик=0,91).
Троб = 252 * 8 * 0,91 = 1835 год./рік
Річний
тарифний фонд
заробітної
плати допоміжних
робітників
( )
визначаємо
по формулі:
=Троб* *
 ,
(2.20)
де
– середня годинна
ставка допоміжних
робітників,
грн./год.;
– спискова
чисельність
допоміжних
робітників,
чол.
(а)
наладчика
= 1835 * 13,07 *
7 = 167884,15 грн.
Доплати і додаткову заробітну плату, річний фонд заробітної плати та середньомісячну зарплату для допоміжних робітників визначаємо аналогічно розрахункам по основних робітниках.
Розрахунки зводимо до таблиці 2.6.
Таблиця 2.6а
Розрахунок фондів заробітної плати допоміжних робітників
| Найменування професії | Розряд робітника |
|
Чисельність, чол. |
Троб, год. |
|
Доплати і додаткова зарплата,% | Нарахування на зарплату, % | Річний фонд зарплати, грн./рік | Середньомісячна зарплата, грн./міс. |
| Наладчик | 6 | 13,07 | 7 | 1835 | 167884,15 | 25 | 38,37 | 290166,77 | 3454,37 |
| Слюсар-ремонтник | 5 | 11,11 | 4 | 1835 | 81547,40 | 25 | 38,37 | 140944,49 | 1677,91 |
| Контролер | 4 | 9,80 | 2 | 1835 | 35966,00 | 25 | 38,37 | 62162,74 | 740,03 |
| Разом | – | – | 13 | – | 285397,55 | – | – | 493273,99 | 5872,31 |
 ,
грн./рік
Таблиця 2.6а
Розрахунок фондів заробітної плати допоміжних робітників
| Найменування професії | Розряд робітника |
|
Чисельність, чол. |
Троб, год. |
|
Доплати і додаткова зарплата,% | Нарахування на зарплату, % | Річний фонд зарплати, грн./рік | Середньомісячна зарплата, грн./міс. |
| Наладчик | 6 | 13,07 | 6 | 1835 | 143900,70 | 25 | 38,37 | 248714,37 | 2960,89 |
| Слюсар-ремонтник | 5 | 11,11 | 4 | 1835 | 81547,40 | 25 | 38,37 | 140944,49 | 1677,91 |
| Контролер | 4 | 9,80 | 2 | 1835 | 35966,00 | 25 | 38,37 | 62162,74 | 740,03 |
| Разом | - | – | 13 | – | 261414,10 | – | – | 451821,60 | 5378,83 |
Розряди допоміжних робітників:
1) наладчик – 6-й розряд;
2) слюсар по ремонту обладнання – 5-й розряд;
3) контролер – 4 розряд.
Спрощений розрахунок фондів заробітної плати службовців виконується множенням місячного окладу по штатному розкладу на 12 місяців.
Орієнтовні розміри окладів:
1) змінний майстер – 600 - 780 грн.;
2) технолог-нормувальник – 580 - 700 грн.;
3) нарядчик – 480 - 500 грн.;
4) прибиральник – 420 - 460 грн.
Середньомісячна заробітна плата названих категорій працівників враховує також премії із фонду матеріального заохочення (із прибутку) в розмірі 10-25%.
Таким чином фонд заробітної платні службовців складе:
Для змінного майстра: ФЗПзм = 690 * 12 * 1,1 = 9108 грн.;
Для технолога-нормувальника: ФЗПт-н = 640 * 12 * 1,1 = 8448 грн.;
Для нарядчика: ФЗПн = 490 * 12 * 1,1 = 6468 грн.;
Для прибиральника: ФЗПп = 440 * 12 * 1,1 = 5808 грн.
ƩФЗПслуж = 9108 + 8448 + 6468 + 5808 = 29832 грн.
Розрахунок загального фонду заробітної плати по дільниці потрібно оформити у вигляді таблиці 2.7.
Таблиця 2.7а - Загальний фонд заробітної плати по дільниці
| Категорії працівників | Тарифний фонд зарплати, грн. |
Доплати і додаткова зарплата |
Річний фонд зарплати, грн. | Середньомісячна зарплата, грн. | |
| % | грн. | ||||
| Основні виробничі робітники | 562140 | 25 | 140535 | 971588,72 | 1394,2 |
| Робітники, зайняті обслуговуванням виробництва | 261414,1 | 25 | 65353,53 | 493273,99 | 5872,31 |
| Службовці | 27120 | 10 | 6780 | 29832 | 621,5 |
| Разом | 850674,10 | 212668,53 | 1494694,71 | 7888,01 | |
Таблиця 2.7а - Загальний фонд заробітної плати по дільниці
| Категорії працівників | Тарифний фонд зарплати, грн. |
Доплати і додаткова зарплата |
Річний фонд зарплати, грн. | Середньо-місячна зарплата, грн. | |
| % | грн. | ||||
| Основні виробничі робітники | 493020 | 25 | 123255 | 852123,44 | 1283,9 |
| Робітники, зайняті обслуговуванням виробництва | 261414,1 | 25 | 65353,53 | 451821,6 | 5378,83 |
| Службовці | 27120 | 10 | 6780 | 29832 | 621,5 |
| Разом | 781554,10 | – | 195388,53 | 1333777,04 | 7284,23 |
Розрахунок кошторису витрат на утримання та експлуатацію обладнання
Витрати на електричну енергію
Згідно з постановою Кабінету Міністрів України від 15.08.2005 №745 «Про перехід до єдиних тарифів на електричну енергію, що відпускається споживачам» та постановою НКРЕ від 18.05.2007 №673 роздрібні тарифи на електроенергію для споживачів (крім населення) з урахуванням граничних рівнів при поступовому переході до формування єдиних роздрібних тарифів для споживачів на території України наведені у таблиці 2.8.
Таблиця 2.8 - Роздрібні тарифи для споживачів енергії з урахуванням ПДВ, які вводяться в дію з 1 червня 2007 року
| Споживачі | І клас напруги – 27,5 кВ і вище | Крім того, ПДВ | Разом з ПДВ | ІІ клас напруги – до 27,5 кВ | Крім того, ПДВ | Разом з ПДВ |
| Всі споживачі, крім населення та населених пунктів, міського електричного транспорту, коп./кВтгод | 26,44 |
5,29 |
31,73 |
35,29 |
7,06 |
42,35 |
Річна спожита кількість електричної енергії на виробничу програму може бути приблизно визначена по формулі:
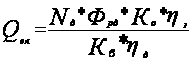 ,
(2.21)
де Nд – сумарна потужність двигунів дільниці, кВт;
Фрд – дійсний річний фонд часу роботи обладнання, год./рік;
Ко – коефіцієнт одночасної роботи обладнання (Ко=0,7);
Кв – коефіцієнт, який враховує втрати електроенергії в мережі (Кв=0,9);
ηз – коефіцієнт середнього завантаження обладнання (ηз=0,75);
ηд – коефіцієнт корисної дії двигунів та іншого обладнання (ηд=0,9).
Дійсний річний фонд часу Фрд роботи обладнання обчислюється по формулі:
Фрд=Фреж - tТоіР, (2.22)
де Фреж –річний режимний фонд часу, год.;
tТоіР – витрати часу на технічне обслуговування і ремонт обладнання (tТоіР=10 - 15%Фреж).
Річний режимний фонд часу визначається по формулі:
Фреж=Чрд*пзм*tзм, (2.23)
де Чрд – число робочих днів у рік;
пзм – число змін (пзм=2);
tзм – тривалість робочої зміни (tзм=8 годин).
Фреж = 252 * 2 * 8 = 4032 часов
Фрд = 4032 * 0,90 = 3628,8 часов
Qвл (а) = (73,9 * 3628,8 * 0,7 * 0,75) / 0,9 *0,9 = 173812,8 грн.
Qвл (б) = (98,9 * 3628,8 * 0,525) / 0,81 = 232612,8 грн.
З ээ (а) = 173812,8 * 0,4235 = 73609,72 грн.
З ээ (б) = 232612,8 * 0,4235 = 98511,52 грн.
Витрати на стиснуте повітря для промислових потреб
Кількість верстатів, що мають пристрої з пневматичними зажимами, складає від 30% до 50% загальної кількості верстатів дільниці.
Витрати на стиснуте повітря (Всп) визначаємо по формулі:
Всп=Ссп* ,
(2.24)
де Ссп – вартість 1 м3 стиснутого повітря (0,02 грн./м3);
– річна
кількість
спожитого
стиснутого
повітря, м3/рік,
яка визначається
по формулі:
= *Фрд*qсп,
(2.25)
де
– кількість
верстатів з
пневмозажимами,
шт.;
qсп – витрати стиснутого повітря які здійснює один верстат в годину (qсп=0,9 м3/год.).
(а)
= 19 * 0,3 * 3628,8 * 0,9 = 18615,74 м3/год
(б)
= 18 * 0,3 * 3628,8 * 0,9 = 17635,97
м3/год
Всп (а) = 18615,74 * 0,02 = 372,32 грн.
Всп (б) = 17635,97 * 0,02 = 352,72 грн.
Витрати на воду для технологічних потреб
Витрати на воду для технологічних потреб визначаємо по формулі:
Втв=Ств*Qтв, (2.26)
де Ств – вартість 1 м3 технічної води (Ств=1,05 грн./м3);
Qтв – річна потреба в технічній воді, м3, яка визначається по формулі:
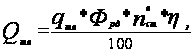 ,
(2.27)
де qтв – годинні витрати технічної води на один верстат (qтв=0,05 л/год.);
 – питома
вага верстатів
в загальній
кількості
верстатів, які
потребують
охолодження
водою (=15-30%).
Qтв = (0,05 * 3628,8 * 15 * 0,75)/100 = 20,41 м3
Втв = 1,05 * 20,41 = 21,43 грн.
Витрати на утримання обладнання
Витрати на утримання обладнання приймемо в розмірі 5% від його вартості.
Зсо а = 777400 * 0,05 = 38870 грн.
Зсо б = 913100 * 0,05 = 45655 грн.
Витрати на планові ТОіР
Витрати на планові ТОіР (окрім капітального ремонту) спрощено розраховуємо по формулі:
ВТОіР=Qрс*Сг*Фрд*ηз, (2.28)
де Qрс – сума одиниць ремонтної складності всіх верстатів;
Сг – питомі годинні витрати на ТОіР одиниці ремонтної складності (Сг=0,015-0,02 грн./год.).
ВТОіР (а) = 19 * 0,015 * 3628,8 * 0,75 = 775,66 грн.
ВТОіР (б) = 18 * 0,015 * 3628,8 * 0,75 = 734,83 грн.
Вартість допоміжних матеріалів
Вартість допоміжних матеріалів можна прийняти в розмірі 50 грн. в рік в розрахунку на один верстат.
Вдм (а) = 19 * 50 = 950 грн.
Вдм (б) = 18 * 50 = 900 грн.
Амортизаційні відрахування
Амортизаційні відрахування беремо із таблиці 2.3.
Ауео (а) = 59004,66 * 4 = 236018,64 грн.
Ауео (б) = 69304,29 * 4 = 277217,16 грн.
Знос малоцінного інструменту, інвентарю, пристосувань
Знос малоцінного інструменту, інвентарю, пристосувань прийняти із розрахунку 300 - 500 грн. в рік на одного основного виробничого робітника.
З(а) = 300 * 42 = 12600 грн.
З(б) = 300 * 40 = 12000 грн.
Результати розрахунків зводимо до таблиці 2.9.
Таблиця 2.9а
Кошторис витрат на утримання і експлуатацію обладнання
| Найменування статей витрат | Сума, грн. |
| Витрати на електричну енергію | 73609,72 |
| Витрати на стиснуте повітря для промислових потреб | 372,32 |
| Витрати на воду для технологічних потреб | 21,43 |
| Витрати на утримання обладнання | 38870 |
| Витрати на планові ТОіР | 775,66 |
| Вартість допоміжних матеріалів | 950 |
| Амортизаційні відрахування | 236018,64 |
| Знос малоцінного інструменту, інвентарю, пристосувань | 12600 |
| Разом | 363217,8 |
Таблиця 2.9а
Кошторис витрат на утримання і експлуатацію обладнання