Спектральный анализ и его приложения к обработке сигналов в реальном времени
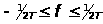
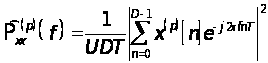 ,
где
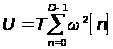
И окончательный вид периодограммы Бартлетта приобретает вид :
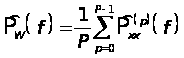
Среднее и дисперсия оценки выглядят следующим образом (доказательство первого соотношения в приложении А):
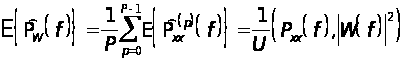
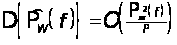
При использовании перекрытия соседних сегментов можно сформировать большее число псевдореализаций, чем в методе Бартлетта, а это уменьшает величину дисперсии периодограммы Уэлча, хотя порядок имеет тот же самый. Экспериментальные результаты приведены в соответствующем разделе.
1.3.4. Коррелограммные оценки Спектральной Плотности Мощности.
Альтернативным методом является коррелограммный метод. Косвенный метод основан на использовании бесконечной последовательности значений данных для расчета автокорреляционной последовательности, преобразование Фурье которой дает искомую СПМ. В отличии от прямого метода, который основан на вычислении квадрата модуля преобразования Фурье для бесконечной последовательности данных с использованием соответствующего статистического усреднения. Показано, что результирующая функция, получаемая без использования такого усреднения и называемая выборочным спектром, оказывается неудовлетворительной из-за статистической несостоятельности получаемых с ее помощью оценок, поскольку среднеквадратичная ошибка таких оценок сравнима по величине со средним значением оценки.
Автокорреляционная последовательность на практике может быть оценена по конечной записи данных следующим образом (несмещенная оценка):
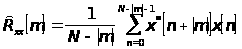 ,
где
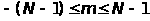
или смещенной оценкой автокорреляции, которая имеет меньшую, по сравнению с несмещенной оценкой, дисперсию:
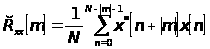 ,
где
Коррелограммный метод заключается в подстановке в определение спектральной плотности мощности оценку автокорреляционной последовательности (коррелограммы). Таким образом, имея две оценки автокорреляционной последовательности получаем две оценки спектральной плотности мощности:
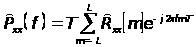 ,
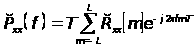 ,
где

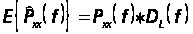 ,
где
 - ядро
Дирихле
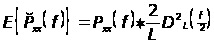
Эффект
неявно присутствующего
окна из-за конечности
данных приводит
к свертке истинной
спектральной
плотности с
преобразованием
Фурье дискретно-временного
прямоугольного
или треугольного
(как в случае
со смещенными
оценками) окна.
Для уменьшения
этого эффекта
используется
корреляционное
окно
 и
коррелограммная
оценка спектральной
плотности
мощности в
общем виде
выглядит следующим
образом:
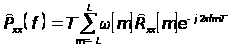
Экспериментальные результаты приведены в соответствующем разделе.
1.3.5. Область применения.
Классические методы спектрального анализа применимы почти ко всем классам сигналов и шумов в предположении о стационарности. Вычислительная эффективность периодограммных и коррелограммных методов основана на использовании алгоритма Быстрого Преобразования Фурье. Недостатком всех методов спектрального анализа является искажения в спектральных составляющих по боковым лепесткам из-за взвешивания данных при помощи окна. Сравнение экспериментальных результатов с другими методами и характеристики взвешивающих окон приведены в соответствующем разделе.
Авторегрессионное спектральное оценивание.
1.4.1. Введение
Одна из причин применения параметрических моделей случайных и процессов и построения на их основе методов получения оценок спектральной плотности мощности обусловлена увеличением точности оценок по сравнению с классическими методами. Еще одна важная причина - более высокое спектральное разрешение. Далее рассматриваются следующие методы: метод Юла-Уалкера оценивания авторегрессионных параметров по последовательности оценок автокорреляционной функции, метод Берга оценивания авторегрессионных параметров по последовательности оценок коэффициентов отражения, метод раздельной минимизации квадратичных ошибок линейного предсказания вперед и назад - ковариационный метод, метод совместной минимизации квадратичных ошибок прямого и обратного линейного предсказания - модифицированный ковариационный.
Модель временного ряда (называемая модели авторегрессии-скользящего среднего в случае входной последовательности - белого шума), которая пригодна для аппроксимации многих встречающихся на практике детерминированных и стохастических процессов с дискретным временем, описывается следующим разностным уравнением:
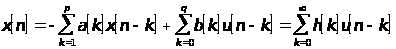
Системная
функция
 ,
связывающая
вход и выход
этого фильтра
имеет рациональную
форму:
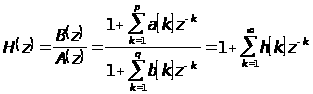
Если
в качестве
входной последовательности
использовать
белый шум,
то приходим
к АРСС-модели.
Спектральную
плотность для
АРСС-модели
получаем,
подставляя
 ,
что дает
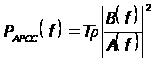 ,
где
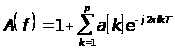
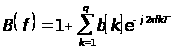 ,
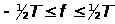 ,
а
 - дисперсия
возбуждающего белого шума
В частных случаях для авторегрессионной модели и модели скользящего среднего получаем соответственно :
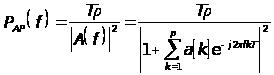
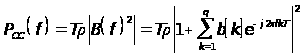
Оценивание корреляционной функции - метод Юла-Уалкера.
Из соотношения, связывающего параметры АРСС-модели с порядком авторегрессии p и скользящего среднего q:
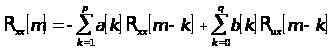
Поскольку полагается, что u[k] - белый шум, то
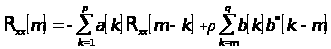 ,

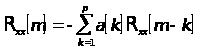 ,
m>q
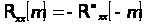 ,
m<0
В частном случае для авторегрессионных параметров, получаем :
,

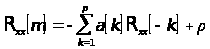 ,
m=0
,
m<0
В матричном виде эти соотношения выглядят следующим образом :
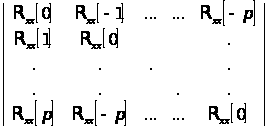
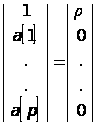
Таким
образом,
если задана
автокорреляционная
последовательность
для
 ,
то
АР-параметры
можно найти
в результате
решения последнего
матричного
соотношения
(называемого
нормальными
уравнениями
Юла-Уалкера),
где
автокорреляционная
матрица является
и теплицевой,
и эрмитовой.
Наиболее очевидным подходом к авторегрессионному оцениванию является решение нормальных уравнений Юла-Уалкера, в которые вместо значений неизвестной автокорреляционной функции подставляем их оценки. Результаты экспериментов с этим, первым методом АР-оценивания и сравнение с другими методами этого класса приведены в соответствующем разделе.
1.4.3. Методы оценивания коэффициентов отражения.
Рекурсивное решение уравнений Юла-Уалкера методом Левинсона связывает АР-параметры порядка p c параметрами порядка p-1 выражением :
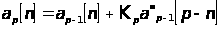 ,
где
n=1,2,..p-1
Коэффициент
отражения
 определяется
по известным
значениям
автокорреляционной
функции :
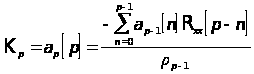
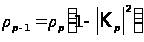 ,
где

Из
всех величин
только
непосредственно
зависит от
автокорреляционной
функции.
В разное время
предлагалось
несколько
различных
процедур оценки
коэффициента
отражения,
рассмотрим
некоторые из
них.
Геометрический алгоритм.
Ошибки линейного предсказания вперед и назад определяются соответственно следующими выражениями:
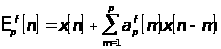
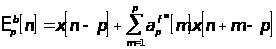
Рекурсивные
выражения,
связывающие
ошибки линейного
предсказания
моделей порядков
p
и
p-1,
определяются
простой подстановкой
 и
 в
рекурсивное
соотношение
для авторегрессионных
параметров:
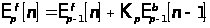
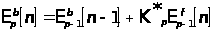
Несложно показать, что коэффициент отражения обладает следующим свойством (является коэффициентом частной корреляции между ошибками линейного предсказания вперед и назад) :
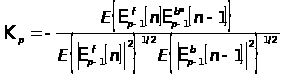
Используя оценки взаимной корреляции и автокорреляции ошибок предсказания вперед и назад, получим :
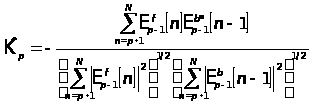
Таким
образом,
геометрический
алгоритм использует
алгоритм Левинсона,
в котором вместо
обычного коэффициента
отражения,
вычисляемого
по известной
автокорреляционной
функции,
используется
его оценка

Окончательный вид выражений геометрического алгоритма :
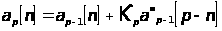 ,
где
n=1,2,..p-1
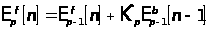
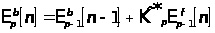 ,
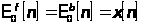
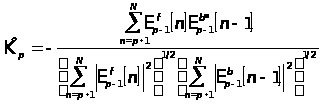
,
где
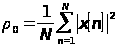
1.4.3.2. Гармонический алгоритм Берга.
Алгоритм Берга идентичен геометрическому, однако оценка коэффициента отражения находится из других соображений, а именно : при каждом значений параметра p в нем минимизируется арифметическое среднее мощности ошибок линейного предсказания вперед и назад (то есть выборочная дисперсия ошибки предсказания):
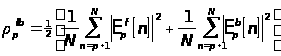
Приравнивая
производные
к нулю,
имеем оценку
для
:
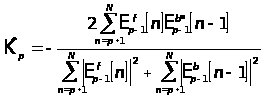
Некоторым обобщением является взвешивание среднего квадрата ошибки предсказания для уменьшения частотного смещения, наблюдаемого при использовании базового метода Берга:
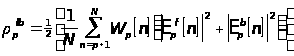
что приводит к следующей оценке :
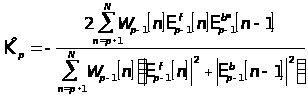
Оценивание линейного предсказания по методу наименьших квадратов.
Налагая
ограничения
на авторегрессионные
параметры,
с
тем чтобы они
удовлетворяли
рекурсивному
выражению
метода Левинсона,
в методе Берга
происходит
минимизация
по одного параметра
- коэффициента
отражения
.
Более общий
подход состоит
в минимизации
одновременно
по всем коэффициентам
линейного
предсказания.
Итак,
пусть для оценивания
авторегрессионных
параметров
порядка p
используются
последовательность
данных
 .Оценка
линейного
предсказания
вперед порядка
p
для
отсчета
 будет
иметь форму:
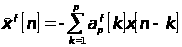
где
 - коэффициенты
линейного
предсказания
вперед порядка
p.
Ошибка линейного предсказания :
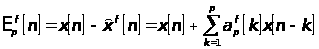
В матричном виде это выражение записывается как :
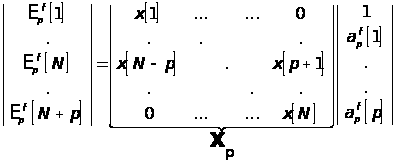
и соотношение для ошибки :
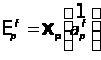
Однако если рассматривать, в котором минимизируется следующая, невзвешенная выборочная дисперсия :
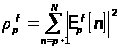
то
матрица
 принимает
теплицевый
вид (далее
ее будем обозначать
 ).
Нормальные уравнения, минимизирующие средний квадрат ошибки имеют следующий вид:
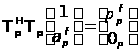
Элементы
эрмитовой
матрицы
 имеют
вид корреляционных
форм
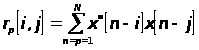 ,
где

Таким
образом,
авторегрессионные
параметры могут
быть получены
в результате
решения нормальных
уравнений.
Рассмотрим
алгоритм,
который в решении
нормальных
уравнений
учитывает тот
факт,
что эрмитова
матрица
 получена как
произведение
двух теплицевых
и в результате
этого сводит
количество
вычислений
к
 . При
использовании
алгоритма
Холецкого
потребовалось
бы
 операций.
Ошибки линейного предсказания вперед и назад p-ого порядка
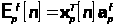
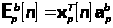
Здесь
вектор данных
 ,
вектор коэффициентов
линейного
предсказания
вперед
 и вектор линейного
предсказания
назад
 определяется
следующими
выражениями:
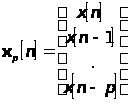 ,
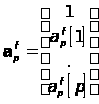 ,
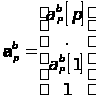
На
основе отсчетов
измеренных
комплексных
данных
ковариационный
метод линейного
предсказания
позволяет
раздельно
минимизировать
суммы квадратов
ошибок линейного
предсказания
вперед и назад:
,
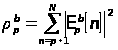
что приводит к следующим нормальным уравнениям :
 ,

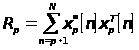
Введем необходимые для дальнейшего определения :
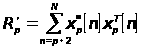 ,
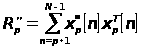
исходя
из вида
 и
 можно записать
:
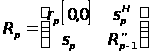 ,
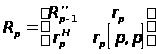 ,
где
вектор столбцы
 и
 даются
выражениями
:
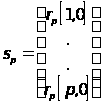 ,
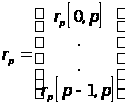
Важными также являются следующие выражения :
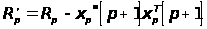
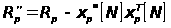
Пара
векторов-столбцов
 и
 определяются
из выражений
:
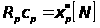
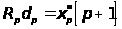
Аналогично
определяются
вектора
 и
 ,
а
также
 и
 через матрицы
и
.
Процедура, используемая для обновления порядка вектора линейного предсказания вперед выглядит следующим образом :
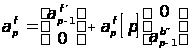 ,
где
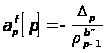 ,
в
котором

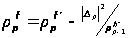
Соответствующий вид имеет процедура обновления порядка для вектора предсказания назад:
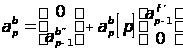 ,
где
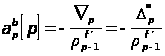 ,
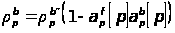
Векторы
и
должны
удовлетворять
следующим
рекурсиям
обновления
порядка:
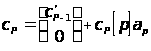
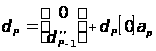
Используя
тот факт,
что
 является эрмитовой
матрицей имеем
следующие
выражения для
 и
 :
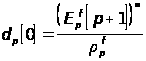
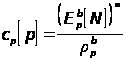
Введем скалярные множители
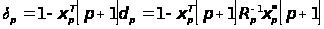
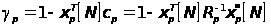
Соответствующие
рекуррентные
выражения для
 и
 имеют
следующий вид
:
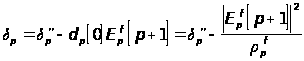
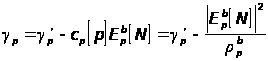
Наконец,
еще одна рекурсия
обновления
порядка необходима
для вектора
 :
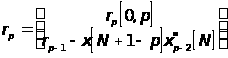
Обновление временного индекса в векторе коэффициентов линейного предсказания вперед осуществляется в соответствии с выражением :
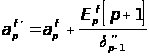
Выражение для обновления временного индекса у квадрата ошибки линейного предсказания вперед :
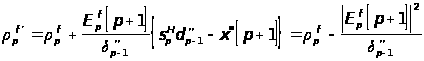
Аналогичным образом обновление временного индекса в векторе коэффициентов линейного предсказания назад ведется в соответствии с выражением :
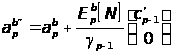
Выражение для обновления временного индекса у квадрата ошибки линейного предсказания назад :
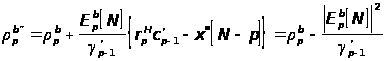
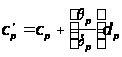 ,
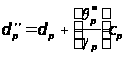
где
комплексный
скаляр
 удовлетворяет
выражениям
:
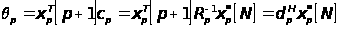
Соответствующие
рекурсии по
временному
индексу для
действительных
скаляров
и
даются следующими
выражениями:
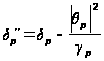 ,
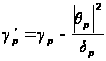
Начальные условия необходимы для того, чтобы начать рекурсивное решение с порядка равного нулю:
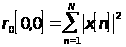 ,
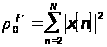 ,
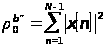 ,
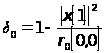 ,
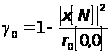 ,
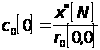 ,
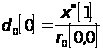
Экспериментальные результаты приведены в соответствующем разделе.
Градиентный адаптивный авторегрессионный метод
Рекурсивный авторегрессионный метод наименьших квадратов
1.5. Спектральное оценивание на основе моделей авторегрессии - скользящего среднего .
Модель авторегресии-скользящего среднего имеет больше степеней свободы, чем авторегрессионная модель, поэтому следует ожидать, что получаемые с ее помощью оценки спектральной плотности мощности будут обладать большими возможностями для передачи формы различных спектров. Основой спектрального оценивания при помощи модели авторегрессии-скользящего среднего является аппроксимация СС-процесса авторегрессионной моделью высокого порядка. Пусть
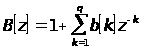 - системная
функция СС(q)-процесса
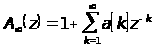 -системная
функция АР-процесса,
эквивалентного
этому СС(q)-процессу,
то есть

Применим обратное z-преобразование к обеим частям последнего равенства, используя теорему об обратном преобразовании произведения функций, получим:
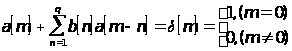 причем
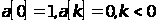
Таким
образом,
СС-параметры
можно определить
по параметрам
некоторой
эквивалентной
авторегрессионной
модели посредством
решения произвольной
подсистемы
из q
уравнений.
Используя
АР-оценки высокого
порядка
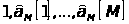 можно
записать следующую
систему уравнений
:
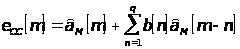
В
идеальном
случае ошибка
 должна
быть равна нулю
при всех значениях
m,
за
исключением
m=0,
однако на практике
при использовании
конечной записи
данных эта
ошибка не будет
равна нулю,
поэтому
оценки для
CC-параметров
должны определятся
посредством
минимизации
дисперсии
квадрата ошибки:
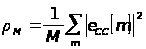
Из структуры уравнения для оценок параметров скользящего среднего видно, что эти оценки можно найти, решив соответствующие нормальные уравнения (здесь используется либо «Оценивание корреляционной функции - метод Юла-Уалкера», либо
«Оценивание линейного предсказания по методу наименьших квадратов»)
Общая процедура раздельного оценивания авторегрессионных параметров и параметров скользящего среднего заключается в следующем. Этап первый - определение авторегрессионных параметров по исходным данным, после этого исходную последовательность данных необходимо подвергнуть фильтрации для получения временного ряда приближенно соответствующего некоторому СС-процессу (этап второй). Этот фильтр имеет системную функцию вида :
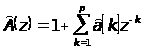 ,
где
 -
оценки
авторегрессионных
параметров,
определенные
с помощью метода
наименьших
квадратов.
Системная
функция процесса
авторегресии-скользящего
среднего равна
 ,
поэтому
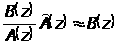
Таким
образом,
пропуская
запись измеренных
данных через
фильтр с системной
функцией
