Конкурентоспособность региона и методика ее оценки
Региональное предложение ( RS) сложилось из объемов производства крупных секторов экономики Ярославской области :
промышленное производство - 8738 млрд. рублей
строительство - 1345.9 млрд. рублей
сельское хозяйство - 3642.9 млрд. рублей
товары и услуги - 7036 млрд. рублей
Итого : RS = 20762 .8 млрд. рублей
Из приведенных расчетов видно, что в 1997 году в области имелся определенный дисбаланс, который заключался в превышении RD над RS в размере 624.1 млрд. рублей. Кажется, что ситуация близка к равновесной. Однако, если подробнее рассмотреть составляющие регионального спроса и регионального предложения, то обнаружится ряд серьезных диспропорций:
8519 млрд. рублей или 39.8% всего регионального спроса приходятся на потребительские расходы, что при наличии большого промышленного потенциала области свидетельствует о продолжающихся кризисных явлениях в реальном секторе экономики ;
производство товаров народного потребления предприятиями области составило 3694.1 млрд. рублей или 43.3% от потребительского спроса, что говорит о значительной (56.7%) зависимости регионального рынка от внешних поставок ;
относительный баланс в промышленном секторе существует на основе бартера и взаимозачетов ;
изменилась структура потребления населения, в которой значительное место занимают расходы на питание, причем далеко не всегда качественное (52.8%)
Наиболее ярко эти диспропорции проявили себя в августе-сентябре 1998 года в разгар финансового кризиса, когда резко ухудшилась ситуация на потребительском рынке (рост инфляции до 40-60%, снижение качества ассортимента товаров и т.д.), фактически “рухнул” финансовый рынок (проблема неплатежей, неработающая банковская система), обострились межбюджетные отношения, появились элементы командно-административной системы (запрет на вывоз товаров, из региона, установка предельного уровня цен и т.д.).
Из приведенного анализа регионального спроса и регионального предложения можно сделать ряд выводов:
1. Основные элементы экономической модели конкурентоспособности региона тесно взаимосвязаны между собой и взаимодействуют на региональном рынке через механизм ценообразования, формируя региональный спрос и региональное предложение.
2. Равновесие регионального рынка весьма неустойчиво. Одна из главных проблем - дефицит финансового (денежного) капитала, имеющегося в распоряжении финансовых институтов и реального сектора экономики. Чрезмерно высокая цена кредитов, неплатежи в реальном секторе, низкий платежеспособный спрос - следствие дефицита финансового капитала, возникшего в ходе гиперинфляции 1992 - 1994 гг. и финансового кризиса августа - сентября 1998 года и уничтожившего сбережения населения и оборотный капитал реального сектора.
3. Неустойчивость регионального рынка во многом определяется факторами ценообразования. Среди них - несоответствие цен на ресурсы (прежде всего - на энергоносители) и транспортных тарифов природным условиям и господствующим в стране ресурсоемким технологиям. Следует устранить ценовые диспаритеты, в результате которых значительная часть производств оказалась нерентабельной и прекратила функционирование. Специфика ценового регулирования определяется тем, что высокие (близкие к мировым и даже превышающие их) цены обусловлены не столько монополизмом соответствующих товаропроизводителей, сколько разросшейся сферой посредников и непомерно высокой налоговой нагрузкой на эти ресурсы.
4. Эффективный региональный спрос зависит от соотношения товарных цен, оплаты труда и процентной ставки, что находит своё отражение во взаимосвязи и нормальном функционировании трех основных типов регионального рынка : потребительского, труда, и финансового.
5. В условиях экономического кризиса крайне низка регулирующая роль федеральной и региональной власти, вынужденных направлять все свои усилия на поддержание жизненнонеобходимых отраслей экономики и социальной сферы региона (подготовка к зиме, обеспечение товарами бюджетных учреждений здравоохранения, образования и т.д.)
6. В результате взаимодействия регионального спроса и регионального предложения формируются доходы основных субъектов регионального рынка, величина которых является базовой при определении конкурентоспособности региона.
Таким образом, содержание экономической модели конкурентоспособности региона свидетельствует о сложном и многофакторном характере её составляющих, что порождает трудности для нахождения комплексного критерия конкурентоспособности региона. Решить эту проблему можно используя метод “анализ-синтез”. Если исходная функциональная зависимость конкурентоспособности региона имела вид:
RC = f ( Y,P,FP,SP ) ,
то после анализа модели “региональный спрос - региональное предложение”, её можно представить как:
RC = f ( Y,I ) ,
то есть факторы ценообразования у нас являются основополагающими как для составляющей доходов Y = f (PL,P) , так и косвенно через величину процентной ставки ( R), сберегаемой части доходов ( S) для инвестиционной составляющей size=1> I = f ( S, R ) , где size=1> S=Y-C, а R = f(P).
Кроме того данная группа факторов оказывает существенное влияние на социально-политическую ( SP ) и производственную составляющие ( FP) конкурентоспособности региона. Последние две включены нами в обобщенный показатель инвестиционной привлекательности региона. Этот показатель несколько шире, рассмотренного нами ранее инвестиционного потенциала, поскольку учитывает ещё инвестиционные риски, реальные объемы внутренних и иностранных инвестиций, результаты хозяйственной деятельности предприятий региона, финансовую зависимость региона.
Следовательно, комплексный показатель конкурентоспособности региона складывается из двух групп:
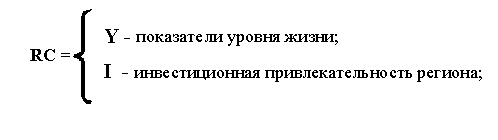
Соответственно каждый из них включает в себя:
Y = PC + G + L , где
PC - покупательная способность населения;
G - коэффициент концентрации доходов (коэффициент Джини)
L - уровень безработицы.
I = Ip + Ir + Iq + Q , где
Ip - инвестиционный потенциал региона;
Ir - инвестиционный риск;
Iq - реальные объемы инвестиций;
Q - число убыточных предприятий в регионе;
Как было отмечено выше, составить достоверный сравнимый измеритель конкурентоспособности в обобщенной форме весьма сложно по причине несводимости к общему знаменателю различных процессов, отраженных в функциональных параметрах.
Таким образом, речь может идти о выделении из них таких, которые могли бы в наибольшей степени учитывать влияние остальных, опираясь на которые можно было бы после анализа модели “региональный спрос - региональное предложение“ делать выводы о положении дел в регионе и его конкурентоспособности по отношению к другим.
В этой связи автором предлагается вариант расчета конкурентоспособности региона, основанный на ранжировании регионов по численным значениям каждого из частных показателей с определением соответствующего места региона. Затем место, занятое регионом умножается на весовое значение каждого показателя и все они суммируются. Вес показателя определяется его “влиянием” на всю группу показателей ( Y или I) и исходя из выбранной темы исследования, ставящей целью проследить взаимосвязь механизма ценообразования и конкурентоспособности региона. Регион, набравший меньшее количество баллов, считается более конкурентоспособным.
Веса показателей имеют следующие значения исходя из таких соображений:
PC = 0,5 - в большей степени учитывает взаимосвязь двух рынков: товаров и услуг, и труда;
G = 0,3 - концентрация доходов является следствием функционирования рынка труда и сильно зависит от социальной политики региональной власти;
L = 0,2 - показатель безработицы имеет существенные погрешности, так как в условиях кризиса не всегда учитывает большую долю скрытой безработицы;
Iq = 0,7 - объем реальных (как внутренних, так и внешних) инвестиций свидетельствует о действительной инвестиционной привлекательности региона, а следовательно и об эффективности регионального хозяйствования.
Ip = 0,5 - инвестиционный потенциал учитывает основные макроэкономические характеристики, насыщенность территории факторами производства и др. показатели .
Ir = 0,4 - интегральный показатель рассчитываемый консалтинговым агентством “Эксперт - РА” и учитывающий законодательный, политический, экономический, финансовый, криминальный и экологический риски;
Q = 0,3 - количество убыточных предприятий говорит об их слабой адаптированности в силу различных причин к функционированию в условиях рыночной экономики.
Осуществленная в ходе экономических реформ политика либерализации цен в нашей стране по своей сути означала не что иное, как децентрализацию ценообразования при сохранении монополизма. Государство в основном уступило монополию на установление и применение цен монопольным структурам в промышленности, торговле и в сфере внешнеэкономической деятельности. Таким образом, одна форма монополизма была заменена другой, худшей, так как последняя связана в большей степени с корпоративными интересами отдельных групп товаропроизводителей и не в состоянии ориентироваться на систему общенациональных интересов. В результате свободного ценообразования на основе действия механизма рыночной конкуренции не получилось.
В этих условиях политика формирования цен была направлена не на расширение производства товаров и услуг и удовлетворение спроса, а в первую очередь на создание за счет роста цен безубыточного производства на сохраняющейся отсталой технологической основе. Поэтому одна из главных негативных сторон либерализации состояла в том, что при отсутствии должного контроля за изменением уровней и соотношения цен не было создано экономических стимулов для технологического совершенствования производства с целью структурной перестройки и переориентации экономики на социально направленную.
Структурные перекосы в экономике, наличие в ней мощных неформальных объединений, недостатки приватизации, а также продолжающаяся сохраняться убежденность многих хозяйственных руководителей в том, что власти не выдержат социальной напряженности и введут в очередной раз льготы и компенсации, приводят к тому, что многие процессы не укладываются в рамки классических схем и моделей, разработанных для условий нормально развивающихся экономических процессов на основе рыночного ведения хозяйства.
Таким образом, система цен, сложившаяся в регионах:
Находится в стадии формирования, сильно зависима от положения дел в экономике РФ, стран СНГ и не всегда адекватно отражает реальную рыночную ситуацию.
Цена является важным инструментом регулирования экономики со стороны как Центра, так и региональной власти. Степень регулирования цен существенно варьируется по отдельным регионам, что однако, не всегда является характеристикой либо “консерватизма”, либо “реформаторства” региона. Важно какими методами и на какие товары и услуги направленно данное регулирование..
Для преодоления затратного характера ценообразования необходимо способствовать максимальному насыщению регионального рынка товарами и капиталами, стимулировать накопления и инвестиции в промышленном секторе, что приведет к росту инвестиционного потенциала, а следовательно и конкурентоспособности региона. Но для этого в качестве главного направления экономической политики как в Центре, так и регионах должна быть борьба с прекращением спада производства и смягчение его негативных последствий. Это также является главным условием и средством преодоления монополизма и развития конкуренции. Конкуренция не может сложиться при глубоком спаде и депрессии производства, при порождаемом этим дефиците товаров и ресурсов, сужении емкости рынка, понижении платежеспособности населения.
Формирование цен в каждом структурном элементе регионального рынка выводит нас в конечном итоге на показатели конкурентоспособности региона. Так, цена на рынке труда в виде заработной платы и цены рынка товаров и услуг свидетельствуют о покупательной способности населения. Конкурентоспособность продукции предприятий региона, её реализация на региональном и внешних рынках увеличивает число прибыльных предприятий.
Отсюда возникает необходимость более подробно остановиться на механизме взаимосвязи регионального ценообразования и конкурентоспособности региона, поскольку именно проблемы ценообразования на различных типах рынков обуславливают целостность воспроизводственного процесса в регионе, ситуацию на региональном рынке, его конкурентоспособность по отношению к другим регионам.
Отметим, что .многие подходы не в полной мере учитывают возрастающее влияние факторов ценообразования на конкурентоспособность региона. По мнению автора, эти факторы необходимо анализировать как со стороны регионального спроса так и со стороны регионального предложения. Конечной целью данного анализа должен стать вывод о конкурентоспособности региона, на основе показателей, отражающих взаимосвязь ценообразования в различных секторах регионального рынка.
Эффективность механизма регионального ценообразования заключается в достижении равновесия регионального спроса и регионального предложения при условии сохранения высокого жизненного уровня населения, обеспечении стабильного функционирования реального сектора экономики, при активной поддержке со стороны региональной власти структурообразующих и конкурентоспособных предприятий региона.
Таким образом, на наш взгляд, в основе конкурентоспособности региона лежат факторы ценообразования, имеющие как определенную специфику для каждого типа регионального рынка, так и тесно связанные между собой.( См. рис.№ 3 )
В свою очередь, практически все факторы ценообразования обусловлены состоянием реального сектора экономики, его отраслевым составом, местом в системе общественного разделения труда.
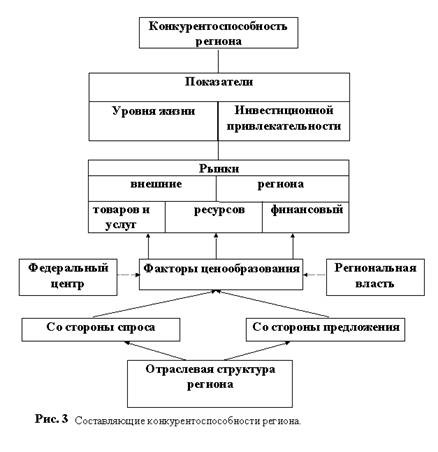
В отраслях конкурируют как предприятия, так и в какой то степени регионы. Предприятия должны сами создавать и завоевывать конкурентное преимущество на том или ином рынке.
Региональная власть, хотя и не может формировать или оказывать влияние на институциональные структуры, в окружении которых работают фирмы тем не менее должна создать условия, позволяющие предприятиям достигать конкурентного преимущества.Регионы достигают преимуществ благодаря различиям, а нее сходству. В каждом регионе есть свой одному ем у присущий набор конкурентных отраслей.
В результате, можно предположить, что в тех регионах, где отраслевая структура экономики быстрее адаптировалась к рыночным методам ведения хозяйства, где региональная власть поддерживает структурообразующие предприятия и проводит разумную экономическую политику факторы ценообразования обеспечивают сбалансированность регионального спроса и регионального предложения и способствуют росту показателей конкурентоспособности региона.
Исходя из вышеизложенного, автор предлагает следующий алгоритм оценки конкурентоспособности региона (см. Рис. №4 )
Применим данный алгоритм для оценки конкурентоспособности рассматриваемых нами в качестве примера Владимирской и Ярославской областей. Целью анализа является выявление конкурентных преимуществ одного региона по сравнению с другим (см. Таблицу №1)
Таблица №1.
Расчет показателей конкурентоспособности Владимирской и Ярославской областей в 1998 году.
| Регион | Показатели уровня жизни | Показатели инвестиционной привлекательности | ||||||||||||
| PC | G** | L | Iq* | Ip | Ir | Q | ||||||||
| Владимирская область | 1,09 | 2 | 30% | 2 | 6,1% | 2 |
1995,3 млрд. р. 20,6 млн $ |
2 | 0,947 | 1 | 0,850 | 2 | 43,8% | 2 |
| Ярославская область | 1,48 | 1 | 28,9% | 1 | 2,4% | 1 |
2142,8 млрд. р. 95,9 млн. $ |
1 | 0,905 | 2 | 0,835 | 1 | 31,3% | 1 |
* - данные 1997 года
** - ввиду отсутствия данных по величине коэффициента Джини по Владимирской области, для сравнения берется процент населения, живущего ниже прожиточного минимума.
Показатели конкурентоспособности составят:
RC для Владимирской обл.=2 . 0,5+2.0,3+2.0,2+2.0,7+2.05+1.0,4+2.0,3=5,4
RC для Ярославской обл. =1 .0,5+1.0,3+1.0,2+1.0,7+1.05+2.0,4+1.0,3=3,3
Как видно Ярославская область имеет довольно-таки значительные конкурентные преимущества по сравнению с Владимирской областью. Только по одному показателю - инвестиционного потенциала положение лучше во Владимирской области. Если анализировать данные таблицы можно отметить заметное преимущество Ярославской области по таким показателям как: покупательная способность, уровень безработицы, реальный объем инвестиций, число убыточных предприятий. Это говорит о том, что предприятия данного региона, их отраслевая структура оказались способны быстрее адаптироваться к рыночной экономике.
Вместе с тем примерно одинаковый в этих регионах процент населения, живущего ниже прожиточного минимума свидетельствует о необходимости проведения активной социальной политики со стороны региональной власти по выравниванию уровня доходов. Кроме того, столь низкий показатель безработицы в Ярославской области заставляет задуматься о проблемах скрытой безработицы, что говорит о недостаточной эффективности функционирования рынка