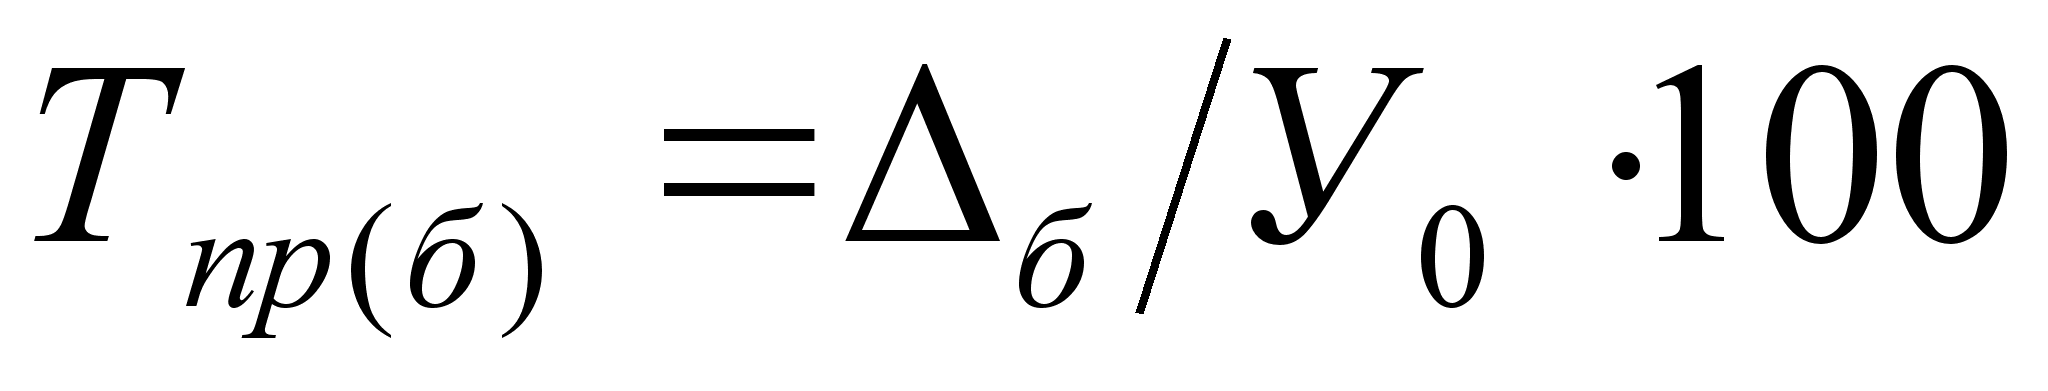Статистический анализ себестоимости яиц (на примере СХОАО Белореченское)
Между затратами на заработную плату и себестоимостью связь проявилась прямолинейная и прямая.
Дисперсионный анализ
Дисперсия рассчитывается для того, чтобы изучить степень влияния факторов на отклонение урожайности в разрезе групп и подгрупп. В нашем случае рассчитываем среднюю внутригрупповую, межгрупповую, общую дисперсии и эмпирическое корреляционное отношение. Все эти показателя рассчитываем по данным таблицы 9.
Межгрупповая дисперсия
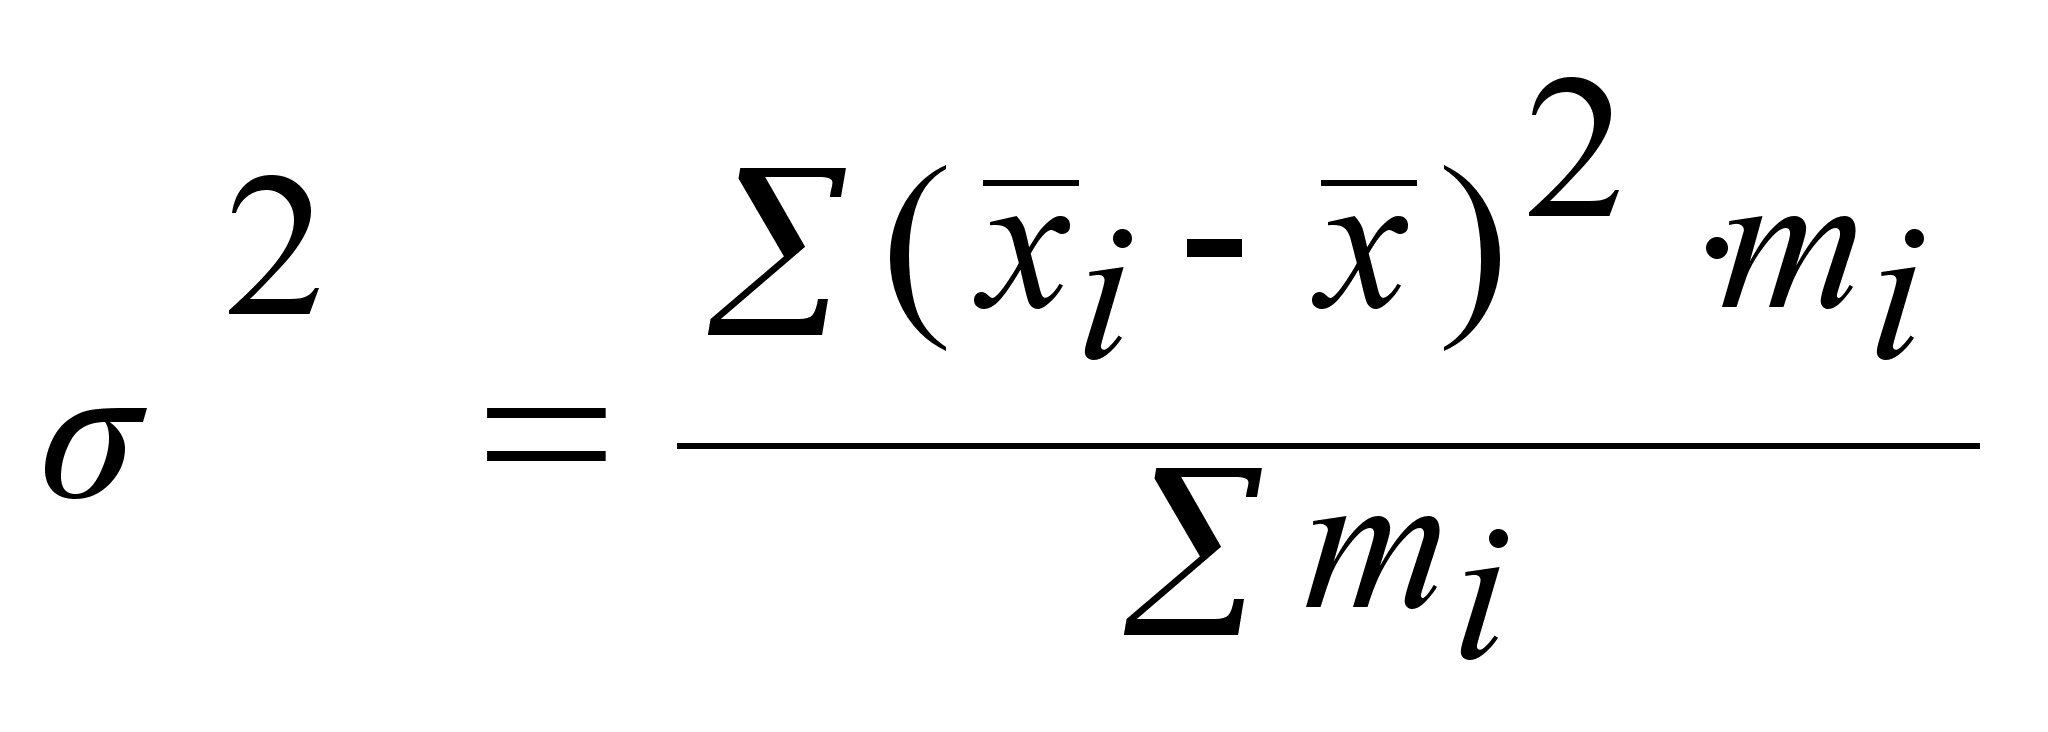
где
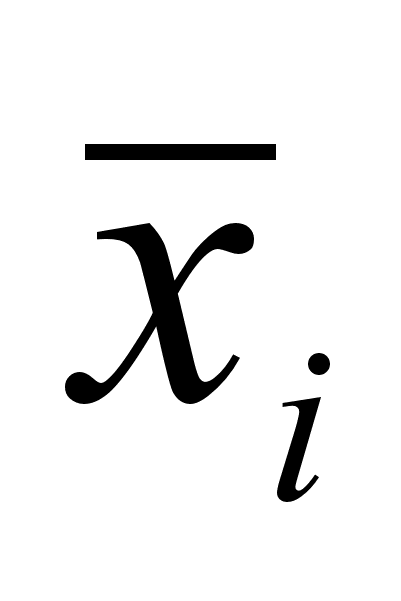 - средняя себестоимость
по группам
наблюдений;
 - средняя
себестоимость
по всей совокупности
наблюдений;
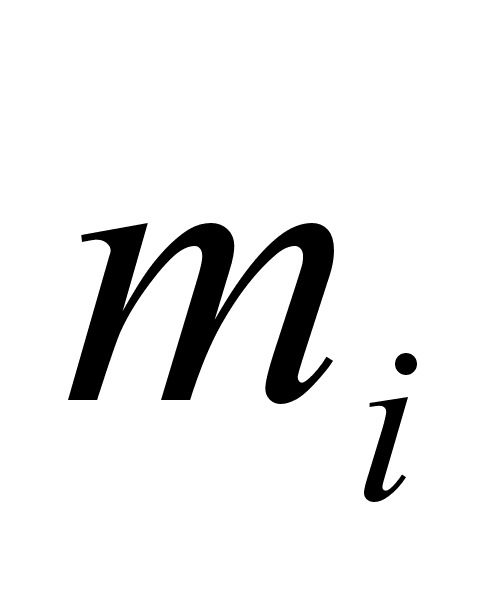 - поголовье
по группам
наблюдений.
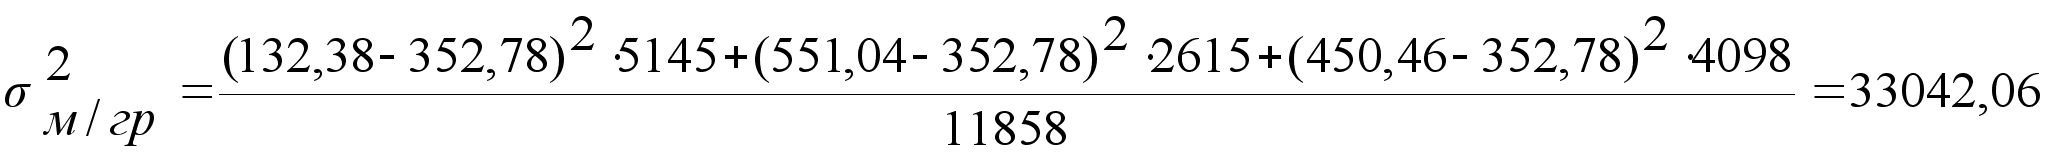
Межгрупповая дисперсия, равная 33042,06р. показывает, что различия в величине себестоимости яиц по группам составляют в среднем ±181,77р.
Внутригрупповая дисперсия
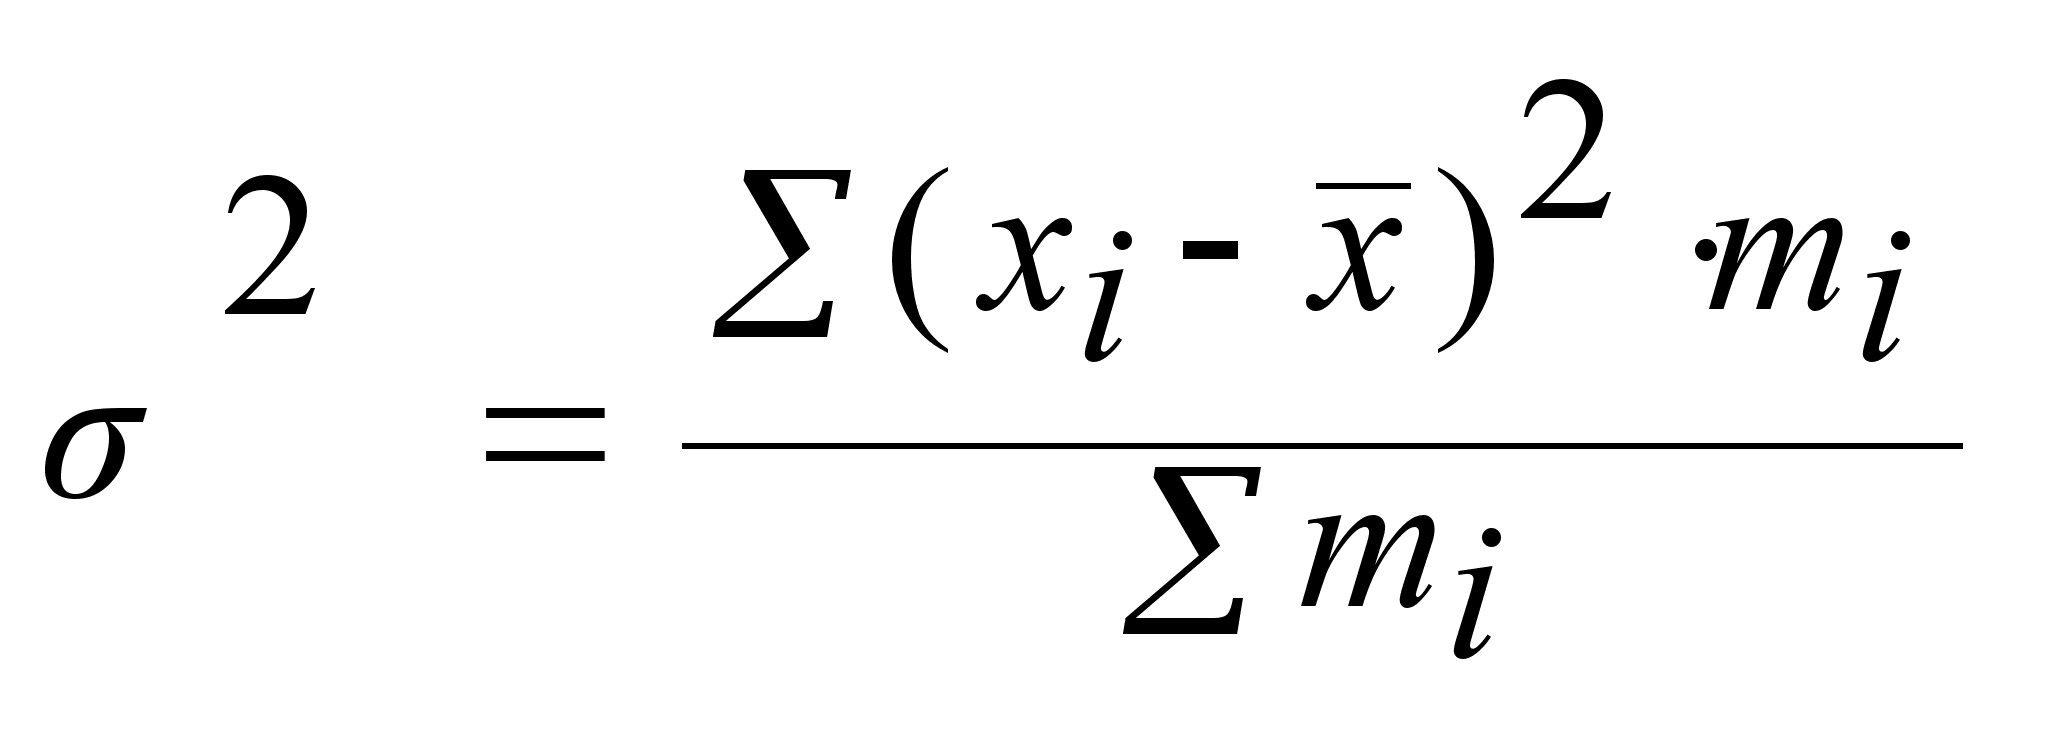
где
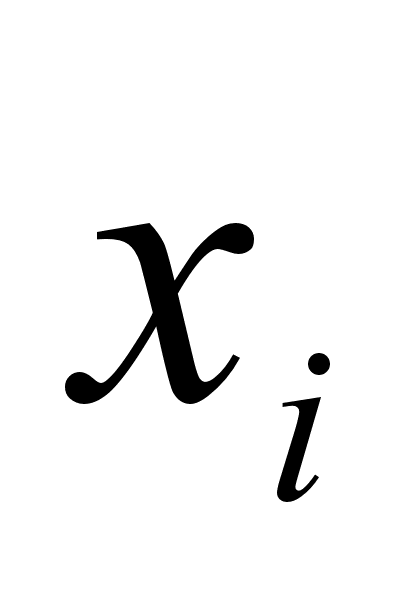 - себестоимость
в подгруппах;
- средняя
себестоимость
в группах;
- поголовье
по группам
наблюдений.
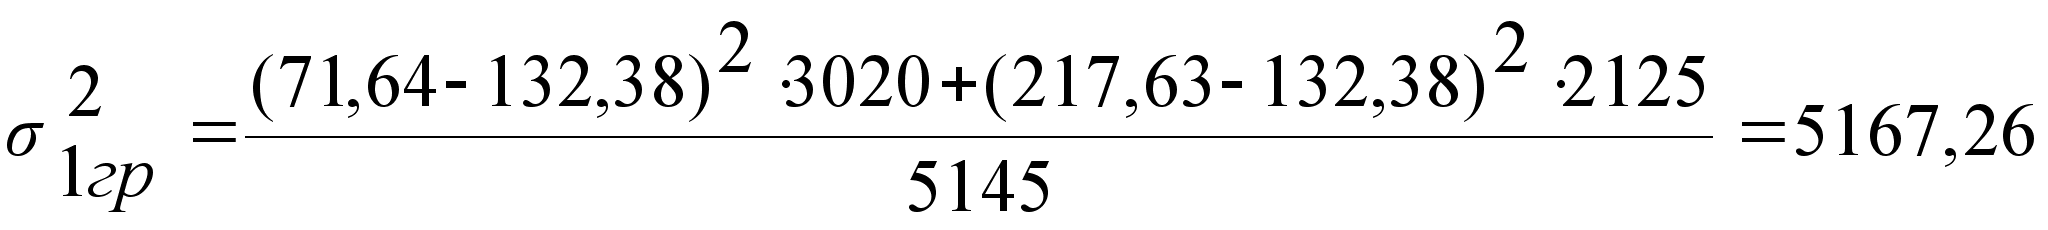
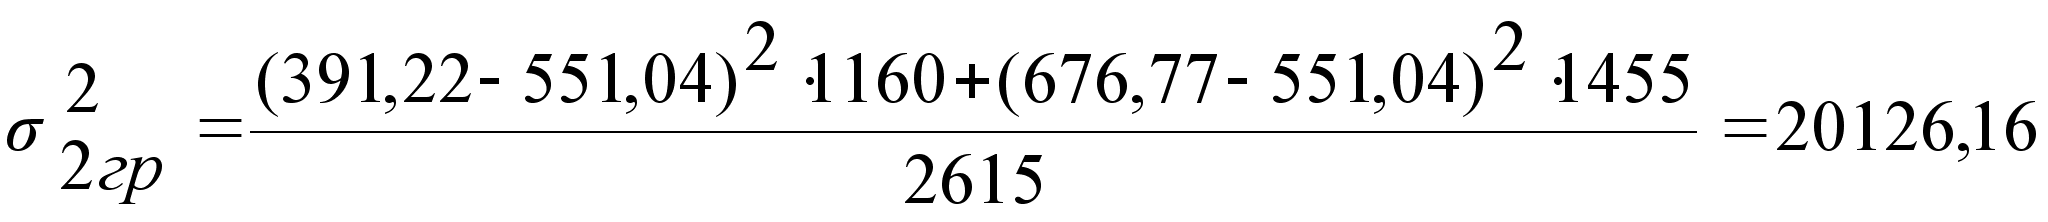
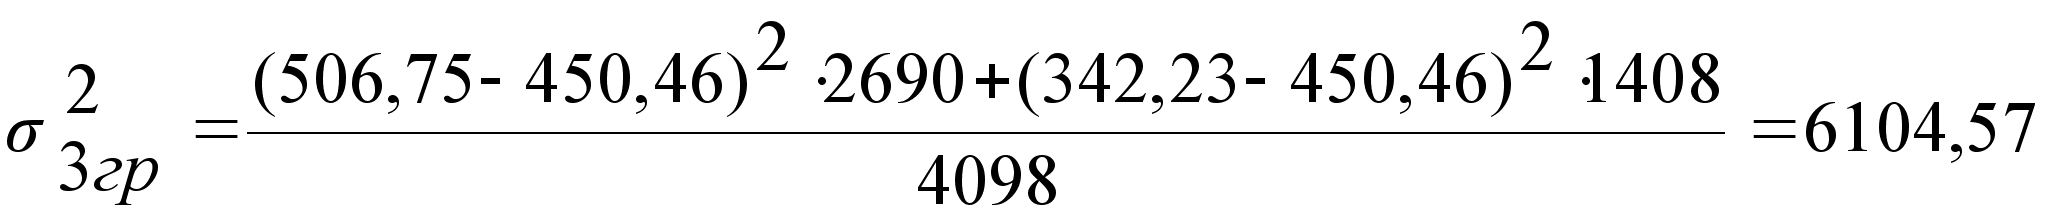
Средняя из внутригрупповых дисперсий
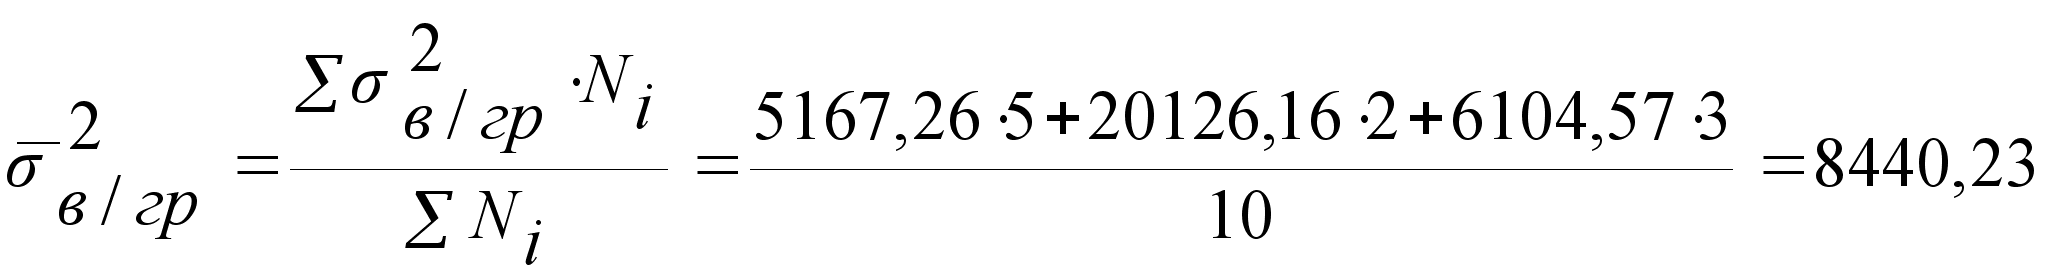
По всем трем группам от неучтенных факторов по подгруппам вариация себестоимости составляет ±91,87р.
Общая дисперсия
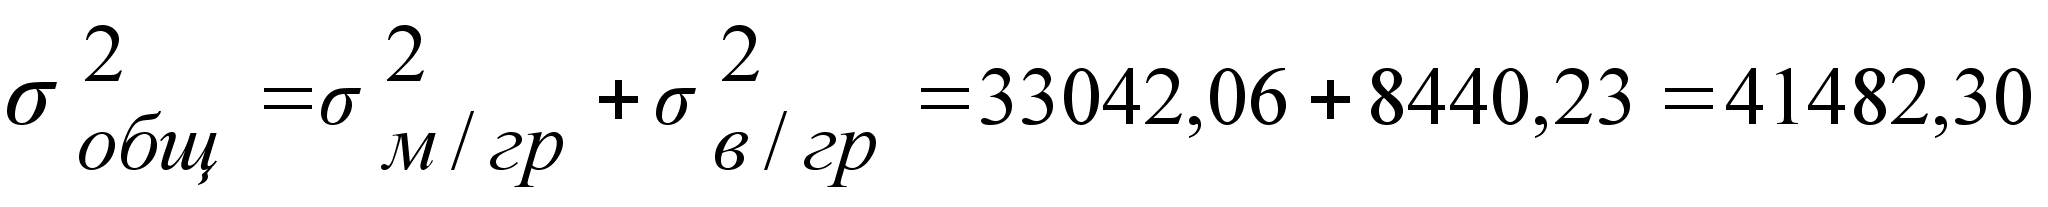
Эмпирическое корреляционное отношение
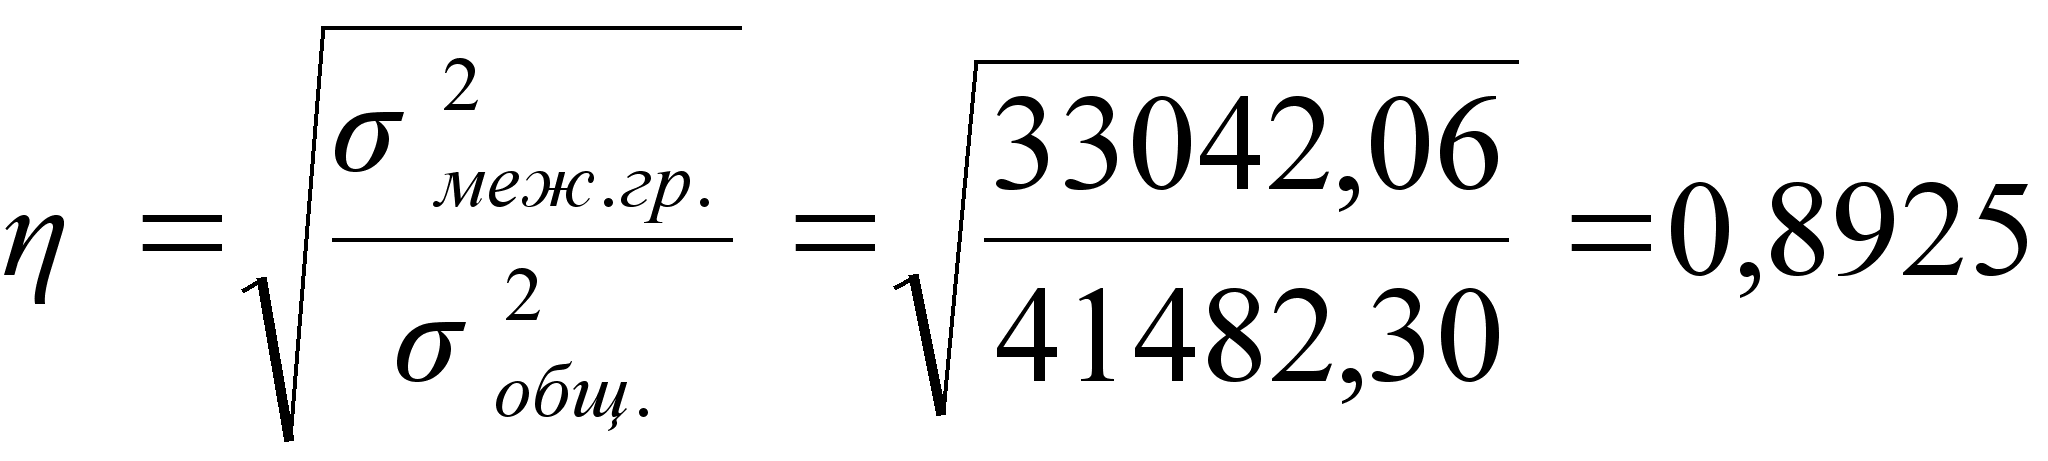
Связь между себестоимостью яйца и рассматриваемыми факторами проявилась сильная, т.е. себестоимость зависит от факторов на 79,65%.
3.3. Средние величины и показатели вариации
Средние величины
Средняя величина – это обобщающая характеристика единиц совокупности по определенному признаку. Средняя величина обобщает количественную вариацию признака, т.е. в средних величинах погашаются индивидуальные различия единиц совокупности, обусловленные случайными обстоятельствами.
При определении средних величин необходимо придерживаться общих принципов:
Исходить из качественного содержания осредненного признака, учитывая взаимосвязь признаков;
Нужно учитывать имеющиеся для расчета данные;
Средняя величина должна рассматриваться по однородной совокупности;
Общие средние величины должны подкрепляться групповыми средними;
Необходим обоснованный выбор единицы совокупности, в которой рассчитывается средняя.
Для определения средней себестоимости яиц необходимо воспользоваться формулой средней гармонической взвешенной:
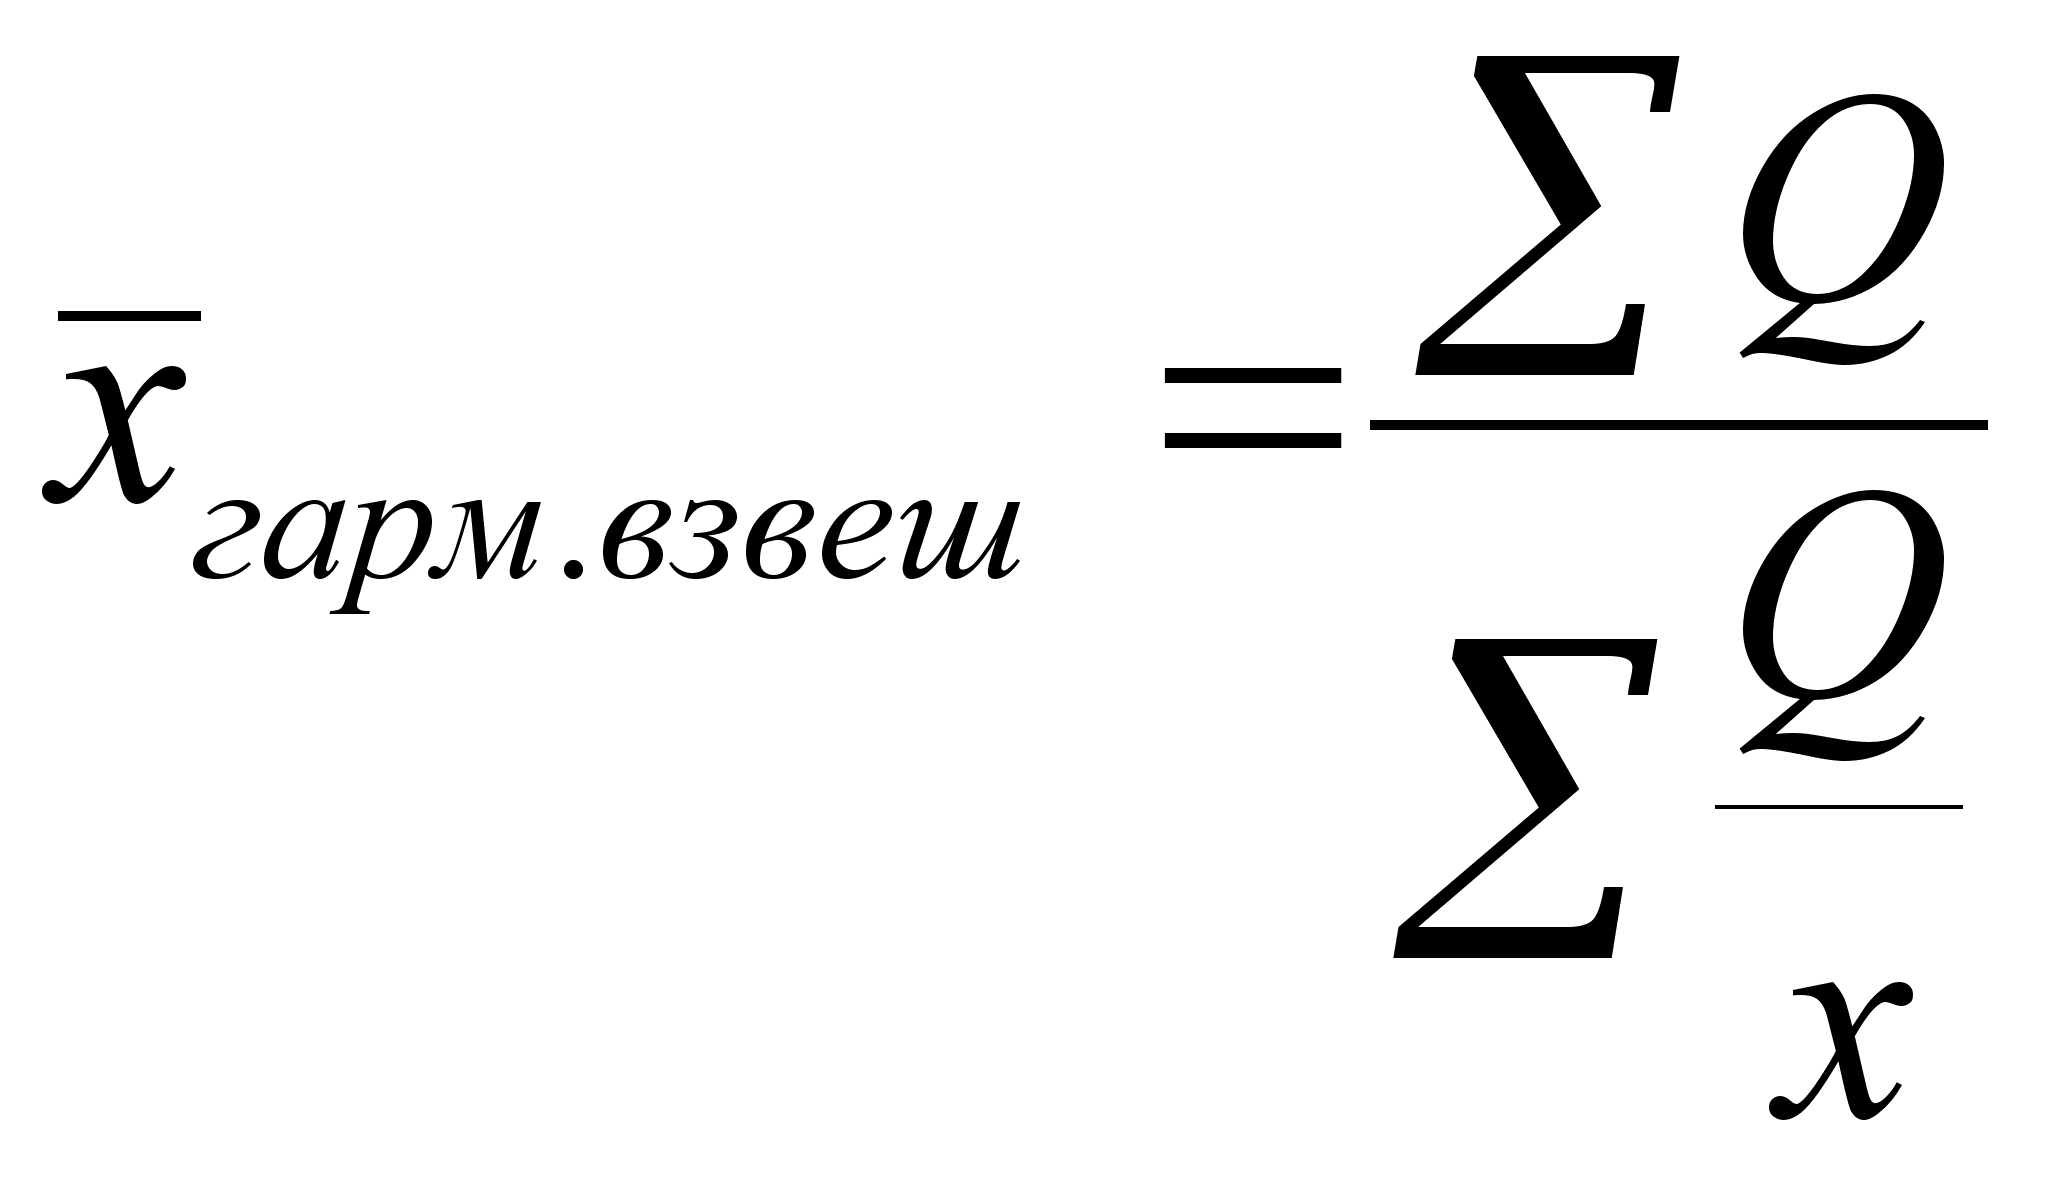
где Q – затраты на производство
x – себестоимость, р.
Таблица 10. Затраты на производство и себестоимость картофеля
| Год | Затраты на производство, тыс. р. |
Себестоимость, р. |
| 1992 | 17626,707 | 68,56 |
| 1993 | 19311,450 | 71,23 |
| 1994 | 20049,770 | 75,02 |
| 1995 | 50926,848 | 186,63 |
| 1996 | 72430,248 | 246,41 |
| 1997 | 144613,691 | 391,22 |
| 1998 | 234954,294 | 530,11 |
| 1999 | 221687,222 | 484,14 |
| 2000 | 160377,192 | 342,23 |
| 2001 | 317989,859 | 676,77 |
| Всего | 1259967,281 | 352,78 |
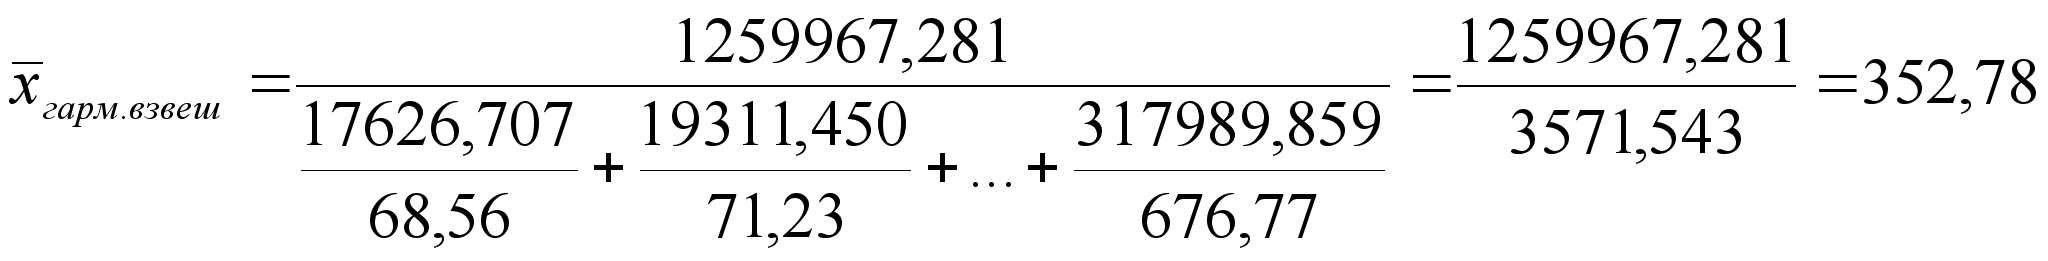 р.
Мода (Мо) – это наиболее распространенное значение признака, т.е. варианта, которая в ряду распределения имеет наибольшую частоту.
В дискретном ряду мода определяется визуально. На основании таблицы 4 можно утверждать, что Мо=676,77р. (2001г), т.к. 2001г самый большой валовой сбор яиц.
Медиана (Ме) – варианта, которая расположена в середине упорядоченного ряда распределения и делит ряд на две равные по объему части.
Медиана, как и мода не зависит от крайних значений вариантов, поэтому применяется для характеристики центра в ряду распределения с неопределенными границами.
В дискретном ряду медианой будет значение признака, для которого кумулятивная частота (Sm) равна или превышает половину объема совокупности. Объем совокупности, если судить по таблице 4, равен 3571543тыс.шт., его половина равна 1785771,5 тыс.шт. Кумулятивная частота 1998 года (Sm=2175156) превышает и максимально близка к этой цифре. Значит, медианой является себестоимость 1998 года и равняется Ме=530,11р. Следовательно, кумулятивная частота определяет, что валовой сбор, равный 1785771,5 тыс.шт., будут иметь себестоимость в среднем 530,11р.
Коэффициент
асимметрии
равняется:
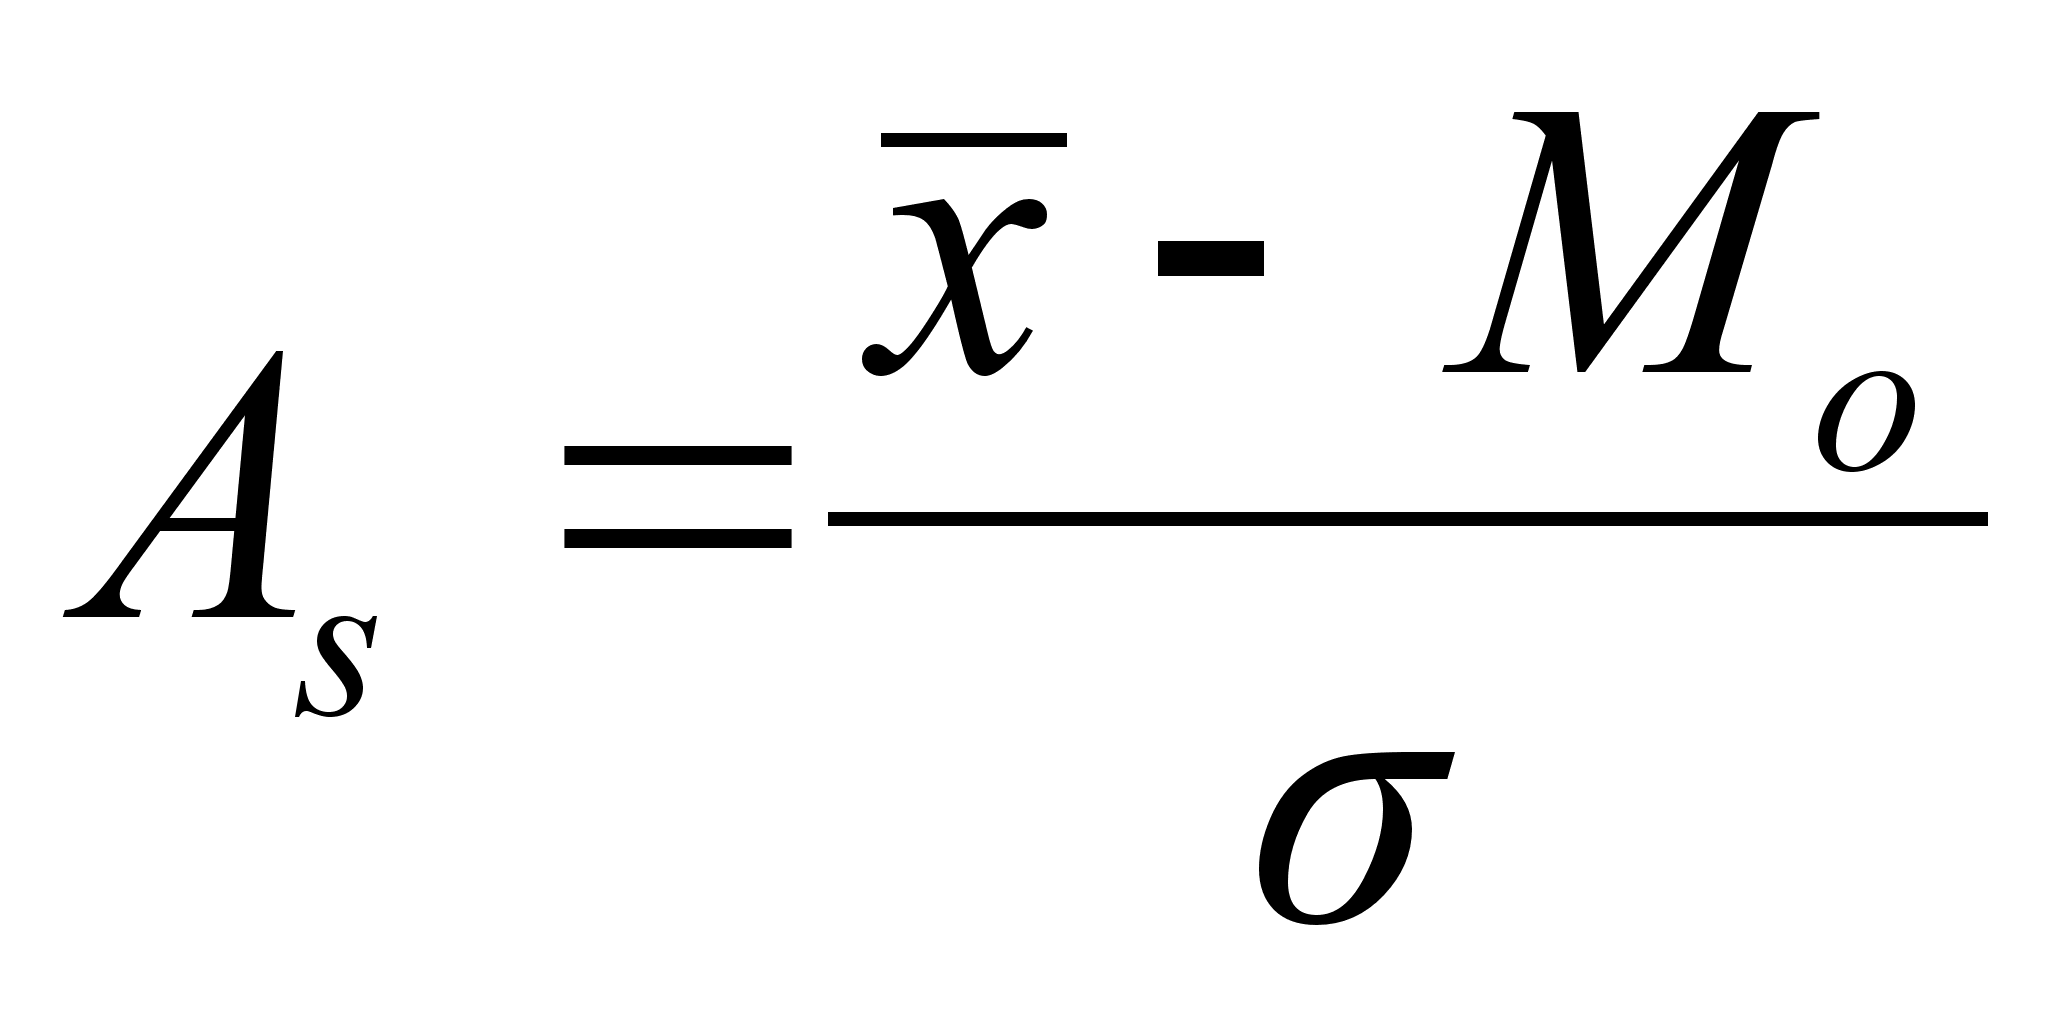 ,
где
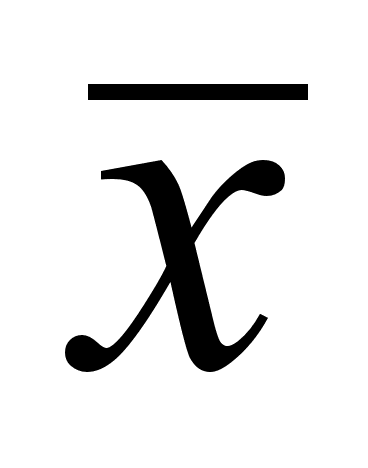 -
средняя величина;
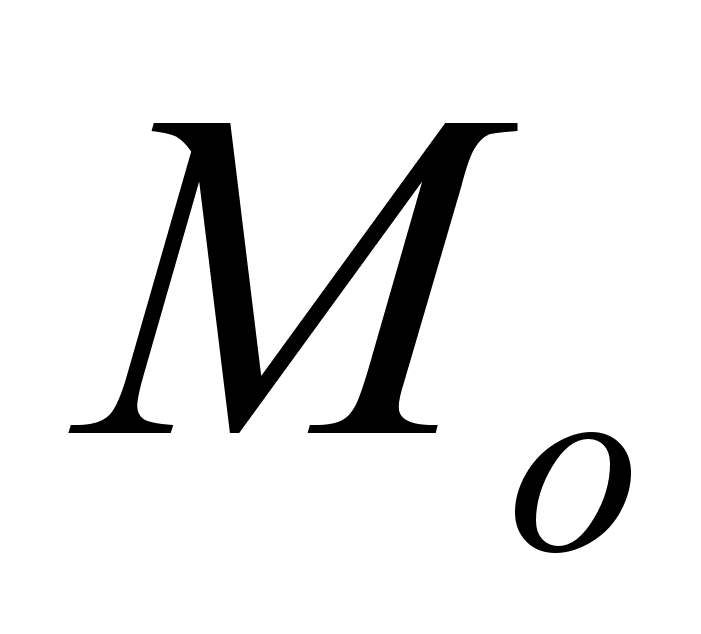 -
мода;
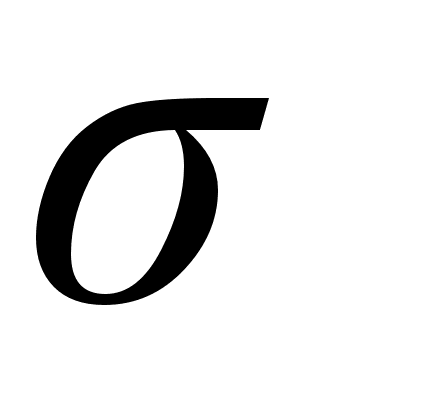 -
среднее квадратическое
отклонение.
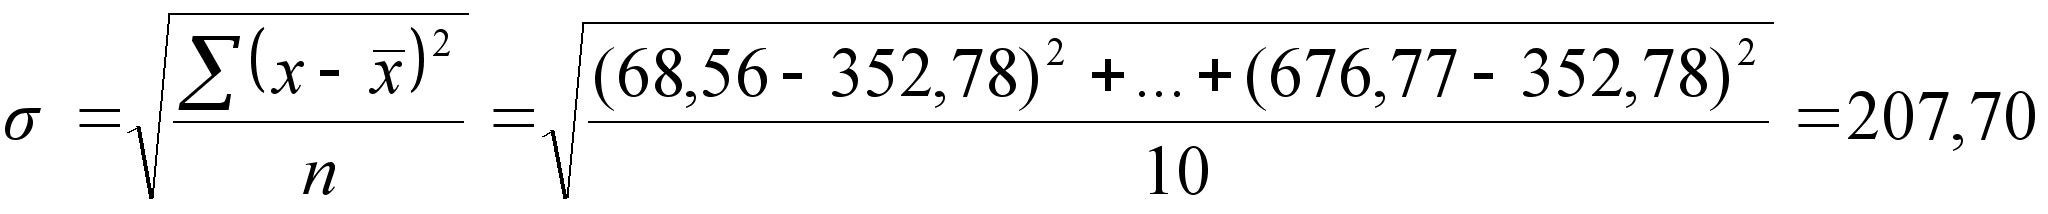
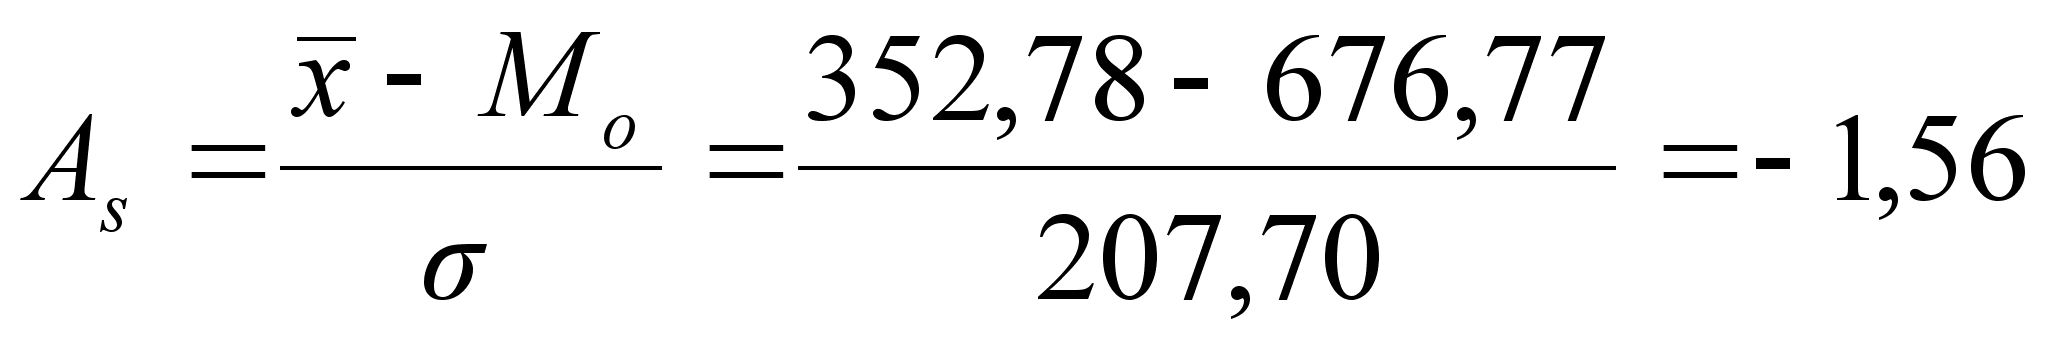 значит,
имеется сильная
левосторонняя
асимметрия.
Показатели вариации
Вариация – различия в значениях какого-либо признака. Средняя величина дает только обобщающую характеристику совокупности, но не раскрывает строение совокупности, т.е. не показывает, как располагаются около средней варианты усредняемого признака. Для измерения и оценки вариации используются абсолютные (вариационный размах, среднее линейное и квадратическое отклонения, дисперсии) и относительные (коэффициенты вариации, неравномерности, локализации, концентрации) характеристики.
Вариационный размах (R) – характеризует диапазон вариации:
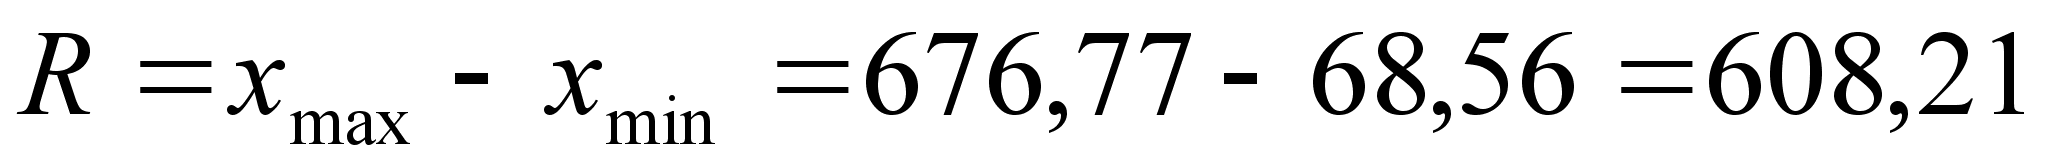
Среднее
линейное отклонение:
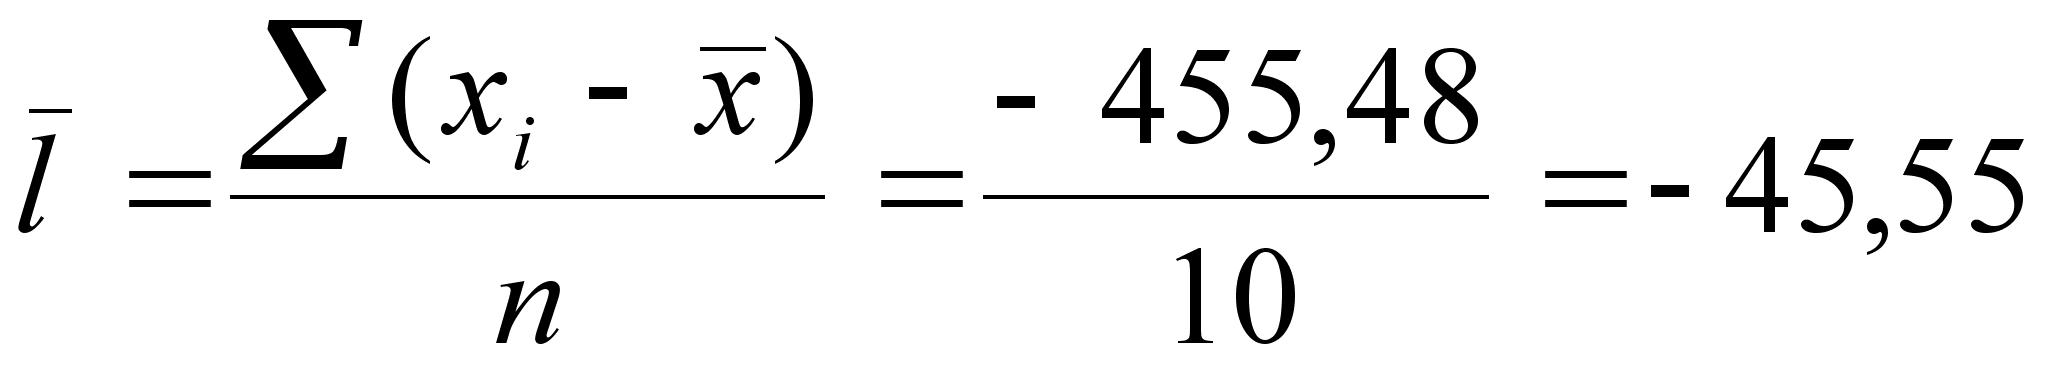
Среднее
квадратическое
отклонение:
Дисперсия:
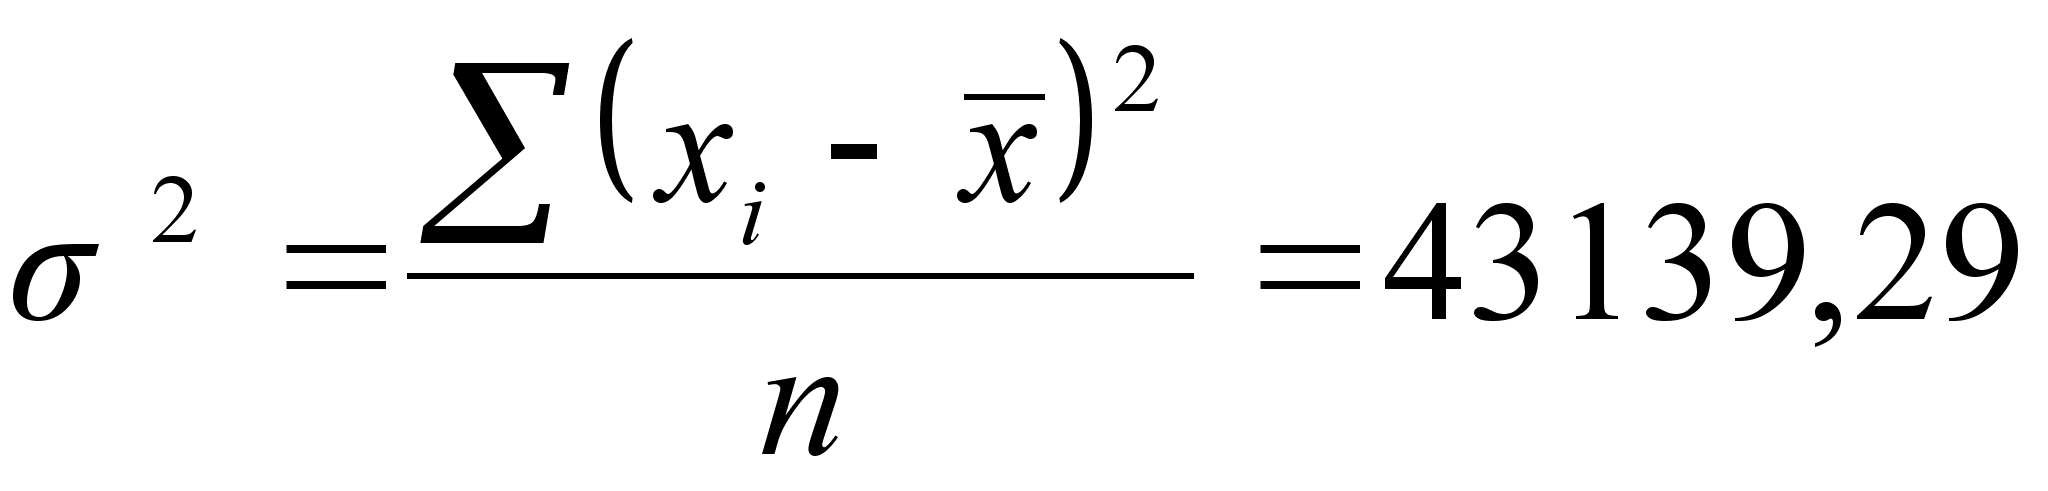
На основании
среднего
квадратического
отклонения
получим коэффициент
вариации:
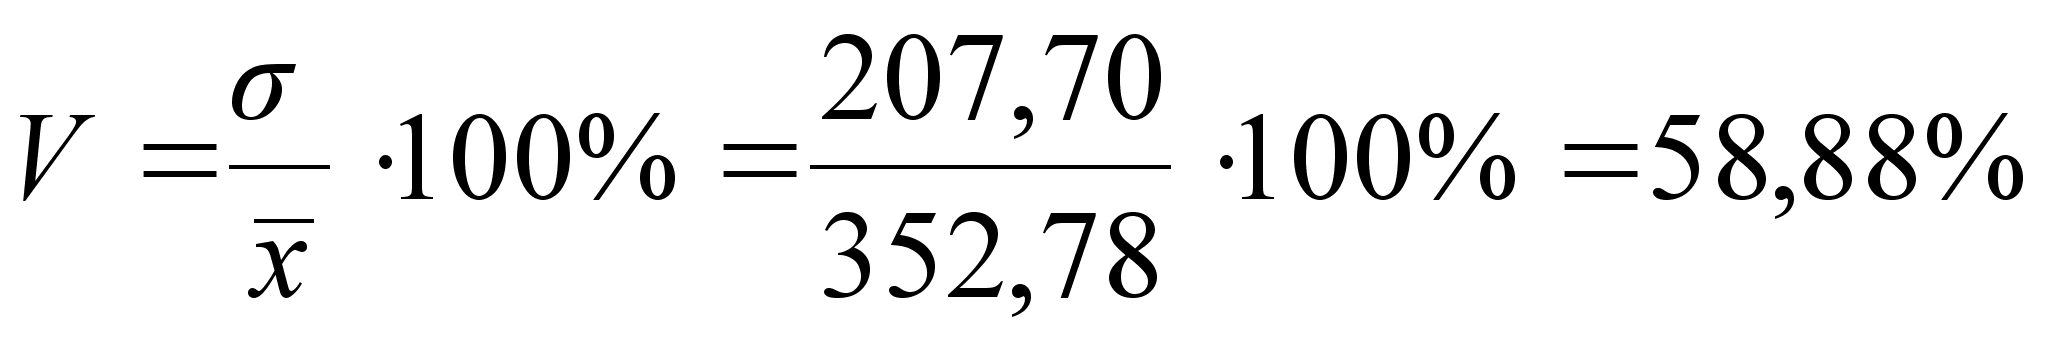
Себестоимость отклоняется от совокупности на 207,70р. или на 58,88%.
3.4. Корреляционно-регрессионный анализ
Корреляционный и регрессионный методы решают две основные задачи:
Определение с помощью уравнений регрессии аналитической формы связи между вариацией признаков х и у;
Установление меры тесноты связи между признаками (в какой мере вариация х обусловливает вариацию у).
Путем построения и анализа регрессионных моделей можно ответить на вопрос, как каждый фактор влияет на изучаемое явление. Корреляционный и регрессионный методы дают возможность количественно исследовать влияние факторов на изучаемое явление. Современные статистики широко используют метод корреляции. Он выступает как источник теоретических знаний. Между тем применение его без заранее обусловленной цели и качественного анализа нередко приводит к ошибочным выводам.
Для того чтобы корреляционный метод способствовал изучению сущности явлений, необходимо, чтобы исследователь владел не только этим методом, но и предметом своего исследования.
Понятие корреляционной зависимости является частным случаем более общего понятия – зависимости стохастической. Переменная у находится в стохастической зависимости от х, если каждому значению х соответствует ряд распределения у и с изменением х эти ряды закономерно изменяются. Если же они не изменяются или изменяются случайно, то у стохастически не зависит от х.
Основная задача изучения корреляционных связей состоит в отыскании причин исследуемого явления, события, факта. Факторный признак выступает как признак-причина, а результативный – как признак-следствие.
Корреляционный метод анализа включает в себя несколько этапов:
Постановка задачи и выбор факторных и результативных признаков;
Сбор статистического материала, его проверка;
Предварительное изучение взаимосвязей с помощью графиков и аналитических группировок;
Изучение парных зависимостей;
Исследование многофакторной зависимости;
Оценка результатов исследования, пояснение и анализ.
Степень тесноты связи характеризуется количественными оценками, а направление связи знаками у коэффициента корреляции (таблица 11).
Таблица 11. Количественные критерии оценки тесноты связи.
| Величина коэффициента корреляции | Характер связи |
| До |±0,3| | Практически отсутствует |
| От |±0,3| до |±0,5| | Слабая |
| От |±0,5| до |±0,7| | Средняя |
| Свыше |±0,7| | Сильная (высокая) |
Для начала
изучим связь
между затратами
на оплату труда
и себестоимостью.
Значение факторного
признака - затраты
на оплату труда
(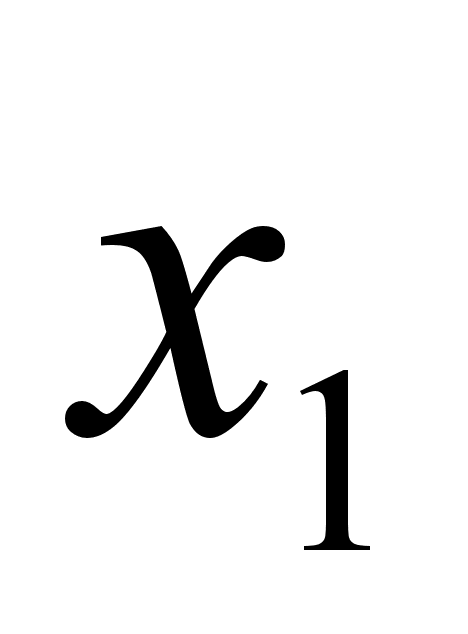 )
располагается
по ранжиру
(таблица 12), себестоимость
– y.
Таблица 12. Ранжированный ряд по затратам
|
|
y | Год |
| 7,73 | 68,56 | 1992 |
| 8,40 | 71,23 | 1993 |
| 9,56 | 75,02 | 1994 |
| 12,56 | 530,11 | 1998 |
| 12,84 | 186,63 | 1995 |
| 13,41 | 246,41 | 1996 |
| 14,24 | 391,22 | 1997 |
| 14,26 | 484,14 | 1999 |
| 15,38 | 342,23 | 2000 |
| 18,91 | 676,77 | 2001 |
В среднем наблюдается прямолинейная прямая зависимость, т.е. увеличение затрат на заработную плату приводит к увеличению себестоимости.
Результативный и факторный признаки изменяются одинаково, значит, мы имеем дело с линейной связью.
Далее строим
корреляционное
поле, приведенное
на рисунке 1,
для определения
направления
и аналитического
выражения связи
между
и
y.
На оси
абсцисс наносим
значения факторного
признака (),
а на оси ординат
– результативного
(y),
а по данным
таблицы 12 все
единицы, обладающие
определенными
значениями
и
y.
Рис.1. Связь между затратами на заработную плату и себестоимостью яйца
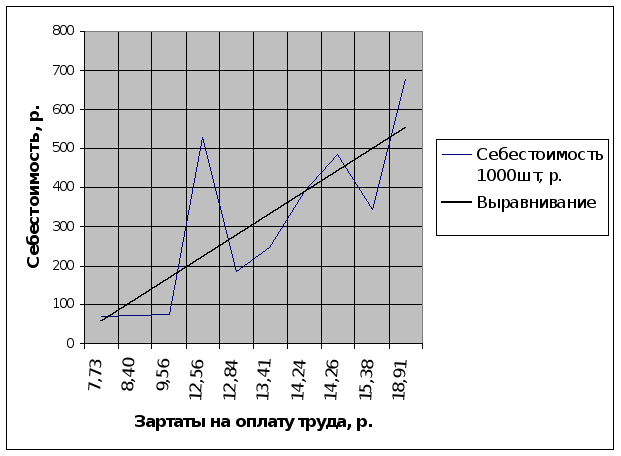
Соединив
полученные
на пересечении
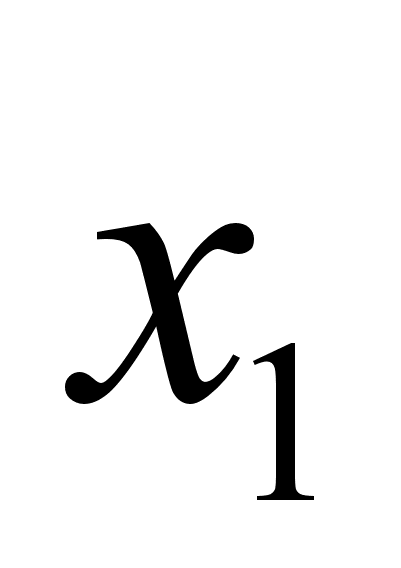 и
y
точки прямыми
линиями, получим
статистическую
ломанную регрессии
(рис.1). Ломанная
позволяет
судить о форме
связи, об аналитическом
ее выражении.
Корреляционное
поле на рис.1
показывает
прямолинейную
и прямую связь
между затратами
на заработную
плату и себестоимостью
яиц. Аналитически
связь между
факторными
и результативными
признаками
описывается
уравнением
прямой
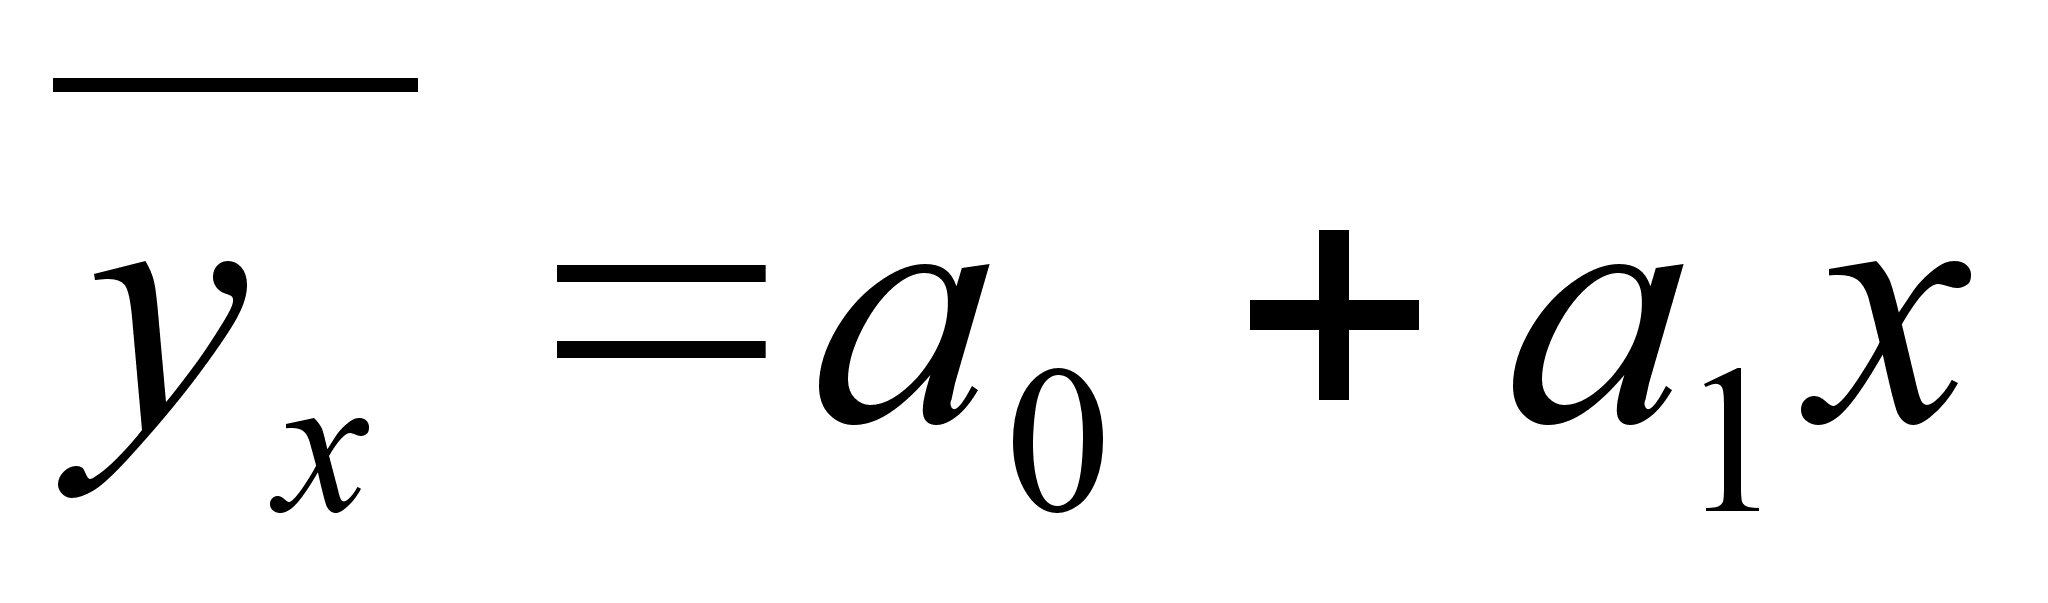 .
Для определения
параметров
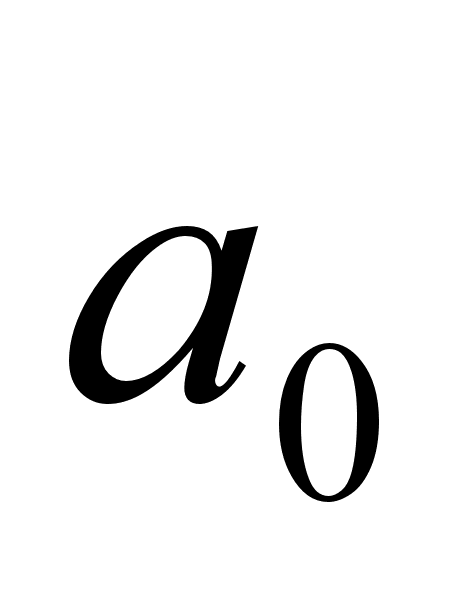 и
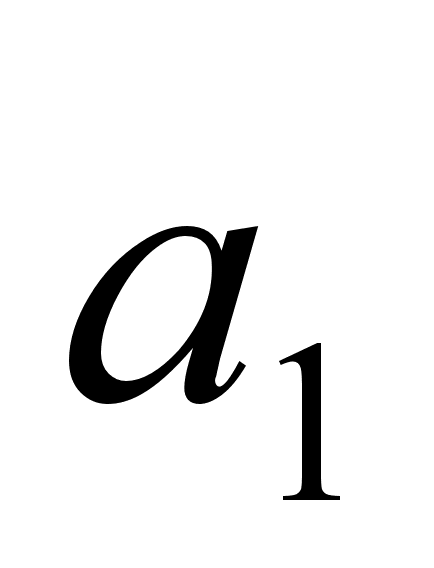 в
уравнении
прямой данные
приводятся
в таблице 13.
Таблица 13 Расчеты параметров уравнения
| Год |
Затраты на оплату труда, р. |
Себестоимость, р. |
|
|
|
Для изучения связи | |
|
|
y |
Ранжир
по
фактору |
y=-268,28+ |
||||
| 1992 | 7,73 | 68,56 | 59,75 | 4700,47 | 529,97 | 7,73 | 73,93 |
| 1993 | 8,4 | 71,23 | 70,56 | 5073,71 | 598,33 | 8,40 | 103,59 |
| 1994 | 9,56 | 75,02 | 91,39 | 5628,00 | 717,19 | 9,56 | 154,94 |
| 1995 | 12,84 | 186,63 | 164,87 | 34830,76 | 2396,33 | 12,56 | 287,75 |
| 1996 | 13,41 | 246,41 | 179,83 | 60717,89 | 3304,36 | 12,84 | 300,15 |
| 1997 | 14,24 | 391,22 | 202,78 | 153053,09 | 5570,97 | 13,41 | 325,38 |
| 1998 | 12,56 | 530,11 | 157,75 | 281016,61 | 6658,18 | 14,24 | 362,12 |
| 1999 | 14,26 | 484,14 | 203,35 | 234391,54 | 6903,84 | 14,26 | 363,01 |
| 2000 | 15,38 | 342,23 | 236,54 | 117121,37 | 5263,50 | 15,38 | 412,59 |
| 2001 | 18,91 | 676,77 | 357,59 | 458017,63 | 12797,72 | 18,91 | 568,87 |
| Всего | 127,29 | 3072,32 | 1724,41 | 1354551,08 | 44740,39 | 127,29 | 2952,33 |
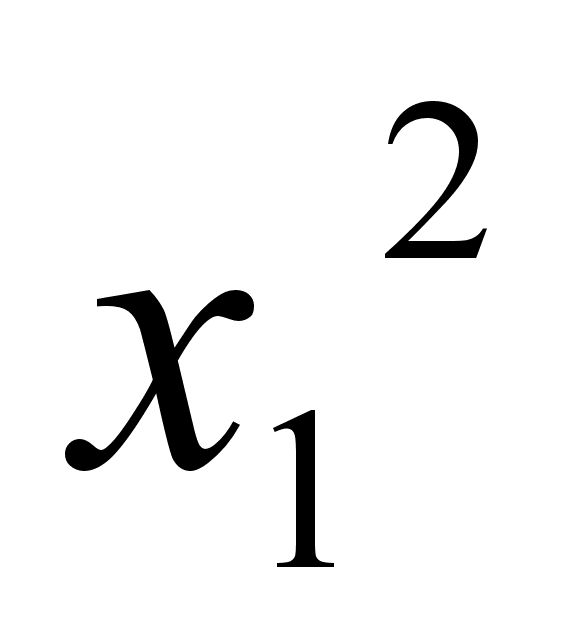
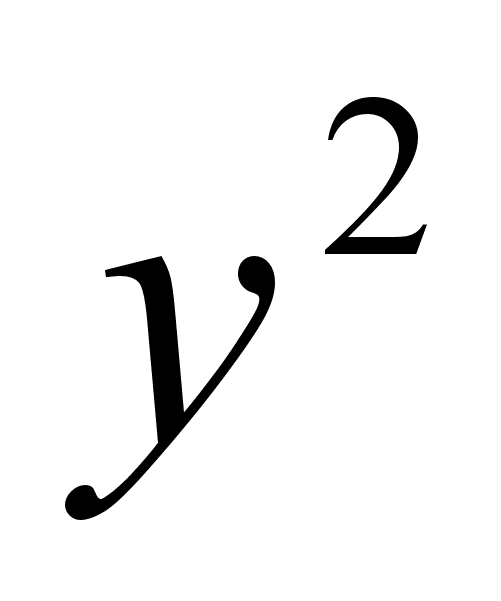
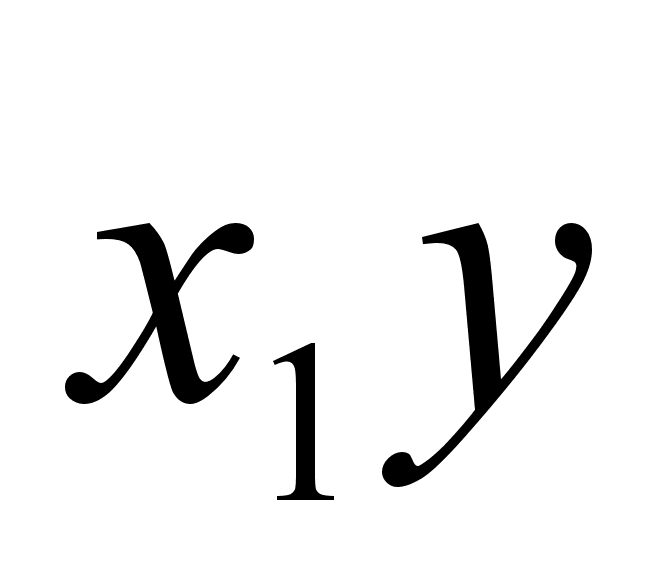
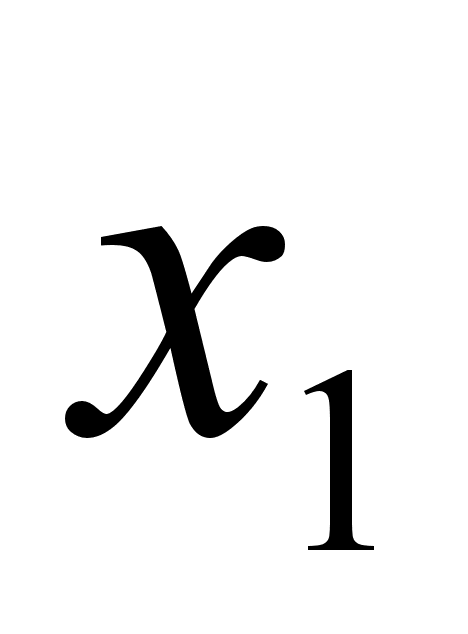
Определим
параметры
и
,
для этого необходимо
решить систему
уравнений
относительно
и
:
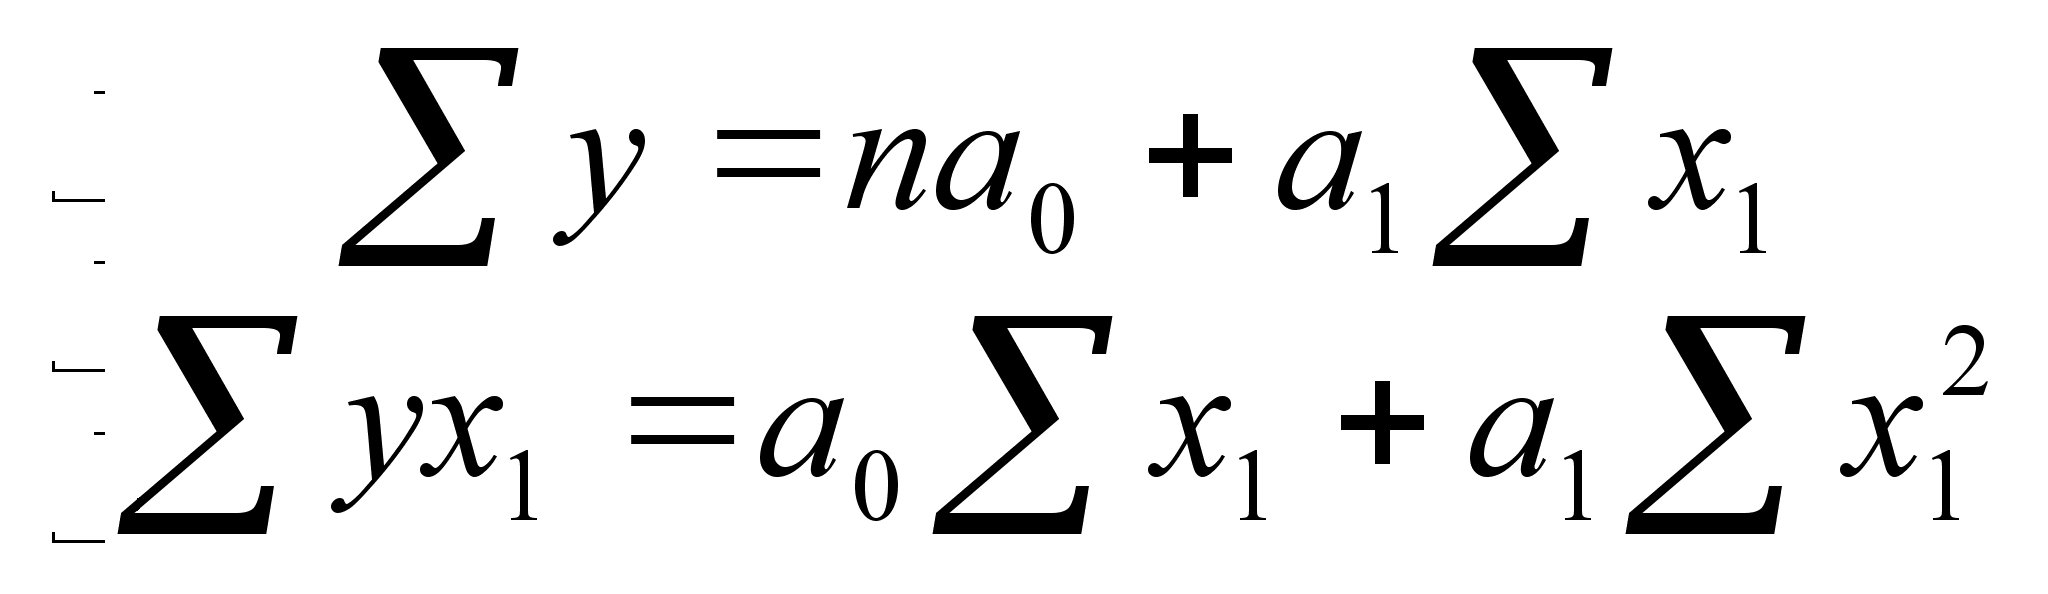
Подставляем данные таблицы 13:
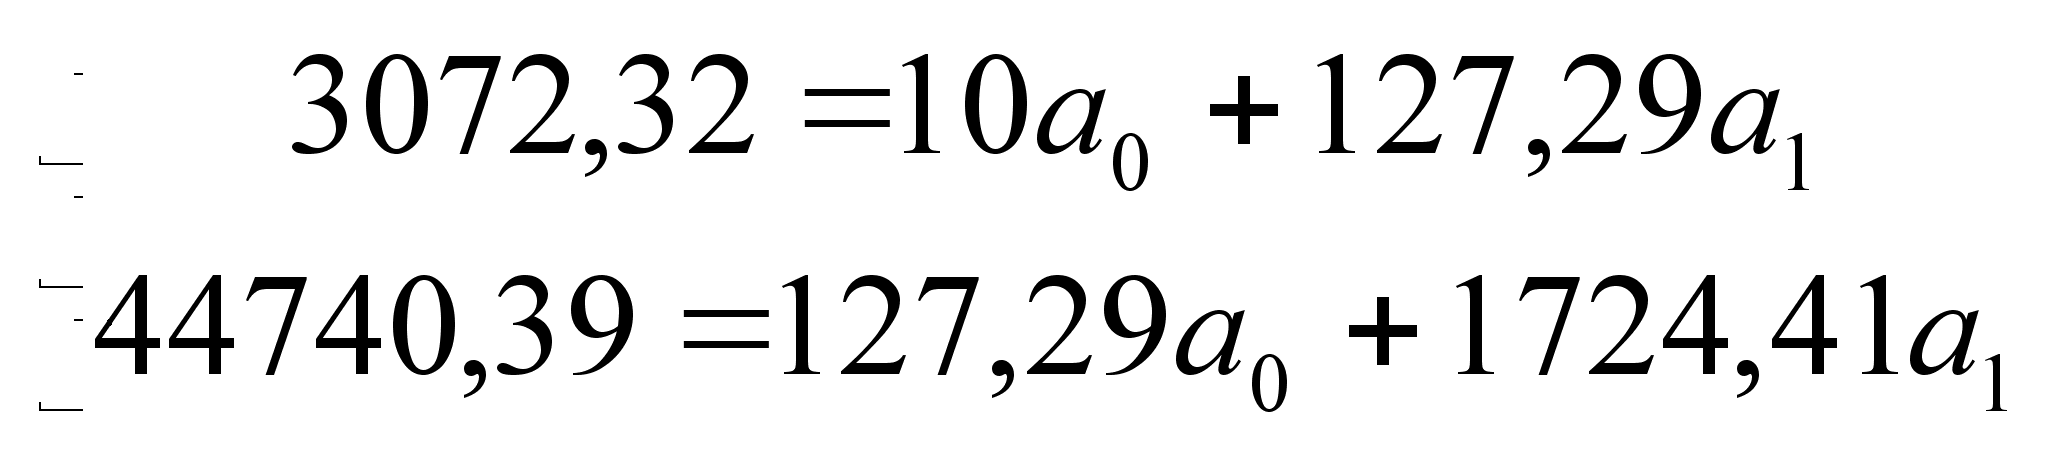
Решая эту
систему уравнений,
находим, что
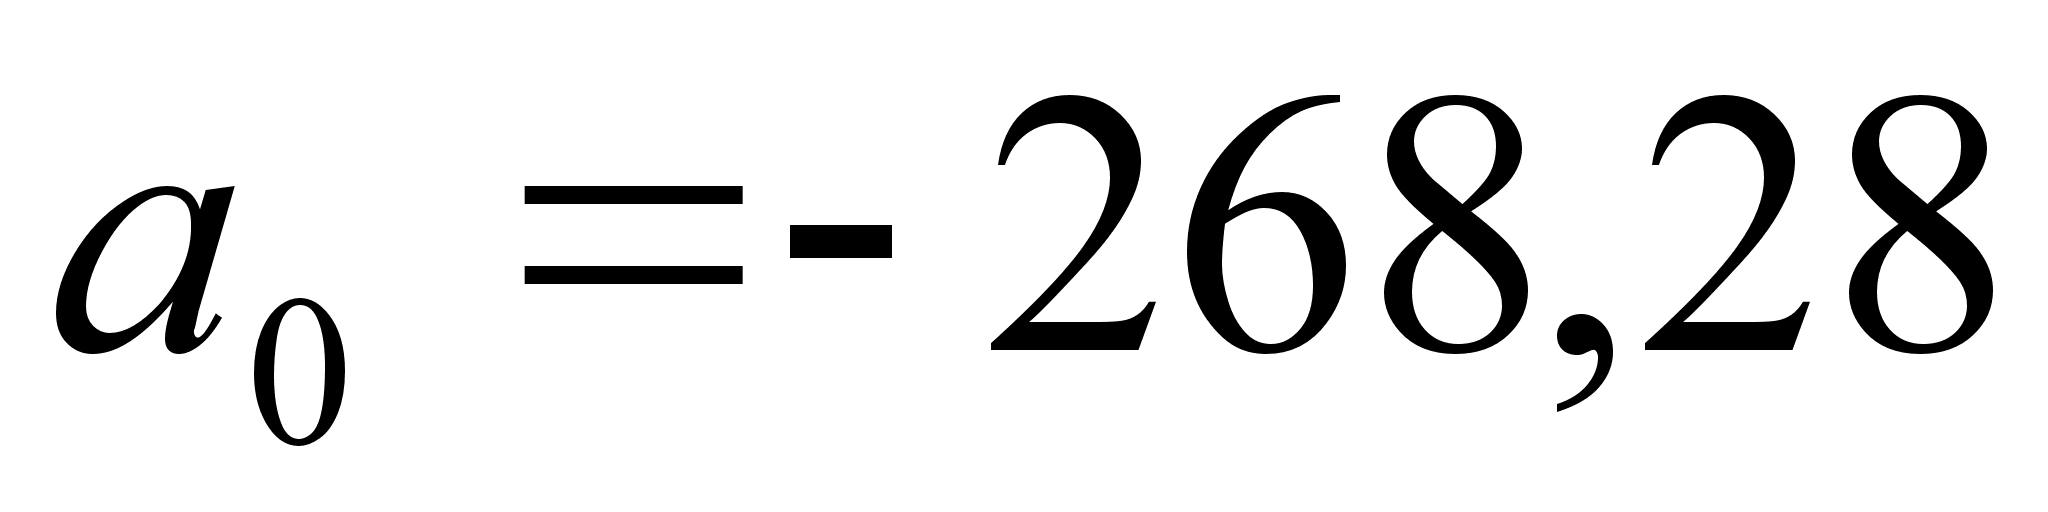 и
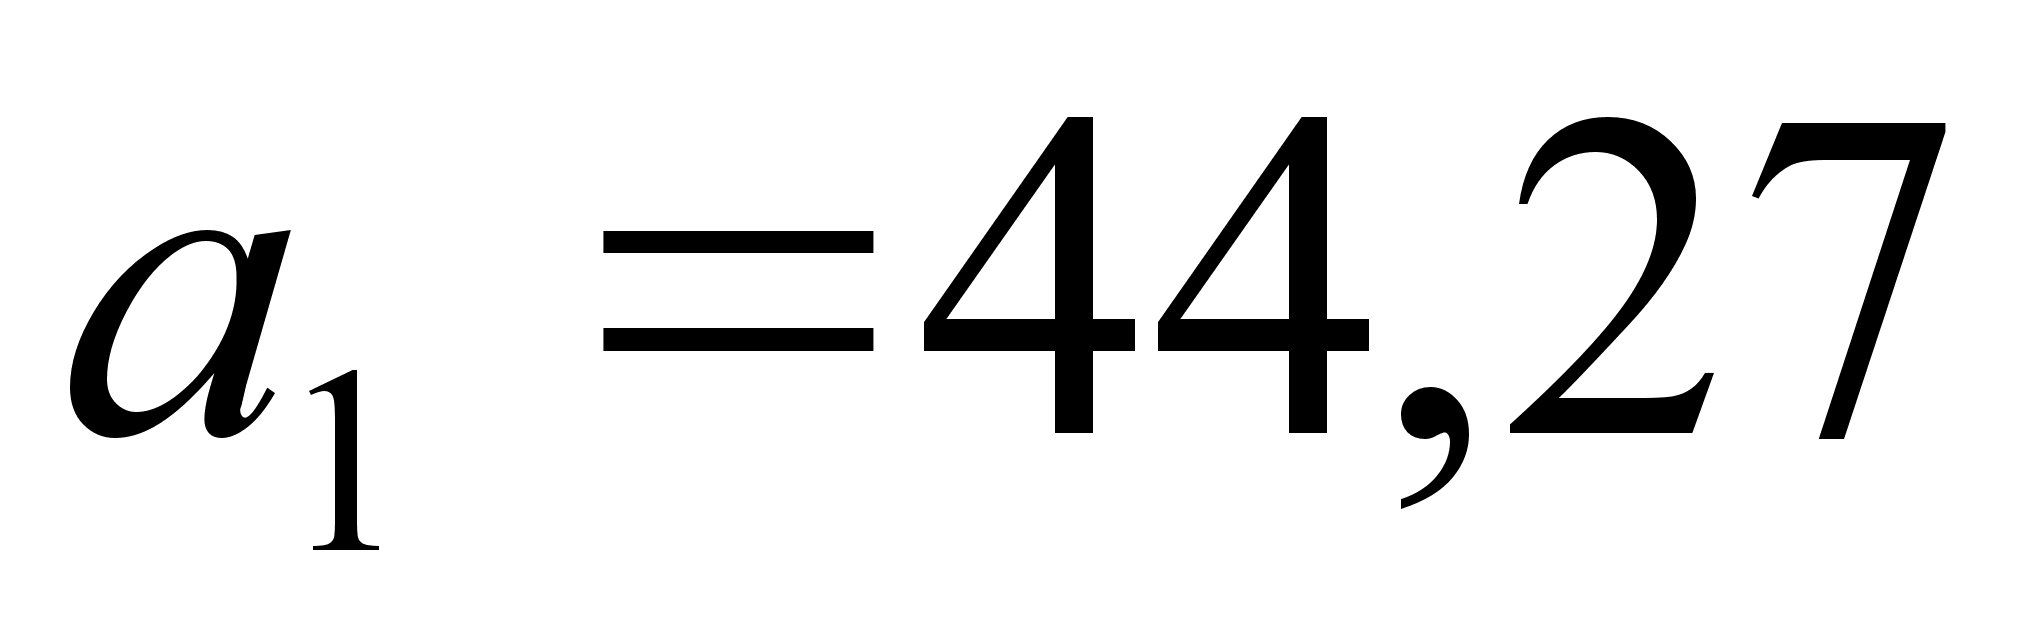 ,
следовательно
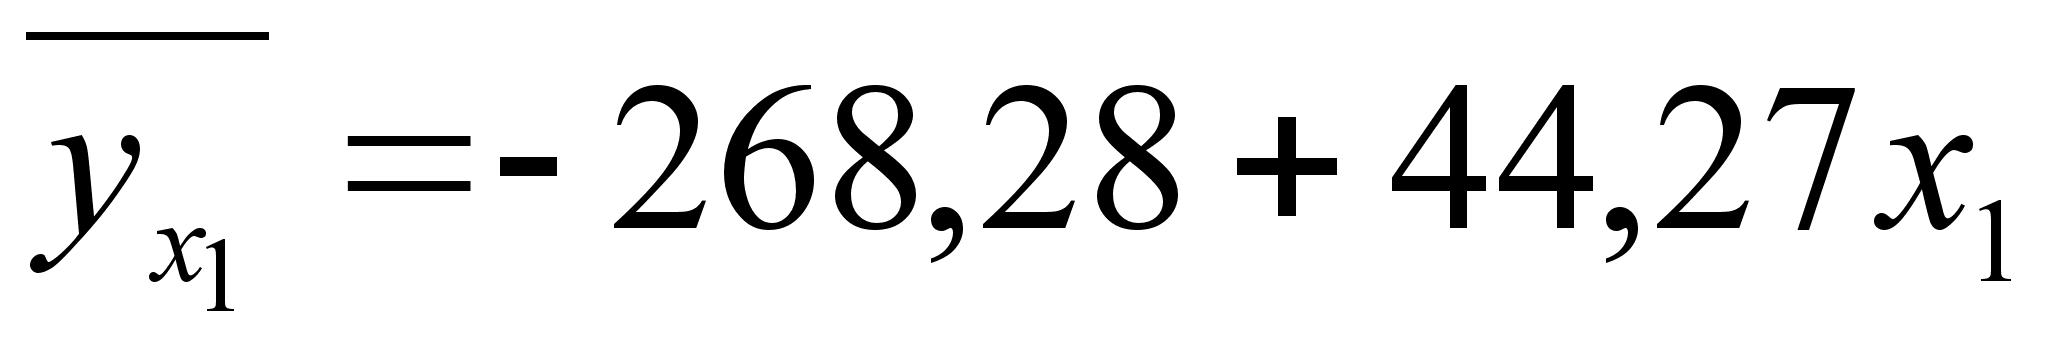
Коэффициент
регрессии
,
следовательно,
каждый рубль
затрат на заработную
плату повышает
себестоимость
яиц (в среднем)
на 44,27р.
По данным таблицы 13 определим частный коэффициент детерминации
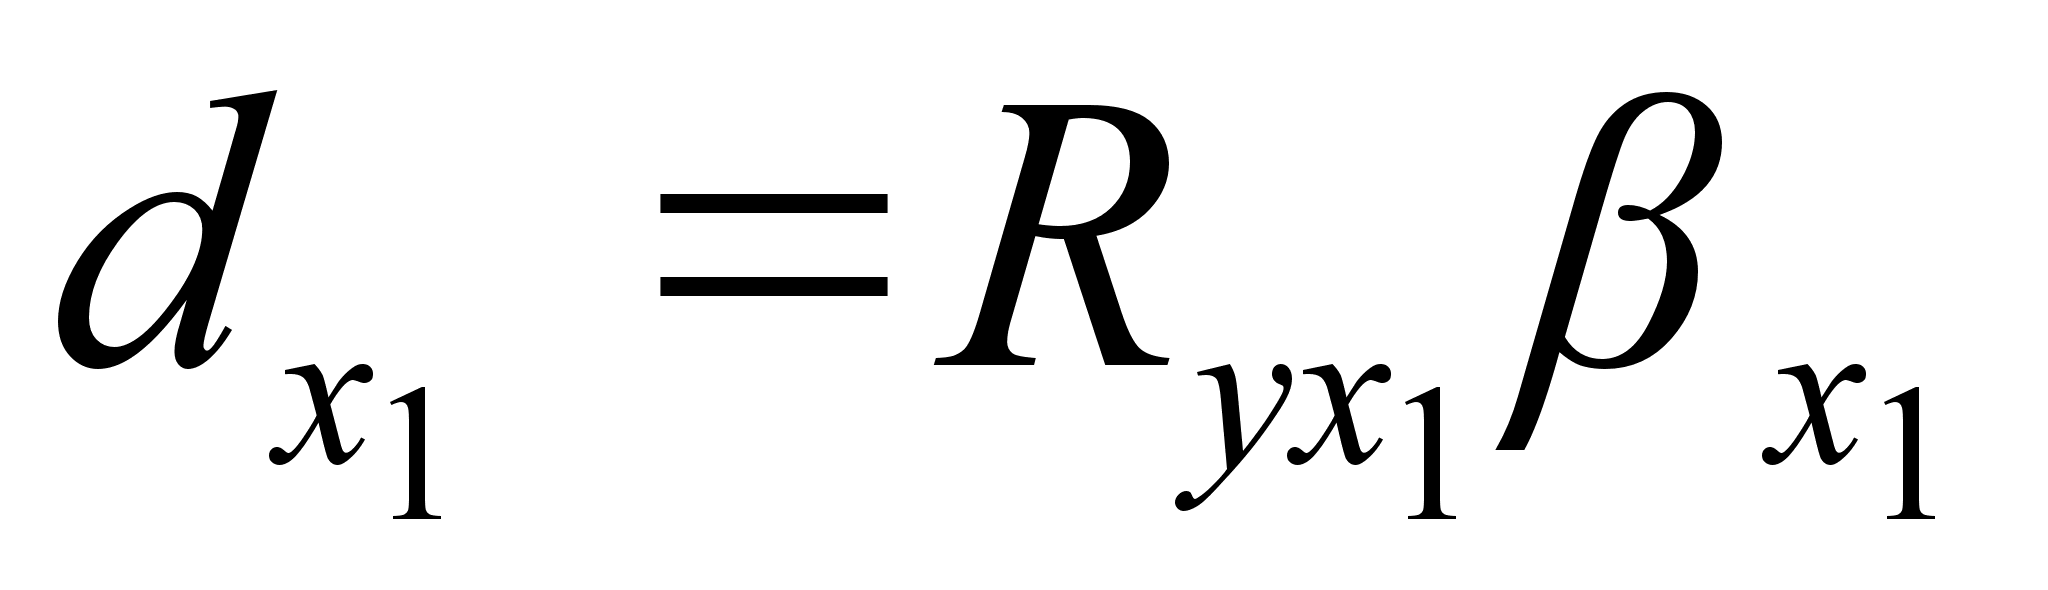 ,
где
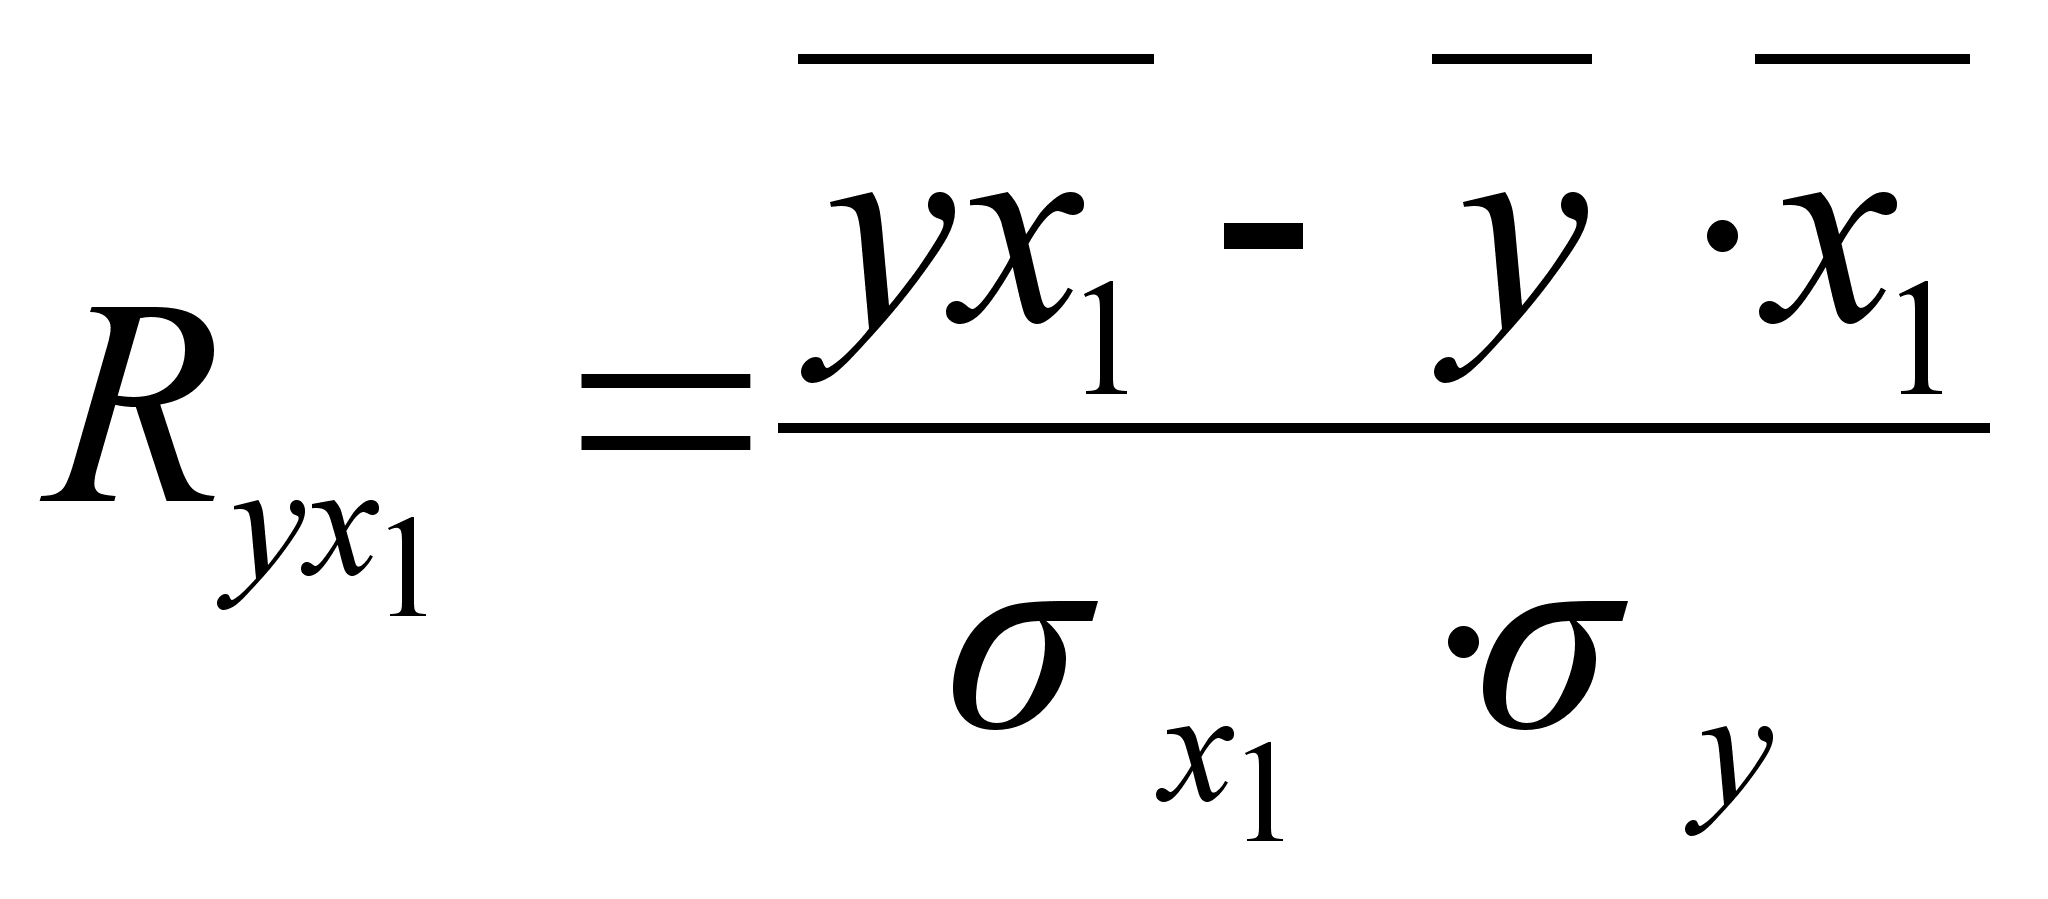 -
это частный
коэффициент
корреляции,
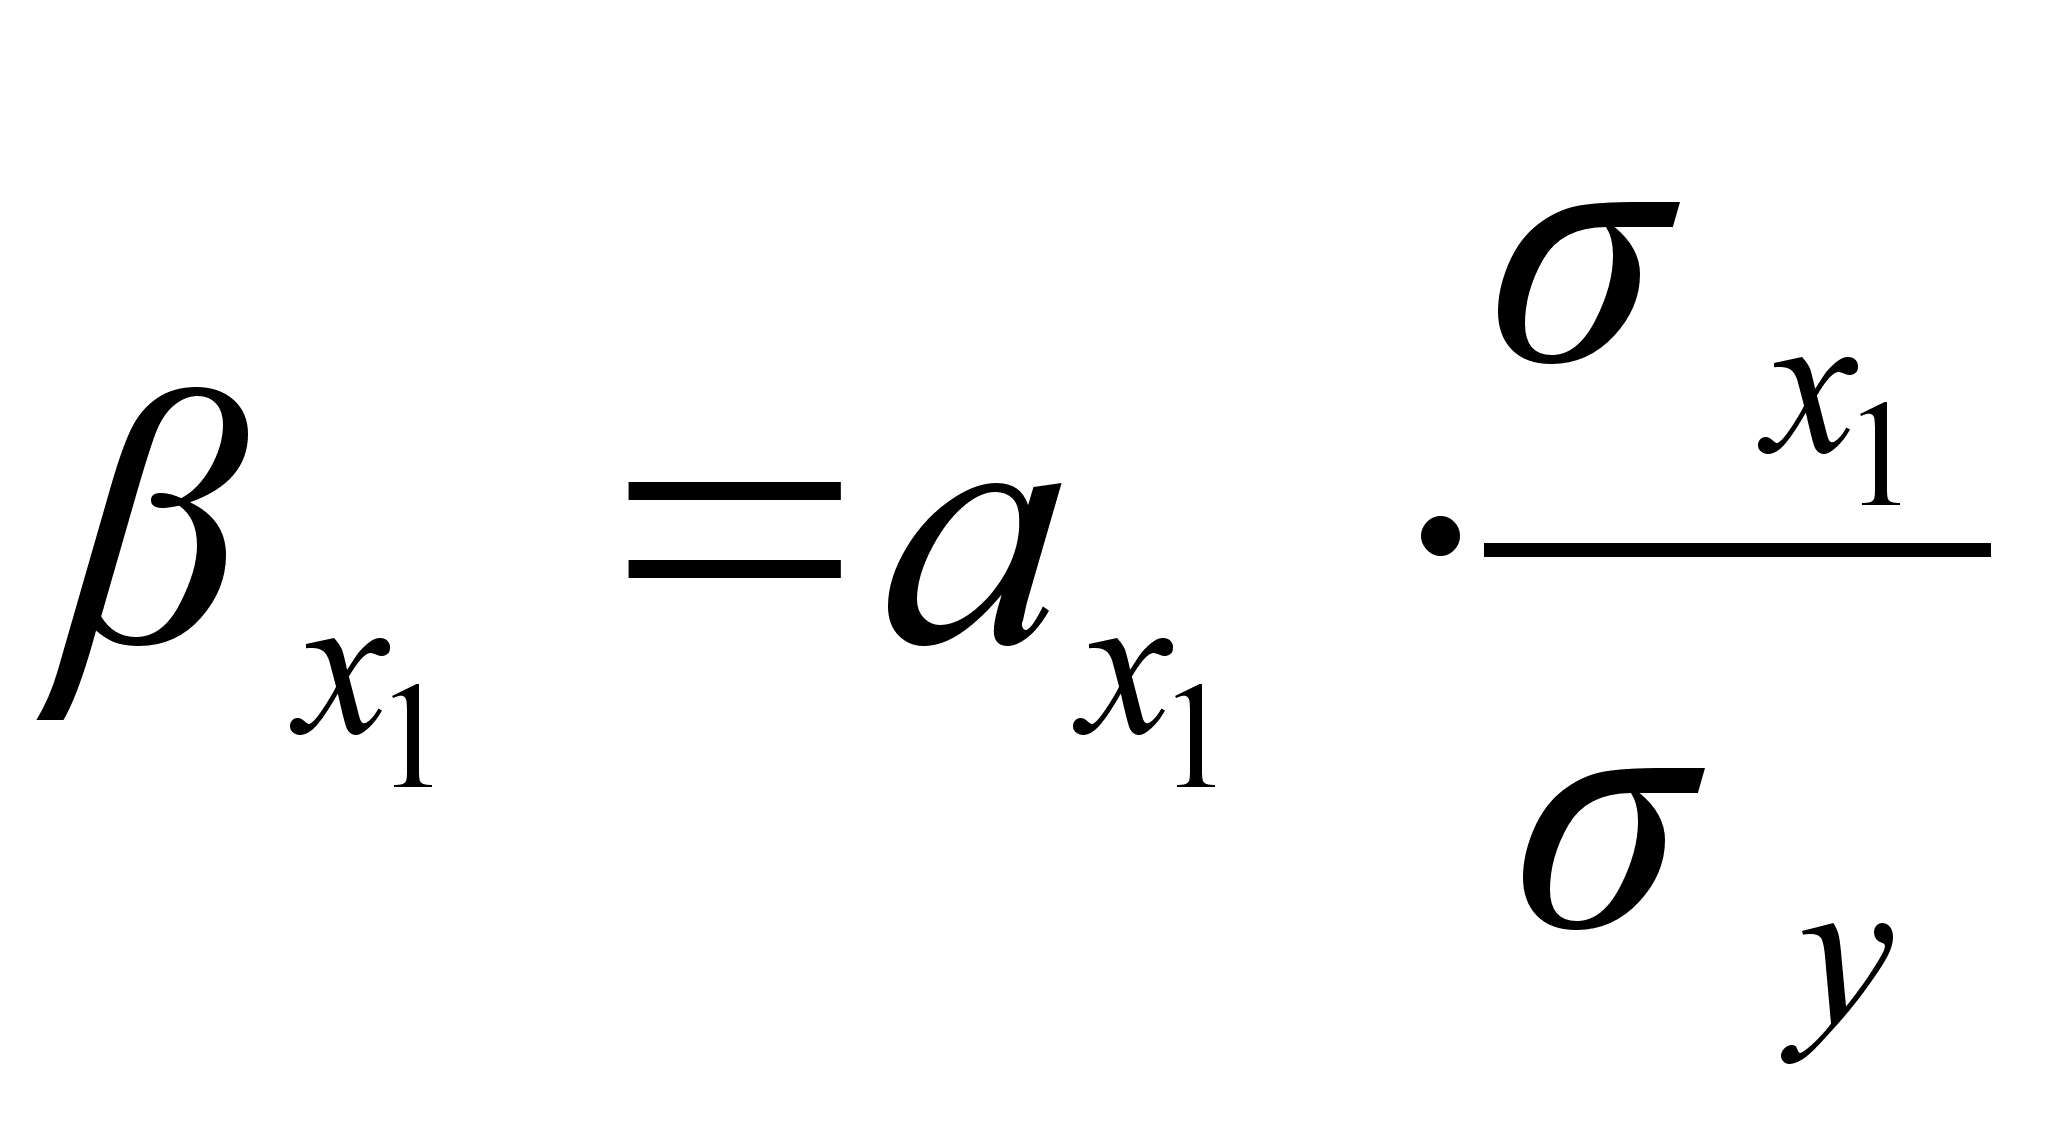 -
бета-коэффициент.
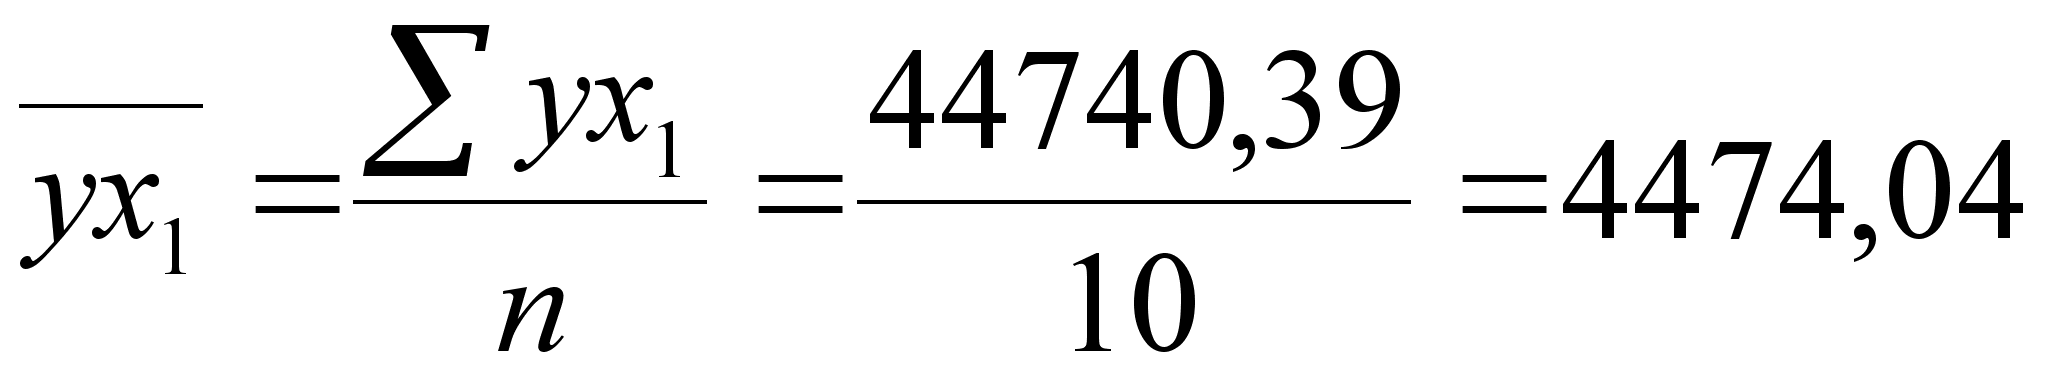 ;
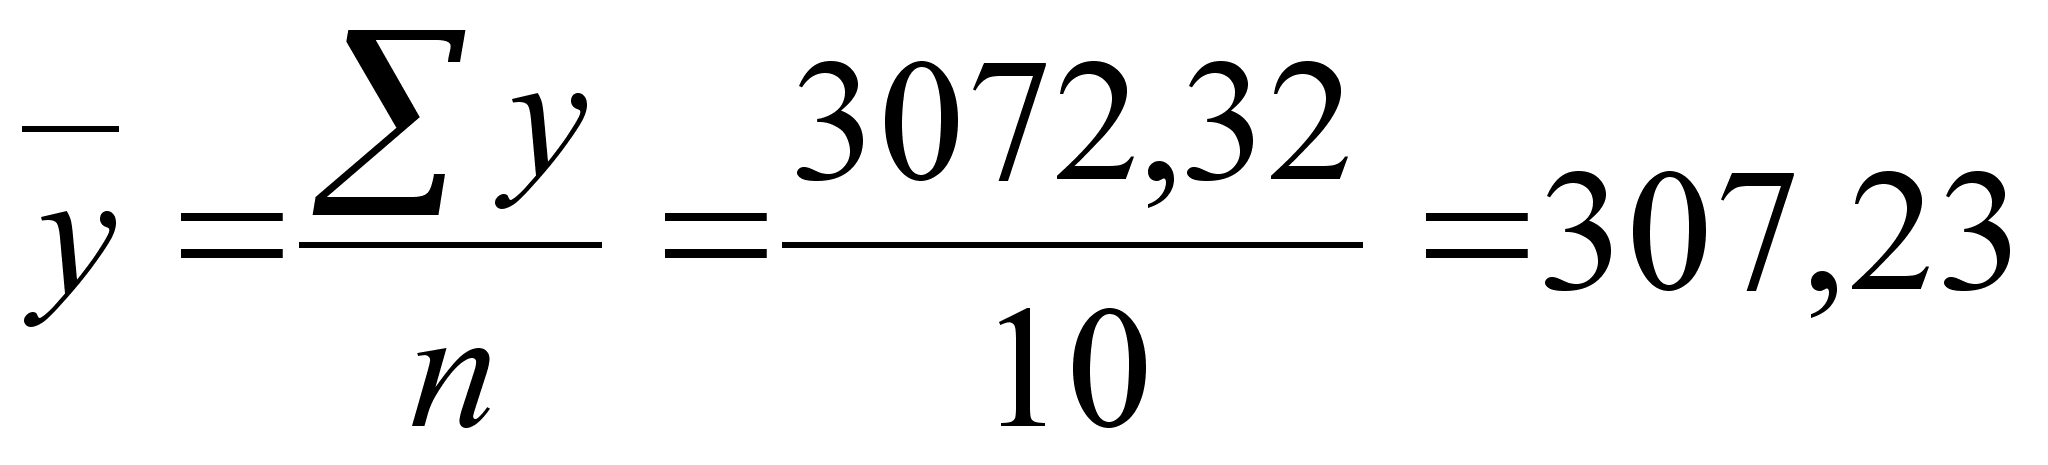 ;
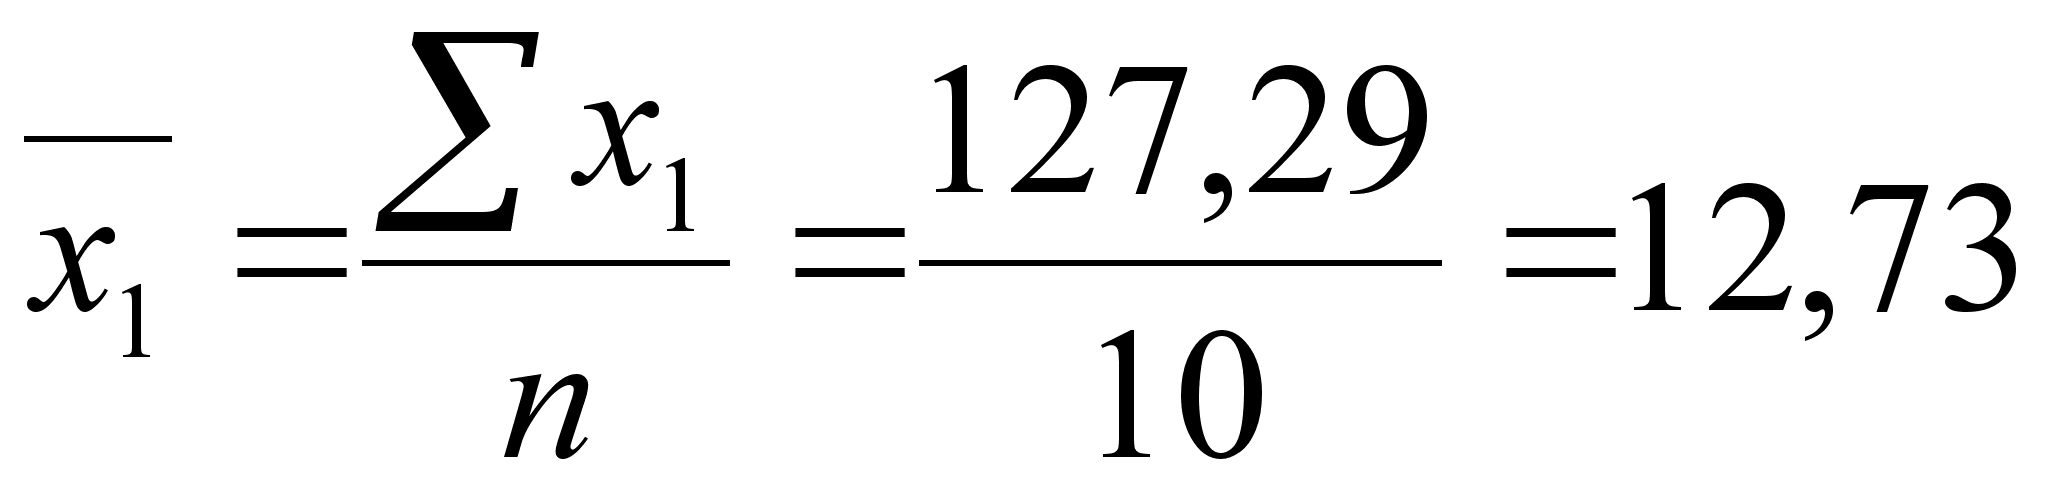 ;
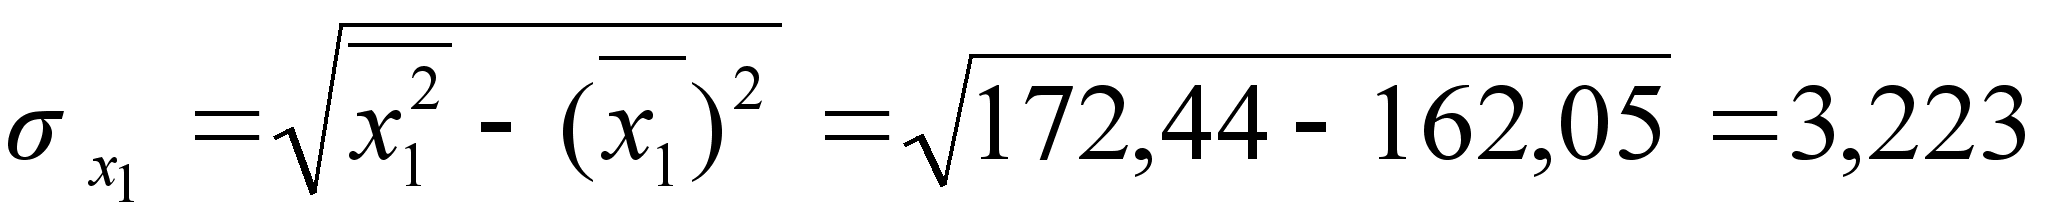 ;
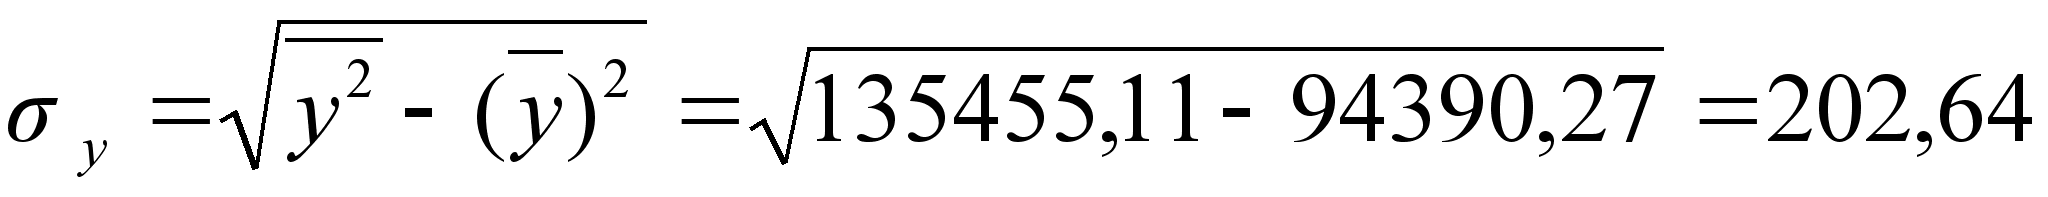 ;
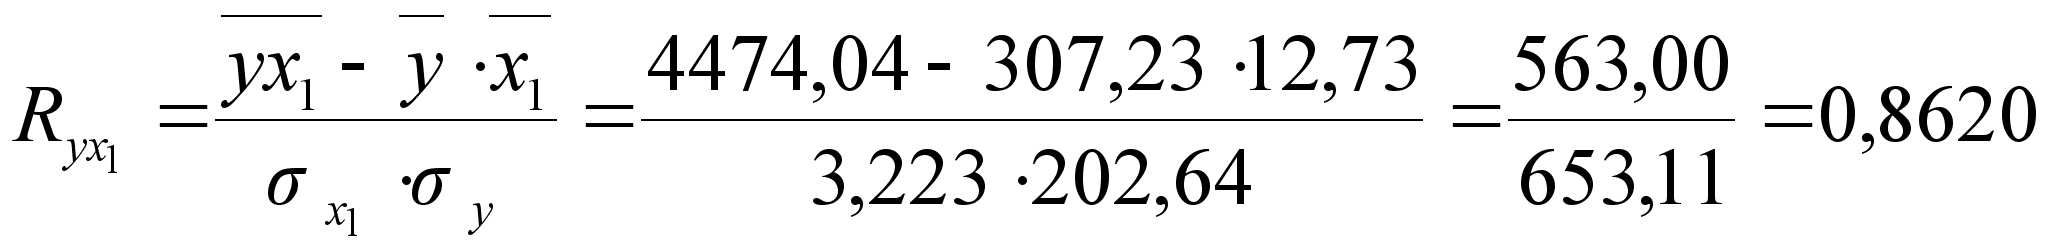 ;
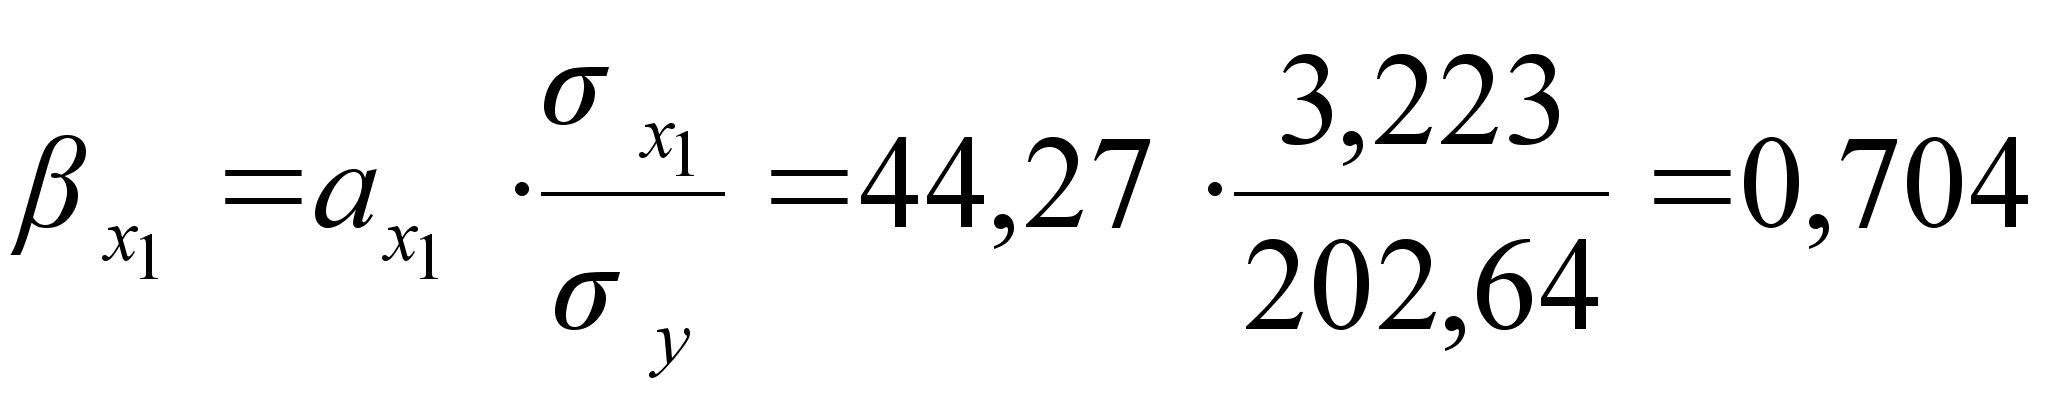 ;
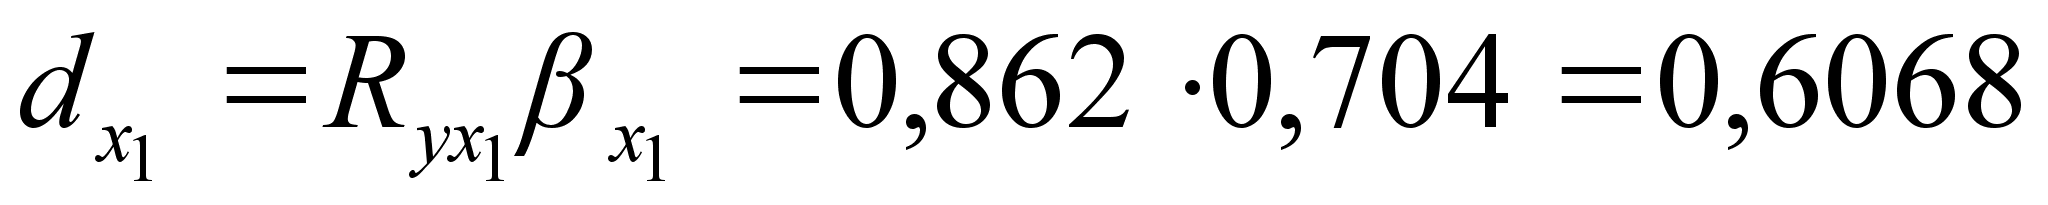 .
Это свидетельствует о том, что 60,68% вариации себестоимости яиц объясняется вариацией затрат на заработную плату.
Связь между затратами на заработную плату и себестоимостью проявилась сильная и прямая.
Далее в
такой же последовательности
рассмотрим
зависимость
себестоимости
яиц (y)
от продуктивности
(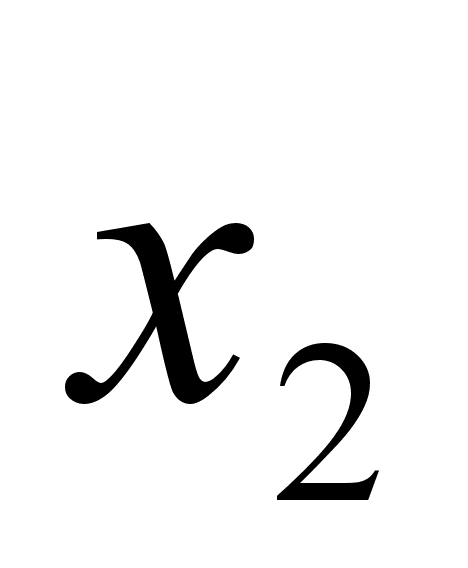 ).
По этим данным в таблице 14 приводятся параллельные данные.
Таблица 14. Ранжированный ряд по урожайности картофеля
|
|
y | Год |
| 258 | 68,56 | 1992 |
| 265 | 186,63 | 1995 |
| 265 | 75,02 | 1994 |
| 267 | 71,23 | 1993 |
| 269 | 246,41 | 1996 |
| 319 | 391,22 | 1997 |
| 323 | 676,77 | 2001 |
| 331 | 530,11 | 1998 |
| 333 | 342,23 | 2000 |
| 339 | 484,14 | 1999 |
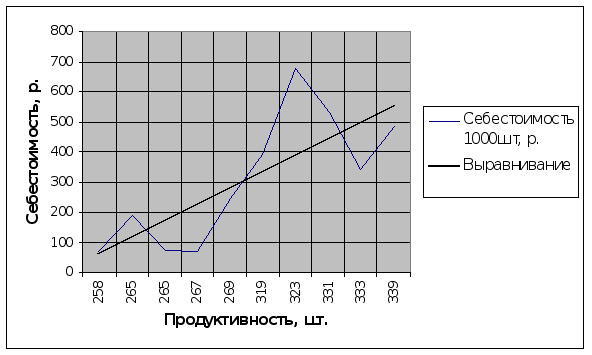
Связь между себестоимостью и продуктивностью проявляется по прямой.
Проявление связи показано графическим методом на рис.2.
Рис.2. Связь между себестоимостью яиц и продуктивностью
Соединив
полученные
на пересечении
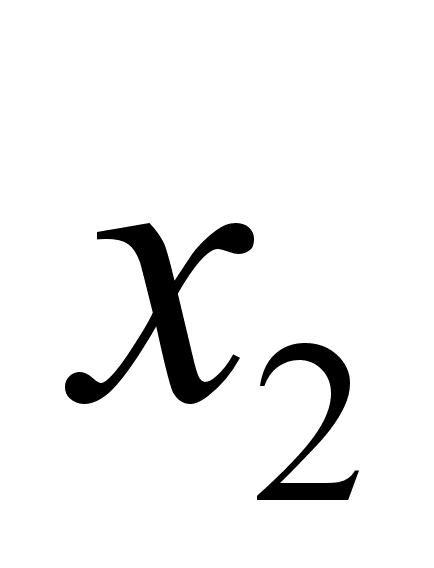 и
y
точки прямыми
линиями, получим
статистическую
ломанную. Из
графика видно,
что связь между
факторным и
результативным
факторами
описывается
уравнением
прямой
Для определения
параметров
и
в
уравнении
прямой данные
приводятся
в таблице 15.
Таблица
15. Расчетная
таблица для
изучения связи
между
себестоимостью
яиц и продуктивностью.
| Год |
Продуктивность. шт. |
Себестоимость, р. |
|
|
|
Для изучения связи | |
|
|
y |
Ранжир
по фактору |
y=-1596,56+ +6,41 |
||||
| 1992 | 258 | 68,56 | 66365,09 | 4700,47 | 17662,03 | 258 | 54,75 |
| 1993 | 267 | 71,23 | 71346,36 | 5073,71 | 19026,06 | 267 | 115,60 |
| 1994 | 265 | 75,02 | 70437,79 | 5628,00 | 19910,40 | 265 | 104,66 |
| 1995 | 265 | 186,63 | 70050,84 | 34830,76 | 49395,58 | 265 | 99,98 |
| 1996 | 269 | 246,41 | 72191,93 | 60717,89 | 66206,81 | 269 | 125,71 |
| 1997 | 319 | 391,22 | 101545,51 | 153053,09 | 124666,97 | 319 | 446,06 |
| 1998 | 331 | 530,11 | 109401,98 | 281016,61 | 175339,03 | 331 | 523,61 |
| 1999 | 339 | 484,14 | 115046,09 | 234391,54 | 164212,76 | 339 | 577,61 |
| 2000 | 333 | 342,23 | 110775,51 | 117121,37 | 113904,26 | 333 | 536,88 |
| 2001 | 323 | 676,77 | 104284,16 | 458017,63 | 218549,73 | 323 | 473,43 |
| Всего | 2968 | 3072,3 | 891445,26 | 1354551,08 | 968873,62 | 2968 | 3058,29 |
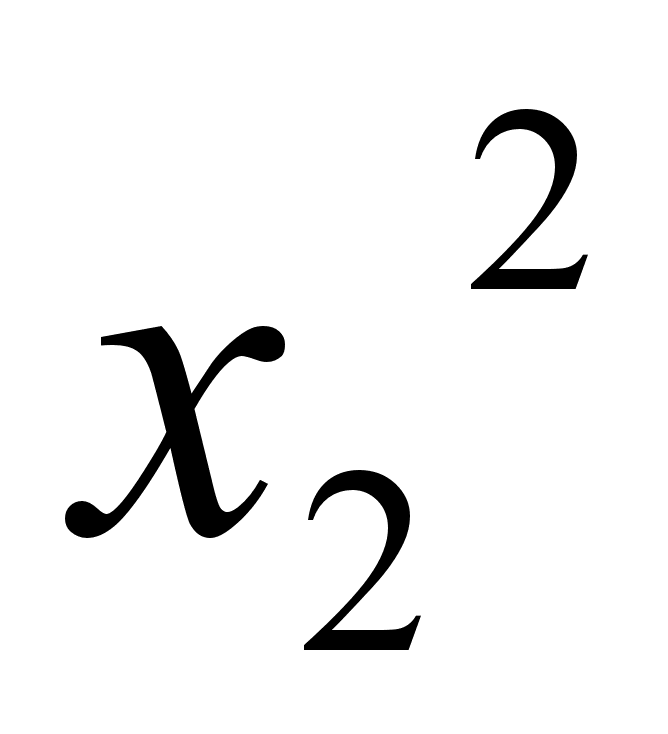
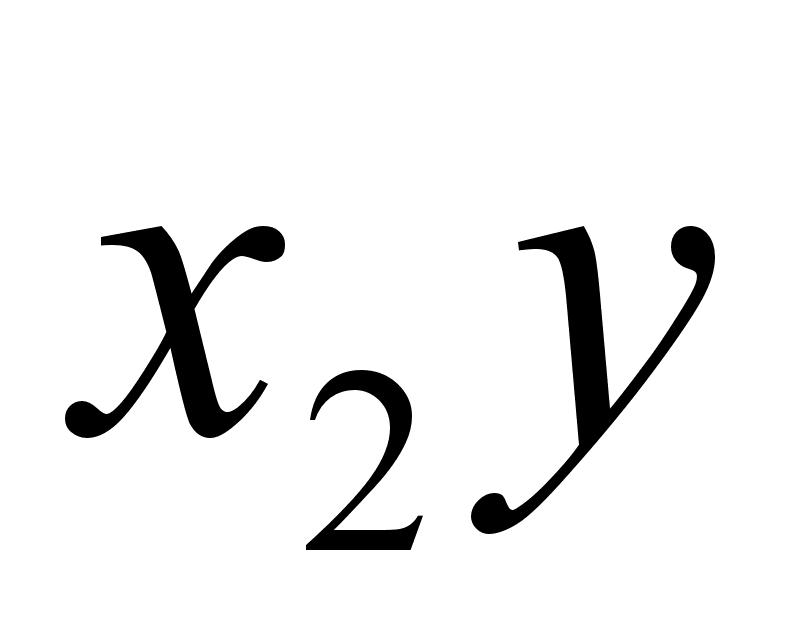
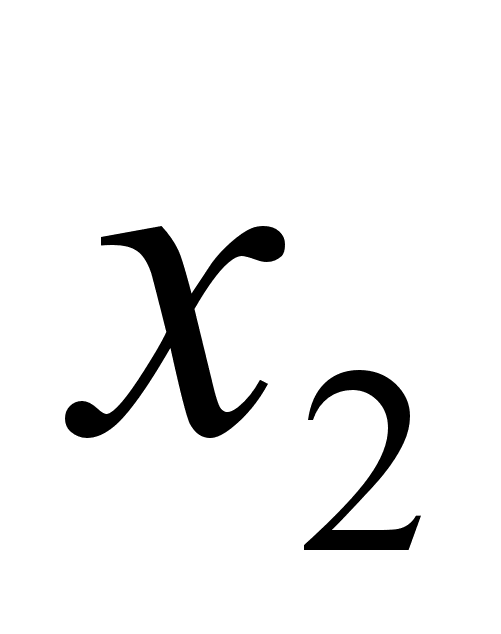
Определим
параметры
и
,
для этого необходимо
решить систему
уравнений
относительно
и
:
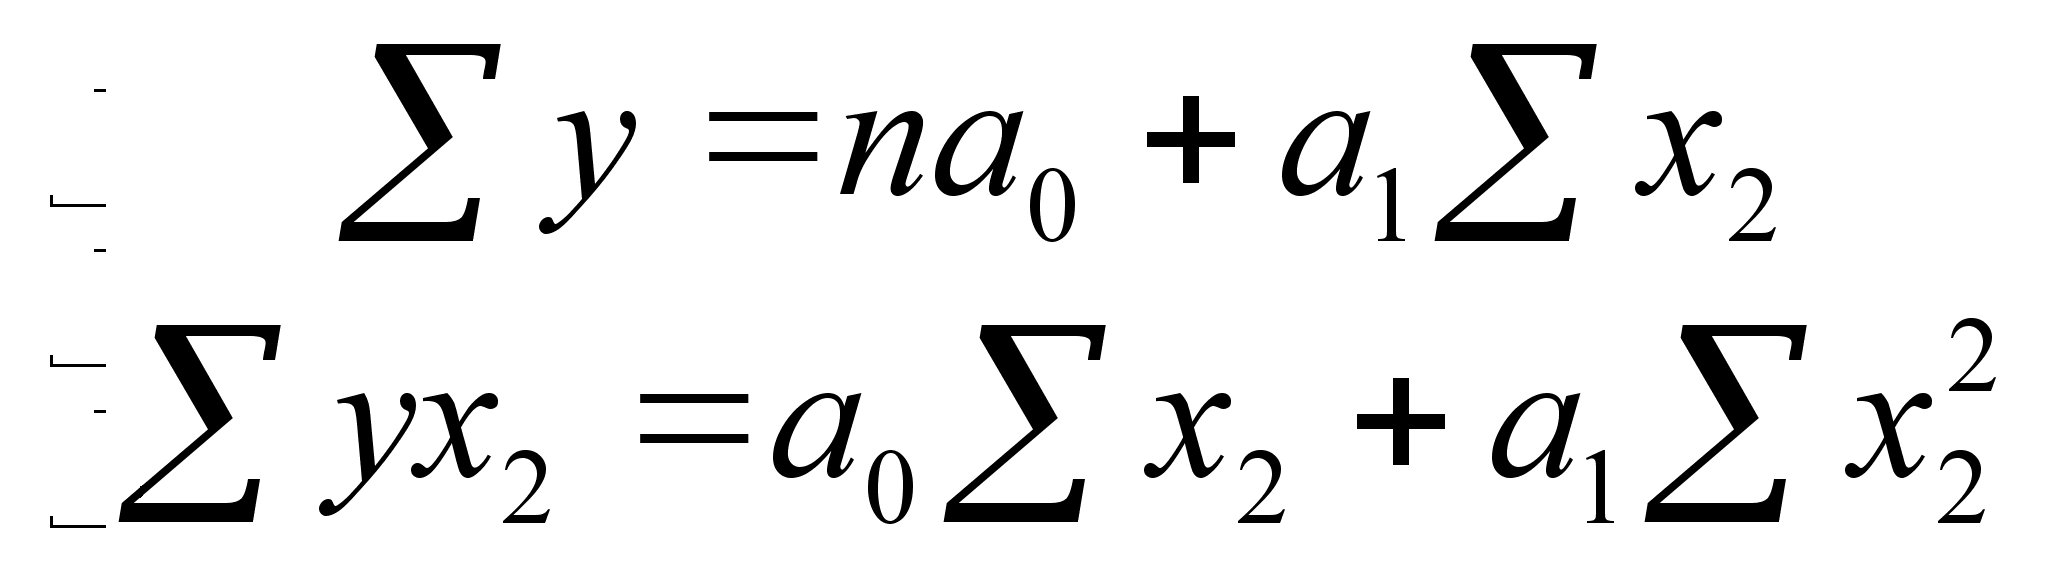
Подставляем данные таблицы 15:
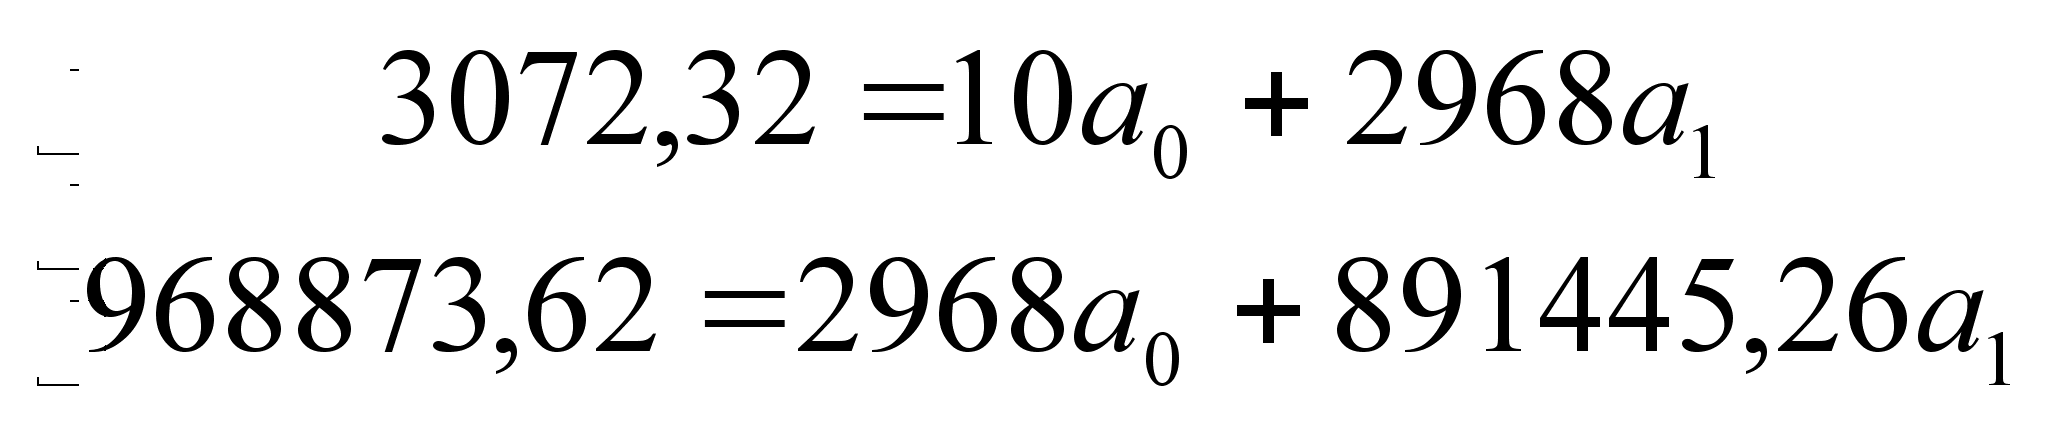
Решая эту
систему уравнений,
находим, что
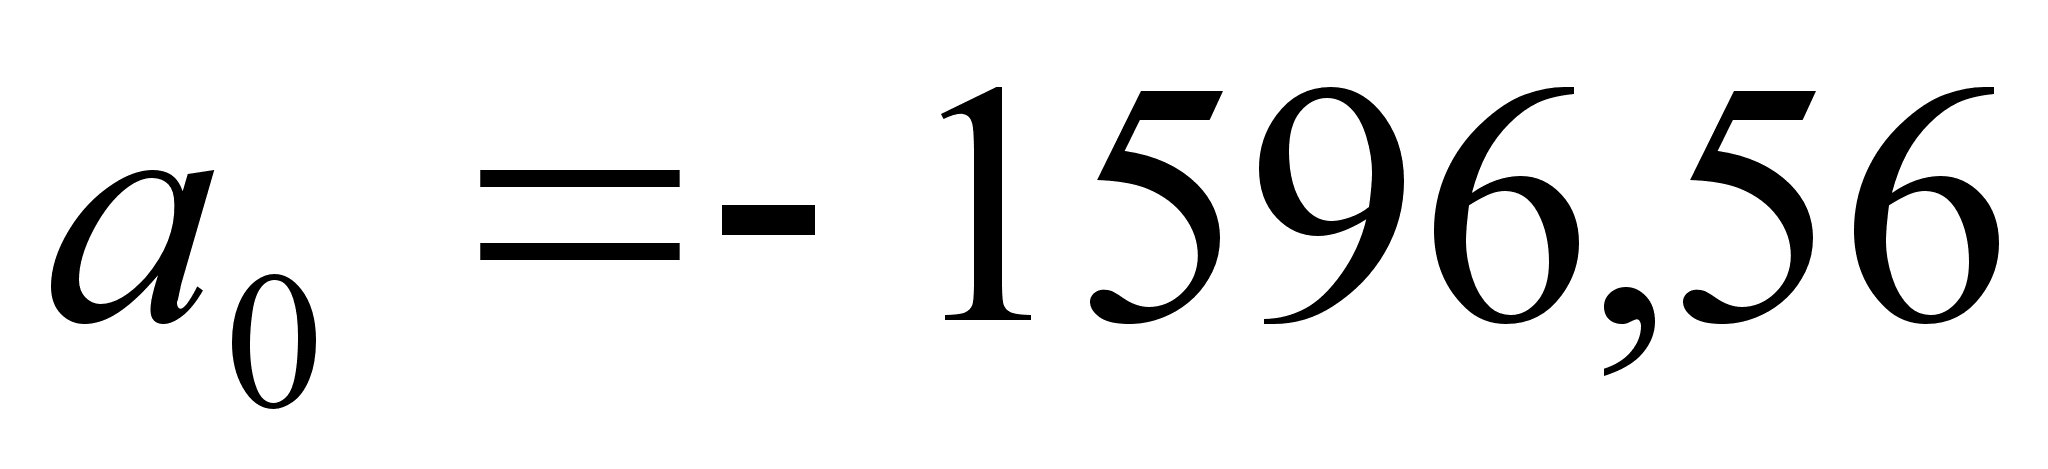 и
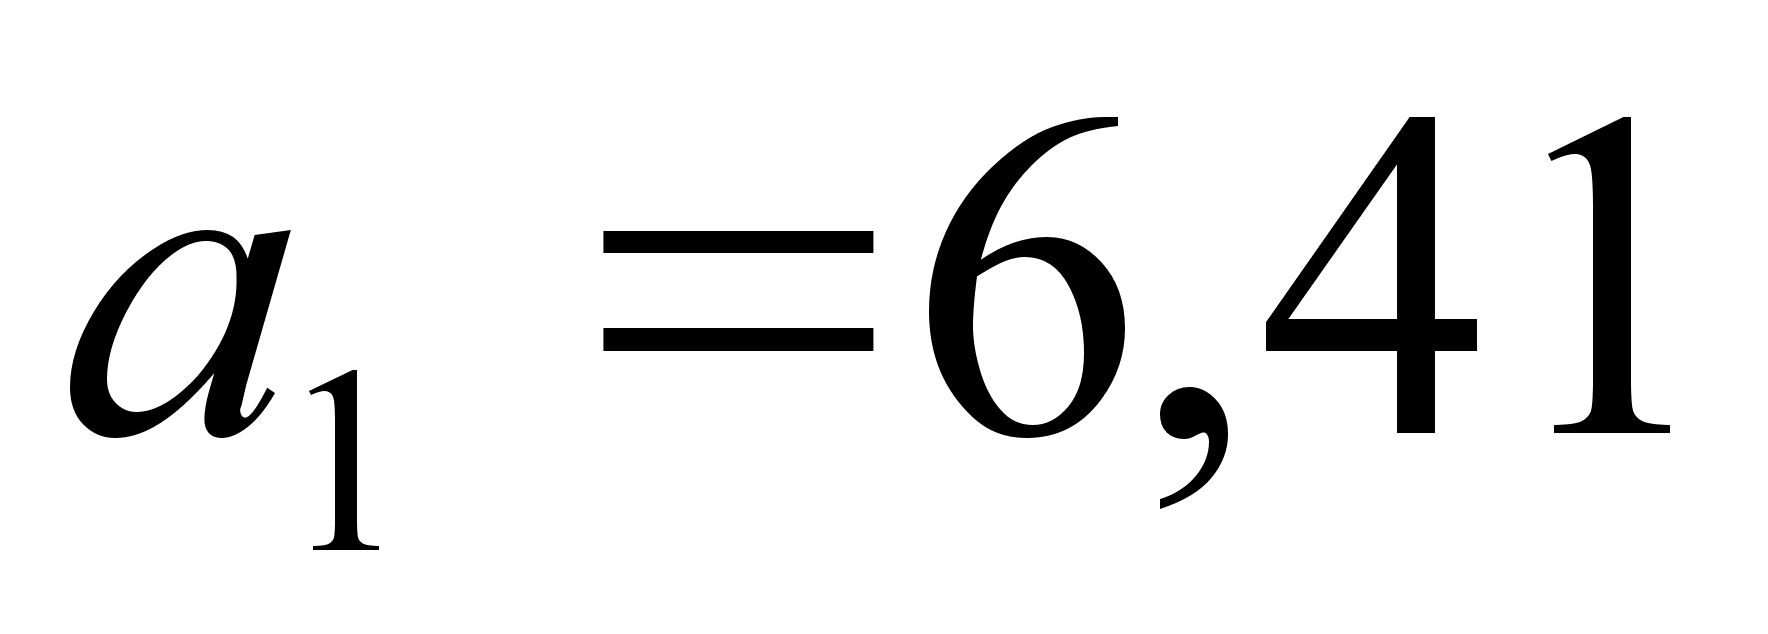 ,
следовательно
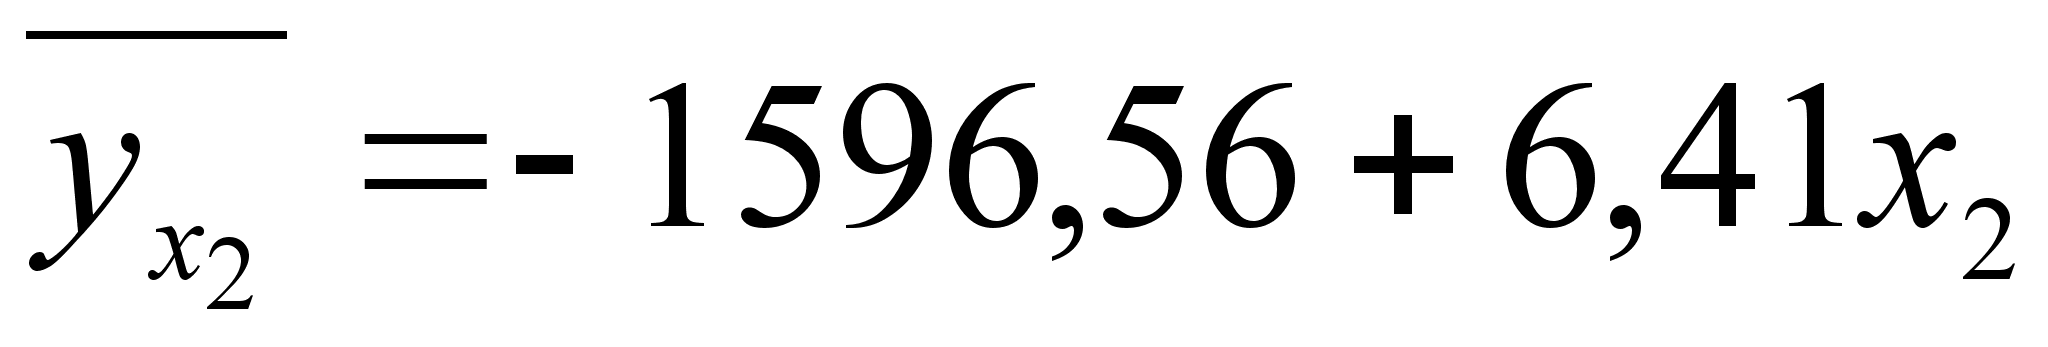
Коэффициент
регрессии
,
следовательно,
каждый яйцо
продуктивности
повышает
себестоимость
яиц (в среднем)
на 6,41р.
По данным таблицы 15 определим частный коэффициент детерминации
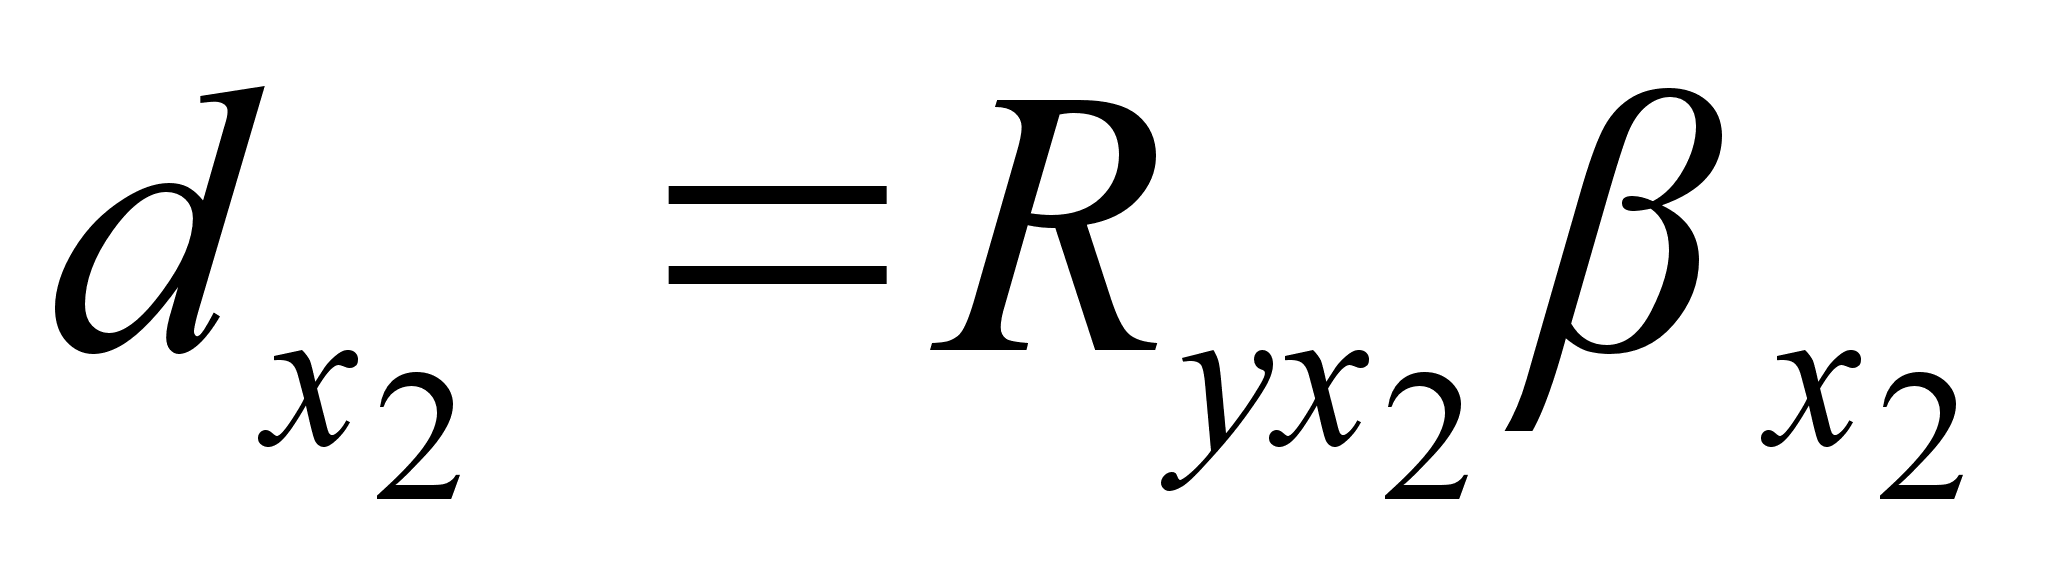 ,
где
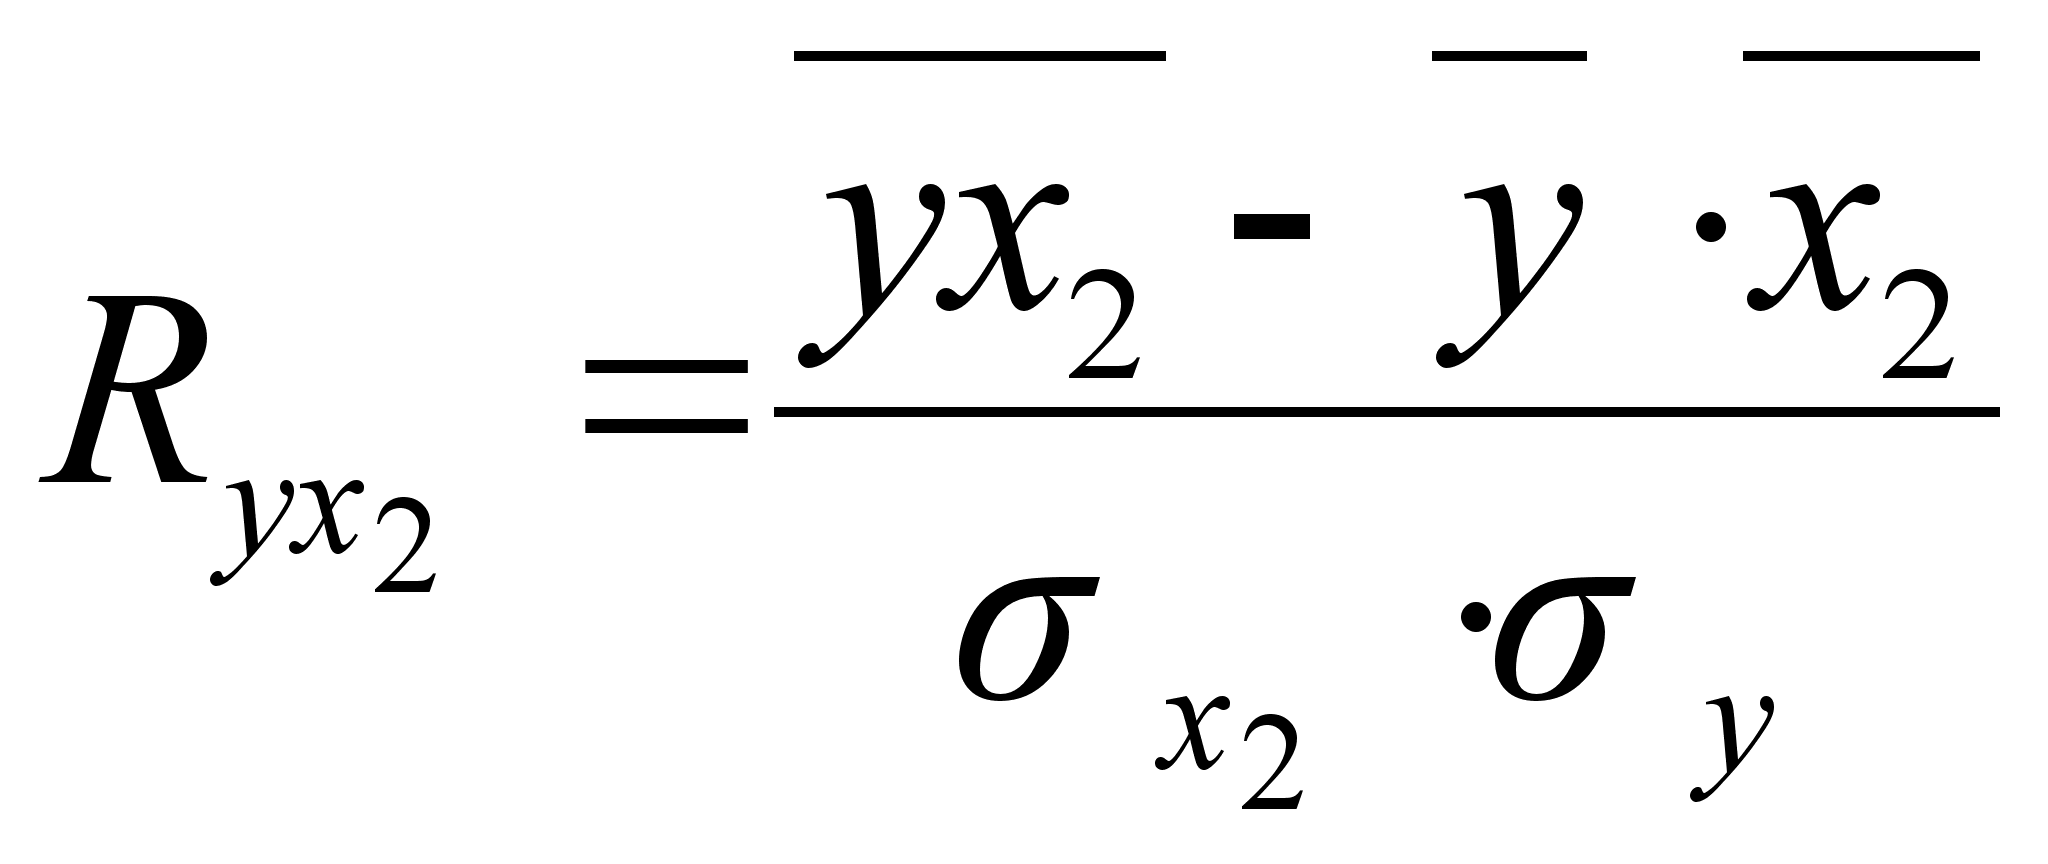 -
это частный
коэффициент
корреляции,
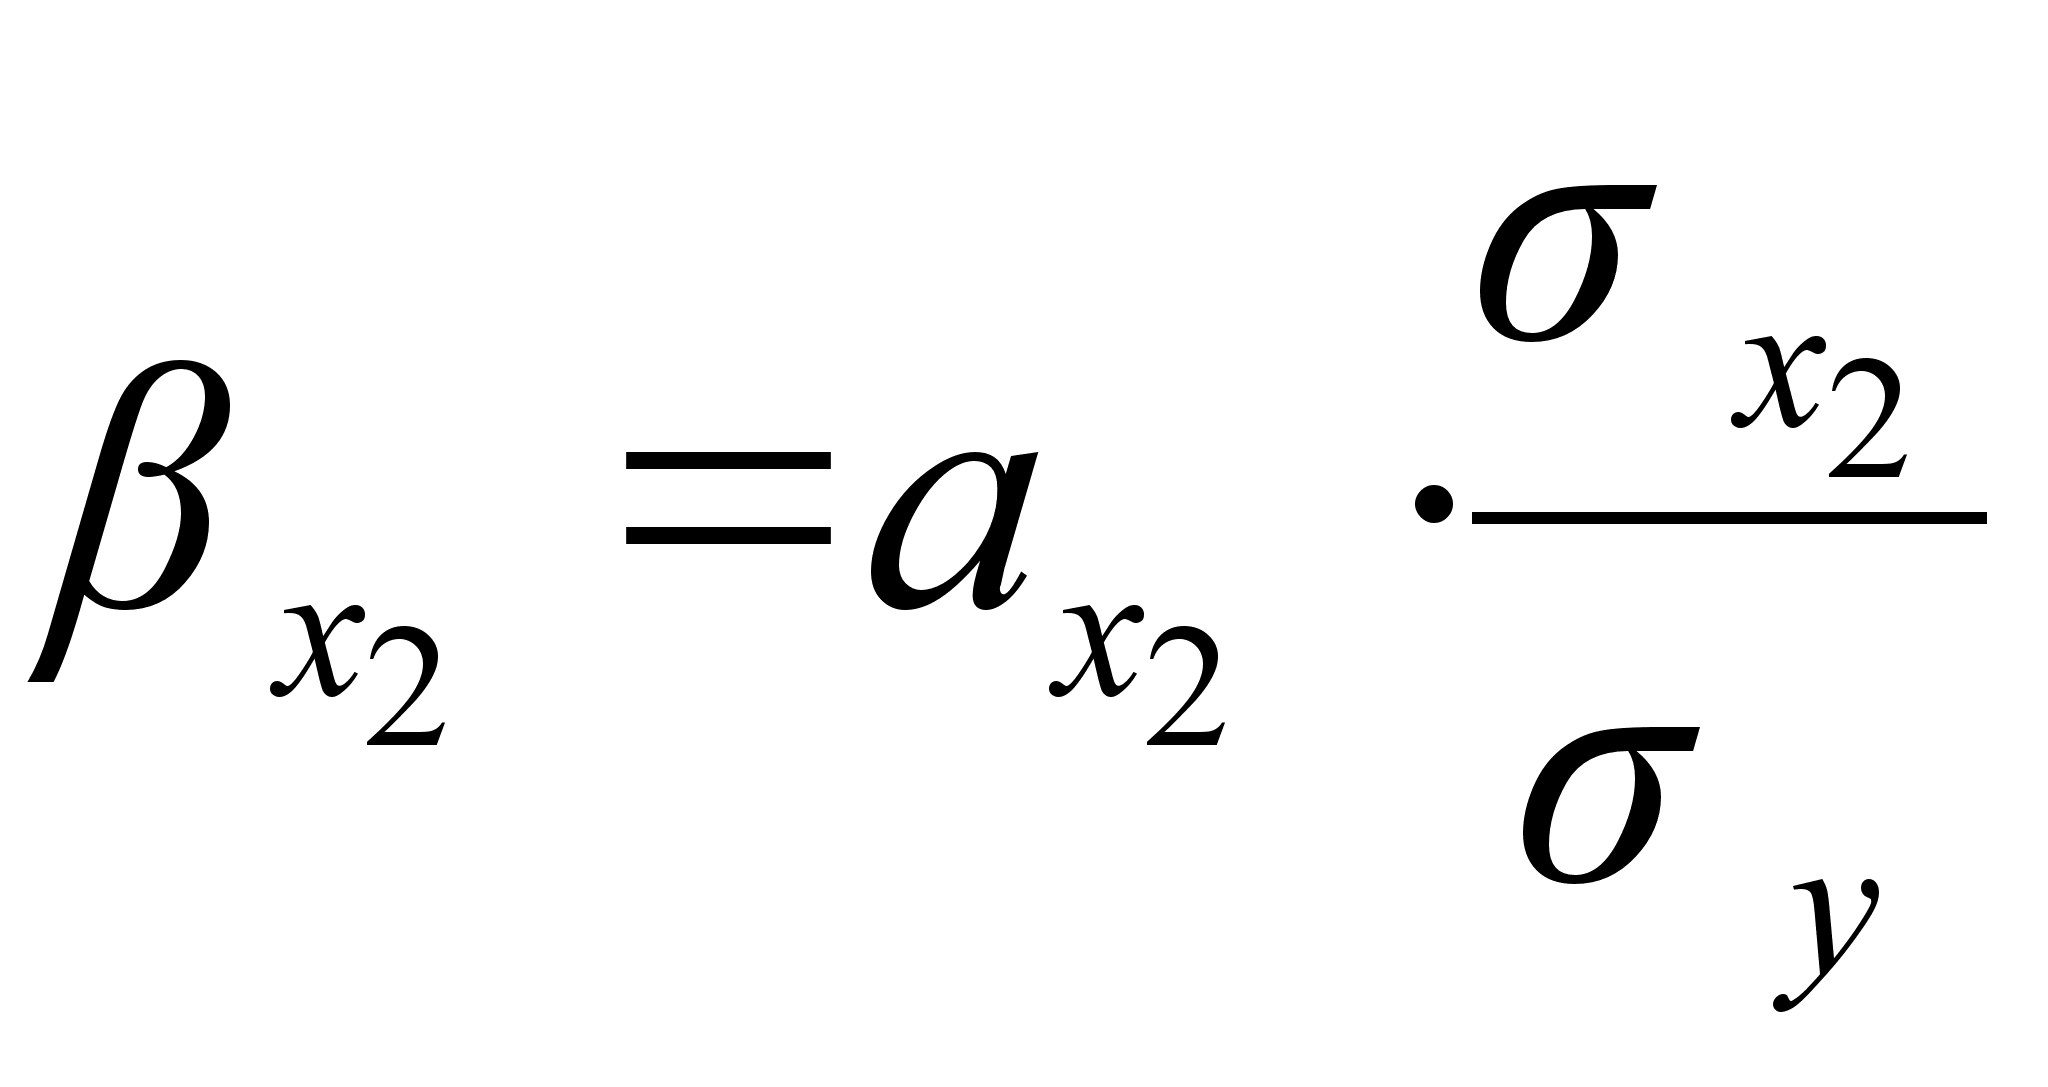 -
бета-коэффициент.
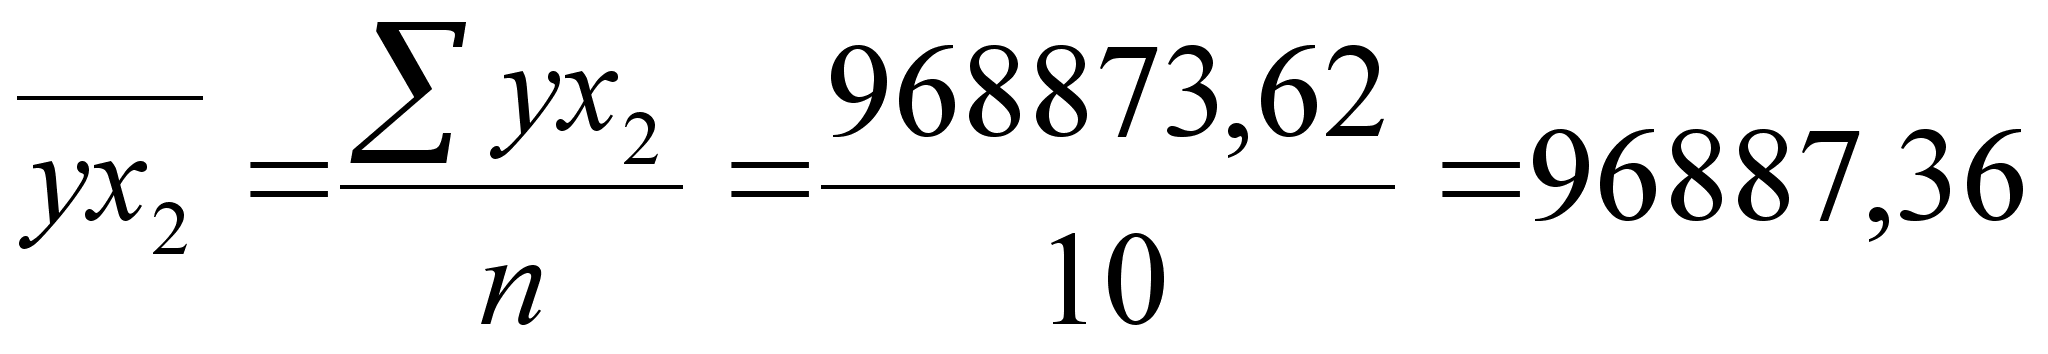 ;
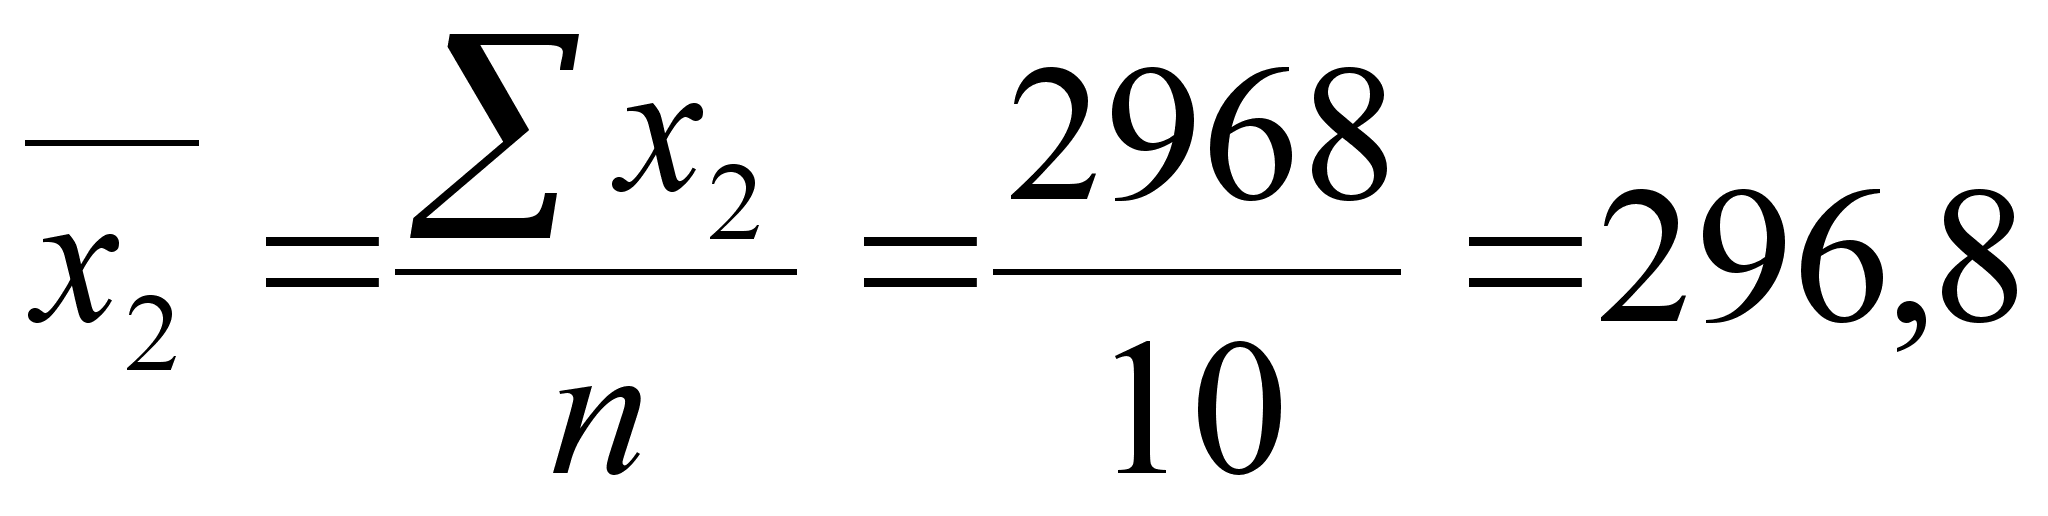 ;
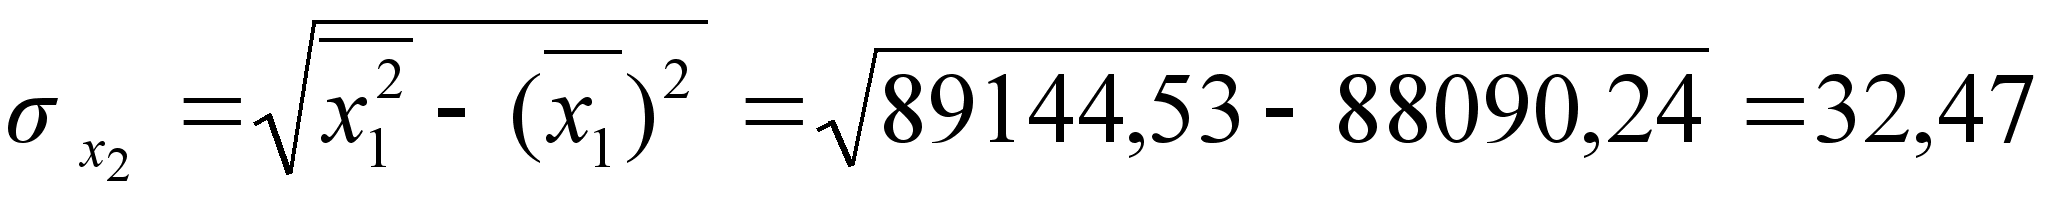 ;
Из
предыдущего
пункта нам уже
известно, что
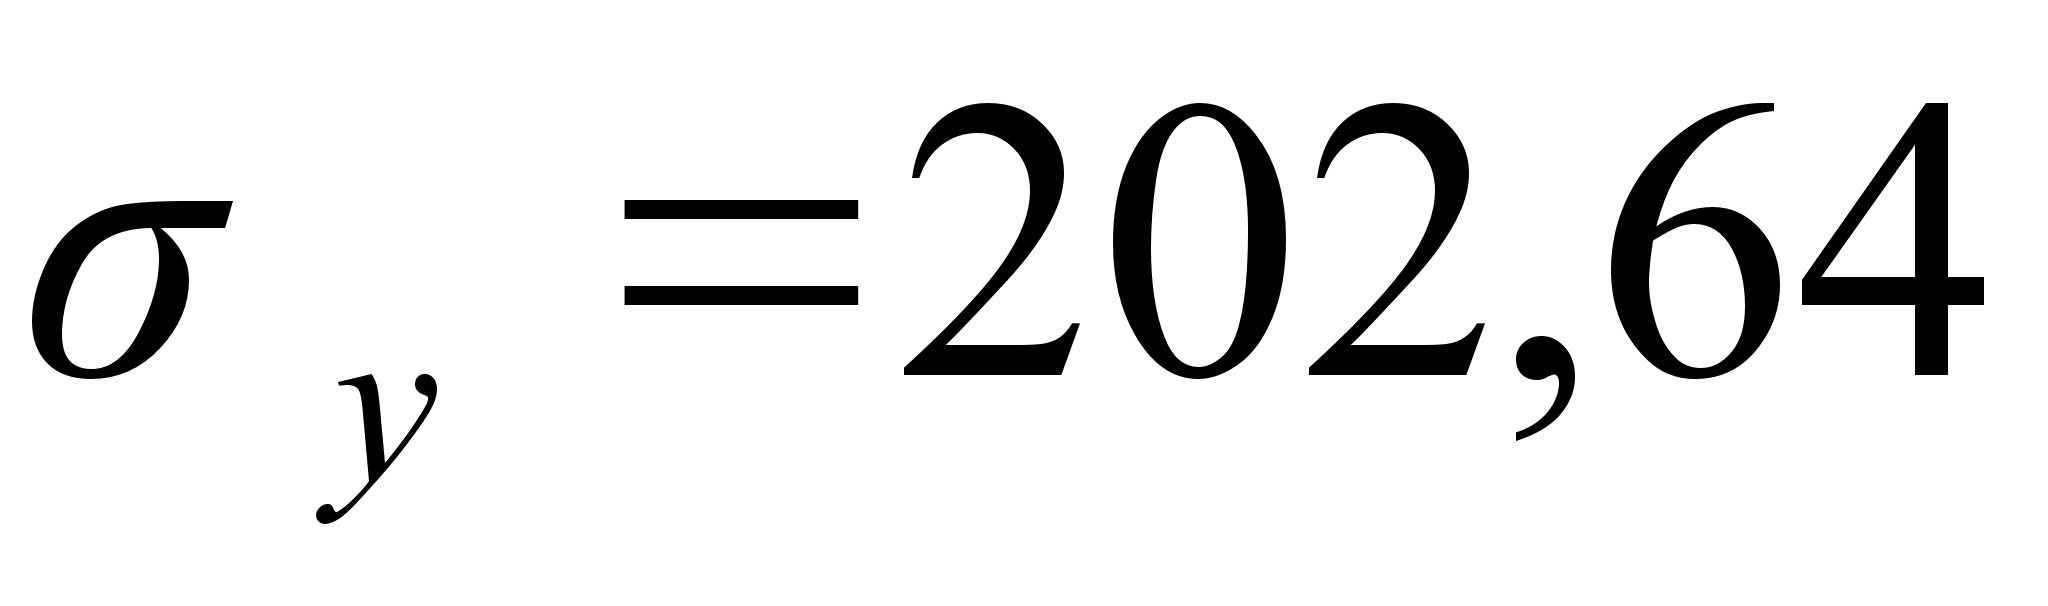 и
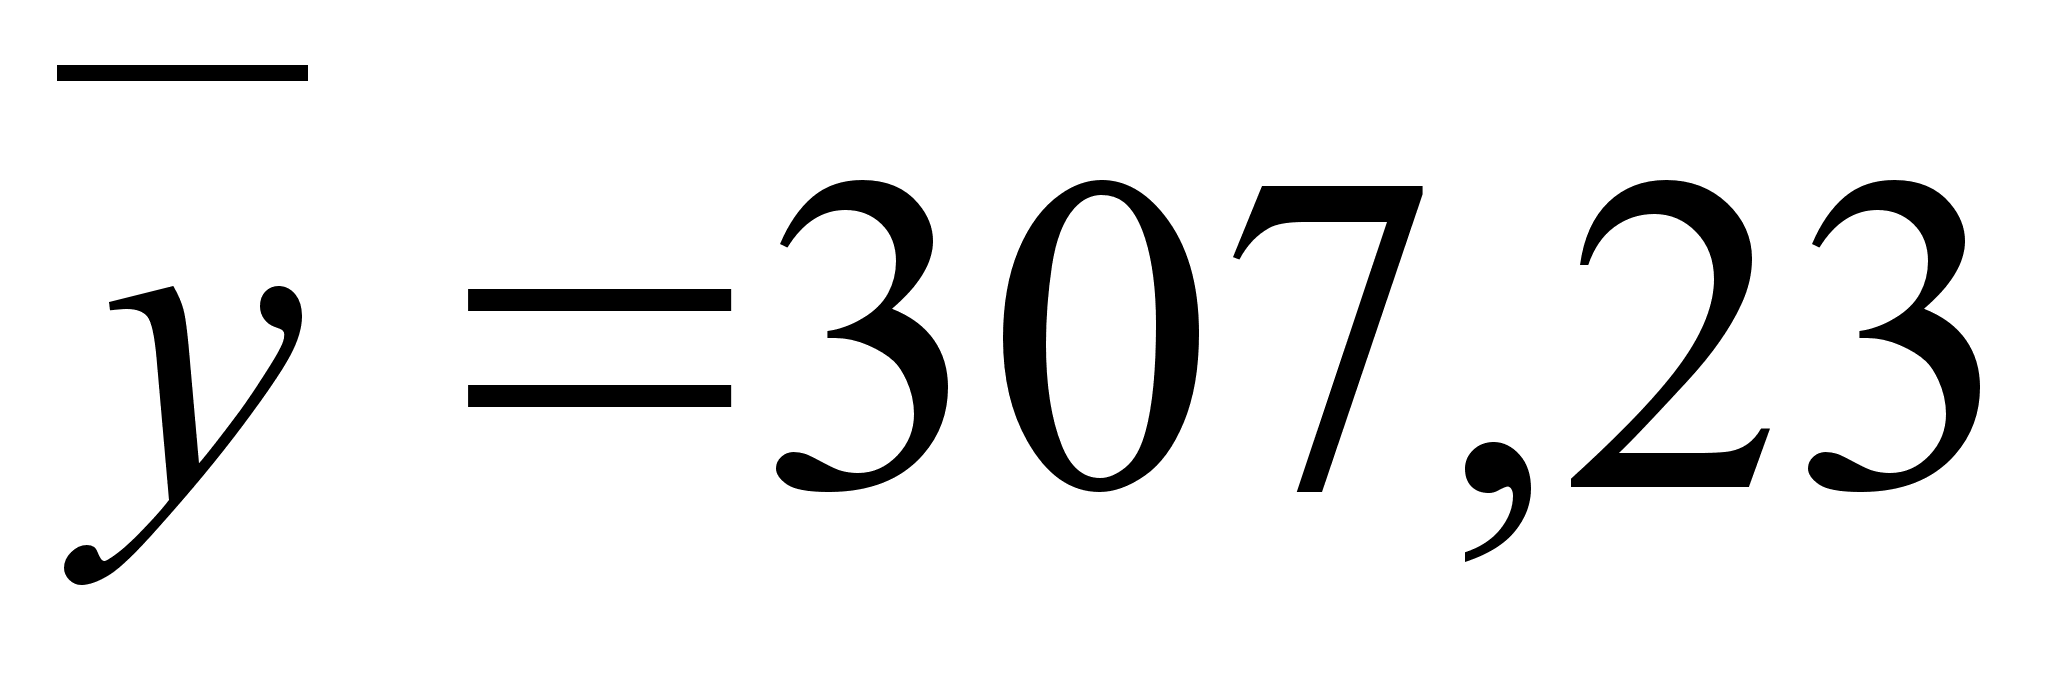 ;
Итак,
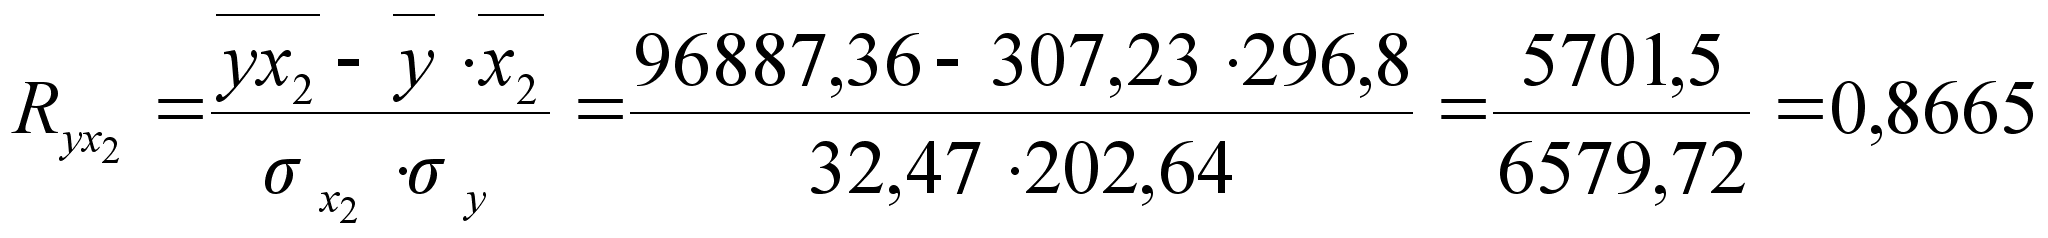 ;
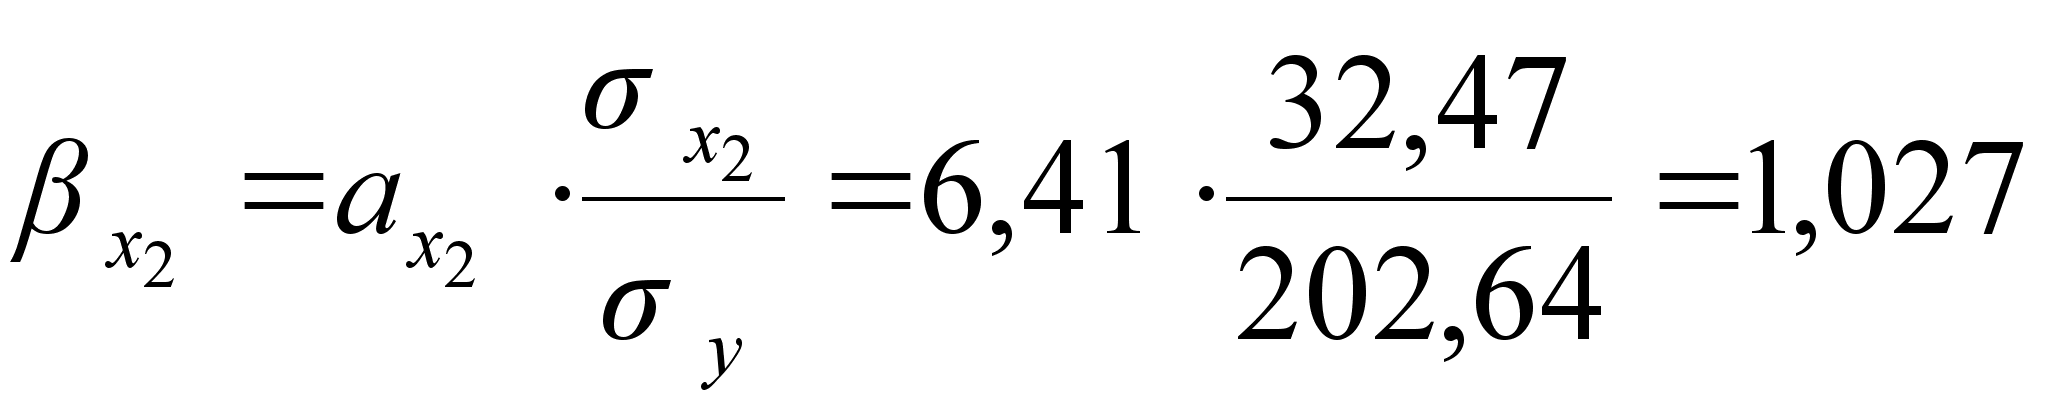 ;
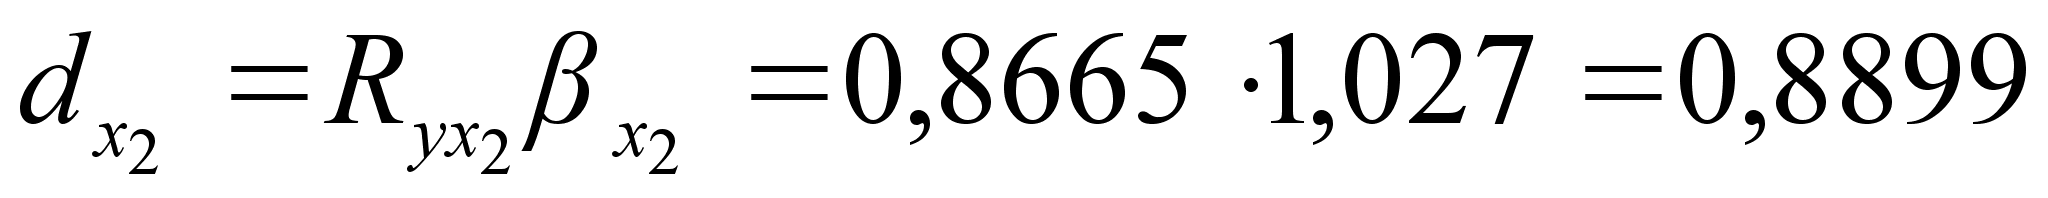 .
Это свидетельствует о том, что 88,99% вариации себестоимости яиц объясняется вариацией продуктивности кур.
Связь между продуктивностью и себестоимостью проявилась сильная и прямая.
Связь между
тремя признаками
(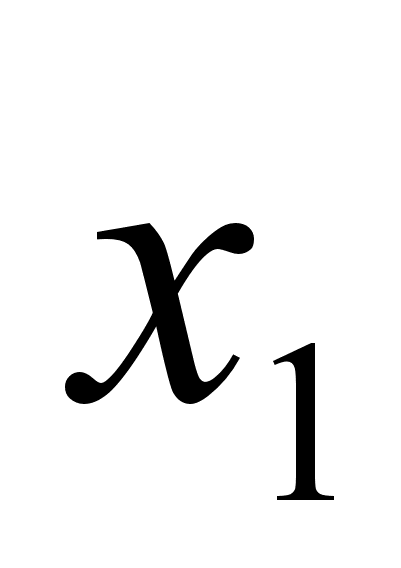 ,и
y)
будем рассматривать
множественной
корреляцией
и регрессией.
Практика
показывает,
что основное
значение имеют
линейные модели
в силу простоты
и логичности
их экономической
интерпретации.
Поэтому и мы
для построения
нашего многофакторного
модуля взаимосвязи
будем использовать
линейную модель:
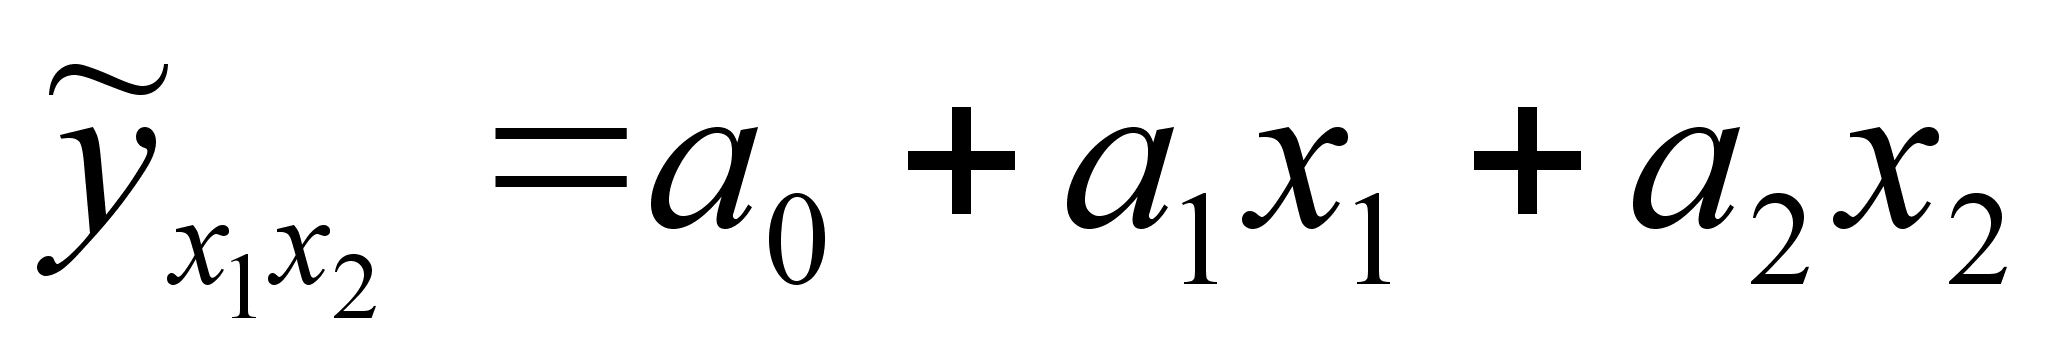
Для определения
параметров
,
и
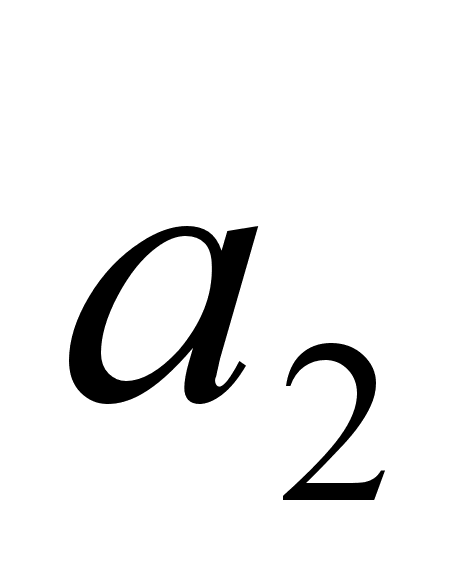 необходимо
решить уравнения:
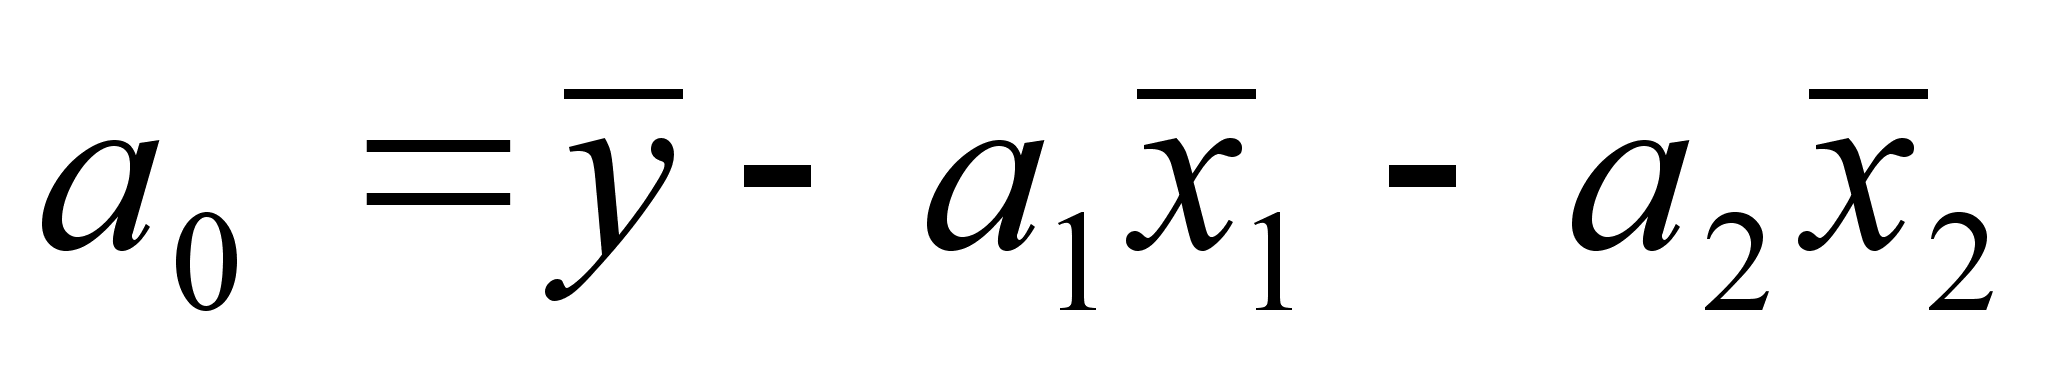 ;
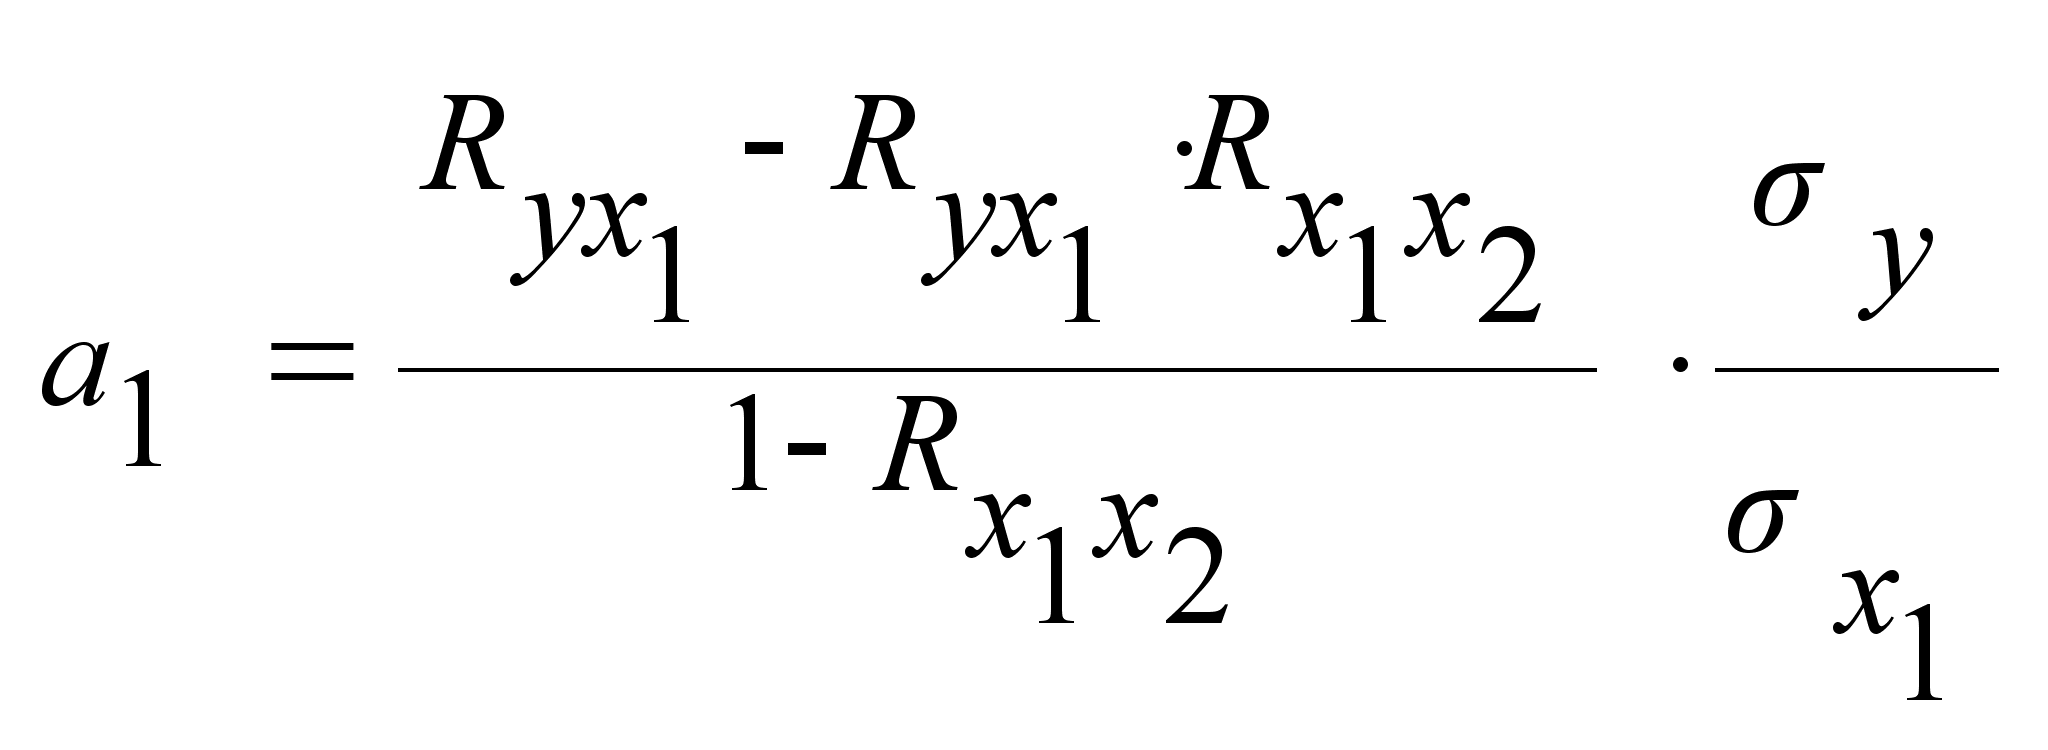 ;
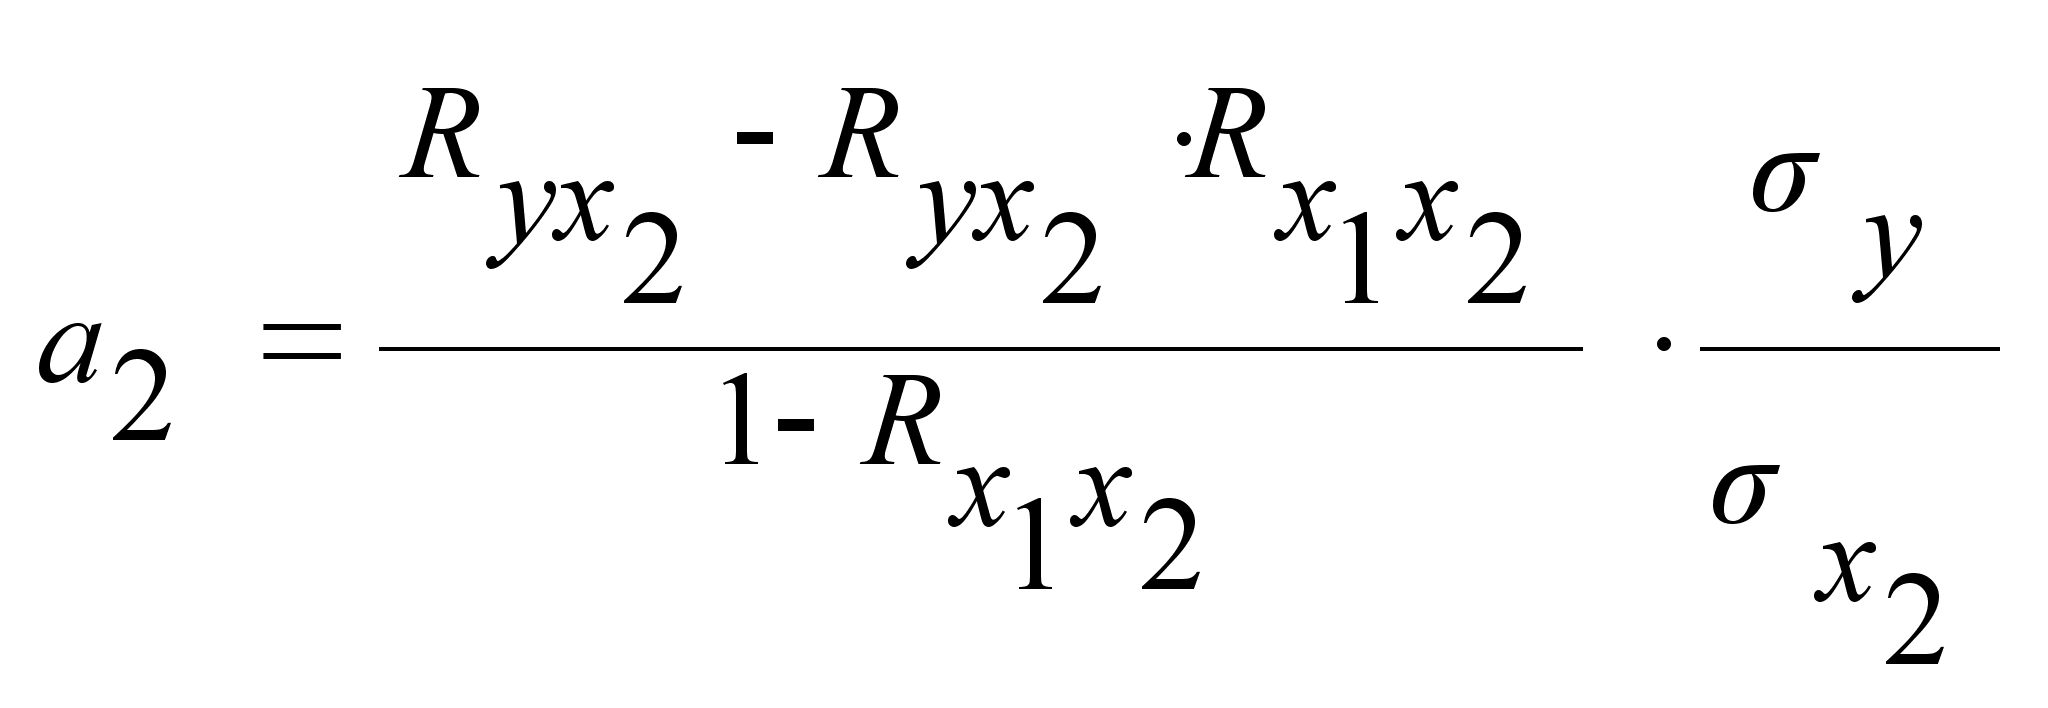 .
Для удобства решения запишем все необходимые данные в таблицу 16.
Таблица 16. Расчетная таблица для изучения множественной корреляции.
| Год |
Затраты на оплату труда, р. |
Продуктивность, шт. |
Себестоимость, р. |
|
|
|
|
|
|
|
|
y | ||||||
| 1992 | 7,73 | 258 | 68,56 | 59,75 | 66564 | 529,97 | 17688,48 | 1994,34 |
| 1993 | 8,4 | 267 | 71,23 | 70,56 | 71289 | 598,33 | 19018,41 | 2242,80 |
| 1994 | 9,56 | 265 | 75,02 | 91,39 | 70225 | 717,19 | 19880,30 | 2533,40 |
| 1995 | 12,84 | 265 | 186,63 | 164,87 | 70225 | 2396,33 | 49456,95 | 3402,60 |
| 1996 | 13,41 | 269 | 246,41 | 179,83 | 72361 | 3304,36 | 66284,29 | 3607,29 |
| 1997 | 14,24 | 319 | 391,22 | 202,78 | 101761 | 5570,97 | 124799,18 | 4542,56 |
| 1998 | 12,56 | 331 | 530,11 | 157,75 | 109561 | 6658,18 | 175466,41 | 4157,36 |
| 1999 | 14,26 | 339 | 484,14 | 203,35 | 114921 | 6903,84 | 164123,46 | 4834,14 |
| 2000 | 15,38 | 333 | 342,23 | 236,54 | 110889 | 5263,50 | 113962,59 | 5121,54 |
| 2001 | 18,91 | 323 | 676,77 | 357,59 | 104329 | 12797,72 | 218596,71 | 6107,93 |
| Всего | 127,29 | 2969 | 3072,32 | 1724,41 | 892125 | 44740,39 | 969276,78 | 38543,96 |
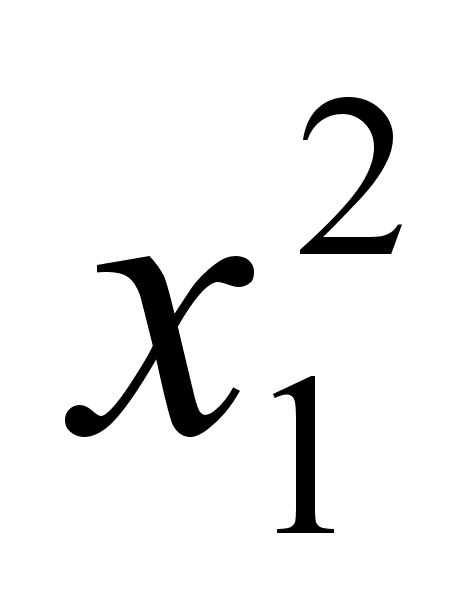
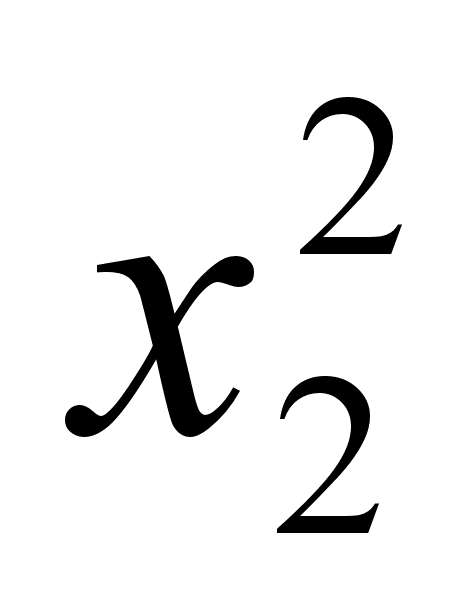
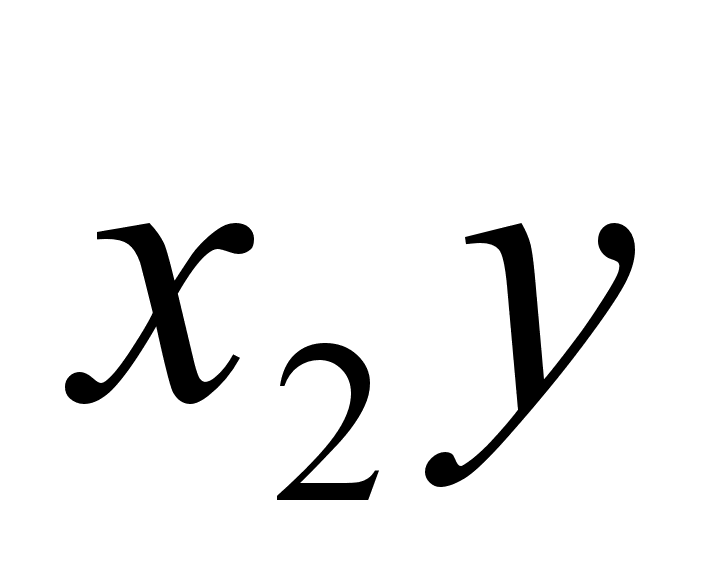
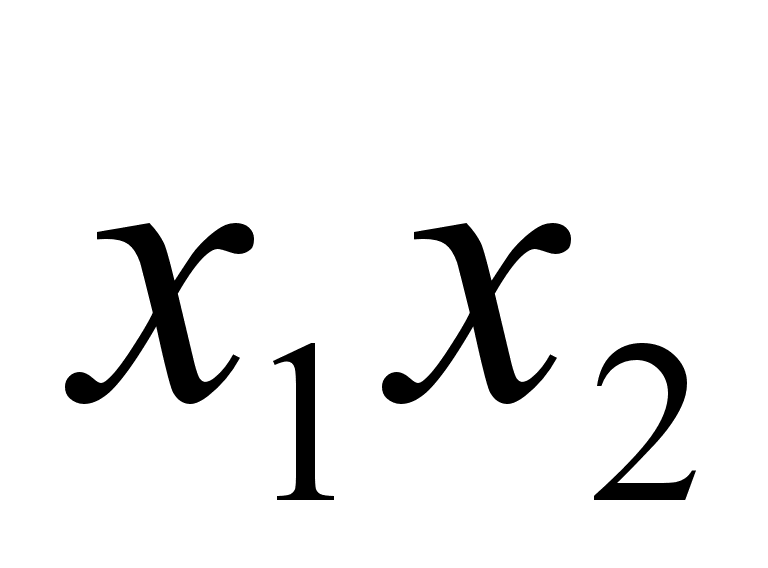
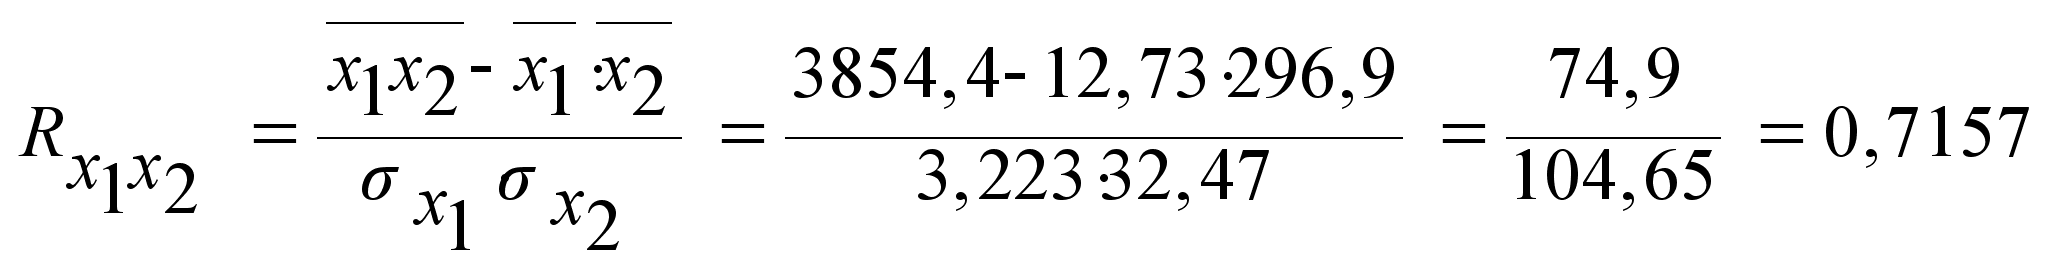
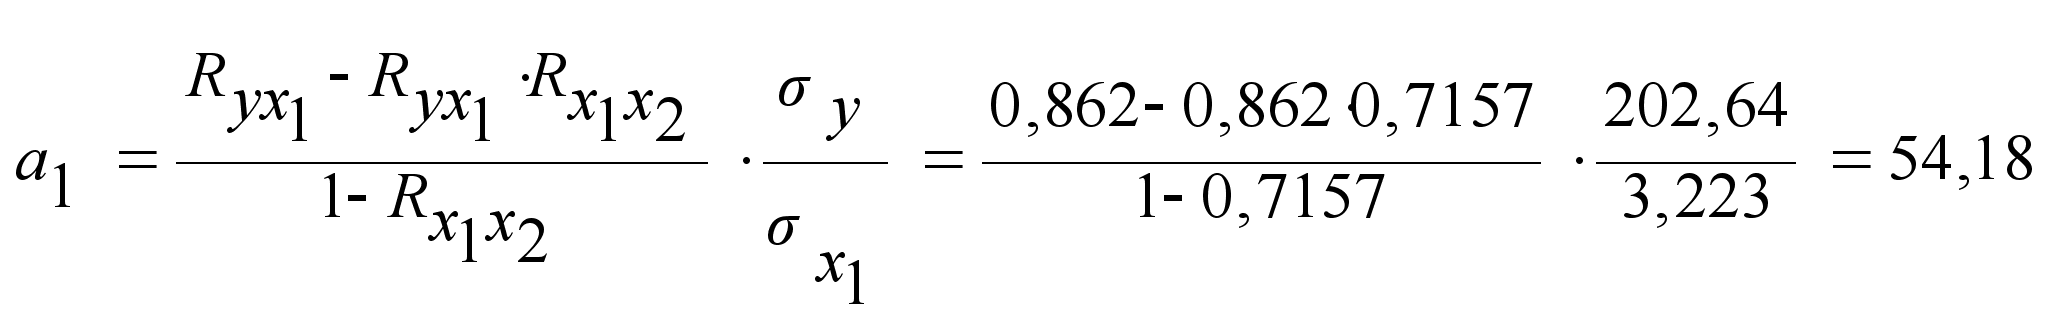
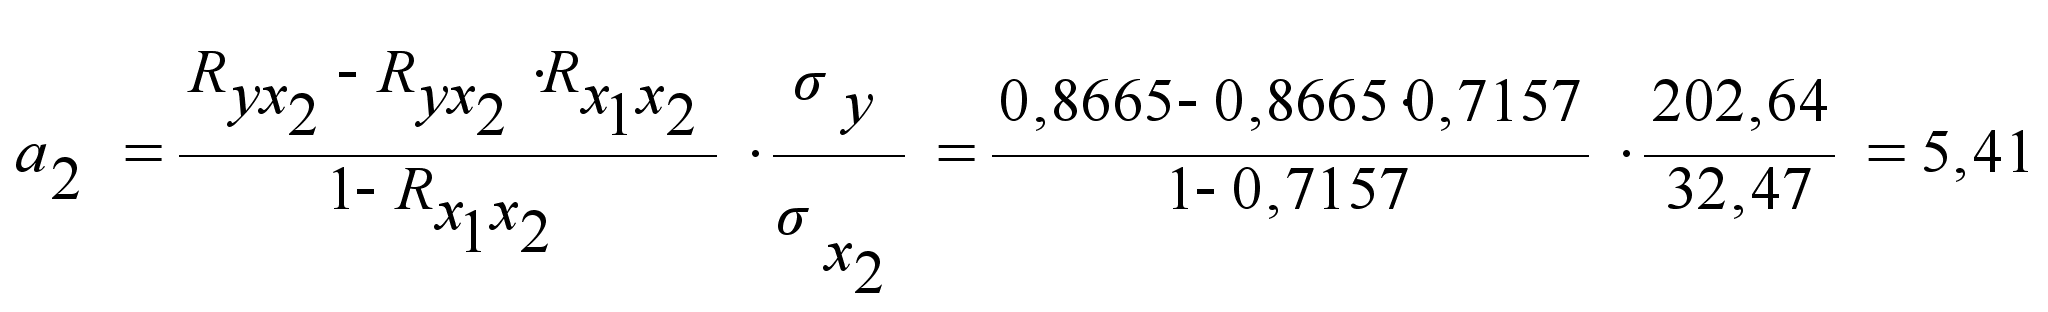
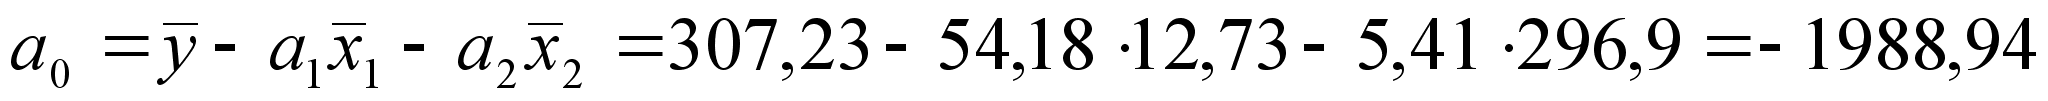
Уравнение множественной регрессии:
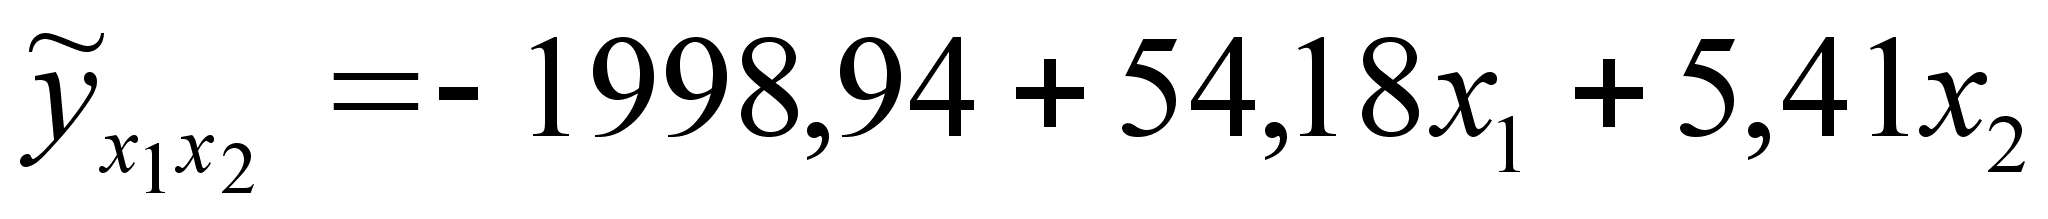
Расчеты показывают, что с увеличением затрат на заработную плату на 1 рубль себестоимость увеличивается на 54,18р., а также, что с увеличением продуктивности на 1 яйцо себестоимость повышается на 5,41р.
Совокупный множественный коэффициент корреляции рассчитывается по формуле:
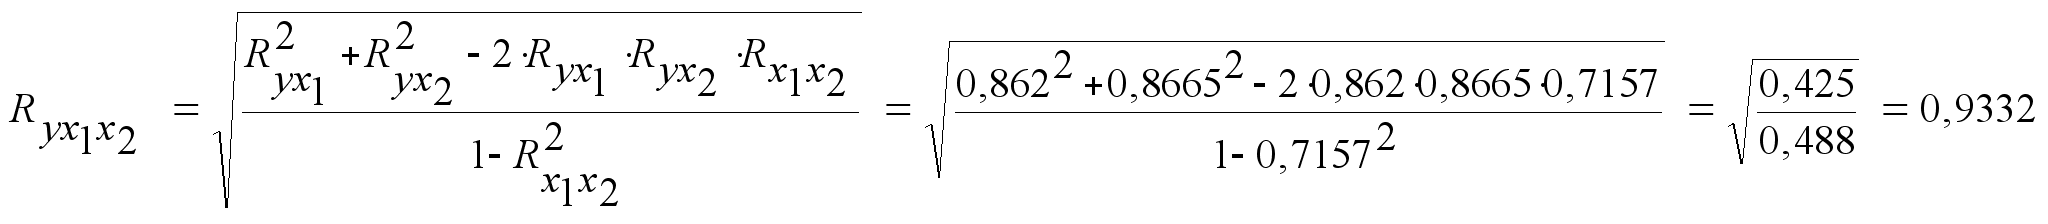
Связь проявилась сильная, т.е. отклонение себестоимости яиц от средней по совокупности зависит от затрат на заработную плату и продуктивности на 87,09%.
На основе
коэффициентов
регрессии (
и
)
нельзя сказать,
какой из факторных
признаков
оказывает
наибольшее
влияние на
результативный
признак. Чтобы
судить о сравнительной
силе влияния
отдельных
факторов, вычислим
Q -
коэффициент,
который вычисляется
по формуле:
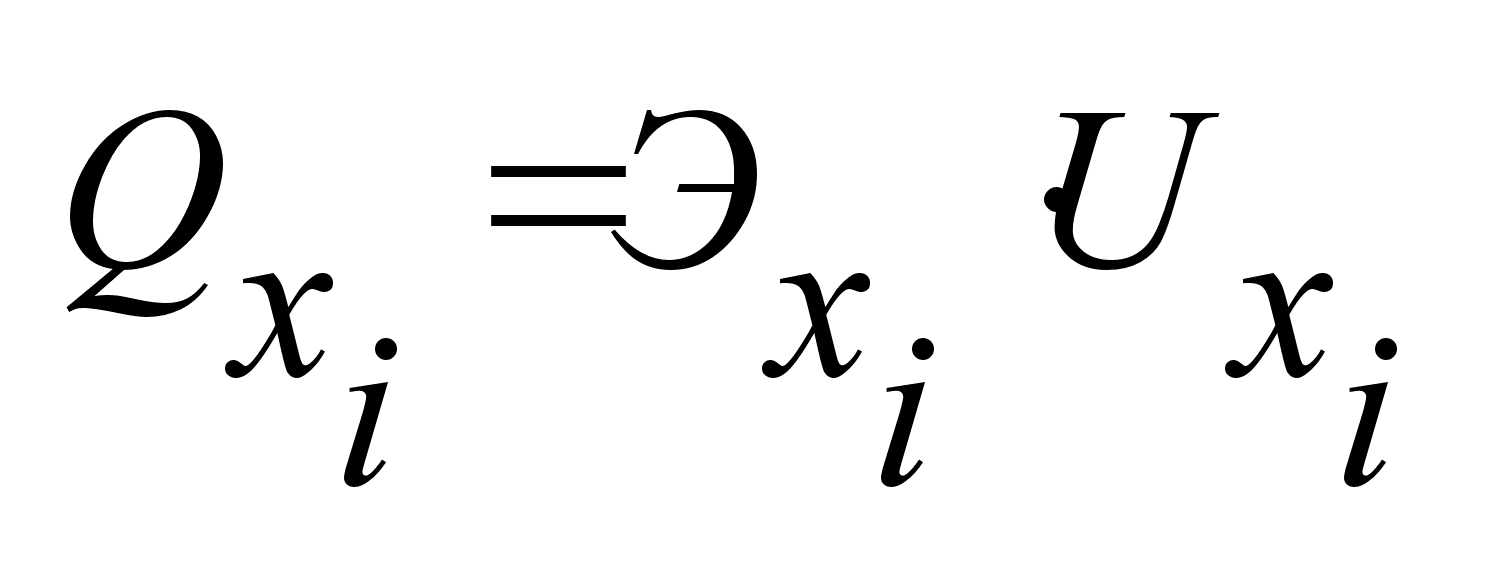 ,
где
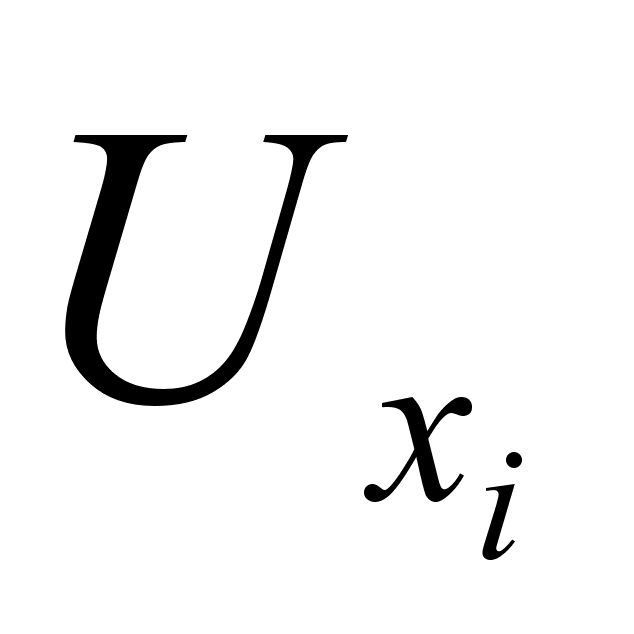 -
коэффициент
вариации,
соответствующего
факторного
признака;
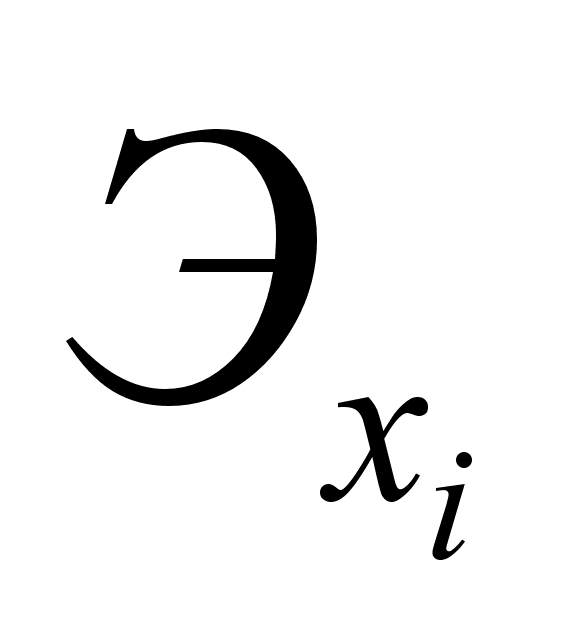 -
коэффициент
эластичности.
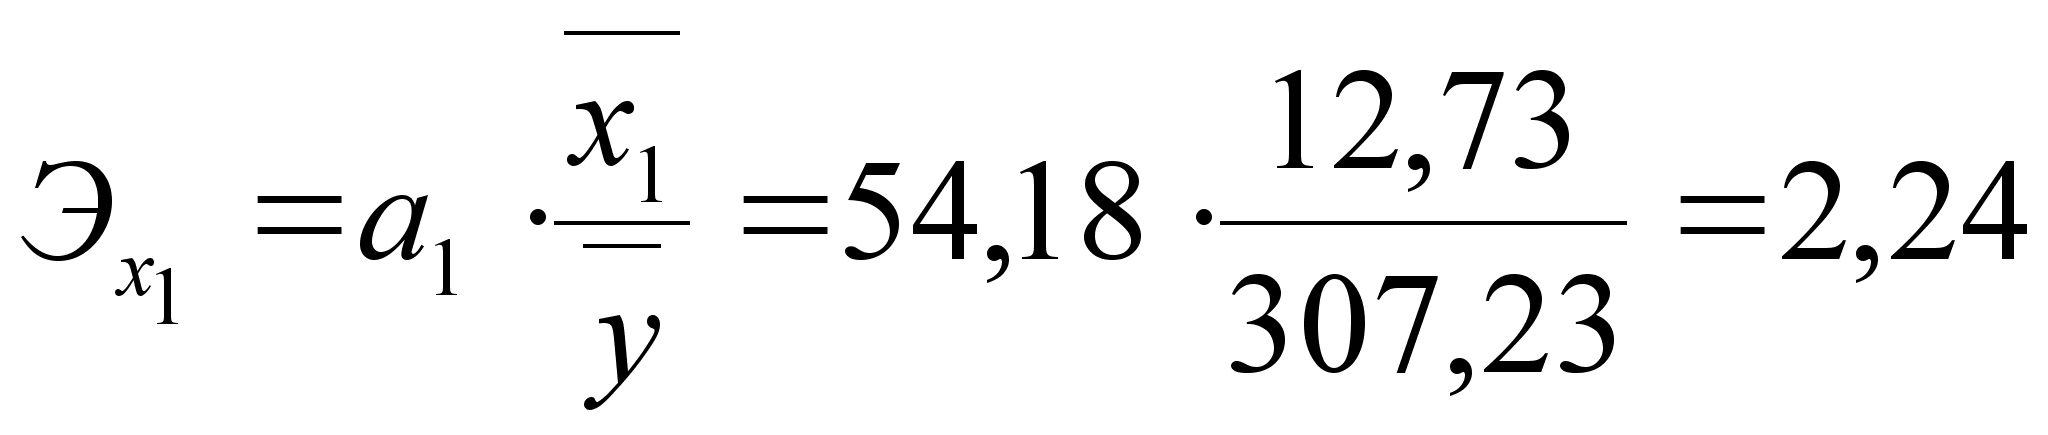 ;
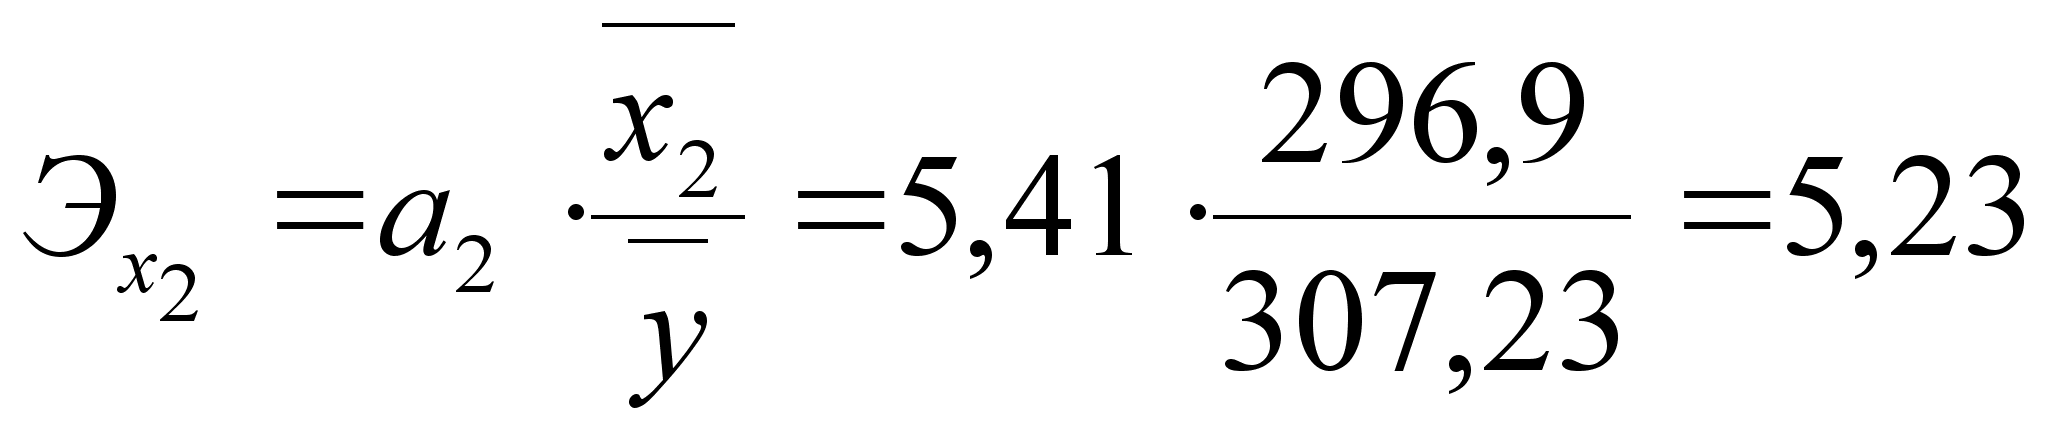
Это означает, что при увеличении затрат на заработную плату на 1% себестоимость увеличивается на 2,24%, а при росте продуктивности на 1% себестоимость увеличивается на 5,23%.
|
|
|
|
|
|
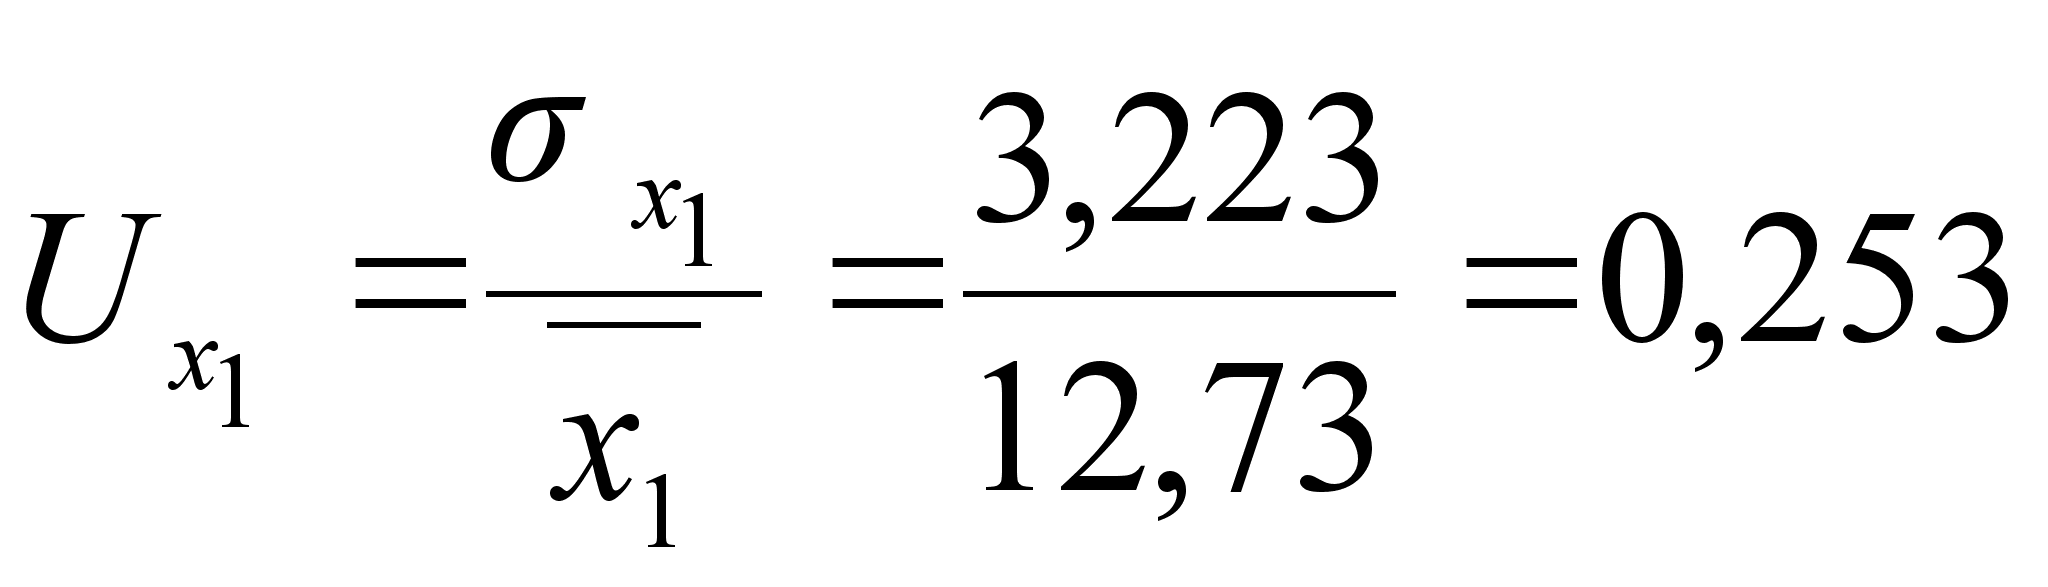 ;
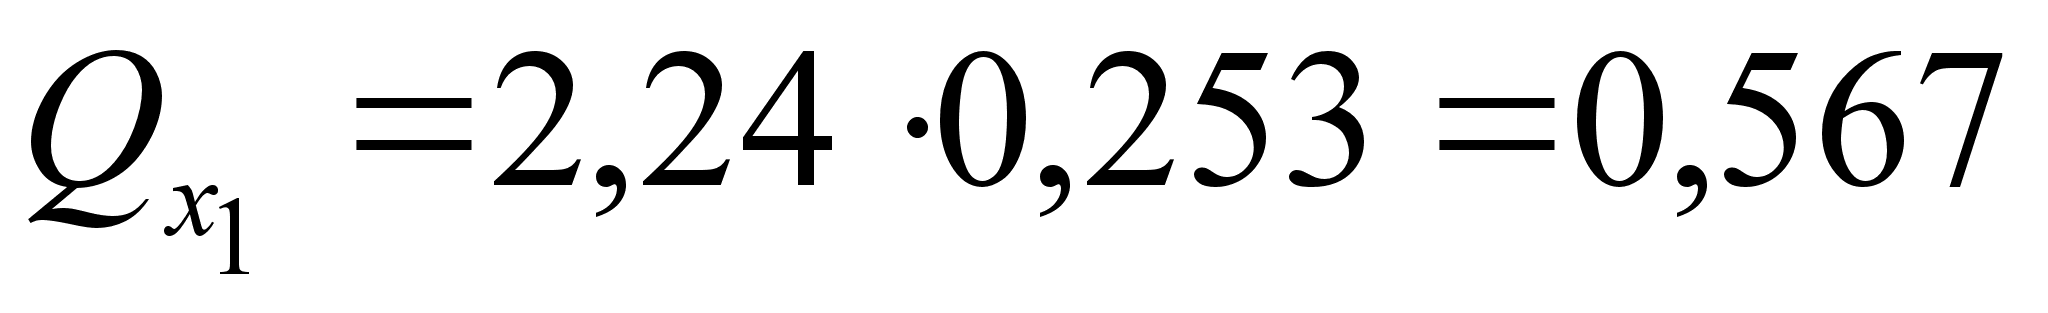 ;
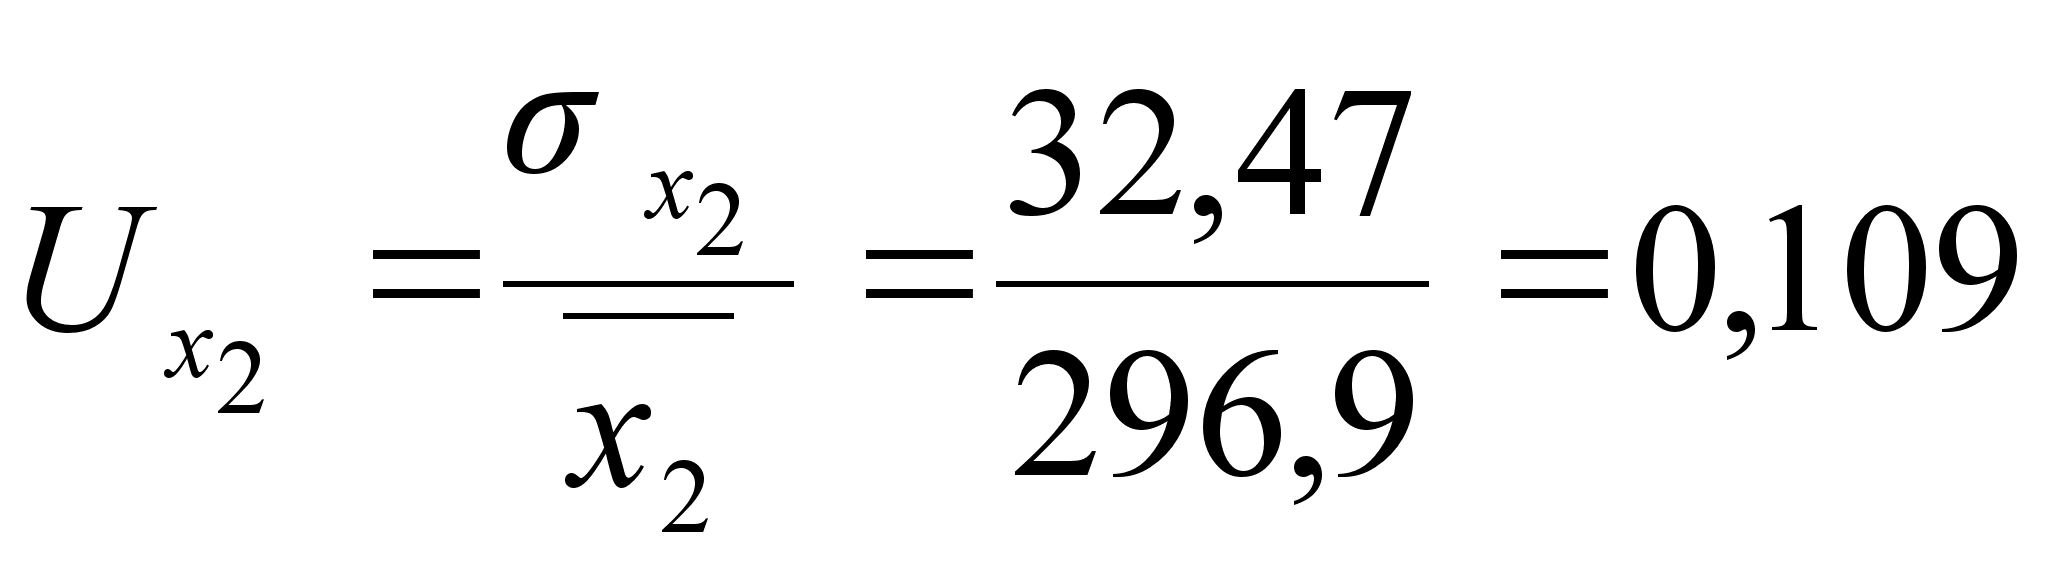
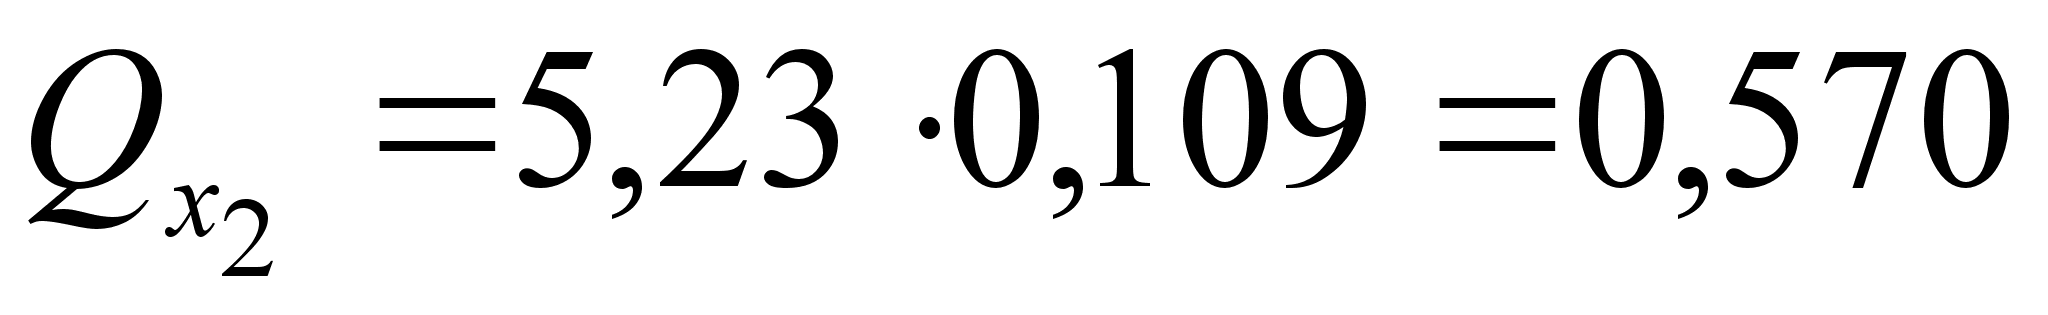 .
Из двух
изучаемых
факторов наиболее
существенное
влияние на
вариацию
себестоимости
по районам
оказывает
фактор
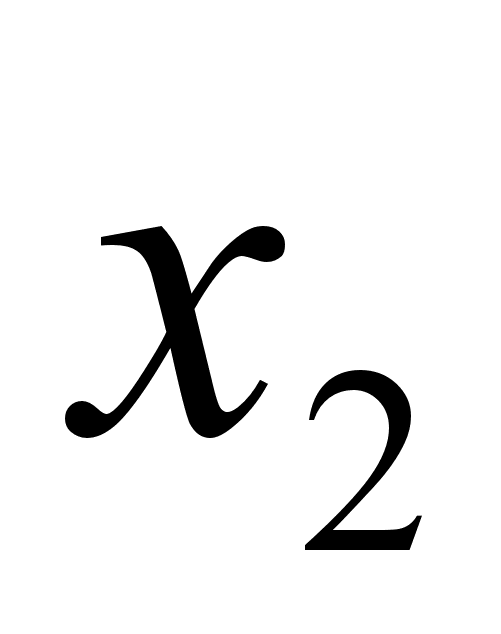 -
продуктивность.
3.5. Ряды динамики
Рядом динамики называется временная последовательность значений статистических показателей.
Ряд динамики состоит из двух элементов: моментов времени (обычно дат) или периодов времени (годы, кварталы, месяцы), к которым относятся статистические данные, и самих данных, называемых уровнями ряда. Оба элемента – время и уровень – называются членами ряда динамики.
Для правильного анализа динамических рядов необходимо знать их виды, которые выделяются при группировке элементов ряда по разным признакам.
По времени, отражаемому в динамических рядах, они разделяются на моментные и интервальные.
В моментных рядах динамики уровни ряда выражают величину явления на определенную дату. В них время обозначает момент, к которому относится каждый уровень ряда. Уровни моментных рядов динамики суммировать не имеет смысла, поскольку суммирование будет включать одну и ту же величину несколько раз, но разность уровней имеет определенный смысл.
В интервальных рядах уровни ряда выражают размеры явления за определенный промежуток времени. Отличительной особенностью интервальных рядов динамики абсолютных величин является возможность суммировать уровни следующих друг за другом периодов, поскольку их можно рассматривать как итог за более длительный период времени.
По способу выражения уровней рядов динамики они могут быть рядами абсолютных, средних и относительных величин.
При изучении динамики социально-экономических явлений используют некоторые статистические характеристики, которые позволяют измерить изменение явлений во времени.
Большинство статистических характеристик основано на абсолютном или относительном сравнении уровней динамических рядов показателей динамики: абсолютный прирост, темпы роста и прироста, абсолютное значение одного процента прироста. Сравниваемый уровень называется текущим, а уровень, с которым производится сравнение, базисным. За базисный уровень часто принимается либо предыдущий уровень, либо начальный в данном динамическом ряду. Если производится сравнение каждого уровня с предыдущим, то получаются цепные показатели динамики. Если каждый уровень сравнивается с начальным или каким-либо другим, принятым за базу сравнения, то получаются базисные показатели.
Выбор базы сравнения должен быть обоснован исторически и экономически, так чтобы база отражала определенный этап развития явления. Иногда за базу сравнения принимается средний уровень какого-либо предшествующего периода.
Ряды динамики могут быть с равностоящими (по времени) уровнями и не равностоящими.
Чтобы выделить специфику развития явления за отдельные периоды времени определяют абсолютные и относительные показатели ряда динамики (абсолютный прирост, темпы роста, темпы прироста, абсолютное значение одного процента прироста) цепным или базисным способами.
Абсолютный рост (снижение) исчисляются как разность сравниваемых уровней:
|
|
|
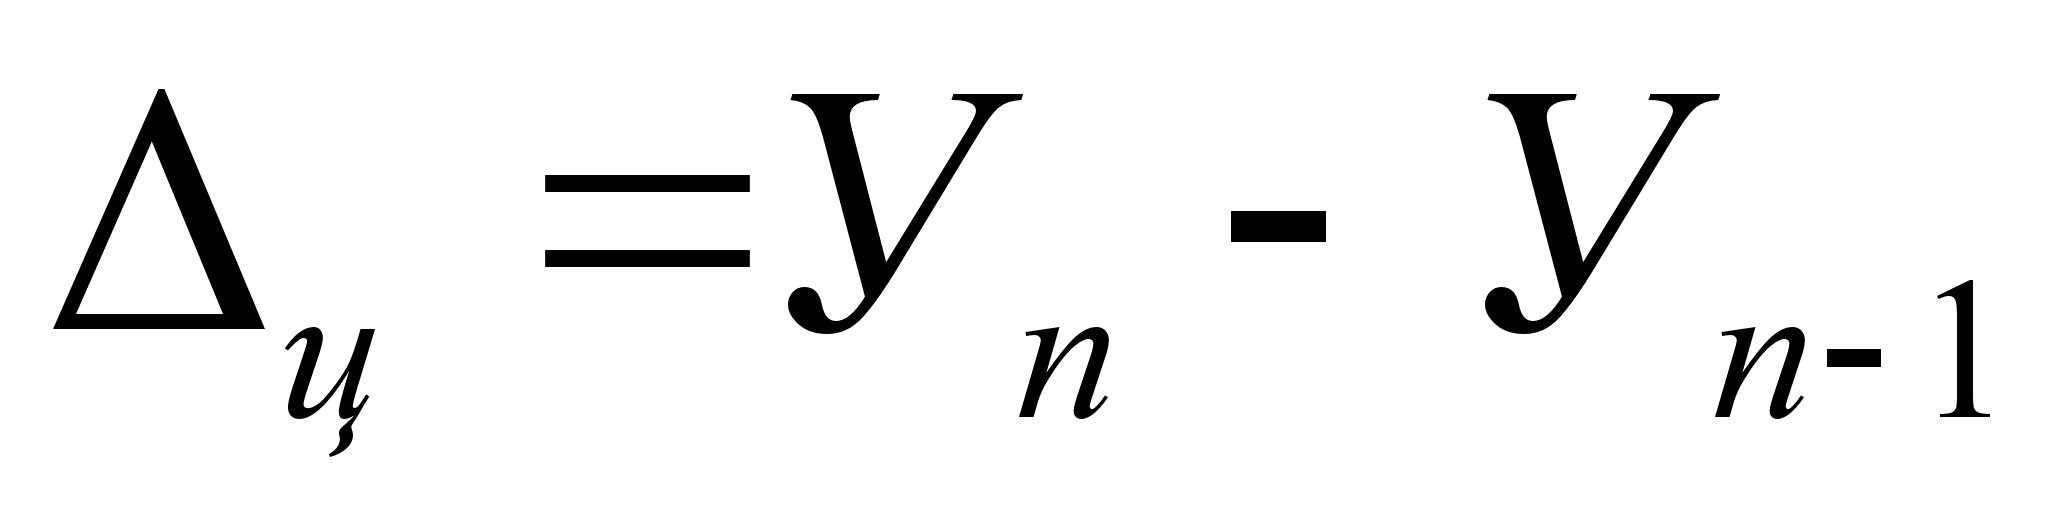 или
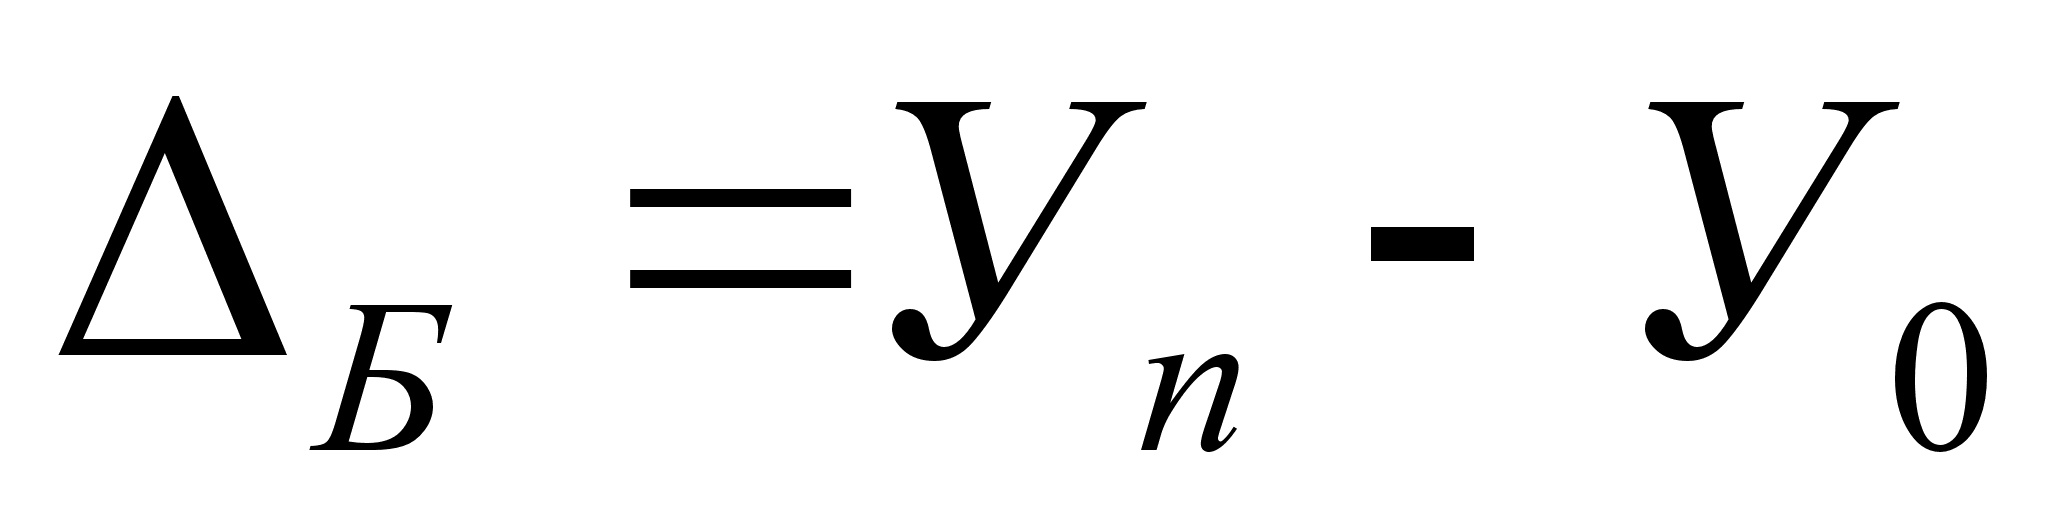 ,
где
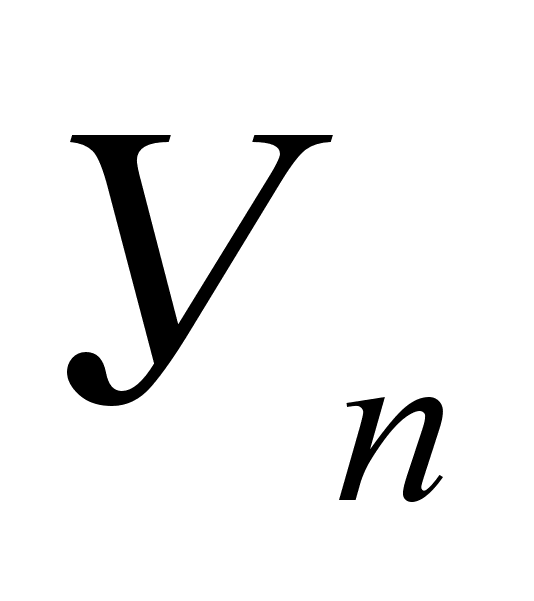 -
уровень текущего
n-ого
периода;
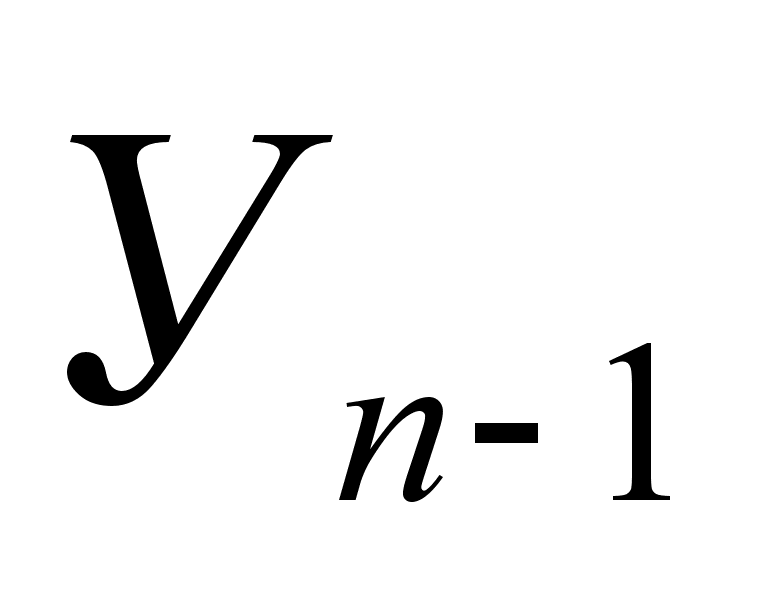 -
уровень предшествующего
периода;
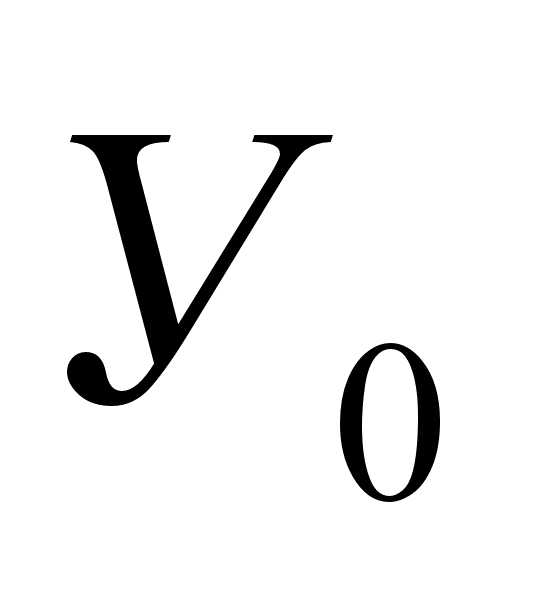 -
уровень базисного
периода (в нашем
случае за этот
уровень взята
средняя величина
урожайности
картофеля за
весь период).
Интенсивность изменения уровня в динамике определяется отношением уровней и выражается коэффициентом роста (снижения):
|
|
|
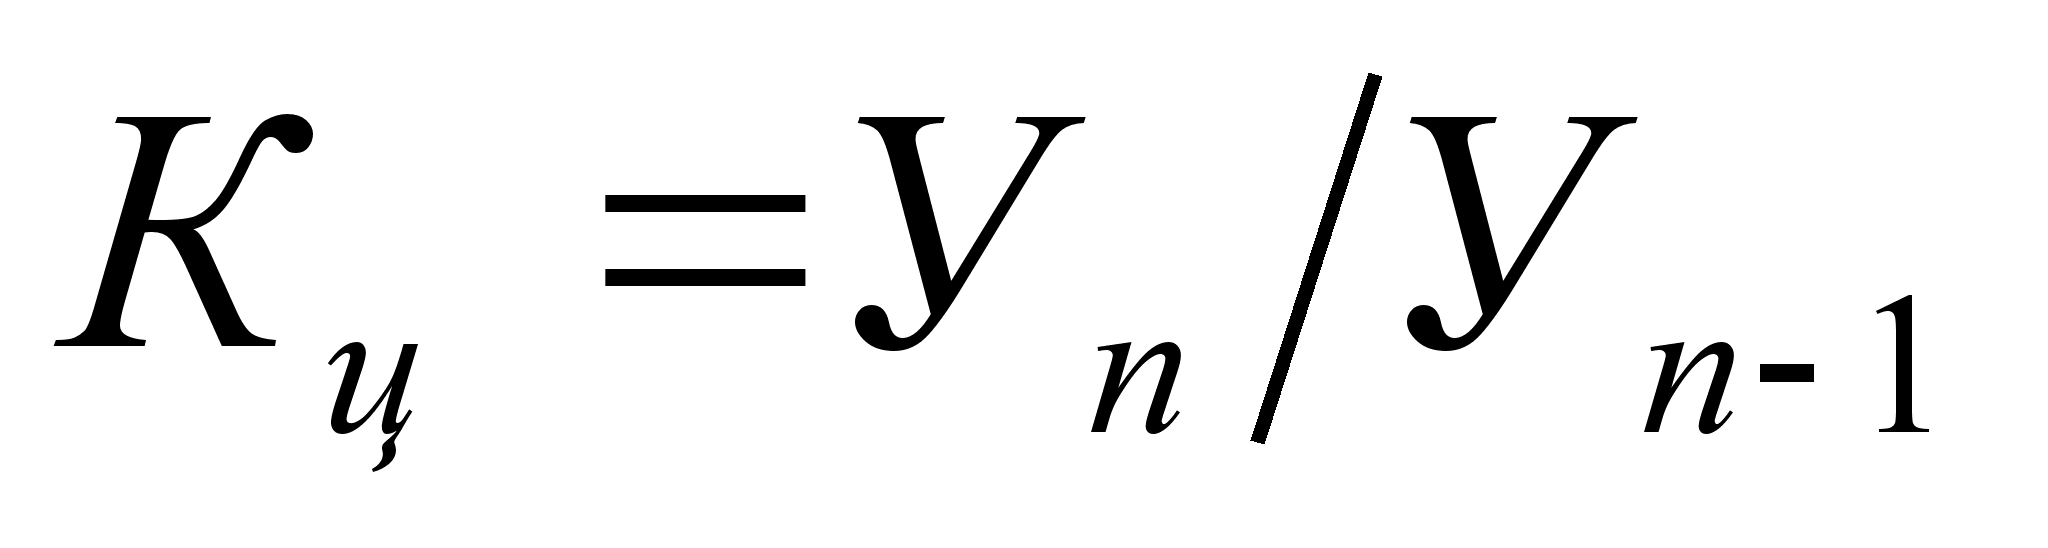 или
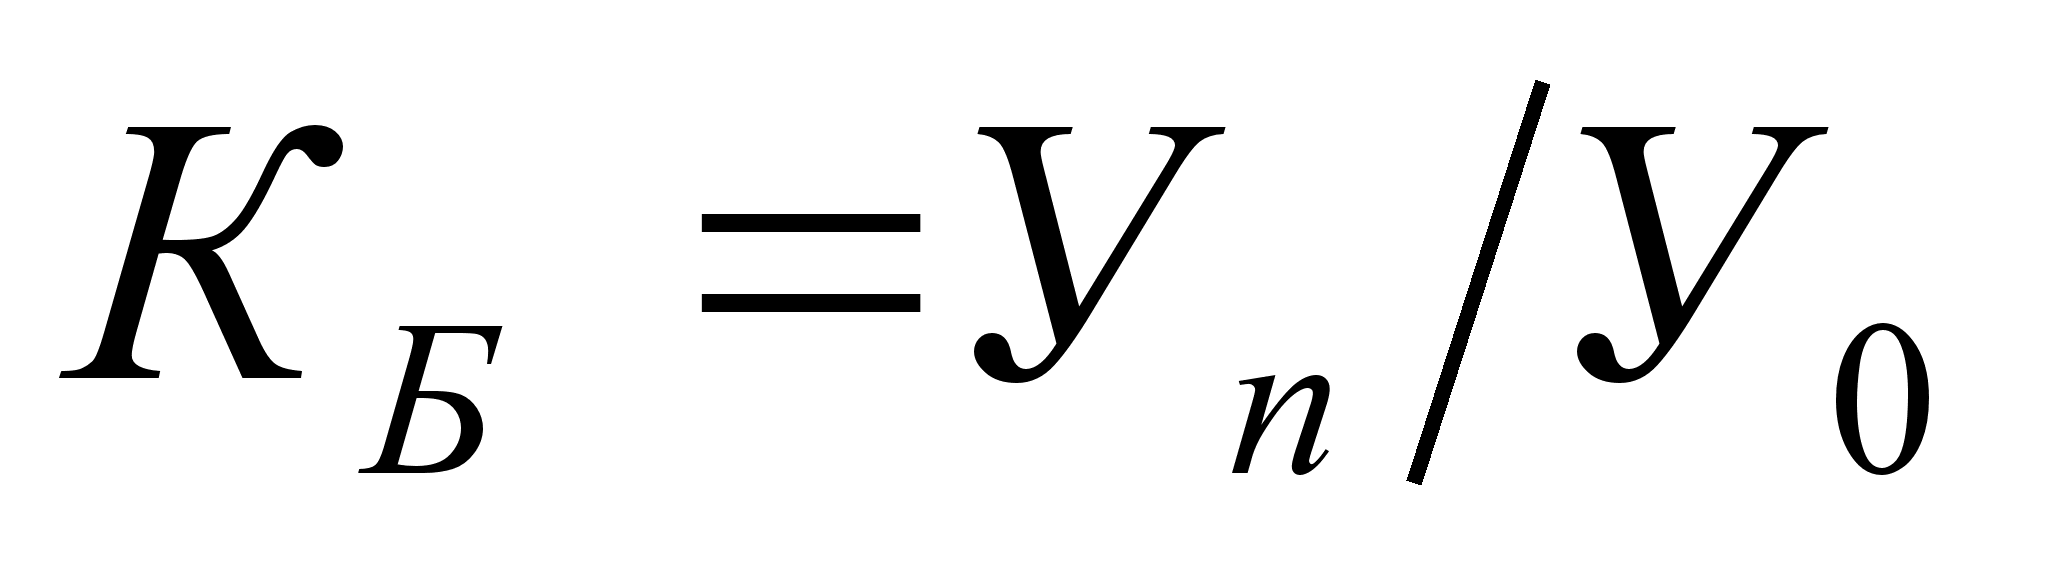
Данные коэффициентов характеризуют интенсивность - во сколько раз произошло изменение. А интенсивность изменения в процентах выражается показателем – темп роста (снижения):
|
|
|
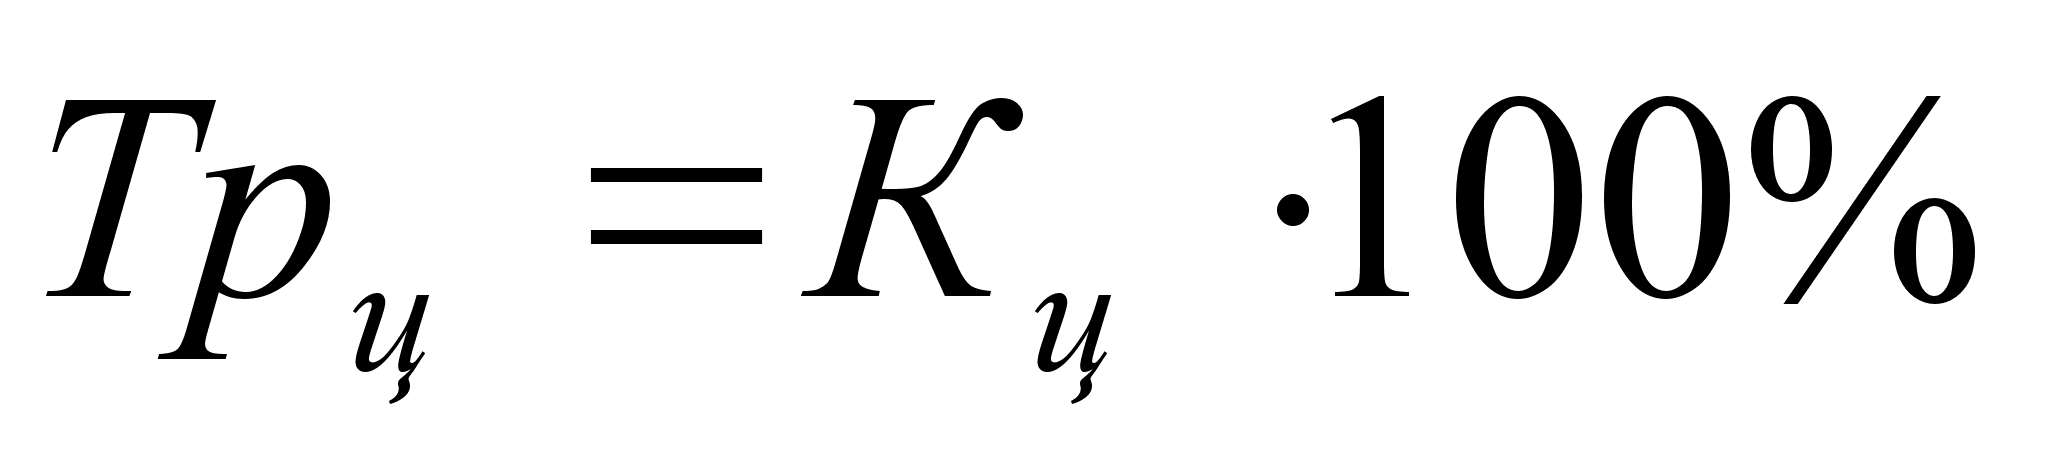 или
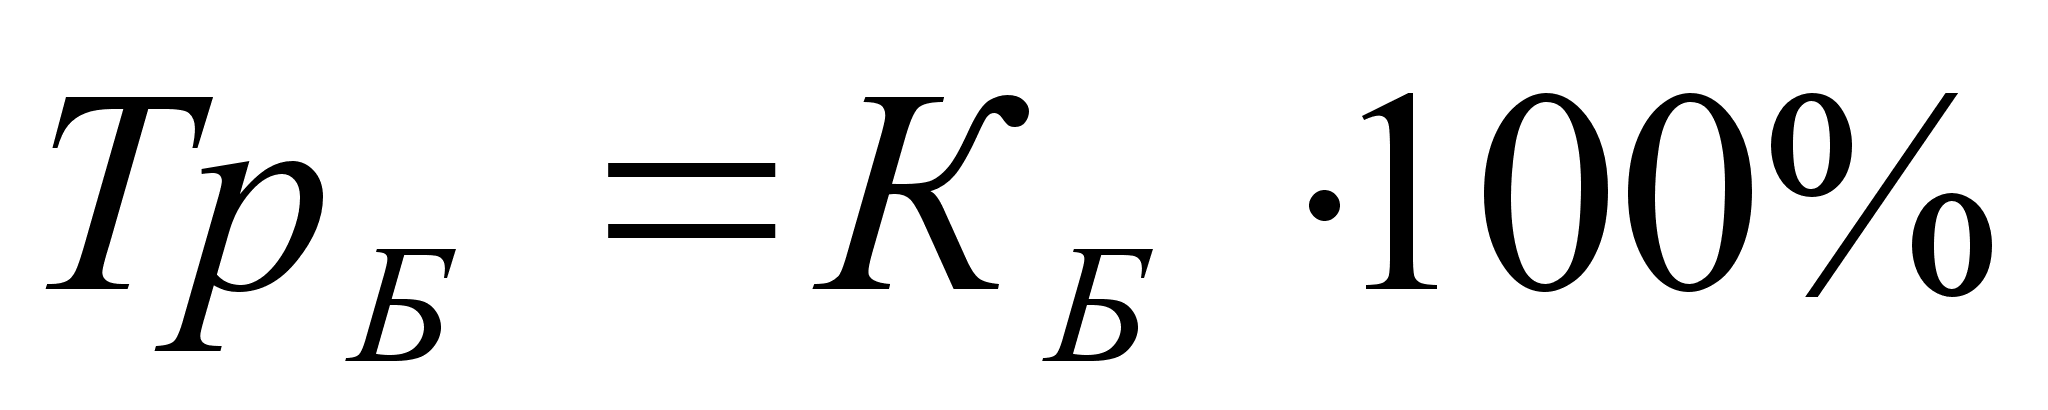
Чтобы выразить изменение величины абсолютного прироста (снижения) в процентах, исчисляют показатель темпа прироста (снижения).
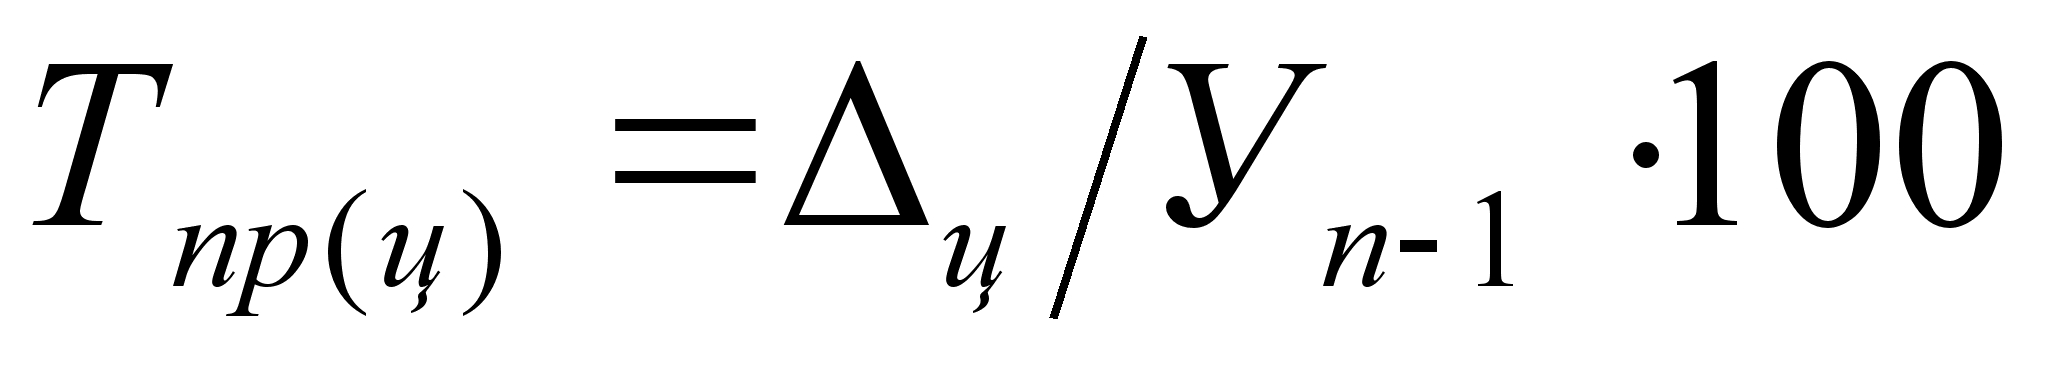 и