Шпора по статистике
Индексы.
Индекс – это обобщающий показатель сравнения экономических явлений, состоящих из элементов, не поддающихся суммированию. Для того чтобы проанализировать подобного рода элементы, необходимо найти общую единицу измерения этих элементов.
Индексный метод наиболее широко применяется для анализа экономических явлений и для исчисления темпов динамики. Он так же может быть использован для сравнения показателей, как однородных, так и разнородных, либо за один период времени, так и за несколько периодов. Он дает возможность выявить роль каждого фактора в изменении средней.
Общие и индивидуальные индексы
Индивидуальные индексы дают характеристику изменения отдельных элементов сложного явления.
Общие индексы дают характеристику сложных явлений в целом. Часто исчисляют не общий индекс, а субиндекс, т.е. не все элементы явления, а только часть.
Из всех этих индексов, групповые индексы имеют большее экономическое значение, потому что они раскрывают закономерности в развитии всего явления. В статистике групповые индексы применяются в целом по промышленности, по народному хозяйству, а так же по отдельным группам товаров.
Любой индекс получается в результате сравнения двух абсолютных уровней изучаемого явления. Но исчисляются так же и динамические индексы, когда берут уровни различных периодов. Тот уровень, который сравнивается, называется отчетным или текущим; а тот период, с уровнем которого сравнивается – базисным.
Т.о. каждый индекс каждый индекс характеризует уровень изучаемого явления в отчетном периоде по сравнению с базисным. И, если этот уровень в отчетном периоде больше, чем в базисном, то индекс больше единицы. В первом случае разность между индексом, выраженном в процентах, показывает, на сколько процентов уровень базисного периода выше или ниже отчетного, а во втором случае, – на сколько процентов уровень отчетного периода меньше базисного.
Агрегатный индекс
Агрегатным является индекс, представляющий собой отношение двух абсолютных сумм затрат на производство продукции, исчисленных, при одинаковом количестве продукции отчетного периода.
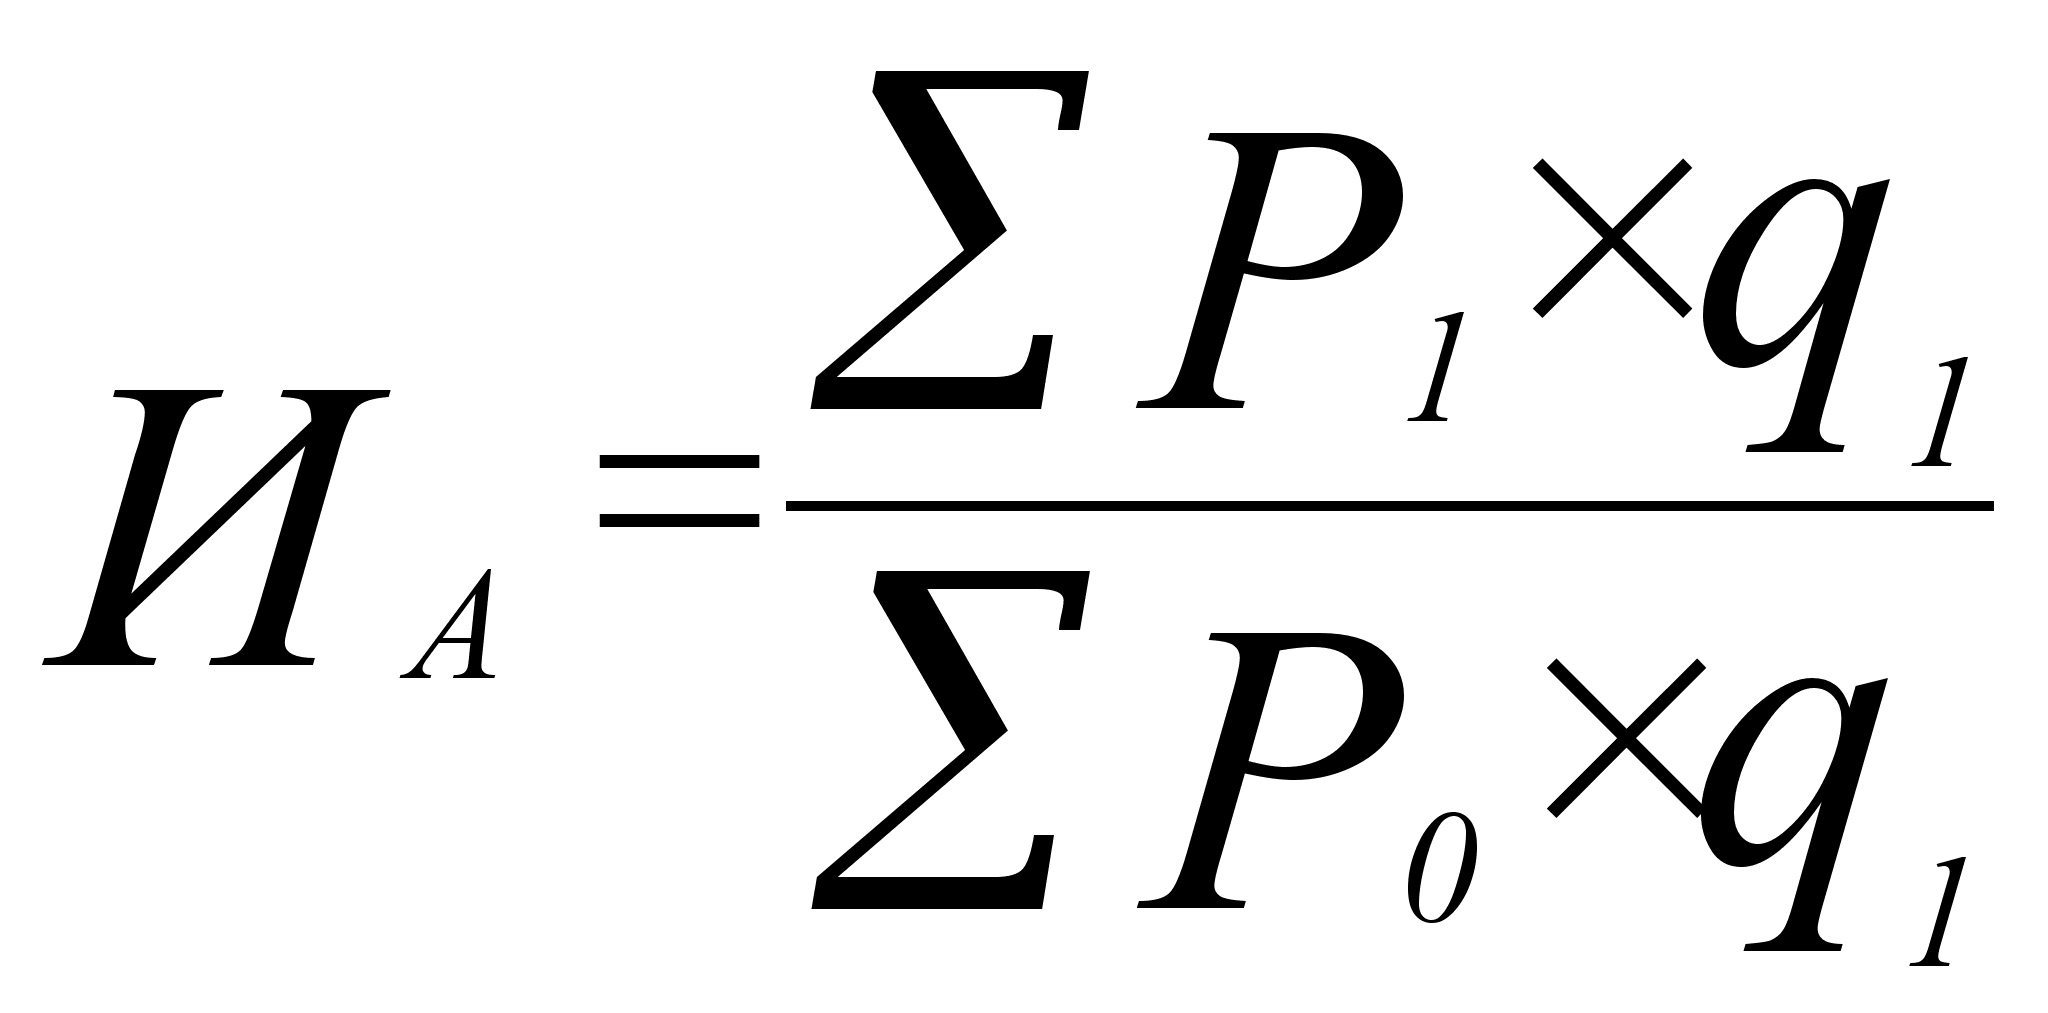 ,
где
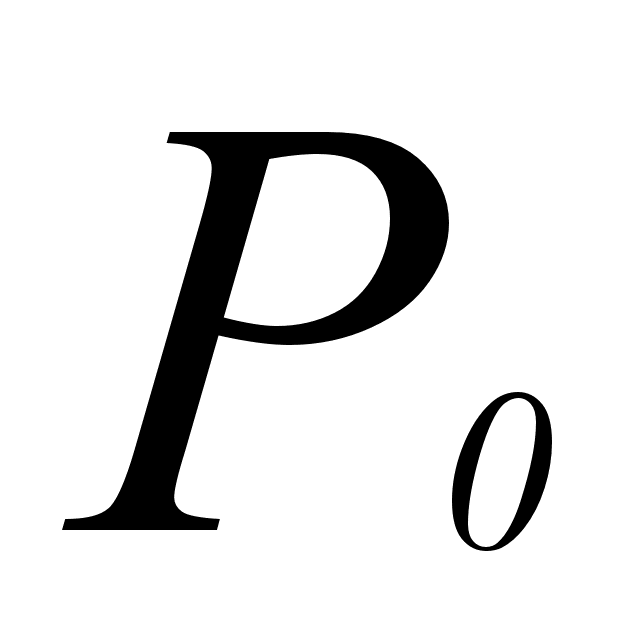 - цены
базисного
периода,
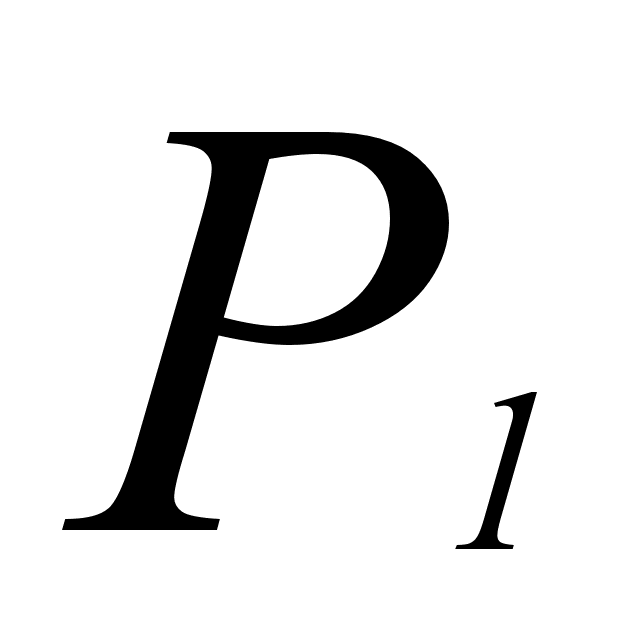 - цены
отчетного
периода,
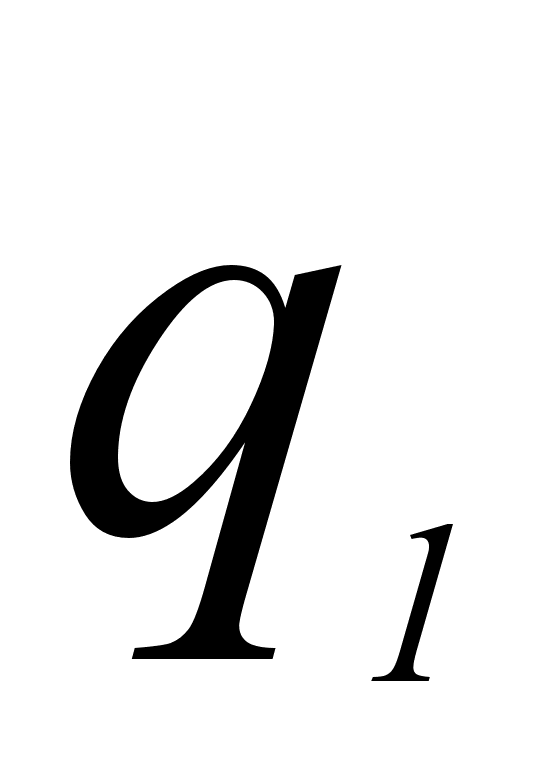 - количество
товаров в натуральном
выражении
отчетного
периода.
Для исчисления общего признака нужно, прежде всего, перейти от совокупности элементов, непосредственно не поддающихся суммированию, к другим совокупностям, элементы которых можно складывать. И этот переход производится с помощью соизмерителей (весов), вводимых в индекс. Такие соизмерители индекса определяют на основе экономического анализа сущности изучаемого явления. Система взаимосвязанных индексов.
Индексный метод широко используется при анализе экономических ситуаций, особенно, когда процесс динамичен, но всегда в результате требуется проанализировать не заключительные данные, а промежуточные результаты, которые во многом зависят от ряда факторов. Поэтому в данном явлении отдельные индексы связаны между собой индексами количества и цены.
Изучение взаимосвязей между экономическими явлениями.
Для изучения силы (тесноты) связей факторными и результативными признаками исчисляют эмпирические корреляционные отношения. Для этого надо иметь четкое представление о факторным и результативным признакам. Если каждому значению величины факторного признака соответствует только одно результативного признака, то такая связь между величинами называется функциональной. Эти связи выражаются формулами и широко применяются в математике, физике, астрономии.
В экономических явлениях проявляется зависимость распределения значений результативного признака от нескольких значений факторов. Такого рода связи называются стохастическими. В частном случае стохастической является корреляционная связь. При этой связи одному и тому же значению факторного признака, могут соответствовать самые различные значения результативного признака.
По форме связи бывают:
прямолинейные – связи, когда величина результативного признака изменяется равномерно, в соответствие с изменением признака фактора. Математически такая связь представляется линейным уравнением, а графически – прямой линией;
криволинейные – изменение результативного признака под влиянием факторного признака происходит неравномерно или направление одного признака приводит к обратному изменению другого.
Для определения тесноты связи между факторным и результативном признаками используют показатель «индекс детерминации».
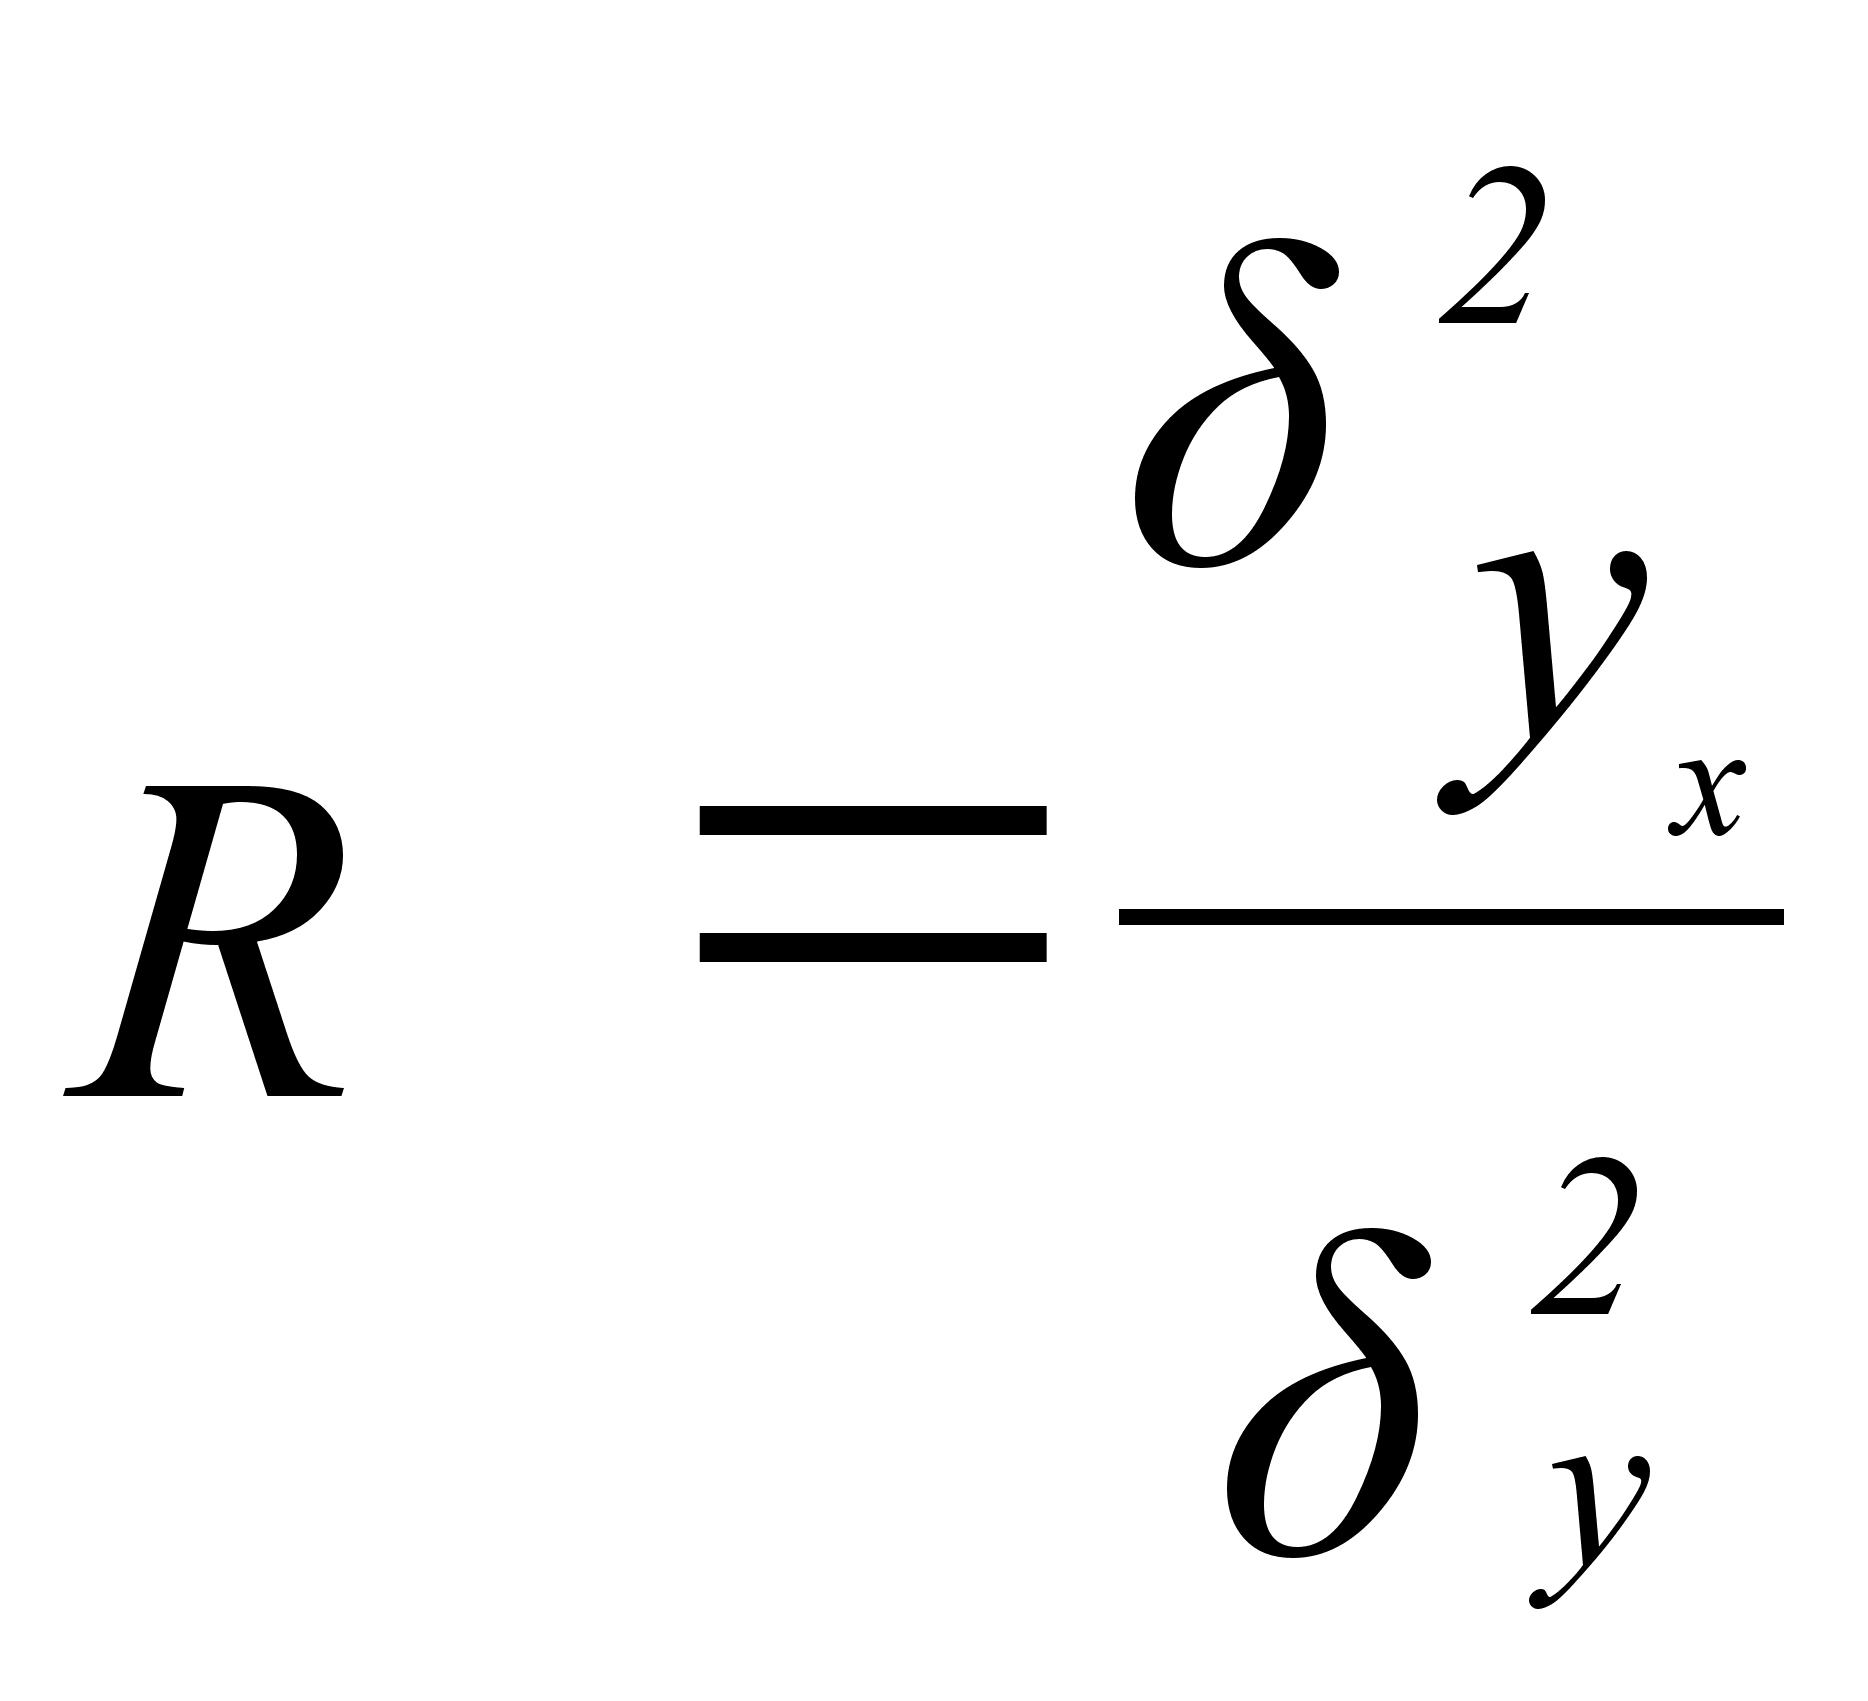 ,
где
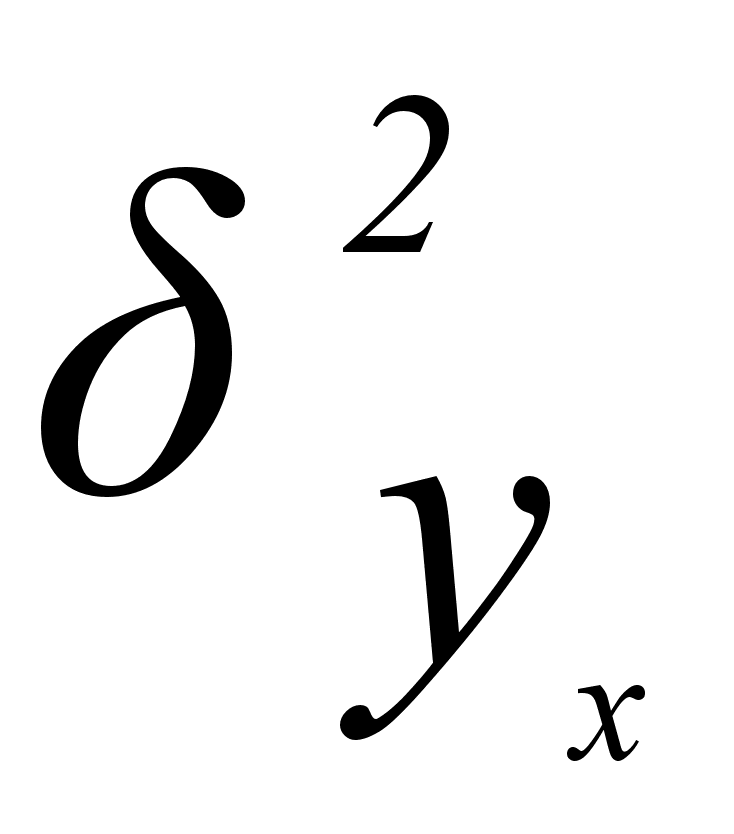 -факторная
дисперсия,
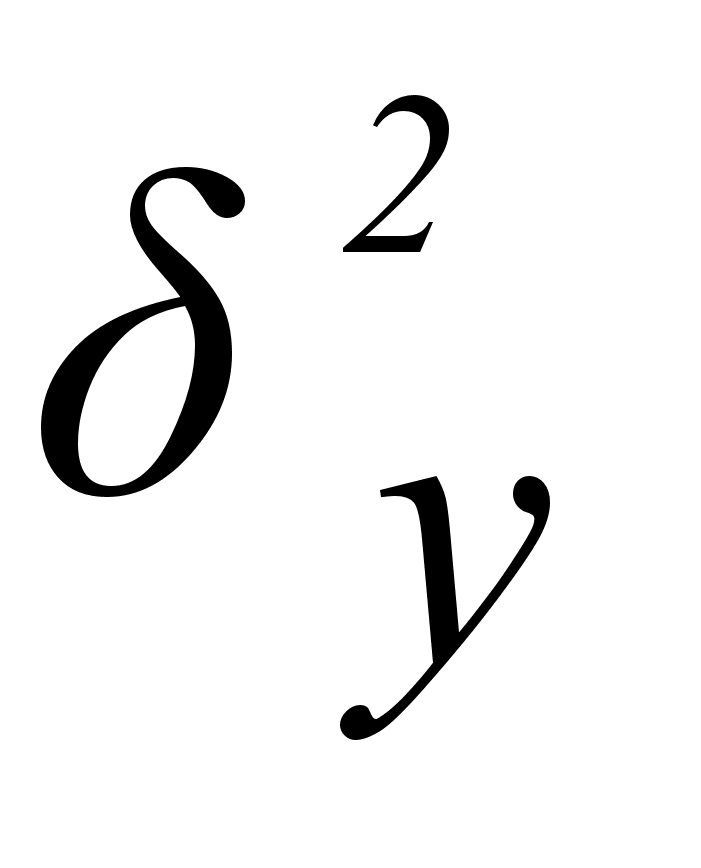 -общая
дисперсия.
Этот показатель характеризует, какая часть общей вариации результативного признака «у» объясняется изучаемым фактором «х». Затем определяют индекс корреляции:
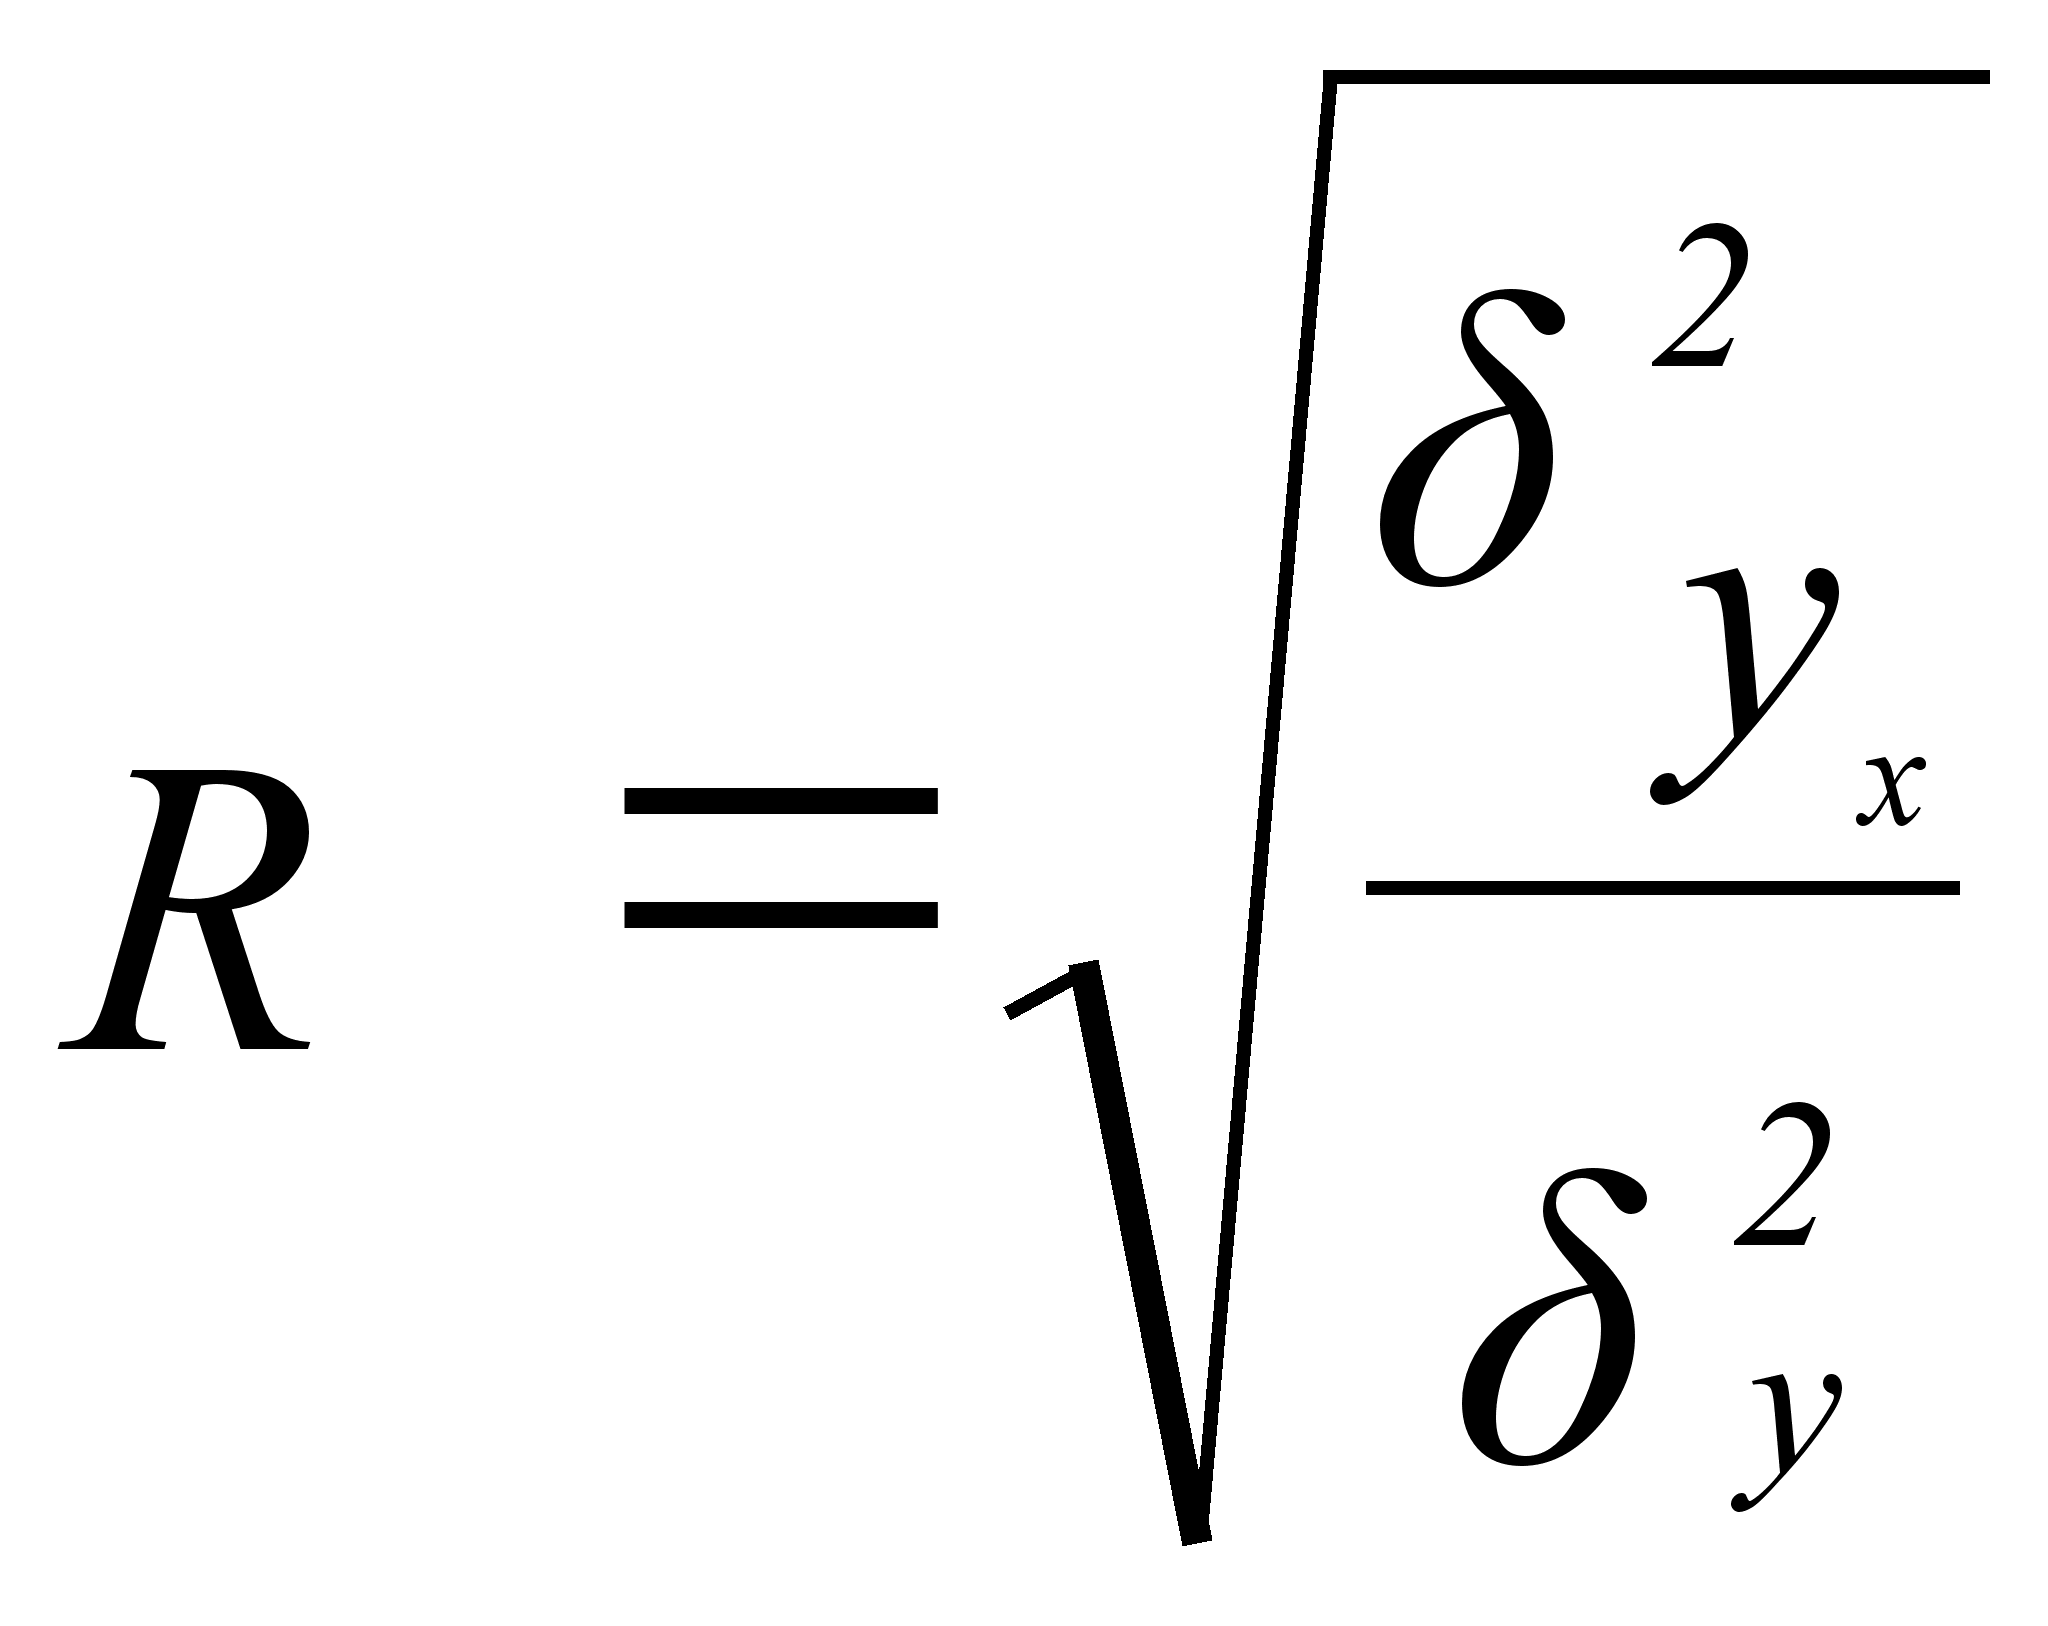 ,
где х и у – признаки.
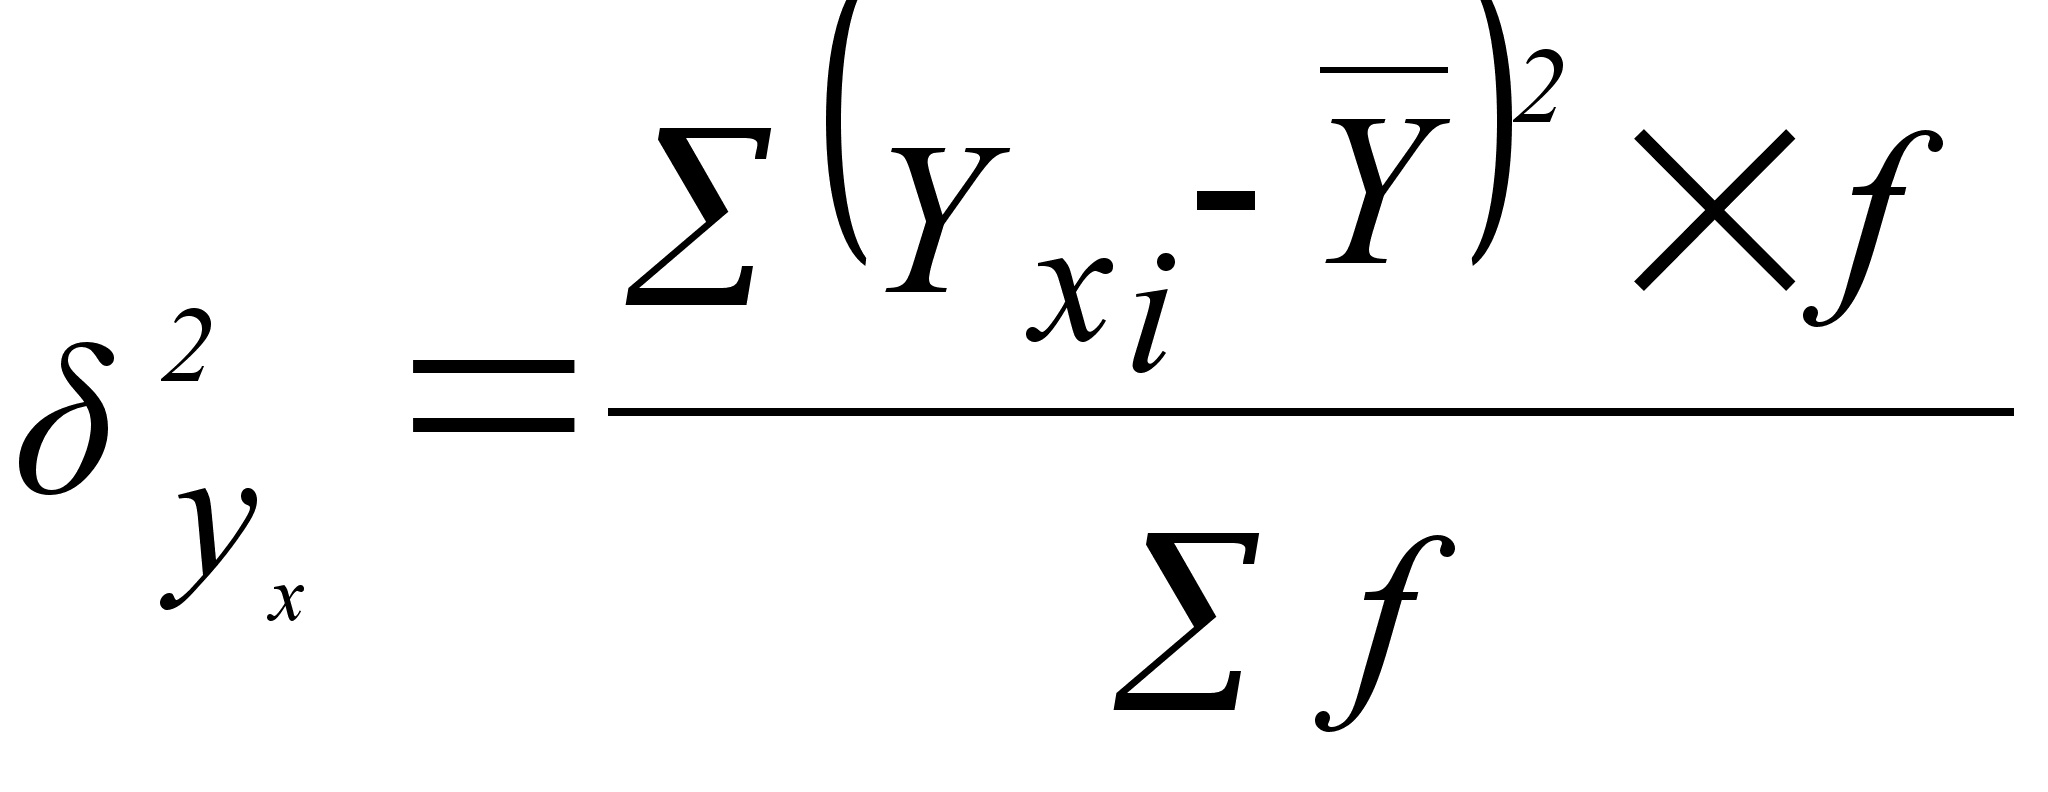
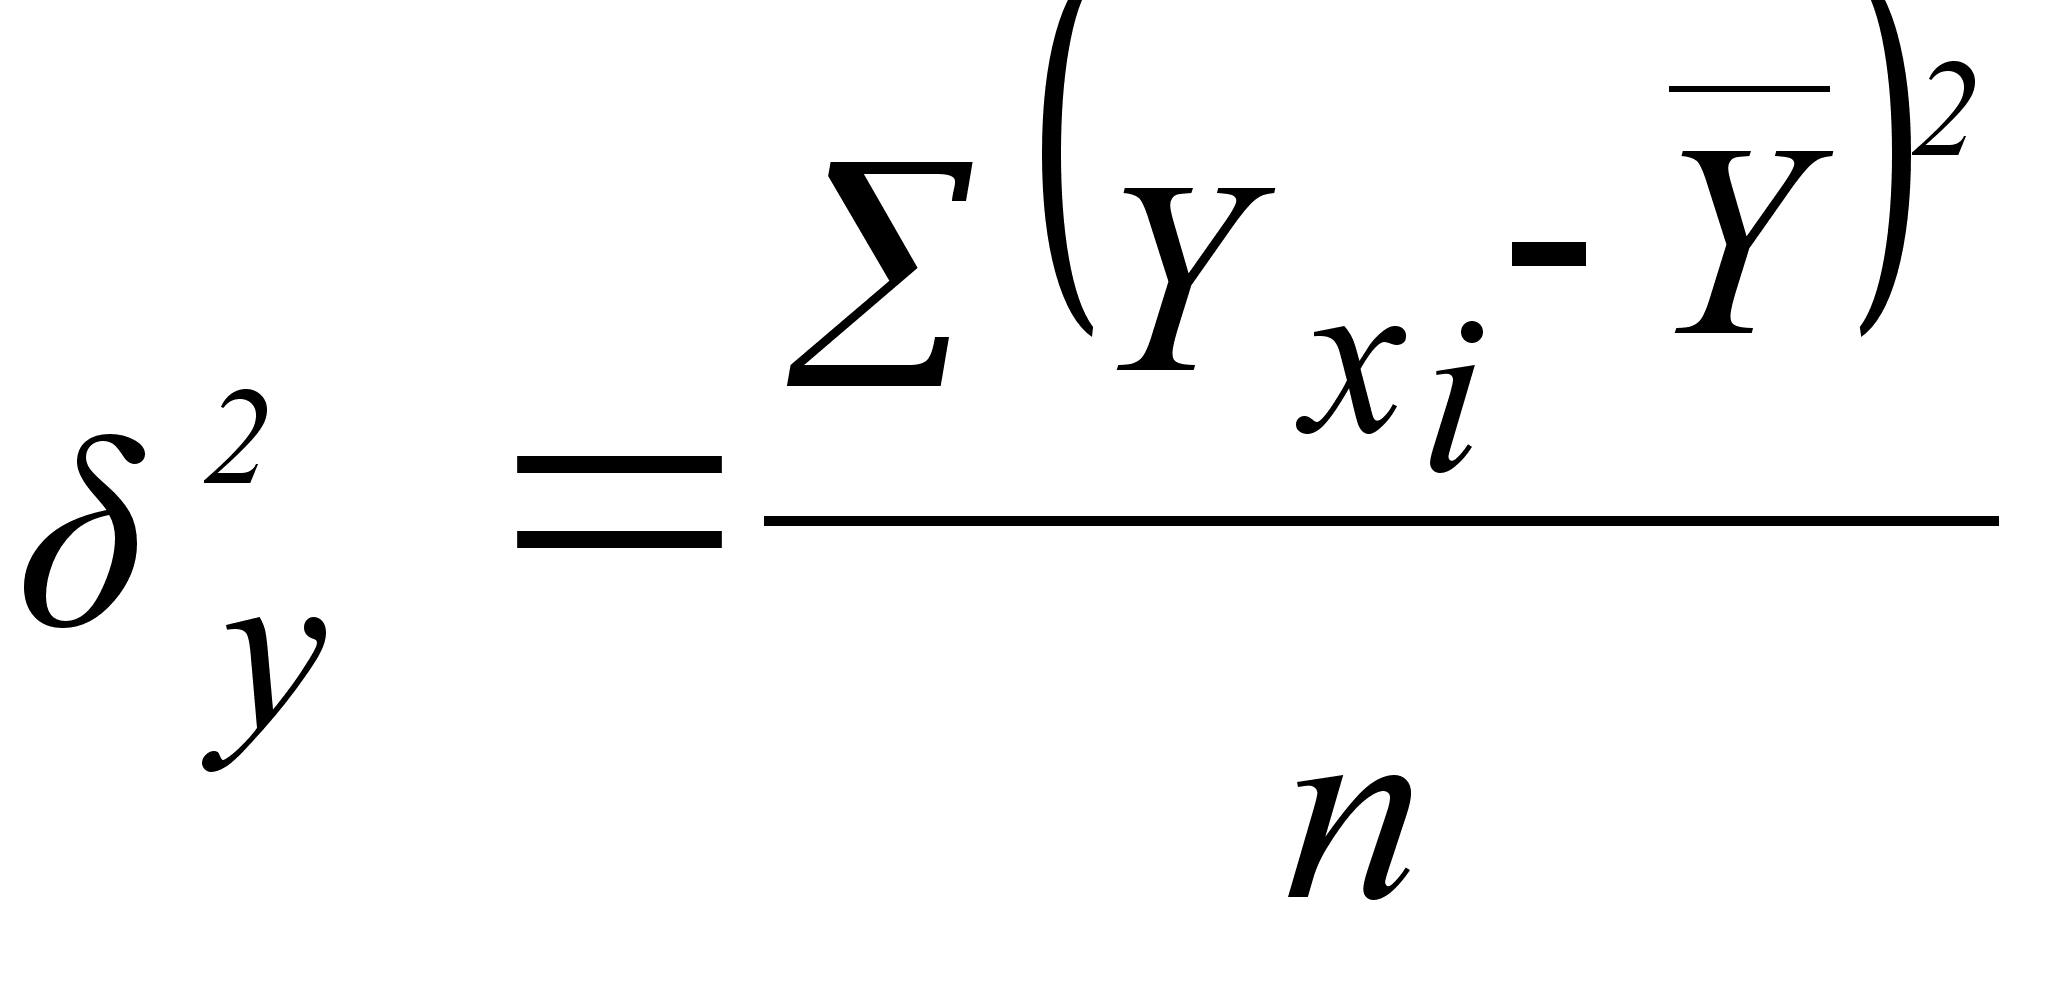
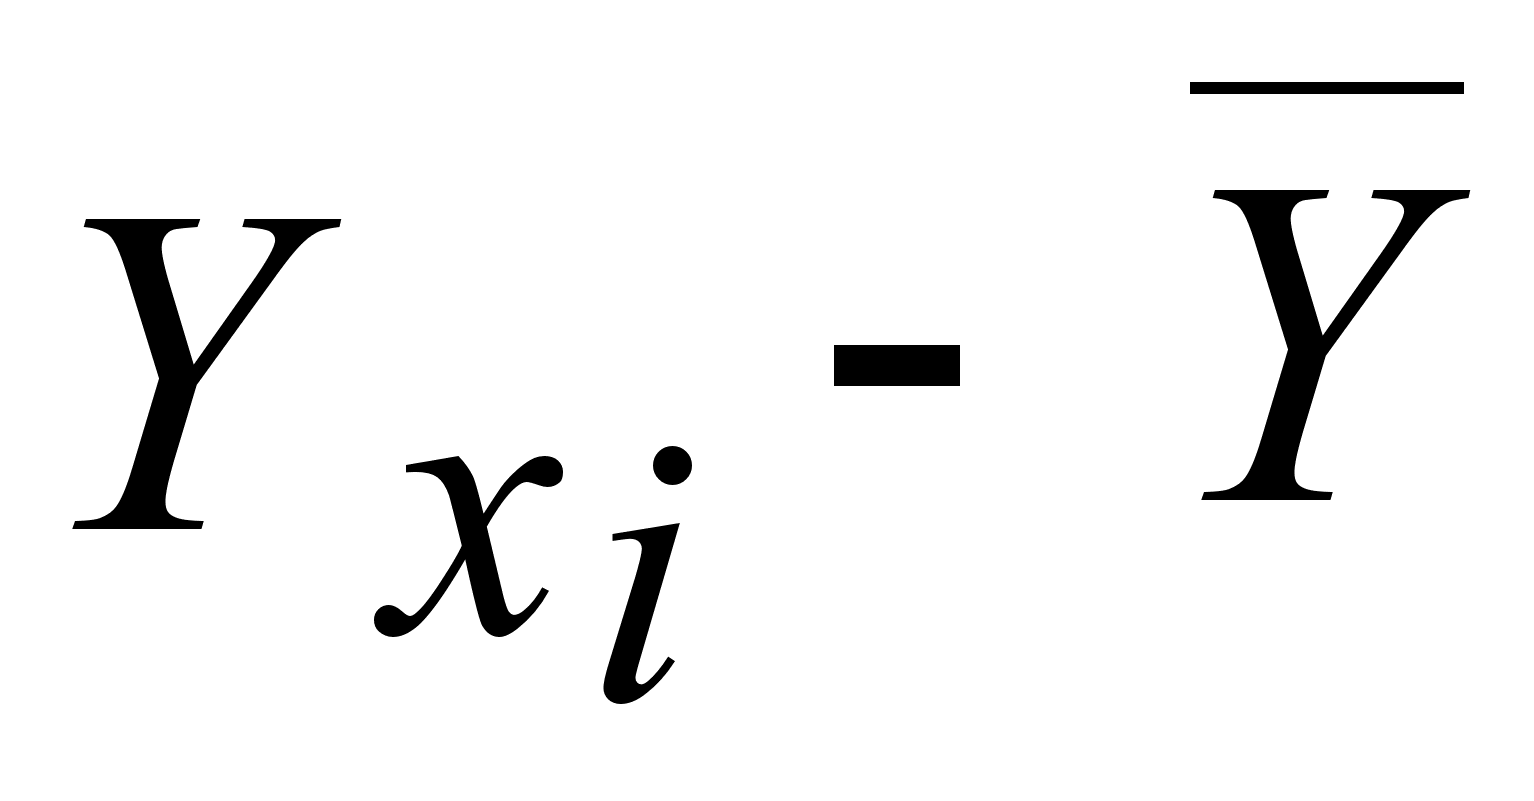 - отклонения,
которые характеризуют
колеблимость
значений
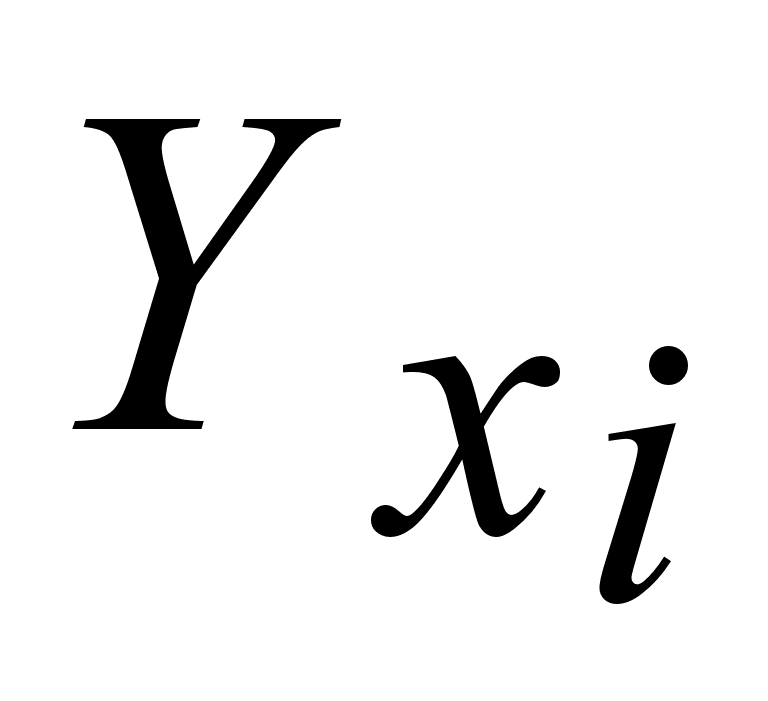 от
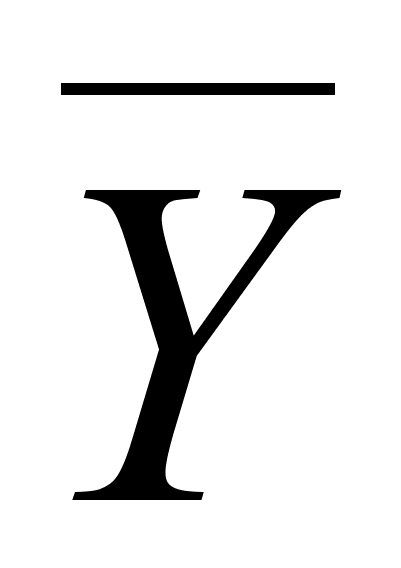 .
При
функциональной
связи, если
значения
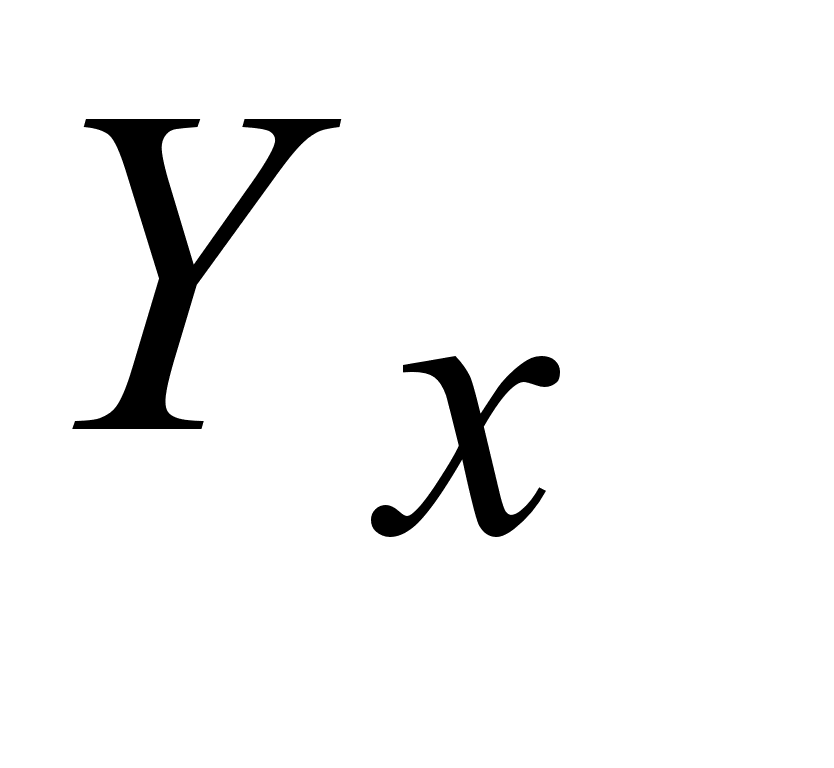 полностью
совпадают с
соответствующими
индивидуальными
значениями
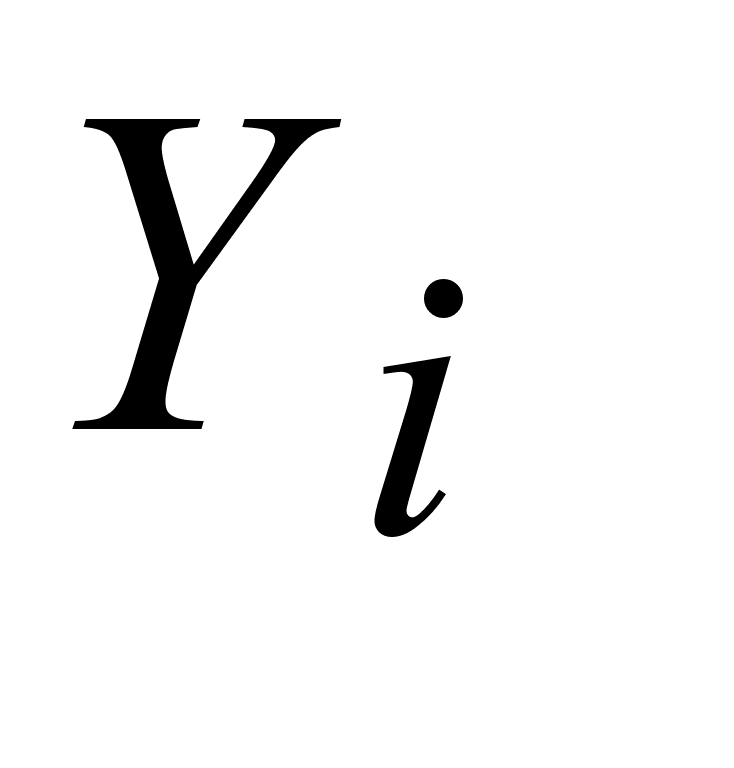 ,
то
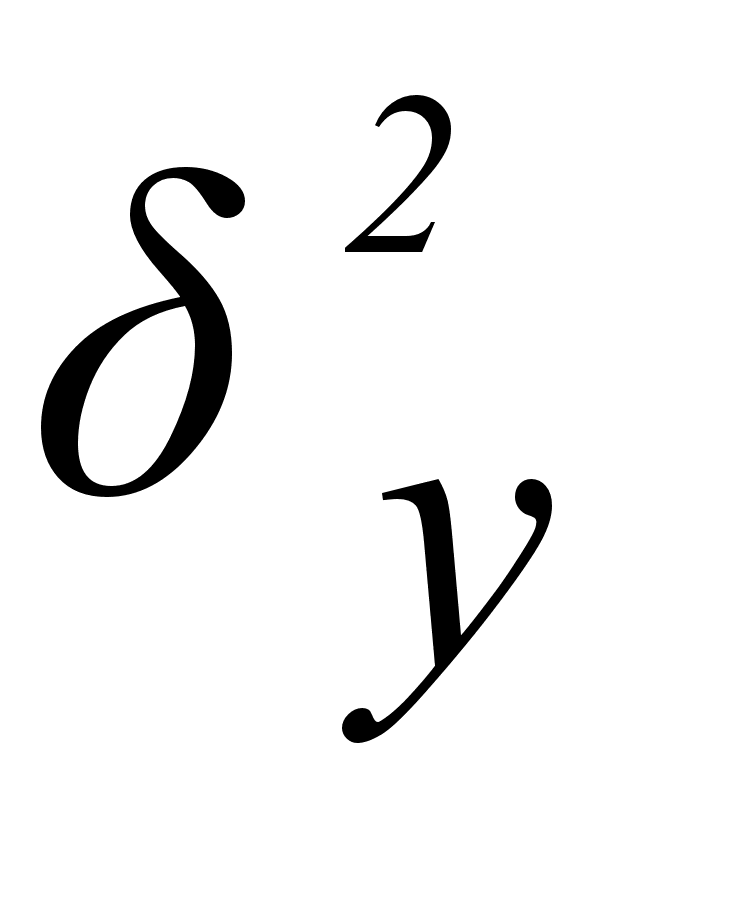 =0.
При корреляционной
связи или при
отсутствии
связи:
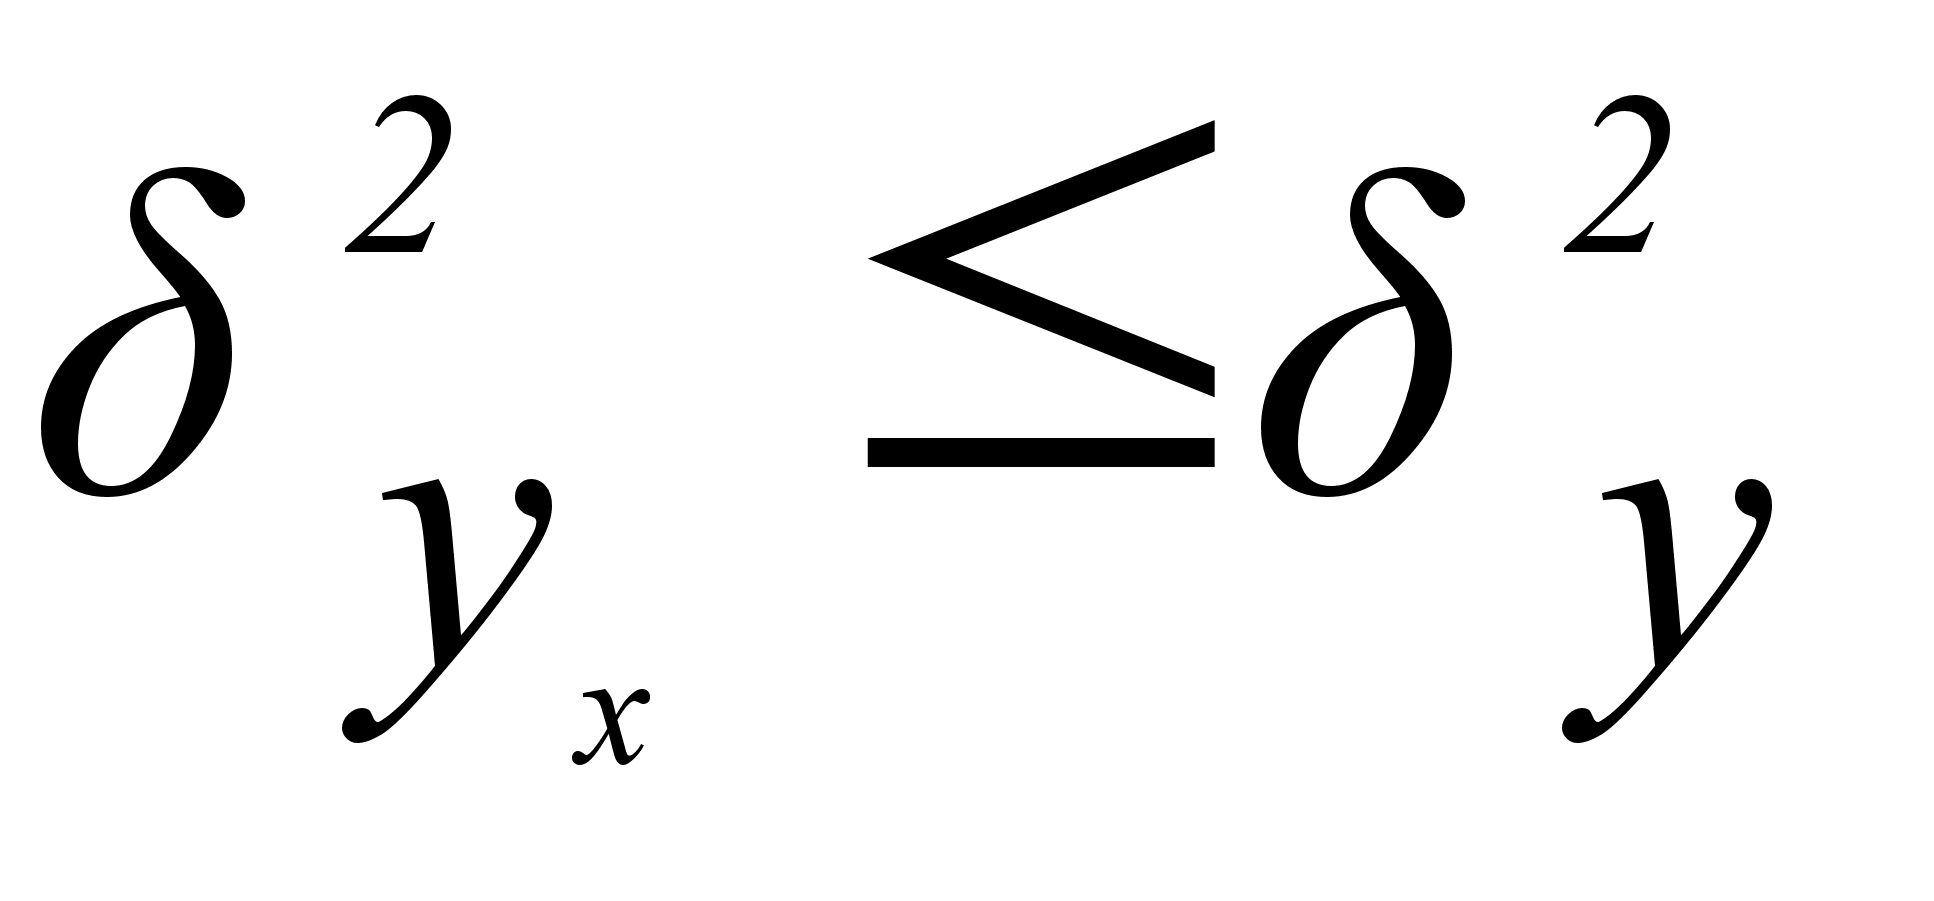 .
Расчет полного показателя эмпирического корреляционного значения:
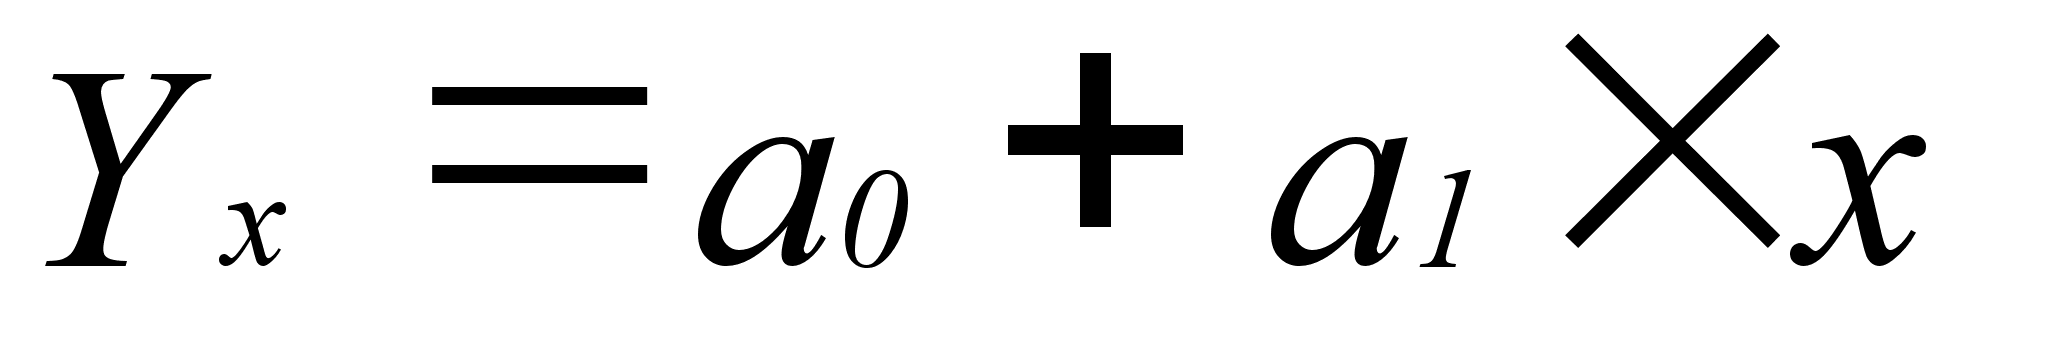 - прямолинейная
связь,
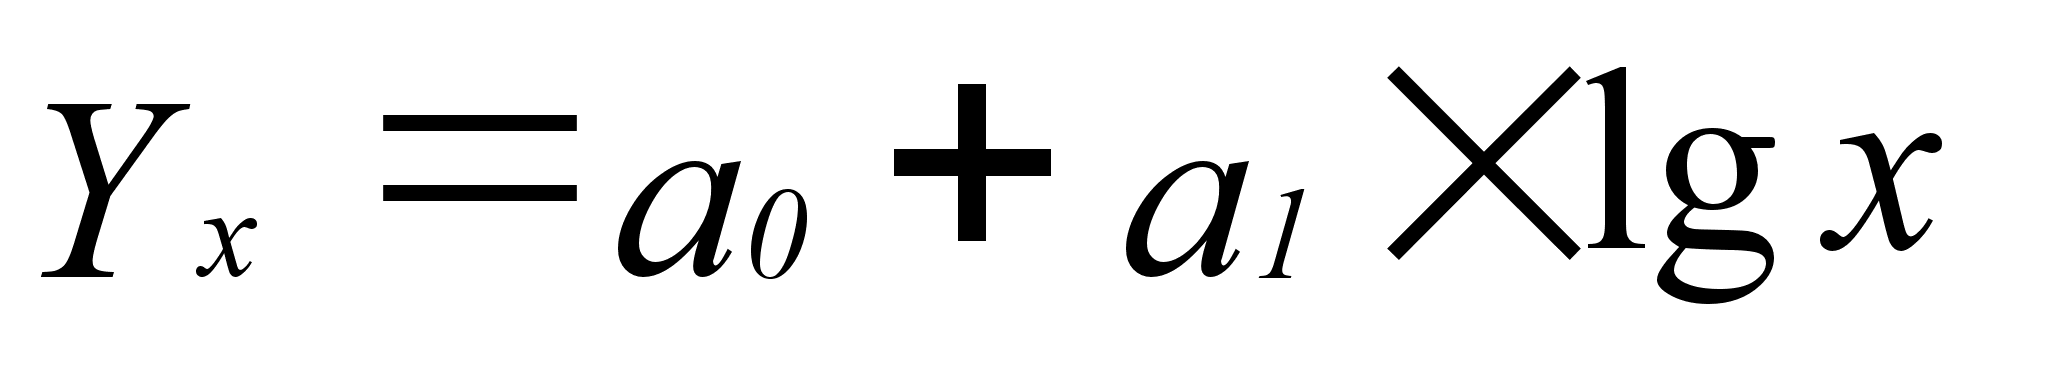 - криволинейная
связь.
Если в расчетах получились следующие корреляционные значения, то:
| 0,1-0,3 | слабая связь | Шкала Чертока |
| 0,3-0,5 | умеренная связь | |
| 0,5-0,7 | ||
| 0,7-0,9 | высокая связь | |
| 0,9-0,99 | очень высокая связь |
Теоретические основы статистики.
Термин «статистика» употребляется в различных значениях. Под статистикой понимается практическая деятельность по сбору, накоплению, обработке и анализу цифровых данных, характеризующих население, экономику, культуру, образование и другие явления в жизни общества.
Статистикой также называют особую науку, т. е. отрасль знаний, изучающую явления в жизни общества с их количественной стороны. Как учебная дисциплина статистика составляет важный блок учебного плана подготовки коммерсантов, менеджеров, экономистов высшей квалификации.
Между статистической наукой и практикой существуют тесная связь и зависимость. Статистическая наука использует данные практики, обобщает их и разрабатывает методы проведения статистических исследований. В свою очередь, в практической деятельности применяются теоретические положения статистической науки для решения конкретных управленческих задач.
Статистика имеет многовековую историю. Ее возникновение и развитие были обусловлены общественными потребностями: подсчет населения, скота, учет земельных угодий, имущества и т.д. Наиболее ранние сведения о таких работах в Китае относятся к V веку II тыс.до н.э. В Древнем Риме проводились цензы (учеты) свободных граждан и их имущества.
По мере развития общественного производства, роста внутренней и внешней торговли увеличивалась потребность в статистической информации. Это расширило сферу деятельности статистики, привело к совершенствованию ее приемов и методов.
Многообразная практика учетно-статистических работ стала, подвергаться теоретическим обобщениям. Началось формирование статистической науки.
Считается, что основы статистической науки заложены английским экономистом У.Петти (1623—1687). В связи с работами У.Петти «Политическая арифметика», «Разное о деньгах» и др. К.Маркс назвал его «в некотором роде изобретателем статистики». Последователи У.Петти образовали научное направление, получившее название «политическая арифметика».
Основоположником другого направления развития статистической науки признан немецкий ученый Г.Конринг (1606—1681), который разработал систему описания государственного устройства. Его последователь профессор философии и права Г.Ахенваль (1719—1772) впервые в Марбургском университете (1746) начал преподавать новую дисциплину, названную им статистикой. Основным содержанием этого курса было описание политического состояния и достопримечательностей государств. Государство-ведение нашло отражение и в ряде работ М.В. Ломоносова (1711—1765), в которых рассмотрение вопросов населения, природных богатств, финансов, торговли России иллюстрировалось статистическими данными. Это направление развития статистики получило название описательного.
Несколько позже профессор Геттингенского университета А.Шлицер (1736—1809) опроверг представление о том, что статистика должна лишь описывать политическое устройство государств. Предметом статистики, по А.Шлицеру, является все общество.
Дальнейшее развитие статистики осуществлялось многими учеными и практиками. Среди них отметим бельгийского статистика А.Кетле (1796—1874), внесшего значительный вклад в разработку теории устойчивости статистических показателей.
Математическое направление в статистике развивалось в работах Ф.Гальтона (1822—1911), К.Пирсона (1857—1936), В.Госсета (1876—1936), Р.Фишера (1890—1962), М.Митчела (1874—1948) и др. Так, К.Пирсон внес значительный вклад в разработку теории количественной оценки связи между явлениями. В.Госсет, писавший под псевдонимом Стьюдента, разработал теорию малой выборки. Р.Фишер развивал методы количественного ' анализа. М.Митчелу принадлежит идея «экономического барометра».
Представители математического направления в статистике считают основой статистики теорию вероятностей, составляющую одну из отраслей прикладной математики.
В развитии статистики видное место принадлежит представителям отечественной науки и практики. В эпоху Петра I в работах И.К. Кирилова (1689—1737) и В.Н. Татищева (1686—1750) статистика трактовалась преимущественно как описательная наука. Но уже со второй половины XIX в. на первый план выдвигается познавательное значение статистики. Так, B.C. Порошин (1809—1868) в работе «Критическое исследование об основах статистики» подчеркивал, что наука не может ограничиться лишь одним описанием. В книге И.И. Срезневского (1812—1880) «Опыт о предмете и элементах статистики и политической экономии» отмечено, что статистика в бездне случайностей отыскивает «нормальности».
Видный статистик Д.П. Журавский (1810—1856) в работе «Об источниках и употреблении статистических сведений» считал статистику наукой о «категорическом исчислении». В работах профессора Петербургского политехнического института А.А. Чупрова (1874—1926) статистика выступает как метод изучения массовых явлений природы и общества.
Профессор Петербургского университета Ю.Э. Янсон (1835-—1893) в работе «Теория статистики» назвал статистику общественной наукой. Этого взгляда на статистику придерживался и видный экономист А.И. Чупров (1842—1908), который в работе «Курс статистики» отмечал необходимость массового статистического исследования при помощи метода количественного наблюдения большого числа факторов для того, чтобы описать общественные явления, подметить законы и определить причины, их вызвавшие.
В работах известного ученого А.А. Кауфмана (1874—1919) излагается взгляд на статистику как «искусство измерения политических и социальных явлений».
Развитие статистики в России тесным образом связано с ' созданной после отмены крепостного права земской статистикой, которая пользовалась заслуженным авторитетом за объективность и профессионализм.
Опыт развития статистики при советской власти обобщался в трудах В.И. Хотимского, B.C. Немчинова, В.Н. Старовского, Б.С. -Ястремского и других ученых.
Таким образом, история развития статистики показывает, что статистическая наука сложилась в результате теоретического обобщения вакоплеиг-юго человечеством передового опыта учетно-статистических работ, обусловленных прежде всего потребностями управления жизнью общества.
При подготовке управленческих и экономии ескгос кадров высшей квалыфикагрли для коммерческой деятельности 'их статистическое образование складывается из ряда учебных дисгщгтгт. Прежде всего — это общая теория статистики, являющаяся базовым курсом изучения как общепрофессгюнальной дгюгщглгты социсльно-экономгтеской статистики, так и проф-илируюгцгсс дисциплин: статистика коммерческой деятельности, статистические методы оценки и прогнозгуования рынка товаров и услуг и другие в зависимости от специапизации.
|
Метод статистики |
|
Для изучения своего предмета статистика разрабатывает и применяет разнообразные методы, совокупность которых образует статистическую методологию. Применение в статистическом исследовании конкретных методов предопределяется поставленными при этом задачами и зависит от характера исходной информации. Общей основой разработки и применения статистической методологии являются принципы диалектического подхода к изучению явлений жизни общества. Это прежде всего требование рассмотрения фактов, характеризующих изучаемые явления, в их целостности, во взаимосвязи и взаимообусловленности, что весьма важно при статистическом изучении причинных отношений. Важнейшим положением диалектического метода познания является рассмотрение изучаемого явления в развитии, движении от возникновения до исчезновения. В соответствии с этим общим гносеологическим требованием является то, что статистика изучает динамику социально-экономических явлений в их исторической обусловленности. При статистическом изучении социально-экономических явлений руководствуются положением материалистической диалектики о переходе количественных изменений в качественные. Это имеет важное значение при изучении количественных изменений в массовых социально-экономических явлениях для познания глубоких качественных изменений. Статистика опирается на диалектические категории случайного и необходимого, единичного и массового, индивидуального и общего. Все многообразие статистических методов изучения коммерческой деятельности в курсе «Общая теория статистики» систематизируется по их целевому применению в последовательно выполняемых при этом трех основных стадиях экономико-статистического исследования: 1) сбор первичной статистической информации; 2) статистическая сводка и обработка первичной информации; 3) анализ статистической информации. На первой стадии статистического исследования решается задача получения соответствующих поставленной задаче значений изучаемых признаков по отдельным единицам статистической совокупности. Для осуществления этой начальной стадии статистического исследования применяются методы массового наблюдения. Требование массовости единиц наблюдения обусловливается тем, что изучаемые статистикой закономерности проявляются в достаточно большом массиве данных на основе действия закона больших чисел. Основное содержание закона больших чисел заключается в том, что в сводных статистических характеристиках действия элементов случайности взаимопогашаются, хотя они и могут проявляться в признаках индивидуальных единиц статистической совокупности. Так, например, в условиях, развитых рыночных отношений каждый покупатель магазина выбирает именно тот товар, который ему в данный момент требуется. Но в целом по магазину возможно сравнительно точно предвидеть как общий объем, так и структуру спроса за год, отдельные сезоны и даже дни недели. Для выявления конкретных закономерностей покупательского спроса необходима статистическая информация, отображающая специфику спроса по дням недели, времени года и в целом за год. На второй стадии статистического исследования собранная в ходе массового наблюдения информация подвергается статистической обработке, включающей получение итогов по изучаемой совокупности в целом и отдельным ее частям, систематизацию единиц совокупности по признакам сходства и т.д. Важнейшим методом второй стадии статистического исследования является метод статистических группировок, позволяющий выделять в изучаемой совокупности социально-экономические типы. Основное содержание второй стадии статистического исследования заключается в переходе от характеристик единичного к сводным (обобщающим) показателям совокупности в целом или ее частей (групп). Отграничение качественно однородных в существенном отношении групп социально-экономических явлений — одно из непременных условий научного применения в статистическом исследовании метода обобщающих статистических показателей. Нарушение принципа качественной однородности изучаемой совокупности приводит к получению нетипичных характеристик, искажению результата исследования. На третьей, заключительной, стадии статистического исследования проводится анализ статистической информации на основе применения обобщающих статистических показателей: абсолютных, относительных и средних величин, статистических коэффициентов и др. Анализ статистической информации позволяет раскрывать причинные связи изучаемых явлений, определять влияние и взаимодействие различных факторов, оценивать эффективность принимаемых управленческих решений, возможные экономические и социальные последствия складывающихся ситуаций. В сравнении обобщающих статистических показателей изучаемых явлений определяются количественные оценки их распространенности в пространстве и развития во времени, устанавливаются характеристики связи и зависимости. Сопоставлением единичного с общим определяются мера развития индивидуального, его отличие от других единиц изучаемой совокупности. При анализе статистической информации широкое применение имеют табличный и графический методы. В «Общей теории статистики» рассматриваются основные категории и методы статистической науки, природа статистических совокупностей, познавательные свойства современной вычислительной техники. Представляя базовый курс статистической науки, «Общая теория статистики» основополагающей учебной дисциплиной, с изучением которой начинают формироваться необходимые профессиональные качества экономистов высшей коммерсантов, менеджеров. Создается фундамент для усвоения и статистической методологии познания закономерностей социально-экономических в условиях рыночной экономики. Статистика в своей сущности призвана определять характер и форму данного явления по отношению к совокупности в соответствии с фиксированным количеством элементов, включаемых в поле исследования, которые оказывают воздействие на исследуемое явление. |
Задачи статистики в рыночной экономике.
Коренным вопросом осуществления радикальной экономической реформы в России от командно-административных форм управления к экономическим. Это ставит перед статистикой как составной частью системы управления национальным хозяйством новые задачи задачи.
Исходя из изменений управления, роли и места предприятий, фирмы, межрегиональных отношений и отношений внешним миром, основными статистики на современном ее этапе являются:
1) всестороннее исследование происходящих в обществе глубоких преобразований экономических и социальных процессов на основе научно обоснованной системы показателей;
2) обобщение и прогнозирование тенденций развития национального хозяйства;
3) вьмвление имеющихся резервов эффективности общественного производства;
4) своевременное обеспечение надежной информацией законодательной власти, управленческих, исполнительных и хозяйственных органов, а также широкой общественности.
В условиях изменения социально-политической роли статистики как фактора формирования общественного сознания особое значение имеет существенное расширение гласности и доступности сводной статистической информации при сохранении принципа конфиденциальности индивидуальных данных. Это является одним из крайне необходимьк направлений демократизации общества. Расширение публикаций статистической информации позволяет лучше видеть положение дел на местах, в отдельных регионах, сосредоточить внимание на недостатках и упущениях для их устранения.
Возвращение статистике широкого общественного предназначения определяет главные направления ее развития: совершенствование анализа статистической информации, упорядочение отчетности, обеспечение ее достоверности.
Главным средством повышения достоверности статистической информации является дальнейшее совершенствование методологии ее формирования. Предстоит пересмотреть существующие методики, которые не свободны от стремления к приукрашиванию результатов экономического и социального развития. Так, в данные за 1985—1987 гг. по национальному доходу, реальным доходам населения вносились коррективы, устраняющие влияние сокращения производства и реализации алкогольных напитков. В результате завышались темпы роста национального дохода. В официальных публикациях тех лет сообщалось о превышении государственных доходов над расходами. Но доходы все сокращались, росло покрытие расходов в счет будущих поступлений. Не соответствовало действительности утверждение о постоянстве цен на товары народного потребления. Ранее публикуемые индексы прейскурантных цен отображали лишь изменения цен, осуществлявшиеся в законодательном порядке. Но они не отображали повышения цен новых товаров, влияния неудовлетворенного спроса, других форм скрытого роста цен и т.д.
Ясно, что статистике необходимо освободиться от всего привнесенного в нее командно-административной системой, преодолеть сложившуюся практику получения статистических показателей как таковых пря закрытой методике их расчета. Это порождает разрозненность статистических данных, несоответствие исчисления сопряженных параметров международным стандартам.
Весьма важным является критический пересмотр сложившейся в годы преобладания затратных методов хозяйствования практики формирования статистической отчетности, которая в основном строилась на сплошной, весьма обильной и дорогостоящей информации. Это сводило на нет применение статистических методов изучения массовых совдюльно-экономических явлений. Необходим поиск путей существенного сокращения отчетности, прежде всего срочной отчетности, перегруженной оперативно-техническими показателями, требуется освобождекие предприятий от мелочной опеки их произ-водсттзенной и коммерческой деятельности.
Перед статистической наукой встают важные проблемы теоретического обоснования объема и структуры статнстэлеской информации, отвечающей современным и персибкткзньш условиям развитом экономики, перехода к функциональным принципам управления.
Весьма важно решить вопрос о переходе от сплошной отчетности к несплошным видам статистического наблюдения: единовременным учетам, выборочным и монографическим обследованиям. Это прямо вытекает из изменения положений предприятий в условкях рыночной экономики, из разнообразия форм кооперирования, динамичности их организационно-экономических процессов.
Применение несплошных статистических методов наблюдения повышает оперативность реагирования на происходящие конъюнктурные изменения, обеспечивает управление информацией, позволяющей принимать своевременные решения. Периодические выборочные обследования должны стать главным инструментом статистического наблюдения за изменениями массовых социально-экономических явлений, за положением дел в регионах.
Все более необходимыми и значимыми в сборе статистической информации становятся единовременные методы учета. На их основе решаются вопросы анализа накопленного экономического потенциала, изучения уровня жизни, обеспеченности населения товарами. Статистическая информация должна характеризовать становление многоукладной экономики, развитие различных форм собственности и видов предпринимательства, социальную структуру народного хозяйства.
Необходимо по-новому оценивать конечные результаты статистических разработок, которые состоят не только в учете и составлении сводок, но и содержат аналитические выводы. Особое значение имеет усиление прогностической направленности аналитической работы. Она должна содержать элементы предвидения, выявления критических точек роста, указывать на возможные последствия складывающихся ситуаций.
Переход к рыночной экономике обусловливает необходимость внедрения в статистический и бухгалтерский учет системы национальных счетов (СНС). Широко применяемая в мировой практике СНС наиболее полно отвечает особенностям и требованиям рыночных отношений.
Статистика основных и оборотных фондов.
7.1. Классификация основных средств по натурально-вещественным признакам.
Под основными фондами в статистике понимают совокупность производственных материально-вещественных ценностей, которые многократно участвуют в процессах производства продукции и услуг, при этом не меняют своей натуральной формы, не входят вещественно в результат труда и переносят свою стоимость на изготовляемый продукт (услугу) не сразу, а по частям, по мере износа.
Оборотные фонды, в отличие от основных, принимают участие в одном производственном цикле, сразу перенося свою стоимость на изготовляемый продукт и видоизменяясь в процессе труда.
С переходом к международной методологии статистики все основные фонды считаются производственными.
7.2. Методы оценки основных средств, переоценки.
Существуют следующие виды оценки основных фондов в зависимости от срока службы и от состояния:
полная восстановительная стоимость, т.е. стоимость нового объекта в условиях производства того времени, когда он был изготовлен, введен в действие;
полная восстановительная стоимость, т.е. стоимость воспроизводства каждого объекта основных фондов в современных условиях его производства;
первоначальная стоимость за вычетом износа (остаточная);
восстановительная стоимость за вычетом износа.
7.3. Показатели движения и использования основных средств.
Наличие основных фондов может быть определено на дату и за период. В первом случае это будут моментные показатели, во втором – средние за период (интервальные). Стоимость основных фондов на конец периода определяется по балансовой схеме:
ФК.П. = ФН.П.+ФПОСТ. - ФВЫБ.
где ФК.П.- стоимость основных фондов на конец периода;
ФН.П. - стоимость основных фондов на начало периода;
ФПОСТ.- стоимость поступивших основных фондов;
ФВЫБ. – стоимость выбывших основных фондов за период.
Средняя за период стоимость основных фондов может быть определена по формуле средней хронологической или упрощенным способом как полусумма остатков основных фондов на начало и конец периода.
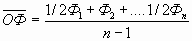 ;
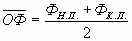 .
где Ф1….Фn – стоимость основных фондов в i- й момент времени;
n
– число моментов;
 -
средняя за
период стоимость
основных фондов.
Текущее состояние основных фондов оценивается с помощью показателей износа и годности.
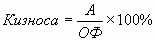 ;
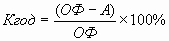 .
где А – сумма годовых амортизационных отчислений на момент времени;
ОФ – первоначальная стоимость основных фондов на момент времени.
Полное представление о процессе воспроизводства основных фондов можно получить на основе балансового метода. Балансы позволяют дать подробную характеристику не только наличия основных фондов, но и проследить их движение, исчислить коэффициенты обновления и выбытия. В зависимости от цели исследования в практике статистики составляются балансы основных фондов двух видов: по полной первоначальной (балансовой) или полной восстановительной стоимости и по стоимости с учетом износа (первоначальной или восстановительной).
Баланс по полной первоначальной стоимости характеризует процесс воспроизводства с позиции изменения количества (физического объема) основных фондов, а баланс по стоимости с учетом износа – изменение их стоимости с учетом физического состояния.
Показателями движения фондов являются общие и частные коэффициенты поступления и выбытия основных фондов.
Общий коэффициент выбытия (Квыб) вычисляется путем деления полной стоимости всех выбывших за год основных фондов на полную стоимость основных фондов на начало года.
Частными показателями являются коэффициенты выбытия вследствие ветхости и износа, передачи другим предприятиям, потерь от стихийных бедствий т.п.
Общий коэффициент поступления (Кпост) вычисляется путем деления полной стоимости всех поступивших в течение года основных фондов на полную стоимость основных фондов на конец года.
Он также может быть разложен на ряд частных коэффициентов, характеризующих состояние поступивших основных фондов, - коэффициент поступления новых и коэффициент поступления прочих фондов.
Для характеристики использования основных фондов применяют систему показателей, которая включает обобщающие и частные технико-экономические показатели. Обобщающие показатели отражают использование всех основных фондов, а частные – использование отдельных видов.
Наиболее общим показателем использования основных фондов является фондоотдача, которая рассчитывается по формуле:
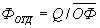 ,
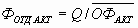 .
где ФОТД – уровень фондоотдачи;
 -
уровень фондоотдачи
активной части
основных фондов;
Q – результат производства (объем выполненных работ и оказанных услуг или выпуск продукции, услуг) в денежном измерении;
-
средняя за
период стоимость
основных фондов;
 -
средняя за
период стоимость
активной части
фондов.
Влияние изменения факторов на прирост (снижение) объема выполненных работ и оказанных услуг определяется в следующей последовательности:
а) прирост (снижение) объема выполненных работ, оказанных услуг под влиянием изменения стоимости основных фондов:
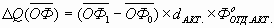
где
 -
средняя за
период стоимость
основных фондов
за отчетный
и базисный
период;
dАКТ. – доля активной части основных фондов в их общей стоимости;
Ф -
фондоотдача
активной части
основных фондов
базисного
периода.
б) прирост (снижение) объема выполненных работ, оказанных услуг под влиянием изменения доли активной части основных фондов:
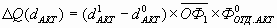 .
7.4. Показатели материалоемкости производства и эффективности ис-пользования оборотных средств.
В статистике оборотных фондов используются показатели: наличия и состава оборотных фондов, пополнения и выбытия оборотных фондов, оборачиваемости заключенных в них оборотных средств, обеспеченности ими производственного процесса и др.
Эффективность использования оборотных средств характеризуется скоростью их обращения, оборачиваемостью, а именно: числом оборотов фондов за период (коэффициент оборачиваемости - КОБОР); средней продолжительностью одного оборота в днях – ДОБОР.
Коэффициент
оборачиваемости
(КОБОР)
показывает
какой объем
произведенной
(Q) или реализованной
(Р) продукции
и приходится
на 1 рубль оборотных
фондов, сколько
раз в течение
периода обернулся
в производстве
средний остаток
оборотных
средств ( ):
КОБОР
=
 или
КОБОР
=
 .
Средняя продолжительность одного оборота в днях (ДОБОР) рассчитывается путем деления числа календарных дней в периоде (Д) на число оборотов оборотных фондов за этот период (КОБОР).
ДОБОР=
 .
7.5. Состав, наличие и использование парка оборудования.
Виды оценки основных фондов.
Одной из важнейших задач статистики является определение объема основных фондов, а также их износа в стоимостном выражении. Оценка основных фондов имеет ряд особенностей. Поскольку основные фонды функционируют длительное время, им объективно присуще несколько оценок.
Важнейшими и наиболее употребительными в практике социально-экономической статистики являются следующие их виды:
Полная первоначальная стоимость основных фондов — фактическая стоимость ввода их в действие. Она отражает общий объем фактических затрат, произведенных за время создания или в момент приобретения основных фондов. Эта оценка остается неизменной в бухгалтерском учете в течение всего срока функционирования основных фондов. По полной первоначальной стоимости основные фонды на основании соответствующих документов (актов ввода в эксплуатацию и др.) зачисляются на баланс организаций и в дальнейшем показываются в их отчетности.
Полная первоначальная стоимость основных фондов за вычетом износа — это та часть их стоимости, которую они сохранили после определенного периода их функционирования. Иногда этот вид оценки называют остаточной стоимостью основных фондов. Она равна полной первоначальной стоимости минус сумма износа. В случае, если выбывшие за ветхостью и износом основные фонды используются как лом, их стоимость по оценке продажи этого лома будет представлять собой ликвидационную стоимость основных фондов.
Полная восстановительная стоимость основных фондов представляет собой стоимость их воспроизводства в современных условиях, т.е. в тот момент времени, когда она определяется. Вследствие научно-технического прогресса и многих других факторов полная восстановительная стоимость основных фондов изменяется во времени и практически может быть определена только при проведении генеральных инвентаризаций и переоценок основных фондов.
Восстановительная стоимость основных фондов за вычетом износа может быть определена по данным инвентаризаций и переоценок основных фондов, в процессе которых путем осмотра объектов в натуре и при помощи различных документов определяют действительный износ объектов. Она равна полной восстановительной стоимости основных фондов за вычетом денежного выражения их износа.
Статистическое изучение образования и использования амортизационных фондов.
Характер кругооборота стоимости основных производственных фондов предопределяет существование особой экономической категории — амортизации. В практике амортизация приобретает форму амортизационных отчислений, включаемых в издержки производства и предназначенных для простого воспроизводства основных фондов и поддержания их в работоспособном состоянии. Производимые в течение срока службы объектов амортизационные отчисления аккумулируются в амортизационных фондах, а размеры отчислений в эти фонды определяются нормами амортизационных отчислений.
При расчете норм амортизационных отчислений учитывают первоначальную стоимость основных фондов, нормативные сроки их службы (амортизационный период), необходимые на этот период затраты на капитальный ремонт и модернизацию и ликвидационную стоимость основных фондов, определяемую как возможную выручку при ликвидации объекта за вычетом затрат на его ликвидацию (стоимость металлолома, полученного при демонтаже полностью изношенного станка, строительных материалов, полученных при разборке подлежащего сносу здания и др.
Показатели наличия, движения, состояния и использования основных производственных фондов.
Общее наличие основных фондов с распределением их по назначению, видам и отраслям производственной сферы характеризуется статистикой чаще всего по состоянию на определенную дату (например, на начало и конец отчетного года). Такие данные можно получить непосредственно из балансов основных фондов. Однако в ряде случаев требуется характеристика наличия основных фондов в среднем за тот или иной период, поскольку в этом периоде происходит их поступление и выбытие. Для расчета среднего за период наличия основных фондов статистика применяет среднюю арифметическую и среднюю хронологическую. Так, средняя величина основных фондов за месяц определяется с помощью средней арифметической как полусумма данных о наличии основных фондов на начало и на конец месяца, среднее годовое наличие (средний годовой объем основных фондов) по данным об объемах основных фондов на начало и конец каждого месяца года рассчитывается по формуле средней хронологической.
По данным балансов основных фондов по полной и остаточной стоимости определяют обобщенные характеристики их состояния — коэффициенты годности и износа основных фондов.
Коэффициент годности основных фондов характеризует величину их стоимости, еще не перенесенную на продукт, и определяется как отношение стоимости основных фондов с учетом износа к их полной стоимости. Его можно исчислить на начало и конец отчетного периода.
Непосредственная характеристика степени изношенности основных фондов дается коэффициентом их износа, который определяется как отношение суммы износа основных фондов к их полной стоимости или как дополнение до единицы (100%) коэффициента годности основных фондов.
По данным, имеющимся в балансах основных фондов, определяют и обобщенные характеристики интенсивности их движения — коэффициенты поступления, обновления и выбытия (в том числе выбытия из-за ветхости и износа) основных фондов. Эти коэффициенты рассчитываются по данным о полной стоимости основных фондов. Коэффициент поступления основных фондов [Кп) — отношение стоимости поступивших в течение отчетного периода основных фондов к стоимости их на конец этого периода. При определении коэффициента обновления основных