Статистика фондового рынка
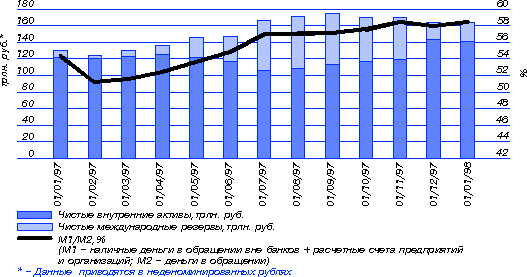
Таким образом, накануне осеннего кризиса на мировых фондовых рынках устойчивое состояние конъюнктуры российской финансовой системы определялось стабильным поступлением в нее средств внешних инвесторов, ориентированных на сравнительно невысокую доходность и умеренный риск, и возрастающей долей такого капитала в объеме финансовых рынков. В то же время структура денежного предложения и инвестиционных портфелей коммерческих банков свидетельствовала о нарастающем инфляционном потенциале и усиливающейся вероятности возникновения кризиса ликвидности в банковской сфере. Накопившиеся негативные тенденции могли быть значительно усилены возможными внешними неблагоприятными импульсами. И именно таким внешним импульсом стал кризис на мировых фондовых площадках в последние месяцы истекшего года.
Если российский рынок корпоративных ценных бумаг испытал от воздействия кризисной волны только значительное ценовое снижение, то положение, сложившееся на валютном рынке и рынке государственных ценных бумаг, поставило под угрозу потери устойчивости всю финансовую систему России.
4.1.1. Рынок ГКО/ОФЗ.
Несмотря на то, что первый аукцион по размещению государственных краткосрочных облигаций состоялся в мае 1993 г., доступ внешних инвесторов на данный сегмент финансового рынка России был официально разрешен монетарными властями лишь в феврале 1996 г. Первоначально нерезиденты могли вкладывать свои средства в государственные ценные бумаги через счета типа "И" лишь на первичных аукционах и не имели возможности участвовать на вторичных торгах. Объем вложений нерезидентов в госбумаги с февраля по июнь 1996 г. был сравнительно невелик и составил около 12 трлн. руб.
Структура рынка ГКО/ОФЗ
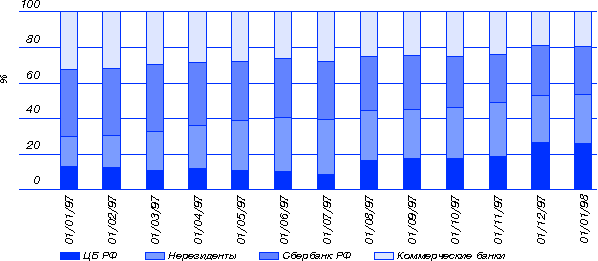
Но после окончания кампании по выборам президента России в августе 1996 г. доступ нерезидентов на рынок госбумаг был значительно либерализован и начал осуществляться через счета типа "С". Внешние инвесторы получили возможность участвовать как в первичных аукционах, так и во вторичных торгах. Одновременно Центробанк России предлагал нерезидентам зафиксировать доходность по государственным ценным бумагам через заключение форвардных контрактов на покупку иностранной валюты.
Всего
за 1996 г. нерезидентами
было инвестировано
в российские
госбумаги 9.1
млрд. долл., в
том числе через
счета типа "С"
- 5.6 млрд. долл. и
с помощью косвенного
доступа - 3.5 млрд.
долл. В 1997 г., в
результате
последовательной
либерализации
доступа внешних
инвесторов
на данный сегмент
рынка, выразившейся
в уменьшении
доли обязательных
форвардных
сделок с Центробанком
и сокращении
срока вывода
средств с рынка,
внешние инвесторы
использовали
главным образом
счета типа "С".
Портфель ГКО/ОФЗ нерезидентов и Центробанка РФ (по номиналу)
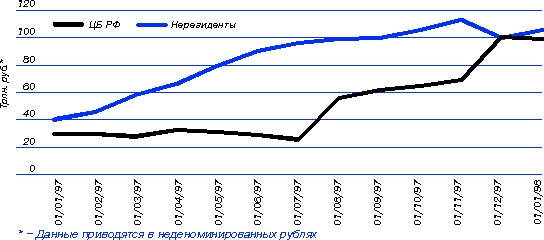
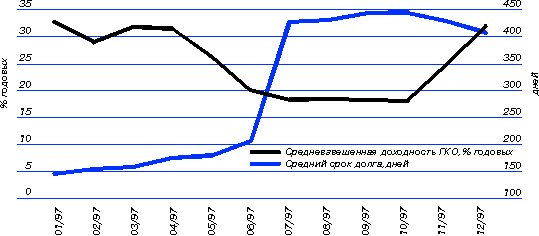
Последовательное увеличение на рынке внутреннего госдолга объема "внешних" средств позволило монетарным властям снизить доходность по госбумагам до 17-18% годовых в российских рублях. Одновременно, с учетом стабильного обменного курса рубля, доходность в пересчете на иностранную валюту составила 9-11% годовых (для тех инвесторов, кто не хотел заключать гарантированные форвардные сделки). Доля же "внешних" средств к концу октября 1997 г. на рынке госдолга составляла более 30%.
Таким образом, с учетом того, что портфель Центробанка составлял в это время 27% от общей стоимости эмитированных госбумаг, а вложения в ГКО Сбербанка РФ, контролируемого государством, равнялись 28%, задача снижения доходности по государственным ценным бумагам выглядела для правительства вполне выполнимой. Более того, и разработка правительственной финансовой политики на период до конца 1997 г. и на следующий год подразумевала, помимо дальнейшего замедления инфляции, также сохранение тенденции к снижению доходности государственных ценных бумаг - до 14% годовых к концу 1997 г. и до 11% годовых к концу 1998 г., а доля внешних инвесторов на рынке госдолга предположительно должна была возрасти до 50% от объема рынка.
Но в октябре и ноябре 1997 г. по мировым рынкам финансов прокатилась волна конъюнктурного спада. Изъятие средств нерезидентов из российских государственных и корпоративных ценных бумаг сопровождалось продажей последних, что, соответственно, вызвало падение их котировок. Центральный банк, стремясь не допустить резкого роста доходности государственных облигаций, был вынужден наращивать свой портфель ГКО/ОФЗ. В результате в конце года доля госбумаг, которые держал Центробанк, составила около 40% всех ГКО/ОФЗ по номинальной стоимости, а доля обращающихся на рынке бумаг - около 26%. Всего за 1997 г. на рынок ГКО/ОФЗ поступило 10.3 млрд. долл. внешних инвестиций, тогда как с 1 января по 1 ноября прошлого года - 12-13 млрд. долл. Таким образом, вывод средств за ноябрь-декабрь составил 2-2.5 млрд. долл.
Средневзвешенная доходность к погашению ГКО/ОФЗ и средний срок облигационного долга
4.1.2. Валютный рынок.
Направления валютной политики, проводившейся в 1997 г., логически вытекали из основных целей и задач кредитно-денежной программы, осуществлявшейся в предыдущем году. В частности, Центробанк РФ продолжил в 1997 г. реализацию мер, направленных на поддержание плавной динамики и предсказуемости обменного курса рубля, а также предусматривающих сохранение колебаний обменного курса в рамках валютного "коридора", верхняя граница которого к концу года должна была соответствовать 6350 руб./долл., а нижняя - 5750 руб./долл. С учетом того, что официальный курс рубля равнялся на начало 1997 г. 5560 руб./долл., максимальное падение курса рубля по итогам года не должно было превысить 14%, а минимальное - 3.4%. В качестве приоритетного направления была провозглашена неизменность реального обменного курса рубля (т. е. скорректированного на инфляцию в России и в США). Валютные резервы ЦБ РФ на начало 1997 г. составляли 11.2 млрд. долл.
Валютные интервенции Центробанка РФ на биржах и межбанковском рынке ("+" покупка, "- продажа") и темпы роста обменного курса рубля
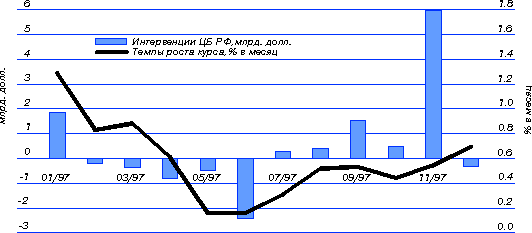
В начале 1997 г. конъюнктура валютного рынка была достаточно нестабильной и определялась действием сезонных факторов - главным образом ростом доходов населения и соответствующим увеличением денежной массы в декабре 1996 г. Спрос на иностранную валюту превышал предложение, и Центробанк, удерживая курс рубля от резкого падения, проводил значительные по объему интервенции (около 2 млрд. долл.).
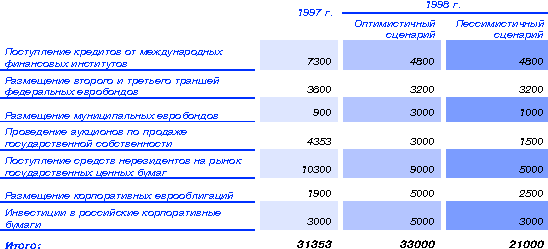
Однако в феврале 1997 года ситуация изменилась - на внутренний финансовый рынок стали поступать в большом объеме внешние инвестиции и кредиты, и предложение на конвертацию иностранной валюты стало существенно превышать спрос на нее со стороны российских экономических агентов. Приток же капитала в Россию в 1997 г. был обусловлен резким ростом интенсивности внешних заимствований, поступавших из различных источников - кредиты от международных финансовых институтов, размещение евробондов, поступление средств нерезидентов на рынок государственных ценных бумаг и др. В подобной ситуации основной задачей Центробанка стало удержание темпов роста рубля в рамках установленного валютного "коридора", а фактически - ограничение роста реального курса рубля.
Объем внешних кредитов и портфельных инвестиций в РФ, млн. долл.
Спрос на иностранную валюту предъявлялся, главным образом, со стороны населения России (использующего ее и как средство сбережения, и как средство обслуживания теневого оборота) и был традиционно высок. Так, за первые три квартала 1997 г. сальдо продажи-покупки наличной иностранной валюты физическим лицам (чистые продажи), по данным Центробанка РФ, составило 22.7 млрд. долл. Население размещало более 90% своих сбережений в иностранной валюте.
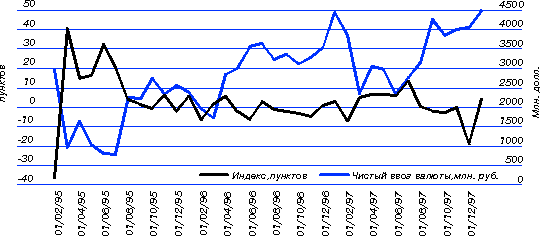
Во второй половине 1997 г. спрос на валютные средства увеличился вследствие роста инфляционных ожиданий, что, наряду с усилением соответствующего спроса со стороны нерезидентов, и привело к стремительному сокращению валютных резервов ЦБ РФ. В ноябре 1997 г. на валютном рынке фактически отмечался кризис, сравнимый с кризисом конца 1994 г., когда события "черного вторника" обусловили резкое падение курса национальной валюты
Подобный вывод позволяет сделать следующее обстоятельство: несмотря на незначительное изменение обменного курса рубля в ноябре 1997 г., валютные резервы Центробанка России за этот месяц сократились чрезвычайно заметно. Удержанием курса рубля от резкого падения ЦБ РФ преследовал две цели: во-первых, максимально снизить курсовой риск присутствующих на российском рынке внешних инвесторов, а во-вторых, увеличить вероятность притока новых внешних инвестиций.
Валютный индекс (рассчитан как индекс темпов роста обменного курса рубля
и валютных резервов ЦБР) и чистый ввоз иностранной валюты
4.1.3. Рынок корпоративных бумаг.
Подводя итоги 1997 года, большинство аналитиков делают вывод о том, что для российского фондового рынка 1997 год оказался потерянным - капитализация и ценовые показатели данного финансового сегмента в конце года снизились до уровня его начала, а доминирующей тенденцией последних месяцев стала реструктуризация портфелей потенциальных инвесторов в сторону уменьшения в них доли фондовых активов российских эмитентов.
Вместе с тем 1997 г. стал весьма показательным периодом с точки зрения проявления основных особенностей прогрессивно развивающегося, несмотря на произошедший в конце года спад, российского фондового рынка. Особенно четко в 1997 г. обозначились такие характерные черты фондового рынка, как глубина инвестиционного потенциала национальных компаний, ведущая роль иностранного капитала в формировании конъюнктуры рынков их акций, а также интенсивно прогрессирующая инфраструктура фондового сегмента.
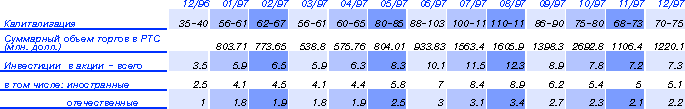
Существенное снижение политических и экономических рисков инвестирования, произошедшее в конце 1996 г., уже в начале 1997 г. было поддержано поступлением на рынок значительных инвестиционных ресурсов. Только за первые два месяца года объем средств, инвестированных в акции, составил примерно 1.6 млрд. долл., что в 4 раза выше аналогичного показателя предшествующего 1996 г. Главным объектом инвестиций в этот период были акции категории blue chips - крупнейших предприятий ТЭК и коммуникационной отрасли. В результате активной скупки российских ценных бумаг уровень их цен повысился примерно на 60%. Капитализация же рынка за два первых месяца года увеличилась с 35-40 до 50-60 млрд. долл.
В марте-апреле, вследствие увеличения политических рисков инвестирования, обусловленных конфликтом между правительством РФ и крупнейшими компаниями-монополистами, а также из-за продолжающегося противостояния ведомств, регулирующих деятельность фондового рынка, - ЦБ РФ и ФКЦБ продажа нерезидентами наиболее ликвидных акций интенсифицировалась. Так, за два названных месяца иностранными инвесторами было продано акций на сумму 1.1 млрд. долл., что привело к падению среднего ценового индикатора фондового рынка на 17%. Капитал российских инвесторов в этот период характеризовался низкой мобильностью.
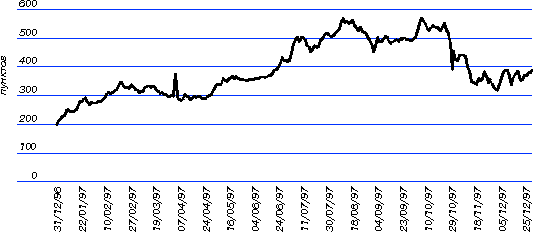
Динамика индекса РТС
Согласно оценкам экспертов АЛ "Веди", на рынке обращается 8-12% от общего количества эмитированных российскими компаниями акций, а поступление на рынок корпоративных бумаг 1 млрд. долл. увеличивает его капитализацию на 9-12 млрд. долл.
В следующие три месяца (май-начало августа) процесс поступления на рынок новых инвестиций возобновился. Это произошло в силу нескольких причин: из-за отсутствия политических потрясений, снижения доходности альтернативных российских финансовых инструментов и благоприятных предпосылок для роста привлекательности корпоративных активов на отдельных фондовых сегментах, созданных усилиями производственных менеджеров. Согласно экспертным оценкам, преобладающая часть инвестиций, вновь поступивших в российские акции, была осуществлена западными инвестиционными фондами. Доля же отечественного капитала составила, по оценкам, 25-30% от общего объема инвестированных средств.
Вследствие активизации инвестиционного процесса в этот период на рынке были отмечены следующие изменения:
общий приток инвестиций за три месяца оценивался в 3.9-4.1 млрд. долл., а индикатор объема средств, ежемесячно инвестируемых в российские акции на внутреннем рынке, увеличился с начала года почти в два раза - до 1.8-2 млрд. долл.;
средний уровень цен акций национальных компаний повысился на 100% (с начала года - на 200%);
количество эмитентов, чьи акции признаны ликвидными, увеличилось до 250;
капитализация отечественного фондового рынка возросла с января по август примерно в четыре раза - до 100-120 млрд. долл.
Во второй декаде октября 1997 г. произошла, после периода подъема на рынке, традиционная кратковременная корректировка рыночных показателей, а за ней - глобальный спад рыночной конъюнктуры. Его кульминация на российском фондовом сегменте была зафиксирована 28 октября, когда 14%-ное падение фондового индекса Hang Seng (Гонконг), 7%-ное (третье по величине с момента существования американского фондового рынка - с 1896 г.) снижение индикатора DJIA и глобальное падение конъюнктуры, зафиксированное на европейских биржевых площадках, сформировали панические настроения у участников отечественного рынка.
Падение ценового индикатора национальных компаний, зафиксированное 28 октября, составило почти 20%. К началу ноября кризис мировой финансовой системы преодолеть не удалось - ее состояние по-прежнему нельзя было назвать устойчивым. В результате действия тенденции к перераспределению инвестиционных средств нерезидентов с развивающихся рынков в пользу ценных бумаг с фиксированным доходом экономически развитых стран (прежде всего облигаций казначейства США), сформировавшейся в дни "октябрьского" кризиса, в ноябре-начале декабря капитализация рынка вновь снизилась - еще на 23% (по отношению к значению на момент закрытия торгов 28 октября). По экспертным оценкам, объем средств, выведенных посредством продажи российских акций в период кризиса (октябрь-начало декабря), составил примерно 5 млрд. долл.
Таким образом, на конец года объем средств иностранных инвесторов, вложенных в отечественные акции, по оценкам экспертов АЛ "Веди", составлял не более 5 млрд. долл. Максимальные иностранные инвестиции в российские акции были зафиксированы в июле-августе 1997 г. - 9 млрд. долл.
Всего за 1997 г. поступления иностранного капитала на российский рынок акций можно оценить в 2.2-2.5 млрд. долл. Максимальный прирост инвестиций был отмечен в первом полугодии 1997 г. - 5-6 млрд. долл.
Инвестиции в российские акции
Кризис на мировых фондовых площадках оказал существенное влияние на конъюнктуру российских финансовых рынков и свел на нет все усилия монетарных властей по снижению процентных ставок. По таким основным рыночным параметрам, как доходность государственных ценных бумаг, уровень валютных резервов ЦБ РФ, цены на наиболее ликвидные корпоративные бумаги, национальный финансовый рынок оказался отброшен на год назад - т.е. на уровень декабря 1996 г.
Кризис на мировых фондовых площадках негативным образом отразился на состоянии российской финансовой системы в целом. Основными кризисными факторами были прекращение поступления в страну новых средств, а также внутренние экономические причины. Вывод средств внешних инвесторов с российского финансового рынка был ниже ожидаемого, однако вследствие структурных изменений и невысокой доходности даже сравнительно небольшой объем выведенных средств оказал мультиплицирующий эффект. Кризис был усилен инфляционными ожиданиями российских экономических агентов - коммерческие банки перевели свои ресурсы в иностранную валюту, а население резко увеличило спрос на наличные доллары.
4.2. Последствия экономического кризиса августа 1998 года.
Рассмотрим развитие кризиса на отечественном фондовом рынке.
В августе рынок ГКО-ОФЗ прекратил свое существование. Продолжающийся отток средств нерезидентов с рынка, сложная политическая и экономическая обстановка, слабая позиция рубля, укрепили ожидания инвесторов о девальвации. Растущий спрос на валюту снижал ликвидность коммерческих банков, которые продавали государственные облигации с целью высвобождения рублевых ресурсов. В итоге, доходность выпусков увеличилась в несколько раз (рис. 1). В этих условиях Министерство финансов и ЦБ РФ прибегли к нестандартным мерам, остановив торговлю государственными ценными бумагами облигациями, и изменив порядок установленных выплат и погашения.
Р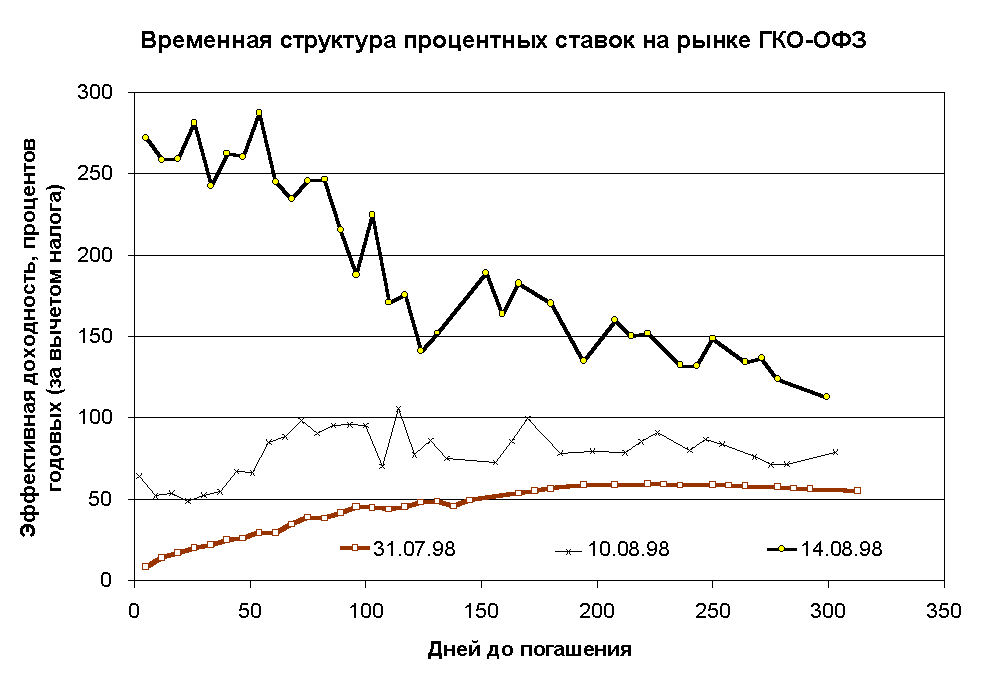
ис.
1
Российский рынок акций в августе 1998 года перешел в новое стационарное состояние, которому свойственен крайне низкий объем торгов и постоянная понижательная тенденция котировок, связанная с отсутствием существенных заказов на покупку бумаг. Сложившаяся ситуация позволяет говорить о качественной деградации отечественного рынка акций.
В августе средний дневной объем заключенных сделок составил около 11 млн. долларов, при этом во второй половине месяца этот показатель снизился до 6,5 млн. долларов. Таким образом, если в среднем за восемь прошедших месяцев 1998 года дневной объем заключенных сделок составил 51,8 млн. долларов, деловая активность на российском рынке акций в терминах торгового оборота снизилась на 77,6% (см. рис. 2).
Р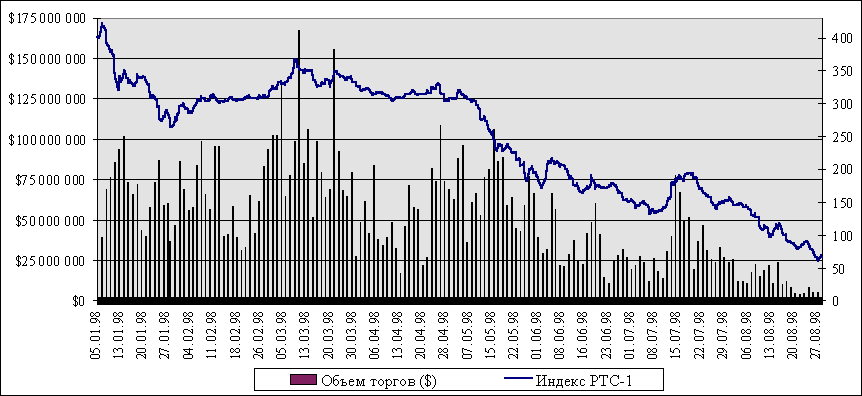
ис.
2
Следует отметить, что снижение цен акций нефтяных компаний в августе 1998 года было менее значительным по сравнению с акциями других секторов (рис. 3). Это объясняется, прежде всего, ожидаемым ростом прибыльности данных компаний благодаря увеличению выручки от экспорта, связанной с быстрым ростом курса доллара, при неизменных затратах в рублях.
Р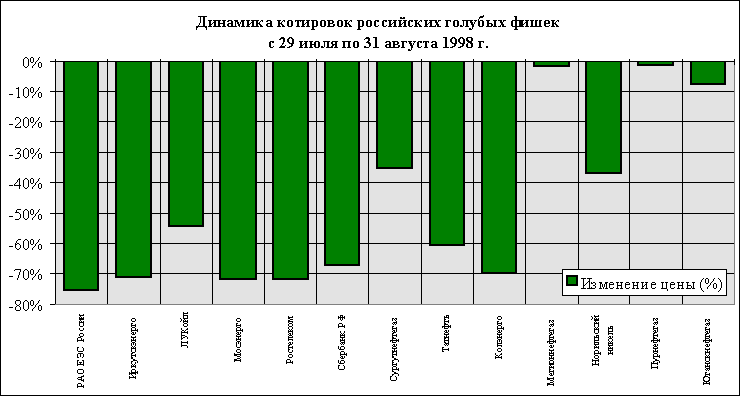
ис.
3
В августе 1998 года индекс РТС-1 стабильно снижался по тенденции, заданной еще с середины июля. За месяц его падение составило около 55%. Всего за 1998 год индекс РТС-1 снизился примерно на 83%, а с октября 1997 года - на 90%.
Острый финансовый кризис на российских финансовых рынках и дефолт государственных обязательств крайне негативно сказался и на конъюнктуре международных рынков. Опасность повторения сходных сценариев на других emerging markets является с одной стороны причиной, а с другой - следствием оттока капитала с рискованных рынков. Кроме того, развитые рынки также оказались подверженными данному влиянию в силу международного характера диверсификации портфелей крупнейших инвестиционных банков, акции которых имеют определенный вес в зарубежных фондовых индексах.
Динамика котировок российских валютных государственных ценных бумаг в сентябре – октябре 1998 г. находилась под сильным влиянием политических процессов в России и развитием процесса переговоров между Правительством РФ и иностранными инвесторами в отношении реструктуризации рублевых государственных ценных бумаг (ГКО и ОФЗ), замороженных августовскими решениями Правительства и ЦБ РФ.
В конце сентября 1998 г. возобновилась тенденция к падению котировок ОВВЗ, в особенности это затронуло 3-ю серию со сроком погашения в марте 1999 г. (см. рис. 4). К середине октября ее цена упала с 25–30 до 17–20 процентов от номинала. Однако с середины месяца наметился некоторый рост котировок. В частности, к концу октября 1998 г. данный транш ОВВЗ котируется на уровне 25% от номинала, тем не менее, с учетом близости срока ее погашения доходность данной валютнономинированной бумаги находится на чрезвычайно высоком уровне (более 1000% годовых). Котировки остальных траншей ОВВЗ оставались в сентябре–октябре 1998 г. оставались относительно стабильными на уровне 7–10% от номинала.
Динамика цен российских евробондов в целом совпадала с колебаниями цен ОВВЗ (см. рис. 5). Так, заявления руководителей Правительства, Министерства финансов, Центрального банка и Внешэкономбанка РФ о способности России осуществить в 1999 г. выплаты по обслуживанию и погашению части внешнего долга в полном объеме стали одной из главных причин роста всех российских ценных бумаг во второй половине октября 1998 г. Цены траншей еврооблигаций вернулись на уровень начала сентября 1998 г. (25–30% от номинала). Дальнейшая динамика котировок еврооблигаций и ОВВЗ будет определяться, главным образом, ходом и результатами переговоров с иностранными инвесторами о реструктуризации ГКО-ОФЗ.
Р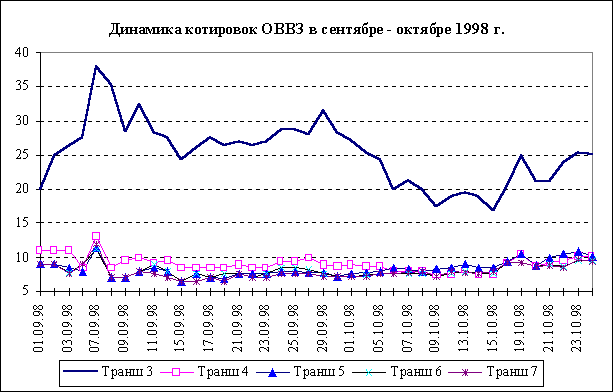
ис.
4
Р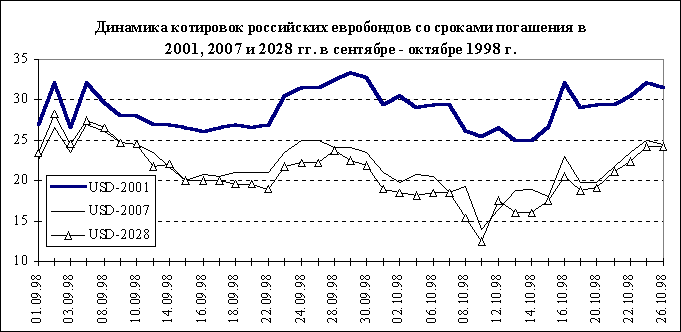
ис.
5
В конце сентября – начале октября 1998 г. российский рынок акций вновь продемонстрировал минимальный за последние два года уровень цен. В сентябре индекс РТС-1 снизился до уровня 43,81 пунктов, т.е. на 33,2%. 2 октября поставил очередной рекорд: индекс РТС-1 снизился до значения 37,74. Таким образом, с конца 1997 г. по начало октября падение российского индекса составило 90,5% (рис. 6).
Р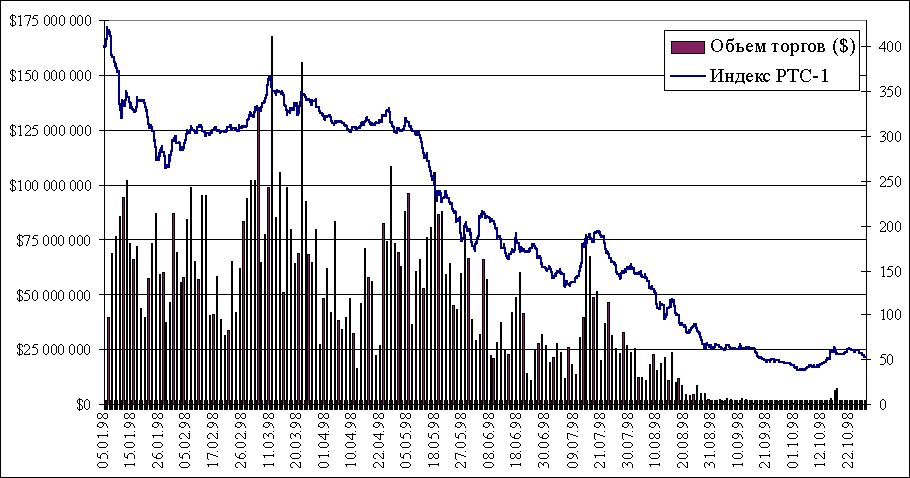
ис.
6
Тем не менее, в октябре тенденция падения цен сменилась на противоположную. К 26 октября индекс РТС-1 вырос почти на 40% до уровня 60 пунктов. По состоянию на 28 октября цены наиболее ликвидных акций продемонстрировали рост. Так, например акции АО "Мосэнерго" выросли на 120%, АО "Иркутскэнерго" – на 89%, АО "Ростелеком" – на 82%, АО "Сургутнефтегаз" – на 56%, РАО "ЕЭС России" – на 41%, АО "ЛУКойл" – на 31% (рис. 7).
Р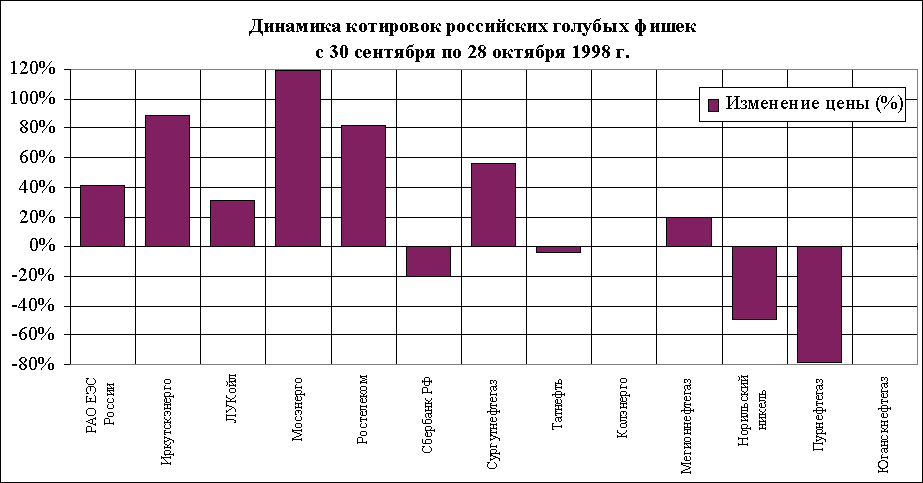
ис.
7
Однако в условиях практически нулевых значений цен столь высокие относительные приросты индекса и цен акций не являлись значимыми, отражая, скорее, спекулятивное настроение некоторых игроков в связи с ожидаемым принятием новой экономической программы Правительства, так или иначе снимающей неопределенность по поводу будущего экономического курса в стране.
Низкие значения цен акций, наблюдавшиеся в сентябре–октябре 1998 г., отразили по-прежнему высокий уровень рисков как в экономике в целом, так и при проведении взаиморасчетов между участниками рынков.
Таким образом, фондовый рынок России, как звено финансовой системы, с одной стороны, испытывает на себе все негативные явления в экономике страны, а с другой стороны является важнейшим индикатором макроэкономических процессов. В то же время рынок ценных бумаг играет роль основного инструмента в привлечении средств в производство, мобилизации ресурсов на восстановление и развитие экономики, финансировании дефицита государственного бюджета.
4.3.Финансовый рынок России в 1999 году.
4.3.1. Рынок ГКО-ОФЗ.
15 января 1999 г. правительство и финансовые власти после пятимесячного перерыва, связанного с замораживанием части внутреннего долга, возобновили вторичные торги по государственным ценным бумагам. В обращение на открытом рынке вернулись выпуски ОФЗ со сроком погашения после 1999 г. общим объемом, по состоянию на начало года, 106 млрд. руб. по номиналу. Бумаги с меньшим сроком до погашения подлежали переоформлению в долгосрочные обязательства, предусмотренные распоряжением правительства №1787-р от 12 декабря "О новации по государственным ценным бумагам". 28 января во вторичное обращение были запущены ГКО-ОФЗ, эмитированные в рамках новации по госбумагам.
Новация ГКО-ОФЗ с погашением до конца 1999 г., к которой Минфин был вынужден прибегнуть в условиях бюджетно-долгового кризиса государства, была одним из этапных мероприятий финансового рынка в минувшем году. Общий объем подлежавших новации обязательств составлял 281 млрд. руб. по номиналу. Обмен бумаг производился в соответствии с вышеуказанным распоряжением правительства и официально продолжался до 1 мая 1999 г. На эту дату инвесторы обменяли 92,4% общего объема находившихся в их распоряжении замороженных ГКО-ОФЗ. Тем не менее, Минфин не отказался от дальнейшего проведения новации, продолжая обменивать первоначально в неофициальном порядке, а затем - в соответствии с распоряжением правительства № 1904-р от 19 ноября о продлении процедуры новации до конца 1999 г. Общий объем не обмененных бумаг на дату подписания этого документа составлял около 5% (14 млрд. руб. по номиналу) замороженной задолженности. К концу года Минфину в совокупности удалось осуществить новацию на 98,2%.
Одной из наиболее сложных задач новации оставалось для российского правительства в 1999 г. урегулирование отношений с нерезидентами по поводу возможностей репатриации их выручки от операций с ГКО-ОФЗ, фактически блокированной на счетах типа "С" с августа предыдущего года. Проведенные Центробанком в мае-октябре аукционы по продаже иностранной валюты на средства со счетов типа "С" позволили нерезидентам репатриировать 600 млн. долл., что лишь частично решило эту проблему. В рамках ее дальнейшего решения Минфин 17 и 21 декабря разместил среди нерезидентов три выпуска ГКО (максимальный срок обращения 197 дней) на общую сумму 4,2 млрд. руб. по номиналу, средства от погашения которых будут беспрепятственно конвертироваться и репатриироваться.
В целом рынок госбумаг, занимавший до обострения в 1998 г. бюджетно-долгового кризиса государства лидирующие позиции по обороту торгов, в минувшем году выступал весьма узким участком финансового рынка. Объем операций ГКО-ОФЗ, составлявший в 1998 г. 2000-4000 млн. руб. в день, в 1999 г. во многих случаях не превышал 100 млн. руб. в день. Доля ГКО-ОФЗ в активах коммерческих банков, достигавшая прежде 40%, в минувшем году практически не превышала 5%. Низкая ликвидность рынка ГКО-ОФЗ была обусловлена не только кризисной ситуацией в финансовой сфере, но также жестким ограничением Центробанка на максимальный уровень доходности бумаг. Это ограничение, установленное при воссоздании рынка в размере удвоенной ставки рефинансирования, официально действовало весьма недолго (до 14 июня), тем не менее, фактически оно до сих пор не утратило силу, продолжая действовать в форме договоренности Центробанка с участниками рынка.
Спрос на госбумаги в 1999 г. получил ощутимую поддержку лишь с завершением парламентских выборов, результаты которых были оценены инвесторами как вполне успешные с позиции возможности дальнейшего проведения экономических реформ в России. Доходность долгосрочных ОФЗ (погашение в 2003-2004 гг.), большую часть года не опускавшаяся ниже 90% годовых, за последнюю декаду декабря снизилась до 70% годовых.
4.3.2. Рынок ОГСЗ.
Рынок облигаций государственного сберегательного займа (ОГСЗ) в 1999 г. непрерывно сокращался. Из обращения вышло 12 выпусков ОГСЗ – с 13-го по 22-й, а также 25-й и 26-й двухкупонные. На конец года на рынке осталось всего пять выпусков ОГСЗ (с 23-го по 24-й и с 27-го по 29-й) общим объемом 5 млрд. руб., причем четыре из них – с последним купоном. Процентная ставка по всем текущим купонам в конце года составляла 50% годовых против 65,26% годовых в начале. Последний из обращающихся ныне на рынке выпусков ОГСЗ будет погашен в июле 2000 г., после чего рынок облигаций сберзайма перестанет существовать (если не будет новых размещений).
Единственной эмиссией ОГСЗ в 1999 г. было доразмещение трех выпусков с 27-го по 29-й на сумму 2 млрд. руб., которое состоялось на аукционе 12 июля. Участники рынка предъявили высокий спрос на размещаемые бумаги, однако большая часть этой эмиссии была выкуплена Сбербанком РФ (весь объем доразмещенных бумаг 27-й и 28-й серий, а также практически половина бумаг 29-го выпуска). К концу года торговля на рынке ОГСЗ практически замерла, поскольку большая часть имевшихся бумаг была сосредоточена в руках Сбербанка - конечного инвестора. Однако на протяжении всего года бумаги оставались достаточно ликвидными, поскольку все выплаты и погашения по ним Минфин производил исправно, в полном объеме и точно в срок.
4.3.3. Рынок региональных и муниципальных ценных бумаг.
В 1999 г. на рынке региональных заимствований произошло значительное сокращение объемов эмиссии и числа эмитентов, выпустивших свои ценные бумаги. Министерство финансов РФ зарегистрировало в 1999 г. условия эмиссии и